






بازار نفت یکی از پرنوسانترین بخشهای اقتصاد جهانی است؛ بازاری که در فاصله چند سال میتواند از سقوط شدید قیمتها به دورهای از درآمدهای بالا برای تولیدکنندگان برسد. همین نوسان باعث شده شرکتهای نفتی بزرگ، برخلاف بسیاری از صنایع دیگر، ناچار باشند ساختار مالی خود را برای دورههای طولانی افت قیمت آماده نگه دارند.
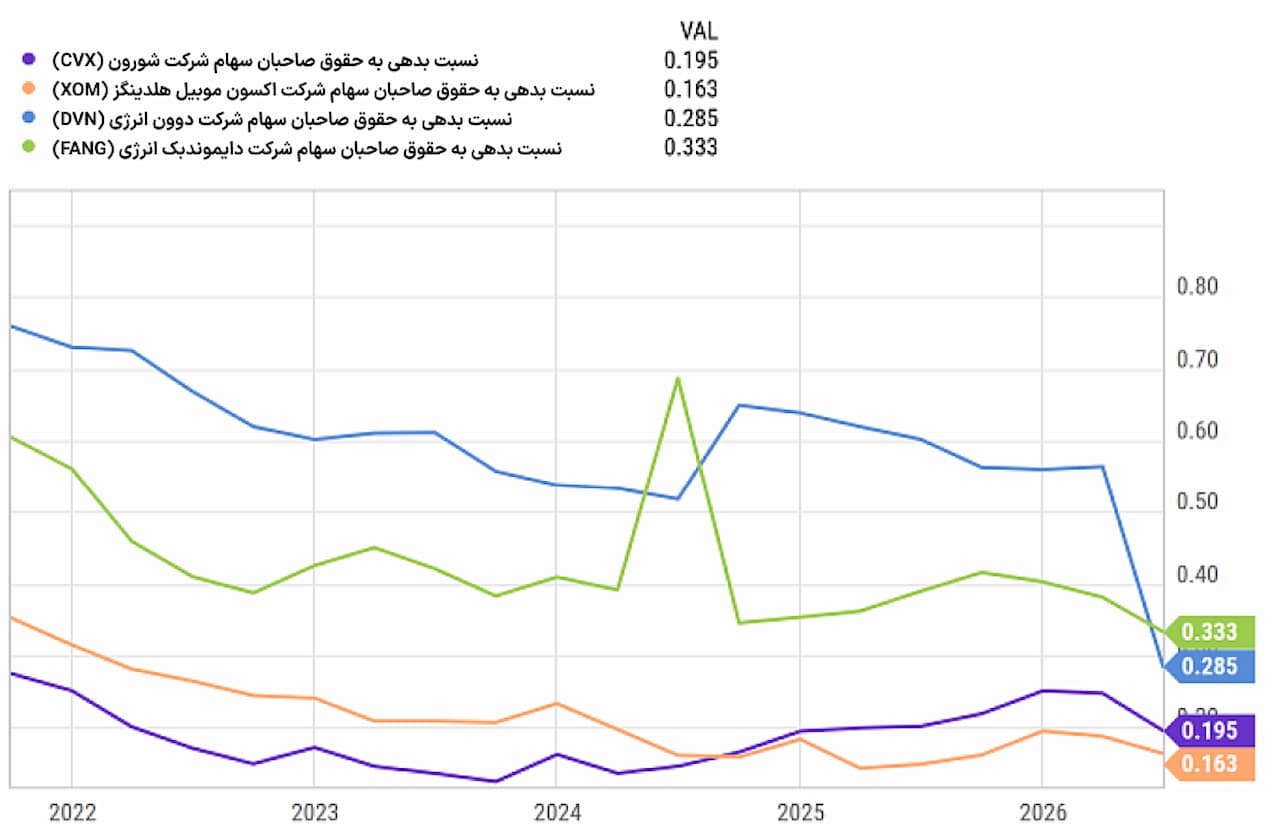
- نسبت بدهی به حقوق صاحبان سهام اکسونموبیل و شورون اکنون به کمتر از ۰.۲ برابر رسیده است.
- این نسبت برای دوون انرژی کمی کمتر از ۰.۳ برابر و برای دایموندبک انرژی اندکی بالاتر از آن است.
- شرکتهای نفتی بزرگ احتمالاً بخشی از جریان نقدی خود را صرف بازخرید سهام، سرمایهگذاری و حفظ توان مالی برای دوره بعدی افت قیمت نفت خواهند کرد.
- شرکتهای کوچکتر نیز ممکن است از نقدینگی مازاد برای افزایش تولید، خرید شرکتهای دیگر یا پرداخت سودهای ویژه به سهامداران استفاده کنند.
سال ۲۰۲۰ نمونهای روشن از این مسئله بود. با شیوع کرونا و تعطیلی گسترده فعالیتهای اقتصادی، تقاضای نفت بهشدت کاهش یافت و قیمت نفت آمریکا برای مدت کوتاهی حتی به محدوده منفی سقوط کرد. شرکتهای نفتی برای عبور از آن بحران به منابع مالی و افزایش بدهی متکی شدند اما شرایط امروز کاملاً متفاوت است. قیمتهای بالای نفت در سالهای اخیر جریان نقدی شرکتهای انرژی را تقویت کرده و به آنها اجازه داده است بدهیهای خود را کاهش دهند. نتیجه این روند، ترازنامههایی است که در بسیاری از شرکتهای نفتی اکنون در وضعیت بسیار قدرتمندتری نسبت به چند سال قبل قرار دارند.
از سقوط نفت در ۲۰۲۰ تا ترازنامههای قدرتمند امروز
سال ۲۰۲۰ یکی از دشوارترین دورههای تاریخ صنعت نفت بود. محدودیتهای ناشی از همهگیری کرونا فعالیت اقتصادی و حملونقل را در سراسر جهان کاهش داد و تقاضا برای نفت بهشدت افت کرد. شدت بحران به حدی بود که قیمت نفت آمریکا برای مدت کوتاهی به زیر صفر رسید. اگرچه این اتفاق تحت تأثیر عوامل فنی و شرایط خاص بازار قراردادهای نفتی رخ داد، اما تصویری روشن از فشار بیسابقهای بود که شرکتهای انرژی در آن دوره با آن مواجه شدند.
شرکتها برای حفظ فعالیتهای خود ناچار شدند از منابع مالی موجود استفاده کنند و در برخی موارد میزان بدهی را افزایش دهند. نسبت بدهی به حقوق صاحبان سهام دوون انرژی در سال ۲۰۲۰ تقریباً دو برابر شد. این نسبت در دایموندبک انرژی نیز نزدیک به ۸۰ درصد افزایش یافت و در اوایل سال ۲۰۲۱ به اوج رسید.
حتی شرکتهای بزرگی مانند اکسونموبیل و شورون نیز از این بحران مصون نماندند و نسبت بدهی به حقوق صاحبان سهام آنها در سال ۲۰۲۰ حدود ۷۰ درصد افزایش پیدا کرد اما چرخه بازار نفت تغییر کرده است.
قیمتهای بالاتر نفت در سالهای اخیر درآمد و جریان نقدی تولیدکنندگان را افزایش داده و شرکتها از این فرصت برای کاهش بدهی استفاده کردهاند. اکنون نسبت بدهی به حقوق صاحبان سهام بسیاری از تولیدکنندگان در پایینترین سطوح چند سال اخیر قرار دارد.
اکسونموبیل و شورون؛ آمادگی برای چرخه بعدی
اکسونموبیل و شورون به دلیل اندازه، تنوع فعالیت و قدرت مالی خود معمولاً رویکردی بلندمدتتر نسبت به نوسانات بازار نفت دارند. ترازنامه قویتر احتمالاً باعث نمیشود این دو شرکت استراتژی اصلی خود را به شکل ناگهانی تغییر دهند. آنها میدانند که قیمت نفت همواره در یک مسیر صعودی حرکت نمیکند و دورههای قیمت پایین در نهایت بازمیگردند.
به همین دلیل، بخشی از منابع نقدی میتواند صرف سرمایهگذاریهای جدید یا بازخرید سهام شود، اما حفظ ظرفیت مالی برای دوره رکود نیز همچنان اهمیت خواهد داشت. این مسئله برای سهامدارانی که به درآمدهای پایدار توجه دارند نیز اهمیت دارد. اکسونموبیل سابقه افزایش سالانه سود نقدی به مدت ۴۳ سال را دارد و این سابقه برای شورون به ۳۸ سال میرسد.
البته بالا بودن قیمت نفت الزاماً به معنای افزایش دائمی سود نقدی نیست. شرکتهای بزرگ انرژی معمولاً تلاش میکنند در دورههای رونق، بخشی از منابع مالی خود را حفظ کنند تا هنگام کاهش قیمت نفت مجبور به کاهش شدید سرمایهگذاری یا پرداخت سود نشوند.
دوون و دایموندبک؛ انعطاف بیشتر در برابر قیمت نفت
شرکتهایی مانند دوون انرژی و دایموندبک انرژی شرایط متفاوتی دارند. این دو شرکت تولیدکنندگان تخصصیتر نفت و گاز آمریکا هستند و نسبت به شرکتهایی مانند اکسونموبیل و شورون وابستگی بیشتری به شرایط بازار تولید نفت دارند.
کاهش بدهی و افزایش جریان نقدی به این شرکتها امکان میدهد گزینههای بیشتری برای تخصیص سرمایه در اختیار داشته باشند. یکی از این گزینهها افزایش تولید است. اگر قیمت نفت در سطوح بالا باقی بماند، شرکتهای تولیدکننده ممکن است بخشی از منابع نقدی خود را برای توسعه فعالیتهای تولیدی به کار بگیرند تا از شرایط مطلوب بازار استفاده کنند.
خرید شرکتهای دیگر نیز میتواند یکی از گزینههای پیشرو باشد. شرکتهایی که ترازنامه قدرتمندی دارند، در دورههای رونق معمولاً قدرت بیشتری برای انجام معاملات و گسترش داراییهای خود خواهند داشت.
با این حال، سابقه این شرکتها نشان میدهد که بازگرداندن بخشی از نقدینگی به سهامداران نیز میتواند در دورههای قیمت بالای نفت اهمیت پیدا کند. پرداخت سودهای ویژه و بازخرید سهام از جمله ابزارهایی هستند که میتوانند برای انتقال بخشی از جریان نقدی مازاد به سهامداران مورد استفاده قرار گیرند.
“
«نکته کلیدی این گزارش، به نظر من، نه قیمت بالای نفت بلکه تغییر کیفیت جریان نقدی شرکتهای نفتی است. در صنعت چرخهای مانند انرژی، درآمد بالا زمانی ارزش استراتژیک پیدا میکند که به کاهش اهرم مالی و افزایش انعطافپذیری تبدیل شود؛ زیرا شرکت در این حالت هم از رونق فعلی بهره میبرد و هم برای دوره رکود بعدی آسیبپذیری کمتری دارد. از این منظر، ترازنامههای امروز میتوانند برای شرکتهای نفتی نوعی مزیت رقابتی ایجاد کنند، اما اینکه این مزیت در نهایت به بازده بیشتر سهامداران منجر شود، به تصمیمات تخصیص سرمایه و مسیر قیمت نفت در سالهای آینده بستگی خواهد داشت. بنابراین در ارزیابی شرکتهای انرژی، صرفاً میزان تولید یا سود جاری کافی نیست و توانایی تبدیل درآمد چرخهای به استحکام مالی پایدار باید یکی از شاخصهای اصلی تحلیل باشد.»
بابک شیری
ترازنامه قوی به معنای افزایش فوری سود سهام نیست
یکی از نکات مهم برای تحلیل شرکتهای نفتی این است که افزایش نقدینگی را نباید بلافاصله معادل افزایش سود نقدی دانست. شرکتها معمولاً در دورههای رونق ابتدا تلاش میکنند بدهی را کاهش دهند و ساختار مالی خود را تقویت کنند. پس از آن، بسته به شرایط بازار، بخشی از منابع ممکن است به سرمایهگذاری، خرید دارایی، بازخرید سهام یا پرداخت سود اختصاص پیدا کند.
از سوی دیگر، مدیران شرکتهای انرژی میدانند که قیمت نفت میتواند در مدت کوتاهی تغییر کند. بنابراین تصمیمگیری بر اساس این فرض که قیمتهای فعلی برای همیشه ادامه خواهند داشت، میتواند ریسک مالی قابل توجهی ایجاد کند. به همین دلیل، یکی از مهمترین مزایای ترازنامههای قدرتمند این نیست که شرکتها الزاماً پول بیشتری خرج کنند؛ بلکه این است که در صورت بازگشت رکود نفتی، قدرت مانور بیشتری داشته باشند.
۲۰۲۷؛ سال بهرهبرداری از قدرت مالی؟
ورود شرکتهای نفتی به سال ۲۰۲۷ با ترازنامههای قویتر میتواند زمینه را برای تغییر در سیاست تخصیص سرمایه آنها فراهم کند. اگر قیمت نفت در سطوح بالا باقی بماند، احتمال افزایش سرمایهگذاری، خرید شرکتها، بازخرید سهام و پرداخت سودهای ویژه وجود دارد. اما اگر قیمت نفت کاهش پیدا کند، همین نقدینگی میتواند نقش حفاظتی خود را ایفا کند و به شرکتها اجازه دهد بدون افزایش شدید بدهی از دوره رکود عبور کنند.
در واقع، قدرت مالی امروز شرکتهای نفتی بیش از آنکه صرفاً ابزاری برای استفاده از قیمتهای بالای نفت باشد، نوعی بیمه در برابر چرخه بعدی بازار محسوب میشود. همین موضوع تفاوت مهمی با سال ۲۰۲۰ ایجاد کرده است. در آن زمان بسیاری از شرکتها برای عبور از بحران مجبور به افزایش بدهی شدند؛ اما در شرایط فعلی، بخش قابل توجهی از صنعت با ساختار مالی مقاومتری وارد دوره بعدی چرخه نفت خواهد شد.
جمعبندی
صنعت نفت بار دیگر نشان داده است که قدرت مالی در این بازار تا حد زیادی به نحوه مدیریت دورههای رونق وابسته است. شرکتهایی مانند اکسونموبیل، شورون، دوون انرژی و دایموندبک انرژی اکنون نسبت به سالهای بحرانی گذشته بدهی کمتری دارند و از جریان نقدی قدرتمندتری برخوردارند.
این وضعیت میتواند در سال ۲۰۲۷ گزینههای بیشتری را در اختیار مدیران شرکتها قرار دهد؛ از افزایش سرمایهگذاری و تولید گرفته تا خرید شرکتهای دیگر، بازخرید سهام و پرداخت سودهای ویژه.
با این حال، مهمترین مزیت ترازنامههای قوی احتمالاً در زمان رونق ظاهر نمیشود، بلکه زمانی مشخص خواهد شد که چرخه نفت دوباره تغییر کند. اگر قیمتها کاهش یابند، شرکتهایی که بدهی کمتری دارند، میتوانند سرمایهگذاری و پرداخت سود خود را با فشار کمتری ادامه دهند و بدون اتکا به استقراض سنگین از دوره نزولی عبور کنند.
بنابراین، ورود صنعت نفت به سال ۲۰۲۷ با ترازنامههای قدرتمند را باید نه صرفاً نشانهای از امکان توزیع پول بیشتر میان سهامداران، بلکه نشانهای از افزایش مقاومت مالی شرکتها در برابر چرخههای بعدی بازار نفت دانست.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.