


تقویم مهم بازارهای سهام آمریکا و جهان: ۲ تا ۶ آذر ۱۴۰۵
 بابک شیری علیا
زمان مطالعه: ۲۱ دقیقه
با این حال، آنچه هفته گذشته رخ داد را نمیتوان صرفاً به اصلاح قیمت سهام فناوری یا واکنش کوتاهمدت سرمایهگذاران به گزارش مالی یک شرکت محدود کرد. بازار در حال بازنگری در چند فرض مهم است: آیا هزینههای سنگین توسعه زیرساخت هوش مصنوعی در نهایت به جریان نقدی و سودآوری متناسب تبدیل میشود؟ آیا تورم آمریکا دوباره به اندازهای افزایش یافته که فدرال رزرو را به افزایش نرخ بهره وادار کند؟ و آیا رشد اقتصادی جهانی توان تحمل همزمان هزینه تأمین مالی بالاتر و کاهش تمایل سرمایهگذاران به پذیرش ریسک را دارد؟
در هفته منتهی به ۲۰ نوامبر، بازارهای سهام در مناطق مختلف جهان با افت گسترده مواجه شدند؛ بهطوریکه نزدک با کاهش ۵٫۲۸ درصدی و شاخص کاسپی با افت ۵٫۲۱ درصدی از بیشترین زیانها برخوردار بودند. در اروپا نیز دکس آلمان و یورواستاکس ۵۰ کاهش قابلتوجهی را ثبت کردند. این همزمانی افت شاخصها نشاندهنده افزایش فشار فروش و تضعیف فضای ریسکپذیری در بازارهای جهانی است. اکنون توجه بازارها به دادههای شاخص قیمت مخارج مصرف شخصی آمریکا، نشست بعدی فدرال رزرو، شاخصهای مدیران خرید و گزارش مالی شرکتهای بزرگ فناوری و خردهفروشی معطوف شده است.
- سهام آمریکا پس از افت سنگین شرکتهای فناوری و افزایش نگرانی درباره نرخ بهره، وارد مرحلهای از نوسان و بازنگری انتظارات شده است.
- بازار اروپا از ضعف فناوری، نگرانیهای رشد اقتصادی و افزایش هزینه تأمین مالی تأثیر پذیرفته است.
- بازارهای آسیا با فشار فروش سهام نیمهرساناها و نگرانی از نقدینگی جهانی مواجهاند؛ دادههای سود صنعتی چین اهمیت ویژهای دارد.
- انتشار شاخص تورم مخارج مصرف شخصی آمریکا و گزارشهای مالی شرکتها میتواند جهت معاملات هفته پیشرو را تعیین کند.
فهرست مهمترین رویدادهای اقتصادی و سهامی هفته
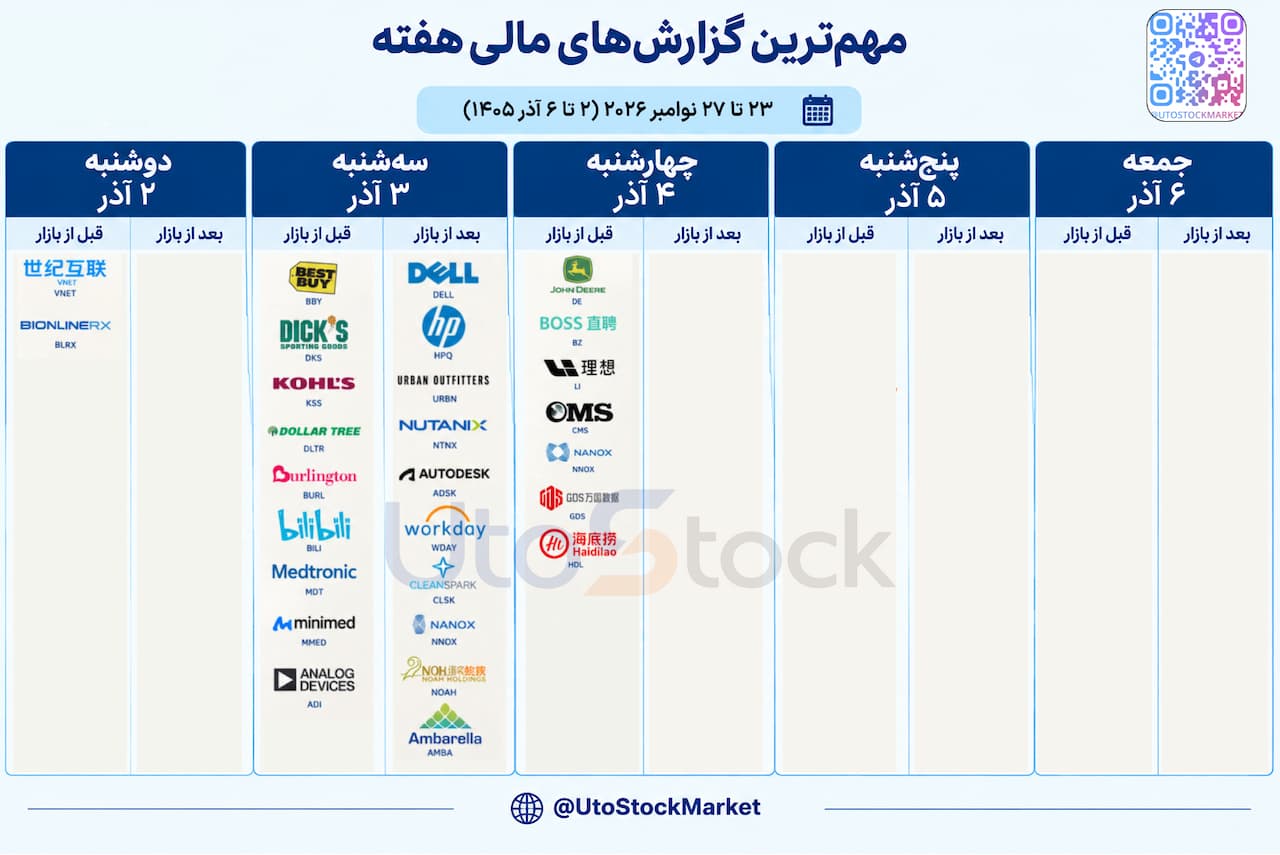
دوشنبه ۲۳ نوامبر ۲۰۲۶ | تقویم گزارش درآمد شرکتها
سهشنبه ۲۴ نوامبر ۲۰۲۶ | تقویم گزارش درآمد شرکتها
چهارشنبه ۲۵ نوامبر ۲۰۲۶ | تقویم گزارش درآمد شرکتها
سهام آمریکا؛ عقبنشینی از سهام هوش مصنوعی و بازگشت نگرانیهای پولی
دوشنبه ۲۳ نوامبر ۲۰۲۶ | تقویم گزارش درآمد شرکتها
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Hewlett Packard Enterprise | HPE | 40.91 دلار | 54.31 میلیارد دلار | 14.35 میلیارد دلار | 1.27 دلار |
| Lonza Group AG ADR | LZAGY | 77.10 دلار | 54.14 میلیارد دلار | — | — |
| Agilent Technologies | A | 170.38 دلار | 48.04 میلیارد دلار | 1.99 میلیارد دلار | 1.73 دلار |
| Techtronic Industries ADR | TTNDY | 82.60 دلار | 30.57 میلیارد دلار | — | — |
| Aviva ADR | AVVIY | 19.33 دلار | 28.82 میلیارد دلار | — | — |
| Zoom Communications | ZM | 81.26 دلار | 23.71 میلیارد دلار | 1.28 میلیارد دلار | 1.49 دلار |
| NN ADR | NNGRY | 41.98 دلار | 21.96 میلیارد دلار | — | — |
سهشنبه ۲۴ نوامبر ۲۰۲۶ | تقویم گزارش درآمد شرکتها
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Dell Technologies | DELL | 278.02 دلار | 176.77 میلیارد دلار | 49.24 میلیارد دلار | 6.56 دلار |
| Analog Devices | ADI | 345.92 دلار | 167.62 میلیارد دلار | 4.32 میلیارد دلار | 3.89 دلار |
| Medtronic | MDT | 99.94 دلار | 122.34 میلیارد دلار | 9.48 میلیارد دلار | 1.33 دلار |
| Xiaomi ADR | XIACY | 17.01 دلار | 90.71 میلیارد دلار | 15.91 میلیارد دلار | 0.1457 دلار |
| Compass Group ADR | CMPGY | 33.57 دلار | 57.05 میلیارد دلار | — | — |
| Alimentation Couche-Tard | ANCTF | 57.20 دلار | 52.30 میلیارد دلار | 21.06 میلیارد دلار | 0.8095 دلار |
| Autodesk | ADSK | 244.48 دلار | 51.10 میلیارد دلار | 2.13 میلیارد دلار | 3.07 دلار |
| Workday | WDAY | 174.52 دلار | 42.06 میلیارد دلار | 2.69 میلیارد دلار | 2.75 دلار |
| Dollar Tree | DLTR | 137.96 دلار | 25.89 میلیارد دلار | 5.04 میلیارد دلار | 0.912 دلار |
| HP Inc. | HPQ | 27.96 دلار | 25.21 میلیارد دلار | 15.43 میلیارد دلار | 0.752 دلار |
| Best Buy | BBY | 97.95 دلار | 20.54 میلیارد دلار | 9.88 میلیارد دلار | 1.49 دلار |
چهارشنبه ۲۵ نوامبر ۲۰۲۶ | تقویم گزارش درآمد شرکتها
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Deere & Company | DE | 609.25 دلار | 164.27 میلیارد دلار | 10.40 میلیارد دلار | 4.03 دلار |
| Prosus ADR | PROSY | 6.57 دلار | 67.21 میلیارد دلار | — | — |
| Prosus | PROSF | 33.75 دلار | 67.21 میلیارد دلار | — | — |
| Naspers ADR | NPSNY | 7.16 دلار | 26.61 میلیارد دلار | — | — |
✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید.
سهام آمریکا؛ عقبنشینی از سهام هوش مصنوعی و بازگشت نگرانیهای پولی
هفتهای سنگین برای والاستریت
در معاملات، شاخص اساندپی ۵۰۰ با افت ۳٫۷۰ درصدی به ۶٬۹۱۰٫۳۹ واحد رسید. داوجونز نیز ۱٫۹۳ درصد کاهش یافت و در سطح ۴۸٬۱۴۷٫۳۳ واحد قرار گرفت. نزدک با افت سنگینتر ۵٫۲۸ درصدی به ۲۲٬۶۱۷٫۷۳ واحد رسید و بیشترین کاهش را در میان سه شاخص اصلی آمریکا ثبت کرد. این ارقام نشان میدهد که کاهش قیمتها محدود به چند شرکت خاص نبوده و بخش بزرگی از بازار را درگیر کرده است.
نکته مهمتر، گستردگی فروش و ورود داوجونز و اساندپی ۵۰۰ به محدوده اصلاح بازار است. نزدک مرکب نیز بخش عمده رشد ثبتشده در سال ۲۰۲۶ را از دست داده است.
در روز پنجشنبه ۱۹ نوامبر، بیش از ۹۰ درصد نمادهای عضو اساندپی ۵۰۰ با کاهش قیمت مواجه شدند. این موضوع اهمیت زیادی دارد؛ زیرا نشان میدهد سرمایهگذاران تنها در حال خروج از چند سهم گرانقیمت هوش مصنوعی نبودند، بلکه میزان مواجهه خود با ریسک بازار را بهصورت گسترده کاهش میدادند. در چنین شرایطی، حتی شرکتهایی که از نظر عملیاتی وضعیت باثباتتری دارند نیز ممکن است بهدلیل فروش سبدی و نیاز سرمایهگذاران به نقدینگی تحت فشار قرار گیرند.
هوش مصنوعی؛ از روایت رشد به مطالبه بازدهی واقعی
مهمترین محرک افت بازار آمریکا، افزایش تردیدها درباره ارزشگذاری شرکتهای مرتبط با هوش مصنوعی بود. گزارش مالی انویدیا در ۱۷ نوامبر نتوانست انتظارات بالای بازار را به شکل پایدار تقویت کند. همزمان، فشار فروش در سهام شرکتهای نیمهرسانا افزایش یافت و در معاملات جمعه، انویدیا حدود ۱۲ درصد افت کرد. سهام مایکرون، ایامدی و برادکام نیز کاهشهای دورقمی را تجربه کردند.
موضوع اصلی این نیست که تقاضا برای پردازندهها و زیرساخت هوش مصنوعی ناگهان از بین رفته باشد. مسئله این است که بازار میخواهد بداند سرمایهگذاری چندصد میلیارد دلاری شرکتهای فناوری، مراکز داده و توسعهدهندگان مدلهای هوش مصنوعی چه زمانی و با چه حاشیه سودی به درآمد پایدار تبدیل خواهد شد. تا زمانی که پاسخ روشنی برای این پرسش وجود نداشته باشد، رشد درآمد شرکتهای فعال در این حوزه بهتنهایی برای توجیه هر سطحی از ارزشگذاری کافی نخواهد بود.
عرضه سهام یک توسعهدهنده بزرگ هوش مصنوعی که بنا بر گزارشهای ارائهشده حدود ۸۱ میلیارد دلار منابع جذب کرده، به نگرانیهای مربوط به تأمین مالی این صنعت افزوده است. چنین رویدادی از یک طرف نشاندهنده ظرفیت بالای جذب سرمایه در اقتصاد هوش مصنوعی است، اما از طرف دیگر پرسشهایی درباره رقابت برای جذب نقدینگی، هزینه سرمایه و بازده اقتصادی پروژهها ایجاد میکند. سرمایهگذاران اکنون بیش از گذشته به تفاوت میان شرکتهایی توجه دارند که از فروش محصولات هوش مصنوعی درآمد واقعی کسب میکنند و شرکتهایی که بخش عمده ارزشگذاری آنها بر مبنای انتظارات آینده شکل گرفته است.
در همین چارچوب، نگرانی درباره بدهیهای مرتبط با توسعه هوش مصنوعی نیز اهمیت یافته است. صورتجلسه فدرال رزرو نشان میدهد تقریباً همه شرکتکنندگان درباره برخی ریسکهای مالی این حوزه، از جمله ساختارهای تأمین مالی غیرشفاف و ارتباطات مالی دورانی، بحث کردهاند. هنگامی که توسعه زیرساختهای هوش مصنوعی به بدهی، تأمین مالی خارجی و انتظارات رشد بلندمدت وابسته باشد، افزایش نرخ بهره میتواند هزینه اجرای پروژهها را بالا ببرد و دوره بازگشت سرمایه را طولانیتر کند.
فدرال رزرو؛ بازگشت احتمال افزایش نرخ بهره
عامل دوم فشار بر بازار آمریکا، تغییر انتظارات درباره سیاست پولی است. صورتجلسه منتشرشده در ۱۸ نوامبر نشان داد تقریباً همه اعضای فدرال رزرو احتمال افزایش بیشتر نرخ بهره را مورد توجه قرار دادهاند. نرخ هدف در محدوده ۳٫۷۵ تا ۴ درصد قرار دارد و برخی مقامهای پولی معتقدند در صورت تداوم فشارهای تورمی، افزایش نرخ بهره در نشست دسامبر ضروری خواهد بود.
اظهارنظرهای مقامهای فدرال رزرو نیز به این نگرانیها دامن زده است. کریستوفر والر احتمال افزایش ۵۰ واحد پایهای نرخ بهره در دسامبر را مطرح کرده و لیزا کوک درباره خطر تأخیر در واکنش به تورم هشدار داده است. در عین حال، صورتجلسه نشان میدهد رأیگیری برای حفظ نرخ بهره با اختلاف ۱۰ به ۲ انجام شده و دو عضو افزایش ۲۵ واحد پایهای را ترجیح دادهاند. بر اساس دادههای ارائهشده، بازار احتمال افزایش ۲۵ واحد پایهای در نشست ۹ دسامبر را نزدیک به ۹۷ درصد قیمتگذاری کرده است.
انتشار شاخص قیمت مصرفکننده اکتبر نیز انتظارات را پیچیدهتر کرد. این شاخص ۰٫۴ درصد افزایش یافت و شاخص هسته ۰٫۳ درصد رشد کرد؛ هر دو رقم بالاتر از انتظارات گزارششده بودند. تورم هسته مخارج مصرف شخصی در سپتامبر نیز به ۳٫۱ درصد رسیده بود. بنابراین، گزارش اکتبر این شاخص در روز چهارشنبه ۲۵ نوامبر برای بازار اهمیت ویژهای دارد؛ زیرا آخرین داده مهم تورمی پیش از نشست دسامبر فدرال رزرو محسوب میشود.
دادههای اقتصادی و گزارشهای شرکتی؛ آزمون بعدی سرمایهگذاران
انتظار میرود شاخص هسته مخارج مصرف شخصی در اکتبر حدود ۰٫۳ درصد نسبت به ماه قبل افزایش یابد. برآوردهای سالانه در گزارشهای ارائهشده یکسان نیستند و برخی منابع عددی نزدیک به ۳٫۲ درصد را مطرح کردهاند. در نتیجه، واکنش بازار تنها به رقم نهایی محدود نخواهد بود؛ بلکه فاصله آن با انتظارات و جزئیات مربوط به خدمات، کالاها و درآمد خانوار نیز اهمیت خواهد داشت.
اگر تورم هسته بالاتر از انتظار باشد، احتمال افزایش بیشتر نرخ بهره تقویت میشود. چنین وضعیتی میتواند بازده اوراق خزانهداری و ارزش دلار را بالا نگه دارد و فشار بیشتری بر شرکتهای رشدی وارد کند. در مقابل، کاهش فشار تورمی میتواند احتمال تشدید سیاست پولی را محدود کند و زمینه بازگشت بخشی از تقاضا به سهام را فراهم سازد. البته یک گزارش مطلوب بهتنهایی برای پایاندادن به نگرانیهای مربوط به سودآوری هوش مصنوعی کافی نیست.
در کنار داده تورمی، شاخصهای مقدماتی مدیران خرید آمریکا در روز دوشنبه، اعتماد مصرفکننده در روز سهشنبه و سفارشهای کالاهای بادوام، درخواست بیمه بیکاری و برآورد دوم تولید ناخالص داخلی سهماهه سوم در روز چهارشنبه منتشر میشوند. این دادهها تصویری از وضعیت تقاضا، فعالیت صنعتی و تابآوری اقتصاد آمریکا ارائه میکنند.
گزارشهای مالی شرکتها نیز اهمیت دارند. دل تکنولوژیز، اچپی، اچپیاینترپرایز، اتودسک، ورکدی و چند شرکت دیگر در کانون توجه قرار میگیرند. پیشبینی تحلیلگران برای درآمد سهماهه سوم دل حدود ۴۹٫۲ تا ۴۹٫۳ میلیارد دلار و سود تعدیلشده هر سهم نزدیک به ۶٫۶ دلار است. رشد تقاضا برای سرورهای مراکز داده میتواند از درآمد این شرکت حمایت کند، اما کاهش حاشیه سود ناخالص از حدود ۲۱٫۱ به ۱۹٫۲ درصد نشان میدهد افزایش فروش لزوماً به معنای بهبود متناسب سودآوری نیست.
گزارشهای اچپیاینترپرایز و شرکتهای سازنده تراشه نیز برای سنجش تقاضای زیرساختی اهمیت دارند. در بخش مصرفکننده، نتایج دلاریتری، بستبای، دلار تری و ابرکرامبی اند فچ میتواند اطلاعات تازهای درباره قدرت خرید خانوار و رفتار مصرفکنندگان ارائه کند. همچنین گزارشهای دییر و شرکتهای صنعتی میتواند تصویری از سرمایهگذاری بنگاهها و وضعیت تقاضای تجهیزات ارائه دهد.
نوسان، اوراق قرضه و دلار؛ پیامدهای گستردهتر فروش
افزایش شاخص نوسان بازار آمریکا به بالای محدوده ۳۰ در جریان معاملات جمعه، نشاندهنده رشد تقاضا برای پوشش ریسک بود. دادههای ساکسو از افزایش شاخص نوسان به ۲۸٫۴۴ و قرارگرفتن ساختار قراردادهای آتی در وضعیت وارونگی حکایت دارد؛ وضعیتی که در آن هزینه پوشش ریسک کوتاهمدت از دورههای بعدی بیشتر است. چنین شرایطی معمولاً نشاندهنده نگرانی شدید درباره نوسان نزدیکمدت است، نه لزوماً پیشبینی قطعی یک بحران طولانی.
در بازار اوراق قرضه، با وجود نگرانی از تورم و افزایش نرخ بهره، تقاضا برای اوراق خزانهداری بهعنوان دارایی نقدشونده و کمریسک افزایش یافت. بر اساس گزارش ساکسو، بازده اوراق دهساله آمریکا تا حدود ۵ درصد کاهش پیدا کرد و بازده اوراق دوساله و سیساله نیز پایین آمد. در گزارشهای دیگر، بازده دهساله پیش از انتشار صورتجلسه نزدیک به ۵٫۰۷ درصد اعلام شده بود. تفاوت زمان ثبت این دادهها اهمیت دارد؛ اما پیام کلی آن است که نگرانی درباره وضعیت سهام و تقاضا برای داراییهای امن، در کوتاهمدت با انتظارات افزایش نرخ بهره رقابت میکند.
چشمانداز آمریکا در هفته پیشرو
هفته معاملاتی آمریکا بهدلیل تعطیلات روز شکرگزاری کوتاهتر خواهد بود. انتشار دادههای تورمی در چهارشنبه مهمترین رویداد هفته است و بازار در روز پنجشنبه تعطیل خواهد بود. معاملات جمعه نیز زودتر از زمان معمول پایان مییابد. کاهش تعداد روزهای معاملاتی میتواند نقدشوندگی را محدود کند و واکنش قیمتها به دادههای اقتصادی یا اخبار شرکتها را تشدید کند.
سناریوی اصلی برای بازار آمریکا همچنان احتیاط است. اگر تورم بالاتر از انتظار باشد، احتمال افزایش نرخ بهره تقویت خواهد شد و سهام فناوری، بهویژه شرکتهایی با ارزشگذاری مبتنی بر رشد بلندمدت، در معرض فشار بیشتری قرار میگیرند. اگر دادهها ملایمتر باشند، امکان شکلگیری بازگشت کوتاهمدت وجود دارد؛ اما برای تغییر پایدار فضای بازار، علاوه بر کاهش نگرانیهای پولی، باید نشانههایی از ثبات سودآوری و تقاضای واقعی در صنعت هوش مصنوعی مشاهده شود.
سهام اروپا؛ انتقال فشار فناوری به اقتصادهای صنعتی
افت دکس و ضعف گسترده بازار
بازارهای سهام اروپا نیز عمدتاً در محدوده منفی معامله شدند. شاخص دکس آلمان ۲٫۶۰ درصد، یورواستاکس ۵۰ حدود ۲٫۸۱ درصد و یورونکست ۱۰۰ معادل ۲٫۶۲ درصد افت کردند. شاخص کک ۴۰ فرانسه نیز با کاهش ۱٫۸۹ درصدی به ۷٬۹۲۷٫۷۵ واحد رسید. در مقابل، فوتسی ۱۰۰ بریتانیا افت محدودتر ۱٫۰۲ درصدی را تجربه کرد. پایینترین سطح پایانی آن از ۲۳ اکتبر. افت بازار تنها به شرکتهای فناوری محدود نبود و بخشهایی مانند کالاهای مصرفی ضروری و بهداشت نیز با کاهش قیمت مواجه شدند.
اهمیت افت بازار اروپا از آن جهت است که ساختار اقتصادی این منطقه با آمریکا تفاوت دارد. شرکتهای صنعتی، خودروسازان، صادرکنندگان و بنگاههای وابسته به تجارت جهانی سهم مهمی در شاخصهای اروپایی دارند. بنابراین، افزایش هزینه تأمین مالی و کاهش تقاضای جهانی میتواند همزمان از مسیرهای مختلف بر سودآوری این شرکتها اثر بگذارد.
صنعت نیمهرسانا و نگرانی درباره تقاضای جهانی
افت سهام شرکتهای مرتبط با زنجیره نیمهرساناها به بازار اروپا نیز سرایت کرد. سهام شرکتهایی مانند ایاسامال، استیمایکروالکترونیکس و اینفینیون در فضای احتیاطی بازار با فشار مواجه شدند؛ هرچند برخی نمادها در مقاطع کوتاه توانستند برخلاف روند عمومی حرکت کنند. نگرانی اصلی این است که اگر شرکتهای بزرگ فناوری برنامههای سرمایهگذاری خود را تعدیل کنند، تقاضا برای تجهیزات تولید تراشه و زیرساختهای مرتبط نیز ممکن است تحت تأثیر قرار گیرد.
با این حال، نباید میان افت ارزش سهام فناوری و از بین رفتن تقاضای بلندمدت برای محصولات این صنعت ارتباطی قطعی برقرار کرد. شرکتهای اروپایی فعال در تجهیزات نیمهرسانا همچنان از جایگاه مهمی در زنجیره تأمین جهانی برخوردارند. آنچه در کوتاهمدت تغییر کرده، میزان اطمینان سرمایهگذاران به سرعت رشد سفارشها و بازده سرمایهگذاریهای جدید است.
شاخصهای اقتصادی و سیاست پولی
انتشار شاخصهای مقدماتی مدیران خرید آلمان و منطقه یورو در دوشنبه ۲۳ نوامبر یکی از رویدادهای مهم هفته خواهد بود. این شاخصها میتوانند اطلاعات تازهای درباره وضعیت تولید، سفارشهای جدید، اشتغال و فعالیت خدماتی ارائه کنند. برای اقتصاد آلمان که وابستگی بالایی به صادرات و تولید صنعتی دارد، هر نشانهای از کاهش سفارشها یا ضعف تقاضای خارجی اهمیت ویژهای خواهد داشت.
از سوی دیگر، تغییر انتظارات درباره سیاست پولی آمریکا میتواند بر بازار اروپا اثر بگذارد. افزایش نرخهای بهره در آمریکا، در صورت تقویت دلار و بالا رفتن هزینه تأمین مالی جهانی، شرایط فعالیت شرکتهای اروپایی را نیز دشوارتر میکند. با این حال، مسیر سیاست پولی بانک مرکزی اروپا الزاماً با فدرال رزرو یکسان نیست و باید تورم، رشد اقتصادی و وضعیت بازار کار منطقه یورو بهصورت مستقل بررسی شود.
در بازار سهام اروپا، تحولات بانکی نیز اهمیت دارد. توافق مربوط به کامرتسبانک و یونیکردیت یکی از موضوعات شرکتی مورد توجه هفته است. هرچند این رویداد بهتنهایی قادر به تغییر روند کل بازار نیست، اما میتواند بر انتظارات سرمایهگذاران درباره ساختار بانکداری آلمان و آینده ادغامهای بانکی اثر بگذارد.
چشمانداز اروپا در هفته پیشرو
بازار اروپا در هفته آینده بیش از هر چیز به شاخصهای مدیران خرید و دادههای آمریکا واکنش نشان خواهد داد. اگر شاخصهای فعالیت اقتصادی نشانهای از بهبود ارائه کنند، بخشی از فشار ناشی از نگرانیهای رشد کاهش خواهد یافت. در مقابل، ترکیب دادههای ضعیف اقتصادی و تورم مقاوم در آمریکا میتواند نگرانی درباره رکود همراه با هزینه تأمین مالی بالا را تقویت کند.
از منظر بنیادی، اروپا با دو چالش همزمان روبهرو است: نخست، وابستگی صنایع مهم به تقاضای جهانی و دوم، حساسیت ارزشگذاری شرکتها به شرایط مالی بینالمللی. در چنین فضایی، عملکرد شرکتها باید بر اساس کیفیت جریان نقدی، قدرت قیمتگذاری، سطح بدهی و توانایی حفظ حاشیه سود ارزیابی شود. افت عمومی بازار بهمعنای یکسان بودن چشمانداز تمام شرکتها نیست؛ اما تا زمانی که فضای اقتصاد جهانی باثبات نشود، سرمایهگذاران احتمالاً در انتخاب سهام محتاطتر خواهند بود.
سهام آسیا؛ فشار فروش فناوری و آزمون سیاستهای اقتصادی چین
هنگسنگ و انتقال شوک والاستریت
بازارهای آسیایی با فشار فروش قابلتوجهی مواجه شدند. شاخص نیکی ۲۲۵ ژاپن ۵٫۰۶ درصد و کاسپی کره جنوبی ۵٫۲۱ درصد کاهش یافتند. هنگسنگ هنگکنگ نیز با افت ۳٫۷۹ درصدی به ۲۲٬۴۱۰٫۸۰ واحد رسید. در چین، شاخص شانگهای ۱٫۲۳ درصد و در استرالیا شاخص اساندپی/ایاسایکس ۲۰۰ حدود ۲٫۶۰ درصد افت کردند. این کاهشها نشان میدهد نگرانیهای مربوط به ارزشگذاری شرکتهای فناوری و سیاست پولی آمریکا بهسرعت به بازارهای آسیایی منتقل شده است.
ساختار بازار هنگکنگ بهگونهای است که شرکتهای فناوری و پلتفرمی وزن قابلتوجهی در آن دارند. ازاینرو، کاهش تمایل سرمایهگذاران جهانی به پذیرش ریسک و افت سهام فناوری آمریکا، تأثیر مستقیمی بر تقاضا برای سهام منطقه دارد. علاوه بر این، پیوند نظام ارزی هنگکنگ با دلار آمریکا باعث میشود تغییرات شرایط پولی آمریکا برای هزینه تأمین مالی و فضای سرمایهگذاری این منطقه اهمیت ویژهای داشته باشد.
ژاپن و کره جنوبی؛ فشار بر زنجیره نیمهرسانا
در ژاپن و کره جنوبی، سهام مرتبط با فناوری و نیمهرساناها بخش مهمی از فشار فروش را تحمل کردند. افت بیش از ۶ درصدی سهام سامسونگ الکترونیکس و اسکی هاینیکس در جریان معاملات جمعه نشان داد نگرانیها درباره صنعت تراشه به بازارهای آسیایی نیز منتقل شده است. همچنین سهام سافتبانک با کاهش قابلتوجهی روبهرو شد؛ موضوعی که اهمیت بازنگری سرمایهگذاران در ارزشگذاری شرکتهای سرمایهگذار در حوزه هوش مصنوعی را نشان میدهد.
برای اقتصادهای آسیایی، تقاضای جهانی برای تراشهها تنها یک موضوع بورسی نیست. صادرات تجهیزات الکترونیکی، سرمایهگذاری صنعتی و درآمد شرکتهای بزرگ فناوری به وضعیت چرخه جهانی نیمهرسانا وابسته است. بنابراین، هرگونه تعدیل در هزینهکرد شرکتهای آمریکایی برای مراکز داده و پردازش هوش مصنوعی میتواند بر انتظارات صادراتی ژاپن، کره جنوبی و دیگر اقتصادهای منطقه اثر بگذارد.
چین؛ سود صنعتی، نقدینگی و چالش تقاضا
بازار چین نیز هفتهای منفی را پشت سر گذاشت. تا پایان معاملات پنجشنبه ۱۹ نوامبر، شاخص اماسسیآی چین ۳٫۷۶ درصد، شانگهای کامپوزیت ۱٫۵۶ درصد، شنژن کامپوننت ۳٫۵۲ درصد و شاخص چینکست ۵٫۴۷ درصد کاهش یافتند. سهام بزرگتر در مقایسه با شرکتهای کوچک و متوسط عملکرد مقاومتری داشتند و سهام ارزشی نیز نسبت به سهام رشدی وضعیت بهتری نشان دادند.
مهمترین داده اقتصادی چین در هفته پیشرو، سود شرکتهای صنعتی در ماه اکتبر است که قرار است جمعه ۲۷ نوامبر منتشر شود. برآورد ارائهشده از رشد سالانه حدود ۱۴ درصدی حکایت دارد؛ اندکی کمتر از رشد ۱۴٫۴ درصدی سپتامبر، اما همچنان بالاتر از افزایش ۴٫۲ درصدی ماه اوت. بهبود سود شرکتهای صنعتی در ماههای اخیر از رشد تولید، تعدیل برخی هزینهها و افزایش قیمتها حمایت گرفته است؛ با این حال، این روند در همه صنایع یکسان نبوده است.
در سه فصل نخست سال، رشد سود در بخش تولید فناوریهای پاییندستی، منابع و انرژی و مواد اولیه و قطعات متمرکز بوده است. سود تولیدکنندگان فناوری در این دوره رشد قابلتوجهی داشت، اما نرخ رشد آن در سپتامبر از ۱۳۵ درصد به ۷۴ درصد کاهش یافت. در مقابل، سود بخش منابع و انرژی از افت ۱٫۴ درصدی به رشد ۳۳٫۵ درصدی رسید. بخش کالاهای مصرفی ضروری نیز از انقباض به رشد ۳۸٫۷ درصدی تغییر وضعیت داد. این ارقام نشان میدهد ترکیب رشد سود در اقتصاد چین در حال تغییر است و نمیتوان عملکرد یک صنعت را به کل اقتصاد تعمیم داد.
فعالیت اقتصادی اکتبر نشانههایی از کاهش سرعت داشت. تعطیلات جشنواره نیمه پاییز و اجرای با تأخیر برخی سیاستهای حمایتی بر عرضه و تقاضا تأثیر گذاشتند. تولید صنعتی و فعالیت خدماتی تعدیل شدند و فشار بر بخشهایی مانند خودروسازی و شرکتهای دولتی افزایش یافت. در مقابل، صنایع فناوری پیشرفته همچنان بخشی از حمایت را فراهم کردند. ازاینرو، انتشار سود صنعتی اکتبر میتواند نشان دهد آیا بهبود سودآوری شرکتها در برابر ضعف تقاضای داخلی و فشار هزینهها دوام آورده است یا خیر.
نقدینگی چین و سررسید تسهیلات میانمدت
در کنار سود شرکتها، وضعیت نقدینگی اهمیت زیادی دارد. حدود یک تریلیون یوان، معادل تقریبی ۱۵۰ میلیارد دلار، از تسهیلات یکساله تسهیلات وام میانمدت بانک مرکزی چین در ماه نوامبر سررسید میشود. بازار پول چین در هفتههای گذشته با نقدینگی نسبتاً کافی مواجه بوده و بانک مرکزی از طریق عملیات بازار باز و برداشت بخشی از منابع میانمدت، تلاش کرده است از کاهش بیش از اندازه نرخهای تأمین مالی جلوگیری کند.
میانگین نرخ بازخرید بینبانکی در دو هفته نخست نوامبر حدود ۱٫۳ درصد گزارش شده که پایینتر از میانگین ۱٫۳۹ درصدی ماههای ژوئن تا سپتامبر است. این وضعیت نشان میدهد هزینه تأمین مالی کوتاهمدت همچنان پایین است؛ بااینحال، سررسید منابع میانمدت و نیاز دولت به تأمین مالی میتواند تصمیمهای بعدی بانک مرکزی را مهمتر کند. تمدید بخشی از منابع یا استفاده گستردهتر از ابزارهایی مانند بازخرید معکوس مستقیم میتواند به حفظ نقدینگی و پشتیبانی از اعتباردهی بانکها کمک کند.
در روز چهارشنبه ۲۵ نوامبر، مقیاس و نرخ تسهیلات میانمدت بانک مرکزی چین نیز در کانون توجه قرار میگیرد. بازار بهدنبال نشانههایی از تمایل سیاستگذار برای حمایت از نقدینگی و رشد اقتصادی پیش از پایان سال است. اگر سیاست پولی حمایتی ادامه یابد، میتواند بخشی از فشار بر بازار اوراق قرضه و تأمین مالی شرکتها را کاهش دهد؛ اما اثر آن بر بازار سهام به کیفیت تقاضای داخلی و رشد واقعی سود شرکتها نیز وابسته خواهد بود.
هنگکنگ، تجارت منطقهای و چشمانداز آسیا
در هنگکنگ، انتشار آمار تجارت خارجی اکتبر در پنجشنبه ۲۶ نوامبر اهمیت دارد. این دادهها میتوانند وضعیت تقاضای منطقهای و جریان تجارت را روشنتر کنند. در تایوان نیز آمار اشتغال و برآورد رشد اقتصادی سهماهه سوم در پایان هفته منتشر میشود. این اطلاعات برای ارزیابی وضعیت صنایع صادراتی و زنجیره تأمین فناوری اهمیت دارند.
در مجموع، چشمانداز آسیا به سه عامل وابسته است: مسیر تقاضای جهانی برای محصولات فناوری، سیاستهای حمایتی چین و وضعیت نقدینگی بینالمللی. اگر نگرانیهای مربوط به سرمایهگذاری هوش مصنوعی در آمریکا ادامه یابد، شرکتهای آسیایی فعال در تولید تراشه و تجهیزات الکترونیکی نیز ممکن است با فشار انتظارات مواجه شوند. در مقابل، انتشار دادههای بهتر از سود صنعتی چین و تداوم حمایت نقدینگی میتواند از برخی بازارهای منطقه پشتیبانی کند.
بازارهای مکمل؛ دلار، اوراق قرضه و کامودیتیها
تحولات هفته گذشته تنها به سهام محدود نبود. شاخص دلار آمریکا به محدوده ۱۰۳٫۹ رسید و در بالاترین سطح خود از آوریل ۲۰۲۵ قرار گرفت. افزایش انتظارات مربوط به نرخ بهره و تقاضا برای دارایی نقدشونده، از عوامل حمایتکننده دلار بودند. یورو نیز در برابر دلار تضعیف شد و نرخ برابری یورو به دلار به محدوده ۱٫۰۹۹ رسید. در بازار ارز آسیا، ین ژاپن نزدیک به سطح ۱۶۰ در برابر دلار معامله شد؛ محدودهای که نگرانی درباره مداخله احتمالی مقامهای ژاپنی را افزایش میدهد.
در بازار کالاها، شاخص بازده کل کالایی بلومبرگ با افت ۴٫۴ درصدی در مسیر ثبت پنجمین کاهش هفتگی متوالی قرار گرفت. نقره و پلاتین کاهشهای دورقمی را تجربه کردند و مس با افت ۹٫۵ درصدی به کمترین سطح هشت ماه اخیر رسید. طلا نیز برخلاف انتظار معمول از دارایی امن، در فضای نیاز به نقدینگی و فروش داراییهای قابلمعامله، حدود ۸ درصد افت کرد. این رفتار نشان میدهد در دورههایی که سرمایهگذاران با زیان در بازارهای دیگر مواجه میشوند، حتی فلزات گرانبها نیز ممکن است برای تأمین نقدینگی فروخته شوند.
در بازار انرژی، بخش انرژی حدود ۴ درصد افت هفتگی داشت. نفت برنت در محدوده پایین ۹۰ دلار در هر بشکه نوسان کرد و قیمت گازوئیل لندن نیز حدود ۸ درصد کاهش یافت. کاهش قیمت فرآوردههای میانتقطیر میتواند بخشی از فشار هزینه انرژی را کم کند؛ اما چشمانداز نفت همچنان تحت تأثیر عرضه خاورمیانه، تحولات ژئوپلیتیک و انتظارات رشد جهانی قرار دارد.
این تحولات در مجموع نشان میدهد تقویت دلار و افزایش هزینه تأمین مالی میتواند فشار مضاعفی بر کالاها وارد کند. در عین حال، کاهش قیمت فلزات صنعتی و انرژی ممکن است در میانمدت از هزینه تولید برخی صنایع حمایت کند؛ هرچند اگر افت قیمتها ناشی از کاهش شدید تقاضای جهانی باشد، اثر منفی آن بر درآمد تولیدکنندگان و چشمانداز رشد اقتصادی نیز باید در نظر گرفته شود.
مطالب مرتبط

بازار طلا زیر ذرهبین تحلیلگران؛ آیا حمایت ۳۵۰۰ دلار دوام میآورد؟
در یک نگاه طلا تحت فشار انتظارات انقباضی فدرال رزرو، جهش بازده اوراق و موج فروش سهام فناوری، تا آستانه حمایت ۳۵۰۰ دلار سقوط کرد […]
مشاهده خبر
سقوط سنگین بازارهای سهام جهان در سایه بحران هوش مصنوعی؛ ورود اساندپی ۵۰۰ و داوجونز به محدوده اصلاح
بازارهای مالی جهان در آخرین روز معاملاتی هفته با موجی از فروش گسترده مواجه شدند؛ موجی که این بار نه از انتشار یک گزارش اقتصادی […]
مشاهده خبر
تأمین مالی ۳۲ میلیارد دلاری اسپیسایکس برای خرید تراشههای انویدیا
اسپیسایکس در تازهترین اقدام برای توسعه زیرساختهای هوش مصنوعی، ۳۲ میلیارد دلار اوراق بدهی منتشر کرده است؛ تأمین مالی بزرگی که هزینه آن ارزان نیست. […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.