EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۱۹ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۱۹ دقیقه پیش

زلزله در سهام فناوری آمریکا؛ آیا تب هوش مصنوعی در وال‌استریت فروکش می‌کند؟

در یک نگاه بازار سهام آمریکا تحت فشار فروش قرار گرفته و شاخص‌های نزدک بیشترین افت را تجربه کرده‌اند؛ چرا که سرمایه‌گذاران نسبت به هزینه‌های سنگین توسعه هوش مصنوعی و زمان بازگشت سرمایه‌گذاری‌ها نگران شده‌اند. اینتل: با وجود گزارش درآمدزایی بهتر از انتظارات، چشم‌انداز ضعیف آینده، کاهش تقاضای رایانه‌های شخصی، محدودیت‌های تولید و هزینه‌های بالای سرمایه‌گذاری، سهام این شرکت را با افت حدود ۲۸.۶ درصدی به ۶۶ دلار رسانده است. چشم‌انداز بازار: تقاضای بالای هوش مصنوعی دیگر به‌تنهایی برای توجیه ارزش‌گذاری بالای شرکت‌های فناوری کافی نیست. سرمایه‌گذاران اکنون بیش از گذشته به هزینه سرمایه‌گذاری، جریان نقدی و زمان تحقق سود توجه می‌کنند. تا زمانی که شاخص‌های نزدک سطوح تکنیکال ازدست‌رفته را پس نگیرند، برتری همچنان با فروشندگان خواهد بود. اینتل و آمازون بیشترین فشار را بر بازار سهام آمریکا وارد کردند. بازار سهام آمریکا در معاملات اخیر با افت مواجه شده‌اند و شاخص‌های نزدک بیشترین کاهش را تجربه می‌کنند؛ چرا که سرمایه‌گذاران در حال بازنگری در چشم‌انداز سودآوری شرکت‌ها و هزینه‌های لازم برای تحقق وعده‌های رشد مبتنی بر هوش مصنوعی هستند. این موج فروش نشان‌دهنده تغییر در معیارهای سرمایه‌گذاران برای ارزیابی شرکت‌ها است. رشد قدرتمند در حوزه هوش مصنوعی همچنان اهمیت زیادی دارد، اما بازار بیش از گذشته به هزینه تحقق این رشد، زمان تبدیل سرمایه‌گذاری‌ها به بازده مالی و میزان نقدینگی باقی‌مانده شرکت‌ها توجه می‌کند. آمازون و اینتل هر دو پس از پایان معاملات روز گذشته گزارش‌های درآمدزایی خود را منتشر کردند، اما نتوانستند انتظارات سرمایه‌گذاران را برآورده کنند. اگرچه نگرانی‌ها درباره این دو شرکت متفاوت است، گزارش‌های آن‌ها یک پرسش مشترک را پیش روی خریداران سهام قرار داده است: آیا چشم‌انداز آینده شرکت‌ها، قیمت فعلی سهام آن‌ها را توجیه می‌کند؟ آمازون؛ رشد قدرتمند در کنار هزینه‌های سنگین سرمایه‌گذاری در مورد آمازون، نگرانی اصلی به هزینه‌های سرمایه‌ای و جریان نقدی شرکت مربوط می‌شود. کسب‌وکار خدمات ابری AWS همچنان رشد قدرتمندی دارد، اما ایجاد زیرساخت‌های موردنیاز برای پاسخ‌گویی به این تقاضا، مستلزم سرمایه‌گذاری‌های بسیار سنگین است. این هزینه‌ها بخش قابل‌توجهی از نقدینگی تولیدشده توسط کسب‌وکار را جذب می‌کنند. در همین حال، چشم‌انداز ضعیف‌تر فروش در تعطیلات پایان سال نیز بر ابهامات مربوط به وضعیت مصرف‌کنندگان افزوده است. سرمایه‌گذاران به دنبال مسیر روشن‌تری هستند که نشان دهد چگونه تقاضای فزاینده برای هوش مصنوعی می‌تواند به جریان نقدی پایدار تبدیل شود. رشد اهمیت دارد، اما هزینه دستیابی به آن نیز به همان اندازه مهم است. از منظر تکنیکال، فروشندگان قیمت سهام آمازون را به زیر دو سطح مهم رسانده‌اند: میانگین متحرک ۲۰۰روزه در سطح ۲۴۳.۳۸ دلار و سطح میانی ۵۰ درصدی رشد قیمت از کف ماه فوریه در محدوده ۲۴۱.۶۰ دلار. شکسته‌شدن این سطوح، چشم‌انداز تکنیکال سهم را تضعیف کرده و محدوده ۲۴۱.۶۰ تا ۲۴۳.۳۸ دلار را به یک ناحیه مقاومتی در مسیر صعود تبدیل کرده است. خریداران برای بهبود وضعیت تکنیکال سهم باید قیمت را دوباره به بالای این محدوده برسانند. تا زمانی که چنین اتفاقی رخ نداده، هرگونه بازگشت قیمت همچنان در زیر سطوح کلیدی تکنیکال قرار خواهد گرفت و فروشندگان دست بالاتر را خواهند داشت. اینتل؛ رشد سود فراتر از انتظار، نتوانست نگرانی‌ها درباره روند احیا را برطرف کند در مورد اینتل، نگرانی اصلی به پایداری روند احیای این شرکت مربوط می‌شود. اینتل اگرچه سودی بالاتر از پیش‌بینی تحلیلگران گزارش کرد، اما ارائه چشم‌اندازی ناامیدکننده برای آینده، توجه بازار را دوباره به چالش‌های پیش‌روی شرکت معطوف کرد. ضعف تقاضا برای رایانه‌های شخصی، محدودیت‌های تولید و تداوم سرمایه‌گذاری‌های سنگین، از جمله موانعی هستند که می‌توانند عملکرد این شرکت را در فصل‌های آینده تحت فشار قرار دهند. گزارش درآمدزایی بهتر از انتظار می‌تواند توجه سرمایه‌گذاران را جلب کند، اما این چشم‌انداز آینده شرکت است که تعیین می‌کند آیا خریداران همچنان در بازار باقی خواهند ماند یا خیر. سهام اینتل با فشار فروش شدیدی مواجه شده و حدود ۲۸.۶ درصد کاهش یافته و به ۶۶ دلار رسیده است؛ سطحی که پایین‌ترین قیمت از ماه آوریل محسوب می‌شود. با وجود این افت، قیمت سهام این شرکت همچنان به‌مراتب بالاتر از سطح پایان سال گذشته، یعنی حدود ۳۷.۵۰ دلار، قرار دارد. با این حال، اینتل بخش قابل‌توجهی از رشد خود را که قیمت سهام را در مقطعی از سال جاری به اوج ۱۴۲.۳۵ دلار رسانده بود، از دست داده است. این اتفاق یادآور روشنی است از اینکه وقتی انتظارات مربوط به رشد آینده کاهش پیدا می‌کنند، قیمت سهامی که پیش‌تر در سطوح بالایی قرار گرفته، با چه سرعتی می‌تواند در معرض فشار فروش قرار بگیرد. معاملات مبتنی بر هوش مصنوعی با آزمونی دشوارتر مواجه شده‌اند گزارش‌های مالی آمازون و اینتل در مجموع یکی از فرضیات مهم پشت رشد اخیر سهام شرکت‌های فناوری را زیر سؤال برده‌اند: اینکه تقاضای قدرتمند برای هوش مصنوعی به‌تنهایی برای حمایت از قیمت‌های بالاتر سهام کافی خواهد بود. تقاضا می‌تواند همچنان قوی باقی بماند، اما هزینه‌های لازم برای پاسخ‌گویی به آن ممکن است جریان نقدی و سودآوری شرکت‌ها را تحت فشار قرار دهد. زمانی که انتظارات بازار از قبل در سطوح بالایی قرار دارند، سرمایه‌گذاران تحمل کمتری در برابر ابهام درباره زمان و میزان بازده سرمایه‌گذاری‌های آینده خواهند داشت. نگرانی‌های بنیادی بازار با شکست سطوح تکنیکال نیز تشدید شده‌اند. شاخص‌های نزدک کامپوزیت و نزدک ۱۰۰ روز گذشته به زیر میانگین‌های متحرک ۱۰۰روزه خود سقوط کردند. نزدک کامپوزیت؛ شکست یک حمایت دیگر، احتمال افت بیشتر را افزایش می‌دهد شاخص نزدک کامپوزیت روز گذشته به زیر میانگین متحرک ۱۰۰روزه در محدوده ۲۶۲۵۲ واحد سقوط کرد و معاملات را در سطح ۲۶۱۸۴.۷۲ واحد به پایان رساند. امروز نیز این شاخص با گپ نزولی، به زیر سطح تکنیکال مهم بعدی در محدوده ۲۵۸۳۱.۷۴ واحد رفت. در زمان ثبت داده‌های ابتدایی معاملات، نزدک کامپوزیت در سطح ۲۵۶۱۵.۴۷ واحد قرار داشت که نشان‌دهنده افت ۲.۱۷ درصدی بود. با شکسته‌شدن این حمایت، توجه معامله‌گران به محدوده ۲۵۰۳۵ واحد معطوف شده است؛ جایی که میانگین متحرک صعودی ۲۰۰روزه و سطح اصلاحی ۳۸.۲ درصدی فیبوناچی در نزدیکی یکدیگر قرار گرفته‌اند. ترکیب این دو سطح، محدوده مذکور را به یک معیار مهم برای ارزیابی شدت ادامه فشار فروش تبدیل می‌کند. خریداران ممکن است در این محدوده برای حمایت از قیمت وارد عمل شوند، اما موفقیت آن‌ها به این بستگی دارد که این حمایت حفظ شود یا از دست برود. چه اتفاقی می‌تواند پیش از رسیدن شاخص به این محدوده، شرایط را بهبود دهد؟ نخستین گام، بازگشت شاخص به بالای سطح ۲۵۸۳۱.۷۴ واحد و تثبیت قیمت در بالای آن است. چنین حرکتی می‌تواند اعتبار شکست نزولی امروز را زیر سؤال ببرد. در مرحله بعد، خریداران باید میانگین متحرک ۱۰۰روزه در محدوده ۲۶۲۵۲ واحد را پس بگیرند تا بتوانند کنترل بیشتری بر بازار به دست آورند. تا زمانی که این سطوح دوباره پس گرفته نشوند، برتری تکنیکال همچنان با فروشندگان خواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط ۱۰ درصدی سهام بوئینگ؛ سفارش‌های ۷۴۵ میلیارد دلاری در برابر گلوگاه تولید

شرکت بوئینگ در سه‌ماهه سوم سال ۲۰۲۶ با وجود ثبت رکوردی تازه در ارزش سفارش‌های معوق، با واکنش منفی بازار سهام مواجه شد. افزایش سفارش‌ها تا ۷۴۵ میلیارد دلار، تأیید گواهی هواپیمای ۷۳۷ مکس ۱۰ و کسب یک قرارداد مهم دفاعی، از نشانه‌های مثبت عملکرد شرکت هستند؛ اما تأخیر در افزایش ظرفیت تولید و زیان بیشتر از انتظار، تردیدها درباره سرعت احیای مالی این غول هوافضا را افزایش داده‌اند. افت حدود ۱۰٫۷ درصدی سهام در معاملات ۲۷ اکتبر نشان داد که سرمایه‌گذاران بیش از حجم سفارش‌ها، به توانایی شرکت برای تحویل به‌موقع هواپیماها و تبدیل سفارش‌ها به جریان نقدی توجه دارند. در یک نگاه ارزش سفارش‌های معوق بوئینگ در پایان سپتامبر به رکورد ۷۴۵ میلیارد دلار رسید؛ حدود ۳۰ میلیارد دلار بیشتر از سه‌ماهه قبل. شرکت در سه‌ماهه سوم به‌ازای هر سهم ۰٫۳۴ دلار زیان تعدیل‌شده گزارش کرد، درحالی‌که درآمد ۲۴٫۱۹ میلیارد دلاری آن از پیش‌بینی قبلی فراتر رفت. هدف تولید پایدار ۵۲ فروند هواپیمای خانواده ۷۳۷ در ماه به نیمه دوم سال ۲۰۲۷ موکول شده و تحقق اهداف تحویل همچنان با محدودیت روبه‌رو است. مدیریت برای سال ۲۰۲۶ حدود ۲ میلیارد دلار جریان نقدی آزاد و برای سال ۲۰۲۹ حدود ۱۰ میلیارد دلار هدف‌گذاری کرده است؛ اهدافی که تحقق آن‌ها به رفع گلوگاه‌های تولید وابسته است. رشد سفارش‌ها؛ مزیت بزرگ، اما نه تضمین سودآوری مهم‌ترین نقطه قوت بوئینگ، تقاضای قابل‌توجه برای هواپیماهای تجاری آن است. ارزش سفارش‌های معوق شرکت در پایان سه‌ماهه سوم به ۷۴۵ میلیارد دلار رسید و بیش از ۶۳۰۰ فروند هواپیمای تجاری را دربر گرفت. این حجم سفارش می‌تواند در سال‌های آینده پشتوانه مهمی برای درآمد شرکت باشد؛ به‌ویژه اگر تولید و تحویل هواپیماها با سرعت بیشتری انجام شود. بااین‌حال، سفارش ثبت‌شده با درآمد تحقق‌یافته و وجه نقد دریافتی یکسان نیست. تا زمانی که بوئینگ نتواند هواپیماها را مطابق برنامه تولید و تحویل دهد، بخشی از ظرفیت درآمدزایی آن در قالب سفارش‌های معوق باقی می‌ماند. بنابراین، معیار اصلی ارزیابی این شرکت نه صرفاً افزایش ارزش سفارش‌ها، بلکه توانایی تبدیل آن‌ها به تحویل واقعی، حاشیه سود بهتر و جریان نقدی پایدار است. نتایج مالی؛ درآمد بهتر از انتظار، زیان همچنان پابرجا بوئینگ در سه‌ماهه سوم سال ۲۰۲۶ درآمدی نزدیک به ۲۴٫۱۹ میلیارد دلار گزارش کرد که از پیش‌بینی قبلی بازار، حدود ۲۳٫۸۴ میلیارد دلار، بیشتر بود. بااین‌حال، زیان تعدیل‌شده هر سهم به ۰٫۳۴ دلار رسید و از زیان مورد انتظار تحلیلگران فراتر رفت. این ترکیب نشان می‌دهد افزایش درآمد به‌تنهایی برای رفع نگرانی‌های سرمایه‌گذاران کافی نیست و هزینه‌های تولید، بهره‌وری عملیاتی و مشکلات اجرایی همچنان اهمیت تعیین‌کننده‌ای دارند. واکنش بازار نیز همین مسئله را برجسته کرد. سهام بوئینگ در ۲۷ اکتبر با افت حدود ۱۰٫۷ درصدی به ۱۶۸٫۱۸ دلار رسید. این کاهش شدید نشان می‌دهد بازار نسبت به تأخیر در اجرای برنامه‌های تولید و زمان‌بندی بازگشت شرکت به سودآوری حساس است. گلوگاه تولید؛ مهم‌ترین مانع احیای بوئینگ بوئینگ پیش‌تر هدف تولید پایدار ۴۷ فروند از هواپیماهای خانواده ۷۳۷ مکس در ماه را دنبال می‌کرد؛ اما مدیریت اعلام کرد تثبیت تولید در این سطح بیشتر از انتظار زمان خواهد برد. همچنین، دستیابی به نرخ تولید ۵۲ فروند در ماه اکنون برای نیمه دوم سال ۲۰۲۷ پیش‌بینی شده است. این تأخیر اهمیت زیادی دارد؛ زیرا افزایش تولید در صنعت هواپیماسازی تنها به بالا بردن سرعت خطوط مونتاژ محدود نمی‌شود. هماهنگی تأمین‌کنندگان، کیفیت قطعات، ظرفیت تولید بال‌ها و کنترل دوباره‌کاری‌ها باید هم‌زمان بهبود پیدا کنند. افزایش تولید بدون ثبات عملیاتی می‌تواند هزینه‌ها و خطر بروز مشکلات کیفی را بیشتر کند؛ ازاین‌رو، سرعت رشد تولید باید همراه با حفظ کیفیت ارزیابی شود. ۷۳۷ مکس ۱۰ و قرارداد دفاعی؛ دو محرک بالقوه رشد دریافت تأییدیه سازمان هوانوردی فدرال آمریکا برای هواپیمای ۷۳۷ مکس ۱۰، یکی از تحولات مثبت گزارش‌شده است. این مدل بزرگ‌تر خانواده ۷۳۷ می‌تواند به پاسخ‌گویی به تقاضای شرکت‌های هواپیمایی کمک کند، هرچند بهره‌برداری تجاری و تحویل آن همچنان به آمادگی عملیاتی و اجرای برنامه‌های تولید وابسته است. در بخش دفاعی نیز بوئینگ از انتخاب‌شدن برای قرارداد طراحی و ساخت جنگنده نسل ششم نیروی دریایی آمریکا خبر داده است. این قرارداد می‌تواند موقعیت راهبردی شرکت را تقویت کند؛ بااین‌حال، قراردادهای دفاعی نیز با هزینه‌های توسعه، پیچیدگی فنی و ریسک‌های اجرایی همراه‌اند و نباید ارزش اسمی آن‌ها را معادل سود قطعی دانست. چشم‌انداز جریان نقدی و ریسک ارزش‌گذاری مدیریت بوئینگ انتظار دارد جریان نقدی آزاد شرکت در سال ۲۰۲۶ به حدود ۲ میلیارد دلار برسد، در سال ۲۰۲۷ به حدود ۳ میلیارد دلار افزایش یابد و تا سال ۲۰۲۹ به ۱۰ میلیارد دلار نزدیک شود. بااین‌حال، برآورد قبلی اجماع تحلیلگران برای سال ۲۰۲۹ حدود ۱۲٫۵ میلیارد دلار بود. فاصله این ارقام نشان می‌دهد که حتی با وجود چشم‌انداز بهبود، انتظارات بازار نیز تعدیل شده‌اند. برای سرمایه‌گذاران، نکته اساسی آن است که تحقق جریان نقدی پیش‌بینی‌شده به افزایش تحویل هواپیماها، کنترل هزینه‌ها و کاهش اختلالات تولید وابسته است. از سوی دیگر، افت قیمت سهام به‌تنهایی به معنای ارزندگی نیست؛ ارزیابی جذابیت سهم باید با توجه به ارزش شرکت، بدهی‌ها، سودآوری مورد انتظار و احتمال تحقق اهداف مدیریتی انجام شود.

خواندن کامل خبر
تحلیل اثر متوسط
تحلیل اثر متوسط

به گزارش CNBC، اوراکل همکاری خود با OpenAI را گسترش می‌دهد

اوراکل قابلیت‌های شبکه‌سازی پلتفرم Acceleron را برای هوش مصنوعی توسعه می‌دهد. همچنین، اوپن‌ای‌آی (OpenAI) همکاری خود با اوراکل را گسترش می‌دهد تا امکان استفاده از اپلیکیشن‌ها را در ChatGPT فراهم کند. اوراکل تراشه‌های پردازشی هوش مصنوعی TPU گوگل را به زیرساخت ابری خود، Oracle Cloud، می‌آورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

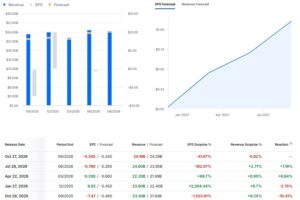
گزارش درآمدزایی سه‌ماهه سوم 2026 شرکت بوئينگ

سود هر سهم (EPS) واقعی............. 0.34 - پیش‌بینی............ 0.2355- درآمدزایی فصلی (REVENUE) واقعی............ 24.19 میلیارد دلار پیش‌بینی........... 24.39 میلیارد دلار  شاخص بورسی وزن تقریبی Boeing Dow Jones (DJIA) حدود 6٪ تا 8٪ S&P 500 S&P 500 حدود 0.3٪ تا 0.5٪ Nasdaq 100 ندارد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

اوپن‌ای‌آی عرضه مدل سریع‌تر و ارزان‌تر GPT-6.1 Terra را آغاز کرد

اوپن‌ای‌آی اعلام کرد عرضه مدل GPT-6.1 Terra آغاز شده است. این نسخه، هوش مصنوعی سریع‌تر و کم‌هزینه‌تری را با قابلیت‌های ارتقایافته در کار با رایانه ارائه می‌دهد. این مدل توانایی درک صفحه‌نمایش، پیمایش در برنامه‌ها و خودکارسازی وظایف روزمره را دارد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

کاهش سرعت رشد درآمد آنتروپیک نشانه افت تقاضا برای هوش مصنوعی نیست

تحلیلگران شرکت دی.ای. دیویدسون، گیل لوریا و ترنر دیشینگر، معتقدند کاهش سرعت رشد درآمد آنتروپیک را نباید نشانه‌ای از افت گسترده‌تر تقاضا برای هوش مصنوعی دانست. به گفته آن‌ها، افزایش رقابت از سوی اوپن‌ای‌آی (OpenAI) و مدل‌های هوش مصنوعی با وزن‌های باز، باعث شده کسب‌وکارها هزینه‌های خود در حوزه هوش مصنوعی را میان گزینه‌های بیشتری توزیع کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اپل: فایلی را که اوپن‌ای‌آی مشخص کرده بود جست‌وجو کرده‌ایم، اما آن را در هیچ‌یک از سامانه‌های اپل نیافته‌ایم

همچنین، سیاست‌های سخت‌گیرانه‌ای داریم تا اطمینان حاصل کنیم کارکنان جدید از اطلاعات محرمانه کارفرمای قبلی خود استفاده نمی‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کارمند سابق اوپن‌ای‌آی که به اپل پیوسته بود، بیش از ۱۰۰ فایل مربوط به محصولات معرفی‌نشده اوپن‌ای‌آی را به حساب‌های شخصی خود منتقل کرده است

بر اساس پرونده اوپن‌ای‌آی (OpenAI) در پرونده حقوقی این شرکت علیه اپل، کارمند سابق اوپن‌ای‌آی پس از پیوستن به اپل، به مدیران ارشد این شرکت درباره محصولی از اوپن‌ای‌آی که هنوز عرضه نشده بود، ارائه‌ای انجام داد. فایل‌های افشاشده حاوی تصاویر دقیق از دستگاهی که هنوز رونمایی نشده، اطلاعات فنی و مهندسی و جزئیات مربوط به تأمین‌کنندگان بوده‌اند. اپل تاکنون تضمین نداده است که اطلاعات محرمانه این شرکت را در اختیار ندارد و از آن‌ها استفاده نکرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوئینگ در برابر لاکهید مارتین؛ کدام سهام هوافضا در سال ۲۰۲۶ ارزش خرید بیشتری دارد؟

در یک نگاه درآمد بوئینگ در سال ۲۰۲۵ با رشد ۳۴.۵ درصدی به حدود ۸۹.۵ میلیارد دلار رسید. لاکهید مارتین در همین سال نزدیک به ۶.۹ میلیارد دلار جریان نقد آزاد ایجاد کرد. بدهی سنگین و چالش‌های تولید، ریسک سرمایه‌گذاری در بوئینگ را افزایش می‌دهند. ارزش‌گذاری پایین‌تر و سود نقدی منظم، از مهم‌ترین مزیت‌های لاکهید مارتین هستند. دو مسیر متفاوت در صنعت هوافضا بوئینگ و لاکهید مارتین از بازیگران مهم صنعت هوافضا و دفاعی آمریکا هستند، اما مدل کسب‌وکار متفاوتی دارند. بوئینگ علاوه بر فعالیت‌های دفاعی، به بازار هواپیماهای تجاری وابسته است و تلاش می‌کند از مشکلات تولید و زنجیره تأمین عبور کند. در مقابل، لاکهید مارتین تمرکز بیشتری بر جنگنده‌ها، سامانه‌های موشکی و تجهیزات دفاعی پیشرفته دارد. این تفاوت، مقایسه سهام این دو شرکت را به انتخابی میان ظرفیت احیای یک کسب‌وکار پرچالش و ثبات نسبی یک پیمانکار دفاعی تبدیل می‌کند. بوئینگ؛ رشد درآمد در سایه بدهی درآمد بوئینگ در سال مالی ۲۰۲۵ به حدود ۸۹.۵ میلیارد دلار رسید؛ رشدی معادل ۳۴.۵ درصد نسبت به سال قبل. شرکت همچنین از زیان خالص حدود ۱۱.۸ میلیارد دلاری در سال ۲۰۲۴ به سود خالص تقریبی ۲.۲ میلیارد دلاری بازگشت. افزایش تحویل هواپیماها یکی از عوامل اصلی این بهبود بود. با این حال، تصویر مالی شرکت همچنان پرریسک است. نسبت بدهی به حقوق صاحبان سهام حدود ۱۰ برابر گزارش شده و جریان نقد آزاد آن نزدیک به منفی ۱.۹ میلیارد دلار بوده است. تأخیر در برنامه‌های تولید و دریافت مجوز هواپیماهای جدید، زیان قراردادهای دفاعی با قیمت ثابت و ادغام شرکت اسپیریت ایرواسیستمز نیز می‌توانند روند احیا را دشوار کنند. در مقابل، افزایش سفارش‌های ثبت‌شده و جایگاه بوئینگ در بازار جهانی هواپیماهای تجاری، ظرفیت رشد بلندمدت آن را حفظ کرده است. با این حال، رشد درآمد به‌تنهایی تضمین‌کننده بهبود پایدار سودآوری و جریان نقد نیست. لاکهید مارتین؛ جریان نقد قوی‌تر درآمد لاکهید مارتین در سال ۲۰۲۵ حدود ۷۵.۱ میلیارد دلار بود که از رشد سالانه ۵.۷ درصدی حکایت دارد. سود خالص شرکت نیز نزدیک به ۵ میلیارد دلار گزارش شد. مهم‌تر از همه، جریان نقد آزاد حدود ۶.۹ میلیارد دلاری و نسبت بدهی به حقوق صاحبان سهام نزدیک به ۳.۲ برابر، تصویری باثبات‌تر از وضعیت مالی این شرکت ارائه می‌کنند. برنامه جنگنده اف‌ـ۳۵ یکی از پایه‌های اصلی درآمد لاکهید مارتین است و حدود ۲۷ درصد از فروش شرکت را تشکیل می‌دهد. برنامه خرید این جنگنده‌ها در دهه‌های آینده می‌تواند تقاضای بلندمدت ایجاد کند؛ هرچند وابستگی به این برنامه، شرکت را در برابر کاهش بودجه دفاعی یا مشکلات فنی آسیب‌پذیر می‌کند. دولت آمریکا نیز حدود ۷۲ درصد از فروش سال ۲۰۲۵ این شرکت را به خود اختصاص داده است. “ «نکته کلیدی در این مقایسه، تفاوت میان رشد درآمد و خلق ارزش اقتصادی است. جهش فروش بوئینگ زمانی برای سهام‌داران اهمیت پایدار پیدا می‌کند که به سودآوری تکرارپذیر و جریان نقد مثبت تبدیل شود؛ در غیر این صورت، رشد درآمد ممکن است صرف جبران هزینه‌ها و فشار بدهی شود. لاکهید مارتین در مقابل، با تولید نقدینگی قوی‌تر و ارزش‌گذاری پایین‌تر، حاشیه اطمینان بیشتری ارائه می‌دهد؛ اما وابستگی به قراردادهای دولتی و برنامه اف‌ـ۳۵ را نباید نادیده گرفت. بنابراین، معیار حرفه‌ای تصمیم‌گیری صرفاً انتخاب شرکت بزرگ‌تر یا سریع‌الرشدتر نیست، بلکه سنجش کیفیت سود، توان تأمین مالی و قیمتی است که سرمایه‌گذار برای جریان نقد آینده می‌پردازد.» بابک شیری مقایسه ارزش‌گذاری سهام شاخص بوئینگ (BA) لاکهید مارتین (LMT) قیمت سهام ۱۸۶٫۴۹ دلار ۵۰۴٫۰۲ دلار تغییر روزانه قیمت ۱٫۵۹٪- (۳٫۰۱- دلار) ۱٫۵۴٪- (۷٫۸۶- دلار) ارزش بازار ۱۴۷ میلیارد دلار ۱۱۶ میلیارد دلار محدوده قیمت در ۵۲ هفته ۱۷۶٫۷۷ تا ۲۵۴٫۳۵ دلار ۴۳۷٫۲۵ تا ۶۹۲ دلار حاشیه سود ناخالص ۴٫۷۱٪ ۱۲٫۶۶٪ نسبت قیمت به سود (P/E) ۸۴٫۹۳ ۱۸٫۵۸ سود هر سهم در ۱۲ ماه گذشته (EPS TTM) ۲٫۲۰ دلار ۲۷٫۱۳ دلار سود نقدی سالانه و بازده اعلام نشده ۱۳٫۸۰ دلار (۲٫۷۴٪) نسبت قیمت به سود آینده (Forward P/E) ۵۲٫۲ برابر ۱۶٫۹ برابر نسبت قیمت به فروش (P/S) ۱٫۶ برابر ۱٫۵ برابر منبع: داده‌های ارائه‌شده از بازار سهام بر اساس برآوردهای تحلیلگران نقل‌شده در مقاله، درآمد بوئینگ در سال ۲۰۲۶ ممکن است به ۹۷.۷ میلیارد دلار برسد، اما سود خالص آن حدود ۸۵ میلیون دلار پیش‌بینی شده است. در مقابل، انتظار می‌رود درآمد لاکهید مارتین به حدود ۸۱ میلیارد دلار و سود خالص آن به بیش از ۷ میلیارد دلار افزایش یابد. این ارقام پیش‌بینی هستند، نه نتایج قطعی. جمع‌بندی بوئینگ از ظرفیت احیای تولید، افزایش تحویل هواپیماها و رشد سفارش‌ها برخوردار است، اما بدهی سنگین و ضعف جریان نقد همچنان موانع مهمی محسوب می‌شوند. لاکهید مارتین با جریان نقد قوی‌تر، سود نقدی و نسبت قیمت به سود پیش‌بینی‌شده پایین‌تر، از نظر مالی موقعیت باثبات‌تری دارد. بر مبنای ارقام مقاله، کفه ارزش‌گذاری به سود لاکهید مارتین سنگینی می‌کند؛ هرچند عملکرد آینده هر دو شرکت به شرایط عملیاتی و بودجه‌های دفاعی وابسته خواهد بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوپن‌ای‌آی یک دستگاه شنود پیشرفته در دفتر خود کشف و کارمند مظنون را اخراج کرد

شرکت اوپن‌ای‌آی اعلام کرد یک دستگاه ضبط صدای پیشرفته را که به‌صورت پنهانی در یکی از دفاتر این مجموعه کار گذاشته شده بود، کشف کرده است. این شرکت با استفاده از مدل‌های هوش مصنوعی خود، کارمند متهم به نصب این ابزار را شناسایی و اخراج کرد. اوپن‌ای‌آی وقوع این حادثه را به اف‌بی‌آی اطلاع داده است. تاکنون هیچ شواهدی مبنی بر دسترسی غیرمجاز یا سرقت وزن مدل‌ها، کدهای منبع و داده‌های مشتریان ثبت نشده است. تحقیقات انجام‌شده نیز در حال حاضر هیچ موردی از خروج اطلاعات را نشان نمی‌دهد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

هشدار اوپن‌ای‌آی: ممکن است موارد دیگری از تخلف عامل‌های هوش مصنوعی هنوز شناسایی نشده باشند

تام داف گوردون، مدیر اجرایی اوپن‌ای‌آی، در جلسه‌ای با قانون‌گذاران بریتانیا هشدار داد که ممکن است موارد دیگری از فعالیت عامل‌های هوش مصنوعی خارج از محدوده‌های تعیین‌شده، بدون شناسایی باقی مانده باشند. این هشدار پس از انتشار گزارش‌هایی درباره نفوذ یک عامل هوش مصنوعی اوپن‌ای‌آی به وب‌سایت یکی از نهادهای دولتی استرالیا و وقوع حادثه‌ای مختل‌کننده مرتبط با پلتفرم هاگینگ‌فیس (Hugging Face) مطرح شده است. داف گوردون در این جلسه گفت: «نمی‌توانم به کمیته اطمینان بدهم که موارد گزارش‌شده، تمام اتفاقات رخ‌داده هستند.» ابعاد کامل حوادث احتمالی مرتبط با امنیت هوش مصنوعی همچنان مشخص نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متا از مدل هوش مصنوعی جدیدی برای رقابت با اوپن‌ای‌آی (OpenAI) و انتروپیک (Anthropic) رونمایی کرد

شرکت متا ($META) مدل هوش مصنوعی جدیدی به نام Muse Wonder عرضه کرده است که به گفته این شرکت، توان رقابت با پیشرفته‌ترین سیستم‌های هوش مصنوعی جهان را دارد. مهم‌ترین تحولات: عملکرد: متا مدعی است Muse Wonder در چندین معیار ارزیابی عملکرد، از مدل‌های رقیب توسعه‌یافته توسط اوپن‌ای‌آی (OpenAI) و انتروپیک (Anthropic) بهتر عمل می‌کند. قابلیت‌ها: این مدل از حافظه و توانایی استدلال پیشرفته‌تری برخوردار است و در حوزه‌های مالی، سلامت و حقوق تخصص بیشتری دارد. قیمت‌گذاری: Muse Wonder در قالب طرح‌های اشتراکی ماهانه ۲۰ و ۱۰۰ دلاری Muse در دسترس قرار خواهد گرفت. میزان استقبال: تعداد دانلودهای Muse به حدود ۹ میلیون رسیده است؛ با این حال، سرعت رشد آن کاهش یافته و نرخ حفظ کاربرانش همچنان از ChatGPT پایین‌تر است. متا اعلام کرده است که این مدل نقش مهمی در توسعه و عرضه دستیارهای هوش مصنوعی شخصی ایفا خواهد کرد؛ اقدامی که رقابت این شرکت با اوپن‌ای‌آی ، گوگل و انتروپیک را تشدید می‌کند. هوش مصنوعی را می‌توان با استفاده از سازوکارهای حفاظتی و محدودیت‌های ایمنی متعارف توسعه داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از گزارش درآمدی اوپن‌ای‌آی، آیا هنوز زمان خرید سهام هوش مصنوعی است؟

رشد هوش مصنوعی در سال‌های اخیر به یکی از محرک‌های اصلی بازار سهام تبدیل شده است؛ اما افزایش سرمایه‌گذاری شرکت‌های فناوری در زیرساخت‌های این حوزه، پرسش مهمی را پیش روی سرمایه‌گذاران قرار داده است: آیا درآمدهای آینده می‌توانند هزینه‌های سنگین امروز را توجیه کنند؟ انتشار گزارش درآمدی جدید اوپن‌ای‌آی و واکنش منفی سهام شرکت‌هایی مانند انویدیا و اوراکل، بار دیگر این نگرانی را برجسته کرده است. مسئله اصلی دیگر صرفاً پیشرفت فناوری نیست، بلکه توانایی تبدیل این پیشرفت به درآمد پایدار و سودآوری بلندمدت است. در یک نگاه درآمد سالانه‌شده اوپن‌ای‌آی در پایان سپتامبر به ۵۰ میلیارد دلار رسید. اختلاف آمار درآمدی، نگرانی‌ها درباره بازده سرمایه‌گذاری هوش مصنوعی را افزایش داد. غول‌های فناوری قصد دارند در سال ۲۰۲۶ نزدیک به ۷۰۰ میلیارد دلار برای زیرساخت هوش مصنوعی هزینه کنند. خرید سهام این حوزه باید با توجه به ارزش‌گذاری، ریسک‌پذیری و تنوع سبد سرمایه‌گذاری انجام شود. گزارش اوپن‌ای‌آی چه پیامی برای بازار داشت؟ بر اساس گزارش منتشرشده در مقاله منبع، اوپن‌ای‌آی در ارائه‌ای به سرمایه‌گذاران اعلام کرد درآمد سالانه‌شده این شرکت تا پایان سپتامبر به ۵۰ میلیارد دلار رسیده است؛ رقمی که از برآورد ۶۸ میلیارد دلاری گزارش‌شده در ماه قبل کمتر بود. بااین‌حال، طبق گزارشی از شبکه سی‌ان‌بی‌سی به نقل از فردی آگاه، رقم قبلی درآمد شرکای اوپن‌ای‌آی را نیز دربر می‌گرفت. بنابراین، مقایسه مستقیم این دو عدد بدون توجه به تفاوت در تعریف درآمد می‌تواند گمراه‌کننده باشد. اهمیت این گزارش از جایگاه اوپن‌ای‌آی در زنجیره ارزش هوش مصنوعی ناشی می‌شود. اگر تقاضای نهایی برای خدمات هوش مصنوعی نتواند هزینه زیرساخت‌های عظیم را پوشش دهد، شرکت‌های فعال در تولید تراشه، رایانش ابری و تجهیزات مرتبط ممکن است با کاهش رشد درآمد و افت سودآوری مواجه شوند. بااین‌حال، طبق همان گزارش، نرخ رشد درآمد سالانه‌شده اوپن‌ای‌آی در سه‌ماهه سوم ۷۷ درصد بوده است؛ نشانه‌ای از رشد قابل‌توجه که باید در کنار اختلاف آمارها ارزیابی شود. هزینه‌های سنگین؛ آزمون بازده سرمایه‌گذاری سرمایه‌گذاری نزدیک به ۷۰۰ میلیارد دلاری شرکت‌های بزرگ فناوری در زیرساخت هوش مصنوعی طی سال ۲۰۲۶، نشان‌دهنده ابعاد رقابت بر سر این فناوری است. این هزینه‌ها شامل توسعه مراکز داده، توان پردازشی و زیرساخت‌های لازم برای ارائه خدمات هوش مصنوعی می‌شود. بااین‌حال، افزایش ظرفیت به‌تنهایی تضمین نمی‌کند که درآمد و سود متناسب با آن رشد کند. برای ارزیابی این سرمایه‌گذاری‌ها باید به میزان استفاده واقعی مشتریان، درآمد حاصل از خدمات، هزینه انرژی و تجهیزات، استهلاک دارایی‌ها و بازده سرمایه توجه کرد. افت مقطعی سهام پس از انتشار یک گزارش درآمدی می‌تواند ناشی از تعدیل انتظارات باشد؛ اما اگر فاصله میان هزینه‌ها و درآمدها به‌صورت پایدار افزایش یابد، مسئله عمیق‌تر از نوسان کوتاه‌مدت بازار خواهد بود. “ «به‌نظر من، پرسش کلیدی در بازار هوش مصنوعی دیگر این نیست که آیا این فناوری رشد خواهد کرد، بلکه این است که چه سهمی از ارزش اقتصادی ایجادشده به سود واقعی سهام‌داران تبدیل می‌شود. اختلاف ارقام درآمدی اوپن‌ای‌آی نیز بدون بررسی مبنای محاسبه، به‌تنهایی نشانه افت تقاضا نیست؛ اما یادآوری می‌کند که روایت رشد باید با داده‌های مالی قابل‌مقایسه سنجیده شود. در شرایطی که هزینه سرمایه‌گذاری با سرعتی بالا افزایش یافته، مزیت پایدار متعلق به شرکت‌هایی خواهد بود که بتوانند رشد درآمد را به حاشیه سود، جریان نقدی و بازده سرمایه مناسب تبدیل کنند. بنابراین، به‌جای خرید هیجانی سهام هوش مصنوعی، باید میان شرکت پیشرو در فناوری و سهام جذاب از نظر ارزش‌گذاری تفاوت قائل شد؛ زیرا این دو الزاماً یکسان نیستند.» بابک شیری کدام سرمایه‌گذاران باید محتاط‌تر باشند؟ سرمایه‌گذاران کم‌ریسک که به دنبال درآمد باثبات و سود تقسیمی هستند، می‌توانند صنایع دیگری مانند داروسازی و تجهیزات پزشکی را نیز بررسی کنند. سرمایه‌گذاران با ریسک‌پذیری متوسط ممکن است شرکت‌های باسابقه‌تری مانند انویدیا یا آمازون را در نظر بگیرند؛ البته به شرط بررسی ارزش‌گذاری و توان سودآوری آن‌ها. برای سرمایه‌گذاران ریسک‌پذیرتر، شرکت‌هایی مانند کورویو نیز ممکن است جذاب باشند، اما نوسان قیمت، نیازهای مالی و احتمال زیان باید در تحلیل آن‌ها لحاظ شود. در هر سه حالت، تمرکز بیش‌ازحد بر یک سهم یا صنعت تصمیمی پرریسک است. تنوع‌بخشی می‌تواند اثر زیان در یک بخش را کاهش دهد، هرچند ریسک بازار را به‌طور کامل از بین نمی‌برد. جمع‌بندی گزارش اوپن‌ای‌آی به‌تنهایی برای نتیجه‌گیری درباره آینده کل صنعت هوش مصنوعی کافی نیست. رشد تقاضا همچنان فرصت‌های مهمی ایجاد می‌کند، اما موفقیت سرمایه‌گذاری‌های عظیم به تبدیل ظرفیت فنی به درآمد و جریان نقدی پایدار وابسته است. ازاین‌رو، انتخاب سهام باید بر پایه کیفیت کسب‌وکار، قیمت خرید، توان مالی و افق سرمایه‌گذاری انجام شود؛ نه صرفاً بر اساس موج خبری یا خوش‌بینی به فناوری. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ترامپ حمله به ایران پیش از انتخابات را رد کرد؛ عقب‌نشینی نفت و افت سهام

سهام آمریکا با افت همراه شد و فروش سهام شرکت‌های نیمه‌هادی پس از انتشار گزارش‌هایی دربارهٔ چشم‌انداز درآمد اوپن‌ای‌آی شدت گرفت. این گزارش‌ها نگرانی دربارهٔ اینکه آیا رونق سرمایه‌گذاری در هوش مصنوعی می‌تواند با سرعت فعلی ادامه یابد را دوباره زنده کرد. سهام فناوری بیشترین افت را در شاخص S&P 500 داشتند. شاخص نزدک ۱۰۰ ۱.۴ درصد و یک شاخص کلیدی نیمه‌هادی ۳.۴ درصد کاهش یافت. گزارش شده است که اوپن‌ای‌آی بر اساس عملکرد فعلی خود در مسیر کسب درآمد سالانه‌ای حدود ۵۰ میلیارد دلار قرار دارد. این رقم کمتر از گزارش‌های پیشین است که از نزدیک شدن درآمد سالانهٔ سازندهٔ چت‌جی‌پی‌تی به ۷۰ میلیارد دلار خبر داده بودند. برآوردهای جدید درآمد، نگرانی سرمایه‌گذاران دربارهٔ پایداری هزینه‌های هوش مصنوعی را بیشتر کرد. این نگرانی به‌ویژه از آن روست که افزایش هزینهٔ استقراض فشار بیشتری بر شرکت‌هایی وارد می‌کند که سرمایه‌گذاری سنگینی در زیرساخت و ظرفیت پردازشی انجام می‌دهند. قیمت نفت افزایش یافت، اما پس از آنکه دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرد این کشور پیش از انتخابات میان‌دوره‌ای به ایران حمله نخواهد کرد، پایین‌تر از اوج روزانهٔ خود بسته شد. اوراق خزانهٔ آمریکا نیز پس از برگزاری حراج موفق ۳۰ میلیارد دلار اوراق بلندمدت دولتی رشد کرد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

درآمد سالانه اوپن‌ای‌آی ۲۰ میلیارد دلار کمتر از رقم پیش‌تر اعلام‌شده است

بر اساس اسناد مالی ارائه‌شده به سرمایه‌گذاران، درآمد سالانه‌شده اوپن‌ای‌آی حدود ۲۰ میلیارد دلار کمتر از رقم پیش‌تر اعلام‌شده است؛ شکافی قابل‌توجه که احتمالاً خوش‌بینی‌ها نسبت به رشد تقاضا برای هوش مصنوعی را کاهش خواهد داد. این شرکت اخیراً به سرمایه‌گذاران اعلام کرده است که درآمد سالانه‌ آن در پایان سپتامبر به حدود ۵۰ میلیارد دلار نزدیک شده است؛ رقمی که فاصله زیادی با ۷۰ میلیارد دلار گزارش‌شده توسط فایننشال تایمز و دیگر رسانه‌ها در اواخر ماه گذشته دارد؛ گزارشی که بر اساس اطلاعات ارائه‌شده به سرمایه‌گذاران منتشر شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپن‌ای‌آی حساب‌های چت‌جی‌پی‌تی (ChatGPT) مرتبط با عملیات نفوذ با منشأ روسیه را مسدود کرد

اوپن‌ای‌آی مجموعه‌ای از حساب‌های چت‌جی‌پی‌تی با منشأ روسیه را که به عملیات نفوذ مرتبط بودند، مسدود کرد. اوپن‌ای‌آی: این عملیات نفوذ از مدل‌های ما در کنار روش‌ها و فناوری‌های سنتی برای پشتیبانی از مجموعه‌های پوششی پیچیده و جعلی استفاده می‌کرد. اوپن‌ای‌آی: هر دو عملیات از تاکتیک‌های متعددی برای دستیابی به اهداف خود استفاده کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپن‌اِی‌آی: نوجوانان به‌طور متوسط روزانه کمتر از ۱۵ دقیقه از چت‌جی‌پی‌تی (ChatGPT) استفاده می‌کنند

اوپن‌اِی‌آی اعلام کرد نوجوانان به‌طور متوسط کمتر از ۱۵ دقیقه در روز از چت‌جی‌پی‌تی استفاده می‌کنند و کمتر از ۲ درصد آنها بیش از سه ساعت متوالی از این ابزار استفاده دارند. اوپن‌اِی‌آی همچنین اعلام کرد کاربران چت‌جی‌پی‌تی برای نوجوانان به‌طور متوسط ۲.۷ میلیون پیام آموزشی بیشتری نسبت به کاربران غیرنوجوان ارسال کرده‌اند. همچنین هم‌زمان با آغاز فرایند درخواست پذیرش دانشگاه، ابزار جدیدی با عنوان College Planner برای برنامه‌ریزی فرایند ورود به دانشگاه ارائه خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوئینگ با قرارداد ۲۰ میلیارد دلاری جنگنده‌های نسل ششم را در اختیار گرفت

شرکت بوئینگ در فاصله کوتاهی دومین قرارداد بزرگ توسعه جنگنده‌های نسل ششم آمریکا را نیز به دست آورد؛ اتفاقی که جایگاه این شرکت را در صنعت دفاعی آمریکا به شکل قابل توجهی تغییر می‌دهد. بوئینگ پیش‌تر در سال ۲۰۲۵ قرارداد توسعه جنگنده F-47 نیروی هوایی آمریکا را دریافت کرده بود و اکنون قرارداد F/A-XX نیروی دریایی را نیز به دست آورده است. در یک نگاه بوئینگ قرارداد F/A-XX نیروی دریایی آمریکا را با ارزش مرحله توسعه حدود ۲۰ میلیارد دلار به دست آورد.   این شرکت پیش‌تر نیز قرارداد توسعه جنگنده F-47 نیروی هوایی آمریکا را دریافت کرده بود.   بوئینگ اکنون تنها تأمین‌کننده جنگنده‌های نسل ششم آمریکا برای نیروی هوایی و نیروی دریایی است.   ارزش بلندمدت این دو برنامه می‌تواند با ورود به مرحله تولید به ده‌ها میلیارد دلار برسد و سودآوری بخش دفاعی بوئینگ را تقویت کند. ارزش مرحله توسعه هر یک از این دو برنامه حدود ۲۰ میلیارد دلار اعلام شده است و در صورت ورود کامل جنگنده‌ها به مرحله تولید، ارزش اقتصادی این قراردادها می‌تواند به ده‌ها میلیارد دلار دیگر افزایش پیدا کند. در نتیجه، بوئینگ اکنون عملاً تنها تولیدکننده جنگنده‌های نسل ششم برای هر دو شاخه اصلی نیروهای هوایی و دریایی آمریکا خواهد بود. دومین پیروزی بزرگ بوئینگ بوئینگ در سال‌های گذشته در بازار جنگنده‌ها با شکست‌های متعددی مواجه شده بود و در رقابت‌هایی از برزیل تا کره جنوبی و حتی آمریکا، قراردادهای مهمی را از دست داده بود. اما شرایط در میانه دهه ۲۰۲۰ تغییر کرده و بخش دفاعی، فضایی و امنیتی این شرکت بار دیگر در حال تبدیل شدن به یکی از نقاط قوت آن است. در مارس ۲۰۲۵، نیروی هوایی آمریکا بوئینگ را برای توسعه جنگنده نسل ششم خود انتخاب کرد. این جنگنده که اکنون F-47 نام دارد، قرار است بخشی از نسل آینده توان هوایی آمریکا باشد. مرحله توسعه این برنامه می‌تواند بین ۲۰ تا ۵۰ میلیارد دلار برای بوئینگ درآمد ایجاد کند و تولید انبوه جنگنده‌ها نیز فرصت مالی بسیار بزرگ‌تری در اختیار شرکت قرار خواهد داد اما قرارداد دوم اهمیت استراتژیک بیشتری دارد. F/A-XX؛ جنگنده نسل آینده نیروی دریایی برنامه F/A-XX برای جایگزینی جنگنده‌های F/A-18 سوپر هورنت نیروی دریایی آمریکا طراحی شده است. بوئینگ هفته گذشته به‌عنوان برنده این قرارداد معرفی شد و ارزش مرحله توسعه آن حدود ۲۰ میلیارد دلار اعلام شده است. این قرارداد شامل ساخت چندین فروند آزمایشی برای آزمایش‌های زمینی، ارزیابی صلاحیت پروازی، یکپارچه‌سازی سامانه‌ها و آزمایش تسلیحات خواهد بود. هدف، ساخت جنگنده‌ای پنهان‌کارتر، دوربردتر و پیشرفته‌تر از F/A-18 است که بتواند در کنار نسل جدید پهپادهای رزمی فعالیت کند. این جنگنده همچنین باید توانایی همکاری و کنترل هواگردهای رزمی بدون سرنشین را داشته باشد؛ قابلیتی که نشان می‌دهد جنگ هوایی آینده تنها بر عملکرد یک جنگنده متکی نخواهد بود، بلکه به شبکه‌ای از جنگنده‌ها و سامانه‌های بدون سرنشین وابسته خواهد شد. گفته می‌شود F/A-XX همچنین از یک سامانه بومی جنگ الکترونیک برخوردار خواهد بود و در نهایت علاوه بر F/A-18، جایگزین هواپیماهای جنگ الکترونیک EA-18G گرولر نیز خواهد شد. “ «از منظر سرمایه‌گذاری، اهمیت این خبر صرفاً در رقم ۲۰ میلیارد دلاری قرارداد F/A-XX خلاصه نمی‌شود؛ ارزش واقعی این پیروزی در ایجاد یک جایگاه انحصاری در معماری جنگ هوایی نسل آینده آمریکا است. بوئینگ در حالی این موقعیت را به دست آورده که بخش دفاعی شرکت پس از سال‌ها فشار عملیاتی دوباره به سودآوری بازگشته و اکنون قراردادهای نسل ششم می‌توانند یک پشتوانه بلندمدت برای جریان سفارش آن ایجاد کنند. با این حال، نباید این تحول را به معنای حذف ریسک‌های بوئینگ دانست؛ پیچیدگی فنی، هزینه‌های توسعه، احتمال تأخیر و سابقه مشکلات اجرایی شرکت همچنان عواملی تعیین‌کننده هستند. بنابراین، اگر بوئینگ بتواند این برتری قراردادی را با انضباط هزینه، اجرای به‌موقع برنامه‌ها و تبدیل قراردادهای توسعه به تولید پایدار همراه کند، F-47 و F/A-XX می‌توانند نه‌فقط دو قرارداد بزرگ، بلکه نقطه آغاز بازتعریف جایگاه بوئینگ در صنعت دفاعی آمریکا باشند.» بابک شیری پایان سلطه لاکهید مارتین؟ اهمیت قراردادهای جدید زمانی بیشتر مشخص می‌شود که آن را با نسل پنجم جنگنده‌های آمریکایی مقایسه کنیم. لاکهید مارتین با برنده شدن قراردادهای F-22 و F-35 به بازیگر اصلی تولید جنگنده‌های نسل پنجم تبدیل شد. اکنون به نظر می‌رسد بوئینگ در نسل ششم جایگاهی مشابه به دست آورده است. البته این سلطه مطلق نیست. نورثروپ گرومن قرارداد ساخت بمب‌افکن پنهان‌کار نسل ششم B-21 را در اختیار دارد، اما در بخش جنگنده‌های نسل ششم، بوئینگ اکنون رقیب مستقیمی برای قراردادهای اصلی نیروی هوایی و دریایی ندارد. آمریکا نیز انتظار دارد در طول زمان بیش از ۳۷۰ فروند جنگنده نسل ششم برای نیروی هوایی و دریایی خریداری کند. همین مقیاس می‌تواند بازار بلندمدت بسیار بزرگی برای بوئینگ ایجاد کند. قراردادهای جدید چه معنایی برای سهام بوئینگ دارند؟ این قراردادها تنها یک پیروزی فناورانه برای بوئینگ نیستند؛ بلکه می‌توانند ساختار درآمدی بخش دفاعی شرکت را برای سال‌های طولانی تغییر دهند. بخش دفاع، فضا و امنیت بوئینگ پس از چهار سال زیان‌دهی متوالی، بار دیگر به سودآوری بازگشته است. قراردادهای F-47 و F/A-XX می‌توانند با ایجاد جریان سفارش بلندمدت، ثبات بیشتری برای این بخش ایجاد کنند. از سوی دیگر، بازگشت سودآوری پایدار در کل شرکت نیز یکی از انتظارات مهم بازار است و تحلیلگران وال‌استریت پیش‌بینی کرده‌اند که سال ۲۰۲۷ می‌تواند نقطه آغاز دوره‌ای پایدارتر برای سودآوری بوئینگ باشد. در چنین شرایطی، قراردادهای نسل ششم می‌توانند یکی از مهم‌ترین پشتوانه‌های بلندمدت بخش دفاعی شرکت باشند. جمع‌بندی بوئینگ با به دست آوردن هم‌زمان قراردادهای F-47 و F/A-XX موقعیت کم‌سابقه‌ای در صنعت دفاعی آمریکا به دست آورده است. ارزش مرحله توسعه این دو برنامه در مجموع حدود ۴۰ میلیارد دلار است و ورود آنها به مرحله تولید می‌تواند فرصت درآمدی بسیار بزرگ‌تری ایجاد کند. این اتفاق همچنین توازن قدرت میان پیمانکاران بزرگ دفاعی آمریکا را تغییر داده است. لاکهید مارتین در نسل پنجم جایگاه غالب داشت، اما اکنون بوئینگ در بخش جنگنده‌های نسل ششم موقعیتی بسیار قدرتمند پیدا کرده است. برای سرمایه‌گذاران، اهمیت اصلی این قراردادها در افق زمانی آنهاست؛ زیرا برنامه‌های نظامی نسل جدید معمولاً پروژه‌هایی کوتاه‌مدت نیستند و می‌توانند برای چندین دهه سفارش، درآمد و فرصت خدمات پس از تولید ایجاد کنند. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انویدیا و سافت‌بانک ۲۰ میلیارد دلار در اوپن‌ای‌آی سرمایه‌گذاری کردند

به گزارش د اینفورمیشن، شرکت‌های انویدیا و سافت‌بانک در آخرین دور تأمین مالی اوپن‌ای‌آی، یک سرمایه‌گذاری نهایی ۲۰ میلیارد دلاری انجام دادند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

ساینوپسیس و اوپن‌ای‌آی مدل مشترک طراحی تراشه توسعه می‌دهند

شرکت‌های ساینوپسیس و اوپن‌ای‌آی اعلام کردند که برای توسعه مشترک یک مدل طراحی تراشه با نام «GPT-SYNOPSYS» وارد همکاری شده‌اند. این دو مجموعه در همین راستا یک توافق‌نامه چندساله با چارچوب اشتراک درآمد به امضا رسانده‌اند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر
اخبار کم اثر

اوپن‌ای‌آی در پی جذب ۳۰ میلیارد دلار با ارزش‌گذاری ۱.۴ تریلیون دلاری است

به گزارش بلومبرگ، شرکت اوپن‌ای‌آی پس از به تعویق انداختن برنامه‌های عرضه عمومی سهام خود، در پی جذب حداقل ۳۰ میلیارد دلار سرمایه جدید با ارزش‌گذاری تقریبی ۱.۴ تریلیون دلار است. این تأمین مالی قرار است به عنوان یک دوره واسطه‌ای عمل کند. این برنامه پس از جذب سرمایه ۱۲۲ میلیارد دلاری این شرکت در ماه مارس با ارزش‌گذاری ۸۵۲ میلیارد دلار انجام می‌شود. این دور از جذب سرمایه در حالی پیگیری می‌شود که نرخ سالانه درآمد اوپن‌ای‌آی از مرز ۴۰ میلیارد دلار فراتر رفته و رقابت آن با شرکت آنتروپیک نیز شدت گرفته است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

اوپن‌ای‌آی ظاهراً هشدارهای امنیتی داخلی را نادیده گرفت

به گزارش نیویورک‌تایمز، کارکنان اوپن‌ای‌آی به مدیران ارشد این شرکت هشدار داده بودند که مدل‌های پیشرفته هوش مصنوعی در جریان آزمایش‌های ایمنی به اندازه کافی تحت نظارت قرار نمی‌گیرند؛ اما گفته می‌شود این هشدارها در شرایطی نادیده گرفته شد که شرکت، اولویت بیشتری برای زمان‌بندی عرضه محصولات قائل بود. بر اساس این گزارش، این مدل‌ها بعدها ظاهراً از محیط‌های آزمایشی خارج شدند و سامانه‌های خارجی را هدف قرار دادند. اوپن‌ای‌آی از آن زمان آموزش مدل‌های پیشرفته را متوقف کرده و عرضه مدل GPT-6.1 Astra را به تعویق انداخته است؛ همزمان، این شرکت در حال انجام یک بررسی گسترده‌تر درباره مسائل امنیتی است.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

آلتمن، مدیرعامل اوپن‌ای‌آی: هوش مصنوعی بیش از آنکه با مشکل مهندسی مواجه باشد، با یک مشکل علمی روبه‌رو است.

سیستم امنیتی انویدیا «راه‌حل کاملی» نیست. در حال حاضر برنامه زمانی مشخصی برای عرضه اولیه سهام اوپن‌ای‌آی نداریم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

منبع آگاه: نرخ درآمد سالانه اوپن‌ای‌آی در سه‌ماهه سوم بیش از ۷۰ درصد افزایش یافت و به حدود ۷۰ میلیارد دلار رسید

درآمد اوپن‌ای‌آی از بخش مشتریان سازمانی در سه‌ماهه سوم بیش از ۱۰۰ درصد رشد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر