EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۲۶ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۲۶ دقیقه پیش

شاخص قیمت مصرف کننده  اسپانیا – اکتبر

شاخص قیمت مصرف کننده  هسته اسپانیا - اکتبر (سالانه) - CORE Consumer Price Index واقعی  .................  %3.1 قبلی  ....................        %3.1 شاخص قیمت مصرف کننده اسپانیا - اکتبر (ماهانه) - Consumer Price Index واقعی  ..................   %0.6 پیش‌بینی  ............        % 0.6 قبلی  .....................       %0.3 شاخص قیمت مصرف کننده  اسپانیا - سالانه (اکتبر)  - Consumer Price Index واقعی  ..................   %4.9 پیش‌بینی  ............        % 4.9 قبلی  .....................       %4.9 نرخ تورم  هماهنگ شده ماهانه اسپانیا - Harmonised Inflation Rate (اکتبر) واقعی .................     %0.5 پیش‌بینی  ............        % 0.5 قبلی ...................      %0.6 نرخ تورم هماهنگ شده سالانه اسپانیا - Harmonised Inflation Rate (اکتبر) واقعی .................        %4.9 پیش‌بینی  ............        % 4.9 قبلی ...................        %5

خواندن کامل خبر
داده های اقتصادی اثر متوسط

شاخص قیمت مصرف کننده فرانسه – اکتبر

شاخص قیمت مصرف کننده فرانسه - اکتبر - Consumer Price Index واقعی .................. %0.4 پیش‌بینی ............... %0.2 قبلی ..................... %0.3- شاخص قیمت مصرف کننده فرانسه - سالانه (اکتبر) - Consumer Price Index واقعی .................. %3.4 پیش‌بینی ............... %3.2 قبلی ..................... %3.1 شاخص قیمت مصرف کننده HICP فرانسه - ماهانه (اکتبر) - Harmonised Inflation Rate واقعی .................. %0.4 پیش‌بینی ............... %0.3 قبلی ..................... %0.3- شاخص قیمت مصرف کننده HICP فرانسه - سالانه (اکتبر) - Harmonised Inflation Rate واقعی .................. %3.8 پیش‌بینی ............... %3.6 قبلی ..................... %3.4

خواندن کامل خبر
داده های اقتصادی اثر متوسط

چرا سهام آمازون سقوط کرد؟ نگرانی از تورم، هزینه‌های هوش مصنوعی و فشار بر جریان نقدی

افت سهام آمازون در آستانه انتشار گزارش مالی سه‌ماهه سوم ۲۰۲۶، بار دیگر توجه بازار را به هزینه‌های سنگین هوش مصنوعی، چشم‌انداز تورم و پایداری جریان نقدی شرکت‌های بزرگ فناوری جلب کرده است. نگرانی سرمایه‌گذاران دیگر صرفاً به میزان رشد درآمد محدود نیست؛ بلکه این پرسش اهمیت بیشتری پیدا کرده است که آیا سرمایه‌گذاری‌های عظیم در زیرساخت‌های هوش مصنوعی می‌توانند بازدهی کافی ایجاد کنند، بدون آنکه فشار تورمی و افزایش هزینه تأمین مالی، ارزش اقتصادی این سرمایه‌گذاری‌ها را کاهش دهد؟ در یک نگاه سهام آمازون در معاملات صبح ۲۹ اکتبر ۲۰۲۶، حدود ۳٫۴ درصد افت کرد؛ نگرانی پیش از انتشار گزارش مالی، فشار فروش را تشدید کرد. پیش‌بینی هزینه سرمایه‌ای ۲۲۰ میلیارد دلاری شرکت در سال ۲۰۲۶، نگرانی درباره جریان نقدی آزاد و بازده سرمایه‌گذاری در هوش مصنوعی را افزایش داده است. گزارش آلفابت و ثبت جریان نقدی آزاد منفی برای دومین فصل متوالی، حساسیت بازار نسبت به هزینه‌های زیرساختی شرکت‌های فناوری را بالا برده است. تداوم تورم، افزایش احتمالی نرخ بهره و بالا ماندن هزینه سرمایه می‌تواند ارزش‌گذاری سهام رشدی را تحت فشار قرار دهد؛ هرچند جهت حرکت تورم باید با داده‌های رسمی سنجیده شود. هزینه‌های هوش مصنوعی؛ عامل اصلی فشار بر سهام آمازون بر اساس گزارش منتشرشده در اینوستینگ، سهام آمازون در معاملات صبح پنجشنبه ۲۹ اکتبر حدود ۳٫۴ درصد کاهش یافت؛ زیرا سرمایه‌گذاران پیش از انتشار گزارش مالی شرکت، نسبت به پیامدهای سرمایه‌گذاری سنگین در هوش مصنوعی محتاط‌تر شدند. در همین روز، افت سهام آلفابت پس از گزارش مالی این شرکت، نگرانی‌ها درباره بازده سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی را به سایر شرکت‌های بزرگ فناوری منتقل کرد. آمازون برای توسعه زیرساخت‌های رایانش ابری و هوش مصنوعی، هزینه سرمایه‌ای سال ۲۰۲۶ خود را به ۲۲۰ میلیارد دلار افزایش داده است. چنین سطحی از سرمایه‌گذاری می‌تواند ظرفیت پردازشی و درآمد آینده خدمات ابری را تقویت کند؛ اما در کوتاه‌مدت، منابع نقدی بیشتری را به خود اختصاص می‌دهد و ریسک تأخیر در بازگشت سرمایه را افزایش می‌دهد. تورم؛ حلقه اتصال هزینه سرمایه و ارزش‌گذاری سهام تورم یکی از متغیرهای کلیدی برای ارزیابی پیامدهای این سرمایه‌گذاری‌هاست. افزایش پایدار سطح قیمت‌ها می‌تواند هزینه ساخت مراکز داده، تجهیزات، انرژی، نیروی کار و نگهداری زیرساخت‌ها را بالا ببرد. اگر هزینه‌های عملیاتی و سرمایه‌ای سریع‌تر از درآمد رشد کنند، حاشیه سود و جریان نقدی آزاد شرکت تحت فشار قرار می‌گیرد. از سوی دیگر، اگر تورم بالاتر از انتظار باقی بماند، احتمال کاهش سریع نرخ بهره محدودتر می‌شود. در چنین شرایطی، نرخ تنزیل جریان‌های نقدی آینده ممکن است بالا بماند و ارزش فعلی سودهایی که سرمایه‌گذاران برای سال‌های آینده پیش‌بینی می‌کنند، کاهش یابد. این موضوع به‌ویژه برای شرکت‌هایی اهمیت دارد که بخش قابل‌توجهی از ارزش بازار آن‌ها بر رشد سودآوری در آینده استوار است. بااین‌حال، افت سهام به‌تنهایی نشانه افزایش تورم نیست. برای تعیین جهت واقعی این متغیر، باید شاخص قیمت مصرف‌کننده، شاخص قیمت تولیدکننده، رشد دستمزدها و انتظارات نرخ بهره بررسی شوند. همچنین افزایش بهره‌وری ناشی از هوش مصنوعی می‌تواند بخشی از فشار هزینه‌ای را در بلندمدت جبران کند. جریان نقدی آزاد؛ معیار سنجش بازده سرمایه‌گذاری بر اساس گزارش منبع، هزینه‌های زیرساختی آمازون جریان نقدی آزاد این شرکت را تحت فشار قرار داده و تحلیلگران درباره تداوم این وضعیت هشدار داده‌اند. جریان نقدی آزاد نشان می‌دهد شرکت پس از تأمین هزینه‌های سرمایه‌ای، چه میزان نقدینگی برای توسعه فعالیت‌ها، بازپرداخت بدهی و سایر مصارف در اختیار دارد. نکته تعیین‌کننده، مقایسه هزینه‌های امروز با درآمد و سود عملیاتی آینده است. اگر رشد خدمات ابری و تقاضای هوش مصنوعی بتواند بازده مناسبی ایجاد کند، سرمایه‌گذاری فعلی ممکن است به مزیت رقابتی پایدار تبدیل شود؛ اما اگر تقاضا یا درآمدزایی کمتر از انتظار باشد، فشار بر جریان نقدی می‌تواند طولانی‌تر شود. رقابت و انتظار برای گزارش مالی در کنار عوامل مرتبط با هوش مصنوعی، تقویت برنامه عضویت ترکیبی والمارت نیز می‌تواند رقابت در تجارت الکترونیکی را تشدید کند. بااین‌حال، محرک اصلی نوسان گزارش‌شده، نگرانی درباره هزینه‌های سرمایه‌ای و انتظار بازار برای انتشار نتایج مالی آمازون بوده است. طبق گزارش منبع، سهام این شرکت به محدوده ۲۴۱٫۲۴ دلار رسید؛ درحالی‌که بالاترین قیمت ۵۲ هفته گذشته آن ۲۸۷٫۲۰ دلار بود. این ارقام به تاریخ گزارش مربوط‌اند و نباید به‌عنوان قیمت لحظه‌ای تلقی شوند. بازار برای ارزیابی چشم‌انداز سهم، علاوه بر رشد خدمات ابری، به راهنمای مدیریت درباره هزینه‌های آینده، حاشیه سود و جریان نقدی توجه خواهد کرد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سیگنال‌های جدید تورمی در شروع پاییز؛ تورم سالانه به ۷۶.۸ درصد رسید

مرکز آمار ایران جزئیات شاخص قیمت مصرف‌کننده و نرخ تورم مهرماه ۱۴۰۵ را تشریح کرد. براین اساس، شاخص قیمت مصرف‌کننده خانوار‌های کشور در مهرماه به عدد ۷۶۱.۸ رسید و نرخ تورم ماهانه، نقطه‌به‌نقطه و سالانه به‌ترتیب ۴.۴، ۸۸.۷ و ۷۶.۸ درصد ثبت شد. براین اساس، نرخ تورم نقطه‌به‌نقطه از ۸۹.۸ درصد در شهریور به ۸۸.۷ درصد در مهرماه رسیده و ۱.۱ واحد درصد کاهش یافته است. کاهش تورم نقطه‌به‌نقطه به معنای کاهش سطح قیمت‌ها نیست، بلکه نشان می‌دهد میزان افزایش سطح عمومی قیمت‌ها نسبت به ماه مشابه سال گذشته کمتر شده است. در مهرماه، تورم ماهانه گروه خوراکی‌ها، آشامیدنی‌ها و دخانیات ۲.۴ درصد و تورم گروه کالا‌های غیرخوراکی و خدمات ۵.۸ درصد بوده است. بر اساس این گزارش، گروه آموزش با تورم ماهانه ۲۳.۵ درصد، حمل‌ونقل با ۱۰.۷ درصد و تفریح و فرهنگ با ۹.۸ درصد، بیشترین نرخ‌های تورم ماهانه را در میان گروه‌های اصلی ثبت کرده‌اند. همچنین در بررسی تورم نقطه‌به‌نقطه، دخانیات با ۱۶۳.۲ درصد، مبلمان و لوازم خانگی با ۱۲۸.۹ درصد و حمل‌ونقل با ۱۲۸ درصد، از جمله گروه‌هایی بوده‌اند که بیشترین افزایش قیمت را نسبت به مهر سال گذشته تجربه کرده‌اند. در مهرماه، تورم ماهانه خانوار‌های شهری ۴.۳ درصد و خانوار‌های روستایی ۴.۶ درصد بوده است. تورم نقطه‌به‌نقطه در مناطق شهری ۸۵.۵ درصد و در مناطق روستایی ۱۰۷ درصد ثبت شده است. همچنین نرخ تورم سالانه خانوار‌های شهری به ۷۴.۱ درصد و خانوار‌های روستایی به ۹۲.۳ درصد رسیده است. بر این اساس، هر سه شاخص تورم در مناطق روستایی بالاتر از مناطق شهری بوده است. تفاوت در ترکیب هزینه‌های مصرفی و سهم گروه‌های مختلف کالا‌ها و خدمات در سبد هزینه خانوار، از جمله عواملی است که می‌تواند بر تفاوت نرخ تورم در مناطق مختلف تأثیر بگذارد.

خواندن کامل خبر
اخبار ایران اثر متوسط

بولاک، رئيس بانک مرکزی استرالیا: تورم استرالیا بسیار بالاست؛ بانک مرکزی درباره نرخ بهره تصمیم می‌گیرد

در یک نگاه میشل بولاک تورم را «بسیار بالا» توصیف کرد و گفت چشم‌پوشی کامل از شوک‌های عرضه، از جمله افزایش قیمت انرژی، دشوار است. به گفته بولاک، تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است؛ او با این حال درباره تصمیم نشست ۲ و ۳ نوامبر راهنمایی نداد. میانگین تعدیل‌شده تورم در سه‌ماهه سپتامبر به ۳.۷ درصد سالانه رسید و تورم کل سالانه در سپتامبر ۴.۳ درصد بود. میشل بولاک، رئیس بانک مرکزی استرالیا، تورم را «بسیار بالا» توصیف کرد و گفت پس از انتشار داده‌های تورم سه‌ماهه سپتامبر، چشم‌پوشی کامل از شوک‌های عرضه، مانند افزایش قیمت انرژی، دشوار است. او همچنین گفت تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است. بولاک درباره تصمیم نرخ بهره در نشست ۲ و ۳ نوامبر راهنمایی نداد. بولاک در جلسه استماع کمیته‌ای از سنای استرالیا گفت داده‌های تازه با ریسک‌های صعودی تورم که بانک مرکزی پیش‌تر به آن‌ها اشاره کرده بود، سازگار است. به گفته او، فشار قیمتی فقط از خارج وارد نمی‌شود و بالاتر بودن تقاضای داخلی از ظرفیت عرضه اقتصاد نیز می‌تواند به تداوم تورم کمک کند. اندرو هاوزر، معاون بولاک، گفت ارقام شاخص قیمت مصرف‌کننده در محدوده انتظارات بوده‌اند، اما همچنان بیش از حد بالا هستند. سارا هانتر، دستیار رئیس بانک مرکزی، گفت تورم از آنچه بانک مرکزی در ماه اوت انتظار داشت بیشتر بوده است. او همچنین گفت انتظار ندارد استرالیا وارد رکود شود. این اظهارات نشان می‌دهد داده‌ها با پیش‌بینی اقتصاددانان پیش از انتشارشان هم‌خوانی داشتند، اما از مسیری که بانک مرکزی در گزارش سیاست پولی ماه اوت ترسیم کرده بود، بالاتر رفتند. میانگین تعدیل‌شده، شاخص اصلی بانک مرکزی برای سنجش تورم پایه، در سه‌ماهه سپتامبر ۱ درصد و در مقیاس سالانه ۳.۷ درصد افزایش یافت؛ رقمی بالاتر از انتظار ۳.۶ درصدی. تورم کل ماهانه نیز در سپتامبر به ۴.۳ درصد سالانه رسید. پیش از انتشار این آمار، بولاک گفته بود تورم احتمالاً از پیش‌بینی‌های ماه اوت بانک مرکزی بیشتر خواهد شد. او به تشدید دوباره درگیری‌ها در خاورمیانه، افزایش چشمگیر قیمت انرژی و فشرده‌تر بودن نسبی بازار کار اشاره کرده بود. اظهارات بولاک درباره شوک‌های عرضه اهمیت دارد، زیرا بانک‌های مرکزی گاهی افزایش‌های مقطعی قیمت، مانند جهش قیمت سوخت، را نادیده می‌گیرند و انتظار دارند این فشارها خودبه‌خود کاهش یابد. بولاک گفت چشم‌پوشی کامل از چنین شوک‌هایی دشوار است؛ موضعی که نشان می‌دهد بانک مرکزی نگران انتقال هزینه‌های بالاتر انرژی به قیمت‌های گسترده‌تر و انتظارات تورمی است، به‌ویژه در شرایطی که تورم پایه همچنان بالاتر از محدوده هدف قرار دارد. بانک مرکزی استرالیا در مجموع طی سال جاری نرخ نقدی را ۱۰۰ نقطه پایه افزایش داده است. بولاک پیش‌تر گفته بود یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا این میزان انقباض برای بازگرداندن تورم به محدوده هدف ۲ تا ۳ درصدی در زمانی معقول کافی خواهد بود یا نه. او از اعلام جهت تصمیم بعدی خودداری کرد، اما تورم پایه بالاتر، بازار کار فشرده و لحن صریح او باعث شده‌اند احتمال افزایش دوباره نرخ بهره همچنان مطرح باشد. تصمیم هیئت‌مدیره هفته آینده همراه با پیش‌بینی‌های تازه منتشر خواهد شد. این اظهارات به‌عنوان نشانه‌ای از تمایل کمتر بانک مرکزی استرالیا به نادیده گرفتن افزایش قیمت‌های ناشی از انرژی تفسیر شده‌اند. تداوم رشد قیمت نفت می‌تواند به این برداشت بیفزاید. این لحن، در کنار تورم پایه بالاتر و ارزیابی بولاک از تقاضا، از انتظارات افزایش نرخ بهره و دلار استرالیا حمایت می‌کند. تفاوت رویکرد بانک مرکزی استرالیا با تصمیم بانک مرکزی نیوزیلند برای ثابت نگه‌داشتن نرخ بهره نیز می‌تواند به نفع جفت‌ارز AUDNZD باشد. با این حال، چون بولاک درباره تصمیم هفته آینده راهنمایی نداد، همچنان مقداری عدم‌قطعیت وجود دارد.

خواندن کامل خبر
اخبار فارکس اثر بالا

تورم استرالیا فراتر از پیش‌بینی‌ها؛ نگاه‌ها به نشست هفته آینده بانک مرکزی

در یک نگاه میانگین تعدیل‌شده تورم استرالیا در سه‌ماهه سوم سالانه ۳.۷ درصد افزایش یافت؛ بالاتر از پیش‌بینی ۳.۶ درصدی. تورم کل سه‌ماهه ۱.۳ درصد و تورم سالانه سپتامبر ۴.۳ درصد رشد کرد؛ هر دو رقم از پیش‌بینی‌ها بالاتر بود. این داده‌ها در آستانه نشست ۲ و ۳ نوامبر بانک مرکزی منتشر شده و به تقویت گمانه‌زنی‌ها درباره افزایش نرخ بهره انجامیده است. تورم پایه استرالیا در سه‌ماهه سپتامبر بیش از انتظار افزایش یافت و میانگین تعدیل‌شده، شاخص اصلی بانک مرکزی استرالیا برای سنجش تورم پایه، به ۳.۷ درصد در مقیاس سالانه رسید. این رقم، در کنار رشد بیشتر از انتظار تورم کل، احتمال افزایش دوباره نرخ بهره در نشست ۲ و ۳ نوامبر بانک مرکزی را تقویت کرده است. میانگین تعدیل‌شده در سه‌ماهه سوم ۱ درصد رشد کرد؛ رقمی مطابق پیش‌بینی‌ها و بالاتر از افزایش ۰.۸ درصدی سه‌ماهه ژوئن. در مقیاس سالانه، این شاخص از ۳.۶ درصد در سه‌ماهه قبل به ۳.۷ درصد رسید؛ در حالی که انتظار می‌رفت روی ۳.۶ درصد بماند. رشد فصلی آن همچنین از حدود ۰.۸ درصدی که از پیش‌بینی‌های ماه اوت بانک مرکزی برمی‌آمد، بیشتر بود. شاخص کل قیمت مصرف‌کننده در سه‌ماهه سوم ۱.۳ درصد افزایش یافت؛ بالاتر از پیش‌بینی ۱.۲ درصدی و بیش از دو برابر رشد ۰.۶ درصدی سه‌ماهه ژوئن. در داده‌های ماهانه نیز قیمت‌ها در سپتامبر ۰.۸ درصد بالا رفتند؛ بیش از پیش‌بینی ۰.۷ درصدی. در نتیجه، تورم سالانه از ۴ درصد به ۴.۳ درصد رسید و از پیش‌بینی ۴.۲ درصدی فراتر رفت. میانگین تعدیل‌شده ماهانه در سپتامبر ۰.۳ درصد افزایش یافت و مطابق پیش‌بینی‌ها بود؛ نرخ سالانه آن نیز در ۳.۶ درصد باقی ماند. میانه وزنی، یکی دیگر از شاخص‌های تورم پایه، در سه‌ماهه ۱ درصد رشد کرد که کمی کمتر از پیش‌بینی ۱.۱ درصدی بود؛ نرخ سالانه آن به ۳.۶ درصد رسید. این آمار هم‌زمان با حضور میشل بولاک، رئیس بانک مرکزی استرالیا، در برابر کمیته‌ای از سنای این کشور منتشر شد. بولاک در بیانیه آغازین خود، که کمی پیش از انتشار داده‌ها ارائه شد، گفت تورم احتمالاً از برآوردهای ماه اوت بانک مرکزی بیشتر خواهد بود. او به افزایش قیمت انرژی در پی تشدید دوباره درگیری‌ها در خاورمیانه و نیز فشرده‌تر بودن نسبی بازار کار اشاره کرد. به گفته بولاک، یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا افزایش ۱۰۰ نقطه پایه‌ای نرخ بهره در سال جاری برای بازگرداندن تورم به هدف در زمانی معقول کافی خواهد بود یا نه. افزایش تورم کل تا حدی با رشد قیمت نفت و انرژی مرتبط است؛ موضوعی که بولاک نیز اندکی پیش از انتشار داده‌ها بر آن تأکید کرده بود. اما افزایش میانگین تعدیل‌شده از ۳.۶ به ۳.۷ درصد، در حالی رخ داد که بانک مرکزی انتظار داشت این شاخص تثبیت شود. این نتیجه، در کنار فشار مستقیم هزینه‌های انرژی بر تورم کل، با نگرانی‌هایی درباره فشارهای داخلی بر ظرفیت اقتصاد هم‌راستاست. بانک مرکزی استرالیا قرار است پیش‌بینی‌های تازه خود را هم‌زمان با اعلام تصمیم هفته آینده منتشر کند. این پیش‌بینی‌ها نشان خواهند داد که بانک تا چه اندازه چشم‌انداز تورم را تغییر داده و آیا افزایش بیشتر نرخ بهره را ضروری می‌داند یا خیر. افزایش میانگین تعدیل‌شده به ۳.۷ درصد عاملی حمایتی برای دلار استرالیا و بازده اوراق کوتاه‌مدت ارزیابی شده است. رقم اندکی پایین‌تر از انتظارِ میانه وزنی، از شدت این برداشت می‌کاهد، اما پیام کلی داده‌ها را تغییر نمی‌دهد. اظهارات مقام‌های بانک مرکزی استرالیا، از جمله اظهارات هاوزر و هانتر در هفته گذشته، در کنار داده‌های امروز، احتمال افزایش نرخ بهره در سه‌شنبه آینده را تقریبا قطعی می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تصمیم فدرال رزرو زیر ذره‌بین بازارها؛ از احتمال مخالفت اعضا تا چشم‌انداز دسامبر

در یک نگاه تصمیم احتمالی فدرال رزرو: اقتصاددانان ناتیکسیس انتظار دارند فدرال رزرو در نشست چهارشنبه نرخ بهره را بدون تغییر و در سقف محدوده ۴ درصد حفظ کند. احتمال مخالفت اعضا: سه عضو متمایل به سیاست‌های پولی انقباضی ممکن است بار دیگر با تصمیم اکثریت مخالفت کرده و خواستار افزایش ۰.۲۵ واحد درصدی نرخ بهره شوند. نشست خبری وارش: انتظار می‌رود رئیس فدرال رزرو بر بررسی روندهای کلی تورم به‌جای تمرکز بر یک گزارش ماهانه تأکید کند. همچنین، نشست خبری احتمالاً کوتاه و کم‌جزئیات خواهد بود. به گزارش ناتیکسیس (Natixis)، انتظار نمی‌رود فدرال رزرو در نشست روز چهارشنبه با افزایش نرخ بهره بازارها را غافلگیر کند؛ اما ممکن است سه عضو مخالف تصمیم قبلی بار دیگر مخالفت خود را اعلام کنند. همچنین، نشست خبری وارش می‌تواند نشانه‌هایی از اولویت‌های بانک مرکزی آمریکا در ادامه سال ۲۰۲۶ ارائه دهد. کریستوفر هاج و سلین آکر، اقتصاددانان ناتیکسیس، در گزارش پیش از نشست کمیته بازار آزاد فدرال (FOMC) نوشتند که اظهارنظرهای مقام‌های فدرال رزرو درباره سیاست پولی یکدست نبوده است. به نظر می‌رسد کالینز، پالسون و هامک از افزایش بیشتر نرخ بهره حمایت می‌کنند؛ درحالی‌که جفرسون، ویلیامز و والر پس از افزایش نرخ بهره در نشست قبلی، رویکرد صبر و ارزیابی شرایط را ترجیح می‌دهند. وارش، رئیس فدرال رزرو، نیز تاکنون موضعی خنثی اتخاذ کرده است. این دو اقتصاددان گفتند: پس از آنکه فدرال رزرو در سپتامبر برای نخستین بار طی سه سال گذشته نرخ بهره را افزایش داد، انتظار داریم این نهاد در اعلام تصمیم سیاست پولی خود در روز چهارشنبه (6 آبان)، نرخ بهره را بدون تغییر و در سقف محدوده ۴ درصد حفظ کند. به باور ما، احتمال دارد سه عضو متمایل به سیاست‌های پولی انقباضی که در نشست ژوئیه مخالفت خود را اعلام کرده بودند، یعنی لوگان، هامک و کاشکاری، بار دیگر با تصمیم اکثریت مخالفت کرده و خواستار افزایش ۲۵ نقطه پایه‌ای نرخ بهره شوند. این اقتصاددانان افزودند که اگرچه احتمال دارد وارش از افزایش غیرمنتظره نرخ بهره حمایت کند، اما چنین سناریویی را بعید می‌دانند. در فاصله میان دو نشست، نوسانات بازده اوراق قرضه و بی‌ثباتی نسبی سهام شرکت‌های فناوری و هوش مصنوعی، فوریت انقباض بیشتر شرایط مالی را کاهش داده است. به گفته آن‌ها، خودداری از افزایش غیرمنتظره نرخ بهره همچنین می‌تواند از فدرال رزرو در برابر انتقادهای کاخ سفید محافظت کند. در مورد نشست خبری وارش، هاج و آکر به دنبال نشانه‌هایی درباره اولویت‌های او خواهند بود. آن‌ها گفتند: انتظار داریم از وارش درباره گزارش اخیر شاخص قیمت مصرف‌کننده (CPI) سؤال شود و او در پاسخ تأکید کند که خودش و سایر اعضای کمیته، به‌جای تمرکز بر یک آمار مشخص، روندهای کلی را دنبال می‌کنند. چنین پاسخی باید به‌عنوان نشانه‌ای از انعطاف‌پذیری کمیته بازار آزاد فدرال برای نادیده گرفتن نوسانات مقطعی داده‌های ماهانه تلقی شود. این دو اقتصاددان همچنین انتظار دارند وارش بار دیگر به شرایط مالی اشاره کند. به گفته آن‌ها، با وجود تحولات اخیر در اسپرد بازده اوراق اعتباری، نرخ‌های وام مسکن، افزایش بازده اوراق و نوسانات بازار، اشاره به شرایط مالی لزوماً به معنای اتخاذ موضعی انبساطی نیست؛ بلکه می‌تواند نشان‌دهنده وجود ریسک‌هایی در هر دو جهت برای فدرال رزرو باشد، مشروط بر اینکه شرایط مالی بیش از حد تسهیل نشود. آن‌ها اضافه کردند: در مجموع، انتظار داریم نشست خبری بار دیگر کوتاه باشد؛ همان‌طور که نشست سپتامبر به‌طور محسوسی از نشست‌های خبری چند سال گذشته کوتاه‌تر بود. همچنین، پیش‌بینی می‌کنیم پرسش‌های تکمیلی مطرح نشود و توضیح عمیقی درباره دیدگاه‌های کمیته یا شخص وارش ارائه نگردد. به گفته آن‌ها، پس از برخی اشتباهات در ابتدای دوره فعالیت و تمایل به افشای اطلاعات محدود، احتمالاً نشست‌های خبری کوتاه‌تر و کم‌جزئیات‌تر به رویه معمول فدرال رزرو در دوره ریاست وارش تبدیل خواهند شد. چشم‌انداز تورم و احتمال افزایش نرخ بهره در دسامبر هاج و آکر پیش‌بینی می‌کنند که فدرال رزرو همچنان بر مسیر تورم متمرکز بماند؛ مسیری که از نظر آن‌ها به‌تدریج بهبود خواهد یافت. آن‌ها گفتند: با وجود آنکه آمار شاخص قیمت مصرف‌کننده در سپتامبر به‌طور غیرمعمولی پرنوسان و بالاتر از انتظار بود، همچنان با احتیاط نسبت به چشم‌انداز آینده خوش‌بین هستیم؛ هرچند اطمینان ما نسبت به گذشته کمتر شده است. این اقتصاددانان معتقدند اگر عوامل غیرچرخه‌ای فشارهای قیمتی، از جمله تعرفه‌ها و افزایش هزینه‌های انرژی، فروکش کنند، تورم ناشی از عوامل داخلی به کاهش خود ادامه خواهد داد و تورم هسته نیز روند نزولی در پیش خواهد گرفت. آن‌ها افزودند که با توجه به پایین بودن اطمینان مصرف‌کنندگان و ثابت ماندن یا حتی منفی شدن رشد دستمزدهای واقعی، تصور بازگشت قدرتمند تقاضا که بتواند سطح فعلی فعالیت‌های اقتصادی را حفظ کند، دشوار است. به گفته آن‌ها، در چنین شرایطی، ادامه رشد اقتصاد با نرخی بالاتر از ظرفیت بالقوه آن نیز چندان محتمل به نظر نمی‌رسد. این دو اقتصاددان در پایان گفتند: کاهش سرعت رشد اقتصادی، مطابق پیش‌بینی ما، باید به کاهش تورم کمک کند و فدرال رزرو را به احتیاط بیشتر برای جلوگیری از انقباض بیش از حد در سیاست پولی سوق دهد. بر همین اساس، آن‌ها پیش‌بینی می‌کنند که در چرخه فعلی سیاست پولی، تنها یک افزایش دیگر نرخ بهره انجام شود و این افزایش در نشست دسامبر صورت بگیرد. بااین‌حال، تحقق این پیش‌بینی به انتشار داده‌های امیدوارکننده درباره تورم در ماه‌های آینده و افزایش نگرانی‌ها درباره چشم‌انداز رشد اقتصادی بستگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا بسته اشتراکی جدید والمارت می‌تواند جایگاه آمازون پرایم را به چالش بکشد؟

والمارت با معرفی یک بسته اشتراکی سالانه به ارزش ۱۲۰ دلار، گام تازه‌ای برای رقابت با آمازون برداشته است. این پیشنهاد با ترکیب خدمات والمارت پلاس و سمز کلاب پلاس، نه‌تنها هزینه دسترسی به چند خدمت را کاهش می‌دهد، بلکه با هدف افزایش خرید مشتریان و تقویت رابطه بلندمدت آن‌ها با شرکت طراحی شده است. با این حال، مسئله اصلی این نیست که آیا والمارت می‌تواند به‌سرعت آمازون پرایم را کنار بزند؛ پرسش مهم‌تر آن است که آیا این راهبرد می‌تواند درآمدهای تکرارشونده، فروش اینترنتی و کسب‌وکار تبلیغاتی والمارت را تقویت کند و در نهایت، ارزش اقتصادی بیشتری برای سهام‌داران بسازد. در یک نگاه والمارت بسته اشتراکی مشترک خود را با قیمت سالانه ۱۲۰ دلار عرضه کرده است؛ ۱۰۰ دلار کمتر از هزینه جداگانه دو عضویت. این بسته با قیمت پایین‌تر از آمازون پرایم، خدمات تحویل رایگان، مزایای خرید و دسترسی به محتوای پخش آنلاین را ترکیب می‌کند. فروش اینترنتی والمارت در سه‌ماهه دوم سال مالی ۲۰۲۷، ۲۳ درصد و تعداد اعضای اشتراکی آن ۱۷ درصد رشد کرده است. با وجود قدرت کسب‌وکار والمارت، ارزش‌گذاری بالا و قیمت حدود ۴۰ برابر سود، حاشیه خطای سرمایه‌گذاران را محدود می‌کند. بسته اشتراکی جدید والمارت چه مزایایی دارد؟ مهم‌ترین ویژگی پیشنهاد جدید، ترکیب دو برنامه عضویت در قالب یک بسته سالانه ۱۲۰ دلاری است. قیمت جداگانه این دو عضویت در مجموع ۲۲۰ دلار اعلام شده؛ بنابراین مشتریان با انتخاب بسته جدید، سالانه ۱۰۰ دلار صرفه‌جویی می‌کنند. این مبلغ همچنین ۱۹ دلار کمتر از هزینه سالانه ۱۳۹ دلاری آمازون پرایم است. این بسته مجموعه‌ای از مزایا را در اختیار مشتریان قرار می‌دهد؛ از جمله تحویل رایگان سفارش‌ها، دریافت ۲ درصد اعتبار خرید در قالب «سمز کش» برای برخی خریدهای واجد شرایط، تخفیف ۱۰ سنتی به‌ازای هر گالن بنزین و انتخاب میان دو خدمت پخش آنلاین پیکاک و پارامونت پلاس. البته این پیشنهاد محدودیت‌هایی نیز دارد. اشتراک فقط به‌صورت سالانه ارائه می‌شود و در زمان انتشار گزارش، امکان پرداخت ماهانه یا استفاده از دوره آزمایشی رایگان برای آن وجود نداشت. این شرایط ممکن است بخشی از مشتریان را که ترجیح می‌دهند هزینه عضویت را به‌تدریج پرداخت کنند، از ثبت‌نام منصرف کند. چرا والمارت به دنبال گسترش عضویت است؟ ارزش اقتصادی عضویت برای خرده‌فروشان تنها به مبلغ دریافتی بابت حق اشتراک محدود نمی‌شود. اعضا معمولاً خریدهای بیشتری انجام می‌دهند، دفعات مراجعه آن‌ها افزایش می‌یابد و احتمال انتخاب دوباره همان فروشگاه بیشتر می‌شود. بر اساس گزارش منبع، مشتریان عضو برنامه‌های والمارت حدود چهار برابر مشتریان غیرعضو با این شرکت خرید می‌کنند. اگر این تفاوت در رفتار خرید پایدار باشد، عضویت می‌تواند علاوه بر ایجاد درآمد مستقیم، حجم فروش کالا و فرصت‌های کسب درآمد از تبلیغات را نیز افزایش دهد. این رابطه، چرخه‌ای تقویت‌کننده ایجاد می‌کند: مزایای بیشتر، مشتریان را به عضویت ترغیب می‌کند؛ افزایش عضویت به رشد خرید منجر می‌شود؛ و افزایش تعامل مشتریان، فرصت‌های تازه‌ای برای فروش و تبلیغات فراهم می‌آورد. از این منظر، بسته جدید را باید بخشی از راهبرد گسترده‌تر والمارت برای افزایش سهم خود از هزینه‌های مصرف‌کنندگان دانست. عملکرد مالی والمارت چه می‌گوید؟ اعداد منتشرشده از عملکرد اخیر شرکت، تصویری مثبت از روند فعالیت آن ارائه می‌کنند. فروش اینترنتی والمارت در سه‌ماهه دوم سال مالی ۲۰۲۷، ۲۳ درصد رشد داشته و تعداد اعضای اشتراکی نیز ۱۷ درصد افزایش یافته است. این ارقام نشان می‌دهند که توسعه خدمات دیجیتال و مدل عضویت، در کنار فعالیت فروشگاه‌های فیزیکی، به یکی از محورهای مهم رشد شرکت تبدیل شده است. بر اساس اطلاعات گزارش، سهام والمارت از ابتدای سال میلادی تا زمان نگارش مقاله نزدیک به ۶ درصد افزایش یافته بود. ارزش بازار شرکت نیز به حدود ۹۵۱ میلیارد دلار رسیده بود؛ سطحی که آن را به آستانه ارزش بازار یک تریلیون دلاری نزدیک می‌کرد. با این حال، رشد عملیاتی به‌تنهایی برای توجیه هر قیمتی کافی نیست. سهام شرکت در زمان انتشار گزارش، حدود ۴۰ برابر سود پیش‌بینی‌شده و سود گذشته معامله می‌شد. چنین ارزش‌گذاری‌ای نشان می‌دهد که بازار انتظارات بالایی از تداوم رشد، حفظ حاشیه سود و موفقیت راهبردهای جدید شرکت دارد. آیا والمارت می‌تواند آمازون پرایم را شکست دهد؟ آمازون پرایم از مزیت مهمی برخوردار است: جایگاهی تثبیت‌شده در عادت خرید مصرف‌کنندگان و مجموعه‌ای از خدمات که ارسال سریع کالا و محتوای سرگرمی را به هم پیوند می‌دهد. همین گستردگی و حضور عمیق در زندگی روزمره مشتریان، جایگزین‌کردن آن را دشوار می‌کند. در مقابل، والمارت از شبکه گسترده فروشگاه‌های فیزیکی، حضور پررنگ در بازار کالاهای روزمره و توانایی پیوند دادن خرید حضوری با سفارش اینترنتی بهره می‌برد. قیمت پایین‌تر بسته جدید می‌تواند برای خانوارهایی که به دنبال کاهش هزینه‌های خود هستند جذاب باشد؛ به‌ویژه اگر از خدمات هر دو مجموعه والمارت و سمز کلاب استفاده کنند. با این حال، قیمت پایین‌تر لزوماً به معنای برتری رقابتی پایدار نیست. موفقیت بسته به میزان جذب اعضای جدید، استمرار استفاده از خدمات، هزینه ارائه مزایا و سودآوری حاصل از افزایش خرید بستگی دارد. اگر تخفیف‌ها و خدمات رایگان هزینه زیادی ایجاد کنند، رشد تعداد اعضا ممکن است الزاماً به افزایش متناسب سود منجر نشود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

بازگشت تورم ژاپن به بالای ۲ درصد؛ چرا احتمال افزایش نرخ بهره در دسامبر بالا رفت؟

در یک نگاه عبور تورم ژاپن از هدف ۲ درصدی: تورم هسته ژاپن (Core CPI) در ماه سپتامبر به ۲.۱ درصد رسید که اولین صعود آن به بالای سطح هدف بانک مرکزی ژاپن (BoJ) از ماه دسامبر محسوب می‌شود. جهش تورم هسته و تقویت احتمال افزایش نرخ بهره در دسامبر: شاخص تورم بدون غذا و انرژی (Core-Core) به ۲.۴ درصد جهش کرد که بالاتر از پیش‌بینی‌هاست و سناریوی افزایش نرخ بهره توسط بانک مرکزی را در نشست دسامبر بسیار پررنگ‌تر کرد. واکنش مثبت ین و محافظه‌کاری دولت: ین ژاپن در برابر دلار تقویت شد، اما وزیر اقتصاد اعلام کرد شرایط برای اعلام رسمی پایان «دوران تورم منفی» هنوز به طور کامل فراهم نشده است. آمارهای منتشرشده از توکیو نشان می‌دهد که شاخص قیمت مصرف‌کننده (CPI) ژاپن پس از ماه‌ها نوسان زیر سطح هدف، بار دیگر به بالای نرخ ۲ درصد بازگشته است. جهش غیرمنتظره در شاخص‌های تورم پایه، استدلال‌های بانک مرکزی ژاپن (BoJ) را برای ادامه مسیر انقباضی و افزایش مجدد نرخ بهره تقویت کرده و موجی از تقاضا را روانه ین ژاپن کرده است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های وب‌سایت اینوستینگ‌لایو، جزئیات داده‌های تورمی، واکنش بازار فارکس و اختلاف نظر میان دولت و بانک مرکزی ژاپن را بررسی کنیم. جزئیات آمارهای تورمی؛ سوخت‌گیری قیمت‌ها از نفت و انرژی بر اساس گزارش رسمی دولت، تورم هسته ژاپن (بدون احتساب خوراکی‌های تازه) در ماه سپتامبر نسبت به سال قبل ۲.۱ درصد افزایش یافت که با پیش‌بینی‌ها مطابقت داشت و رشد پرقدرتی را نسبت به عدد ۱.۷ درصدی ماه اوت ثبت کرد. تورم کل نیز در سطح ۲.۱ درصد قرار گرفت. اما نقطه عطف این آمار، شاخص تورم پایه بدون غذا و انرژی (Core-Core CPI) بود که معادل ژاپنی تورم هسته آمریکا محسوب می‌شود. این شاخص با ثبت رقم ۲.۴ درصد، بسیار فراتر از پیش‌بینی ۲.۳ درصدی بازار و عدد ۱.۹ درصدی ماه گذشته ظاهر شد. تحلیگران اشاره می‌کنند که با وجود پرداخت یارانه‌های دولتی برای برق که آمارها را به صورت مصنوعی پایین نگه داشته، فشار قیمت‌ها زیر پوست اقتصاد ژاپن بسیار شدیدتر از عدد رسمی ۲.۱ درصد است. تقویت سناریوی افزایش نرخ بهره بانک مرکزی در ماه دسامبر بانک مرکزی ژاپن در نشست ماه سپتامبر خود با رای ۷ به ۲، نرخ بهره سیاست‌گذاری را به ۱.۲۵ درصد افزایش داد. در آن زمان، مخالفان طرح ادعا می‌کردند که تورم همچنان زیر هدف تعیین‌شده قرار دارد. حالا با صعود هر دو شاخص اصلی به بالای ۲ درصد، استدلال مخالفان به شدت ضعیف شده است. کازوئو اوئدا (Kazuo Ueda)، رئیس بانک مرکزی ژاپن، اخیراً در پارلمان تاکید کرده که تورم ساختاری بسیار به هدف ۲ درصدی نزدیک شده است. اگرچه انتظار می‌رود بانک مرکزی در نشست ۲۹ و ۳۰ اکتبر نرخ بهره را بدون تغییر نگه دارد، اما تحلیلگران بر این باورند که این نهاد چشم‌انداز تورمی خود را به دلیل قیمت بالای نفت (بالای ۱۱۰ دلار در هر بشکه) ارتقا داده و مسیر را برای افزایش نرخ بهره در نشست دسامبر هموار خواهد کرد. احتیاط دولت؛ چرا پایان تورم منفی هنوز اعلام نشده است؟ در مقابل رویکرد هاوکیش (انقباضی) بانک مرکزی، دولت ژاپن لحن محافظه‌کارانه‌تری اتخاذ کرده است. مینورو کیوچی، وزیر اقتصاد ژاپن، اعلام کرد که هنوز شرایط لازم برای اعلام رسمی «پایان دوره تورم منفی» محقق نشده است. وی تاکید کرد که دولت پیش از هرگونه اعلام رسمی، شاخص‌های CPI، تعدیل‌کننده GDP و عوامل ساختاری را به دقت بررسی خواهد کرد تا کشور دوباره به لبه پرتگاه افت قیمت‌ها بازنگردد. واکنش بازار فارکس و نوسانات جفت‌ارز دلار به ین (USDJPY) پس از انتشار این آمارها، ین ژاپن در برابر دلار آمریکا تقاضای خوبی دریافت کرد. با این حال، جفت‌ارز USDJPY که بیشتر روزهای ماه اکتبر را در محدوده ۱۵۷ تا ۱۵۹ معامله شده است، برای شکستن حمایت‌های پایین‌تر نیازمند تایید رسمی بانک مرکزی در نشست هفته آینده است. کسری تجاری بزرگ ژاپن و شکاف عمیق نرخ بهره میان آمریکا و ژاپن همچنان به عنوان یک سقف برای رشد سریع ین عمل می‌کنند. با این حال، در بازار اوراق قرضه، اوراق کوتاه‌مدت دولتی ژاپن (JGB) به شدت به احتمال افزایش نرخ بهره در ماه دسامبر واکنش نشان داده و بازدهی آن‌ها دستخوش تغییر شده است.

خواندن کامل خبر
تحلیل فارکس اثر متوسط

شوک لحظه آخری به دلار نیوزیلند؛ چرا افزایش نرخ بهره در ۲۸ اکتبر لغو نشد؟

در یک نگاه افت تورم به ۳.۷ درصد؛ کمتر از پیش‌بینی‌ها: تورم سالانه نیوزیلند در سه ماهه سوم به ۳.۷ درصد کاهش یافت که پایین‌تر از پیش‌بینی ۳.۸ درصدی بازار و ۳.۹ درصدی بانک مرکزی (RBNZ) است، اما همچنان بالاتر از محدوده هدف ۱ تا ۳ درصد باقی ماند. احتمال ۹۸ درصدی افزایش نرخ بهره در هفته آینده: انحراف اندک داده‌های تورمی تغییر چندانی در نقشه راه بانک مرکزی ایجاد نکرده و معامله‌گران افزایش نرخ بهره در نشست ۲۸ اکتبر را تقریباً قطعی می‌دانند. هشدار صعود تورم در فصل چهارم با جهش سوخت: تحلیلگران بانک ASB پیش‌بینی می‌کنند که به دلیل افزایش قیمت سوخت و هزینه‌های ترانزیت ناشی از جنگ خاورمیانه، تورم نیوزیلند تا پایان سال به ۴.۵ درصد جهش خواهد کرد. آمارهای جدید نشان می‌دهد که نرخ تورم سالانه نیوزیلند در سه ماهه سوم سال کمی بیش از حد انتظار کاهش یافته است، اما این کند شدن برای منصرف کردن بانک مرکزی نیوزیلند (RBNZ) از افزایش مجدد نرخ بهره کافی نیست. با توجه به سرسختی تورم هسته و جهش مجدد قیمت سوخت، معامله‌گران همچنان شانس بسیار بالایی برای اقدام انقباضی بانک مرکزی در هفته آینده قائل هستند. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، ریز داده‌های تورمی و تاثیر آن بر دلار نیوزیلند (NZD) را بررسی کنیم. جزئیات آماری تورم فصل سوم نیوزیلند بر اساس گزارش مرکز آمار نیوزیلند، شاخص قیمت مصرف‌کننده (CPI) در سه ماهه سوم نسبت به فصل قبل ۰.۷ درصد رشد کرده که کمتر از پیش‌بینی ۰.۸ درصدی معامله‌گران است. در بعد سالانه نیز تورم به شرح زیر ثبت شد: تورم سالانه فعلی: ۳.۷ درصد (افت از ۴.۱ درصد در سه ماهه دوم) پیش‌بینی بازار: ۳.۸ درصد پیش‌بینی بانک مرکزی نیوزیلند: ۳.۹ درصد با وجود این افت، تورم غیرقابل‌تجارت (داخلی) روی سطح ۳.۳ درصد و تورم قابل‌تجارت (وارداتی) روی سطح ۴.۳ درصد باقی مانده است. بنزین و هزینه‌های ساخت‌وساز مسکن اصلی‌ترین محرک‌های تورمی در این فصل بوده‌اند. چرا بانک مرکزی نیوزیلند نرخ بهره را باز هم بالا می‌برد؟ افت جزیی تورم نتوانست مسیر سیاست‌های انقباضی بانک مرکزی را تغییر دهد؛ زیرا نرخ بهره کلیدی در حال حاضر روی سطح ۲.۷۵ درصد قرار دارد و فاصله تورم تا محدوده هدف (۱ تا ۳ درصد) همچنان زیاد است. اقتصاددانان ارشد بانک وست‌پک (Westpac) معتقدند با وجود انحراف مثبت داده‌ها، استمرار تورم هسته باعث می‌شود که افزایش نرخ بهره در نشست ۲۸ اکتبر (۶ آبان) آسان‌ترین و منطقی‌ترین مسیر برای سیاست‌گذاران باشد. در حال حاضر بازارها شانس افزایش نرخ بهره در هفته آینده را ۹۸ درصد قیمت‌گذاری کرده‌اند و انتظار دارند تا پایان ماه فوریه، در مجموع ۵۰ نقطه پایه به نرخ بهره این کشور اضافه شود. سایه‌افکنی جنگ خاورمیانه و جهش احتمالی تورم تا ۴.۵ درصد تحلیلگران موسسه مالی ASB هشدار می‌دهند که این افت تورم موقتی است و در سه ماهه چهارم سال شاهد بازگشت مجدد فشار قیمت‌ها خواهیم بود. درگیری‌های خاورمیانه و اختلال در خطوط کشتیرانی، هزینه‌های سوخت، کود شیمیایی و حمل‌ونقل را بالا برده و اثر مستقیمی بر اقتصاد نیوزیلند گذاشته است. کارشناسان ASB پیش‌بینی می‌کنند که نرخ تورم تا پایان سال جاری میلادی به محدوده ۴.۵ درصد جهش خواهد کرد. این انتشار آماری که آخرین داده مهم اقتصادی پیش از انتخابات سراسری و حساس ۷ نوامبر نیوزیلند محسوب می‌شود، دلار نیوزیلند (NZD) را تا محدوده ۰.۵۶۹ دلار عقب راند؛ اما افت عمیق‌تر آن با توجه به چشم‌انداز هاوکیش بانک مرکزی مهار شد.

خواندن کامل خبر
تحلیل فارکس اثر بالا

بازگشت غول تورم به بریتانیا؛ آیا نرخ بهره در نوامبر باز هم بالا می‌رود؟

در یک نگاه جهش تورم بریتانیا به بالاترین سطح یک سال اخیر: نرخ تورم عمومی بریتانیا در ماه سپتامبر به ۳.۵ درصد رسید که فراتر از پیش‌بینی‌های ۳.۴ درصدی بازار است. جهش قیمت سوخت و تورم چسبنده خدمات: افزایش ۸.۲ پنس در هر لیتر بنزین و رشد تورم بخش خدمات به ۳.۷ درصد، اصلی‌ترین متهمان صعود شاخص قیمت‌ها هستند. تثبیت شانس ۹۶ درصدی افزایش نرخ بهره: انتشار این گزارش احتمال افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی بریتانیا (BOE) در نشست ماه نوامبر را تقریباً قطعی کرد. آمارهای تازه منتشرشده از اقتصاد بریتانیا نشان می‌دهد که غول تورم در این کشور بار دیگر بیدار شده است. نرخ تورم سالانه شاخص قیمت مصرف‌کننده (CPI) در ماه سپتامبر به ۳.۵ درصد افزایش یافت که بالاترین سطح ثبت‌شده از اکتبر سال گذشته تاکنون است. این رشد که عمدتاً تحت تاثیر جهش قیمت سوخت و سرسختی تورم بخش خدمات رخ داده، فشارها بر بانک مرکزی بریتانیا (BOE) برای تشدید سیاست‌های انقباضی را دوچندان کرده است. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، جزییات این آمار و تاثیر آن بر پوند و نرخ بهره را بررسی کنیم. جزئیات گزارش تورم سپتامبر بریتانیا بر اساس گزارش رسمی اداره آمارهای ملی بریتانیا، ارقام تورمی این کشور بالاتر از انتظارات اولیه بازار ظاهر شده‌اند: تورم عمومی سالانه (CPI): افزایش به ۳.۵ درصد (در مقایسه با پیش‌بینی ۳.۴ درصدی و رقم ۳.۱ درصدی ماه قبل) تورم هسته سالانه (Core CPI): صعود به ۲.۸ درصد (در مقایسه با ۲.۶ درصد در ماه قبل) تورم بخش خدمات: رشد قابل توجه به ۳.۷ درصد (در مقایسه با ۳.۴ درصد ماه گذشته) بنزین و بخش خدمات؛ متهمان اصلی بازگشت تورم بررسی ریز داده‌ها نشان می‌دهد که بخش حمل‌ونقل و به‌ویژه سوخت‌های موتوری بیشترین سهم را در افزایش تورم سالانه داشته‌اند. میانگین قیمت بنزین بین ماه‌های آگوست و سپتامبر ۲۰۲۶ با جهش سنگین ۸.۲ پنس در هر لیتر به ۱۶۹.۵ پنس رسید؛ رقمی که بالاترین سطح قیمت سوخت از آگوست ۲۰۲۲ محسوب می‌شود. برای مقایسه، در دوره مشابه سال گذشته قیمت بنزین ۰.۲ پنس کاهش یافته بود. در کنار قیمت سوخت، صعود تورم بخش خدمات به ۳.۷ درصد سیگنال نگران‌کننده‌تری برای بانک مرکزی بریتانیاست؛ زیرا نشان می‌دهد فشار قیمت‌ها در حال گسترش به تمام لایه‌های اقتصادی است و تورم در بخش خدمات بسیار سرسخت و چسبنده باقی مانده است. واکنش بازار و چشم‌انداز نشست نوامبر بانک مرکزی بریتانیا پیش از انتشار این آمار، معامله‌گران شانس افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی بریتانیا در نشست ماه نوامبر را حدود ۹۶ درصد قیمت‌گذاری کرده بودند. گزارش تازه نه تنها این احتمال را کاهش نداد، بلکه باور بازار را به اقدام انقباضی بانک مرکزی کاملاً تثبیت کرد. با وجود تقویت سناریوی افزایش نرخ بهره، جفت‌ارز پوند به دلار (GBPUSD) واکنش هیجانی شدیدی نشان نداد و در محدوده ۱.۳۳۶۵ معامله می‌شود؛ چرا که این آمار تا حد زیادی پیش از انتشار در قیمت‌ها لحاظ شده بود. با این حال، ثابت ماندن فشار تورمی نشان می‌دهد بانک مرکزی بریتانیا در مبارزه با تورم راه سختی در پیش دارد و نمی‌تواند به این زودی‌ها دست از افزایش یا بالا نگه داشتن نرخ بهره بردارد.

خواندن کامل خبر
تحلیل فارکس اثر بالا

شاخص قیمت مصرف کننده انگلیس – سپتامبر

شاخص قیمت مصرف کننده انگلیس - سالانه (سپتامبر) - Consumer Price Index واقعی  .................  %3.5 پیش‌بینی  ...........   %3.4 قبلی  ................     %3.1 شاخص قیمت مصرف کننده هسته انگلیس - سالانه (سپتامبر) - Core Consumer Price Index واقعی  .................. %2.8 پیش‌بینی  ............  %2.8 قبلی  ................     %2.6 شاخص قیمت مصرف کننده انگلیس - ماهانه (سپتامبر) - Consumer Price Index واقعی  .................  %0.4 پیش‌بینی  ...........   %0.3 قبلی  ................     %0.5

خواندن کامل خبر
داده های اقتصادی اثر بالا

تورم آمریکا به ۳.۷ درصد رسید؛ چرا والمارت و کاستکو می‌توانند برندگان بزرگ بازار باشند؟

افزایش دوباره تورم در آمریکا، فشار بر بودجه خانوارها را تشدید کرده است؛ اما در میان شرکت‌هایی که با افزایش هزینه‌ها مواجه‌اند، برخی خرده‌فروشان می‌توانند از تغییر رفتار مصرف‌کنندگان سود ببرند. والمارت و کاستکو دو نمونه از این شرکت‌ها هستند که مدل کسب‌وکارشان بر فروش انبوه، حاشیه سود محدود و ارائه قیمت‌های رقابتی استوار است. با گران‌تر شدن سوخت و غذا خوردن در رستوران‌ها، خانوارها بیش از گذشته به دنبال خرید ارزان‌تر هستند؛ روندی که می‌تواند فروش این دو شرکت را تقویت کند. بااین‌حال، رشد عملیاتی به‌تنهایی به معنای مناسب بودن قیمت سهام نیست. در یک نگاه تورم سالانه آمریکا در سپتامبر به ۳.۷ درصد رسید؛ افزایش ۳۴.۲ درصدی قیمت بنزین نقش مهمی در این رشد داشت. مدل فروش انبوه و حاشیه سود محدود، والمارت و کاستکو را برای جذب مشتریان حساس به قیمت آماده کرده است. درآمد والمارت در سه‌ماهه اخیر ۵.۹ درصد افزایش یافت و فروش هم‌مقیاس کاستکو ۹.۴ درصد رشد کرد. با وجود چشم‌انداز مناسب، ارزش‌گذاری بالای سهام هر دو شرکت می‌تواند بخشی از بازدهی آینده را محدود کند. تورم چگونه به نفع خرده‌فروشان ارزان‌فروش تمام می‌شود؟ بر اساس گزارش اداره آمار کار آمریکا، شاخص قیمت مصرف‌کننده در دوازده ماه منتهی به سپتامبر ۲۰۲۶، ۳.۷ درصد افزایش یافت؛ درحالی‌که این رقم در ماه اوت ۳.۴ درصد بود. در این میان، قیمت بنزین طی یک ماه ۹.۱ درصد و در مقیاس سالانه ۳۴.۲ درصد رشد کرد. در مقابل، تورم هسته، که مواد غذایی و انرژی را کنار می‌گذارد، به ۲.۶ درصد رسید. یکی از نکات مهم گزارش، تفاوت روند قیمت غذا در خانه و غذا در رستوران است. هزینه غذا خوردن در رستوران‌ها طی یک سال ۳.۵ درصد افزایش یافت، درحالی‌که رشد قیمت مواد غذایی خریداری‌شده برای مصرف خانگی ۱.۸ درصد بود. این فاصله می‌تواند خانوارها را به کاهش دفعات غذا خوردن در بیرون از خانه و خرید بیشتر مواد غذایی برای پخت‌وپز سوق دهد. در چنین شرایطی، فروشگاه‌هایی که امکان خرید کالاهای ضروری با قیمت رقابتی را فراهم می‌کنند، مزیت بیشتری به دست می‌آورند. البته تورم بالا به‌خودی‌خود تضمین‌کننده رشد فروش نیست؛ زیرا افزایش هزینه رفت‌وآمد، کاهش قدرت خرید و تغییر ترکیب سبد مصرفی خانوارها می‌تواند بخشی از این مزیت را خنثی کند. چرا مدل کسب‌وکار والمارت و کاستکو اهمیت دارد؟ مهم‌ترین مزیت این دو شرکت صرفاً ارزان‌فروشی تبلیغاتی نیست؛ بلکه ساختار عملیاتی آن‌ها بر فروش حجم بالای کالا با حاشیه سود محدود استوار شده است. کاستکو سقف افزایش قیمت کالاهای معمولی را برای خود حدود ۱۴ درصد و برای محصولات با نشان تجاری اختصاصی کرکلند حدود ۱۵ درصد تعیین کرده است. این سیاست به تقویت اعتماد اعضا و تثبیت جایگاه شرکت به‌عنوان فروشگاهی مقرون‌به‌صرفه کمک می‌کند. همچنین، حق عضویت بخش مهمی از درآمد سودآور کاستکو را تشکیل می‌دهد و به شرکت اجازه می‌دهد تمرکز بیشتری بر ارزش خرید مشتریان داشته باشد. والمارت نیز با تکیه بر شبکه گسترده فروشگاه‌ها، قدرت خرید بالا و فروش انبوه، تلاش می‌کند کالاهای روزمره را با قیمت رقابتی عرضه کند. این ساختار به شرکت امکان می‌دهد از جذب مشتریان جدید و افزایش دفعات خرید بهره‌مند شود؛ حتی اگر حاشیه سود هر کالا محدود باقی بماند. بااین‌حال، مزیت هزینه‌ای این دو شرکت یکسان نیست. والمارت به مقیاس عملیاتی و شبکه توزیع گسترده خود متکی است، درحالی‌که کاستکو از ترکیب فروش انبوه، عضویت مشتریان و محصولات اختصاصی بهره می‌برد. عملکرد مالی؛ نشانه‌هایی از قدرت تقاضا آمارهای منتشرشده از عملکرد اخیر این دو شرکت نشان می‌دهد که مدل ارزش‌محور آن‌ها با استقبال مشتریان همراه بوده است. فروش هم‌مقیاس والمارت در آمریکا در سه‌ماهه اخیر، با کنار گذاشتن اثر منفی یک‌باره بخش سلامت و تندرستی، ۳.۴ درصد رشد کرد. درآمد کل شرکت نیز با افزایش ۵.۹ درصدی به ۱۸۷.۹ میلیارد دلار رسید. فروش اینترنتی جهانی آن هم ۲۳ درصد افزایش یافت؛ موضوعی که نشان‌دهنده نقش فزاینده تجارت اینترنتی در توسعه کسب‌وکار شرکت است. داگ مک‌میلیون، مدیرعامل پیشین والمارت، نیز به جذب مشتریانی از گروه‌های درآمدی بالاتر اشاره کرده بود. این تغییر اهمیت دارد؛ زیرا نشان می‌دهد مزیت قیمتی شرکت تنها برای خانوارهای کم‌درآمد جذاب نیست و بخشی از مصرف‌کنندگان برخوردارتر نیز برای مدیریت هزینه‌های خود به آن روی می‌آورند. عملکرد کاستکو نیز قابل‌توجه بوده است. فروش این شرکت در سه‌ماهه چهارم سال مالی با رشد ۱۱.۲ درصدی به ۹۳.۹ میلیارد دلار رسید و فروش هم‌مقیاس آن ۹.۴ درصد افزایش یافت. درآمد حاصل از حق عضویت نیز با رشد ۷.۳ درصدی به ۱.۸۵ میلیارد دلار رسید. نرخ تمدید عضویت در آمریکا و کانادا به ۹۲.۳ درصد رسید و شمار اعضای دارای عضویت ویژه به رکورد ۴۲.۳ میلیون نفر افزایش یافت. این آمار نشان می‌دهد مشتریان نه‌تنها از کاستکو خرید می‌کنند، بلکه تمایل دارند برای حفظ دسترسی به خدمات آن نیز هزینه بپردازند. آیا سهام این شرکت‌ها هنوز ارزش خرید دارد؟ نقطه حساس تحلیل، تفاوت میان کیفیت یک کسب‌وکار و قیمت سهام آن است. حتی شرکتی با عملکرد عملیاتی قوی، اگر با ارزش‌گذاری بیش‌ازحد بالا معامله شود، لزوماً سرمایه‌گذاری مناسبی نخواهد بود. بر اساس مقاله منتشرشده در ۲۰ اکتبر ۲۰۲۶، سهام هر دو شرکت طی یک ماه بیش از ۱۰ درصد رشد کرده بود. نسبت قیمت به سود پیش‌بینی‌شده والمارت در محدوده میانی دهه ۳۰ قرار داشت؛ سطحی بالاتر از میانه پنج‌ساله آن که در محدوده میانی دهه ۲۰ بود. این موضوع نشان می‌دهد بازار برای تداوم رشد شرکت انتظارات قابل‌توجهی در نظر گرفته است. کاستکو نیز با نسبت قیمت به سود پیش‌بینی‌شده در محدوده پایین دهه ۴۰ معامله می‌شد؛ سطحی بالا که البته به میانگین چند سال اخیر شرکت نزدیک بود. بنابراین، بخش مهمی از ارزش‌گذاری بالای آن را می‌توان به کیفیت مدل کسب‌وکار و وفاداری مشتریان نسبت داد؛ هرچند این ویژگی‌ها ریسک قیمت‌گذاری را از بین نمی‌برند. اگر رشد فروش کند شود، هزینه‌های عملیاتی افزایش یابد یا انتظارات سرمایه‌گذاران تغییر کند، سهام این شرکت‌ها ممکن است با فشار مواجه شود. در نتیجه، رشد درآمد و وفاداری مشتریان باید در کنار ارزش‌گذاری، جریان نقدی و توان حفظ حاشیه سود بررسی شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نگرانی از هوش مصنوعی جذابیت دلار را کم کرد؛ آیا افت بزرگ دلار در راه است؟

در یک نگاه نگرانی از بدهی شرکت‌های فعال در حوزه هوش مصنوعی، با وجود تورم بالای آمریکا، بازده اوراق کوتاه‌مدت و ارزش دلار را تحت فشار قرار داده است. ING معتقد است افت اخیر دلار لزوماً آغاز یک روند نزولی بلندمدت نیست؛ احتمال افزایش نرخ بهره فدرال رزرو در دسامبر همچنان مطرح است. فشارهای مالی فرانسه همچنان یورو را محدود می‌کند؛ با این حال، کاهش بیشتر دلار می‌تواند EURUSD را به محدوده ۱.۱۳۰۰ تا ۱.۱۳۵۰ برساند. پس از نوسان شدید نرخ‌های بهره کوتاه‌مدت آمریکا، دلار نشان داده است که اگر بی‌ثباتی بازار سهام با نگرانی درباره هوش مصنوعی تشدید شود، ممکن است در مقایسه با سایر ارزها عملکرد ضعیف‌تری داشته باشد. بااین‌حال، از دید ING هنوز نشانه‌ای از آغاز یک افت بزرگ و پایدار در ارزش دلار دیده نمی‌شود. در همین حال، اعتراض‌ها در فرانسه ممکن است با سرایت به بازارهای داخلی، مانع تقویت بیشتر یورو شوند. ING همچنین فعلاً تأثیر قابل‌توجهی از اخبار مربوط به روابط آمریکا و اوکراین بر بازار ارز مشاهده نمی‌کند. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار؛ نگرانی‌های هوش مصنوعی موقعیت دلار را تضعیف کرده است نگرانی‌های مرتبط با هوش مصنوعی هفته گذشته وارد معادلات بازار فارکس شد؛ هرچند واکنش ارزها بیشتر از مسیر تغییر انتظارات نرخ بهره انتقال پیدا کرده است. نرخ سوآپ شاخص شبانه دوساله دلار آمریکا، موسوم به OIS/SOFR، از سطح ثبت‌شده پس از انتشار شاخص قیمت مصرف‌کننده آمریکا در ۱۴ اکتبر، حدود ۲۵ نقطه پایه کاهش یافته است. این افت قابل‌توجه عمدتاً تحت تأثیر نگرانی‌های هوش مصنوعی رخ داده و داده‌های کلان اقتصادی نقش چندانی در آن نداشته‌اند. به نظر می‌رسد بازار به یک الگوی واکنش مشخص رسیده است: آشفتگی در بازار سهام می‌تواند حتی در شرایطی که تورم همچنان بالاست، انتظارات برای تشدید سیاست پولی فدرال رزرو را به‌شدت کاهش دهد. این واکنش احتمالاً به اثر ثروت در بازار مربوط است؛ عاملی که از نگاه بسیاری از فعالان بازار، در مقاومت اقتصاد آمریکا نقش داشته است. این وضعیت نشان می‌دهد در صورت شکل‌گیری بی‌ثباتی در بازار سهام به دلیل نگرانی‌های فناوری و هوش مصنوعی، دلار لزوماً پناهگاه امن اصلی سرمایه‌گذاران نخواهد بود و ممکن است در مقایسه با بسیاری از ارزهای گروه ۱۰ اقتصاد بزرگ عملکرد ضعیف‌تری داشته باشد. بااین‌حال، سرایت نگرانی‌ها به شاخص‌های گسترده‌تر سهام آمریکا و جهان تاکنون محدود بوده است. افت نزدک نیز تنها رشد یک ماه گذشته این شاخص را از بین برده است. احساسات بازار درباره هوش مصنوعی در طول هفته همچنان بر بازار ارز اثر خواهد گذاشت، اما اگر سهام فناوری به ثبات برسد، این عامل می‌تواند به‌سرعت اهمیت خود را از دست بدهد. از منظر اقتصاد کلان، ING با وجود کاهش انتظارات نرخ بهره آمریکا، این تحولات را نشانه آغاز یک روند نزولی بزرگ برای دلار نمی‌داند. افزایش نرخ بهره فدرال رزرو در ماه دسامبر همچنان سناریویی محتمل است. سیاست‌گذاران نیز ظاهراً در موقعیتی نیستند که در نشست اکتبر پیامی آشکارا انبساطی ارسال کنند. افزون بر این، بالا ماندن قیمت انرژی احتمال بهبود چشمگیر بازار جهانی اوراق قرضه را محدود می‌کند. از نظر ING، بازگشت شاخص دلار DXY به محدوده ۱۰۱ در هفته‌های آینده امکان‌پذیر است، اما در شرایط فعلی انتظار افت بسیار بیشتری وجود ندارد. تقویم اقتصادی آمریکا در این هفته نسبتاً خلوت است و فدرال رزرو نیز در دوره سکوت ارتباطی پیش از نشست خود قرار دارد. ING فعلاً اثر آشکاری از تیره‌تر شدن روابط آمریکا و اوکراین و اروپا بر بازار فارکس مشاهده نمی‌کند. بازارها احتمالاً در قیمت‌گذاری پایان قریب‌الوقوع جنگ روسیه و اوکراین یا پیامدهای بلندمدت آن برای اروپا محتاط هستند؛ هرچند تحولات مهم در روزهای آینده می‌تواند این وضعیت را تغییر دهد. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ چرا تورم بالا هم نتوانست جلوی رشد طلا را بگیرد؟ یورو؛ اعتراض‌های فرانسه ممکن است فعلاً مانع رشد بیشتر شود جفت‌ارز EURUSD در معاملات شبانه برای مدتی به زیر سطح ۱٫۱۲۰۰ سقوط کرد، اما صبح دوباره اندکی افزایش یافت. تغییر اختلاف نرخ‌های بهره کوتاه‌مدت باعث شده برآورد ING از ارزش منصفانه کوتاه‌مدت این جفت‌ارز به محدوده ۱٫۱۳۷ تا ۱٫۱۳۹ برسد. بر این اساس، یورو در برابر دلار حدود ۱٫۳ تا ۱٫۵ درصد کمتر از ارزش برآوردشده معامله می‌شود. این فاصله با تداوم ریسک مالی فرانسه سازگار است؛ ریسکی که در اختلاف بازده اوراق قرضه ۱۰ساله فرانسه و آلمان نیز دیده می‌شود. این اختلاف همچنان در محدوده ۱۳۵ تا ۱۴۰ نقطه پایه قرار دارد. بازارها اخیراً تا حدی نسبت به وضعیت بودجه فرانسه آرام‌تر شده‌اند. بااین‌حال، ادامه اعتراض‌های گسترده در این کشور طی آخر هفته می‌تواند بر سهام فرانسه فشار وارد کند و حتی به بازار اوراق قرضه نیز سرایت کند. ING بعید می‌داند این اعتراض‌ها به‌تنهایی باعث افزایش پایدار اختلاف بازده اوراق فرانسه و آلمان شود، اما ممکن است مانع بازگشت EURUSD به سطوح پایان هفته گذشته شود. از نظر داده‌های اقتصادی، مهم‌ترین رویداد هفته انتشار شاخص‌های مدیران خرید یا PMI در روز جمعه است. انتظار می‌رود شاخص ترکیبی منطقه یورو اندکی کاهش یابد، اما همچنان در محدوده نشان‌دهنده رشد فعالیت اقتصادی باقی بماند. فردا نیز شاخص اعتماد اقتصادی ZEW آلمان مورد توجه بازار خواهد بود. در شرایط فعلی، توازن ریسک‌ها برای EURUSD تقریباً دوطرفه است. ریسک نزولی همچنان از وضعیت مالی فرانسه ناشی می‌شود، هرچند شدت آن اخیراً کمی کاهش یافته است. در مقابل، تشدید دوباره نگرانی‌ها درباره هوش مصنوعی می‌تواند انتظارات نرخ بهره فدرال رزرو را پایین بیاورد و به یورو کمک کند. هدف یک‌ماهه ING برای EURUSD همچنان ۱٫۱۳۰۰ است. دلار کانادا؛ تورم همچنان قابل‌کنترل است، اما افزایش نرخ بهره ممکن است کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده نسبت به ماه قبل ۰٫۲ درصد افزایش یابد؛ رقمی که به‌ویژه با توجه به تثبیت شاخص‌های تورم هسته در حوالی ۲ درصد، چندان بالا محسوب نمی‌شود. بازار کار کانادا نشانه‌هایی از ضعف بروز داده است: اشتغال در ماه‌های اوت و سپتامبر دو بار متوالی کاهش یافته و نرخ بیکاری به ۶٫۵ درصد رسیده است. بااین‌حال، مقاومت رشد اقتصادی و افزایش اختلاف نرخ بهره میان کانادا و آمریکا باعث شده احتمال افزایش نرخ بهره بانک مرکزی کانادا در ماه دسامبر همچنان جدی باشد. بانک مرکزی کانادا امروز نظرسنجی چشم‌انداز کسب‌وکار را نیز منتشر می‌کند. بازارها در حال حاضر افزایش ۲۵ نقطه پایه‌ای نرخ بهره در دسامبر را کاملاً در قیمت‌ها لحاظ کرده‌اند و برای نشست هفته آینده نیز حدود ۹ نقطه پایه افزایش نرخ را پیش‌بینی می‌کنند. بنابراین، حتی اگر نشست اکتبر برای آماده‌سازی بازار جهت افزایش نرخ بهره در دسامبر استفاده شود، ظرفیت رشد بیشتر دلار کانادا ممکن است محدود باشد؛ مگر اینکه بانک مرکزی برخلاف انتظار، همین ماه نرخ بهره را افزایش دهد. از نگاه ING، بازار فعلاً احتمال چنین تصمیمی را کمتر از واقع برآورد نکرده است. ING در شرایط فعلی افت بیشتری برای جفت‌ارز USDCAD پیش‌بینی نمی‌کند و بازگشت آن به محدوده ۱٫۴۲۰۰ را همچنان سناریوی پایه خود برای پایان ماه و پایان سال می‌داند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

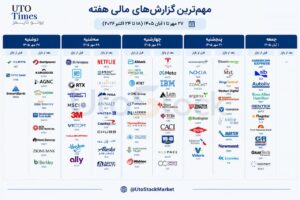
✅ تقویم مهم بازارهای سهام آمریکا و جهان: ۲۷ مهر تا ۱ آبان ۱۴۰۵

بازارهای جهانی در هفته منتهی به ۲۳ اکتبر، میان دو نیروی متضاد قرار می‌گیرند: از یک سو، گزارش عملکرد شرکت‌های بزرگ می‌تواند تصویری روشن‌تر از وضعیت سودآوری، تقاضای مصرف‌کنندگان و بازده سرمایه‌گذاری در هوش مصنوعی ارائه دهد؛ از سوی دیگر، بازگشت فشارهای تورمی، افزایش قیمت نفت و تردید درباره مسیر نرخ بهره، همچنان ظرفیت ایجاد نوسان در بازار سهام، اوراق قرضه و ارز را دارد. در آمریکا، انتشار گزارش‌های شرکت‌هایی مانند متا، تسلا، نتفلیکس و شرکت‌های نیمه‌رسانا در کنار شاخص‌های فعالیت اقتصادی، محور اصلی توجه سرمایه‌گذاران خواهد بود. در اروپا، آمار تورم و فعالیت اقتصادی می‌تواند انتظارات مربوط به سیاست پولی را تغییر دهد و در آسیا، رشد اقتصادی چین، تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه اهمیت ویژه‌ای خواهند داشت. در یک نگاه آمریکا: گزارش‌های متا و تسلا در کنار آمار تورم و فعالیت اقتصادی، جهت کوتاه‌مدت بازار سهام را تحت تأثیر قرار می‌دهند. اروپا: شاخص‌های اولیه فعالیت اقتصادی و داده‌های تورمی بریتانیا، انتظارات درباره سیاست پولی را به چالش می‌کشند. آسیا: رشد اقتصادی چین و تورم ژاپن، دو عامل مهم برای ارزیابی تقاضای جهانی و مسیر نرخ بهره در منطقه خواهند بود. بازارهای جهانی: قیمت نفت، بازده اوراق قرضه و پایداری سرمایه‌گذاری در هوش مصنوعی، سه متغیر کلیدی برای سنجش ریسک بازار هستند. اهمیت این هفته فقط به نتیجه گزارش‌های مالی محدود نیست. سرمایه‌گذاران باید ارزیابی کنند که آیا رشد سود شرکت‌ها با افزایش هزینه تأمین مالی و مخارج سنگین سرمایه‌گذاری در فناوری‌های نوین سازگار است یا خیر. هم‌زمان، افزایش قیمت نفت می‌تواند هزینه تولید و حمل‌ونقل را بالا ببرد و فضای لازم برای کاهش نرخ بهره را محدود کند. بنابراین، بازار با پرسشی اساسی مواجه است: آیا قدرت سودآوری شرکت‌ها برای جبران ریسک تورم و نرخ بهره کافی خواهد بود؟ فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ جمع‌بندی   مهم‌ترین رویدادهای اقتصادی و مالی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS BHP Group BHP ۸۳٫۲۹ دلار ۲۱۱٫۹۵ میلیارد دلار — — Fifth Third Bancorp FITB ۵۰٫۳۷ دلار ۴۵٫۶۸ میلیارد دلار ۳٫۳۴ میلیارد دلار ۰٫۸۳ دلار Steel Dynamics STLD ۲۴۰٫۵۴ دلار ۳۴٫۴۸ میلیارد دلار ۶٫۴۳ میلیارد دلار ۵٫۴۸ دلار WR Berkley WRB ۷۵٫۴۲ دلار ۲۹٫۳۱ میلیارد دلار ۳٫۸۲ میلیارد دلار ۱٫۱۵ دلار Crown Holdings CCK ۱۱۴٫۱۵ دلار ۱۲٫۲۷ میلیارد دلار ۳٫۴۵ میلیارد دلار ۲٫۲۶ دلار Wintrust Financial WTFC ۱۴۴٫۰۸ دلار ۹٫۷۲ میلیارد دلار ۷۵۴٫۹۹ میلیون دلار ۳٫۳۱ دلار Zions Bancorporation ZION ۶۳٫۳۷ دلار ۹٫۲۵ میلیارد دلار ۸۸۹٫۹۸ میلیون دلار ۱٫۶۶ دلار Western Alliance WAL ۷۴٫۵۱ دلار ۸٫۰۲ میلیارد دلار ۹۸۸٫۲۳ میلیون دلار ۲٫۴۳ دلار Cleveland-Cliffs CLF ۱۲٫۱۲ دلار ۶٫۹۱ میلیارد دلار ۵٫۷۱ میلیارد دلار ۰٫۲۲ دلار Iridium Communications IRDM ۴۳٫۷۶ دلار ۴٫۶۴ میلیارد دلار ۲۳۶٫۳۰ میلیون دلار ۰٫۳۴ دلار دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تراز تجاری ماهانه (سپتامبر) ۱٬۳۴۹- میلیون ۷۷۵- میلیون ۰۱:۱۵ NZD تراز تجاری سالانه (سپتامبر) ۵٬۴۴۰- میلیون — ۰۲:۳۵ AUD سخنرانی کنت، عضو بانک مرکزی استرالیا — ۰۵:۳۰ CNY سرمایه‌گذاری در دارایی‌های ثابت سالانه (سپتامبر) ۷٫۲٪- ۷٫۳٪- ۰۵:۳۰ CNY تولید ناخالص داخلی سالانه (سه‌ماهه سوم) ۴٫۳٪ ۴٫۴٪ ۰۵:۳۰ CNY تولید ناخالص داخلی فصلی (سه‌ماهه سوم) ۰٫۹٪ ۱٫۱٪ ۰۵:۳۰ CNY رشد اقتصادی از ابتدای سال تا سه‌ماهه سوم ۴٫۷٪ — ۰۵:۳۰ CNY تولیدات صنعتی سالانه (سپتامبر) ۵٫۲٪ ۵٫۴٪ ۰۵:۳۰ CNY تولیدات صنعتی از ابتدای سال (سپتامبر) ۵٫۳٪ — ۰۵:۳۰ CNY نرخ بیکاری (سپتامبر) ۵٫۳٪ ۵٫۳٪ ۰۵:۳۰ CNY کنفرانس اداره ملی آمار چین — ۰۹:۳۰ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۶:۰۰ CAD تورم کل سالانه (سپتامبر) ۲٫۶٪ ۲٫۶٪ ۱۶:۰۰ CAD تورم هسته ماهانه (سپتامبر) ۰٫۱٪ — ۱۶:۰۰ CAD تورم هسته سالانه (سپتامبر) ۲٫۴٪ — ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪ ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده سالانه (سپتامبر) ۳٫۰٪ — ۱۹:۰۰ CAD ارزیابی چشم‌انداز کسب‌وکار بانک مرکزی کانادا — سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS SpaceX SPCX ۱۴۶٫۰۳ دلار ۱٫۹۸ تریلیون دلار — — GE Aerospace GE ۳۱۳٫۸۳ دلار ۳۲۵٫۶۲ میلیارد دلار ۱۲٫۸۵ میلیارد دلار ۲٫۰۰ دلار Netflix NFLX ۷۰٫۵۳ دلار ۲۹۳٫۶۸ میلیارد دلار ۱۲٫۸۷ میلیارد دلار ۰٫۸۲ دلار RTX Corporation RTX ۱۹۳٫۹۲ دلار ۲۶۱٫۳۶ میلیارد دلار ۲۴٫۰۹ میلیارد دلار ۱٫۷۸ دلار Intuitive Surgical ISRG ۴۲۶٫۷۰ دلار ۱۵۰٫۷۴ میلیارد دلار ۲٫۹۱ میلیارد دلار ۲٫۶۵ دلار Chubb CB ۳۵۹٫۷۹ دلار ۱۳۸٫۸۱ میلیارد دلار ۱۵٫۶۹ میلیارد دلار ۶٫۷۹ دلار Capital One Financial COF ۲۰۱٫۷۴ دلار ۱۲۳٫۷۶ میلیارد دلار ۱۶٫۲۵ میلیارد دلار ۵٫۵۰ دلار 3M MMM ۱۶۴٫۷۵ دلار ۸۴٫۹۷ میلیارد دلار ۶٫۶۱ میلیارد دلار ۲٫۳۹ دلار Northrop Grumman NOC ۵۱۹٫۸۶ دلار ۷۳٫۸۵ میلیارد دلار ۱۱٫۱۴ میلیارد دلار ۷٫۱۸ دلار General Motors GM ۸۳٫۹۶ دلار ۷۳٫۶۷ میلیارد دلار ۴۸٫۷۷ میلیارد دلار ۳٫۶۹ دلار United Airlines UAL ۹۶٫۱۰ دلار ۳۱٫۱۹ میلیارد دلار ۱۷٫۸۹ میلیارد دلار ۲٫۵۸ دلار Halliburton HAL ۳۳٫۵۰ دلار ۲۷٫۹۱ میلیارد دلار ۵٫۵۸ میلیارد دلار ۰٫۵۸ دلار سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۴:۳۰ CNY نرخ بهره وام چین (اکتبر) ۳٫۵۰٪ ۳٫۵۰٪ ۰۴:۴۵ CNY نرخ بهره وام چین ۳٫۰۰٪ ۳٫۰۰٪ ۰۹:۳۰ GBP میانگین درآمد با احتساب مزایا (اوت) ۳٫۹٪ ۳٫۸٪ ۰۹:۳۰ GBP تغییرات مدعیان بیکاری (سپتامبر) ۲۷٫۸ هزار ۱۹٫۴ هزار ۰۹:۳۰ GBP تغییرات اشتغال سه‌ماهه (اوت) ۶۷ هزار — ۰۹:۳۰ GBP نرخ بیکاری (اوت) ۴٫۹٪ ۴٫۹٪ ۰۹:۳۰ EUR شاخص قیمت تولیدکننده آلمان ماهانه (سپتامبر) ۱٫۱٪ ۱٫۵٪ ۱۲:۳۰ EUR شاخص وضعیت فعلی اقتصاد آلمان ZEW ۴۷٫۱- — ۱۲:۳۰ EUR انتظارات اقتصادی آلمان ZEW (اکتبر) ۳۴٫۷ ۳۰٫۲ ۱۲:۳۰ EUR شاخص انتظارات اقتصادی منطقه یورو ۲۵٫۸ ۲۳٫۶ ۱۵:۴۵ USD تغییر هفتگی اشتغال ADP ۲۴٫۸ هزار — ۱۶:۰۰ USD مجوزهای ساخت‌وساز (سپتامبر) ۱٫۴۰۳ میلیون ۱٫۳۹۰ میلیون ۱۶:۰۰ USD آغاز ساخت‌وساز مسکن (سپتامبر) ۱٫۲۷۵ میلیون ۱٫۳۰۰ میلیون ۱۶:۰۰ USD تغییر ماهانه آغاز ساخت‌وساز مسکن ۲٫۶٪- — ۱۷:۳۰ USD مدل GDPNow فدرال رزرو آتلانتا (سه‌ماهه سوم) — ۱۷:۳۰ USD شاخص فروش خانه‌های در انتظار معامله (سپتامبر) ۰٫۳٪ ۰٫۴٪- چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Meta Platforms META ۷۰۹٫۳۳ دلار ۱٫۸۱ تریلیون دلار ۶۳٫۳۴ میلیارد دلار ۶٫۵۸ دلار Tesla TSLA ۳۵۴٫۷۲ دلار ۱٫۴ تریلیون دلار ۲۷٫۹۲ میلیارد دلار ۰٫۴۵ دلار Lam Research LRCX ۲۶۳٫۹۴ دلار ۳۳۰٫۳ میلیارد دلار ۸٫۱۳ میلیارد دلار ۲٫۱۸ دلار Philip Morris PM ۲۰۵٫۲۰ دلار ۳۱۹٫۸۳ میلیارد دلار ۱۱٫۳۲ میلیارد دلار ۲٫۳۰ دلار SAP ADR SAP ۲۲۴٫۲۹ دلار ۲۵۸٫۴۳ میلیارد دلار ۱۱٫۴۴ میلیارد دلار ۲٫۰۶ دلار Thermo Fisher Scientific TMO ۶۹۰ دلار ۲۵۵٫۱۳ میلیارد دلار ۱۱٫۹۵ میلیارد دلار ۶٫۴۰ دلار Texas Instruments TXN ۲۷۶٫۴۸ دلار ۲۵۲٫۴۹ میلیارد دلار ۵٫۹۲ میلیارد دلار ۲٫۴۲ دلار IBM IBM ۲۳۲٫۱۴ دلار ۲۱۸٫۷۱ میلیارد دلار ۱۶٫۸۲ میلیارد دلار ۲٫۸۶ دلار Abbott Laboratories ABT ۱۰۴٫۸۹ دلار ۱۸۱٫۵ میلیارد دلار ۱۲٫۹۹ میلیارد دلار ۱٫۴۲ دلار NextEra Energy NEE ۷۹٫۸۰ دلار ۱۶۶٫۴۶ میلیارد دلار ۸٫۸۷ میلیارد دلار ۱٫۱۸ دلار AT&T T ۲۳٫۴۴ دلار ۱۶۰٫۶۲ میلیارد دلار ۳۱٫۶۹ میلیارد دلار ۰٫۶۰ دلار CME Group CME ۲۹۳٫۸۷ دلار ۱۰۵٫۶۷ میلیارد دلار ۱٫۷۱ میلیارد دلار ۲٫۹۸ دلار Kinder Morgan KMI ۳۴٫۲۰ دلار ۷۶٫۱۶ میلیارد دلار ۴٫۳۷ میلیارد دلار ۰٫۳۲ دلار چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD گزارش هفتگی ذخایر نفت خام API ۱۱٫۱۲۰- میلیون — ۰۳:۲۰ JPY تراز تجاری تعدیل‌شده ۰٫۸۴- تریلیون ۰٫۲۱- تریلیون ۰۳:۲۰ JPY صادرات سالانه (سپتامبر) ۱۹٫۳٪ — ۰۳:۲۰ JPY تراز تجاری (سپتامبر) ۱٬۱۱۱٫۹- میلیارد ۲۵۰ میلیارد- ۰۷:۴۵ EUR سخنرانی لین، عضو بانک مرکزی اروپا — ۰۹:۳۰ GBP تورم سالانه بریتانیا (سپتامبر) ۳٫۱٪ ۳٫۴٪ ۰۹:۳۰ GBP تورم ماهانه بریتانیا (سپتامبر) ۰٫۵٪ — ۰۹:۳۰ GBP شاخص بهای مواد اولیه تولیدکننده ماهانه ۰٫۳٪ ۱٫۳٪ ۱۰:۴۵ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۱۶:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۴۵ EUR سخنرانی ماودرر، عضو بانک مرکزی آلمان — ۱۸:۰۰ USD گزارش هفتگی ذخایر نفت خام EIA ۸٫۵۵۷- میلیون — ۱۸:۰۰ USD ذخایر نفت خام کوشینگ EIA ۱٫۸۶۲ میلیون — ۱۹:۳۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۲۰:۳۰ USD حراج اوراق خزانه‌داری ۲۰ساله ۵٫۴۲۰٪ — پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Procter & Gamble PG ۱۵۹٫۳۵ دلار ۳۷۰٫۱۲ میلیارد دلار ۲۲٫۷۹ میلیارد دلار ۱٫۸۸ دلار Roche Holding ADR RHHBY ۵۷٫۱۴ دلار ۳۶۷٫۳۷ میلیارد دلار ۱۹٫۰۷ میلیارد دلار — Nestlé ADR NSRGY ۹۹٫۶۵ دلار ۲۵۷٫۳۲ میلیارد دلار ۲۷٫۲۵ میلیارد دلار — Union Pacific UNP ۲۸۹٫۰۴ دلار ۱۷۱٫۷۱ میلیارد دلار ۷٫۱۴ میلیارد دلار ۳٫۴۷ دلار Blackstone BX ۱۰۶٫۶۱ دلار ۱۳۲٫۶ میلیارد دلار ۳٫۳۵ میلیارد دلار ۱٫۲۹ دلار Valero Energy VLO ۴۴۴٫۷۱ دلار ۱۲۸٫۰۴ میلیارد دلار ۴۳٫۳۶ میلیارد دلار ۲۰٫۹۰ دلار Lockheed Martin LMT ۵۵۲٫۰۹ دلار ۱۲۷٫۴۲ میلیارد دلار ۲۰٫۴۸ میلیارد دلار ۷٫۵۲ دلار Western Digital WDC ۳۳۲ دلار ۱۲۴٫۲۸ میلیارد دلار ۴٫۱۴ میلیارد دلار ۴٫۰۸ دلار Newmont NEM ۱۱۸٫۶۰ دلار ۱۲۳٫۵۷ میلیارد دلار ۶٫۲۴ میلیارد دلار ۱٫۹۵ دلار Spotify SPOT ۵۳۰٫۴۶ دلار ۱۰۹٫۰۵ میلیارد دلار ۴٫۹۸ میلیارد دلار ۲٫۸۱ دلار Honeywell HON ۲۱۱٫۴۱ دلار ۶۷ میلیارد دلار ۵٫۰۱ میلیارد دلار ۲٫۱۷ دلار Bloom Energy BE ۲۲۱٫۳۱ دلار ۶۵٫۱۸ میلیارد دلار ۱٫۰۶ میلیارد دلار ۰٫۶۹ دلار Nasdaq NDAQ ۹۳٫۹۷ دلار ۵۲٫۵۳ میلیارد دلار ۱٫۴۷ میلیارد دلار ۱٫۰۲ دلار Dow Inc. DOW ۲۹٫۹۳ دلار ۲۱٫۶۲ میلیارد دلار ۱۱٫۲۱ میلیارد دلار ۰٫۶۱ دلار پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تورم فصلی نیوزیلند (سه‌ماهه سوم) ۱٫۵٪ ۰٫۸٪ ۰۱:۱۵ NZD تورم سالانه نیوزیلند (سه‌ماهه سوم) ۴٫۱٪ — ۱۱:۰۰ CHF ارزیابی سیاست‌های پولی بانک مرکزی سوئیس — ۱۴:۲۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۰۰ USD ادامه دریافت مزایای بیکاری ۱٬۷۱۰ هزار — ۱۶:۰۰ USD مدعیان اولیه بیکاری آمریکا ۱۹۹ هزار ۲۰۰ هزار ۱۶:۰۰ CAD شاخص قیمت مواد خام ماهانه (سپتامبر) ۳٫۱٪ ۰٫۱٪ ۱۷:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- ۰٫۱٪- ۱۷:۳۰ USD شاخص‌های پیشرو اقتصادی ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪- جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Exxon Mobil XOM ۱۷۸٫۹۸ دلار ۷۳۵٫۹۵ میلیارد دلار ۱۱۵٫۴۵ میلیارد دلار ۳٫۹۹ دلار American Express AXP ۳۱۳٫۵۹ دلار ۲۱۱٫۷۷ میلیارد دلار ۲۰٫۱۲ میلیارد دلار ۴٫۵۸ دلار ENI ADR E ۵۹٫۱۰ دلار ۸۵٫۰۲ میلیارد دلار ۲۵٫۹۵ میلیارد دلار ۱٫۸۷ دلار SLB SLB ۴۹٫۵۰ دلار ۷۳٫۴۷ میلیارد دلار ۹٫۲۷ میلیارد دلار ۰٫۶۲ دلار Infosys ADR INFY ۱۲٫۲۴ دلار ۴۹٫۳۸ میلیارد دلار ۵٫۱۲ میلیارد دلار ۰٫۲۰ دلار First Citizens BancShares FCNCA ۲٬۱۲۳٫۷۴ دلار ۲۳٫۵۴ میلیارد دلار ۲٫۲۶ میلیارد دلار ۴۶٫۱۸ دلار nVent Electric NVT ۱۴۲٫۰۳ دلار ۲۲٫۹۹ میلیارد دلار ۱٫۴۳ میلیارد دلار ۱٫۳۹ دلار Norsk Hydro ADR NHYDY ۸٫۰۹ دلار ۱۶٫۰۳ میلیارد دلار ۵٫۷۲ میلیارد دلار ۰٫۲۴ دلار DaVita DVA ۱۸۷٫۳۱ دلار ۱۱٫۹۵ میلیارد دلار ۳٫۵۱ میلیارد دلار ۳٫۵۵ دلار Dr. Reddy's Laboratories ADR RDY ۱۳٫۰۷ دلار ۱۰٫۷۷ میلیارد دلار ۸۹۱٫۵۴ میلیون دلار ۰٫۱۰ دلار Sasol ADR SSL ۱۶٫۳۴ دلار ۱۰٫۲۶ میلیارد دلار — — جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD ترازنامه فدرال رزرو ۶٬۷۵۶ میلیارد دلار — ۰۳:۰۰ JPY تورم هسته سالانه ژاپن (سپتامبر) ۱٫۷٪ ۲٫۱٪ ۰۳:۰۰ JPY تورم ماهانه ژاپن (سپتامبر) ۰٫۱٪ — ۰۴:۰۰ JPY شاخص PMI خدمات (اکتبر) ۵۱٫۳ — ۰۹:۳۰ GBP خرده‌فروشی هسته ماهانه (سپتامبر) ۰٫۶٪ — ۰۹:۳۰ GBP خرده‌فروشی هسته سالانه (سپتامبر) ۲٫۷٪ — ۰۹:۳۰ GBP خرده‌فروشی ماهانه (سپتامبر) ۰٫۵٪ ۰٫۲٪- ۰۹:۳۰ GBP خرده‌فروشی سالانه (سپتامبر) ۲٫۴٪ — ۱۱:۰۰ EUR PMI تولیدی منطقه یورو (اکتبر) ۵۳٫۹ ۵۳٫۵ ۱۱:۰۰ EUR PMI خدمات منطقه یورو (اکتبر) ۵۲٫۹ ۵۲٫۶ ۱۱:۳۰ EUR PMI تولیدی آلمان (اکتبر) ۵۲٫۹ ۵۲٫۷ ۱۱:۳۰ EUR PMI ترکیبی آلمان (اکتبر) ۵۳٫۱ — ۱۱:۳۰ EUR PMI خدمات آلمان (اکتبر) ۵۳٫۰ ۵۲٫۶ ۱۲:۰۰ GBP PMI ترکیبی بریتانیا (اکتبر) ۵۲٫۰ — ۱۲:۰۰ GBP PMI خدمات بریتانیا (اکتبر) ۵۲٫۱ ۵۱٫۸ ۱۶:۰۰ CAD خرده‌فروشی هسته ماهانه (اوت) ۰٫۷٪- ۱٫۱٪ ۱۶:۰۰ CAD فروش محصولات کارخانه‌ای ماهانه (سپتامبر) ۱٫۱٪ — ۱۶:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- — ۱۶:۰۰ CAD خرده‌فروشی ماهانه (اوت) ۰٫۷٪- ۱٫۳٪ ۱۷:۱۵ USD PMI تولیدی آمریکا (اکتبر) ۵۵٫۹ ۵۵٫۵ ۱۷:۱۵ USD PMI ترکیبی آمریکا (اکتبر) ۵۸٫۴ — ۱۷:۱۵ USD PMI خدمات آمریکا (اکتبر) ۵۸٫۸ ۵۸٫۰ ۱۷:۳۰ USD انتظارات تورمی یک‌ساله دانشگاه میشیگان ۴٫۷٪ ۴٫۷٪ ۱۷:۳۰ USD انتظارات تورمی پنج‌ساله دانشگاه میشیگان ۳٫۵٪ ۳٫۵٪ ۱۷:۳۰ USD انتظارات مصرف‌کننده دانشگاه میشیگان ۴۷٫۳ ۴۷٫۳ ۱۷:۳۰ USD شاخص تمایلات مصرف‌کننده دانشگاه میشیگان ۴۶٫۳ ۴۶٫۳ ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا، بیکر هیوز ۴۵۹ — ۲۰:۳۰ USD تعداد کل دکل‌های نفت و گاز فعال آمریکا ۶۰۳ — ۲۳:۰۰ GBP خالص موقعیت‌های آتی پوند ۱۰۷- هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نفت خام ۱۰۰٫۳ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی طلا ۲۰۷٫۹ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نزدک ۱۰۰ ۴۸٫۵ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی S&P 500 ۱۴۱- هزار — ۲۳:۰۰ AUD خالص موقعیت‌های آتی دلار استرالیا ۱۱۷٫۳- هزار — ۲۳:۰۰ JPY خالص موقعیت‌های آتی ین ژاپن ۵۰٫۲ هزار — ۲۳:۰۰ EUR خالص موقعیت‌های آتی یورو ۱۳۷٫۶- هزار — آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی بازار سهام آمریکا وارد هفته‌ای می‌شود که در آن، گزارش شرکت‌ها باید در برابر نگرانی‌های تازه درباره تورم و هزینه تأمین مالی پاسخ‌گو باشند. افزایش بیش از انتظار شاخص قیمت مصرف‌کننده و شاخص قیمت تولیدکننده در ماه سپتامبر، احتمال کاهش سریع نرخ بهره را محدود کرده است. در همین حال، افت شدید سهام شرکت‌های نیمه‌رسانا در هفته گذشته نشان داد که سرمایه‌گذاران نسبت به ارزش‌گذاری‌های بالا و پایداری مخارج مرتبط با هوش مصنوعی حساس‌تر شده‌اند. از منظر سیاست پولی، بازارها احتمال افزایش نرخ بهره در نشست ۲۸ اکتبر فدرال رزرو را پایین ارزیابی می‌کنند؛ بااین‌حال، انتظار برای افزایش نرخ‌ها در ماه‌های بعد همچنان در قیمت‌گذاری دارایی‌ها منعکس است. قرار گرفتن مقام‌های فدرال رزرو در دوره سکوت پیش از نشست نیز اهمیت داده‌های اقتصادی و گزارش‌های مالی را افزایش می‌دهد؛ زیرا سرمایه‌گذاران در این بازه نمی‌توانند به اظهارنظرهای تازه سیاست‌گذاران برای تفسیر مسیر آینده نرخ بهره اتکا کنند. گزارش شرکت‌ها؛ از متا و تسلا تا نتفلیکس مهم‌ترین رویداد شرکتی هفته، انتشار گزارش عملکرد متا و تسلا در روز چهارشنبه، پس از پایان معاملات عادی بازار آمریکاست. اهمیت گزارش این دو شرکت فراتر از عملکرد مالی خود آن‌هاست؛ زیرا اعداد منتشرشده می‌توانند بر انتظارات سرمایه‌گذاران درباره کل بخش فناوری و میزان تحمل بازار نسبت به مخارج سنگین سرمایه‌گذاری اثر بگذارند. متا برای سه‌ماهه سوم، درآمدی در محدوده ۶۱ تا ۶۴ میلیارد دلار پیش‌بینی کرده و مخارج سرمایه‌ای سال ۲۰۲۶ را در محدوده ۱۳۰ تا ۱۴۵ میلیارد دلار قرار داده است. ازاین‌رو، سرمایه‌گذاران فقط به رشد درآمد توجه نخواهند کرد؛ بلکه می‌سنجند آیا توسعه زیرساخت‌های هوش مصنوعی، ظرفیت ایجاد درآمد و سودآوری متناسب با این حجم از هزینه را دارد یا خیر. افزایش درآمد بدون شواهد روشن از بازده سرمایه‌گذاری ممکن است برای توجیه ارزش‌گذاری بالا کافی نباشد. تسلا نیز در شرایطی گزارش سه‌ماهه خود را منتشر می‌کند که آمار تحویل خودروهای این شرکت پیش‌تر اعلام شده است. بنابراین، توجه بازار به درآمد حاصل از فروش خودرو، حاشیه سود، عملکرد بخش ذخیره‌سازی انرژی و میزان درآمدی معطوف خواهد شد که در نهایت از فعالیت‌های عملیاتی حاصل شده است. افزایش تعداد خودروهای تحویلی لزوماً به معنای افزایش متناسب سود نیست؛ زیرا قیمت فروش، هزینه تولید و ترکیب محصولات می‌توانند نتیجه مالی را تغییر دهند. نتفلیکس روز سه‌شنبه گزارش می‌دهد. این شرکت در پیش‌بینی قبلی خود درآمد سه‌ماهه سوم را حدود ۱۲٫۸۶ میلیارد دلار و سود هر سهم را ۰٫۸۲ دلار برآورد کرده بود. عملکرد درآمدی، حاشیه سود عملیاتی و چشم‌انداز دوره بعد، شاخص‌های مهمی برای ارزیابی وضعیت تقاضای مصرف‌کنندگان و توان شرکت در حفظ رشد سودآوری خواهند بود. در کنار این شرکت‌ها، گزارش آی‌بی‌ام، لام ریسرچ و تگزاس اینسترومنتس در روز چهارشنبه نیز اهمیت دارد. این مجموعه می‌تواند تصویری از وضعیت تقاضا برای خدمات فناوری اطلاعات، تجهیزات ساخت تراشه و قطعات الکترونیکی ارائه کند. اگر نتایج شرکت‌های مرتبط با زنجیره تأمین هوش مصنوعی قوی باشد، احتمالاً بخشی از نگرانی‌ها درباره کاهش ارزش سهام فناوری تعدیل می‌شود؛ اما اگر درآمد یا پیش‌بینی آینده ضعیف باشد، بازار ممکن است بار دیگر نسبت به پایداری سرمایه‌گذاری‌های سنگین در این حوزه تردید کند. داده‌های اقتصادی و مسیر نرخ بهره آمار شروع ساخت‌وساز و مجوزهای ساختمانی در روز سه‌شنبه، درخواست‌های هفتگی بیمه بیکاری در روز پنجشنبه و شاخص‌های اولیه فعالیت اقتصادی بخش تولید و خدمات در روز جمعه، مهم‌ترین داده‌های آمریکا خواهند بود. در میان آن‌ها، شاخص‌های فعالیت اقتصادی پایان هفته اهمیت ویژه‌ای دارند؛ زیرا می‌توانند هم‌زمان نشانه‌هایی درباره رشد اقتصادی، فشار هزینه‌ها و قدرت تقاضا ارائه دهند. اگر فعالیت اقتصادی همچنان قوی بماند و تورم نیز بالا باشد، احتمال تداوم سیاست پولی انقباضی افزایش می‌یابد. چنین وضعیتی معمولاً بازده اوراق قرضه را در سطوح بالاتر نگه می‌دارد و می‌تواند بر ارزش‌گذاری شرکت‌هایی فشار وارد کند که بخش مهمی از سود مورد انتظار آن‌ها به سال‌های آینده مربوط است. در مقابل، افت فعالیت اقتصادی همراه با کاهش فشارهای قیمتی می‌تواند زمینه را برای تعدیل انتظارات نرخ بهره فراهم کند؛ هرچند کاهش رشد، در صورت تضعیف درآمد شرکت‌ها، الزاماً به سود بازار سهام نخواهد بود. جمع‌بندی بازار آمریکا جهت حرکت بازار بیش از آنکه صرفاً به مثبت یا منفی بودن گزارش‌های مالی وابسته باشد، به کیفیت رشد درآمد، چشم‌انداز سودآوری و توان شرکت‌ها در توجیه هزینه‌های سرمایه‌ای بستگی خواهد داشت. در این میان، متا و تسلا آزمون مهمی برای پایداری معاملات مرتبط با هوش مصنوعی هستند. اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه بازارهای اروپایی در هفته پیش رو با مجموعه‌ای از داده‌های اقتصادی مواجه‌اند که می‌تواند انتظارات درباره رشد، تورم و مسیر سیاست پولی را تغییر دهد. شاخص‌های اولیه مدیران خرید در فرانسه، آلمان و منطقه یورو که روز جمعه منتشر می‌شوند، مهم‌ترین داده‌های منطقه خواهند بود. این شاخص‌ها بر پایه نظرسنجی از بنگاه‌ها تهیه می‌شوند و تغییرات سفارش‌ها، تولید، اشتغال و فعالیت خدماتی را منعکس می‌کنند؛ ازاین‌رو، معمولاً یکی از نخستین نشانه‌های تغییر وضعیت اقتصاد در ماه جاری به شمار می‌روند. در آلمان، شاخص احساسات اقتصادی مؤسسه زِد‌اِی‌دبلیو در روز سه‌شنبه منتشر می‌شود. افزایش این شاخص در ماه‌های گذشته نشانه‌ای از بهبود نسبی انتظارات بوده است، اما ارزیابی فعالان اقتصادی از وضعیت جاری همچنان ضعیف باقی مانده است. همچنین داده‌های تورم تولیدکننده آلمان می‌تواند اطلاعات بیشتری درباره فشار هزینه‌ها در بخش تولید ارائه دهد. از منظر بازار سهام، بهبود شاخص‌های فعالیت اقتصادی می‌تواند به نفع شرکت‌های صنعتی، خودروسازان و بنگاه‌های وابسته به تقاضای داخلی اروپا باشد. بااین‌حال، رشد ضعیف سفارش‌ها و تداوم مشکلات بخش تولید می‌تواند مانع بهبود پایدار بازار شود. فشار رقابتی ناشی از واردات، به‌ویژه در صنایع مرتبط با خودرو و تجهیزات صنعتی، نیز همچنان یکی از عوامل مهم در ارزیابی چشم‌انداز سودآوری شرکت‌هاست. بریتانیا؛ آزمون مهم تورم و بازار کار بریتانیا در هفته پیش رو مجموعه‌ای از داده‌های حساس را منتشر می‌کند: آمار بازار کار، شاخص قیمت مصرف‌کننده، شاخص قیمت تولیدکننده و خرده‌فروشی. این اطلاعات برای سرمایه‌گذاران اهمیت ویژه‌ای دارند؛ زیرا انتظارات بازار از افزایش نرخ بهره بانک مرکزی انگلستان در نشست پنجم نوامبر تقویت شده است. افزایش دستمزدها، تورم خدمات و فشار هزینه‌های انرژی می‌تواند سیاست‌گذاران را به سمت ادامه انقباض پولی سوق دهد. در مقابل، تضعیف بازار کار و کاهش قدرت خرید خانوارها ممکن است نشان دهد که افزایش نرخ بهره، اثر خود را بر تقاضا گذاشته است. به همین دلیل، صرف مشاهده تورم بالا برای پیش‌بینی تصمیم بانک مرکزی کافی نیست و باید هم‌زمان وضعیت اشتغال، دستمزد و مصرف بررسی شود. برای بازار سهام بریتانیا، افزایش نرخ بهره می‌تواند بر شرکت‌های بدهکار، بخش املاک و کسب‌وکارهای وابسته به مصرف داخلی فشار وارد کند. در مقابل، برخی شرکت‌های مالی ممکن است از تغییر نرخ‌های بهره منتفع شوند؛ هرچند نتیجه نهایی به هزینه تأمین مالی، کیفیت دارایی‌ها و وضعیت تقاضای اعتباری بستگی دارد. جمع‌بندی بازار اروپا داده‌های فعالیت اقتصادی منطقه یورو و آمار تورم بریتانیا، دو محور اصلی هفته خواهند بود. بهبود شاخص‌های فعالیت می‌تواند از سهام صنعتی حمایت کند، اما تورم چسبنده و افزایش انتظارات نرخ بهره ممکن است رشد بازار را محدود سازد. در چنین فضایی، واکنش بازار اوراق قرضه و تغییر انتظارات سیاست پولی به‌اندازه خود داده‌ها اهمیت دارد. آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم در آسیا، توجه بازارها عمدتاً به آمار رشد اقتصادی چین، داده‌های تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه معطوف خواهد بود. تفاوت شرایط اقتصادی این کشورها به این معناست که نمی‌توان یک الگوی واحد برای عملکرد بازارهای آسیایی در نظر گرفت. چین؛ رشد صادرات در برابر ضعف تقاضای داخلی چین در روز دوشنبه آمار تولید ناخالص داخلی سه‌ماهه سوم و مجموعه‌ای از داده‌های اقتصادی ماه سپتامبر را منتشر می‌کند. بازار به‌دنبال نشانه‌هایی از تداوم رشد صادرات، وضعیت تولید صنعتی، سرمایه‌گذاری و قدرت مصرف‌کنندگان خواهد بود. در ماه‌های اخیر، صادرات و تقاضای مرتبط با تجهیزات الکترونیکی از بخش‌های حمایت‌کننده اقتصاد بوده‌اند؛ اما ضعف مصرف داخلی و مشکلات بازار مسکن همچنان از موانع اصلی رشد به شمار می‌روند. برآورد میانه اقتصاددانان در نظرسنجی بلومبرگ، رشد فصلی حدود ۰٫۹ درصدی را برای سه‌ماهه سوم نشان می‌دهد؛ رقمی مشابه سه‌ماهه قبل. بر این اساس، نرخ رشد سالانه نیز در محدوده ۴٫۴ درصد برآورد شده است. این ارقام پیش‌بینی هستند و نباید با نتیجه نهایی گزارش اشتباه گرفته شوند. برای بازار سهام چین، ترکیب رشد اقتصادی از میزان کلی آن مهم‌تر است. رشد مبتنی بر صادرات و تولید صنعتی می‌تواند از شرکت‌های تولیدکننده تجهیزات، فلزات و کالاهای صنعتی حمایت کند؛ اما اگر مصرف خانوارها و بازار مسکن همچنان ضعیف بمانند، شرکت‌های وابسته به تقاضای داخلی با محدودیت روبه‌رو خواهند شد. آمار خرده‌فروشی، سرمایه‌گذاری دارایی‌های ثابت و قیمت مسکن به همین دلیل اهمیت دارند. اعلام نرخ‌های مرجع وام‌دهی چین در روز سه‌شنبه نیز در کانون توجه قرار می‌گیرد. در شرایطی که سیاست‌گذاران از حمایت هدفمند مالی و اعتباری استفاده می‌کنند، بازار می‌خواهد بداند آیا اقدامات جدیدی برای تقویت تقاضای داخلی در راه است یا خیر. تداوم ضعف مصرف و املاک می‌تواند انتظارات برای محرک‌های اقتصادی بیشتر را تقویت کند. ژاپن؛ تورم و احتمال عادی‌سازی سیاست پولی آمار تجارت خارجی ژاپن در روز چهارشنبه و شاخص قیمت مصرف‌کننده ملی در روز جمعه منتشر می‌شوند. تورم بالاتر از انتظار می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی ژاپن را تقویت کند، به‌ویژه اگر رشد قیمت‌ها در بخش‌های اصلی اقتصاد پایدار بماند. برآوردهای منتشرشده برای تورم اصلی و کل ژاپن، نرخ سالانه‌ای در حدود ۲٫۱ درصد را نشان می‌دهند؛ هرچند رقم نهایی ممکن است متفاوت باشد. بازار همچنین به داده‌های اولیه شاخص‌های فعالیت اقتصادی اکتبر توجه خواهد کرد؛ زیرا این اطلاعات تصویری از وضعیت تولید و خدمات در آستانه نشست بعدی بانک مرکزی ارائه می‌کنند. برای بازار سهام ژاپن، افزایش نرخ بهره پیامدهای دوگانه دارد. از یک سو، تقویت ین می‌تواند هزینه واردات انرژی و مواد اولیه را کاهش دهد؛ از سوی دیگر، افزایش هزینه تأمین مالی و رشد ارزش پول ملی ممکن است بر سود شرکت‌های صادرات‌محور فشار وارد کند. در مقابل، تضعیف ین معمولاً به نفع برخی صادرکنندگان است، اما می‌تواند هزینه واردات و فشار تورمی را افزایش دهد. بنابراین، واکنش بازار به داده‌های تورم به میزان تغییر انتظارات نرخ بهره و مسیر نرخ ارز وابسته خواهد بود. دیگر بازارهای آسیایی؛ تصمیم‌های پولی در شرایط دشوار بانک‌های مرکزی کره جنوبی، اندونزی و فیلیپین نیز در هفته جاری تصمیم‌های سیاست پولی خود را اعلام می‌کنند. هزینه‌های بالای انرژی، تغییرات نرخ ارز و نگرانی از پایداری تورم، فضای تصمیم‌گیری را پیچیده کرده است. در کره جنوبی، پس از افزایش نرخ بهره در ماه‌های گذشته، احتمال توقف موقت برای ارزیابی اثرات سیاست پولی مطرح است. در اندونزی و فیلیپین نیز بازارها باید میان حمایت از رشد اقتصادی و کنترل فشارهای ارزی و تورمی تعادل برقرارشده از سوی سیاست‌گذاران را بررسی کنند. جمع‌بندی بازار آسیا آمار چین می‌تواند جهت سهام صنعتی و کالاهای پایه را تحت تأثیر قرار دهد، درحالی‌که تورم ژاپن بر انتظارات نرخ بهره و نرخ ارز اثر می‌گذارد. در سایر اقتصادهای منطقه نیز تصمیم‌های بانک‌های مرکزی، به‌ویژه در مواجهه با افزایش هزینه انرژی، از عوامل تعیین‌کننده رفتار سرمایه‌گذاران خواهند بود.  “ «از نگاه من، بازار در نقطه‌ای قرار گرفته که دیگر نمی‌توان رشد شرکت‌های فناوری را صرفاً با وعده‌های بلندمدت هوش مصنوعی توجیه کرد؛ اکنون مسئله اصلی، تبدیل سرمایه‌گذاری‌های عظیم به جریان نقدی و بازده اقتصادی قابل‌اندازه‌گیری است. اگر گزارش‌های پیش رو رشد درآمد را تأیید کنند، اما هم‌زمان افزایش مخارج سرمایه‌ای، فشار حاشیه سود و نرخ‌های بهره بالا ادامه یابد، احتمال دارد واکنش بازار به نتایج مثبت نیز محدود بماند. در سوی دیگر، نفت گران می‌تواند از مسیر تورم، فضای سیاست پولی را سخت‌تر کند و به‌عنوان عاملی بیرونی، مزیت سودآوری شرکت‌ها را کاهش دهد. در نتیجه، رویکرد حرفه‌ای در این هفته نه خوش‌بینی یک‌جانبه به گزارش‌های مالی است و نه بدبینی صرف نسبت به تورم؛ بلکه تفکیک شرکت‌هایی است که رشد آن‌ها با جریان نقدی و بهره‌وری پشتیبانی می‌شود از شرکت‌هایی که ارزش‌گذاری‌شان بیش از حد به انتظارات آینده وابسته است.» بابک شیری نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها در کنار گزارش‌های مالی و داده‌های اقتصادی، قیمت نفت و بازده اوراق قرضه آمریکا دو عامل مهم برای ارزیابی ریسک بازارهای جهانی هستند. قیمت نفت خام وست تگزاس در هفته گذشته نزدیک به ۹ درصد افزایش یافت و به محدوده ۹۹ دلار برای هر بشکه رسید؛ درحالی‌که قراردادهای پیوسته این شاخص برای مدتی از ۱۰۰ دلار عبور کردند. چنین افزایشی می‌تواند هزینه انرژی، حمل‌ونقل و تولید را بالا ببرد و فشار تورمی را در اقتصادهای واردکننده انرژی تشدید کند. در صورت تداوم رشد قیمت نفت، شرکت‌های حمل‌ونقل، خطوط هوایی و صنایع انرژی‌بر ممکن است با افزایش هزینه‌ها مواجه شوند. در مقابل، برخی تولیدکنندگان نفت و شرکت‌های خدمات انرژی می‌توانند از قیمت‌های بالاتر منتفع شوند؛ البته میزان این منفعت به هزینه تولید، قراردادها و شرایط عملیاتی هر شرکت بستگی دارد. در بازار اوراق قرضه نیز کاهش اخیر بازده‌ها، پس از نگرانی درباره پایداری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و افت سهام نیمه‌رساناها، توجه سرمایه‌گذاران را جلب کرده است. بازده اوراق ده‌ساله خزانه‌داری آمریکا در مقطعی از محدوده ۵٫۳۳ درصد به حدود ۵٫۰۳ درصد کاهش یافت و بازده اوراق دوساله نیز از حدود ۴٫۹۵ درصد به ۴٫۶۸ درصد رسید. این ارقام به دوره مورد اشاره در گزارش‌های مبنا مربوط‌اند و لزوماً قیمت‌های جاری بازار نیستند. کاهش بازده اوراق می‌تواند از ارزش‌گذاری سهام رشد‌محور حمایت کند؛ اما اگر این کاهش ناشی از نگرانی درباره افت سودآوری شرکت‌ها یا تضعیف اقتصاد باشد، اثر آن بر بازار سهام ممکن است محدود بماند. از سوی دیگر، بازگشت بازده‌ها به سطوح بالاتر، در شرایط تورم چسبنده، می‌تواند فشار مضاعفی بر سهام گران‌قیمت وارد کند. تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ در هفته ۱۹ تا ۲۳ اکتبر، بر اساس تقویم منتشرشده، ۲۱۲ شرکت در آستانه انتشار گزارش مالی قرار دارند. چهارشنبه از نظر ارزش بازار شرکت‌های گزارش‌دهنده مهم‌ترین روز هفته است؛ درحالی‌که پنجشنبه بیشترین تعداد گزارش را به خود اختصاص می‌دهد. نکته مهم آن است که غافلگیری مثبت در سود هر سهم به‌تنهایی تضمین‌کننده رشد قیمت سهام نیست. اگر بازار از قبل انتظار بالایی از یک شرکت داشته باشد، حتی گزارش بهتر از پیش‌بینی نیز ممکن است واکنش محدودی ایجاد کند. برعکس، شرکتی که از نظر سودآوری عملکرد ضعیف‌تری داشته، ممکن است در صورت ارائه چشم‌انداز بهتر یا کاهش ریسک‌های آینده با استقبال سرمایه‌گذاران روبه‌رو شود. به همین دلیل، سرمایه‌گذاران باید در کنار سود هر سهم و درآمد، به حاشیه سود، جریان نقد آزاد، مخارج سرمایه‌ای، میزان بدهی و پیش‌بینی مدیریت از فصل‌های بعد توجه کنند. این شاخص‌ها کمک می‌کنند میان رشد حسابداری کوتاه‌مدت و بهبود پایدار کیفیت سود تمایز قائل شویم. جمع‌بندی بازارهای سهام جهان در هفته پیش رو با آزمونی هم‌زمان در سه جبهه روبه‌رو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانک‌های بزرگ می‌تواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکت‌ها و هزینه تأمین مالی دولت‌ها اهمیت دارد؛ و در آسیا، عملکرد شرکت‌های نیمه‌رسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود. اگر تورم آمریکا کمتر از انتظار باشد و گزارش‌های مالی از تداوم رشد سود حکایت کنند، بازارها می‌توانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکت‌ها درباره ضعف تقاضا می‌تواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکت‌ها برای مقابله با افزایش هزینه‌ها از دنبال کردن صرف شاخص‌ها اهمیت بیشتری دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

داده‌های تورمی داغ‌تر از انتظار، احتمال افزایش دوباره نرخ بهره فدرال رزرو در دسامبر را تقویت می‌کنند

کریس زاکارلی، از شرکت مدیریت دارایی نورث‌لایت (Northlight Asset Management)، پیش‌بینی می‌کند که فدرال رزرو در ماه دسامبر نرخ بهره را ۲۵ نقطه پایه افزایش دهد؛ این پیش‌بینی پس از انتشار گزارش دیگری از تورم مطرح شده که بالاتر از انتظارات بوده است. او معتقد است فدرال رزرو در نشست اکتبر نرخ بهره را بدون تغییر نگه خواهد داشت؛ تصمیمی که تا حدی می‌تواند تحت تأثیر نزدیک بودن انتخابات میان‌دوره‌ای آمریکا باشد. با وجود احتمال افزایش نرخ بهره، زاکارلی انتظار دارد بازار سهام همچنان مقاومت خود را حفظ کند؛ هرچند عدم‌قطعیت‌های مرتبط با انتخابات ممکن است در کوتاه‌مدت به نوسانات بازار منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم داغ‌تر آمریکا پیش‌بینی سیتی را تغییر داد؛ افزایش نرخ بهره در دسامبر

در یک نگاه سیتی پیش‌بینی می‌کند فدرال رزرو در دسامبر نرخ بهره را ۲۵ نقطه پایه افزایش دهد؛ این بانک پیش‌تر انتظار داشت نرخ‌ها تا پایان سال بدون تغییر بمانند. تورم سالانه آمریکا در سپتامبر به ۳.۷ درصد رسید و تورم هسته‌ نیز با افزایش از ۲.۴ به ۲.۶ درصد، بالاتر از انتظار بود. بازارها احتمال افزایش نرخ بهره در دسامبر را حدود ۹۴ درصد می‌دانند؛ احتمال افزایش در نشست ۲۷ و ۲۸ اکتبر پس از جهش اولیه به حدود ۳۲ درصد کاهش یافت. سیتی‌گروپ پس از انتشار آمار تورم آمریکا برای سپتامبر که بالاتر از انتظار بود، پیش‌بینی خود را تغییر داده و اکنون انتظار دارد فدرال رزرو در دسامبر نرخ بهره را ۲۵ نقطه پایه افزایش دهد. این بانک پیش‌تر پیش‌بینی می‌کرد فدرال رزرو در سال جاری دیگر اقدامی نکند؛ هرچند بازارهای مالی تا آن زمان عمدتاً افزایش نرخ بهره در دسامبر را در قیمت‌ها لحاظ کرده بودند. سیتی انتظار دارد فدرال رزرو پس از افزایش دسامبر، نرخ‌ها را بدون تغییر نگه دارد و کاهش نرخ بهره را تا ژوئن ۲۰۲۷ آغاز نکند. گزارش شاخص قیمت مصرف‌کننده که روز چهارشنبه منتشر شد، نشان داد تورم کل در دوازده ماه منتهی به سپتامبر از ۳.۴ درصد در اوت به ۳.۷ درصد رسیده است؛ رقمی اندکی بالاتر از پیش‌بینی ۳.۶ درصدی. قیمت‌ها در مقیاس ماهانه ۰.۶ درصد افزایش یافتند؛ رشدی همسو با پیش‌بینی‌ها که افزایش شدید بهای بنزین عامل اصلی آن بود. اما نکته نگران‌کننده‌تر برای سیاست‌گذاران، گسترش فشارهای قیمتی به بخش‌هایی فراتر از انرژی بود. تورم هسته‌، که قیمت غذا و انرژی را کنار می‌گذارد، از ۲.۴ درصد به ۲.۶ درصد افزایش یافت و از پیش‌بینی ۲.۵ درصدی فراتر رفت. این شاخص در مقیاس ماهانه حدود ۰.۳ درصد رشد کرد، درحالی‌که پیش‌بینی‌ها ۰.۲ درصد بود. این ارقام نگرانی‌ها را درباره ماندگاری تورم پایه افزایش داد. بازارها به‌سرعت واکنش نشان دادند. قراردادهای آتی نرخ بهره احتمال افزایش نرخ در دسامبر را حدود ۹۴ درصد نشان می‌دادند. قیمت‌گذاری بازار برای نشست ۲۷ و ۲۸ اکتبر فدرال رزرو نیز تغییر شدیدی کرد. بر اساس ابزار FedWatch گروه CME، احتمال ضمنی افزایش نرخ بهره در اکتبر پس از انتشار آمار تورم از حدود ۲۲ درصد به نزدیک ۴۷ درصد جهش کرد، اما بعدتر تا حدود ۳۲ درصد پایین آمد. به این ترتیب، نشست اکتبر از رویدادی تقریباً تشریفاتی به نقطه‌ای واقعی برای تصمیم‌گیری تبدیل شده است. بازارها همچنان افزایش نرخ بهره در دسامبر را تقریباً قطعی می‌دانند، اما زمان‌بندی افزایش بعدی اکنون محل بحث است. تغییر موضع سیتی اهمیت دارد، چون یکی از پیش‌بینی‌کنندگان بزرگ وال‌استریت را با انتظارات بازار همسو می‌کند. این تغییر همچنین نشان می‌دهد انتشار تنها یک گزارش تورمی که از گسترش فشارهای قیمتی حکایت دارد، می‌تواند انتظارات را جابه‌جا کند. اکنون توجه‌ها به اظهارنظرهای باقی‌مانده مقام‌های فدرال رزرو پیش از نشست اکتبر و دور بعدی داده‌های تورمی، از جمله آمار شاخص هزینه‌های مصرف شخصی (PCE) سپتامبر، معطوف است؛ داده‌هایی که می‌توانند روشن کنند فشارهای قیمتی در حال گسترش‌اند یا کاهش. تغییر پیش‌بینی سیتی موضع یکی از آخرین مخالفان برجسته افزایش نرخ بهره در دسامبر را کنار می‌زند و بحث را از این‌که آیا فدرال رزرو دوباره سیاست پولی را سخت‌گیرانه‌تر می‌کند، به این پرسش می‌کشاند که این افزایش چه زمانی رخ خواهد داد. نوسان احتمال افزایش نرخ در اکتبر پس از انتشار داده‌ها و کاهش دوباره آن، نشان می‌دهد معامله‌گران درباره زمان‌بندی تصمیم مطمئن نیستند و ممکن است به اظهارنظرهای مقام‌های فدرال رزرو پیش از نشست واکنش شدیدی نشان دهند. ادامه نرخ‌های بهره بالا معمولاً از دلار آمریکا و بازده اوراق خزانه حمایت می‌کند و بر دارایی‌های حساس به نرخ بهره فشار می‌آورد. نکته مهم، افزایش تورم هسته‌ای است: گسترش فشارهای قیمتی به بخش‌هایی فراتر از بنزین، برای فدرال رزرو دشوارتر از جهش صرفاً انرژی‌محور است که بتواند نادیده بگیرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دالی، عضو فدرال رزرو: فدرال رزرو برای افزایش نرخ بهره در اکتبر عجله نکند

در یک نگاه مری دالی افزایش بیشتر نرخ بهره را محتمل دانست، اما برای اقدام در نشست اکتبر فوریتی نمی‌بیند. او قیمت بنزین را عامل افزایش تورم کل دانست و گفت تورم هسته‌ همچنان سرسختانه بالاست. موضع دالی با احتمال افزایش نرخ بهره در دسامبر سازگارتر است تا اقدام در اکتبر. مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، به رویترز گفت برای مهار تورم احتمالاً افزایش بیشتر نرخ بهره لازم خواهد بود؛ بااین‌حال، برای اقدام در نشست ۲۷ و ۲۸ اکتبر ضرورتی نمی‌بیند و گفت هنوز برای تصمیم‌گیری فرصت هست. او افزود تورم هسته‌، مطابق انتظار، همچنان سرسختانه بالاست. دالی خواستار شتاب‌زدگی نیست اظهارات دالی روشن‌ترین مخالفت تاکنون با افزایش احتمال بالا بردن نرخ بهره در اکتبر بود؛ احتمالی که پس از انتشار آمار شاخص قیمت مصرف‌کننده (CPI) تقویت شده بود. این موضع می‌تواند احتمال افزایش نرخ در نشست ۲۷ و ۲۸ اکتبر را کاهش دهد، بی‌آنکه انتظارها برای افزایش نرخ در دسامبر را از بین ببرد. چنین وضعیتی ممکن است بخشی از فشار را بر سر کوتاه‌مدت منحنی بازده اوراق خزانه‌داری کاهش دهد، درحالی‌که بازده اوراق بلندمدت همچنان با چشم‌انداز بالاتر ماندن نرخ‌ها پشتیبانی می‌شود. از آنجا که دالی تورم کل را مستقیماً به قیمت بنزین مرتبط دانست، قیمت نفت همچنان عاملی تعیین‌کننده است. افزایش دوباره بهای نفت خام در پی جنگ ایران می‌تواند دیدگاه او را که فدرال رزرو فرصت صبر کردن دارد، به آزمون بگذارد. اظهارات او همچنین با لحن نگران‌تر آستن گولزبی تفاوت داشت؛ یادآوری‌ای از اینکه مقام‌ها ممکن است درباره مسیر کلی سیاست پولی هم‌نظر باشند، اما بر سر زمان‌بندی آن اختلاف داشته باشند. دالی گفت احتمال نیاز به افزایش بیشتر نرخ بهره برای پایین آوردن تورم بیشتر از احتمال بی‌نیازی از آن است، اما هنوز زمان مناسب را می‌سنجد. او گفت برای تصمیم‌گیری بر پایه اطلاعات محدود فوریتی احساس نمی‌کند و فدرال رزرو فرصت لازم را در اختیار دارد. به‌نظر او، واکنش شتاب‌زده در شرایطی که فرصت تصمیم‌گیری سنجیده وجود دارد، عاقلانه نیست و سیاست‌گذاران بهتر است با دقت و تأمل پیش بروند. تورم، بازار کار و واکنش بازارها اظهارات دالی هم‌زمان با انتشار داده‌های تورم مصرف‌کننده سپتامبر مطرح شد؛ آماری که نشان داد تورم سالانه به ۳.۷ درصد رسیده است؛ بالاتر از انتظارها و بسیار بیشتر از هدف ۲ درصدی فدرال رزرو. دالی گفت این داده‌ها نشان می‌دهند قیمت بنزین عامل افزایش تورم کل بوده، درحالی‌که تورم هسته‌ ــ که هزینه‌های نوسانی غذا و انرژی را کنار می‌گذارد ــ مطابق انتظار او همچنان سرسختانه بالاست. او افزود هنوز مشخص نیست با فروکش کردن شوک‌های اخیر، تورم کاهش می‌یابد یا در صورت تداوم این شوک‌ها بیشتر می‌شود. دالی گفت خطر ماندگاری تورم بالاتر از هدف همچنان بالاست. او افزود ثبات بازار کار به فدرال رزرو اجازه می‌دهد بر ثبات قیمت‌ها تمرکز کند. دالی همچنین گفت آرام شدن بازارها پس از واکنش اولیه شدید به گزارش CPI برایش اطمینان‌بخش بوده و سرمایه‌گذاران چگونگی واکنش فدرال رزرو را درک کرده‌اند. اظهارات او موضع سیاست‌گذاران را پیش از نشست این ماه روشن‌تر می‌کند. آستن گولزبی، رئیس فدرال رزرو شیکاگو، روز چهارشنبه آمار CPI را ناامیدکننده خوانده و به تداوم تورم خدمات اشاره کرده بود. نظرسنجی کتاب بژ فدرال رزرو نیز از تشدید فشارهای قیمتی در بخش‌هایی از کشور حکایت داشت؛ فشارهایی که به‌طور فزاینده‌ای از هزینه‌های دیزل ناشی می‌شوند. انتشار آمار CPI احتمال افزایش نرخ بهره در اکتبر را در بازار بالا برده بود، اما اظهارات دالی نشان می‌دهد او ترجیح می‌دهد صبر کند. فدرال رزرو در سپتامبر دامنه هدف نرخ بهره را ۰.۲۵ درصد افزایش داد و به ۳.۷۵ تا ۴ درصد رساند و از یک افزایش دیگر در سال جاری خبر داد. بیشتر مقام‌ها دسامبر را زمان محتمل‌تری برای افزایش بعدی دانسته‌اند تا اکتبر؛ اظهارات دالی نیز با همین دیدگاه هم‌خوان است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط سهام تراشه‌سازان و نگرانی از نرخ بهره؛ افت ۲ درصدی شاخص نزدک

بازار سهام آمریکا در پی افت مجدد سهام شرکت‌های نیمه‌رسانا و تورم فراتر از انتظار با کاهش ارزش روبه‌رو شد. این داده‌های تورمی، انتظارات را نسبت به تداوم افزایش نرخ بهره توسط فدرال رزرو تقویت کرد. طی این معاملات، شاخص S&P 500 به طولانی‌ترین دوره بدون افت ۱ درصدی در بیش از ۶ سال گذشته پایان داد و شاخص نزدک 100 نیز با افت ۲ درصدی همراه شد. شاخص اصلی رصد شرکت‌های بزرگ سازنده تراشه از جمله انویدیا و برودکام، نسبت به اوج ماه ژوئن با سقوط ۲۰ درصدی روبرو شده است. سرمایه‌گذاران به‌شکلی فزاینده نگران افزایش نرخ بهره، ارزش‌گذاری‌های بیش از حد و هزینه‌های کلان توسعه زیرساخت‌های هوش مصنوعی هستند. هم‌زمان اوراق قرضه شرکت کورویو به سطوح بحرانی سقوط کرد و مدیر این مجموعه احساسات حاکم بر بازار را «غیرمنطقی» دانست. شرکت اپل پس از یک دوره طولانی وقفه ناشی از موانع قانونی، برای عرضه پلتفرم هوش مصنوعی خود در سرزمین اصلی چین آماده می‌شود. این الزامات نظارتی پیش از این مانع عرضه امکانات هوش مصنوعی این شرکت در یکی از مهم‌ترین بازارهای اپل شده بود.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

وال‌استریت در پی انتشار آمار داغ تورم، پیش‌بینی‌های خود از تورم هسته PCE را افزایش می‌دهد

داده‌های شاخص قیمت مصرف‌کننده (CPI) آمریکا در ماه سپتامبر که فراتر از انتظارات بازار بود، می‌تواند پیش‌بینی‌ها از تورم هسته هزینه‌کرد مصرف شخصی (Core PCE) را به حداقل ۰٫۳ درصد در مقیاس ماهانه افزایش دهد؛ در حالی که اجماع قبلی بازار ۰٫۲۱ درصد بود. مؤسسه TD Securities پیش‌تر پیش‌بینی خود را از ۰٫۲۳ درصد به ۰٫۳۶ درصد افزایش داده است. افزایش بیش از انتظار قیمت‌ها در بخش‌های مسکن، پوشاک، آموزش، خودرو و تفریحات، عامل اصلی بازنگری در این برآوردها است. ریسک اصلی: شاخص تورم هسته PCE که معیار ترجیحی فدرال رزرو برای سنجش تورم است، ممکن است به‌مراتب بالاتر از پیش‌بینی‌های قبلی اعلام شود؛ موضوعی که می‌تواند استدلال‌ها برای ادامه کاهش نرخ بهره را تضعیف کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تورم آمریکا برای ۶۶ ماه متوالی بالاتر از هدف فدرال رزرو باقی ماند

شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه سپتامبر نسبت به سال گذشته ۳٫۷ درصد افزایش یافت؛ رقمی که فراتر از انتظارات بازار بود و تداوم تورم بالاتر از هدف ۲ درصدی فدرال رزرو را به ۶۶ ماه متوالی، معادل بیش از پنج سال، رساند. بر اساس داده‌های گروه تحقیقاتی Bespoke Investment Group، این سومین دوره در یک قرن گذشته است که تورم آمریکا دست‌کم پنج سال متوالی بالاتر از ۲ درصد باقی مانده است. تداوم فشارهای تورمی همچنان مسیر فدرال رزرو برای کاهش نرخ بهره را با دشواری مواجه می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هست، مشاور ارشد کاخ سفید: رقم کلی تورم ناامیدکننده بود

قدرت و استحکام اقتصاد کاملاً مشهود است. قدرت اقتصاد تا حدی در داده‌های تورمی نیز نمایان شده است. شاهد سطحی از هزینه‌کرد مصرف‌کنندگان هستیم که تقریباً می‌توان آن را سالم ارزیابی کرد. افزایش تورم هسته در این ماه، صرفاً یک نوسان مقطعی بود. پیش از تصمیم‌گیری فدرال رزرو درباره نرخ بهره، به داده‌های بیشتری نیاز داریم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش قیمت بنزین عامل بیش از نیمی از جهش تورم آمریکا بود

قیمت بنزین در ماه سپتامبر ۹٫۱ درصد افزایش یافت؛ در همین حال، قیمت نفت کوره، از جمله گازوئیل، با جهشی ۱۵٫۳ درصدی روبه‌رو شد. افزایش هزینه‌های انرژی بیش از نیمی از رشد ماهانه شاخص قیمت مصرف‌کننده (CPI) را به خود اختصاص داد و نرخ تورم سالانه را به ۳٫۷ درصد رساند. بالا ماندن قیمت سوخت در ماه اکتبر نیز از تداوم فشارهای تورمی در آستانه انتخابات میان‌دوره‌ای آمریکا در سوم نوامبر حکایت دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم آمریکا جهش کرد؛ احتمال افزایش نرخ بهره فدرال رزرو بالا رفت.

در پلتفرم پیش‌بینی کَلشی، احتمال افزایش نرخ بهره فدرال رزرو در ماه اکتبر اکنون ۳۳ درصد برآورد می‌شود؛ در حالی که این رقم پیش‌تر ۲۱ درصد بود. در مقابل، احتمال ثابت ماندن نرخ بهره از ۷۹ درصد به ۶۵ درصد کاهش یافته است. شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه سپتامبر، بدون گرد کردن ارقام، ۰٫۶۴۹ درصد نسبت به ماه قبل افزایش یافت؛ رقمی بالاتر از پیش‌بینی ۰٫۵۸ درصدی. همچنین، شاخص تورم هسته با رشد ۰٫۳۳۵ درصدی، از پیش‌بینی ۰٫۲۱ درصدی فراتر رفت. نرخ تورم سالانه به ۳٫۷۳۸ درصد رسید و تورم هسته نیز از ۲٫۴۴۶ درصد به ۲٫۵۶۴ درصد افزایش یافت. در مجموع، هم تورم کل و هم تورم هسته آمریکا بالاتر از انتظارات بازار ثبت شدند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوم دیپو در برابر والمارت؛ مقیاس درآمدی یا فرصت سرمایه‌گذاری؟

در بازار خرده‌فروشی آمریکا، والمارت و هوم دیپو دو الگوی متفاوت کسب‌وکار را نمایندگی می‌کنند. والمارت با شبکه گسترده فروشگاه‌ها و تجارت اینترنتی، از مقیاس درآمدی بسیار بزرگ‌تری برخوردار است؛ در مقابل، هوم دیپو با تمرکز بر مصالح ساختمانی و بهسازی خانه، از چرخه‌های فصلی مشخص‌تری تأثیر می‌پذیرد. مقایسه این دو شرکت نشان می‌دهد که درآمد بیشتر الزاماً به معنای جذابیت بیشتر سهام نیست. در یک نگاه درآمد فصلی والمارت حدود چهار تا پنج برابر هوم دیپو است. فروش هوم دیپو از فصل‌های پررونق ساخت‌وساز تأثیر بیشتری می‌گیرد. والمارت از تنوع جغرافیایی و رشد تجارت اینترنتی بهره می‌برد. هوم دیپو با ارزش‌گذاری پایین‌تر و سود نقدی بیشتر، برای برخی سرمایه‌گذاران جذاب‌تر است. دو الگوی متفاوت در خرده‌فروشی هوم دیپو؛ وابسته به چرخه ساخت‌وساز هوم دیپو مصالح ساختمانی، ابزار و محصولات بازسازی خانه را به مشتریان خانگی و پیمانکاران عرضه می‌کند. تقاضا برای این محصولات به عواملی مانند شرایط بازار مسکن، هزینه وام، وضعیت اقتصادی خانوارها و فعالیت‌های ساختمانی وابسته است. به همین دلیل، درآمد شرکت در فصل‌های مختلف نوسان می‌کند. والمارت؛ قدرت مقیاس و تقاضای روزمره والمارت با فروش مواد غذایی و کالاهای مصرفی ضروری، از تقاضایی گسترده و نسبتاً پایدار برخوردار است. شبکه بین‌المللی فروشگاه‌ها، توسعه فروش اینترنتی، بهبود زنجیره تأمین و درآمدهای حاصل از تبلیغات و عضویت، به تقویت جایگاه این شرکت کمک می‌کنند. مقایسه درآمد فصلی دو شرکت بر اساس داده‌های گزارش‌شده در مقاله، درآمد دو شرکت طی هشت فصل اخیر چنین بوده است: فصل مالی درآمد هوم دیپو درآمد والمارت سه‌ماهه سوم ۲۰۲۴ ۴۰.۲ میلیارد دلار (۲۷ اکتبر ۲۰۲۴) ۱۶۹.۶ میلیارد دلار (۳۱ اکتبر ۲۰۲۴) سه‌ماهه چهارم ۲۰۲۴ ۳۹.۷ میلیارد دلار (۲ فوریه ۲۰۲۵) ۱۸۰.۶ میلیارد دلار (۳۱ ژانویه ۲۰۲۵) سه‌ماهه اول ۲۰۲۵ ۳۹.۹ میلیارد دلار (۴ مه ۲۰۲۵) ۱۶۵.۶ میلیارد دلار (۳۰ آوریل ۲۰۲۵) سه‌ماهه دوم ۲۰۲۵ ۴۵.۳ میلیارد دلار (۳ اوت ۲۰۲۵) ۱۷۷.۴ میلیارد دلار (۳۱ ژوئیه ۲۰۲۵) سه‌ماهه سوم ۲۰۲۵ ۴۱.۴ میلیارد دلار (۲ نوامبر ۲۰۲۵) ۱۷۹.۵ میلیارد دلار (۳۱ اکتبر ۲۰۲۵) سه‌ماهه چهارم ۲۰۲۵ ۳۸.۲ میلیارد دلار (۱ فوریه ۲۰۲۶) ۱۹۰.۷ میلیارد دلار (۳۱ ژانویه ۲۰۲۶) سه‌ماهه اول ۲۰۲۶ ۴۱.۸ میلیارد دلار (۳ مه ۲۰۲۶) ۱۷۷.۸ میلیارد دلار (۳۰ آوریل ۲۰۲۶) سه‌ماهه دوم ۲۰۲۶ ۴۷.۹ میلیارد دلار (۲ اوت ۲۰۲۶) ۱۸۷.۹ میلیارد دلار (۳۱ ژوئیه ۲۰۲۶) منبع: داده‌های درآمدی ارائه‌شده برای شرکت‌های هوم دیپو و والمارت در سه‌ماهه دوم ۲۰۲۶، درآمد هوم دیپو به ۴۷٫۹ میلیارد دلار رسید؛ بالاترین رقم در این مجموعه. درآمد والمارت نیز در همان فصل ۱۸۷٫۹ میلیارد دلار بود. با این حال، برای مقایسه دقیق عملکرد عملیاتی، باید رشد سالانه، حاشیه سود، جریان نقدی و اثر تفاوت دوره‌های مالی نیز بررسی شود. “ «از نگاه من، مهم‌ترین نکته این مقایسه، تفاوت میان بزرگی کسب‌وکار و بازده سرمایه‌گذاری است. برتری درآمدی والمارت مزیتی ساختاری محسوب می‌شود، اما ارزش سهام آن به میزان رشدی بستگی دارد که قیمت فعلی از پیش در خود منعکس کرده است. هوم دیپو نیز با وجود نوسان‌های چرخه‌ای، در صورت حفظ سودآوری و جریان نقدی می‌تواند گزینه‌ای جذاب‌تر از منظر درآمد نقدی باشد. بنابراین، تصمیم حرفه‌ای نه بر پایه مقایسه ساده فروش، بلکه بر مبنای ارزش‌گذاری، کیفیت سود و بازده مورد انتظار اتخاذ می‌شود.» بابک شیری ارزش‌گذاری و سود نقدی؛ نقطه تمایز سرمایه‌گذاری طبق ارقام نقل‌شده در مقاله، نسبت قیمت به سود هوم دیپو حدود ۲۱ برابر و برای والمارت حدود ۴۱ برابر بوده است. همچنین بازده سود نقدی هوم دیپو نزدیک به ۳٫۲ درصد و والمارت کمتر از یک درصد گزارش شده است. این تفاوت می‌تواند هوم دیپو را برای سرمایه‌گذاران درآمدمحور جذاب‌تر کند؛ اما نسبت قیمت به سود پایین‌تر به‌تنهایی نشانه ارزندگی قطعی نیست. چشم‌انداز رشد، پایداری سود، بدهی و جریان نقدی باید در کنار ارزش‌گذاری سنجیده شوند. جمع‌بندی والمارت از نظر مقیاس فروش، گستردگی بازار و ظرفیت رشد بلندمدت برتری دارد. هوم دیپو در مقابل، با تمرکز تخصصی بر بازار بهسازی خانه و بازده سود نقدی بالاتر، می‌تواند انتخاب مناسبی برای سرمایه‌گذاران درآمدمحور باشد. انتخاب میان این دو شرکت به هدف سرمایه‌گذاری، تحمل ریسک و قیمت خرید بستگی دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر