EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۹ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۹ دقیقه پیش

متا و فوریر ربات انسان‌نمای مکس را در سه ماه ساختند

به گزارش «د اینفورمیشن»، متا و شرکت فوریر نمونه‌ای انسان‌نما به نام مکس را در مدت‌زمانی فقط سه‌ماهه ساختند. وزن این ربات حدود ۱۰۶ پوند است. این گزارش همچنین می‌گوید متا برای سرعت‌دادن به تلاش‌هایش در حوزه رباتیک، با یک استارتاپ چینی نمونه‌ای اولیه از ربات انسان‌نما ساخته است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جهان در چنبره بدهی‌ها؛ کدام کشورها بیشترین سرانه بدهی را دارند؟

در یک نگاه بر اساس داده‌های بانک پرداخت‌های بین‌المللی، سوئیس با بدهی سرانه ۳۴۲,۲۴۰ دلار بالاترین میزان بدهی را در جهان به خود اختصاص داده است. کشورهای نروژ، هلند و ایالات متحده آمریکا با فاصله‌ای قابل‌توجه در رتبه‌های بعدی قرار دارند. برخلاف سوئیس، در آمریکا بدهی عمومی سهم عمده‌ای (حدود ۴۴ درصد) از کل بدهی‌های سرانه را تشکیل می‌دهد. در این رتبه‌بندی ۳۹ کشوری، ژاپن از نظر نسبت بدهی به تولید ناخالص داخلی رتبه نخست را دارد و کشورهایی نظیر اندونزی و هند در پایین‌ترین سطوح بدهی سرانه جهانی جای گرفته‌اند.   بر اساس جدیدترین داده‌های بانک پرداخت‌های بین‌المللی (BIS)، کل بدهی ۳۹ اقتصاد جهان بر اساس سرانه مقایسه شده است. این مطالعه که از داده‌های بدهی سه‌ماهه نخست سال ۲۰۲۶ و برآوردهای جمعیتی سازمان ملل متحد بهره برده، مجموع بدهی دولت، خانوارها و شرکت‌های غیرمالی را در محاسبات خود لحاظ کرده است.  سوئیس در صدر، آمریکا در رتبه چهارم سوئیس با ۳۴۲,۲۴۰ دلار بدهی سرانه در صدر این فهرست قرار دارد. بررسی ساختار بدهی در این کشور نشان می‌دهد که بخش عمده آن را بدهی شرکت‌های غیرمالی (۱۵۷,۱۰۸ دلار) و بدهی خانوار (۱۵۳,۱۳۸ دلار) تشکیل می‌دهد و بدهی عمومی تنها ۳۱,۹۹۴ دلار (حدود ۹ درصد از کل بدهی‌ها) است. پس از سوئیس، نروژ با ۲۷۳,۸۵۶ دلار، هلند با ۲۲۴,۱۵۷ دلار و ایالات متحده آمریکا با ۲۲۴,۰۳۲ دلار در رتبه‌های دوم تا چهارم جای گرفته‌اند. در ایالات متحده، برخلاف سوئیس، بدهی عمومی برجسته‌تر بوده و با ۹۹,۱۰۳ دلار، تقریبا ۴۴ درصد از کل بدهی‌ها را به خود اختصاص داده است؛ در حالی که بدهی خانوار ۶۰,۱۰۳ دلار و بدهی شرکت‌های غیرمالی ۶۴,۸۲۶ دلار محاسبه شده است. کشورهای دانمارک، کانادا و سوئد نیز در ادامه این فهرست با بالاترین بدهی‌های سرانه قرار دارند. ترکیه با مجموع بدهی سرانه ۱۲,۴۲۳ دلار از بین ۳۹ اقتصاد مورد بررسی در رتبه ۳۵ قرار گرفته است. از این مبلغ، ۱,۷۴۸ دلار مربوط به بدهی خانوار، ۳,۹۳۹ دلار بدهی دولت و ۶,۷۳۶ دلار سهم بدهی شرکت‌های غیرمالی است. کشورهای کلمبیا، آفریقای جنوبی، هند و اندونزی در این رتبه‌بندی پایین‌تر از ترکیه قرار دارند. ژاپن با مجموع بدهی سرانه ۱۲۰,۳۳۹ دلار در رتبه شانزدهم قرار دارد. این کشور از نظر نسبت بدهی به تولید ناخالص داخلی، رتبه نخست را در میان کشورهای بررسی‌شده به خود اختصاص داده است. چین با بدهی سرانه ۴۴,۳۸۴ دلار در رتبه ۲۵ ایستاده است و از نظر نسبت بدهی به تولید ناخالص داخلی در جایگاه چهارم جهان قرار دارد. ۲۰ کشور برتر جهان به تفکیک بیشترین بدهی سرانه: ۱. سوئیس: ۳۴۲,۲۴۰ دلار ۲. نروژ: ۲۷۳,۸۵۶ دلار ۳. هلند: ۲۲۴,۱۵۷ دلار ۴. ایالات متحده آمریکا: ۲۲۴,۰۳۲ دلار ۵. دانمارک: ۱۹۵,۳۶۵ دلار ۶. کانادا: ۱۸۳,۲۵۴ دلار ۷. سوئد: ۱۷۸,۲۵۹ دلار ۸. بلژیک: ۱۷۳,۱۲۳ دلار ۹. فرانسه: ۱۶۷,۷۳۶ دلار ۱۰. استرالیا: ۱۶۵,۹۹۵ دلار ۱۱. فنلاند: ۱۴۹,۴۷۹ دلار ۱۲. اسرائیل: ۱۳۴,۴۵۶ دلار ۱۳. اتریش: ۱۳۲,۵۹۵ دلار ۱۴. بریتانیا: ۱۲۴,۹۲۳ دلار ۱۵. آلمان: ۱۲۱,۷۴۱ دلار ۱۶. ژاپن: ۱۲۰,۳۳۹ دلار ۱۷. نیوزیلند: ۱۰۴,۵۸۵ دلار ۱۸. ایتالیا: ۱۰۲,۷۰۴ دلار ۱۹. اسپانیا: ۸۹,۶۶۷ دلار ۲۰. کره جنوبی: ۸۳,۷۸۱ دلار

خواندن کامل خبر
تحلیل تکنیکال کم اثر

نقره برای نخستین بار از نوامبر ۲۰۲۵ زیر ۵۰ دلار رفت؛ نشانهٔ کف قیمت است؟

در یک نگاه قیمت نقدی نقره روز جمعه بیش از ۶ درصد افت کرد و با ۴۹٫۰۸ دلار در هر اونس، برای نخستین بار از نوامبر ۲۰۲۵ زیر ۵۰ دلار رفت. قیمت نقدی طلا روز جمعه ۳ درصد پایین آمد و به ۳۸۹۷٫۱۷ دلار در هر اونس رسید؛ صندوق طلای GLD هم کف ۵۲ هفته‌ای تازه‌ای ثبت کرد. فدرال رزرو روز چهارشنبه نرخ بهره را ثابت نگه داشت، اما طبق ابزار CME FedWatch احتمال افزایش نرخ در دسامبر ۷۳ درصد است. با وجود ریزش فلزات گران‌بها، احساسات خرده‌سرمایه‌گذاران در Stocktwits دربارهٔ صندوق نقرهٔ SLV از «خوش‌بین» به «بسیار خوش‌بین» تغییر کرد. قیمت نقدی نقره روز جمعه بیش از ۶ درصد افت کرد و به ۴۹٫۰۸ دلار در هر اونس رسید. به این ترتیب، نقره برای نخستین بار از نوامبر ۲۰۲۵ زیر مرز ۵۰ دلار رفت. با این حال، پیتر برانت، معامله‌گر کهنه‌کار، در همین ریزش نشانه‌های یک کف احتمالی را می‌بیند. فشار فروش فقط به نقره محدود نماند و قیمت نقدی طلا هم ۳ درصد پایین آمد و به ۳۸۹۷٫۱۷ دلار در هر اونس رسید. صندوق‌های قابل‌معامله در بورس (ETF) که قیمت فلزات گران‌بها را دنبال می‌کنند هم به‌شدت افت کردند. صندوق SPDR Gold Shares با نماد GLD به پایین‌ترین سطح خود در ۵۲ هفتهٔ گذشته رسید. صندوق نقرهٔ iShares Silver Trust با نماد SLV هم به پایین‌ترین سطح خود در بیش از ۱۱ ماه رسید. قراردادهای آتی طلا (قراردادهایی برای معامله در تاریخی مشخص در آینده) با سررسید دسامبر ۲۰۲۶ نیز ۳ درصد پایین آمدند و به ۳۹۱۰ دلار در هر اونس رسیدند. پیتر برانت و نشانه‌های کف قیمت نقره برانت می‌گوید افت تند نقره از فروش سرمایه‌گذارانی می‌آید که بالای ۹۰ تا ۱۰۰ دلار در هر اونس نقره خریده بودند. به گفتهٔ او، همین افراد پیش‌تر اصرار داشتند هرگز نمی‌فروشند، اما حالا دارایی‌شان را می‌فروشند و می‌گویند دیگر هرگز نقره نمی‌خرند. برانت در پستی در شبکهٔ اجتماعی ایکس نوشت: «آغاز کف‌ها این‌گونه شکل می‌گیرد.» پس از نگاه برانت، این موج فروش نشانهٔ شروع شکل‌گیری کف است. این برداشت یک معامله‌گر از رفتار بازار است و پیش‌بینی قطعی مسیر قیمت به شمار نمی‌رود. نفت، تورم و سایهٔ افزایش نرخ بهره تحلیلگران این فروش هیجانی را به نگرانی‌های تورمی ناشی از گرانی انرژی و احتمال افزایش نرخ بهره در ادامهٔ سال ۲۰۲۶ نسبت می‌دهند. بارت ملک، مدیر جهانی راهبرد کالاها در تی‌دی سکیوریتیز، روز جمعه به بلومبرگ گفت: «بالا رفتن قیمت نفت به فضای ریسک‌گریزی دامن می‌زند و همین، موج خرید اوراق خزانه را به راه انداخته است. این موضوع نقدینگی بازار سهام را کم می‌کند و طلا هم در این موج گرفتار شده است.» ریسک‌گریزی یعنی سرمایه‌گذاران از دارایی‌های پرریسک فاصله می‌گیرند و به گزینه‌های امن‌تر رو می‌آورند. فدرال رزرو روز چهارشنبه نرخ بهره را ثابت نگه داشت، اما معامله‌گران شرط‌بندی روی افزایش نرخ تا پیش از پایان ۲۰۲۶ را بیشتر کرده‌اند. طبق ابزار CME FedWatch (ابزاری برای سنجش احتمال تصمیم‌های نرخ بهره)، احتمال افزایش نرخ در دسامبر ۷۳ درصد است. پیتر گرانت، معاون رئیس و راهبردپرداز ارشد فلزات در زینر متالز، به رویترز گفت بانک‌های مرکزی بزرگ نرخ‌ها را ثابت نگه داشتند. به گفتهٔ او، نشانه‌ها حاکی است که «تم بالاتر برای مدت طولانی‌تر غالب است و همین بر فلزات گران‌بها فشار می‌آورد» (یعنی انتظار ماندگاری نرخ‌های بهرهٔ بالا برای مدتی طولانی‌تر). در سوی دیگر، خرده‌سرمایه‌گذاران (سرمایه‌گذاران فردی) با وجود این فروش هیجانی خوش‌بین ماندند. در پلتفرم Stocktwits، احساسات دربارهٔ GLD در ۲۴ ساعت منتهی به این گزارش «خوش‌بین» ماند و برای SLV از «خوش‌بین» به «بسیار خوش‌بین» تغییر کرد. طبق این گزارش، SLV از ابتدای ۲۰۲۶ بیش از ۳۲ درصد و GLD حدود ۱۰ درصد افت کرده است. برانت در این فروش نشانهٔ کف می‌بیند، اما تحلیلگران عامل فشار را نگرانی‌های تورمی و احتمال افزایش نرخ بهره در دسامبر می‌دانند. همین دو عامل را باید زیر نظر داشت. جمع‌بندی نقره در معاملات روز جمعه با ۴۹٫۰۸ دلار در هر اونس زیر ۵۰ دلار رفت و طلا هم ۳ درصد ارزان‌تر شد. تحلیلگران نگرانی‌های تورمی و احتمال افزایش نرخ بهره را عامل این فروش می‌دانند و ابزار CME FedWatch احتمال افزایش نرخ در دسامبر را ۷۳ درصد نشان می‌دهد. پیتر برانت در فروش کسانی که نقره را گران خریده بودند، نشانهٔ یک کف احتمالی می‌بیند. این تحلیل از گزارش وب‌سایت یاهو فایننس گرفته شده و تیم یوتوتایمز آن را به زبان فارسی بازنویسی کرده است.  

خواندن کامل خبر
تحلیل طلا اثر متوسط
تحلیل طلا اثر متوسط

هشدار درباره آینده نقره؛ چرا این فلز گران‌بها از طلا عقب ماند؟

در یک نگاه نسبت طلا به نقره برای نخستین بار از دسامبر ۲۰۲۵ به بالای ۷۶ رسیده و از ابتدای سال بیش از ۱۱ درصد افزایش یافته است. موجودی نقره در خزانه‌های لندن به ۹۳۲ میلیون اونس رسیده که بالاترین سطح در نزدیک به چهار سال گذشته است. کسری عرضه جهانی نقره در سال جاری کاهش می‌یابد و بازار در سال ۲۰۲۷ وارد وضعیت مازاد عرضه خواهد شد. قیمت طلا و نقره همچنان تحت فشار تورم پایدار و افزایش بازده اوراق قرضه قرار دارند. به گفته یک مؤسسه تحقیقاتی، کاهش تقاضای سرمایه‌گذاری و بهبود نقدشوندگی در بازار فیزیکی می‌تواند فشار فروش بیشتری بر قیمت این فلز سفید وارد کند. تحلیلگران مؤسسه تحقیقاتی متالز فوکِس (Metals Focus) در تازه‌ترین گزارش خود که توسط یوتوتایمز بازنویسی و ترجمه شده است، درباره فلزات گران‌بها اعلام کردند که عملکرد ضعیف‌تر نقره در مقایسه با طلا، نسبت طلا به نقره را برای نخستین بار از دسامبر ۲۰۲۵ به بالای ۷۶ رسانده است. این نسبت در بیشتر ماه‌های تابستان در محدوده ۶۰ تا ۷۰ قرار داشت. اگرچه نسبت طلا به نقره همچنان پایین‌تر از میانگین ۸۲ واحدی آن در فاصله سال‌های ۲۰۲۰ تا ۲۰۲۵ قرار دارد، تحلیلگران معتقدند با توجه به موانع جدی پیش روی نقره، این نسبت همچنان ظرفیت افزایش دارد. این شاخص از ابتدای سال تاکنون بیش از ۱۱ درصد رشد کرده است. تحلیلگران توضیح دادند که نوسانات شدیدتر نقره در مقایسه با طلا، فشار فروش گسترده در بازار فلزات گران‌بها را تشدید کرده است. ادامه جنگ در ایران، قیمت انرژی را افزایش داده و نگرانی‌ها درباره تشدید تورم را تقویت کرده است. اگرچه فدرال رزرو روز چهارشنبه نرخ بهره را بدون تغییر نگه داشت، همچنان رویکردی متمایل به سیاست‌های انقباضی را حفظ کرد؛ چرا که سیاست‌گذاران این نهاد همچنان بر بازگرداندن تورم به هدف ۲ درصدی بانک مرکزی متمرکز هستند. بر اساس ابزار CME FedWatch، بازارها احتمال افزایش ۲۵ نقطه پایه‌ای نرخ بهره در ماه دسامبر را حدود ۸۰ درصد برآورد می‌کنند. همچنین دست‌کم دو مرحله افزایش دیگر نرخ بهره در سال ۲۰۲۷ در قیمت‌گذاری بازار لحاظ شده است. چشم‌انداز افزایش نرخ بهره و رشد بازده اوراق قرضه همچنان هزینه فرصت نگهداری فلزات گران‌بهایی را که سود دوره‌ای پرداخت نمی‌کنند، افزایش می‌دهد. با این حال در میان این دو فلز گران‌بها، طلا به دلیل ویژگی‌های پولی و تداوم تقاضای دارایی امن، مقاومت بیشتری در برابر این فشارها نشان داده است. به گفته تحلیلگران، خرید طلا از سوی بانک‌های مرکزی و همچنین تقاضای سرمایه‌گذاران بلندمدتی که به دنبال محافظت از دارایی‌های خود در برابر نااطمینانی‌های ژئوپلیتیکی و اقتصادی هستند، به حمایت از قیمت طلا کمک کرده است. در مقابل، نقره همچنان وابستگی بیشتری به تقاضای صنعتی و جریان سرمایه‌گذاری‌های سفته‌بازانه دارد. تضعیف تقاضای فیزیکی؛ عامل دیگری برای فشار بر نقره متالز فوکِس علاوه بر شرایط نامساعد اقتصاد کلان، کاهش تقاضا در بازار فیزیکی را نیز یکی از عوامل فشار بر قیمت نقره می‌داند. تحلیلگران این مؤسسه خاطرنشان کردند محدودیت‌های شدید نقدشوندگی که در سال ۲۰۲۵ و اوایل سال ۲۰۲۶ به افزایش بی‌سابقه قیمت نقره کمک کرده بودند، تا حد زیادی از بین رفته‌اند. بر اساس این گزارش، موجودی نقره در خزانه‌های لندن تا پایان ماه سپتامبر به ۹۳۲ میلیون اونس افزایش یافته که بالاترین میزان در نزدیک به چهار سال گذشته محسوب می‌شود. مهم‌تر از آن، موجودی قابل عرضه در بازار، به غیر از نقره نگهداری‌شده در صندوق‌های قابل معامله با پشتوانه فیزیکی، به حدود ۲۶۷ میلیون اونس رسیده است؛ رقمی که تقریباً دو برابر پایین‌ترین سطح ثبت‌شده در اکتبر ۲۰۲۵ است. افزایش عرضه قابل دسترس در شرایطی اتفاق می‌افتد که تقاضای سرمایه‌گذاری همچنان روندی نزولی دارد. به گفته متالز فوکِس، میزان دارایی صندوق‌های قابل معامله با پشتوانه نقره در سراسر جهان از ابتدای سال تاکنون حدود ۶۰ میلیون اونس کاهش یافته است. این روند باعث شده بخشی از نقره‌ای که پیش‌تر در اختیار صندوق‌ها قرار داشت، دوباره به بازار فیزیکی بازگردد. تحلیلگران توضیح دادند که اگرچه خروج اولیه سرمایه از این صندوق‌ها عمدتاً ناشی از برداشت سود پس از ثبت رکوردهای قیمتی نقره بود، اما نبود اطمینان کافی در میان سرمایه‌گذاران مانع شکل‌گیری جریان‌های جدید و قابل‌توجه سرمایه‌گذاری شده است. علاقه معامله‌گران سفته‌باز نیز به شکل محسوسی کاهش یافته است. در این گزارش آمده که موقعیت‌های خرید خالص صندوق‌های مدیریت‌شده در معاملات آتی نقره در بورس کالای شیکاگو (CME) به تنها ۱۷ میلیون اونس رسیده است؛ پایین‌ترین سطح از فوریه ۲۰۲۴ تاکنون. تقاضای فیزیکی نیز حمایت چندانی از قیمت نمی‌کند تقاضا برای خرید شمش و سکه نقره نیز حمایت چندانی از بازار به عمل نیاورده است. بر اساس بررسی متالز فوکِس از ضرابخانه‌های بزرگ، فروش سکه‌های سرمایه‌گذاری نقره در سه‌ماهه دوم سال نسبت به سه ماه نخست بیش از ۸۰ درصد سقوط کرد و به پایین‌ترین سطح فصلی از زمان آغاز این بررسی در سال ۲۰۱۰ رسید. اگرچه فروش این محصولات در سه‌ماهه سوم تا حدودی بهبود یافت، همچنان ۲۲ درصد پایین‌تر از مدت مشابه سال گذشته باقی ماند. این مؤسسه تحقیقاتی پیش‌بینی می‌کند که عوامل بنیادی بازار فیزیکی نقره همچنان ضعیف باقی بمانند؛ چرا که قیمت‌های بالا، مصرف نقره در بخش جواهرات و ظروف نقره‌ای را تحت فشار قرار می‌دهند. هم‌زمان، تقاضای صنعتی نیز با چالش‌های فزاینده‌ای روبه‌رو است. تولیدکنندگان در تلاش‌اند میزان مصرف نقره را کاهش دهند یا از مواد جایگزین استفاده کنند؛ روندی که به‌ویژه در صنعت فتوولتائیک و تولید پنل‌های خورشیدی اهمیت بیشتری پیدا کرده است. در نتیجه، متالز فوکِس انتظار دارد کسری عرضه در بازار جهانی نقره طی سال جاری بیش از پیش کاهش یابد و این بازار در سال ۲۰۲۷ وارد وضعیت مازاد عرضه شود. تغییر چشم‌انداز عرضه و تقاضا نشان می‌دهد که احتمال تکرار یک بحران شدید کمبود نقره در بازار فیزیکی طی آینده نزدیک چندان بالا نیست. آیا افت نقره در برابر طلا ادامه‌دار خواهد بود؟ با وجود چشم‌انداز نزولی، متالز فوکِس انتظار ندارد عملکرد ضعیف‌تر نقره در مقایسه با طلا برای همیشه ادامه پیدا کند. تحلیلگران این مؤسسه معتقدند نقره طی ۱۲ ماه آینده احتمالاً همچنان مسیر قیمتی خود را از طلا می‌گیرد. با این حال، افزایش نرخ بهره و رشد بازدهی اوراق قرضه می‌تواند در کوتاه‌مدت ریسک افت بیشتر قیمت نقره را افزایش دهد.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

طلا در تله سیاست‌های انقباضی فدرال رزرو؛ پیش‌بینی جدید از محدوده قیمت تا پایان سال

در یک نگاه فدرال رزرو نرخ بهره را بدون تغییر حفظ کرد، اما همچنان بر مهار تورم و بازگرداندن آن به هدف ۲ درصدی تأکید دارد. پیش‌بینی می‌شود قیمت طلا در کوتاه‌مدت بین ۳۹۰۰ تا ۴۲۵۰ دلار در هر اونس نوسان کند. انتظار می‌رود نقره نیز در محدوده ۵۰ تا ۵۵ دلار در هر اونس باقی بماند. قیمت طلا پس از آنکه فدرال رزرو روز چهارشنبه (6 آبان) نرخ بهره را بدون تغییر حفظ کرد، همچنان بالاتر از سطح حمایتی ۴۰۰۰ دلار در هر اونس باقی مانده است. با این حال، بانک مرکزی آمریکا با مواضع خود نشان داد که همچنان کاهش تورم به سطح هدف ۲ درصدی را در اولویت قرار داده است. در حالی که قیمت طلا همچنان در محدوده یک سطح کلیدی و تعیین‌کننده نوسان می‌کند، موسسه TD Securities معتقد است که تا پایان سال همچنان امکان تغییر قیمت‌ها وجود دارد؛ هرچند انتظار ریزش شدید در بازار را نیز ندارد. بارت مِلیک، رئیس بخش استراتژی کامودیتی در TD Securities، در تازه‌ترین یادداشت خود اعلام کرد که همچنان انتظار دارد قیمت طلا در برابر فشارهای نزولی آسیب‌پذیر باشد و در محدوده ۳۹۰۰ تا ۴۲۵۰ دلار به ازای هر اونس نوسان کند. به عقده مِلیک: اگرچه تصمیم فدرال رزرو لحنی انقباضی داشت، اما شدت آن کمتر از چیزی بود که می‌توانست باشد. با وجود تداوم فشارهای تورمی، کوین وارش، رئیس فدرال رزرو، اعلام کرد که اعضای کمیته تصمیم گرفتند نرخ بهره را بدون تغییر حفظ کنند تا فرصت بیشتری برای جمع‌آوری اطلاعات و ارزیابی شرایط اقتصادی داشته باشند. او در سخنان ابتدایی خود گفت: «کمیته معتقد است جمع‌آوری اطلاعات بیشتر به تعیین موضع مناسب سیاست پولی کمک می‌کند تا اطمینان حاصل شود تورم در زمان مناسب به هدف ۲ درصدی بازمی‌گردد. کمیته ثبات قیمت‌ها را محقق خواهد کرد.» وی افزود: «از زمان اقدام سیاستی ما در ماه سپتامبر، شاهد برخی تغییرات در شرایط مالی و اعتباری بوده‌ایم. شرایط برای برخی کسب‌وکارها و خانوارها سخت‌تر شده است؛ اتفاقی که تا حد زیادی مطابق انتظار ما بود. فعالان بازار نیز در تخصیص سرمایه با دقت و گزینش بیشتری عمل می‌کنند. اگرچه شرایط کلی مالی انقباضی‌تر شده، اما نمی‌توانم و نمی‌خواهم آن را کاملاً محدودکننده توصیف کنم. با این حال، در مجموع، این تحولات در راستای دستیابی به دوره‌ای طولانی‌تر و باثبات‌تر از رشد اقتصادی و ثبات قیمت‌ها قرار دارند. مِلیک در واکنش به اظهارات وارش گفت که فدرال رزرو با وجود توقف فعلی در تغییر نرخ بهره، همچنان رویکردی متمایل به سیاست‌های انقباضی را حفظ کرده است. او توضیح داد: «باید انتظار داشته باشیم که نرخ بهره در ادامه مسیر افزایش پیدا کند. با این حال، احتمالاً این افزایش‌ها محدود خواهند بود؛ چرا که نرخ بازده اوراق قرضه در سررسیدهای بلندمدت همچنان اثر محدودکننده‌ای بر اقتصاد دارد و فشارهای قیمتی نیز چندان شدید نیستند. از سوی دیگر، انتظارات تورمی همچنان به‌خوبی مهار شده‌اند.» بازده سرمایه‌گذاری‌های جایگزین افزایش خواهد یافت و به همین ترتیب، هزینه فرصت نگهداری طلا نیز بیشتر می‌شود؛ زیرا نرخ بازده اوراق قرضه بلندمدت همچنان در سطوح بالایی قرار دارد. این شرایط نشان می‌دهد که فعلاً نمی‌توان انتظار جهش قابل‌توجهی در قیمت طلا داشت.» مِلیک همچنین پیش‌بینی کرد که نقره نیز مانند طلا در یک محدوده مشخص باقی بماند و بین ۵۰ تا ۵۵ دلار به ازای هر اونس معامله شود. با وجود این لحن محتاطانه، مِلیک همچنان در چشم‌انداز بلندمدت نسبت به طلا دیدگاهی نسبتاً صعودی دارد. او گفت: «زمانی که روند تورم به سمت هدف ۲ درصدی متمایل شود، بانک مرکزی آمریکا تمرکز خود را به سمت مأموریت دوم خود، یعنی دستیابی به حداکثر اشتغال، معطوف خواهد کرد. چنین تغییری می‌تواند زمینه بازگشت قیمت طلا به سقف‌های اخیر را فراهم کند.»  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

یورگنسن، کمیسر انرژی اتحادیه اروپا: نیمی از نفتی که طی ماه‌های آینده از ذخایر آزاد می‌شود، گازوئیل خواهد بود.

انتظار نداریم تأمین نفت و گاز با مشکل امنیتی مواجه شود، اما شهروندان برای پرداخت قبوض انرژی خود با دشواری روبه‌رو هستند. کشورهای عضو اتحادیه اروپا بار دیگر بر تعهد خود برای آزادسازی سریع‌تر ۴۲.۶ میلیون بشکه نفت از ذخایر تأکید کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین به اقدام آمریکا علیه شرکت‌های چینی مرتبط با سین‌کیانگ اعتراض کرد

وزارت بازرگانی چین اعلام کرد پکن با قرار گرفتن شرکت‌های چینی در فهرست نهادهای مرتبط با سین‌کیانگ از سوی آمریکا، قاطعانه مخالف است. این وزارتخانه گفت اقدام آمریکا با توافقی که دو رئیس‌جمهور به آن دست یافته‌اند مغایرت دارد و از واشنگتن خواست فوراً به «بازی‌های سیاسی، کارزارهای تخریبی و سرکوب غیرمنطقی» در این زمینه پایان دهد. وزارت بازرگانی چین همچنین اعلام کرد پکن برای دفاع قاطعانه از منافع خود، اقدامات لازم را انجام خواهد داد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

طلا در مسیر ثبت بزرگ‌ترین سقوط ۱۱ سال اخیر؛ پیش‌بینی ۳۰ تحلیل‌گر ارشد در نظرسنجی رویترز

در یک نگاه بزرگ‌ترین افت سالانه طلا در ۱۱ سال اخیر: طلا پس از ثبت سقف تاریخی ۵,۶۰۰ دلاری در ژانویه، تحت فشار جهش دلار و بازدهی اوراق قرضه تا محدوده ۴,۰۰۰ دلار سقوط کرده و در مسیر ثبت شدیدترین افت سالانه از سال ۲۰۱۵ قرار گرفته است. تعدیل پیش‌بینی رویترز برای ۲۰۲۶ و افق صعودی ۲۰۲۷: نظرسنجی جدید رویترز از ۳۰ تحلیل‌گر نشان می‌دهد که میانگین قیمت طلا در سال ۲۰۲۶ روی ۴,۴۹۵ دلار برآورد شده، اما انتظار می‌رود در سال ۲۰۲۷ تا ۴,۶۵۰ دلار بازیابی شود. نقش معکوس جنگ ایران و وضعیت بحرانی نقره: جهش قیمت نفت به‌جای تقاضای امن، باعث تقویت بازدهی اوراق قرضه شده است؛ در همین حال، افت تقاضا در صنعت پنل‌های خورشیدی، نقره ۵۳ دلاری را در موضع ضعیف‌تری نسبت به طلا قرار داده است. به گزارش اختصاصی رویترز، جنگ ایران و پیامدهای اقتصادی آن، منطق سنتی بازار طلا را کاملاً برعکس کرده است. در حالی که درگیر‌های ژئوپلیتیک معمولاً باید تقاضای امن برای طلا ایجاد می‌کردند، اما جهش قیمت نفت منجر به بالا رفتن بازدهی اوراق خزانه‌داری آمریکا، تقویت دلار و زنده ماندن سناریوی «بالاماندن طولانی‌مدت نرخ بهره» شده است. نظرسنجی جدید رویترز از ۳۰ تحلیل‌گر و معامله‌گر ارشد نشان می‌دهد که پیش‌بینی طلا برای دومین فصل متوالی کاهش یافته است. با ما در یوتوتایمز همراه باشید تا بر پایه گزارش تحلیلی رویترز، زوایای این تغییر مسیر تاریخی و چشم‌انداز طلا و نقره را بررسی کنیم. تغییر معادلات از سقف ۵,۶۰۰ دلاری تا کف ۴,۰۰۰ دلاری طلا در ماه ژانویه امسال موفق به ثبت سقف تاریخی ۵,۶۰۰ دلار در هر انس شده بود، اما روند بازار به‌سرعت معکوس شد. ریزش قیمت‌ها تا محدوده ۴,۰۰۰ دلار، این فلز گرانبها را در آستانه ثبت سنگین‌ترین افت سالانه طی ۱۱ سال اخیر قرار داده است. نتیجه نظرسنجی سه‌هفته‌ای رویترز از فعالان برجسته بازار به شرح زیر است: پیش‌بینی سال ۲۰۲۶: میانگین قیمت طلا به ۴,۴۹۵ دلار کاهش یافت (در نظرسنجی سه ماه قبل این رقم ۴,۵۰۹ دلار بود). پیش‌بینی سال ۲۰۲۷: میانگین قیمت طلا با کمی تعدیل صعودی از ۴,۶۱۰ دلار به ۴,۶۵۰ دلار افزایش یافته است. بانک استاندارد چارترد و سایر موسسات شرکت‌کننده معتقدند که بازار پس از یک دوره تثبیت، با معطوف شدن دوباره توجه سرمایه‌گذاران به پدیده‌های «دلارزدایی» و «کاهش ارزش ارزهای فیات»، مسیر صعودی خود را بازخواهد یافت. کف‌سازی طلا با خریدهای مداوم بانک‌های مرکزی و تقاضای آسیا تحلیل‌گران تاکید می‌کنند که فراتر از نوسانات شکننده کوتاه‌مدت، خریدهای مداوم بانک‌های مرکزی در کنار تقاضای فیزیکی باثبات در هند و چین، اجازه ریزش عمیق‌تر را به طلا نخواهند داد. یکی از تحلیل‌گران حاضر در نظرسنجی اشاره کرد که ورود بانک‌های مرکزی به بازار طلا بیش از آنکه از نظر حجم خرید اهمیت داشته باشد، یک سیگنال راهبردی درباره نحوه مدیریت ریسک توسط نهادهای رسمی جهانی است. از سوی دیگر، موسسه UBS نیز پیش از این اعلام کرده بود سه پایه اصلی تقاضا، کف مستحکمی در نزدیکی مرز ۴,۰۰۰ دلار ایجاد کرده‌اند. چرا نقره عملکرد ضعیف‌تری نسبت به طلا ثبت می‌کند؟ چشم‌انداز بازار نقره به مراتب نگران‌کننده‌تر از طلا ارزیابی می‌شود. طبق نظرسنجی رویترز، میانگین قیمت نقره برای سال ۲۰۲۶ حدود ۷۰ دلار و برای سال ۲۰۲۷ حدود ۶۷ دلار پیش‌بینی شده است؛ رقمی که اگرچه بالاتر از قیمت فعلی (حدود ۵۳ دلار) است، اما فاصله‌ای نجومی با سقف ۱۲۲ دلاری ثبت‌شده در ژانویه دارد. علل اصلی جاماندن نقره از طلا عبارتند از: ماهیت دوگانه صنعتی-سرمایه‌گذاری: حساسیت بالای نقره به نرخ‌های بهره بالا به دلیل کاربردهای گسترده صنعتی. افزایش عرضه و کاهش تقاضای خورشیدی: مازاد عرضه در صنعت پنل‌های خورشیدی و جایگزینی آن در فرآیندهای تولید صنعتی. خروج سنگین سرمایه از ETPها: خروج مداوم دارایی‌ها از صندوق‌های سرمایه‌گذاری نقره، بازار را در وضعیت مازاد عرضه قرار داده است.

خواندن کامل خبر
اخبار انس طلا اثر متوسط

سود عملیاتی سامسونگ با رونق تراشه‌های هوش مصنوعی تقریباً ۹ برابر شد

در یک نگاه سود عملیاتی سامسونگ به حدود ۱۰۷ تریلیون وون رسید؛ نزدیک به ۹ برابر بیشتر از سال گذشته. بخش تراشه تقریباً تمام سود گروه را تأمین کرد، اما بخش موبایل زیان عملیاتی داشت. سامسونگ انتظار دارد تقاضای حافظه ادامه یابد و کمبود تراشه در سال آینده تشدید شود.د سامسونگ الکترونیکس در سه‌ماهه سوم حدود ۱۰۷ تریلیون وون سود عملیاتی ثبت کرد؛ رقمی بی‌سابقه و نزدیک به ۹ برابر بیشتر از سال گذشته که با برآورد قبلی شرکت هم‌خوان بود. درآمد شرکت نیز با حدود ۱۹۵ تریلیون وون مطابق پیش‌بینی بود، اما سود خالص حدود ۷۵ تریلیون وونی از برآورد حدود ۸۴ تریلیون وونی کمتر ماند. بخش تراشه ۱۰۶.۵ تریلیون وون سود عملیاتی داشت و تقریباً تمام سود گروه را به خود اختصاص داد. سامسونگ انتظار دارد تقاضا برای تراشه‌های حافظه در سه‌ماهه چهارم همچنان افزایش یابد و کمبود تراشه در سال آینده تشدید شود. درآمد کسب‌وکار ریخته‌گری تراشه، که برای شرکت‌های دیگر تراشه تولید می‌کند، نیز در این فصل به‌طور چشمگیری رشد کرد و انتظار می‌رود در سه‌ماهه چهارم با نرخ دورقمی افزایش یابد. عملکرد دیگر بخش‌ها ضعیف‌تر بود: بخش موبایل حدود ۶۰۰ میلیارد وون زیان عملیاتی ثبت کرد و بخش نمایشگر حدود ۱.۱ تریلیون وون سود داشت. سامسونگ پیش‌بینی کرد ضعف تقاضا در کسب‌وکار نمایشگر تا سال ۲۰۲۷ ادامه پیدا کند. این شرکت همچنین سود سهام سه‌ماهه سوم را در مجموع حدود ۳۰ تریلیون وون، معادل ۴,۶۰۱ وون به‌ازای هر سهم، اعلام کرد. سامسونگ گفت نخستین شرکت فناوری در جهان است که سود عملیاتی فصلی آن از ۱۰۰ تریلیون وون فراتر رفته است. هشدار سامسونگ درباره تشدید کمبود تراشه در سال آینده، مهم‌ترین نکته گزارش برای بازار است. این چشم‌انداز می‌تواند از قدرت قیمت‌گذاری تولیدکنندگان حافظه پشتیبانی کند و با پیش‌بینی خوش‌بینانه SK Hynix که یک روز پیش اعلام شد، هم‌راستا باشد. برنامه‌های سنگین سرمایه‌گذاری شرکت‌های بزرگ رایانش ابری آمریکا، از جمله اظهارات مایکروسافت، نیز به تداوم تقاضا کمک می‌کند. با این حال، کمتر بودن سود خالص از پیش‌بینی‌ها ممکن است واکنش بازار را تعدیل کند؛ هرچند آمار سود عملیاتی پیش‌تر اعلام شده بود و تمرکز سرمایه‌گذاران بر چشم‌انداز آینده خواهد بود. این گزارش سامسونگ را شرکتی متمرکز بر حافظه‌های مورد استفاده در هوش مصنوعی نشان می‌دهد که در کنار آن کسب‌وکار تلفن همراه نیز دارد؛ ترکیبی که در حال حاضر سودآور است. با این حال، تمرکز سودآوری شرکت بر چرخه تراشه‌ها، سهام آن را در برابر هرگونه تردید درباره تداوم هزینه‌کردهای هوش مصنوعی آسیب‌پذیر می‌کند. نتایج سامسونگ یک روز پس از آن منتشر شد که رقیب هم‌منطقه‌ای این شرکت، SK Hynix، از درآمد قوی و چشم‌اندازی خوش‌بینانه خبر داد. این گزارش نگرانی‌ها از کاهش شتاب سودآوری تراشه‌های مرتبط با هوش مصنوعی را تا حدی کاهش داد و به رشد سهام هر دو شرکت کمک کرد. با این حال، سرمایه‌گذاران همچنان درباره مدت‌زمان تداوم سطح کنونی هزینه‌کردها در حوزه هوش مصنوعی محتاط‌اند. با پیش‌بینی سامسونگ درباره محدودتر شدن بازار تراشه در سال آینده، پرسش اصلی این است که آیا تقاضای شرکت‌های بزرگ رایانش ابری، هم‌زمان با اعلام برنامه‌های هزینه‌کرد مشتریان بزرگ، ادامه خواهد یافت یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جنگ خاورمیانه کدام کشور را بیشتر گرفتار گرانی سوخت کرد؟

در یک نگاه بر اساس گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA)، آمریکایی‌ها بیشترین سهم از هزینه‌های ناشی از افزایش قیمت سوخت در پی جنگ خاورمیانه را متحمل می‌شوند؛ به‌طوری‌که از مجموع ۴۶۸ میلیارد دلار افزایش هزینه جهانی، ۱۶۰ میلیارد دلار به آمریکا اختصاص دارد. مصرف بالای سوخت در آمریکا و وابستگی گسترده به خودروهای بنزینی، فشار اقتصادی را تشدید کرده است؛ به‌طوری‌که هزینه اضافی برآوردشده برای هر آمریکایی به ۴۷۱ دلار می‌رسد. اروپا و آسیا نیز با هزینه‌های سنگین انرژی، به‌ویژه در بخش برق و سوخت‌های وارداتی، مواجه هستند؛ موضوعی که این ادعا را زیر سؤال می‌برد که آمریکایی‌ها در مجموع بیشترین آسیب را از بحران انرژی دیده‌اند. آمریکایی‌ها بیشترین سهم از افزایش جهانی قیمت انرژی ناشی از جنگ در خاورمیانه را پرداخت می‌کنند. رسانه‌ای فنلاندی در حوزه انرژی و اقلیم با استناد به گزارش مرکز پژوهش‌های انرژی و هوای پاک (CREA) این موضوع را گزارش کرده است. بر اساس برآورد این مرکز که توسط تیم یوتوتایمز بازنویسی و ترجمه شده است، مجموع افزایش هزینه‌های ناشی از تورم قیمت سوخت در سراسر جهان به ۴۶۸ میلیارد دلار رسیده که سهم آمریکا از این رقم، ۱۶۰ میلیارد دلار است. طبق برآورد CREA، آمریکایی‌ها از نظر سرانه نیز بیشترین هزینه بیشتر را متحمل می‌شوند. این مرکز هزینه بیشتر هر آمریکایی را ۴۷۱ دلار تخمین زده، در حالی که میانگین جهانی این هزینه به ۶۰ دلار می‌رسد. با این حال، مقایسه این ارقام نیازمند احتیاط است؛ چرا که میانگین جهانی با میانگین یک کشور مقایسه شده و چنین مقایسه‌ای لزوماً تصویر دقیقی از تفاوت فشار اقتصادی در کشورهای مختلف ارائه نمی‌دهد. علاوه بر این، CREA صرفاً هزینه‌های سوخت را بررسی کرده است؛ در حالی که جنگ میان آمریکا، اسرائیل و ایران بر قیمت برق نیز تأثیر گذاشته است. در این زمینه، برخی کشورهای دیگر به دلیل وابستگی به واردات گاز و زغال‌سنگ، با فشار بیشتری نسبت به آمریکا مواجه شده‌اند. این در حالی است که آمریکا از جایگاه خود به‌عنوان بزرگ‌ترین تولیدکننده گاز طبیعی جهان بهره‌مند است. برای مثال، ژاپن که یکی از کشورهای به‌شدت وابسته به واردات انرژی در جهان محسوب می‌شود، در پی جنگ با افزایش چشمگیر قیمت برق مواجه شده است. قیمت برق در سراسر این کشور در ماه گذشته به رکوردی بی‌سابقه رسید؛ اتفاقی که پس از کاهش یارانه‌های دولتی رخ داد، چرا که دولت دیگر قادر به ادامه پرداخت این یارانه‌ها نبود. کشورهای اروپایی نیز ضربه سنگینی از افزایش قیمت انرژی متحمل شده‌اند و قیمت سوخت در سراسر اتحادیه اروپا به‌مراتب بالاتر از آمریکا است. برای نمونه، آلمانی‌ها به‌طور متوسط برای هر لیتر گازوئیل ۲.۳۰ یورو پرداخت می‌کنند؛ رقمی معادل ۹.۷۳ دلار برای هر گالن. از سوی دیگر، خودروهای دیزلی در اروپا بسیار رایج‌تر از آمریکا هستند و همین موضوع تأثیر افزایش قیمت گازوئیل بر هزینه‌های حمل‌ونقل را پررنگ‌تر می‌کند. مرکز پژوهش‌های انرژی و هوای پاک فنلاند، عادت رانندگی آمریکایی‌ها را عامل اصلی بالا بودن هزینه‌های سوخت در این کشور می‌داند. این مرکز در گزارش خود توضیح داده است که مصرف بالای نفت در آمریکا، ناشی از وابستگی گسترده به خودروهای شخصی پرمصرف و کندی روند جایگزینی بنزین و گازوئیل با گزینه‌های دیگر است. در نتیجه، خانوار، شرکت‌های حمل‌ونقل جاده‌ای و کشاورزان آمریکایی بیش از دیگران در معرض شوک‌های بازار جهانی سوخت قرار می‌گیرند. با این حال، کشورهای اروپایی تصویر متفاوتی ارائه می‌کنند. فروش خودروهای برقی در اروپا طی سال جاری و در واکنش به افزایش قیمت سوخت رشد چشمگیری داشته است؛ اما این روند تاکنون نتوانسته به کاهش محسوس هزینه انرژی برای مصرف‌کنندگان اروپایی منجر شود. گسترش اعتراضات اجتماعی، که بسیاری از آن‌ها به افزایش هزینه‌های زندگی نسبت داده می‌شوند، نیز نشان می‌دهد فشار اقتصادی همچنان ادامه دارد. به بیان دیگر، افزایش وابستگی حمل‌ونقل به برق، دست‌کم در کشورهای اروپایی مورد اشاره، به کاهش هزینه‌های انرژی منجر نشده است. در همین حال، گروه لابی صنعت انرژی خورشیدی اتحادیه اروپا در اوایل سال جاری ادعا کرد که استفاده از انرژی خورشیدی در این سال حدود ۳۷.۴ میلیارد یورو در هزینه‌های انرژی این بلوک صرفه‌جویی کرده است. این رقم معادل ۴۱.۷۶ میلیارد دلار است و برآورد آن بر این فرض استوار است که اگر ظرفیت تولید برق خورشیدی وجود نداشت، کشورهای عضو اتحادیه اروپا ناچار بودند برای تولید برق، گاز طبیعی بیشتری وارد کنند. با این حال، در شرایطی که برخی شرکت‌های فعال در صنعت خورشیدی به دلیل رقابت بیش از حد و منفی شدن قیمت عمده‌فروشی برق با مشکلات اقتصادی روبه‌رو هستند، می‌توان استدلال کرد که برآوردهای ارائه‌شده از سوی SolarPower Europe لزوماً تمام ابعاد اقتصادی این صرفه‌جویی را نشان نمی‌دهد. قیمت سوخت در آمریکا همچنان به‌مراتب بالاتر از سطح آن در مدت مشابه سال گذشته است. جایگاه این کشور به‌عنوان بزرگ‌ترین تولیدکننده نفت و گاز جهان نیز مانع افزایش قیمت‌های داخلی نشده است؛ چرا که آمریکا هم‌زمان بزرگ‌ترین صادرکننده نفت و گاز جهان به شمار می‌رود و صادرات انرژی می‌تواند بر قیمت‌های داخلی تأثیر بگذارد. با این وجود، این ادعا که آمریکایی‌ها به دلیل جنگ بیشترین هزینه انرژی را در جهان پرداخت می‌کنند، بدون در نظر گرفتن شرایط سایر مناطق جهان، از جمله اروپا و آسیا، تصویری ناقص ارائه می‌دهد. این موضوع به‌ویژه درباره چین اهمیت دارد؛ کشوری که بزرگ‌ترین بازار خودروهای برقی جهان را در اختیار دارد و در زمینه سرمایه‌گذاری برای گذار انرژی نیز در جایگاه نخست جهان قرار گرفته است.
خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

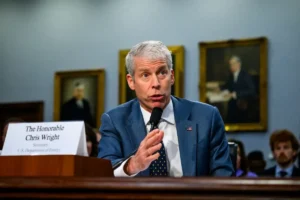
کریس رایت، وزیر انرژی آمریکا: احتمالاً صادرات گازوئیل از منطقه خلیج فارس افزایش خواهد یافت

قیمت گازوئیل به‌طور قابل‌توجهی کاهش خواهد یافت. احتمال دارد چین صادرات گازوئیل را از سر بگیرد. روسیه تنها در صورتی از صادرات گازوئیل سود می‌برد که جنگ پایان یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل و اپل در کره‌جنوبی با جریمه‌ای ۶۳.۷ میلیارد وونی روبه‌رو شدند

کره‌جنوبی گوگل و اپل را به‌دلیل پرداخت‌های اجباری درون‌برنامه‌ای، در مجموع ۶۳.۷ میلیارد وون جریمه کرد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

واکنش چین به اظهارات مرتس: امیدواریم آلمان و اتحادیه اروپا عقلانی عمل کنند

وزارت خارجه چین در واکنش به اظهارات مرتس گفت: «امیدواریم آلمان و اتحادیه اروپا بی‌طرفانه و عقلانی عمل کنند.» این وزارتخانه همچنین اعلام کرد چین همواره از همکاری‌های باز حمایت می‌کند و متعهد است با همه طرف‌ها برای حفظ ثبات و امنیت زنجیره‌های صنعتی و تأمین جهانی همکاری کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اچ‌پی و ایسوس بخشی از تولید رایانه‌های شخصی را به چین بازمی‌گردانند

به گزارش نیکی به نقل از منابع آگاه، شرکت‌های اچ‌پی و ایسوس به دلیل افزایش هزینه‌های ناشی از هوش مصنوعی، بخشی از تولید رایانه‌های شخصی را به چین بازمی‌گردانند. همچنین شرکت دل در حال حاضر موضوع بازگرداندن بخشی از تولید رایانه‌های شخصی به چین را بررسی و ارزیابی می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها اثر متوسط

نظرسنجی رویترز: میانگین قیمت طلا در سال ۲۰۲۶ به ۴۴۹۵ دلار و در سال ۲۰۲۷ به ۴۶۵۰ دلار به ازای هر اونس خواهد رسید

میانگین قیمت نقره در سال ۲۰۲۶ به ۷۰٫۳۰ دلار و در سال ۲۰۲۷ به ۶۶٫۷۵ دلار به ازای هر اونس خواهد رسید.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جمهوری اسلامی ایران: علیه شناورهای سینوکور اقدام قانونی می‌شود

نهاد مدیریت آبراه خلیج فارس جمهوری اسلامی (PGSA) اعلام کرده است که شناورهای سینوکور (شرکت کشتیرانی و لجستیک کره‌جنوبی) مرتکب بیشترین موارد تخلف شده‌اند و علیه آن‌ها اقدام قانونی صورت خواهد گرفت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

چین برای کاهش تنش، مقاماتی را به خاورمیانه اعزام می‌کند

وزارت خارجه چین، در واکنش به برنامه اتحادیه اروپا برای اتخاذ تدابیر تجاری، اعلام کرد پکن همواره روابط تجاری چین و اتحادیه اروپا را مشارکتی می‌داند. چین همچنین قصد دارد مقاماتی را با هدف کاهش تنش‌ها به خاورمیانه اعزام کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رشد سود شرکت‌های صنعتی چین شتاب گرفت؛ روند ۹ماهه همچنان کندتر شد

سود شرکت‌های صنعتی چین در سپتامبر نسبت به مدت مشابه سال قبل ۱۴٫۴ درصد افزایش یافت؛ رشدی چشمگیر در مقایسه با افزایش ۴٫۲ درصدی اوت. با این حال، رشد سود در مجموعِ ژانویه تا سپتامبر به ۱۵٫۵ درصد رسید که اندکی کمتر از رشد ۱۵٫۷ درصدی در دوره ژانویه تا اوت است. افزایش ۴٫۲ درصدی اوت، ضعیف‌ترین رشد ماهانه از نوامبر ۲۰۲۵ بود؛ پس از آن، سود صنعتی در ژوئیه ۱۱٫۲ درصد رشد کرده بود. رشد تجمعی نیز از ۱۷٫۶ درصد در دوره ژانویه تا ژوئیه به ۱۵٫۵ درصد در ۹ ماه نخست سال کاهش یافت. به این ترتیب، داده‌های سپتامبر از بازگشت رشد ماهانه حکایت دارد، اما روند تجمعی همچنان به‌آرامی کند می‌شود. این آمار ماهانه، شرکت‌های صنعتی بزرگ در بخش‌های معدن، تولید و خدمات عمومی را دربرمی‌گیرد و برای سنجش وضعیت شرکت‌ها، قدرت قیمت‌گذاری و توان سرمایه‌گذاری و استخدام آن‌ها دنبال می‌شود. از آنجا که ارقام ماهانه نوسان دارند، رشد تجمعی می‌تواند تصویر روشن‌تری از روند کلی ارائه دهد. در دوره ژانویه تا اوت، رشد سود معدن و تولید پیشتاز بود، درحالی‌که سود خدمات عمومی کاهش داشت. تولیدات فناوری پیشرفته و مرتبط با هوش مصنوعی نیز از عملکردهای قوی سال بودند؛ سود بخش رایانه و تجهیزات ارتباطی بیش از دو برابر شد. در مقابل، ضعف تقاضای داخلی بر سودآوری برخی صنایع فشار گذاشت. بازگشت رشد سود در شرایطی رخ داد که بازار سهام داخلی چین در بازار نزولی قرار داشت و مورگان استنلی درباره احتمال افت بیشتر سهام چینیِ معامله‌شده در خارج از کشور هشدار داده بود. داده‌های بهتر می‌تواند تا حدی از سهام صنعتی حمایت کند، اما نبود جزئیات سپتامبر درباره بخش‌های پیشتاز، ارزیابی پایداری این رشد را دشوار می‌کند. این بهبود همچنین می‌تواند نشانه‌ای مثبت، هرچند محدود، برای دارایی‌های چین باشد و اندکی از نگرانی درباره افت شدید سود شرکت‌ها بکاهد. سهام صنایع و مواد اولیه ممکن است مستقیم‌تر از این داده اثر بگیرند. دلار استرالیا نیز ممکن است از برداشت مثبت بازار درباره تقاضای صنعتی چین اندکی حمایت شود؛ بااین‌حال، کندشدن تدریجی رشد تجمعی و نبود تفکیک بخشی برای سپتامبر می‌تواند واکنش بازار را محدود کند. به‌روزرسانی ارزی: بانک مرکزی چین نرخ برابری مرکزی USDCNY را ۶٫۷۱۷۱ تعیین کرد؛ درحالی‌که برآورد بازار ۶٫۶۷۳۱ بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نیکی: شرکت ژاپنی ساکانا قصد دارد مدل‌های هوش مصنوعی بومی را از ابتدا توسعه دهد

شرکت ژاپنی ساکانا (Sakana AI) قصد دارد برای کاهش وابستگی به آمریکا و چین، یک مدل هوش مصنوعی بومی را از ابتدا توسعه دهد. هدف این طرح، کاهش وابستگی ژاپن به فناوری‌های هوش مصنوعی آمریکا و چین و توسعه مدلی متناسب با نیازهای داخلی این کشور است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار درباره طلا و نقره؛ افت قیمت‌ها ادامه‌دار می‌شود؟

در یک نگاه طلا زیر فشار افزایش قیمت نفت: رشد قیمت نفت برنت به بالای ۱۱۰ دلار در هر بشکه، نگرانی‌های تورمی و انتظارات برای افزایش نرخ بهره فدرال رزرو در ماه دسامبر را تقویت کرده و مانع رشد قیمت طلا شده است. عقب‌نشینی طلا به محدوده ۴۰۰۰ دلار: قیمت طلا با وجود کاهش بازده اوراق قرضه، به محدوده ۴۰۰۰ دلار به‌ازای هر اونس بازگشته است. کاهش هم‌زمان قیمت نفت و بازده اوراق می‌تواند شرایط مساعدتری برای رشد طلا فراهم کند. تضعیف روند قیمتی نقره: قیمت نقره به زیر ۵۵ دلار در هر اونس سقوط کرده و بیش از ۲۰ درصد پایین‌تر از اوج اواخر ماه اوت، در محدوده ۷۰ دلار، قرار گرفته است. در صورت تداوم افت، سطح ۵۰ دلار حمایت مهم بعدی خواهد بود. به گزارش تحلیلگران فلزات گران‌بهای شرکت هرائوس (Heraeus)، افزایش قیمت نفت، با وجود حمایت ناشی از کاهش بازده واقعی اوراق قرضه، مانع از رشد قیمت طلا شده است. هم‌زمان، تولید نقره شرکت فرسنيلو (Fresnillo)، بزرگ‌ترین تولیدکننده اولیه نقره در جهان، طی سه فصل نخست سال ۲۰۲۶ کاهش یافته است. تحلیلگران در جدیدترین گزارش خود اعلام کردند که قیمت طلا میان دو عامل متضاد، یعنی افزایش بهای نفت و کاهش بازده اوراق خزانه‌داری آمریکا، گرفتار شده است. به گفته آن‌ها: پس از حملات مجدد حوثی‌ها در عربستان سعودی، قیمت نفت خام برنت بار دیگر از ۱۱۰ دلار به‌ازای هر بشکه فراتر رفته است. در همین حال، ذخایر نفت شناور ایران که با وجود محاصره آمریکا همچنان به تأمین نفت پالایشگاه‌های چین ادامه می‌دادند، در اواسط اکتبر به پایان رسیدند. به گفته این تحلیلگران، نفتی که برای تحویل در یک سال آینده معامله می‌شود، حدود ۸۹ دلار به‌ازای هر بشکه قیمت دارد. این موضوع نشان می‌دهد که بازار، علاوه بر در نظر گرفتن صرف ریسک قابل‌توجه در کوتاه‌مدت، انتظار دارد اختلال در عرضه نفت تا سال آینده نیز ادامه پیدا کند. آن‌ها تأکید کردند که بالا ماندن قیمت نفت در کوتاه‌مدت، ریسک‌های تورمی را افزایش داده و انتظارات درباره افزایش نرخ بهره فدرال رزرو در ماه دسامبر را تقویت می‌کند. این شرایط، اثر حمایتی معمولِ عدم‌اطمینان ژئوپلیتیکی بر طلا به‌عنوان دارایی امن را خنثی کرده است. تحلیلگران هرائوس افزودند که کاهش بازده اوراق خزانه‌داری تا حدودی اثرات منفی افزایش قیمت نفت را جبران کرده، اما این کاهش هنوز برای تقویت قیمت طلا کافی نبوده است. به گفته این تحلیل‌گران: بازده اوراق خزانه‌داری ۱۰ساله آمریکا از حدود ۵.۳۵ درصد در اوایل ماه جاری، به نزدیکی ۵ درصد کاهش یافته است. نگرانی‌ها درباره ارزش‌گذاری بیش از حد شرکت‌های فعال در حوزه هوش مصنوعی، نیازهای سنگین تأمین مالی و میزان بازده سرمایه‌گذاری‌ها، سرمایه‌گذاران را به سمت اوراق قرضه دولتی سوق داده است. همچنین، بازده واقعی اوراق خزانه‌داری مصون از تورم آمریکا (TIPS) از سطوح بالاتر از ۲.۹ درصد به حدود ۲.۶ درصد کاهش یافته است. تحلیلگران گفتند: کاهش بازده اوراق، هزینه فرصت نگهداری طلا را پایین می‌آورد؛ اما اوراق خزانه‌داری نیز با بازدهی‌ که همچنان از نظر تاریخی بالا است، مستقیماً برای جذب سرمایه‌های پناهگاه امن با طلا رقابت می‌کنند. در عین حال، ارزش دلار همچنان بالا باقی مانده است. در نتیجه این شرایط، قیمت طلا با وجود رشد بازار اوراق قرضه، بار دیگر به محدوده ۴۰۰۰ دلار به‌ازای هر اونس عقب‌نشینی کرده است. کاهش پایدار قیمت نفت در کنار افت بازده اوراق خزانه‌داری می‌تواند ترکیب حمایتی مطلوب‌تری برای طلا ایجاد کند. در مقابل، تداوم قدرت قیمت نفت برنت، فشارهای تورمی و موانع ناشی از نرخ بهره را همچنان پابرجا نگه خواهد داشت. ادامه فروش ذخایر طلای روسیه روسیه برای کاهش فشار بر بودجه فدرال خود، همچنان به فروش ذخایر طلایش ادامه می‌دهد. بانک مرکزی روسیه در ماه سپتامبر حدود ۶ تن طلا فروخت. این اقدام، دهمین ماه متوالی فروش ذخایر طلا بود و میزان ذخایر این کشور را به حدود ۲۲۶۰ تن رساند؛ پایین‌ترین سطح از سال ۲۰۱۹ تاکنون. از ماه دسامبر سال گذشته تاکنون، ذخایر طلای روسیه حدود ۶۲ تن کاهش یافته است. این میزان فروش، از کاهش خالص حدود ۵۰ تنی ذخایر در سال ۱۹۹۸، هم‌زمان با بحران مالی روسیه، نیز فراتر رفته است. تحلیلگران خاطرنشان کردند که با وجود فروش طلا از سوی روسیه و ترکیه، بانک‌های مرکزی جهان در فاصله ژانویه تا اوت، در مجموع ۱۷۰ تن خرید خالص طلا ثبت کرده‌اند. آن‌ها افزودند: روسیه برخلاف روند کلی افزایش ذخایر طلا در میان بانک‌های مرکزی عمل می‌کند. نیاز این کشور به استفاده از دارایی‌های ذخیره‌ای خود، به‌تدریج بر انگیزه نگهداری طلا غلبه کرده است. کاهش تولید نقره فرسنيلو در سه‌ماهه سوم در بخش دیگری از گزارش، تحلیلگران هرائوس به کاهش تولید نقره شرکت فرسنيلو در سه‌ماهه سوم سال اشاره کردند. تولید قابل انتساب نقره در این شرکت به ۱۰.۳ میلیون اونس رسید که در مقایسه با ۱۰.۹ میلیون اونس در سه‌ماهه قبل، ۵.۵ درصد کاهش نشان می‌دهد. این رقم همچنین نسبت به ۱۱.۷ میلیون اونس در مدت مشابه سال گذشته، ۱۱.۶ درصد کمتر است. به گفته تحلیلگران، افت عیار سنگ معدن در معادن خوانی‌سیپیو (Juanicipio)، ساسیتو (Saucito) و سن خولیان (San Julián) از عوامل اصلی کاهش تولید بوده است. پایان یافتن سهم تولیدی قرارداد سیلوراستریم (Silverstream) نیز بر مقایسه سالانه تأثیر گذاشته است. عملکرد معدن خوانی‌سیپیو به‌ویژه ضعیف بود؛ به‌طوری‌که تولید قابل انتساب نقره در این معدن با افت ۲۶ درصدی نسبت به سال گذشته، به ۱.۸ میلیون اونس رسید. در مقابل، تولید معدن فرسنيلو با افزایش ۵ درصدی به ۲.۵ میلیون اونس رسید. بزرگ‌ترین تولیدکننده اولیه نقره در جهان طی ۹ ماه نخست سال، ۳۲.۴ میلیون اونس نقره تولید کرد؛ رقمی که نسبت به دوره مشابه سال گذشته ۱۱.۵ درصد کاهش دارد. با توجه به اینکه پیش‌بینی تولید کل سال همچنان در محدوده ۴۲ تا ۴۶.۵ میلیون اونس قرار دارد، این شرکت باید در سه‌ماهه چهارم ۹.۶ میلیون اونس نقره تولید کند تا به حد پایین این محدوده برسد. در صورت تحقق این میزان تولید، سهم فرسنيلو از عرضه جهانی نقره استخراج‌شده به حدود ۵ درصد خواهد رسید. مجموع عرضه جهانی نقره استخراج‌شده در سال ۲۰۲۵، برابر با ۸۴۶.۶ میلیون اونس بود. تحلیلگران هرائوس در بررسی روند قیمتی نقره اعلام کردند که بهای این فلز گران‌بها به زیر ۵۵ دلار به‌ازای هر اونس سقوط کرده و حتی پایین‌تر از کف قیمتی ثبت‌شده در ماه ژوئیه قرار گرفته است. قیمت نقره اکنون بیش از ۲۰ درصد پایین‌تر از اوج اواخر ماه اوت، در نزدیکی ۷۰ دلار به‌ازای هر اونس، قرار دارد؛ چرا که روند بهبود قیمت در هفته گذشته دوام چندانی نداشت. به گفته این تحلیلگران، اگر قیمت نقره به‌طور پایدار زیر سطح ۵۵ دلار باقی بماند، نشانه‌ای از وخامت بیشتر روند قیمتی خواهد بود. در این صورت، سطح روانی ۵۰ دلار به‌ازای هر اونس، حمایت مهم بعدی برای این فلز محسوب می‌شود.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا برزیل مسیر چین و چپ‌گرایی را انتخاب کرد؟ گزارش ویژه از ناکامی واشنگتن در ۲۰۲۶

در یک نگاه شکست نامزد مورد حمایت ترامپ در برزیل: برخلاف چرخش راست‌گرایانه پنج سال اخیر در آمریکای لاتین، شکست فلاویو بولسونارو در برابر جریان حاکم، روند تثبیت نفوذ واشنگتن در جنوب قاره را با چالش جدی مواجه کرد. تقابل دو الگوی حکمرانی؛ آرژانتین در برابر برزیل: در حالی که آرژانتینِ میلی با انصراف از بریکس، دریافت وام ۲۰ میلیارد دلاری از آمریکا و اجرای اصلاحات اقتصادی به متحد اصلی واشنگتن تبدیل شد، برزیل تمایل خود به جریان چپ و توسعه روابط با چین را حفظ کرده است. شکست کمپین فشار حداکثری واشنگتن: با وجود اعمال تعرفه‌های تجاری، تحریم مقام‌های برزیلی و مداخله مستقیم در انتخابات ۲۰۲۶، استراتژی کاخ سفید برای تغییر رژیم سیاسی در برازیلیا نتیجه معکوس داد. تحولات سیاسی اخیر در آمریکای لاتین و به‌ویژه نتایج انتخابات سال ۲۰۲۶ برزیل، نشان‌دهنده پیچیده‌تر شدن گسل‌های ژئوپلیتیک در نیم‌کره غربی است. طی نیم دهه گذشته، قاره‌ای که زمانی حیاط خلوت چپ‌گرایان و موج پینک‌تاید (Pink Tide) شناخته می‌شد، چرخش دراماتیکی به سمت راست‌گرایی، آزادسازی اقتصادی و نزدیکی بی‌سابقه به واشنگتن نشان داد. با این حال، مقاومت برزیل در برابر این موج، معادلات کاخ سفید را به هم زده است. الگوی آرژانتین؛ جهش به آغوش واشنگتن و خروج از بریکس اصلی‌ترین نماد چرخش راست‌گرایانه قاره، صعود خاویر میلی به قدرت در آرژانتین بود. دولت میلی بلافاصله پس از تثبیت قدرت، دست به اصلاحات ساختاری زد: انصراف رسمی از پیمان بریکس (BRICS): قطع پیوند با بلوک قدرت‌های نوظهور و چرخش کامل به سمت محور غربی. کاهش شدید هزینه‌های عمومی: انحلال وزارتخانه‌ها، تعدیل نیرو در بخش دولتی و آزادسازی قیمت‌ها. تکیه‌گاه مالی واشنگتن: در جریان انتخابات ۲۰۲۵، ایالات متحده با اعطای یک خط اعتباری ۲۰ میلیارد دلاری برای تثبیت پزو (Peso)، حمایت مستقیم خود را از بقای دولت میلی به نمایش گذاشت. این سیاست‌ها آرژانتین را به دژ اصلی نفوذ اقتصادی و سیاسی ایالات متحده در آمریکای جنوبی تبدیل کرد. برزیل ۲۰۲۶؛ ناپایداری استراتژی فشار حداکثری ترامپ در سوی دیگر، دولت دونالد ترامپ تمام ثقل دیپلماتیک و اقتصادی خود را برای سرنگونی یا شکست جریان چپ در برزیل به کار بست. ایالات متحده با هدف هموار کردن مسیر پیروزی برای فلاویو بولسونارو (فرزند ژائیر بولسونارو و کاندیدای مورد حمایت مستقیم ترامپ)، ابزارهای زیر را به کار گرفت: فشارهای تعرفه‌ای و تجاری: اعمال عوارض سنگین بر صادرات کشاورزی و صنعتی برزیل به مقصد آمریکا. تحریم‌های هدفمند: تحریم مسئولان ارشد دولتی و قضایی برزیل به اتهامات سیاسی. حمایت رسانه‌ای و مالی: تلاش برای بازسازی شبکه راست در برازیلیا. با این حال، پیروزی جریان مقابل و ناکامی فلاویو بولسونارو نشان داد که جامعه برزیل در برابر مداخلات مستقیم خارجی حساسیت بالایی نشان داده و تعادل قوا در آمریکای لاتین برخلاف تصور واشنگتن، کاملاً یک‌دست و یک‌پارچه به سود راست‌گرایان تغییر نیافته است. چالش‌های پیش‌روی سیاست خارجی آمریکا در قاره شکست پروژه سیاسی ترامپ در برزیل، موازنه قدرت را در آمریکای جنوبی دو قطبی کرده است: محور آرژانتین - آمریکا: بر پایه نئولیبرالیسم تهاجمی، واگذاری پروژه‌ها به سرمایه‌گذاران آمریکایی و دوری از چین. محور برزیل - بریکس: بر پایه حفظ روابط تجاری با پکن، فعال ماندن در پیمان‌های منطقه‌ای و مقاومت در برابر تک‌قطبی شدن قاره. این نتایج نشان می‌دهد که سناریوی واشنگتن برای یک‌پارچه‌سازی آمریکای لاتین زیر چتر نفوذ خود با سد محکم بزرگ‌ترین اقتصاد منطقه (برزیل) برخورد کرده و تقابل دو الگوی توسعه تا سال‌های آینده ادامه خواهد داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سایه جنگ بر گلوگاه خلیج فارس؛ جهش قیمت گوکرد به بالای ۱۰۰۰ دلار

در یک نگاه ریشه بحران: بسته شدن تنگه هرمز در پی جنگ با ایران، یک‌چهارم تولید و نیمی از صادرات دریایی گوگرد منطقه خلیج فارس را قفل و زنجیره تأمین را مختل کرده است. جهش قیمت: قیمت گوگرد از ۱۰۰۰ دلار در هر تن فراتر رفته است. هم‌زمان تعلیق صادرات توسط روسیه، ترکیه و هند، عرضه جهانی را تا ۴۰ درصد کاهش داده و تلاش‌ها برای جبران آن بی‌ثمر مانده است. پیامدها: این تنگنای شدید، کارخانه‌های تولید کودهای فسفاته را به توقف یا کاهش تولید واداشته و فعالیت معادن مس، نیکل و صنایع الکترونیک را به‌شدت تحت‌الشعاع قرار داده است.   کمبود جهانی گوگرد رو به افزایش است و این امر بر تولید کود و استخراج معادن فشار وارد می‌کند. گوگرد که در طیف وسیعی از صنایع از تولید کود و استخراج مس و نیکل گرفته تا تولید تراشه و کشاورزی مورد استفاده قرار می‌گیرد، قیمت آن به بالای هزار دلار در هر تن افزایش یافته و برخی از کشورها را مجبور به کاهش یا توقف تأسیسات تولیدی کرده است. گوگرد، یک ماده اولیه حیاتی برای تولیدات صنعتی و کشاورزی در سراسر جهان، به دلیل اختلالات در زنجیره تأمین جهانی با فشار قابل توجهی در عرضه مواجه است. به گفته اکونومیست، جنگ با ایران بر پالایشگاه‌ها و محموله‌های گوگرد در خلیج فارس تأثیر گذاشته و کمبود عرضه در بازارهای بین‌المللی را تشدید کرده است. گوگرد عمدتاً به عنوان یک محصول جانبی در فرآوری نفت و گاز طبیعی به دست می‌آید. بنابراین، مشکلات تولید و حمل‌ونقل در بخش انرژی مستقیماً بر بازار گوگرد تأثیر می‌گذارد. انسداد تنگه هرمز تقریباً یک‌چهارم تولید جهانی گوگرد و حدود نیمی از صادرات دریایی آن را در منطقه خلیج فارس به دام انداخته است.  جهش قیمت گوگرد به بیش از ۱۰۰۰ دلار در هر تن کاهش عرضه جهانی باعث افزایش شدید قیمت گوگرد شده است. طبق گزارش‌ها، در ماه ژوئن، قیمت‌ها به رکورد بی‌سابقه‌ای رسیدند و برای حمل‌ونقل به بسیاری از مناطق، از هزار دلار در هر تن فراتر رفتند. پیش‌بینی می‌شود صادرات گوگرد از خاورمیانه در سال ۲۰۲۶ به زیر ۱۱ میلیون تن کاهش یابد که به طور قابل‌توجهی کمتر از ۲۰.۵ میلیون تن ثبت‌شده در سال ۲۰۲۵ است. محموله‌های کشورهای خارج از خلیج فارس نیز برای پوشش این کمبود کافی نیستند. با وجود افزایش صادرات از ایالات متحده و کانادا، عرضه خارج از منطقه تقریباً ۴۰ درصد کمتر از سطح قبل از جنگ است. تعلیق صادرات روسیه و ترکیه محدودیت‌های صادراتی نیز این تحولات را تشدید کرده است. صادرات گوگرد روسیه از ۴.۸ میلیون تن در سال ۲۰۲۵ به ۱.۸ میلیون تن تاکنون در سال ۲۰۲۶ کاهش یافته است. علاوه بر روسیه، طبق گزارش‌ها، هند، قزاقستان و ترکیه نیز صادرات گوگرد را به حالت تعلیق درآورده‌اند. این تحولات دسترسی به منابع جایگزین در زنجیره تأمین جهانی را دشوارتر می‌کند. چین همچنین صادرات اسید سولفوریک را در ماه مه ممنوع کرد. صادرات تقریباً صفر اسید این کشور، فشار عرضه را بر صنایعی که از گوگرد و مشتقات آن استفاده می‌کنند، افزایش داده است.  فشار هزینه بر تولیدکنندگان کود یکی از بخش‌هایی که بیشترین تأثیر را از کمبود گوگرد متحمل شده، تولید کودهای فسفاته است. گوگرد یک ماده اولیه کلیدی برای اسید سولفوریک است که در تولید کود استفاده می‌شود. به طوری که تقریباً برای تولید ۱۰ تن کود، ۴ تن گوگرد مورد نیاز است. افزایش هزینه‌های مواد اولیه، ادامه فعالیت تولیدکنندگان را دشوار کرده است. طبق گزارش‌ها، برخی از تأسیسات در ایالات متحده، برزیل، مصر و مراکش تولید را متوقف یا کند کرده‌اند. ادامه اختلالات در تولید کود می‌تواند فشار بیشتری بر هزینه‌های تولید کشاورزی و دسترسی کشاورزان به کود وارد کند.  تأثیر بر استخراج مس، نیکل و صنایع الکترونیک کمبود گوگرد نه تنها بر بخش کشاورزی، بلکه بر عملیات معدنکاری نیز تأثیر می‌گذارد. تولید مس و نیکل به مقادیر زیادی اسید سولفوریک برای استخراج این فلز از سنگ معدن نیاز دارد. به طور ویژه، خرید گوگرد در اندونزی ۷۵ درصد کاهش یافته است که معدنچیان نیکل را مجبور به تسریع کارهای تعمیر و نگهداری می‌کند. مشکلات دسترسی به مواد اولیه باعث شده است که شرکت‌های معدنی برنامه‌های تولید خود را دوباره ارزیابی کنند. علاوه بر این، گوگرد و اسید سولفوریک نقش حیاتی در فرآوری مواد خام مورد استفاده در تولید برخی از قطعات الکترونیکی دارند. بنابراین، اثرات کمبود عرضه می‌تواند فراتر از کشاورزی و معدن به بخش‌های مختلف صنعتی گسترش یابد. چشم‌انداز ظرفیت‌های جدید تولید انتظار می‌رود ظرفیت‌های جدید تولید گوگرد در چین و هند راه‌اندازی شود. با این حال، ارزیابی‌ها نشان می‌دهد که این سرمایه‌گذاری‌ها قادر به پر کردن شکاف عرضه فعلی در زمان مناسب نخواهند بود. در کوتاه‌مدت، آرام شدن بازار به از سرگیری حمل‌ونقل از منطقه خلیج فارس بستگی دارد. اگرچه هنوز مشخص نیست چه زمانی مشکلات عرضه جهانی گوگرد کاهش خواهد یافت، اما جریان حمل‌ونقل و فعال‌سازی مجدد تأسیسات تولید برای کود، معدن و سایر بخش‌های صنعتی نقش بسیار مهمی در عبور از این بحران خواهد داشت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

سرنوشت هژمونی دلار در اقتصاد جهانی؛ آیا یوان چین تهدیدی واقعی است؟

در یک نگاه نوسان در ذخایر و اوج‌گیری در پرداخت‌ها: سهم دلار آمریکا از ذخایر ارزی جهانی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم سال ۲۰۲۶ کاهش یافته است. با این وجود، تسلط این ارز در پرداخت‌های بین‌المللی تقویت شده و سهم آن از طریق شبکه سوئیفت به ۵۲.۰۹ درصد در اوت ۲۰۲۶ رسیده است. پایداری در بازارهای ارزی: بر اساس گزارش بانک تسویه حساب‌های بین‌المللی (BIS)، دلار همچنان جایگاه بی‌رقیب خود را حفظ کرده و در سال ۲۰۲۵ طرف ۸۹.۱ درصد از کل معاملات ارزی جهان بوده است، که نشان‌دهنده تداوم نقش آن در بازارهای ارزی طی دو دهه گذشته است. جایگاه محدود یوان چین: با وجود افزایش استفاده بین‌المللی از یوان چین و رشد سهم آن در تأمین مالی تجارت جهانی، سهم این ارز در ذخایر ارزی بانک‌های مرکزی (۲.۱۱ درصد) و پرداخت‌های جهانی سوئیفت (۳.۲۶ درصد) همچنان به‌طور چشمگیری کمتر از دلار است. همزمان با اینکه سلطه دلار در اقتصاد جهانی بار دیگر مورد بحث قرار گرفته است، داده‌های مربوط به سیستم‌های پرداخت بین‌المللی و ذخایر بانک‌های مرکزی تصویر دیگری را نشان می‌دهند. سهم دلار آمریکا از ذخایر ارزی جهانی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم ۲۰۲۶ کاهش یافته است. در مقابل، دلار ۵۲.۰۹ درصد از پرداخت‌های انجام شده از طریق سوئیفت را در اوت ۲۰۲۶ به خود اختصاص داد. همچنین، با وجود افزایش استفاده بین‌المللی از یوان چین، سهم آن در سیستم‌های پرداخت ۳.۲۶ درصد باقی مانده است. بنابراین، این پرسش مطرح می‌شود که آیا دلار واقعاً نقش خود را در اقتصاد جهانی از دست داده است؟ در سال‌های اخیر، جایگاه دلار آمریکا در نظام مالی جهانی، تحت تأثیر تلاش‌های کشورها برای افزایش تجارت با ارزهای ملی خود و گسترش استفاده بین‌المللی از یوان چین، دوباره در کانون توجه قرار گرفته است. بر اساس داده‌های ماه اوت که بر اساس گزارش ردیابی ارز جهانی سپتامبر ۲۰۲۶ سوئیفت تهیه شده است، دلار با سهمی بیش از دو برابر نزدیک‌ترین رقیب خود، یورو، در جایگاه نخست قرار دارد.   نیمی از پرداخت‌های جهانی به دلار است طبق داده‌های سوئیفت در اوت ۲۰۲۶، دلار آمریکا با سهم ۵۲.۰۹ درصدی، رتبه اول را در ارزش پرداخت‌های جهانی کسب کرد. یورو با ۲۱.۳۷ درصد در رتبه دوم، پوند انگلیس با ۶.۳۷ درصد در سوم، ین ژاپن با ۳.۵۲ درصد و یوان چین با ۳.۲۶ درصد در رتبه‌های بعدی قرار گرفتند. سهم دلار کانادا ۲.۶۵ درصد ثبت شد، و سهم کل سایر ارزها ۱۰.۷۴ درصد بود. بنابراین، سهم ترکیبی دلار و یورو به ۷۳.۴۶ درصد رسید. در مقابل، سهم یوان چین در سیستم پرداخت جهانی به شدت از دلار و یورو کمتر بوده است. داده‌های تاریخی سوئیفت نشان می‌دهد که وزن ارزها در پرداخت‌های جهانی طی سال‌ها به طور قابل توجهی تغییر کرده است. طبق داده‌های تاریخی سوئیفت که توسط موسسه آلمانی امور بین‌الملل و امنیت (SWP) منتشر شده است، در آوریل ۲۰۱۱، سهم یورو در پرداخت‌های جهانی ۳۸.۹ درصد و سهم دلار ۳۵.۳ درصد بوده است. در آوریل ۲۰۱۵، سهم دلار به ۴۵.۳ درصد افزایش و سهم یورو به ۲۷.۱ درصد کاهش یافت. در آوریل ۲۰۱۹، دلار ۴۰.۸ درصد و یورو ۳۳.۲ درصد و در آوریل ۲۰۲۲، دلار ۴۱.۸ و یورو ۳۴.۷ درصد سهم داشتند. در ژوئیه ۲۰۲۳، سهم دلار به ۴۶.۵ درصد افزایش یافت، در حالی که سهم یورو ۲۴.۴ درصد بود. داده‌ها نشان می‌دهد که سهم دلار در پرداخت‌های انجام شده از طریق سوئیفت در مقایسه با سال ۲۰۱۱ افزایش یافته است. باید توجه داشت که داده‌های پرداخت‌ سوئیفت بر اساس پیام‌های پردازش‌شده در سراسر شبکه است. کاهش اصلی ذخایر بانک مرکزی از ۷۲ به ۵۶.۷ درصد تغییرات بلندمدت در جایگاه جهانی دلار، به طور واضح‌تری در ذخایر ارزی بانک‌های مرکزی منعکس می‌شود. بر اساس مطالعه فدرال رزرو در سال ۲۰۲۵ در مورد نقش بین‌المللی دلار، سهم دلار آمریکا از ذخایر ارزی رسمی اعلام شده در سراسر جهان در سال ۲۰۰۱ به اوج خود یعنی ۷۲ درصد رسید. اما در سال ۲۰۲۴ به حدود ۵۸ درصد کاهش یافت. بر اساس آخرین داده‌های منتشر شده توسط صندوق بین‌المللی پول در ۳۰ سپتامبر ۲۰۲۶، سهم دلار از ذخایر ارزی جهانی از ۵۷.۱۸ درصد در سه ماهه نخست سال ۲۰۲۶ به ۵۶.۷۰ درصد در سه ماهه دوم کاهش یافته است. بنابراین، سهم دلار در ذخایر ارزی همچنان ۱۵.۳ واحد درصد کمتر از اوج خود در سال ۲۰۰۱ است. در همین دوره، سهم یورو از ذخایر ارزی جهان ۲۰.۶ درصد ثبت شده و سهم یوان چین ۲.۱۱ درصد بوده است. طبق داده‌های صندوق بین‌المللی پول، کل ذخایر ارزی جهان در سه‌ماهه دوم سال ۲۰۲۶ به ۱۳.۲۲ تریلیون دلار رسیده است. ارزیابی فدرال رزرو نشان می‌دهد که تغییر رویکرد بانک‌های مرکزی به سمت ارزهای مختلف، مانند دلار استرالیا و کانادا، نیز در کاهش بلندمدت سهم دلار در ذخایر ارزی نقش داشته است.  رهبری بی‌تغییر در بازار ارز به مدت ۲۰ سال پرداخت‌ها و ذخایر بین‌المللی و همچنین معاملات در بازار ارز خارجی از جمله شاخص‌های مهمی هستند که جایگاه دلار را نشان می‌دهند. طبق بررسی سه ساله بازار ارز خارجی بانک تسویه حساب‌های بین‌المللی (BIS) که بازه زمانی تا آوریل ۲۰۲۵ را پوشش می‌دهد، میانگین حجم روزانه معاملات ارزی جهانی تقریباً به ۹.۶ تریلیون دلار رسیده است. دلار در سال ۲۰۲۵، یک طرف ۸۹.۱ درصد از معاملات ارزی را تشکیل می‌داد. این نرخ در سال ۲۰۱۳، ۸۷ درصد، در سال ۲۰۱۹، ۸۸.۳ درصد و در سال ۲۰۲۲، ۸۸.۴ درصد بوده است. از سوی دیگر، سهم یوان چین از ۲.۲ درصد در سال ۲۰۱۳ به ۸.۶ درصد در سال ۲۰۲۵ افزایش یافته است. به این ترتیب، هرچند استفاده از یوان در بازار ارز افزایش یافته، اما تسلط دلار همچنان ادامه یافت.  آیا یوان چین می‌تواند جایگزین دلار شود؟ افزایش استفاده بین‌المللی از یوان چین به ویژه در داده‌های مربوط به تأمین مالی تجارت خارجی و بازار ارز مشهود است. طبق گزارش ژوئن ۲۰۲۶ بانک مرکزی اروپا (ECB)، سهم یوان در تأمین مالی تجارت جهانی از ۵.۵ درصد در سال ۲۰۲۴ به تقریباً ۸ درصد در مارس ۲۰۲۶ افزایش یافته است. در همین دوره، سهم دلار در تأمین مالی تجارت بیش از ۲ واحد درصد کاهش یافت و به تقریباً ۸۱ درصد رسید. با این وجود، طبق داده‌های سوئیفت در اوت ۲۰۲۶، سهم یوان از ارزش پرداخت‌های جهانی تنها ۳.۲۶ درصد بوده است. طبق داده‌های صندوق بین‌المللی پول برای سه‌ماهه دوم سال ۲۰۲۶، سهم یوان در ذخایر ارزی بانک‌های مرکزی در سراسر جهان نیز ۲.۱۱ درصد است. این داده‌ها نشان می‌دهد که با وجود افزایش استفاده از یوان در برخی از تراکنش‌های مالی بین‌المللی، سهم آن در پرداخت‌های جهانی، ذخایر و بازارهای ارز خارجی همچنان به شدت کمتر از دلار است. اکنون این پرسش مطرح است که آیا دلار سلطه خود را از دست می‌دهد؟ داده‌های ۲۵ سال گذشته روندهای متفاوتی را در مورد جایگاه دلار در سیستم مالی جهانی نشان می‌دهد. سهم دلار در ذخایر ارزی بانک‌های مرکزی از ۷۲ درصد در سال ۲۰۰۱ به ۵۶.۷ درصد در سه ماهه دوم سال ۲۰۲۶ کاهش یافته است. در مقابل، داده‌های سوئیفت نشان می‌دهد که سهم دلار از ارزش پرداخت‌ها از ۳۵.۳ درصد در آوریل ۲۰۱۱ به ۵۲.۰۹ درصد در اوت ۲۰۲۶ افزایش یافته است. همچنین، طبق داده‌های بانک تسویه حساب‌های بین‌المللی (BIS) برای سال ۲۰۲۵، دلار جایگاه خود را حفظ کرده و ۸۹.۱ درصد از معاملات ارزی جهانی را به خود اختصاص داده است. بنابراین، داده‌های فعلی نشان می‌دهد که وزن دلار در ذخایر جهانی در بلندمدت رو به کاهش است، اما جایگاه برتر خود را در پرداخت‌های بین‌المللی و بازارهای ارز خارجی حفظ می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سقوط بازدهی اوراق قرضه آمریکا به زیر ۵ درصد؛ آلارم جدید بازارهای جهانی برای هوش مصنوعی

در یک نگاه افت فشار فروش در بورس‌های آسیا پس از سقوط وال‌استریت: عقب‌نشینی شاخص‌های آسیایی پس از افت بیش از ۲ درصدی نزدک کاهش یافت؛ شاخص کاسپی کره جنوبی و هانگ‌سنگ هنگ‌کنگ نوسانات مثبتی را پس از افت‌های سنگین اول وقت ثبت کردند. رکورد ۵ ماهه نفت برنت و پرواز به ۱۱۴ دلار: تداوم حملات حوثی‌ها به تاسیسات انرژی عربستان و تشدید تنش‌های خاورمیانه، قیمت نفت خام برنت را با رشد هفتگی ۳.۹ درصدی به ۱۱۴.۱۰ دلار در هر بشکه رساند. بزرگ‌ترین رالی اوراق خزانه‌داری آمریکا در ۳ سال اخیر: خروج سرمایه‌ها از سهام فناوری و جابه‌جایی به پناهگاه‌های امن، بازدهی اوراق ۱۰ ساله آمریکا را با افت ۱۹ نقطه پایه‌ای به زیر سطح ۵ درصد (۴.۹۶ درصد) بازگرداند. به گزارش خبرگزاری رویترز، موج فروش سنگین سهام غول‌های فناوری در معاملات روز جمعه بازارهای آسیا تا حدودی فروکش کرد. این افت پس از آن رخ داد که نگرانی‌ها درباره هزینه‌های هنگفت توسعه هوش مصنوعی و جریان نقدینگی منفی متا (Meta)، وال‌استریت را با ریزش شدیدی مواجه کرد و قوی‌ترین رالی صعودی اوراق قرضه خزانه‌داری آمریکا طی سه سال گذشته را رقم زد. هم‌زمان، جهش قیمت نفت به بالاترین سطح ۵ ماه اخیر، محاسبات فدرال رزرو برای نرخ بهره را پیچیده‌تر کرده است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های رویترز، تحولات بازارهای جهانی را بررسی کنیم. کاهش هیجان بورس‌های آسیا و عقب‌نشینی شاخص‌های جهانی پس از سقوط سنگین در وال‌استریت، شاخص‌های آسیایی روز جمعه را با نوسانات متفاوتی سپری کردند. شاخص نیکِی ۲۲۵ ژاپن (Nikkei) با افت ۰.۵ درصدی مواجه شد و افت هفتگی خود را به ۴.۱ درصد رساند. در مقابل، شاخص کاسپی (KOSPI) کره جنوبی که در ساعات اولیه معاملات افت ۴ درصدی را تجربه کرده بود، با وارد شدن خریداران در قیمت‌های پایین، توانست ۰.۱ درصد رشد کند. شاخص‌های چین و هنگ‌کنگ نیز پس از ثبت کمترین سطوح از ژوئیه ۲۰۲۵، با بازگشت نسبی تقاضا همراه شدند. دیانا موسینا، نایب‌رئیس بخش اقتصاد موسسه AMP، درباره شرایط موجود اشاره کرد: «هنوز زود است که سناریوی کاملاً خرسی (نزولی) روی کل بازار سهام پیاده کنیم، چرا که رشد درآمدهای شرکتی و داده‌های کلان اقتصادی هنوز مطلوب هستند. این به معنای پایان معامله روی هوش مصنوعی نیست، بلکه قواعد بازی تغییر کرده و دیگر دوران «خرید همه‌چیز به پایان رسیده است.» پرواز نفت برنت به ۱۱۴ دلار در سایه تنش‌های خاورمیانه در بازار انرژی، قیمت نفت خام برنت با رشد ۰.۹ درصدی به سقف ۵ ماهه ۱۱۴.۱۰ دلار در هر بشکه دست یافت. حمله مجدد پهپادی و موشکی حوثی‌ها به زیرساخت‌های نفتی عربستان و ریسک اختلال در تنگه هرمز، نفت برنت را در مسیر ثبت بازدهی هفتگی مثبت ۳.۹ درصدی قرار داده است. جهش قیمت انرژی ریسک‌های تورمی را زنده نگه داشته است، اما ترس از ترکیدن حباب هوش مصنوعی و کند شدن سرمایه‌گذاری در دیتاسنترها موجب شده تا معامله‌گران دیگر به طور کامل روی افزایش نرخ بهره فدرال رزرو در نشست دسامبر حساب باز نکنند و احتمال آن به ۸۵ درصد کاهش یابد. رالی اوراق قرضه آمریکا؛ بازدهی ۱۰ ساله به زیر ۵ درصد بازگشت خروج سریع سرمایه‌گذاران از بازار سهام و پناه گرفتن در دارایی‌های بدون ریسک، باعث تقاضای شدید برای اوراق قرضه خزانه‌داری آمریکا شد: اوراق ۱۰ ساله خزانه‌داری: بازدهی اوراق ۱۰ ساله با افت بیش از ۱۹ نقطه پایه‌ای (بزرگ‌ترین افت روزانه از مارس ۲۰۲۳)، به سطح ۴.۹۶ درصد بازگشت و کانال حساس ۵ درصدی را شکست. اوراق ۲ ساله خزانه‌داری: بازدهی اوراق ۲ ساله نیز افت ۱۹ نقطه پایه‌ای را تجربه کرد و در محدوده ۴.۶۵ درصد تثبیت شد. سرایت به اوراق قرضه بین‌المللی: بازدهی اوراق ۱۰ ساله دولتی ژاپن (JGB) با ۹ نقطه پایه کاهش به ۲.۷۸ درصد و اوراق ۱۰ ساله استرالیا با ۸ نقطه پایه افت به ۵.۱۷ درصد رسیدند. این در حالی است که بازدهی اوراق فرانسه به دلیل ناآرامی‌های مالی به ۵.۰۶ درصد (بالاترین سطح از ۲۰۰۲) جهش کرد. در بازار فارکس، دلار در برابر ین ژاپن روی سطح ۱۵۶.۹۱ تثبیت شد. با این حال، طلا نتوانست تقاضایی برای پناهگاه امن جذب کند و پس از ریزش ۳ درصدی روز گذشته، در محدوده ۴,۰۱۹ دلار در هر انس معامله شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین خواستار توقف اقدامات آمریکا علیه مؤسسات پژوهشی شد

چین پس از اعمال محدودیت‌های آمریکا بر روابط پژوهشی، وعده داده اقدام کند. جزئیاتی درباره ماهیت این اقدام ارائه نشده است. وزارت بازرگانی چین از آمریکا خواست به واقعیت‌ها احترام بگذارد و فوراً به آنچه «اقدامات تبعیض‌آمیز علیه مؤسسات پژوهشی چین» خوانده، پایان دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر