








تسلا در سهماهه دوم سال ۲۰۲۶ وارد مرحلهای شده که برای سرمایهگذاران این شرکت اهمیت زیادی دارد: جریان نقد آزاد، که یکی از مهمترین معیارهای سنجش توانایی یک شرکت برای تأمین مالی رشد از منابع داخلی است، منفی شده است. این شرکت در این دوره حدود ۱.۱ میلیارد دلار جریان نقد آزاد منفی ثبت کرد؛ در حالی که یک سال قبل توانسته بود ۶.۲ میلیارد دلار جریان نقد آزاد مثبت ایجاد کند. دلیل اصلی این تغییر، افزایش شدید سرمایهگذاری تسلا در خودروهای خودران، هوش مصنوعی، زیرساختهای تولید و پروژه ربات انساننمای اپتیموس است.
- جریان نقد آزاد تسلا در سهماهه دوم ۲۰۲۶ به منفی ۱.۱ میلیارد دلار رسید؛ در حالی که این رقم در مدت مشابه سال قبل ۶.۲ میلیارد دلار مثبت بود.
- تسلا با ۴۳.۵ میلیارد دلار وجه نقد و معادلهای نقدی و کسر ۹.۳ میلیارد دلار بدهی و اجارههای مالی، همچنان ۳۴.۲ میلیارد دلار خالص نقدینگی در اختیار دارد.
- برآوردهای فعلی نشان میدهد تسلا ممکن است تا ۲۰۲۹ همچنان با جریان نقد آزاد منفی مواجه باشد و بخش مهمی از رشد آینده خود را به رباتاکسی و اپتیموس گره زده است.
- مسئله اصلی برای سرمایهگذاران دیگر فقط میزان نقدینگی تسلا نیست؛ بلکه این است که آیا سرمایهگذاری سنگین امروز میتواند به جریان درآمدی پایدار از رباتاکسی و هوش مصنوعی تبدیل شود یا خیر.
با این حال، منفی شدن جریان نقد آزاد به معنای قرار گرفتن فوری تسلا در وضعیت کمبود نقدینگی نیست. این شرکت در پایان سهماهه دوم حدود ۴۳.۵ میلیارد دلار وجه نقد و معادلهای نقدی در اختیار داشت. اگر ۹.۳ میلیارد دلار بدهی و اجارههای مالی از این رقم کسر شود، تسلا همچنان حدود ۳۴.۲ میلیارد دلار خالص نقدینگی خواهد داشت. همین ذخیره مالی باعث شده شرکت بتواند برای مدتی طولانی به سرمایهگذاریهای سنگین خود ادامه دهد، حتی اگر پروژههای جدید با تأخیر بیشتری نسبت به برنامه اولیه به درآمد برسند.
تسلا برای رشد آینده پول زیادی خرج میکند
بخش مهمی از هزینههای تسلا در حال حاضر صرف ساخت زیرساختهایی میشود که قرار است موتور رشد بعدی شرکت باشند. تسلا در سهماهه دوم حدود ۳.۳ میلیارد دلار هزینه سرمایهای انجام داد و این سرمایهگذاری تنها به توسعه خودروهای فعلی محدود نیست.
شرکت در حال گسترش زنجیره تأمین عمودی خود در حوزههایی مانند تراشه، باتری، پالایش لیتیوم و خطوط تولید است تا بتواند همزمان برنامههای خودرویی، هوش مصنوعی و رباتیک را توسعه دهد.
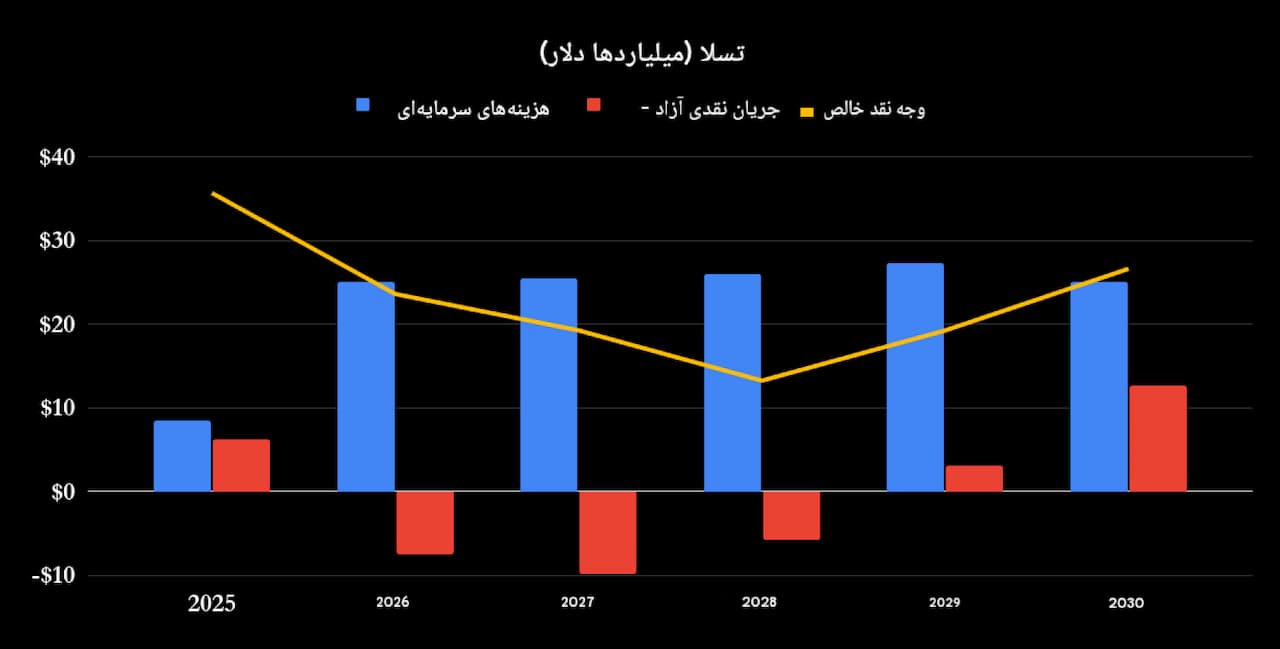
این رویکرد از یک طرف فشار قابلتوجهی بر جریان نقدی شرکت وارد میکند، اما از طرف دیگر نشان میدهد تسلا تلاش دارد بخش بیشتری از زیرساخت مورد نیاز نسل بعدی محصولات خود را در داخل مجموعه کنترل کند.
برآوردهای فعلی تحلیلگران نشان میدهد این فشار مالی ممکن است کوتاهمدت نباشد. بر اساس برآورد اجماع منتشرشده توسط «ویژبل آلفا»، تسلا ممکن است تا سال ۲۰۲۹ همچنان جریان نقد آزاد منفی داشته باشد و پس از آن، با افزایش درآمد و جریان نقد ناشی از رباتاکسی و اپتیموس، موقعیت نقدی شرکت به شکل محسوسی بهبود پیدا کند. البته این برآورد به شدت به موفقیت پروژههایی وابسته است که هنوز در مرحله توسعه و عرضه قرار دارند.
رباتاکسی؛ مهمترین شرط برای ادامه این مسیر
در کوتاهمدت، مهمترین پروژه برای داستان رشد تسلا، رباتاکسی است. این شرکت امیدوار است خودروهای خودران و بهویژه مدل سایبِرکب بتوانند یک جریان درآمدی جدید و تکرارشونده ایجاد کنند اما زمانبندی این پروژه همچنان با عدم قطعیت همراه است. عرضه رباتاکسی با سرعتی که ایلان ماسک در ابتدا انتظار داشت پیش نرفته و سختافزار سایبرکب نیز همچنان با چالشهای نظارتی، زنجیره تأمین و تولید مواجه است.
از طرف دیگر، تسلا باید نسخه بعدی و مهم سامانه رانندگی کاملاً خودکار خود، یعنی FSD نسخه ۱۵، را نیز توسعه و عرضه کند؛ فناوریای که قرار است در نهایت در سایبرکب مورد استفاده قرار گیرد.
به همین دلیل، فاصله میان سرمایهگذاری فعلی تسلا و درآمدی که قرار است از این پروژه ایجاد شود، همچنان یکی از مهمترین ریسکهای سرمایهگذاری در این شرکت است.
پیشبینی ۲۵ میلیارد دلاری درآمد رباتاکسی
برآوردهای ویژبل آلفا نشان میدهد تحلیلگران انتظار دارند درآمد رباتاکسی تسلا که عمدتاً از خدمات جابهجایی حاصل خواهد شد، از حدود ۱ میلیارد دلار در سال ۲۰۲۷ به حدود ۲۵ میلیارد دلار در سال ۲۰۳۰ برسد.
در این سناریو، درآمد رباتاکسی در سال ۲۰۳۰ حدود ۱۳ درصد از فروش تسلا را تشکیل خواهد داد اما این پیشبینی یک فرض بسیار مهم دارد: توسعه رباتاکسی باید در چند سال آینده با سرعت زیادی افزایش پیدا کند. با توجه به کندتر بودن روند عرضه نسبت به انتظارات اولیه، دستیابی به چنین ارقامی قطعی نیست.
در واقع، برای سرمایهگذاران تسلا مسئله اصلی این نیست که آیا شرکت امروز پول کافی دارد یا نه؛ بلکه این است که آیا این ذخیره نقدی میتواند شرکت را تا زمانی که پروژههای جدید به درآمد پایدار برسند، بدون فشار مالی جدی همراهی کند.
“
«از نگاه من، مهمترین نکته در مورد تسلا این نیست که شرکت ۴۳.۵ میلیارد دلار نقدینگی دارد؛ بلکه این است که بازار امروز برای این نقدینگی و سرمایهگذاریهای سنگین تسلا چه آیندهای را پیشخور کرده است. جریان نقد آزاد منفی در شرایطی که شرکت در حال ساخت زیرساختهای نسل بعدی است، بهخودیخود نگرانکننده نیست؛ مسئله زمانی آغاز میشود که هزینه سرمایهگذاری از زمانبندی تحقق درآمد جلو بیفتد. با ارزش بازار ۱.۴ تریلیون دلاری و نسبت سود برآوردی حدود ۲۰۵ برابر، بازار عملاً از تسلا انتظار یک شرکت خودروساز معمولی ندارد؛ بنابراین از اینجا به بعد، آزمون اصلی نه توانایی تسلا برای خرج کردن پول، بلکه توانایی آن برای تبدیل رباتاکسی، هوش مصنوعی و اپتیموس به جریان نقدی تکرارشونده و قابل اندازهگیری است.»
بابک شیری
توان استقراض، یک پشتوانه دیگر برای تسلا
تسلا علاوه بر نقدینگی موجود، یک گزینه دیگر نیز در اختیار دارد: استفاده از جریانهای نقدی آینده برای جذب منابع مالی.
مدیر مالی تسلا، وایبهاو تانِجا، پیشتر گفته بود که شرکت بیش از ۴۴ میلیارد دلار نقد و سرمایهگذاری در اختیار داشته و برای تأمین مالی برنامههای خود ابتدا از منابع داخلی استفاده خواهد کرد اما اگر رباتاکسی بتواند به یک خدمت با درآمد تکرارشونده و قابل پیشبینی تبدیل شود، تسلا میتواند از این جریان نقدی آینده برای دریافت تسهیلات بانکی نیز استفاده کند.
این نکته اهمیت زیادی دارد. یک شرکت زمانی که بتواند جریان درآمدی پایدار و قابل پیشبینی ایجاد کند، دیگر الزاماً مجبور نیست تمام هزینههای توسعه خود را از ذخایر نقدی تأمین کند. بنابراین حتی در صورت تأخیر رباتاکسی، ترکیب نقدینگی موجود، جریان نقدی عملیاتی و امکان استقراض میتواند زمان بیشتری برای تسلا ایجاد کند.
ارزشگذاری؛ جایی که حاشیه خطا کم میشود
با این حال، مسئله ارزشگذاری را نمیتوان نادیده گرفت. سهام تسلا در زمان انتشار این گزارش حدود ۳۶۴.۲۷ دلار معامله میشد و ارزش بازار شرکت به حدود ۱.۴ تریلیون دلار رسیده بود. نسبت قیمت به سود برآوردی سال ۲۰۲۶ نیز حدود ۲۰۵ برابر اعلام شده است.
چنین ارزشگذاری بالایی به این معناست که بخش قابلتوجهی از انتظارات آینده پیشاپیش در قیمت سهام لحاظ شده است. در نتیجه، اگر رباتاکسی با تأخیر جدی مواجه شود یا درآمدهای پیشبینیشده به سرعت مورد انتظار شکل نگیرند، فاصله میان عملکرد واقعی شرکت و انتظارات بازار میتواند افزایش پیدا کند. به همین دلیل، نقدینگی ۴۳.۵ میلیارد دلاری تسلا اگرچه یک حاشیه امنیت مهم ایجاد میکند، اما به تنهایی نمیتواند ریسک ارزشگذاری را از بین ببرد.
جمعبندی
تسلا در حال حاضر بیش از آنکه با بحران نقدینگی مواجه باشد، در مرحلهای قرار گرفته که باید درباره بازده سرمایهگذاریهای سنگین خود به بازار پاسخ دهد. جریان نقد آزاد منفی ۱.۱ میلیارد دلاری در سهماهه دوم، هزینه سرمایهای ۳.۳ میلیارد دلاری و احتمال تداوم مصرف نقدینگی تا ۲۰۲۹ نشان میدهد مسیر توسعه پروژههای جدید ارزان نخواهد بود.
در مقابل، ۴۳.۵ میلیارد دلار نقدینگی، حدود ۳۴.۲ میلیارد دلار خالص نقدینگی پس از کسر بدهی و اجارههای مالی و امکان تأمین مالی از طریق استقراض، فضای قابلتوجهی برای ادامه این مسیر در اختیار شرکت قرار میدهد.
در نهایت، نقطه تعیینکننده برای تسلا، توانایی تبدیل سرمایهگذاریهای امروز به جریانهای نقدی پایدار فرداست. اگر رباتاکسی و پس از آن اپتیموس بتوانند به منابع واقعی درآمد تبدیل شوند، فشار فعلی بر جریان نقدی میتواند بخشی از یک دوره سرمایهگذاری تهاجمی پیش از رشد باشد؛ اما اگر زمانبندی این پروژهها بیش از حد طولانی شود، ارزشگذاری بالای سهام، ریسک این فاصله را برای سرمایهگذاران افزایش خواهد داد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.