





بازارهای مالی آمریکا در نخستین واکنش به انتشار گزارش اشتغال سپتامبر، با کاهش بازده اوراق خزانه و افزایش شاخصهای سهام مواجه شدند؛ زیرا آمار اشتغال بسیار ضعیفتر از انتظار منتشر شد و احتمال افزایش دوباره نرخ بهره فدرال رزرو در نشست اکتبر را کاهش داد. بر اساس گزارش اداره آمار کار آمریکا، اقتصاد این کشور در ماه سپتامبر تنها ۲۹ هزار شغل جدید ایجاد کرد؛ در حالی که اقتصاددانان انتظار افزایش حدود ۹۰ هزار شغل را داشتند. همزمان، نرخ بیکاری از ۴.۱ درصد در ماه اوت به ۴.۲ درصد افزایش یافت و رشد دستمزدها نیز پایینتر از پیشبینیها قرار گرفت.
- اقتصاد آمریکا در سپتامبر تنها ۲۹ هزار شغل ایجاد کرد؛ در برابر انتظار ۹۰ هزار شغل.
- نرخ بیکاری به ۴.۲ درصد رسید و رشد دستمزد سالانه به ۳ درصد کاهش یافت.
- احتمال افزایش نرخ بهره فدرال رزرو در اکتبر به حدود ۱۵ تا ۲۰ درصد کاهش یافت.
- کاهش بازده اوراق خزانه به رشد معاملات آتی S&P 500 و نزدک کمک کرد.
این گزارش در شرایطی منتشر شده که بازار سهام آمریکا پیش از آن با فشار ناشی از افزایش بازده اوراق و نگرانی درباره مسیر نرخ بهره مواجه بود. بنابراین، ضعف بازار کار در کوتاهمدت برای سهام بهعنوان عاملی کاهنده فشار پولی تفسیر شد؛ موضوعی که در واکنش اولیه بازار بهوضوح دیده شد.
گزارش اشتغال بسیار ضعیفتر از انتظار بود
مهمترین عدد گزارش سپتامبر، رشد تنها ۲۹ هزار نفری اشتغال غیرکشاورزی بود. این رقم نهتنها فاصله زیادی با پیشبینی حدود ۹۰ هزار نفری داشت، بلکه پس از بازنگری آمار ماه اوت نیز منتشر شد؛ اشتغال اوت از رقم قبلی ۱۶۲ هزار نفر به ۱۳۳ هزار نفر کاهش یافت. مجموع بازنگری دو ماه گذشته نیز حدود ۶۰ هزار شغل از برآوردهای قبلی کم کرد.
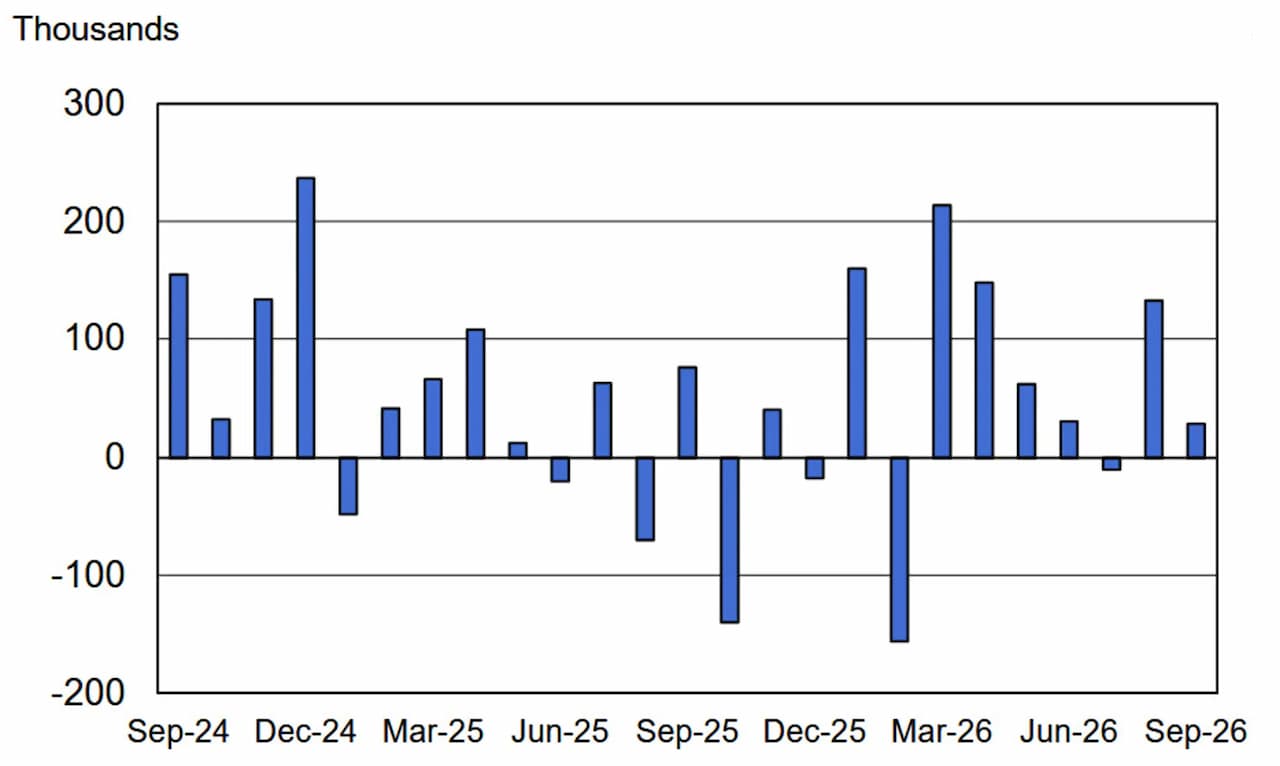
اهمیت بازنگریها در این است که ضعف سپتامبر را نمیتوان صرفاً یک انحراف آماری در یک ماه دانست. اگرچه بخشی از کاهش اشتغال میتواند تحت تأثیر عوامل فصلی و زمانبندی تعطیلات روز کارگر قرار گرفته باشد، دادههای بازنگریشده نشان میدهد سرعت ایجاد شغل در اقتصاد آمریکا نسبت به برآوردهای قبلی پایینتر بوده است.
در بخش خصوصی نیز وضعیت چندان متفاوت نبود. اشتغال بخش خصوصی تنها ۴۶ هزار نفر افزایش یافت؛ در حالی که انتظار بازار حدود ۸۵ هزار نفر بود. اشتغال دولتی نیز ۱۷ هزار نفر کاهش یافت.
با این حال، تصویر بازار کار کاملاً منفی نیست. گزارش رویترز اشاره میکند که نشانهای از موج گسترده اخراجها دیده نمیشود و درخواستهای اولیه دریافت بیمه بیکاری همچنان در سطوح بسیار پایین قرار دارد. بنابراین دادههای سپتامبر بیشتر به کاهش سرعت استخدام اشاره دارند تا فروپاشی بازار کار.
بیکاری افزایش یافت، اما ساختار آن اهمیت دارد
نرخ بیکاری آمریکا از ۴.۱ درصد در اوت به ۴.۲ درصد در سپتامبر رسید. در نگاه اول، افزایش بیکاری میتواند نشانه دیگری از ضعف بازار کار باشد، اما جزئیات نظرسنجی خانوار تصویر متعادلتری ارائه میکند.
بر اساس دادههای منتشرشده، اشتغال در نظرسنجی خانوار حدود ۴۰۶ هزار نفر افزایش یافت و نیروی کار نیز حدود ۴۸۵ هزار نفر رشد کرد. افزایش نرخ مشارکت از ۶۱.۶ درصد به ۶۱.۸ درصد نیز نشان میدهد بخشی از افزایش نرخ بیکاری به ورود افراد بیشتری به بازار کار مربوط بوده است.
به همین دلیل، افزایش نرخ بیکاری به ۴.۲ درصد را نمیتوان بهتنهایی نشانه وخامت شدید شرایط اشتغال دانست. حتی نرخ بیکاری بدون گرد کردن در محدودهای قرار داشت که تنها اندکی بالاتر از آستانه ثبت رقم ۴.۲ درصد بود.
برای بازار سهام، این تفاوت اهمیت دارد. اگر افزایش بیکاری ناشی از موج اخراجها و کاهش شدید اشتغال بود، پیام آن برای سودآوری شرکتها و مصرف خانوارها منفیتر میشد. اما در شرایط فعلی، بازار بیشتر روی بخش دیگری از گزارش تمرکز کرده است: کاهش فشار دستمزدی و کاهش احتمال افزایش نرخ بهره.
دستمزدها؛ مهمترین بخش گزارش برای فدرال رزرو
یکی از مهمترین نکات گزارش سپتامبر، عملکرد ضعیفتر از انتظار دستمزدها بود. متوسط دستمزد ساعتی تنها ۰.۱ درصد در ماه افزایش یافت؛ در حالی که انتظار بازار رشد ۰.۳ درصدی بود. رشد سالانه دستمزد نیز به ۳ درصد کاهش یافت و نسبت به نرخ ۳.۲ درصدی مورد انتظار پایینتر قرار گرفت.
این داده برای فدرال رزرو اهمیت زیادی دارد، زیرا کاهش سرعت رشد دستمزد میتواند به کاهش فشارهای تورمی کمک کند. از سوی دیگر، متوسط ساعات کاری هفتگی روی ۳۴.۴ ساعت قرار گرفت؛ بنابراین هنوز نشانهای از کاهش شدید ساعات کاری کارکنان مشاهده نمیشود.
ترکیب این دادهها برای بازار سهام اهمیت ویژهای دارد: اشتغال ضعیفتر، رشد دستمزد پایینتر و بدون کاهش شدید ساعات کاری. چنین ترکیبی در کوتاهمدت میتواند سناریوی مطلوبتری برای داراییهای ریسکی ایجاد کند، زیرا از یک سو فشار تورمی را کاهش میدهد و از سوی دیگر الزام فوری برای افزایش نرخ بهره را کمتر میکند.
بازار اوراق؛ پیام اصلی گزارش برای سهام
واکنش بازار اوراق خزانه یکی از مهمترین مسیرهایی است که گزارش اشتغال از طریق آن بر سهام اثر میگذارد. پس از انتشار گزارش، بازده اوراق دوساله خزانه آمریکا، که حساسیت بالایی به انتظارات نرخ بهره فدرال رزرو دارد، به محدوده ۴.۷۲ درصد کاهش یافت. بازده اوراق ۱۰ساله نیز به حدود ۵.۱۸ درصد رسید. گزارشهای بازار همچنین از کاهش بازده اوراق دوساله تا محدوده ۴.۶۹ درصد در واکنش اولیه خبر دادهاند. کاهش بازده اوراق از دو مسیر میتواند برای سهام اهمیت داشته باشد.
نخست، نرخ تنزیل مورد استفاده برای ارزشگذاری جریانهای نقدی آینده شرکتها کاهش مییابد. این موضوع بهویژه برای شرکتهای رشدی و فناوری که بخش قابل توجهی از ارزش آنها به سودهای سالهای آینده وابسته است اهمیت دارد.
دوم، جذابیت نسبی اوراق با درآمد ثابت در برابر سهام کاهش پیدا میکند. در نتیجه، بخشی از سرمایه میتواند مجدداً به سمت داراییهای ریسکی حرکت کند. به همین دلیل، واکنش مثبت معاملات آتی شاخصهای اصلی آمریکا چندان عجیب نبود. پیش از آغاز معاملات، قراردادهای آتی S&P 500 حدود ۰.۸ درصد و قراردادهای آتی نزدک ۱۰۰ حدود ۱ درصد رشد کردند.
چرا سهام فناوری بیشتر به این گزارش حساس است؟
گزارش اشتغال ضعیف لزوماً به معنای خبر خوب برای تمام شرکتهای بورسی نیست. اگر ضعف بازار کار به کاهش مصرف خانوار و افت سود شرکتها منجر شود، در نهایت میتواند به زیان بازار سهام تمام شود اما در واکنش اولیه به گزارش سپتامبر، اثر نرخ بهره بر اثر نگرانیهای مربوط به رشد اقتصادی غلبه کرده است.
این موضوع برای سهام فناوری و رشدی اهمیت بیشتری دارد. ارزشگذاری این شرکتها معمولاً حساسیت بیشتری نسبت به تغییر نرخهای بهره بلندمدت دارد. بنابراین کاهش بازده اوراق میتواند در کوتاهمدت به بهبود فضای معاملاتی سهام فناوری کمک کند.
شاخص نزدک ۱۰۰ نیز در واکنش اولیه عملکرد مثبتی داشت و معاملات آتی آن بیش از یک درصد افزایش یافت. در مقابل، شاخصهای صنعتی مانند داوجونز نیز رشد کردند، اما شدت واکنش آنها به ترکیب صنایع و حساسیت متفاوت شرکتها نسبت به نرخ بهره بستگی دارد. از این منظر، گزارش سپتامبر میتواند برای بخشهایی مانند فناوری، شرکتهای رشدی و سهام با ارزشگذاری مبتنی بر جریان نقدی بلندمدت، در کوتاهمدت اهمیت بیشتری داشته باشد.
“
«از منظر بازار سهام، گزارش سپتامبر را باید بیشتر یک تغییر در موازنه ریسک نرخ بهره دانست تا یک سیگنال قطعی درباره رکود اقتصاد آمریکا. ضعف اشتغال و کاهش رشد دستمزدها در شرایط فعلی به کاهش بازده اوراق و عقبنشینی انتظارات افزایش نرخ بهره منجر شده و همین مسئله میتواند در کوتاهمدت فضای مساعدتری برای شاخصهایی مانند نزدک ۱۰۰ و S&P 500 ایجاد کند؛ اما نقطه حساس بازار از اینجا به بعد، فاصله میان «کاهش فشار تورمی» و «تضعیف سودآوری شرکتها» است. اگر دادههای بعدی نشان دهند که بازار کار بدون افت جدی مصرف و درآمد بنگاهها صرفاً در حال تعدیل است، کاهش بازده اوراق میتواند محرک ارزشگذاری سهام باشد؛ اما اگر ضعف اشتغال به افت محسوس تقاضا منتقل شود، بازار دیر یا زود از مسئله نرخ بهره به مسئله سود هر سهم و چشمانداز درآمد شرکتها تغییر جهت خواهد داد. به همین دلیل، در مقطع فعلی واکنش مثبت شاخصها قابل درک است، اما پایداری آن بیش از خود NFP به مسیر تورم، بازده اوراق و برآورد سود شرکتهای بزرگ وابسته خواهد بود.»
بابک شیری
آیا گزارش اشتغال، افزایش نرخ بهره اکتبر را منتفی کرد؟
پس از انتشار گزارش، انتظارات بازار برای افزایش نرخ بهره در نشست اکتبر بهشدت کاهش یافت. بر اساس دادههای منتشرشده، احتمال افزایش ۲۵ واحد پایهای نرخ بهره در این نشست به محدوده ۱۵ تا ۲۰ درصد کاهش یافت و احتمال ثابت ماندن نرخها به حدود ۸۰ تا ۸۵ درصد رسید.
این تغییر برای بازار سهام اهمیت زیادی دارد، زیرا در هفتههای گذشته افزایش بازده اوراق و احتمال افزایش دوباره نرخ بهره یکی از عوامل فشار بر ارزشگذاری سهام آمریکا بود.
با این حال، نمیتوان صرفاً بر اساس گزارش اشتغال نتیجه گرفت که مسیر سیاست پولی برای ماههای بعد کاملاً مشخص شده است. تورم همچنان بالاتر از هدف ۲ درصدی فدرال رزرو قرار دارد و سیاستگذاران همچنان باید میان دو بخش مأموریت خود، یعنی ثبات قیمتها و اشتغال، تعادل برقرار کنند. به همین دلیل، گزارشهای تورمی ماه اکتبر و دادههای اقتصادی بعدی همچنان میتوانند انتظارات بازار را تغییر دهند.
شاخصهای سهام؛ خبر خوب یا هشدار اقتصادی؟
واکنش مثبت بازار به گزارش اشتغال یک تناقض مهم را نشان میدهد: ضعف اقتصادی میتواند در کوتاهمدت برای سهام خبر خوبی باشد، اگر باعث کاهش نرخ بهره شود؛ اما ضعف بیش از حد اقتصاد در نهایت میتواند به سود شرکتها آسیب بزند.
در گزارش سپتامبر هنوز فاصله زیادی میان این دو سناریو وجود دارد. رشد ۲۹ هزار نفری اشتغال ضعیف است، اما نرخ بیکاری تنها اندکی افزایش یافته، مشارکت نیروی کار بالا رفته و نشانهای از موج گسترده اخراجها گزارش نشده است. در نتیجه، بازار فعلاً این داده را بیشتر بهعنوان عاملی برای کاهش فشار پولی تفسیر کرده است تا نشانهای از ورود اقتصاد به رکود.
این تفاوت برای مسیر شاخصهای سهام بسیار مهم است. اگر دادههای بعدی نشان دهند که بازار کار صرفاً در حال تعدیل تدریجی است، کاهش بازده اوراق میتواند از ارزشگذاری سهام حمایت کند. اما اگر ضعف اشتغال در ماههای آینده به کاهش مصرف، افت درآمد شرکتها و افزایش بیکاری تبدیل شود، اثر مثبت کاهش نرخ بهره میتواند تحت تأثیر نگرانی درباره سودآوری شرکتها قرار گیرد.
جمعبندی
گزارش اشتغال سپتامبر آمریکا یکی از ضعیفترین گزارشهای بازار کار در ماههای اخیر بود. ایجاد تنها ۲۹ هزار شغل در برابر انتظار حدود ۹۰ هزار نفر، بازنگری منفی ۶۰ هزار شغلی دو ماه قبل، افزایش نرخ بیکاری به ۴.۲ درصد و رشد تنها ۰.۱ درصدی دستمزد ماهانه، تصویری از کاهش سرعت بازار کار ارائه میکند.
با این حال، این گزارش هنوز به معنای فروپاشی بازار کار نیست. افزایش اشتغال در نظرسنجی خانوار، رشد نرخ مشارکت و نبود نشانهای از موج گسترده اخراجها نشان میدهد وضعیت بازار کار همچنان نسبتاً پایدار است.
مهمترین پیام گزارش برای بازارهای مالی، اما در بخش دیگری قرار دارد: کاهش فشار بر فدرال رزرو برای افزایش نرخ بهره در کوتاهمدت. همین موضوع باعث کاهش بازده اوراق خزانه و افزایش معاملات آتی شاخصهای اصلی سهام آمریکا شد.
در کوتاهمدت، این وضعیت میتواند از سهام فناوری و رشدی حمایت کند؛ اما تداوم این اثر به دادههای تورمی و اشتغال ماههای آینده بستگی خواهد داشت. بازار سهام اکنون بیش از آنکه صرفاً به تعداد شغلهای ایجادشده نگاه کند، در حال سنجش این پرسش است که آیا اقتصاد آمریکا در حال فرود آرام است یا وارد مرحلهای از ضعف گستردهتر میشود.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.