

چشمانداز هفته پیشرو؛ نشست بانکهای مرکزی و گزارشهای مالی شرکتها، در کانون توجه بازار
 محمد زمانی
زمان مطالعه: 1 دقیقه
- فدرال رزرو، بانک مرکزی اروپا و بانک مرکزی ژاپن پس از افزایش نرخ بهره در سپتامبر، احتمالاً در نشستهای پیشرو نرخهای بهره را بدون تغییر حفظ خواهند کرد.
- در مقابل، انتظار میرود بانکهای مرکزی نیوزیلند و کانادا با افزایش نرخ بهره، سیاستهای پولی خود را بیش از پیش انقباضی کنند.
- دادههای تورمی آمریکا، ژاپن و استرالیا از مهمترین رویدادهای اقتصادی هفته خواهند بود و میتوانند انتظارات بازار درباره مسیر آتی نرخ بهره را تغییر دهند.
- بودجه پاییزی بریتانیا زیر ذرهبین سرمایهگذاران قرار دارد و پرهیز از تصمیمهای غافلگیرکننده میتواند به حفظ ثبات پوند کمک کند.
- انتشار گزارشهای مالی غولهای فناوری شتاب میگیرد؛ در حالی که نگرانیها درباره ارزشگذاری سهام و پایداری رشد هوش مصنوعی همچنان بر بازارها سایه انداخته است.
فدرال رزرو با وجود تورم بالا، نرخ بهره را بدون تغییر حفظ خواهد کرد
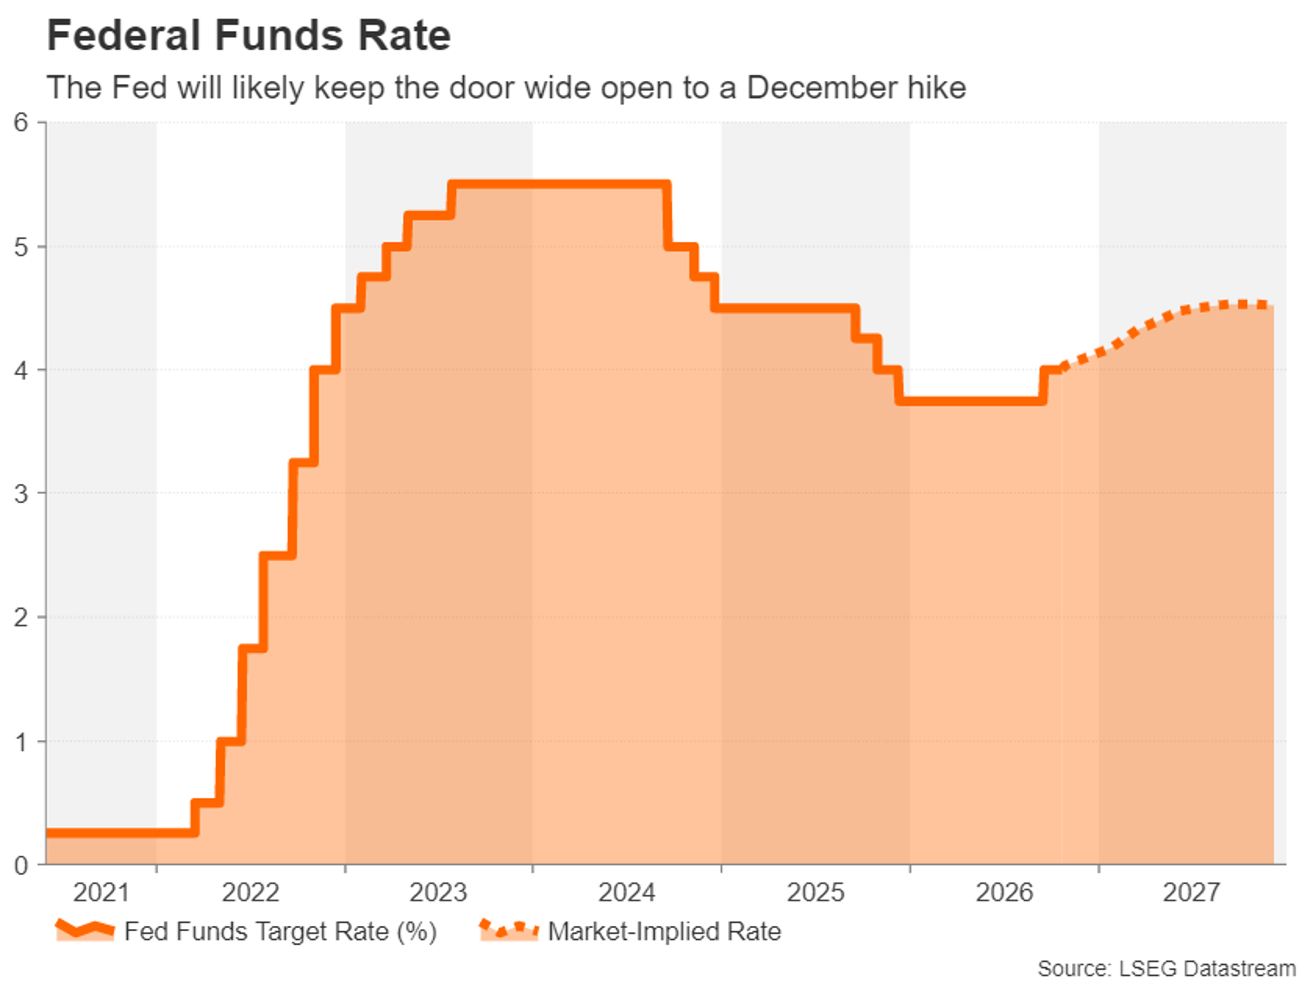
پس از پیوستن به جمع بانکهای مرکزی افزایشدهنده نرخ بهره در ماه سپتامبر، به نظر میرسد فدرال رزرو قصد دارد در ماه اکتبر نرخهای بهره را بدون تغییر حفظ کند و پیش از تصمیمگیری برای افزایش مجدد، منتظر انتشار دادههای اقتصادی بیشتری بماند. اگرچه چنین رویکردی برای یک بانک مرکزی غیرمعمول نیست، اما تا حدودی با شعار جدید کوین وارش، رئیس فدرال رزرو، مبنی بر وابستگی تصمیمها به دادههای اقتصادی و کنار گذاشتن کامل راهنمایی آیندهنگر در تضاد است.
وارش که پیشتر تأکید زیادی بر این موضوع داشت که بازارها باید صرفاً بر اساس دادههای اقتصادی جهتگیری کنند، نه اظهارنظرهای مداوم مقامات فدرال رزرو و سیاستگذاران نیز نباید تصمیمهای خود را بر مبنای انتظارات بازار اتخاذ کنند، پس از شوکهای ناشی از انتشار شاخص CPI و PPI، به جان ویلیامز، یکی از نزدیکترین همکاران خود، متوسل شد تا انتظارات بازار را در مسیری متفاوت هدایت کند.
زمانبندی نشست بعدی فدرال رزرو، که کمتر از یک هفته پیش از انتخابات میاندورهای آمریکا برگزار میشود، احتمالاً نقش مهمی در مخالفت قاطع ویلیامز و سایر مقامات این بانک با افزایش نرخ بهره برای دومین نشست متوالی داشته است. با این حال، به نظر میرسد فدرال رزرو بهصورت هدفمند این پیام را نیز به بازارها منتقل کرده که شرایط کنونی اقتصاد، سرعتی بیش از یک افزایش نرخ بهره در هر فصل را توجیه نمیکند.
البته چنین رفتاری از سوی فدرال رزرو تازگی ندارد و هرگاه انتظارات بازار بیش از اندازه شتاب میگیرند، این بانک معمولاً برای تعدیل آنها وارد عمل میشود. با این حال، مشکل اصلی آنجاست که وارش خود را از این مباحث کنار کشیده و سیگنالهای متناقضی درباره موضع سیاست پولیاش به بازار ارسال کرده است.
بنابراین، در شرایطی که تقریباً قطعی به نظر میرسد فدرال رزرو روز چهارشنبه نرخ بهره را در محدوده 3.75 تا 4.00 درصد بدون تغییر حفظ کند، تمرکز سرمایهگذاران بر نشست خبری وارش خواهد بود. البته نمیتوان احتمال مخالفت برخی اعضای هاوکیش با تصمیم کمیته را رد کرد، اما مهمترین خواسته بازارها، دریافت توضیحات روشنتر از وارش درباره چشمانداز نرخ بهره خواهد بود.
دلار و والاستریت در آستانه هفتهای پرنوسان
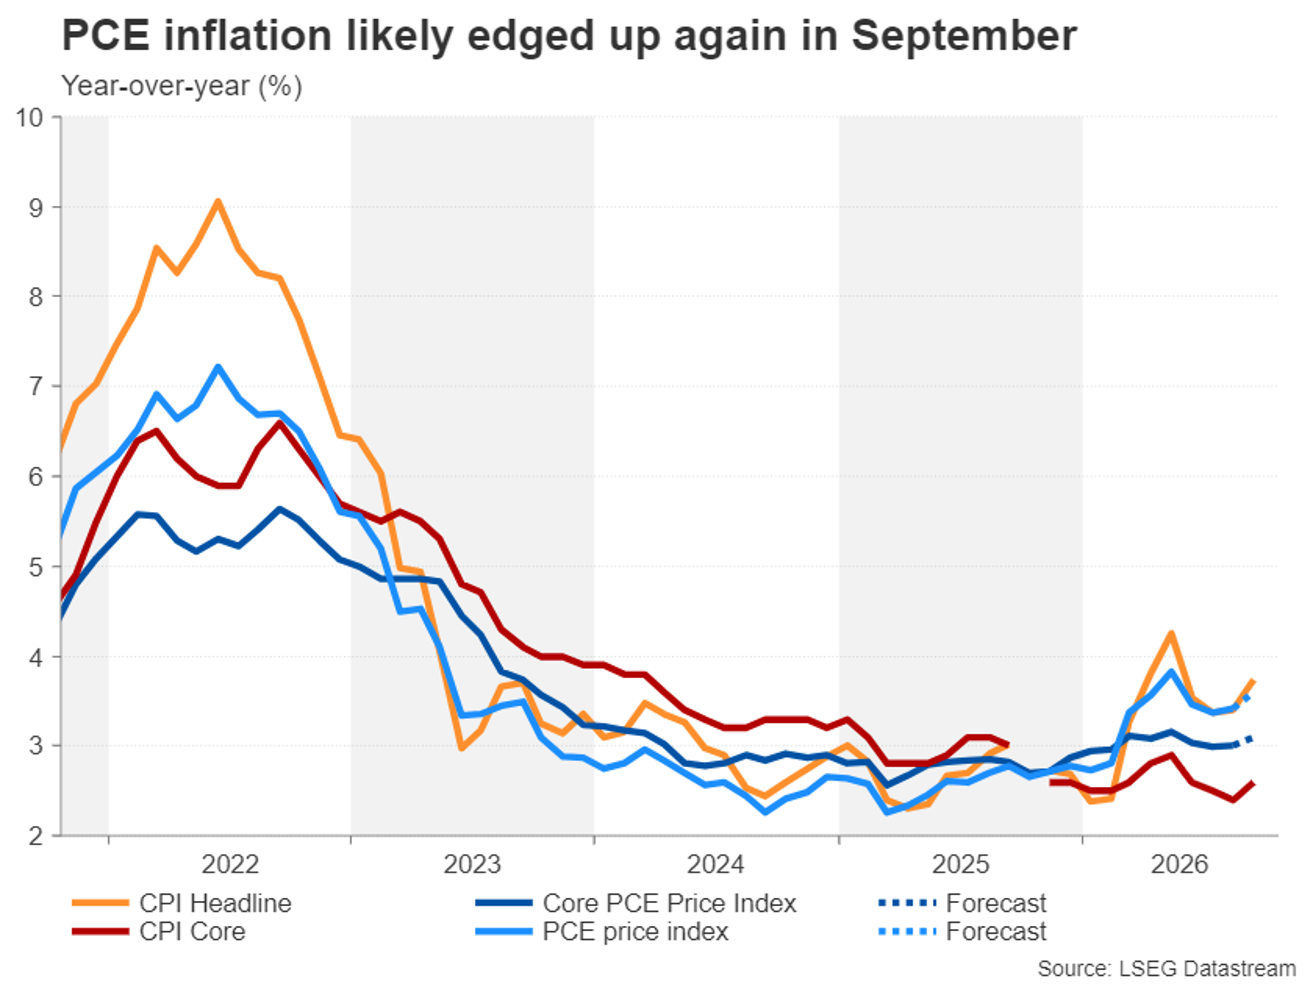
با این حال، آنچه شرایط را برای دلار آمریکا پیچیدهتر میکند، انتشار مجموعه گستردهای از دادههای اقتصادی در روز پس از نشست فدرال رزرو است. آمار تورم PCE ماه سپتامبر و برآورد اولیه رشد تولید ناخالص داخلی (GDP) سهماهه سوم این ظرفیت را دارند که واکنش اولیه بازار به تصمیم کمیته بازار آزاد فدرال رزرو (FOMC) را معکوس کنند یا به آن شدت ببخشند.
پیشبینی میشود شاخص قیمت هزینههای مصرف شخصی هسته (Core PCE)، که معیار تورمی ترجیحی فدرال رزرو محسوب میشود، در ماه سپتامبر به 3.1 درصد در مقیاس سالانه افزایش یافته باشد. همچنین انتظار میرود رشد تولید ناخالص داخلی آمریکا در سهماهه سوم شتاب گرفته و به نرخ سالانهشده 3.2 درصد رسیده باشد. دادههای مصرف شخصی نیز برای ارزیابی قدرت مخارج خانوارها اهمیت زیادی خواهند داشت.
از دیگر گزارشهای اقتصادی هفته آینده میتوان به سفارشهای کالاهای بادوام ماه سپتامبر، شاخص اعتماد مصرفکننده ماه اکتبر و آمار فروش خانههای نوساز ماه سپتامبر اشاره کرد که همگی روز سهشنبه منتشر خواهند شد. شاخص مدیران خرید شیکاگو (Chicago PMI) نیز روز جمعه در دسترس قرار خواهد گرفت. علاوه بر این، حراج اوراق خزانهداری آمریکا با سررسیدهای دو، پنج و هفتساله زیر نظر سرمایهگذاران خواهد بود؛ زیرا تقاضای ضعیف در این حراجها میتواند موج تازهای از فروش اوراق را به دنبال داشته باشد.
حفظ نرخ بهره همراه با لحنی هاوکیش از سوی فدرال رزرو، در صورتی که با انتشار دادههای PCE و GDP قویتر از انتظار همراه شود، میتواند پس از اصلاح دلار در اواسط اکتبر، بار دیگر به روند صعودی این ارز شتاب ببخشد.
با این حال، چنین سناریویی کمترین مطلوبیت را برای والاستریت خواهد داشت؛ جایی که افزایش بازده اوراق خزانهداری آمریکا باعث شده ارزشگذاریهای بالای شرکتهای مرتبط با هوش مصنوعی بیش از گذشته زیر ذرهبین قرار بگیرند. فصل گزارشهای مالی سهماهه سوم تاکنون آغاز قدرتمندی داشته است، اما این موضوع نتوانسته نگرانیهای بازار درباره معاملات مرتبط با هوش مصنوعی را چندان کاهش دهد؛ زیرا سرمایهگذاران همچنان نسبت به پایداری تقاضا برای هوش مصنوعی در شرایط افزایش هزینههای استقراض و تشدید رقابت از سوی چین نگران هستند.
در شرایطی که نگرانیها درباره شکلگیری حباب در سهام مرتبط با هوش مصنوعی همچنان بر بازارها سایه انداخته است، مایکروسافت، آلفابت و آمازون برای جلب رضایت سرمایهگذاران با انتشار تازهترین گزارشهای مالی فصلی خود، با انتظارات بسیار بالایی روبهرو هستند. هرگونه افزایش جدید در هزینهکرد این غولهای فناوری برای توسعه زیرساختهای هوش مصنوعی میتواند بر رشد سودآوری آنها سایه بیندازد؛ حتی اگر نتایج مالیشان در بالاترین محدوده پیشبینیها قرار داشته باشد.
یوروی تحت فشار به موضع انقباضی بانک مرکزی اروپا امیدوار است
بحثهای مربوط به بودجه فرانسه که همزمان با موج تازهای از اعتراضات خشونتآمیز در شهرهای این کشور جریان دارد، شرایط چندان مساعدی برای یورو ایجاد نکرده است. افزایش فاصله بازده اوراق دولتی 10ساله فرانسه و آلمان، خاطرات بحران بدهی منطقه یورو را دوباره زنده کرده و این ارز را با نوسانات شدیدی مواجه ساخته است.
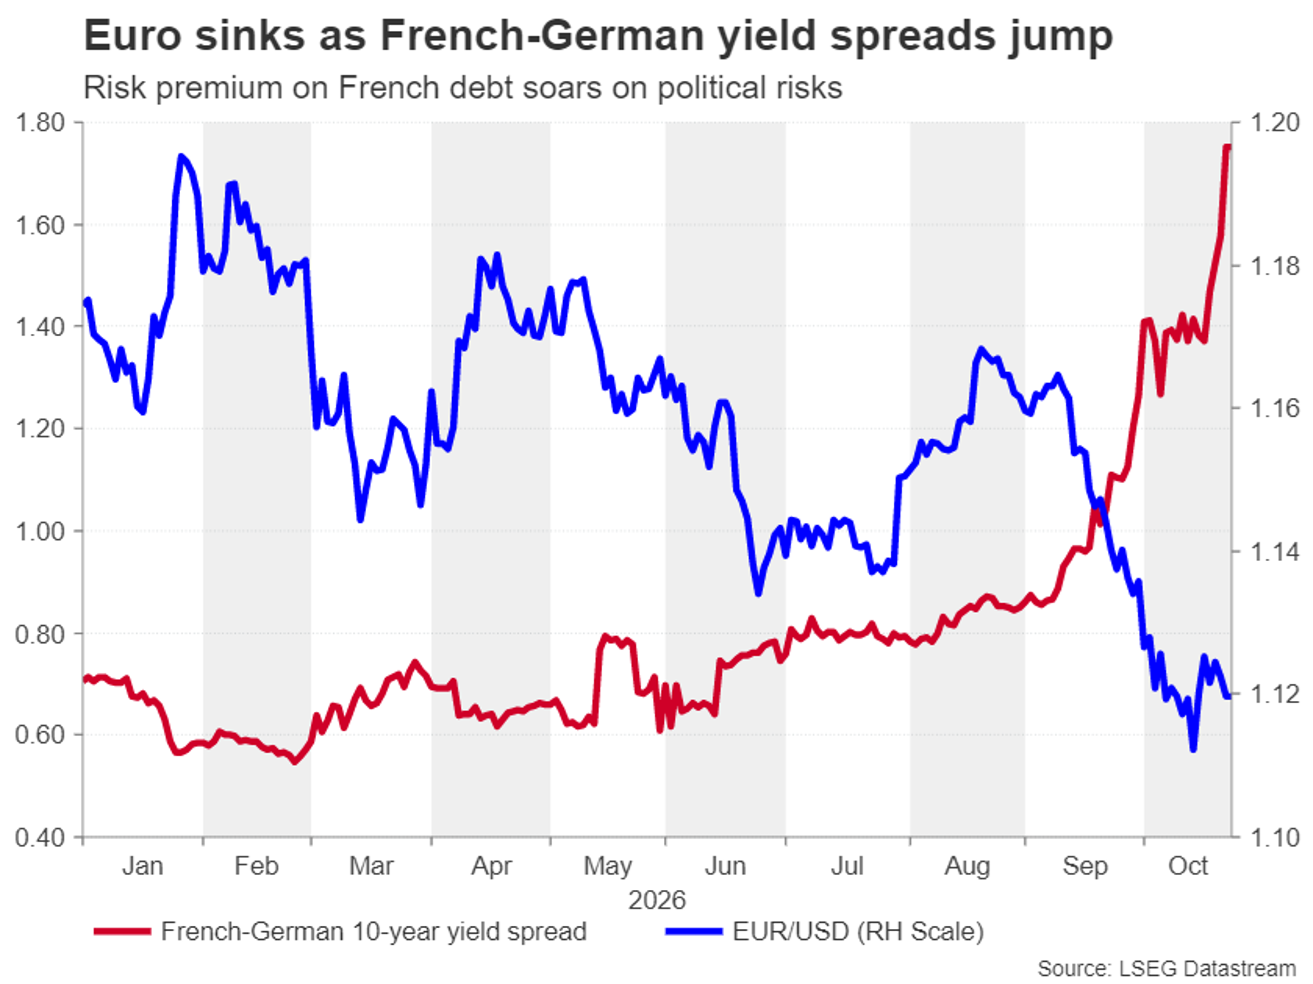
بررسی و گفتوگو درباره اقدامات مختلف بودجهای در هفته آینده نیز در مجلس ملی فرانسه ادامه خواهد یافت، اما پرسش مهمتر برای سرمایهگذاران این است که آیا در داخل بانک مرکزی اروپا (ECB)، بحثهایی درباره نحوه واکنش به تشدید سقوط قیمت اوراق دولتی فرانسه و سایر کشورهای اروپایی در جریان است یا خیر.
هرگونه اشاره کریستین لاگارد، رئیس بانک مرکزی اروپا، در نشست خبری پس از تصمیمگیری درباره نرخ بهره، به میزان نگرانی شورای حکام از شکلگیری یک بحران بدهی جدید، بهسرعت مورد توجه خبرنگاران قرار خواهد گرفت. در خصوص نشست روز پنجشنبه نیز انتظار گسترده بازارها این است که بانک مرکزی اروپا سیاست پولی خود را بدون تغییر حفظ کند.
در نبود پیشبینیهای اقتصادی بهروزشده، اظهارات لاگارد مهمترین عامل تعیینکننده جهت حرکت یورو خواهد بود؛ بهویژه توضیحات او درباره هرگونه تغییر در چشمانداز تورم نسبت به نشست ماه سپتامبر. هرگونه نشانهای مبنی بر اینکه افزایش نرخ بهره در ماه دسامبر همچنان یکی از گزینههای احتمالی است، میتواند تا حدودی از یورو حمایت کند.
در بخش دادههای اقتصادی نیز برآورد اولیه رشد تولید ناخالص داخلی (GDP) منطقه یورو در سهماهه سوم، همراه با ارقام اولیه تورم CPI ماه اکتبر فرانسه و آلمان که روز جمعه منتشر خواهند شد، میتوانند توجه سرمایهگذاران را به خود جلب کنند.
آیا بانک مرکزی ژاپن میتواند انتظارات صعودی نسبت به ین را برآورده کند؟
بانک مرکزی ژاپن (BoJ) نیز یکی دیگر از بانکهای مرکزی است که انتظار میرود تنظیمات سیاست پولی خود را بدون تغییر حفظ کند. پس از افزایش نرخ بهره در ماه سپتامبر، افزایش مجدد نرخ در اکتبر هرگز بهعنوان سناریویی جدی مطرح نبود، اما احتمال چنین اقدامی در ماه دسامبر وجود دارد. با این حال، افزایش 25 واحد پایهای نرخ بهره تا ماه ژانویه بهطور کامل در قیمتها لحاظ نشده است؛ موضوعی که نشان میدهد هرگونه اظهارنظر انقباضی از سوی کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در نشست خبری روز جمعه میتواند انتظارات بازار برای افزایش نرخ بهره در دسامبر را بهطور قابلتوجهی تغییر دهد.
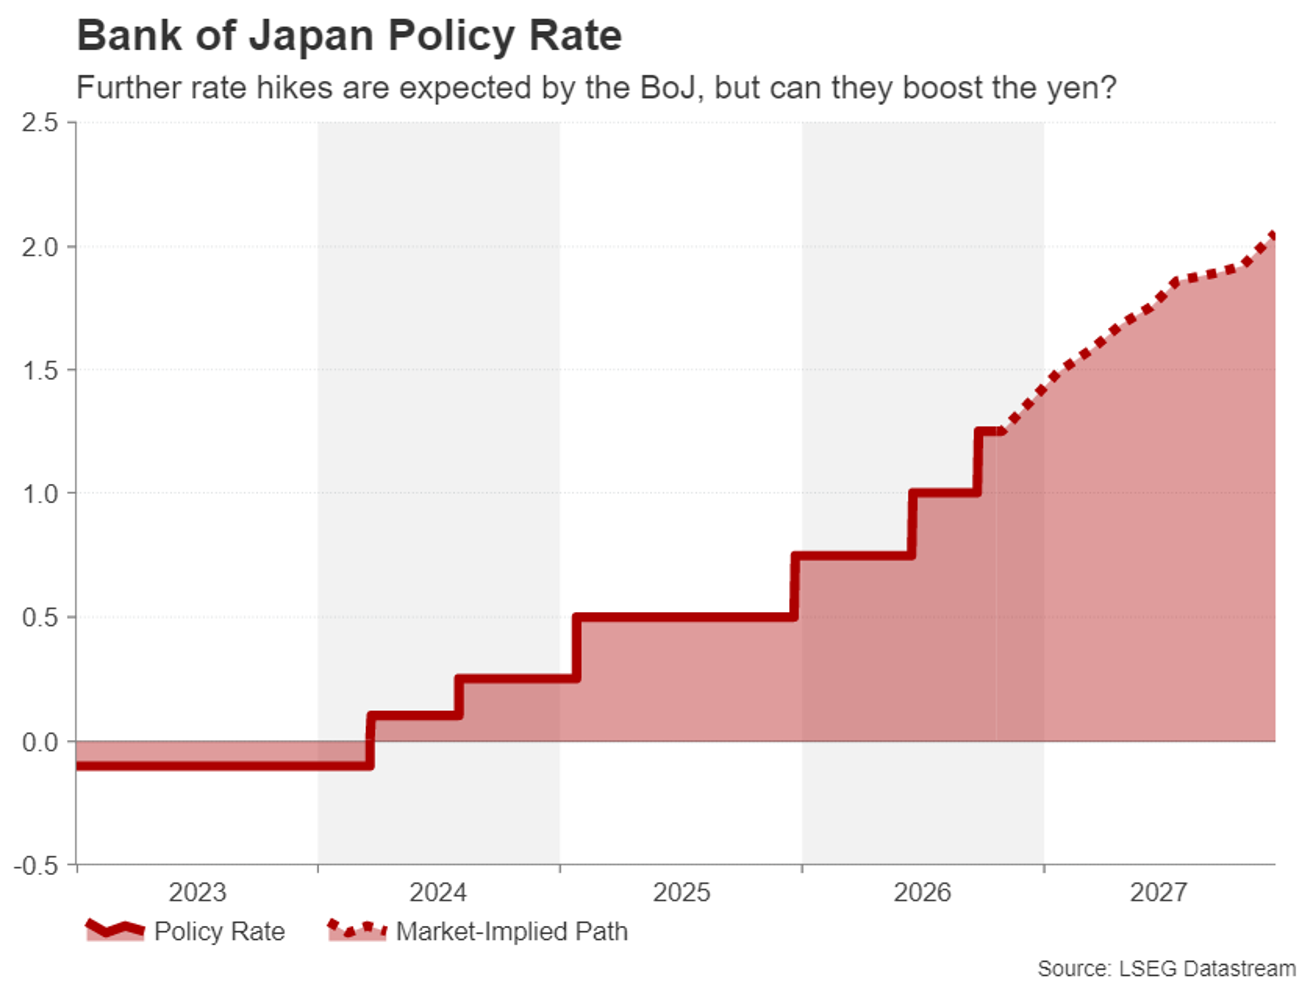
اظهارات اخیر مقامات بانک مرکزی ژاپن عمدتاً لحنی انقباضی داشته است. در همین حال، دادههای تورمی جدیدی نیز در راهاند که میتوانند انتظارات برای تشدید سیاست پولی را تقویت کنند. این دادهها شامل شاخص قیمت تولیدکننده بخش خدمات (PPI) در روز سهشنبه و شاخص قیمت مصرفکننده توکیو (CPI) در روز جمعه خواهند بود.
با این حال، بهترین فرصت ین برای بهرهبرداری از انتظارات انقباضی نسبت به سیاست پولی بانک مرکزی ژاپن زمانی فراهم میشود که دلار آمریکا تحت تأثیر موضعی غیرمنتظره و انبساطی از سوی فدرال رزرو یا انتشار دادههای اقتصادی ضعیفتر از انتظار آمریکا، با فشار فروش مواجه شود.
در جفتارز دلار/ین (USDJPY)، سطوح 159 و 157 ین همچنان بهترتیب مهمترین محدودههای مقاومت و حمایت محسوب میشوند.
آیا بانک مرکزی کانادا نرخ بهره را افزایش خواهد داد؟
انتظارات برای افزایش نرخ بهره بانک مرکزی کانادا (BoC) در ماه اکتبر، اوایل هفته جاری و پس از انتشار گزارشهایی مبنی بر اینکه این بانک قصد دارد همزمان با انتشار تازهترین پیشبینیهای فصلی خود، چشمانداز تورم را افزایش دهد، بهشدت تقویت شد. از آن زمان تاکنون، احتمال افزایش 25 واحد پایهای نرخ بهره در محدوده 80 درصد نوسان کرده است؛ موضوعی که همچنان احتمال غافلگیری بازارها در روز چهارشنبه را مطرح میکند.
با توجه به اینکه قیمت نفت نهتنها همچنان در سطوح بالایی قرار دارد، بلکه تمایل صعودی خود را نیز حفظ کرده است، افزایش نرخ بهره محتملترین سناریو به نظر میرسد. با این حال، دادههای اقتصادی اخیر از ادامه رویکرد صبر و انتظار بانک مرکزی کانادا حمایت میکنند.
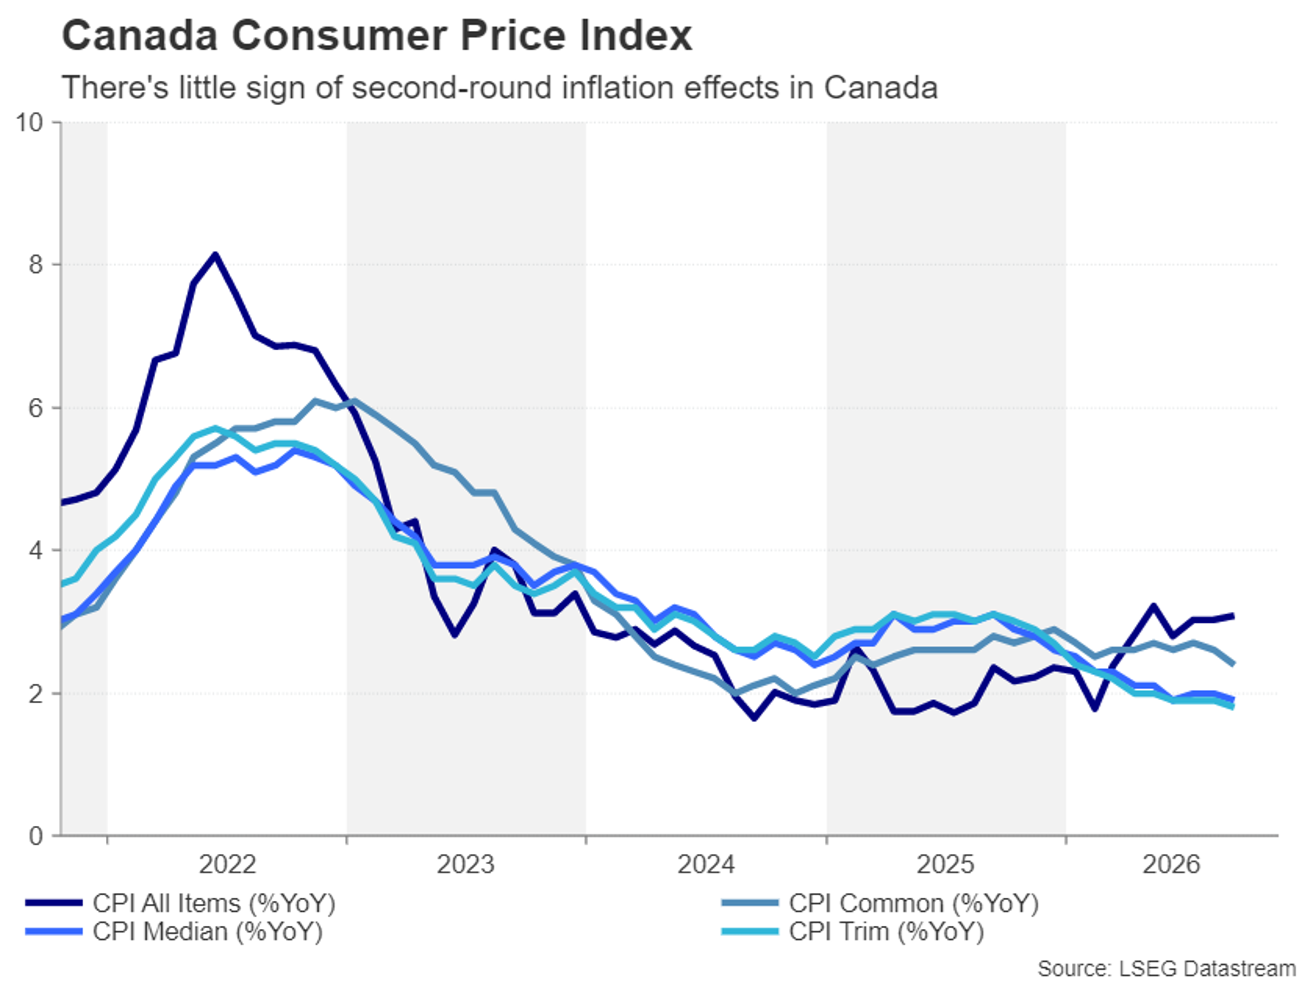
اشتغال کانادا در ماه سپتامبر برخلاف انتظار کاهش یافت و نرخ بیکاری را به 6.5 درصد رساند. دادههای تورم CPI ماه سپتامبر نیز ضعیفتر از انتظار بودند. هر دو شاخص تورم سرفصل و تورم هسته پایینتر از پیشبینیها قرار گرفتند و از فوریت تشدید سیاست پولی کاستند.
با این وجود، نظرسنجیهای خود بانک مرکزی کانادا نشان میدهند که انتظارات تورمی در حال افزایش است؛ موضوعی که حکایت از آن دارد که احتمالاً قیمتها برای مدت طولانی در وضعیت مهارشده باقی نخواهند ماند. اکنون پرسش اصلی این است که آیا سیاستگذاران از نشست اکتبر برای ارسال سیگنال افزایش نرخ بهره در ماه دسامبر استفاده خواهند کرد یا تصمیم میگیرند همین حالا دست به اقدام بزنند؟
برای دلار کانادا، حفظ نرخ بهره همراه با لحنی انقباضی احتمالاً پیامد مثبتتری نسبت به افزایش نرخ بهره با لحنی انبساطی یا محتاطانه خواهد داشت؛ زیرا چنین رویکردی انتظارات برای تشدید سیاست پولی در آینده را همچنان زنده نگه میدارد.
بانک مرکزی نیوزیلند در مسیر سومین افزایش نرخ بهره
در نیوزیلند، افزایش نرخ بهره در ماه اکتبر از قطعیت بسیار بیشتری برخوردار است؛ زیرا این اقدام تقریباً بهطور کامل در قیمتها لحاظ شده است. بانک مرکزی نیوزیلند (RBNZ) تاکنون دو بار در سال جاری نرخ بهره را افزایش داده و سرمایهگذاران نیز مجموعاً 100 واحد پایه افزایش بیشتر نرخ بهره را تا پایان سال 2027 در قیمتها لحاظ کردهاند.
لحن انقباضی بانک مرکزی در هفته جاری با اظهارات اندرو هاوزر، معاون رئیس این بانک، تقویت شد. او اعلام کرد که چشمانداز تورم بهشکلی «قابلتوجه بدتر شده است». با این حال، شاخص قیمت مصرفکننده (CPI) نیوزیلند در سهماهه سوم بیش از انتظار کاهش یافت و از 4.1 درصد به 3.7 درصد رسید.
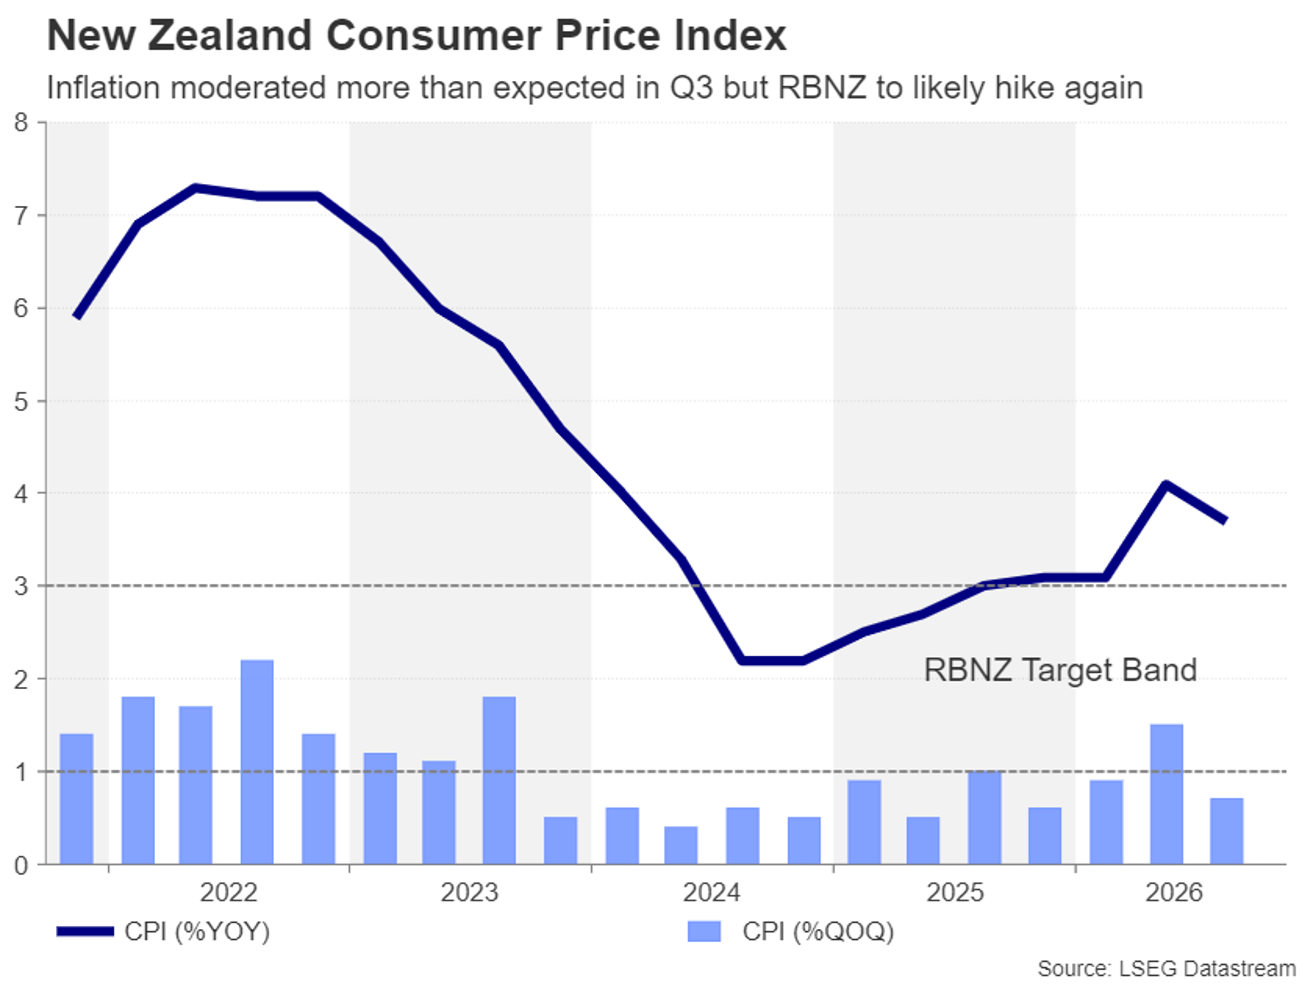
این تحول احتمال غافلگیری انبساطی در نشست روز چهارشنبه بانک مرکزی نیوزیلند را افزایش میدهد؛ هرچند چنین غافلگیریای به احتمال زیاد در قالب راهنماییهای آیندهنگر این بانک ظاهر خواهد شد، نه در تصمیم نرخ بهره.
اگر بانک مرکزی نیوزیلند افزایش مورد انتظار نرخ بهره را با لحنی قاطعانه و انقباضی همراه نکند، دلار نیوزیلند ممکن است بار دیگر به زیر سطح 0.56 دلار آمریکا سقوط کند.
دادههای تورم استرالیا و بودجه بریتانیا نیز در کانون توجه
در آن سوی دریای تاسمان، بانک مرکزی استرالیا (RBA)، همتای استرالیایی بانک مرکزی نیوزیلند، تازهترین دادههای تورم این کشور را با دقت زیر نظر خواهد داشت. آمار تورم سهماهه سوم و ماه سپتامبر از این جهت اهمیت دارند که مشخص شود آیا شاخصهای تورم زیربنایی در طول این فصل به روند صعودی کلی خود ادامه دادهاند و آیا نرخ تورم سرفصل در ماه سپتامبر بیش از پیش از سطح 4 درصد فاصله گرفته است یا خیر.
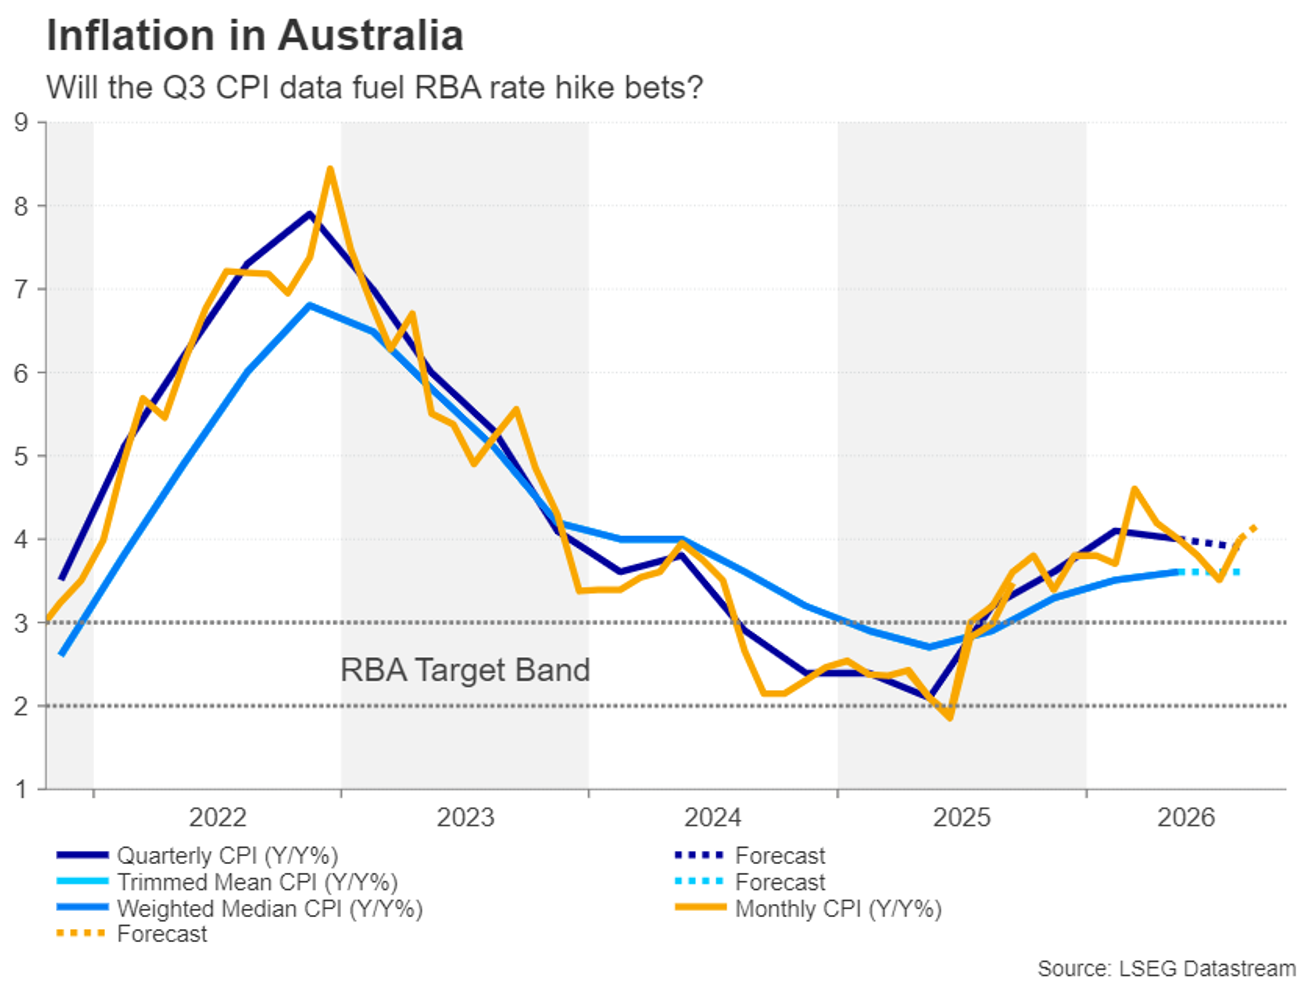
انتشار ارقام تورمی بالاتر از انتظار میتواند معاملهگران را به لحاظ کردن یک افزایش 25 واحد پایهای دیگر در نرخ بهره بانک مرکزی استرالیا طی سال آینده ترغیب کند؛ تحولی که احتمالاً به دلار استرالیا کمک خواهد کرد تا روند بازگشتی خود در برابر دلار آمریکا را ادامه دهد.
در بریتانیا، تمرکز معاملهگران پوند بر بودجه پاییزی خواهد بود؛ نخستین بودجهای که جان هیلی، وزیر دارایی این کشور، پس از انتصابش از سوی اندی برنهام، نخستوزیر بریتانیا، ارائه خواهد کرد. برنهام در ماه جولای جانشین کر استارمر شد. با این حال، اگرچه نوسانات اخیر بازار اوراق قرضه حساسیت شرایط را برای هیلی و برنهام افزایش داده است، تهدید اصلی برای اوراق دولتی بریتانیا (Gilts) بیش از آنکه از خود بودجه ناشی شود، به خطر سرایت بحران از قاره اروپا مربوط میشود.
در واقع، بعید به نظر میرسد روز اعلام بودجه با تغییرات اساسی در سیاستگذاری همراه باشد. انتظار میرود دولت عمدتاً همان مسیر اقدامات اعلامشده قبلی را دنبال کند؛ اقداماتی که هدف آنها کاهش تدریجی فشار ناشی از شوک قیمت انرژی بر خانوارها و کسبوکارهاست و عمدتاً از طریق تخصیص مجدد منابع مالی برنامههایی با اولویت پایینتر تأمین خواهد شد.
با این حال، اگر اقدامات پیشنهادی برای تقویت رشد اقتصادی نتوانند رضایت بازارها را جلب کنند و هیلی نیز گامهای مؤثرتری برای کاهش استقراض دولت برندارد، بازده اوراق دولتی بریتانیا ممکن است جهش کند و فشار بیشتری بر پوند وارد سازد.
دلار تاج پناهگاه امن را از دست داد؛ ین و فرانک سوئیس پیشتاز شدند
در یک نگاه ین ژاپن و فرانک سوئیس در پی افت بازارهای سهام و افزایش نگرانیهای مرتبط با هوش مصنوعی، از تقاضای سرمایهگذاران برای داراییهای […]
مشاهده خبرمطالب مرتبط
آیا سهام آمازون پیش از انتشار گزارش مالی ۲۹ اکتبر ارزش خرید دارد؟
بازار سهام آمریکا در آستانه آزمونی مهم قرار گرفته است؛ جایی که تداوم رشد شاخصها بیش از گذشته به توانایی شرکتها در حفظ سودآوری، مدیریت […]
مشاهده خبر
هزینه پنهان نفت فاش شد؛ چرا حمل هر بشکه نفت ۴۰ دلار گرانتر شده است؟
در یک نگاه هزینه انتقال یک نفتکش غولپیکر حامل ۲ میلیون بشکه نفت خام از آمریکا به ژاپن اکنون به حدود ۸۱ میلیون دلار رسیده […]
مشاهده خبر
هوش مصنوعی ماهانه بیش از ۱۰ هزار شغل را حذف میکند؛ ۹ درصد نیروی کار در معرض جابهجایی شغلی
هوش مصنوعی دیگر صرفاً ابزاری برای افزایش بهرهوری شرکتها نیست؛ به عاملی مؤثر در بازآرایی بازار کار نیز تبدیل شده است. در حالی که سرمایهگذاری […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام