






اختلال گسترده در تنگه هرمز یکی از بزرگترین شوکهای انرژی سالهای اخیر را به بازارهای آسیایی وارد کرد. این تنگه بخش مهمی از جریان نفت و گاز خاورمیانه به سمت آسیا را منتقل میکند و چین، هند، ژاپن، کره جنوبی و سایر اقتصادهای منطقه وابستگی قابل توجهی به این مسیر دارند. بر اساس دادههای آژانس بینالمللی انرژی، در سال ۲۰۲۵ نزدیک به ۲۰ میلیون بشکه نفت در روز از تنگه هرمز عبور میکرد و حدود ۸۰ درصد این جریان راهی آسیا میشد.
- آسیا بخش بزرگی از نفت عبوری از تنگه هرمز را از دست داد، اما مسیرهای جایگزین بخشی از این کمبود را جبران کردند.
- چین با کاهش واردات نفت و استفاده از ذخایر داخلی، فشار تقاضا بر بازار جهانی را کاهش داد.
- آمریکا، روسیه و سایر تولیدکنندگان صادرات انرژی خود به آسیا را افزایش دادند.
- بازار گاز همچنان شکنندهتر از نفت است و رقابت آسیا و اروپا برای محمولههای زمستانی میتواند قیمتها را بالا نگه دارد.
با آغاز بحران، نگرانی درباره کمبود شدید سوخت، جهش قیمت نفت و گاز و حتی محدودیت عرضه در برخی اقتصادهای آسیایی افزایش یافت. با این حال، بازار در ماههای بعد به شکلی متفاوت از سناریوهای اولیه واکنش نشان داد. بخشی از نفت از مسیرهای جایگزین وارد آسیا شد، روسیه و آمریکا صادرات خود به منطقه را افزایش دادند، برخی کشورهای خلیج فارس از خطوط لوله و مسیرهای دریایی جایگزین استفاده کردند و چین نیز با کاهش واردات و استفاده از ذخایر داخلی، فشار بر بازار را کاهش داد. به این ترتیب، بحران انرژی آسیا نه با حذف کامل شوک عرضه، بلکه با بازآرایی جریانهای تجاری، کاهش تقاضا و استفاده از ذخایر مدیریت شد.
چرا کمبود انرژی در آسیا به بحران تمامعیار تبدیل نشد؟
در ماههای نخست پس از اختلال در تنگه هرمز، نگرانی درباره ایجاد کمبود شدید انرژی در آسیا به اوج رسید. کشورهای واردکننده با کاهش دسترسی به بخشی از نفت خاورمیانه مواجه شدند و قیمت نفت و گاز نیز جهش کرد اما بازار انرژی تنها به یک مسیر انتقال وابسته نبود.
برخی از تولیدکنندگان خلیج فارس توانستند بخشی از نفت خود را از طریق خطوط لولهای که تنگه هرمز را دور میزنند، به بازار برسانند. عربستان سعودی از مسیر خط لوله شرق به غرب و بنادر دریای سرخ استفاده کرد و امارات متحده عربی نیز بخشی از نفت خود را از مسیر فجیره صادر کرد. آژانس بینالمللی انرژی ظرفیت مسیرهای جایگزین را در مجموع حدود ۳.۵ تا ۵.۵ میلیون بشکه در روز برآورد کرده است.
در کنار این مسیرها، بخشی از نفتکشها نیز با وجود افزایش ریسک امنیتی همچنان از تنگه عبور کردند. دادههای جدید نشان میدهد صادرات نفت خاورمیانه در سپتامبر تا حدود ۱۲.۸ میلیون بشکه در روز افزایش یافته که بالاترین سطح از آغاز بحران در فوریه محسوب میشود. ازسرگیری بارگیری نفت در بندر ینبع عربستان نیز به بهبود جریان صادرات کمک کرده است.
بنابراین، آنچه در بازار رخ داد بیشتر شبیه کاهش شدید ظرفیت قابل استفاده و تغییر مسیر عرضه بود تا توقف کامل صادرات انرژی.
چین؛ مهمترین عامل کاهش فشار بر بازار نفت
یکی از مهمترین اتفاقات در بازار نفت، تغییر رفتار چین بود. چین بزرگترین واردکننده نفت جهان است و هرگونه تغییر در خرید این کشور میتواند توازن بازار جهانی را به شکل محسوسی تغییر دهد. در ماههای ژوئیه و اوت، واردات نفت خام چین حدود یکسوم کمتر از مدت مشابه سال قبل بود.
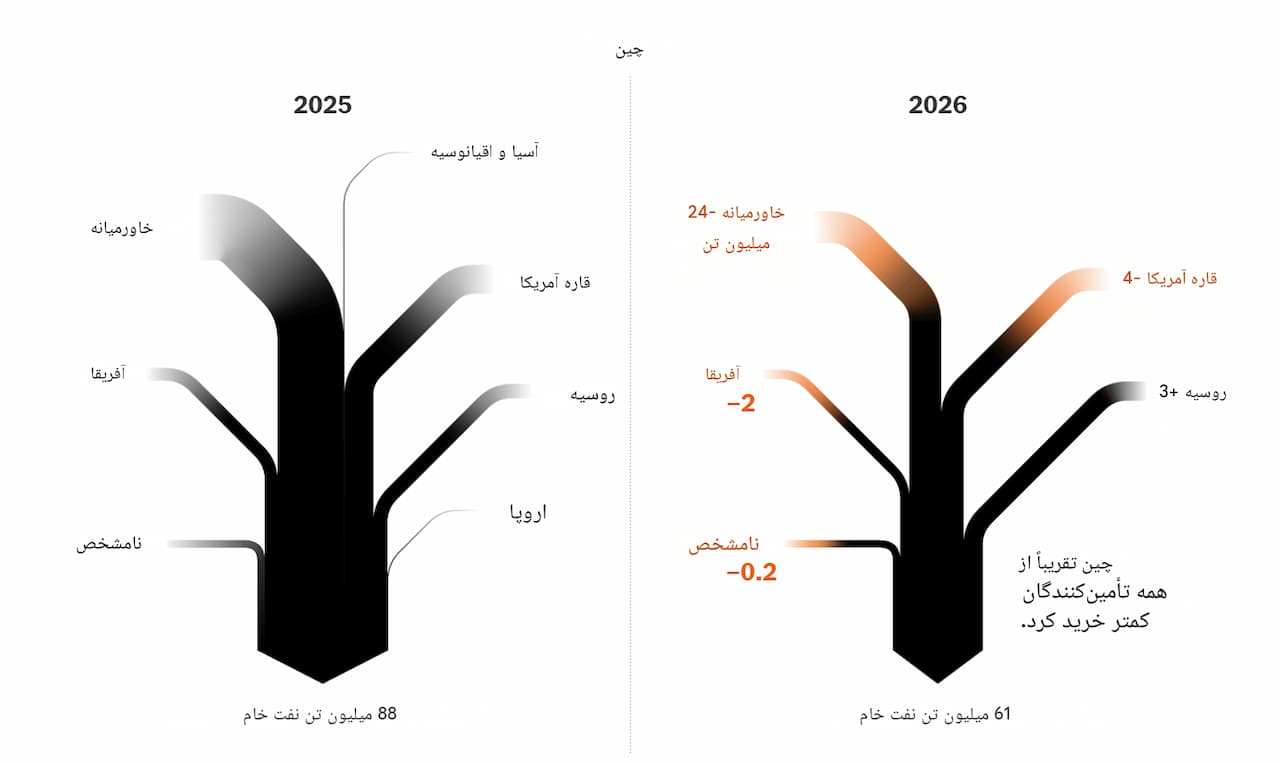
چین خرید نفت از تقریباً تمامی تأمینکنندگان اصلی خود را کاهش داد. واردات از خاورمیانه حدود ۲۴ میلیون تن کمتر شد و واردات از آمریکا نیز کاهش یافت. در عین حال، خرید نفت از روسیه افزایش پیدا کرد اما نکته مهم این بود که چین تلاش نکرد تمام نفت ازدسترفته از مسیر هرمز را با خرید از منابع دیگر جایگزین کند.
بخشی از این کمبود از طریق ذخایر نفتی چین جبران شد. کاهش فعالیت برخی پالایشگاهها نیز تقاضای نفت خام را پایین آورد. از سوی دیگر، رشد استفاده از خودروهای برقی به کاهش تدریجی مصرف سوختهای فسیلی در بخش حملونقل کمک کرده است.
در نتیجه، چین عملاً بخشی از فشار ایجادشده در سمت تقاضای جهانی را جذب کرد. این موضوع اهمیت زیادی دارد، زیرا اگر چین تلاش میکرد تمام حجم ازدسترفته را از بازارهای دیگر خریداری کند، رقابت میان خریداران آسیایی برای نفت روسیه، آمریکا، آفریقا و سایر تولیدکنندگان شدیدتر میشد.
روسیه و آمریکا؛ تأمینکنندگان جدید بازار آسیا
در کنار کاهش تقاضای چین، تغییر مسیر عرضه نیز نقش مهمی در جلوگیری از کمبود شدید نفت داشت. روسیه یکی از مهمترین تأمینکنندگان جایگزین برای بازارهای آسیایی بود. هند که پیش از بحران نیز روابط تجاری گستردهای با روسیه داشت، پس از یک دوره کاهش خرید، واردات نفت روسیه را افزایش داد. بر اساس دادههای ارائهشده در گزارش، واردات نفت هند از روسیه حدود ۷ میلیون تن افزایش یافت.
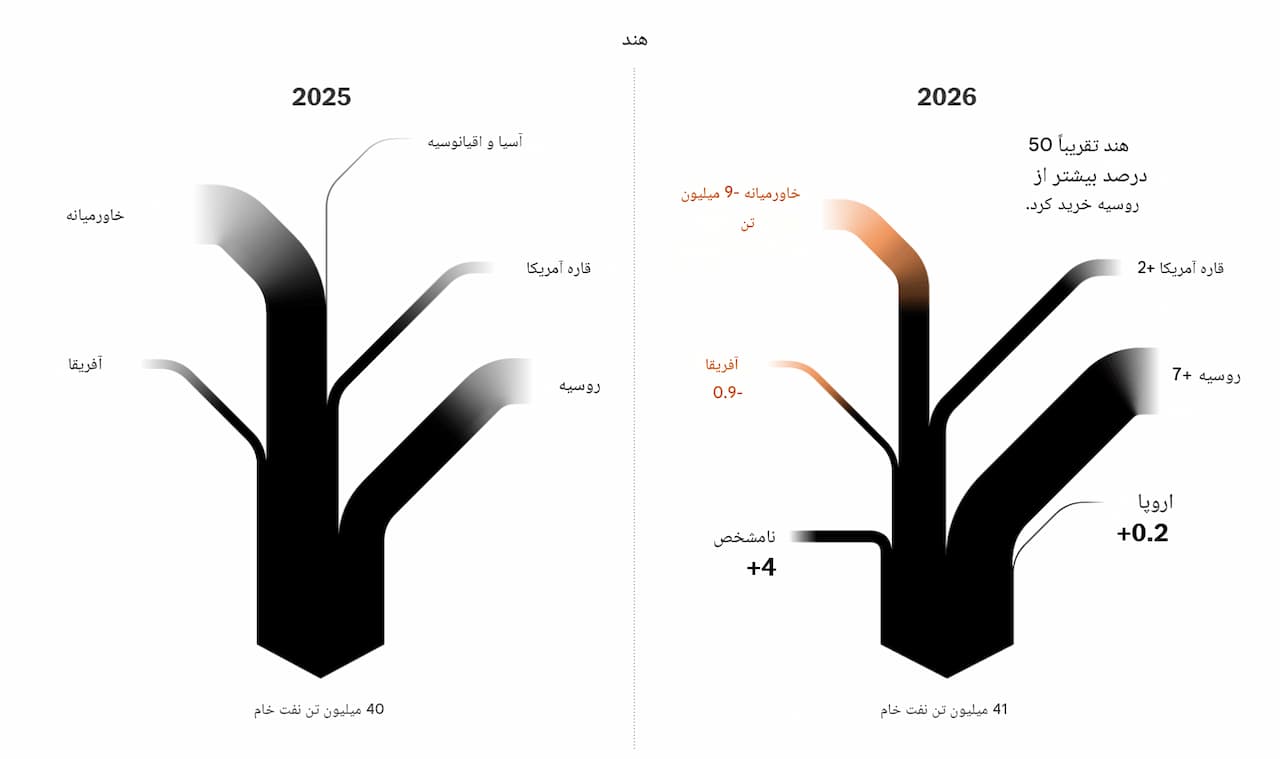
هند همچنین خرید نفت از برخی منابع دیگر را افزایش داد تا بخشی از کاهش عرضه خاورمیانه را جبران کند.
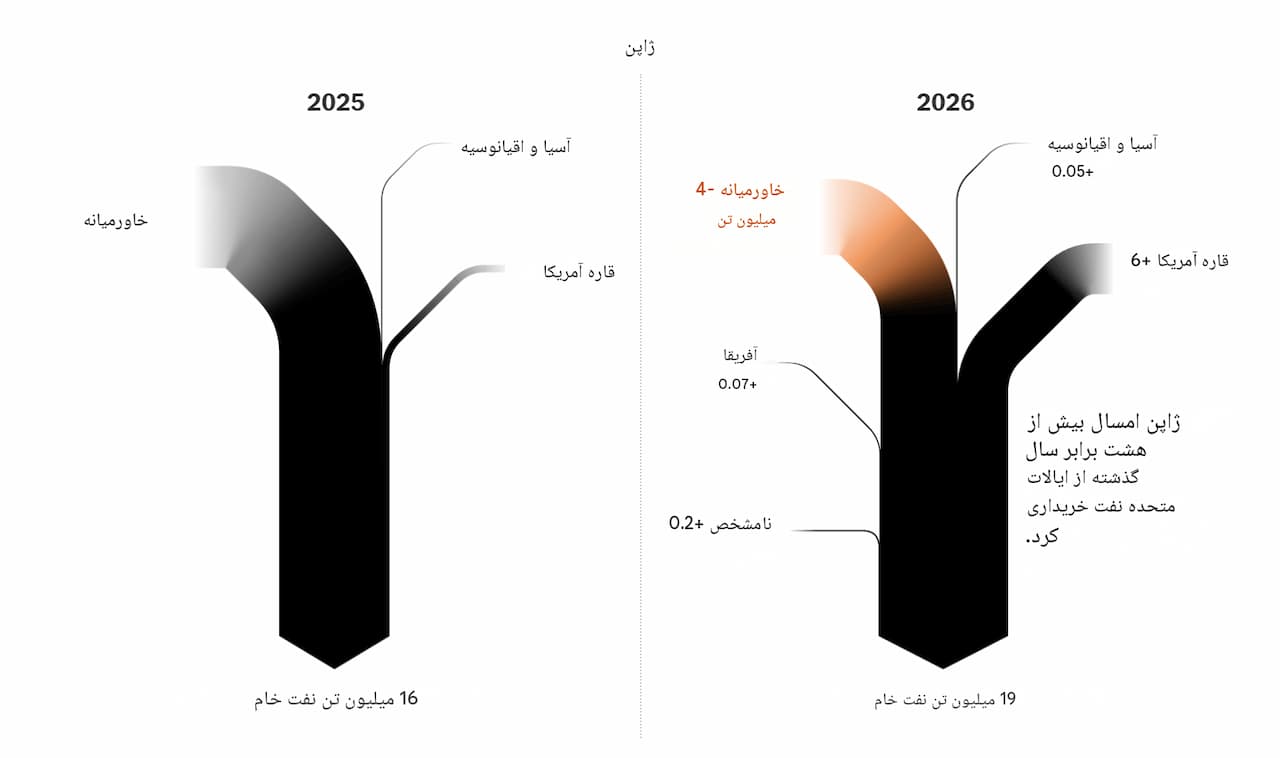
در شرق آسیا نیز ژاپن و کره جنوبی به سمت نفت آمریکا حرکت کردند. صادرات نفت آمریکا به آسیا در ژوئیه به حدود ۲.۳ میلیون بشکه در روز رسید، در حالی که این رقم یک سال قبل حدود ۱.۵ میلیون بشکه در روز بود. ژاپن نیز واردات نفت از آمریکا را به شکل چشمگیری افزایش داد؛ موضوعی که نشان میدهد بحران هرمز نهتنها حجم تجارت انرژی، بلکه جهت جغرافیایی جریانهای انرژی را نیز تغییر داده است.
بازار گاز؛ آسیبپذیرتر از نفت
اگرچه بازار نفت توانست با کمک ذخایر، مسیرهای جایگزین و عرضه تولیدکنندگان دیگر خود را تا حدی متعادل کند، وضعیت گاز طبیعی پیچیدهتر است. آسیا در سال گذشته بخش قابل توجهی از گاز طبیعی مایعشده خود را از قطر و امارات متحده عربی دریافت میکرد. بر اساس دادههای آژانس بینالمللی انرژی، حدود ۹۳ درصد صادرات الانجی قطر و ۹۶ درصد صادرات الانجی امارات از تنگه هرمز عبور میکند و این دو کشور در مجموع حدود ۱۹ درصد تجارت جهانی الانجی را در اختیار دارند.
در نتیجه، اختلال در هرمز برای بازار گاز پیامد مستقیمتری داشت. آمریکا، کانادا و برخی تأمینکنندگان دیگر توانستند بخشی از این کمبود را جبران کنند. کشورهایی مانند هند، تایوان و کره جنوبی نیز برای تأمین محمولههای جایگزین به بازارهای دیگر روی آوردند. تایوان نمونهای از این تغییر است. این کشور با کاهش حدود ۲ میلیون تنی واردات الانجی از خاورمیانه، خرید خود از سایر مناطق را افزایش داد و توانست بخش قابل توجهی از افت عرضه را جبران کند اما همه کشورهای آسیایی چنین توان مالی و دسترسی تجاریای نداشتند.
“
«بحران هرمز یک نکته راهبردی مهم را برای آسیا آشکار کرده است: امنیت انرژی دیگر صرفاً به داشتن منابع کافی وابسته نیست، بلکه به تنوع مسیرهای انتقال، تنوع فروشندگان، ذخایر راهبردی و توانایی مدیریت تقاضا بستگی دارد. آنچه در ماههای اخیر مانع تبدیل اختلال عرضه به کمبود فراگیر شد، ترکیبی از ذخایر، تغییر مسیر تجارت و کاهش مصرف بود؛ اما این ابزارها ظرفیت نامحدود ندارند. از این منظر، مهمترین پیام بحران برای اقتصادهای آسیایی احتمالاً نه عبور موقت از کمبود، بلکه ضرورت بازتعریف ساختار امنیت انرژی در بلندمدت است؛ ساختاری که در آن وابستگی به یک گلوگاه جغرافیایی کاهش یابد و انعطافپذیری بازار از طریق زیرساختهای متنوع، قراردادهای بلندمدت، ذخایر راهبردی و توسعه منابع داخلی افزایش پیدا کند. بحران هرمز در نهایت نشان داد که آسیبپذیری انرژی را نمیتوان فقط با افزایش عرضه حل کرد؛ باید معماری زنجیره تأمین را نیز تغییر داد.»
بابک شیری
پاکستان و بنگلادش؛ بخش آسیبپذیر بازار
کشورهای ثروتمندتر آسیا توانستند با پرداخت قیمتهای بالاتر محمولههای جایگزین را خریداری کنند، اما کشورهای کمدرآمدتر با محدودیت بیشتری مواجه شدند. پاکستان نمونه بارز این وضعیت است. این کشور در سال گذشته تقریباً تمام الانجی خود را از قطر دریافت میکرد و پس از اختلال در عرضه نتوانست حجم ازدسترفته را بهطور کامل جایگزین کند.
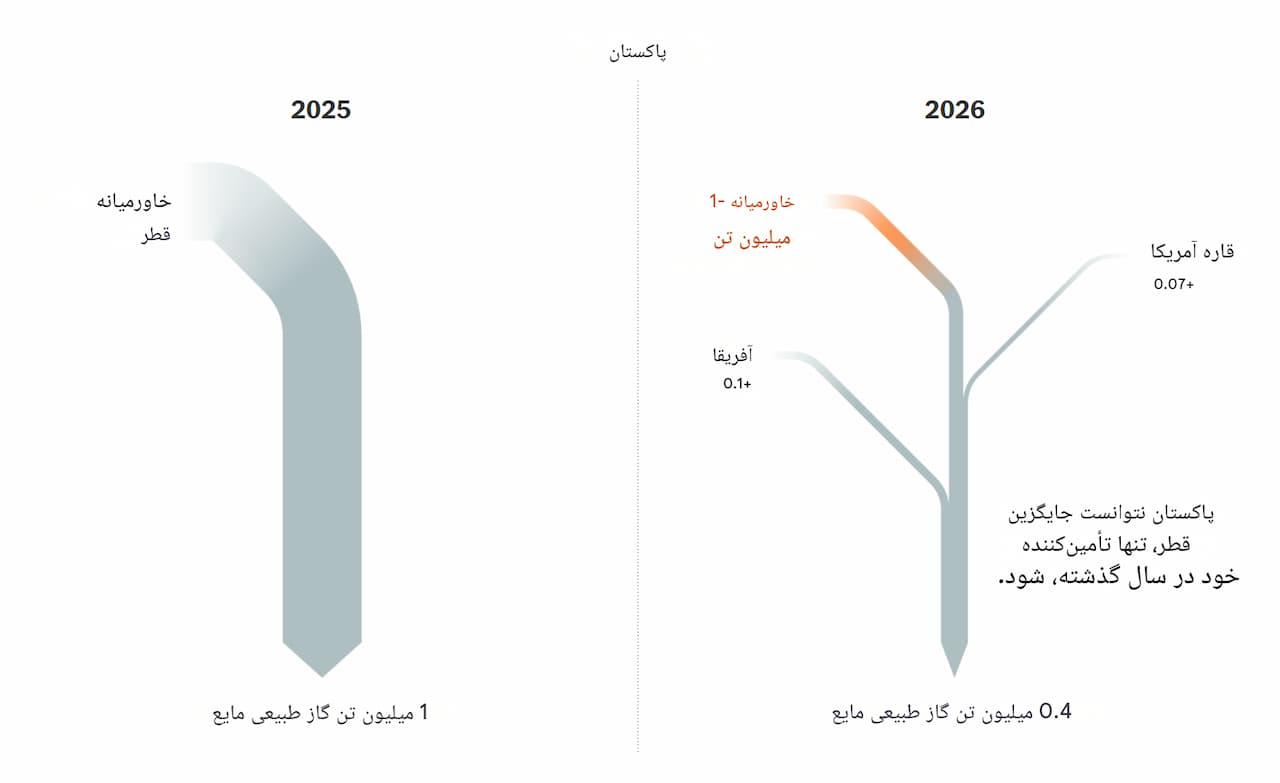
در نتیجه، فشار هزینهای به بخش برق منتقل شد و دولت، شرکتها و خانوارها ناچار شدند مصرف انرژی را کاهش دهند. در برخی موارد نیز محدودیت عرضه برق و خاموشیهای دورهای افزایش یافت. این تفاوت نشان میدهد که امنیت انرژی فقط به میزان عرضه جهانی وابسته نیست؛ توان مالی کشور برای خرید انرژی و دسترسی آن به بازارهای جایگزین نیز اهمیت تعیینکننده دارد.
بازار هنوز از بحران خارج نشده است
هرچند آسیا توانست از سناریوی کمبود شدید فاصله بگیرد، اما این به معنای پایان بحران نیست. قیمت انرژی همچنان بالاتر از سطوح پیش از بحران قرار دارد. قیمت نفت که در مقطعی تا حدود ۱۵۰ دلار در هر بشکه افزایش یافته بود، همچنان در محدوده بالای ۱۰۰ دلار قرار دارد و قیمت الانجی برای تحویل کوتاهمدت در آسیا نیز بیش از دو برابر سال قبل گزارش شده است.
دادههای جدید Kpler نشان میدهد قیمت الانجی آسیا در سپتامبر همچنان تحت تأثیر ریسک هرمز و افزایش تقاضای زمستانی قرار دارد. اکنون مسئله مهمتر، ورود به فصل زمستان است. تقاضای انرژی آسیا معمولاً در ماههای سرد افزایش پیدا میکند و همزمان اروپا نیز برای تأمین گاز مورد نیاز زمستان به بازارقاضای این کشور میتواند رقابت برای محمولههای موجود را افزایش دهد.
جمعبندی
بحران تنگه هرمز نشان داد که اقتصادهای آسیایی، برخلاف تصور اولیه، توانایی قابل توجهی برای سازگاری با شوکهای بزرگ انرژی دارند؛ اما این سازگاری بدون هزینه نبوده است.
در بازار نفت، ترکیبی از مسیرهای جایگزین خلیج فارس، افزایش صادرات روسیه و آمریکا، استفاده از ذخایر و کاهش تقاضای چین توانست بخش قابل توجهی از کمبود را جذب کند. در بازار گاز نیز آمریکا، کانادا و سایر تولیدکنندگان بخشی از عرضه ازدسترفته قطر و امارات را جبران کردند، اما کشورهای کمدرآمدتر با محدودیت بیشتری روبهرو شدند.
در واقع، بحران هرمز بیشتر از آنکه صرفاً یک بحران عرضه باشد، آزمونی برای انعطافپذیری شبکه تجارت انرژی آسیا بود. این آزمون نشان داد که بازار میتواند مسیرهای جدیدی برای تأمین انرژی پیدا کند، اما هزینه این انعطافپذیری در قالب قیمت بالاتر، رقابت شدیدتر برای محمولهها و کاهش مصرف پرداخت می جهانی الانجی وابسته است. بنابراین رقابت میان خریداران آسیایی و اروپایی میتواند بازار را دوباره تحت فشار قرار دهد.
از سوی دیگر، چین نیز نمیتواند برای همیشه با کاهش واردات و استفاده از ذخایر، فشار بازار را کنترل کند. بازگشت تشود.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.