






- هرچه قیمت برنت برای مدت طولانیتری بالا بماند، موضع فدرال رزرو انقباضیتر خواهد شد.
- بانک مرکزی اروپا برای جلوگیری از آسیبزدن به اقتصاد از طریق افزایش نرخ بهره، محتاطانه عمل خواهد کرد.
دلار آمریکا تحت تأثیر ازسرگیری روند صعودی بازده اوراق خزانهداری و تداوم تنشهای ژئوپلیتیکی در خاورمیانه، بار دیگر رشد کرد. در بازار اوراق قرضه، رقابت با شرکتهای بزرگ برای جذب سرمایه سرمایهگذاران همچنان ادامه دارد. در همین حال، تداوم دوره قیمتهای بالای نفت در حال تشدید آثار ثانویه آن و انتقال فشار به تورم هسته است. این شرایط فدرال رزرو را وادار خواهد کرد نرخ بهره را با شدت بیشتری نسبت به انتظارات فعلی افزایش دهد. موضع انقباضی کمیته بازار آزاد فدرال (FOMC) در اظهارات اخیر لیزا کوک نیز مورد تأکید قرار گرفته است؛ او تأیید کرد عواملی که به آنها اشاره شد، طی ماههای آینده باعث افزایش تورم خواهند شد.
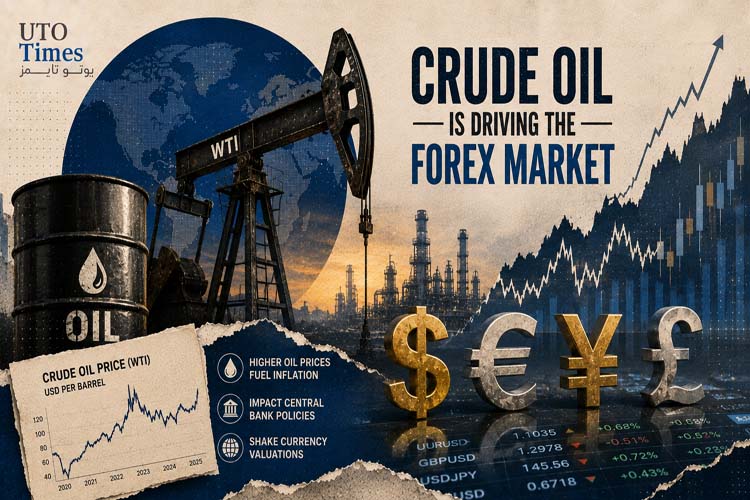
بازار نفت سیگنال روشنی درباره انتظارات نسبت به تحولات خاورمیانه ارسال میکند. قراردادهای آتی نفت برنت برای تحویل نوامبر با قیمت ۱۰۷ دلار معامله میشوند، در حالی که قیمت قراردادهای سررسید اکتبر ۱۰۰ دلار است. این فاصله قیمتی بهسرعت از ۱ تا ۲ دلار به ۷ دلار افزایش یافته است. در نگاه اول، این وضعیت با گزارشهایی مبنی بر افزایش تردد نفتکشها از تنگه هرمز به ۱۳ میلیون بشکه در روز، در مقایسه با ۱۹ میلیون بشکه در روز پیش از درگیری آمریکا و ایران، و همچنین ازسرگیری فعالیت خط لوله شرق به غرب، در تضاد به نظر میرسد. این خط لوله در حال حاضر با نیمی از ظرفیت ۷ میلیون بشکه در روز خود فعالیت میکند، اما قرار است طی هفتههای آینده بهبود یابد.
✔️ بیشتر بخوانید: چرا بازده اوراق خزانهداری آمریکا به بالاترین سطح از سال ۲۰۰۷ رسید؟
در همین حال، محاصره آمریکا مانع از فروش نفت ایران شده است. این وضعیت ریسک تشدید درگیری از سوی ایران را افزایش میدهد؛ کشوری که در شرایطی قرار گرفته که راههای محدودی پیش روی خود میبیند. احتمال وقوع چنین سناریویی در حال افزایش است و همین مسئله موجب گسترش وضعیت بکوردیشن (Backwardation) در بازار نفت شده است. علاوه بر این، طی هفتههای اخیر نشانهای از نزدیکشدن مواضع طرفین مشاهده نشده است. به نظر میرسد طرفها حتی تا حدی از ایده تلاش برای دستیابی به یک مصالحه نیز فاصله گرفتهاند. (در حالت بکوردیشن، قیمت فیوچرز نفت پایینتر از قیمت نقدی است. این ساختار نشان میدهد که بازار در حال حاضر با کمبود عرضه مواجه است یا انتظار میرود شرایط عرضه در آینده بهبود یابد. در این وضعیت، معاملهگران حاضرند نفت را با قیمتی بالاتر به صورت نقدی خریداری کنند، چرا که نگرانیهایی درباره دسترسی فوری به عرضه وجود دارد. بکوِردیشن اغلب در دوران تنشهای ژئوپولیتیکی، اختلالات در تولید یا کاهش شدید ذخایر نفتی مشاهده میشود.)
هرچه قیمت برنت برای مدت طولانیتری در سطوح بالا باقی بماند، ریسک شتابگرفتن تورم هسته در نتیجه آثار ثانویه افزایش خواهد یافت. سرمایهگذاران بهتدریج در حال تعدیل انتظارات خود درباره نرخ بهره هستند. طی هفته گذشته، میانگین وزنی مورد انتظار نرخ بهره برای ۱۵ سپتامبر ۲۰۲۷، با ۲۱ نقطه پایه افزایش به ۴.۸۸ درصد رسیده است. به عبارت دیگر، پیشبینی مرکزی بازار اکنون به افزایش ۴ تا ۵ مرتبهای نرخ بهره طی ۱۲ ماه آینده اشاره دارد؛ در حالی که چند هفته پیش این انتظار ۳ تا ۴ مرتبه بود. احتمال افزایش نرخ بهره در ماه اکتبر نیز ۷۳ درصد برآورد میشود.
در مقابل، در بانک مرکزی اروپا، پس از سخنرانی کریستین لاگارد، احتمال انقباضیتر شدن سیاست پولی در نشست بعدی از ۳۹ درصد به ۳۱ درصد کاهش یافت. او اعلام کرد بانک مرکزی اروپا باید میان ریسک شتابگرفتن تورم و ریسک کاهش قابلتوجه رشد اقتصادی منطقه یورو در نتیجه سیاست پولی انقباضی، توازن برقرار کند. لاگارد هنوز شاهد شکلگیری فشارهای گسترده قیمتی ناشی از هزینههای بالای انرژی نیست.
✔️ بیشتر بخوانید: سقوط بازار جهانی اوراق عمیقتر شد؛ بازده اوراق آمریکا به بالاترین سطح چند دهه اخیر رسید