


لوگان، رئیس فدرال رزرو دالاس: روشن است که فدرال رزرو دستکم به دو مرحله افزایش دیگر نرخ بهره، هر بار به میزان ۲۵ نقطه پایه، نیاز دارد
 حمید سودمند
زمان مطالعه: ۲ دقیقه
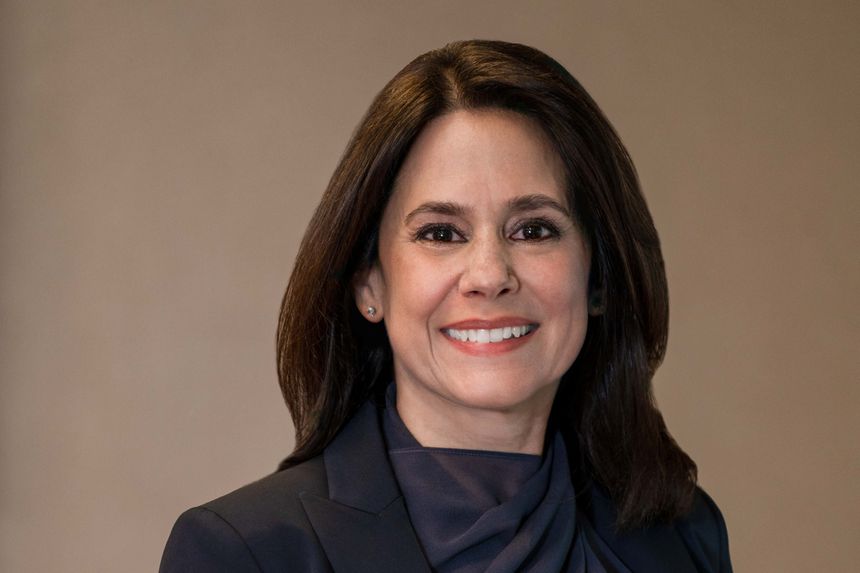
ممکن است در زمستان امسال به افزایش سریعتر نرخ بهره نیاز باشد.
ممکن است بانک مرکزی آمریکا در زمستان امسال، سریعتر از روندی که تاکنون در پیش گرفته، نرخ بهره را افزایش دهد.
تعدیل تدریجی سیاست پولی میتواند خطر وخامت شدیدتر از حد ضرورت در فعالیتهای اقتصادی را کاهش دهد.
ضروری است که میان چشمانداز تورم و اشتغال و ریسکهای مرتبط با آنها، هرچه سریعتر تعادل برقرار شود.
افزایش نرخ بهره در بازار اوراق قرضه نشان میدهد که سیاست پولی هنوز کارهای ناتمامی دارد؛ این افزایش نرخها را نباید عاملی مستقل برای تقویت فعالیتهای اقتصادی تلقی کرد.
پس از دو مرحله افزایش دیگر نرخ بهره، منطقی است که فدرال رزرو روند افزایشها را متوقف کند و سپس درباره اقدامات بعدی تصمیم بگیرد.
نرخ بهره سیاستی فدرال رزرو دستکم ۵۰ واحد پایه پایینتر از سطحی قرار دارد که میتوان آن را تا حدودی انقباضی دانست.
اختلال در عرضه انرژی ناشی از جنگ، تنها عامل ایجاد فشارهای قیمتی نیست.
سیاست پولی انبساطی به افزایش فشارهای تورمی دامن میزند؛ دادهها نشان میدهند نرخ بهره واقعی فدرال رزرو ۷۸ نقطه پایه است.
نگرانم که بالاتر بودن شاخص قیمت مصرفکننده (CPI) از انتظارات، به افزایش تورم مخارج مصرف شخصی (PCE) منجر شود.
بازار کار در وضعیت متعادلی قرار دارد و حتی نشانههایی از محدودتر شدن شرایط آن دیده میشود.
روند تورم بهطور معناداری بالاتر از هدف ۲ درصدی فدرال رزرو قرار گرفته است.
رشد اقتصادی قدرتمند است؛ هزینهکرد مصرفکنندگان در وضعیت مطلوبی قرار دارد و سرمایهگذاری شرکتها نیز قوی است.
فشارهای قیمتی تنها به تعرفههای تجاری محدود نمیشوند و انتظار میرود روند گستردهتر افزایش قیمتها همچنان ادامه پیدا کند.
مطالب مرتبط
دویچهبانک پیشبینی میکند فدرال رزرو آمریکا در ژانویه ۲۰۲۷ یک مرحله دیگر نرخ بهره را به میزان ۰.۲۵ درصد افزایش دهد
این در حالی است که پیشبینی قبلی این بانک، افزایش نرخ بهره در ماههای دسامبر و مارس بود.
مشاهده خبر
سافتبانک پس از ثبت زیان ۷ میلیارد دلاری، از کاهش سرعت سرمایهگذاری در حوزه هوش مصنوعی خبر داد
سافتبانک پس از آنکه در سهماهه اخیر با زیان ۷ میلیارد دلاری مواجه شد، در حال بررسی کاهش سرمایهگذاریهای تهاجمی خود در حوزه هوش مصنوعی […]
مشاهده خبر
عراقچی، وزیر امور خارجه ایران: جنگ با اقدام نظامی یا اعمال تحریمها پایان نمییابد
راهحل، دیپلماسی و پایبندی به شروط ایران است.
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام