


آغاز پرحاشیه آیفون تاشو اپل؛ ترک نمایشگرها در سایه نگرانیها درباره بازدهی سرمایهگذاری هوش مصنوعی
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
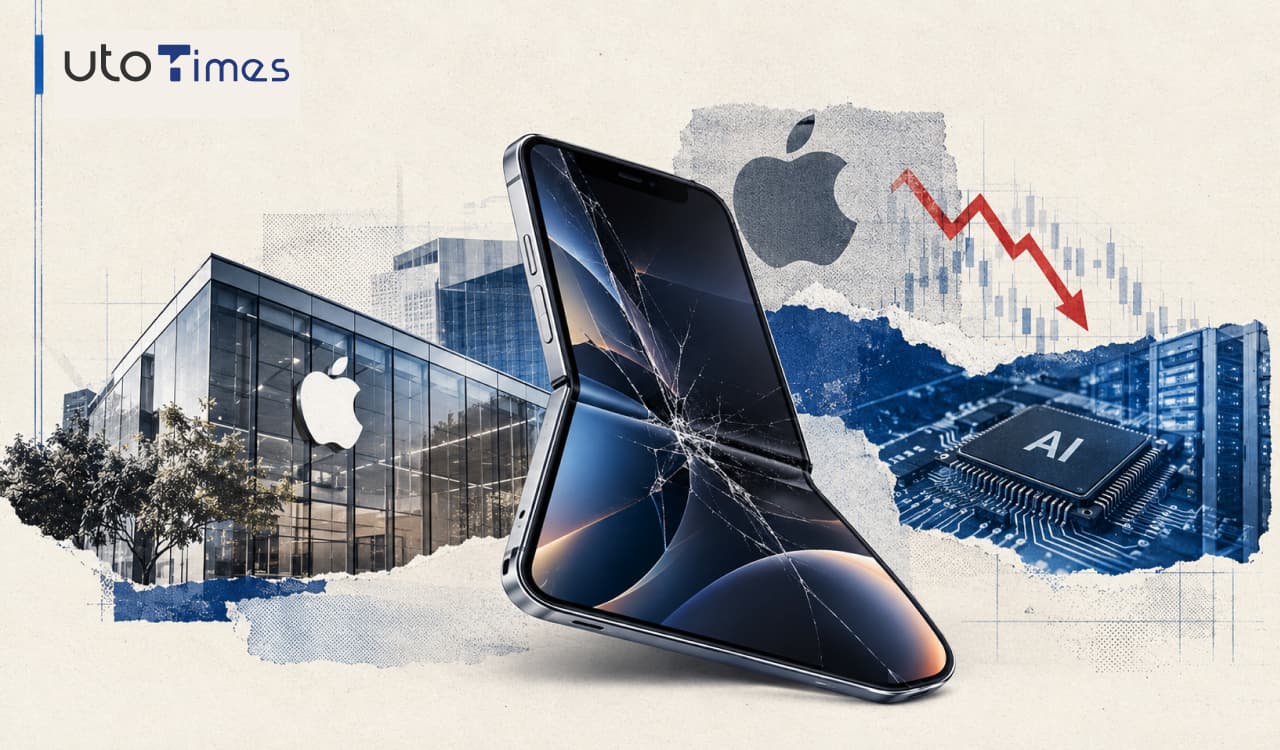
عرضه محصول جدید اپل بار دیگر با یک چالش فنی همراه شده است. تنها چند ساعت پس از آغاز فروش آیفون دوئو، گزارشهایی درباره ترکخوردگی نمایشگر در امتداد خط تا شدن دستگاه منتشر شد؛ موضوعی که میتواند توجه بازار را از قابلیتهای محصول به کیفیت ساخت و هزینههای احتمالی تعمیر آن معطوف کند.
این اتفاق یادآور مشکلات نسلهای قبلی محصولات اپل است؛ از اختلال آنتندهی آیفون ۴ هنگام در دست گرفتن گوشی گرفته تا خمشدن آیفون ۶ پلاس و افزایش غیرعادی دمای آیفون ۱۵ پرو. در برخی از این موارد، اصلاحات نرمافزاری یا تغییرات بعدی توانستند بخشی از مشکلات را برطرف کنند؛ اما تجربههای گذشته نشان میدهد که حتی شرکتهای بزرگ نیز از ریسکهای فنی عرضه محصولات جدید مصون نیستند.
بر اساس گزارش منتشرشده، اپل اعلام کرده است که تعداد دستگاههای آسیبدیده محدود است و به مشتریان توصیه کرده برای دریافت خدمات جایگزینی با پشتیبانی اپلکر تماس بگیرند. در واکنش اولیه به این خبر، سهام شرکت حدود یک درصد افت کرد؛ حرکتی محدود که بهتنهایی نشانهای از شکلگیری بحران جدی در کسبوکار اپل نیست.
- نمایشگر آیفون دوئو تنها چند ساعت پس از آغاز فروش با گزارشهایی از ترکخوردگی مواجه شد.
- سهام اپل در واکنش اولیه حدود یک درصد افت کرد؛ واکنشی که فعلاً از فشار محدود بازار حکایت دارد.
- برآورد میشود فروش این مدل در سال مالی ۲۰۲۷ به حدود ۲۰ میلیون دستگاه برسد؛ معادل نزدیک به هفت درصد فروش آیفون.
- ریسک بزرگتر اپل، فراتر از ایراد فنی یک محصول، به اثبات بازدهی اقتصادی سرمایهگذاریهای سنگین در هوش مصنوعی مربوط میشود.
آیا مشکل آیفون دوئو میتواند به بحران سهام اپل تبدیل شود؟
در کوتاهمدت، مهمترین متغیر برای ارزیابی اثر این اتفاق بر سهام اپل، گستردگی نقص فنی است. اگر مشکل نمایشگر به تعداد محدودی از دستگاهها محدود بماند و شرکت بتواند فرایند جایگزینی و خدمات پس از فروش را بهسرعت مدیریت کند، احتمال دارد اثر مالی و اعتباری آن قابلکنترل باشد. با این حال، گسترش گزارشها، افزایش هزینههای تعمیر یا شکلگیری پروندههای حقوقی میتواند ارزیابی سرمایهگذاران از کیفیت عرضه محصول را تغییر دهد.
گزارش مورد بررسی اشاره میکند که در نمونههای مشابه، سهام اپل معمولاً طی چند روز حدود سه تا پنج درصد افت کرده و سپس بازار از موضوع عبور کرده است. این الگو را نباید بهعنوان قاعدهای قطعی یا پیشبینی برای رخداد کنونی در نظر گرفت؛ زیرا شدت واکنش بازار به ابعاد مشکل، سرعت پاسخگویی شرکت و شرایط عمومی بازار سهام وابسته است.
نکته مهم دیگر آن است که آیفون دوئو قرار نیست بهتنهایی موتور اصلی رشد درآمد اپل باشد. جین مانستر، شریک مدیریتی شرکت مدیریت دارایی دیپواتر، پیشبینی کرده است که فروش این مدل در سال مالی ۲۰۲۷ به حدود ۲۰ میلیون دستگاه برسد؛ حجمی معادل تقریباً هفت درصد کل فروش آیفون در همان سال. بنابراین، حتی اگر عرضه محصول با دشواریهایی روبهرو شود، برای ارزیابی اثر نهایی آن باید سهم فروش، حاشیه سود و هزینههای احتمالی خدمات پس از فروش را نیز بررسی کرد.
چالش بزرگتر؛ آیا سرمایهگذاری در هوش مصنوعی سودآور خواهد شد؟
فراتر از مسئله نمایشگر، اپل و دیگر شرکتهای بزرگ فناوری با پرسشی اساسیتر مواجهاند: آیا سرمایهگذاریهای گسترده در هوش مصنوعی میتوانند به رشد پایدار درآمد و سود منجر شوند؟
افزایش هزینه تأمین مالی، محدودیت برق موردنیاز مراکز داده، رقابت فشرده میان مدلهای هوش مصنوعی و تردید درباره بازدهی سرمایهگذاریهای عظیم، حساسیت سرمایهگذاران را افزایش داده است. بازار دیگر صرفاً با شنیدن وعده توسعه زیرساختهای هوش مصنوعی قانع نمیشود؛ بلکه به دنبال شواهدی روشن از تبدیل این هزینهها به درآمد عملیاتی، افزایش بهرهوری و بهبود سودآوری است.
این موضوع بهویژه در فصل انتشار گزارشهای مالی شرکتهای بزرگ فناوری اهمیت پیدا میکند. افزایش هزینههای سرمایهای، بهخودیخود نشانه خلق ارزش نیست. اگر سرمایهگذاریها با رشد متناسب درآمد همراه نشوند، ممکن است فشار بر جریان نقدی آزاد و بازده سرمایه افزایش یابد و در نتیجه، ارزشگذاری سهام با محدودیت مواجه شود.
بر اساس دادههای نقلشده از مؤسسه آپولو، درآمد بهازای هر کارمند در بخش فناوری از حدود ۵۵۰ هزار دلار در سال ۲۰۲۲ به نزدیک ۸۰۰ هزار دلار افزایش یافته است؛ درحالیکه این شاخص برای ۴۹۳ شرکت دیگر شاخص اساندپی ۵۰۰ همچنان در محدوده ۵۵۰ هزار دلار قرار دارد. همچنین حاشیه سود شرکتهای فناوری افزایش یافته، اما حاشیه سود سایر شرکتها تقریباً در سطح ده درصد باقی مانده است.
این ارقام میتوانند نشانهای از افزایش بهرهوری در بخش فناوری باشند؛ بااینحال، برای نتیجهگیری درباره اثر مستقیم هوش مصنوعی باید عوامل دیگری مانند تغییر ترکیب درآمد، تعدیل نیروی انسانی، ساختار هزینهها و تفاوت مدلهای کسبوکار نیز بررسی شوند. پرسش تعیینکننده آن است که آیا دستاوردهای بهرهوری به سایر بخشهای اقتصاد نیز منتقل خواهند شد یا خیر.
جایگاه اپل در میان ریسکهای جدید بازار فناوری
اپل از مزیتهایی مانند پایگاه گسترده مشتریان، اکوسیستم محصولات و خدمات و توان مالی قابلتوجه برخوردار است. این عوامل میتوانند توان شرکت برای مدیریت هزینههای ناشی از نقص فنی یا سرمایهگذاریهای بلندمدت را افزایش دهند؛ اما قدرت مالی بالا به معنای مصونیت از افت ارزش سهام نیست.
برای سهامداران، تفاوت مهمی میان یک مشکل مقطعی در محصول و تضعیف پایدار چشمانداز سودآوری شرکت وجود دارد. ترکخوردگی نمایشگر، در صورت محدود ماندن، بیشتر یک ریسک اجرایی و اعتباری است؛ اما ناکامی در تبدیل سرمایهگذاریهای هوش مصنوعی به درآمد و سود پایدار میتواند بر انتظارات بلندمدت بازار اثر بگذارد.
ازاینرو، بررسی واکنش سهام اپل باید در کنار عملکرد سایر شرکتهای بزرگ فناوری، گزارشهای مالی پیشرو و تغییر انتظارات بازار درباره هزینههای هوش مصنوعی انجام شود. اگر افت سهام اپل به ضعف گستردهتر در بخش فناوری همزمان شود، احتمالاً توجه بازار از یک نقص فنی مشخص به مسئلهای فراگیرتر درباره ارزشگذاری و بازدهی سرمایه منتقل خواهد شد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
جنگ ایران چگونه ۳۹ میلیارد دلار به هزینه جهانی گاز اضافه کرد؟
در یک نگاه واردکنندگان جهانی گاز طبیعی مایع (LNG) در سال ۲۰۲۶ با وجود کاهش ۶۰.۷ میلیون تنی واردات، بهدلیل اختلال در عرضه از خاورمیانه، […]
مشاهده خبر
ادغام اسپیسایکس و تسلا؛ فرصت خلق ارزش یا تمرکز ریسک در امپراتوری ایلان ماسک؟
در یک نگاه ایلان ماسک از ادغام احتمالی اسپیسایکس و تسلا حمایت کرده و کمیتههای ویژه دو شرکت بررسی این پیشنهاد را آغاز کردهاند. ترکیب […]
مشاهده خبر
اپل یا تیاسامسی؛ کدام سهام فناوری در سال ۲۰۲۶ برای سرمایهگذاری جذابتر است؟
اپل و شرکت تولید نیمهرسانای تایوان، مشهور به تیاسامسی، دو جایگاه متفاوت اما بههمپیوسته در صنعت فناوری دارند. اپل با طراحی و عرضه تلفنهای هوشمند، […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام