


اپل یا تیاسامسی؛ کدام سهام فناوری در سال ۲۰۲۶ برای سرمایهگذاری جذابتر است؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
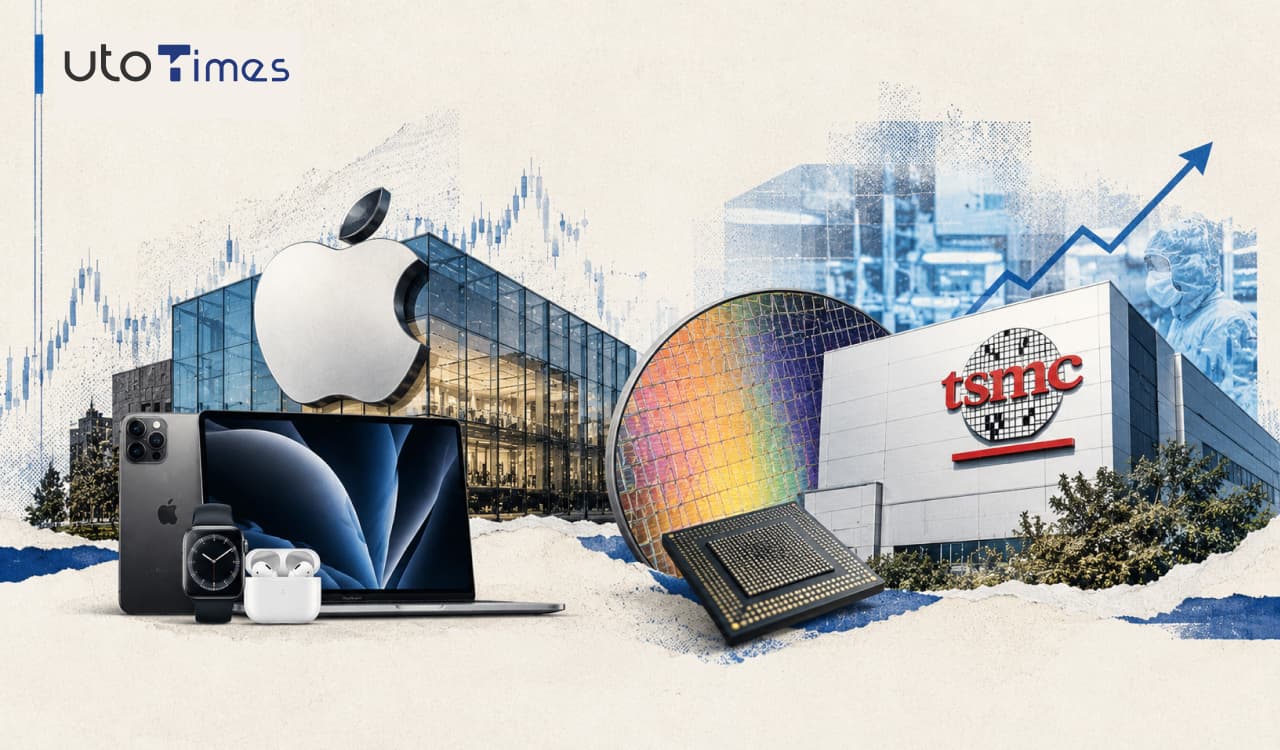
بنابراین، مقایسه این دو شرکت صرفاً مقایسه دو سهم فناوری نیست؛ بلکه ارزیابی دو مدل کسبوکار متفاوت است: یکی متکی بر قدرت برند، فروش محصولات و درآمد خدماتی و دیگری متکی بر برتری تولیدی، فناوری ساخت تراشه و تقاضای فزاینده برای توان پردازشی.
- اپل با درآمد سالانه حدود ۴۶۷ میلیارد دلار، از قدرت برند و وفاداری مشتریان به اکوسیستم محصولات خود بهره میبرد.
- تیاسامسی با رشد درآمد سالانه حدود ۳۰ درصد، در مقایسه با رشد حدود ۱۴ درصدی اپل، از شتاب عملیاتی بیشتری برخوردار است.
- حاشیه سود خالص نزدیک به ۵۱ درصد و نسبت قیمت به سود آیندهنگر ۲۴٫۷ برابری، جایگاه مالی و ارزشی تیاسامسی را تقویت میکند.
- با وجود فرصتهای رشد در صنعت تراشه، ریسکهای ژئوپلیتیکی تایوان و نیاز به سرمایهگذاری سنگین، همچنان از مهمترین عوامل تهدیدکننده تیاسامسی هستند.
اپل؛ مزیت رقابتی در وفاداری مشتریان
درآمد دوازدهماهه اپل تا پایان فصل ژوئن ۲۰۲۶ به حدود ۴۶۷ میلیارد دلار رسید؛ رقمی که از رشد تقریبی ۱۴ درصدی نسبت به دوره مشابه سال قبل حکایت دارد. سود خالص شرکت در همین دوره حدود ۱۲۹ میلیارد دلار بود و حاشیه سود خالص آن به نزدیک ۲۸ درصد رسید.
جریان نقد آزاد اپل نیز حدود ۱۳۷ میلیارد دلار گزارش شده است. این ظرفیت نقدسازی به شرکت اجازه میدهد در توسعه محصولات، خدمات دیجیتال، بازخرید سهام و پرداخت سود نقدی انعطافپذیری بالایی داشته باشد.
مهمترین مزیت اپل، اکوسیستم یکپارچه محصولات و خدمات آن است. کاربری که از تلفن، رایانه، ساعت و خدمات این شرکت استفاده میکند، ممکن است برای حفظ سازگاری و سهولت استفاده، خرید محصولات بعدی خود را نیز از همین مجموعه انجام دهد. این ویژگی، هزینه تغییر برند را برای مشتری افزایش میدهد و به حفظ قدرت قیمتگذاری اپل کمک میکند.
بااینحال، رشد آینده شرکت به عواملی مانند چرخه تعویض محصولات، توان افزایش درآمد خدمات، رقابت در بازار تلفنهای هوشمند و پیامدهای مقررات ضدانحصار وابسته است. وابستگی بخشی از درآمدها به توافقهای تجاری با شرکتهای دیگر نیز میتواند در صورت تغییر شرایط حقوقی یا قراردادی، ریسک ایجاد کند.
تیاسامسی؛ برنده احتمالی گسترش اقتصاد دیجیتال
درآمد دوازدهماهه تیاسامسی تا پایان فصل سپتامبر ۲۰۲۶ به حدود ۱۵۵ میلیارد دلار رسید؛ یعنی تقریباً ۳۰ درصد بیشتر از سال قبل. سود خالص شرکت در همین دوره نزدیک به ۸۰ میلیارد دلار و حاشیه سود خالص آن حدود ۵۱ درصد بود.
جریان نقد آزاد سال مالی نیز حدود ۴۶ میلیارد دلار گزارش شده است. نسبت بدهی به حقوق صاحبان سهام نزدیک به ۰٫۱ برابر و نسبت جاری حدود ۲٫۶ برابر، در کنار سودآوری بالا، تصویری از ترازنامه نسبتاً مستحکم این شرکت ارائه میدهد.
مزیت ساختاری تیاسامسی در تخصص تولیدی و مقیاس فعالیت آن نهفته است. این شرکت برای طیف وسیعی از طراحان تراشه تولید میکند و از تقاضای بازارهای مختلف، از تلفنهای هوشمند و رایانش ابری تا مراکز داده هوش مصنوعی، بهره میبرد. بر اساس داده مورد استناد مقاله، سهم این شرکت از بازار جهانی تولید قراردادی تراشه بیش از ۷۰ درصد است.
گسترش کاربرد هوش مصنوعی و افزایش نیاز به پردازش، فرصت مهمی برای رشد تقاضای تراشههای پیشرفته ایجاد کرده است. بااینحال، این فرصت بهمعنای رشد تضمینشده نیست؛ زیرا رقابت با سامسونگ و اینتل، هزینه بالای توسعه فناوری و حساسیت زنجیره تأمین به تنشهای ژئوپلیتیکی میتوانند بر عملکرد شرکت اثر بگذارند.
مقایسه ارزشگذاری؛ کدام سهم ارزانتر است؟
بر اساس ارقام مقاله، نسبت قیمت به سود آیندهنگر تیاسامسی ۲۴٫۷ برابر و برای اپل ۳۶٫۳ برابر است. در مقابل، نسبت قیمت به فروش اپل ۱۰٫۹ برابر و تیاسامسی ۱۴٫۱ برابر گزارش شده است.
این تفاوت نشان میدهد که تیاسامسی در مقایسه با سود پیشبینیشده، ارزشگذاری پایینتری دارد؛ اما نسبت قیمت به فروش آن بالاتر است. در نتیجه، نمیتوان تنها با تکیه بر یک معیار، درباره ارزان یا گران بودن سهام نتیجهگیری کرد.
تحلیل مقاله همچنین از انتظار رشد سالانه سود تیاسامسی به میزان ۴۴ درصد در برابر ۱۱ درصد برای اپل خبر میدهد. اگر این پیشبینیها محقق شوند، نسبت قیمت به سود پایینتر تیاسامسی میتواند جذابیت آن را افزایش دهد؛ بااینحال، پیشبینی سود به مفروضات تحلیلگران وابسته است و نباید آن را نتیجهای قطعی تلقی کرد.
مطالب مرتبط
چرا ۲۸ اکتبر میتواند روز سرنوشتسازی برای بورس آمریکا باشد؟؛ تورم انرژی، تصمیم فدرال رزرو و آزمون تازه سهام هوش مصنوعی
چهارشنبه ۲۸ اکتبر ۲۰۲۶ میتواند به یکی از روزهای مهم بازار سهام آمریکا تبدیل شود. اگرچه انتظار میرود بانک مرکزی آمریکا در این نشست نرخ […]
مشاهده خبر
هشدار استاندارد چارترد: طلا باید بالای ۳۸۸۶ دلار بماند؛ کف قیمت نزدیک است؟
در یک نگاه استاندارد چارترد: طلای زیر ۴۰۰۰ دلار باید حمایت ۳۸۸۶ دلار را حفظ کند؛ شکست پایدار آن ممکن است اصلاحی بسیار عمیقتر بیاورد. […]
مشاهده خبر
آلفابت پس از عرضه اولیه سهام آنتروپیک، سهم بزرگتری از این شرکت هوش مصنوعی به دست میآورد؟
در یک نگاه آلفابت حدود ۱۴ درصد از سهام آنتروپیک را در اختیار دارد و عرضه اولیه احتمالی این شرکت میتواند ارزش این سرمایهگذاری را […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام