






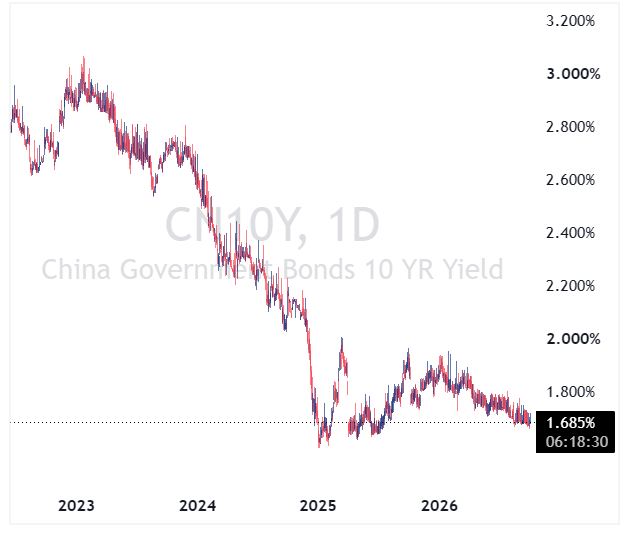
- بازده اوراق دولتی ۱۰ساله چین در سال جاری تا ۱٫۷ درصد کاهش یافته و برخلاف روند افزایشی بازدهها در بسیاری از بازارهای جهان حرکت کرده است.
- ضعف مصرف داخلی، رکود چندساله بازار مسکن، خرید اوراق از سوی بانک مرکزی و انباشت پساندازها از عوامل پایینماندن هزینه استقراض در چین هستند.
- فاصله بازده اوراق چین و آمریکا بر یوان فشار وارد میکند؛ در همین حال، افزایش خرید اوراق از سوی بانکها نشانهای از تقاضای ضعیف برای وام است.
درحالیکه افزایش هزینه استقراض در بیشتر نقاط جهان نگرانیبرانگیز شده، چین با مسئلهای متفاوت روبهروست: پساندازهای فراوانی که بهدنبال فرصتهای سرمایهگذاریاند، اما گزینههای چندانی پیش روی خود نمیبینند.
بازده اوراق دولتی ۱۰ساله چین در سال جاری تا ۱٫۷ درصد پایین آمده است؛ رقمی بیش از ۳٫۵ واحد درصد کمتر از بازده اوراق ۱۰ساله آمریکا که به ۵٫۳ درصد رسیده است. بازده اوراق چین از نرخهای بریتانیا و فرانسه و حتی ژاپن نیز پایینتر است؛ کشوری که مدتها نمونه شاخص نرخهای بهره بسیار پایین به شمار میرفت. اقتصاددانان ING میگویند روند چین برخلاف مسیر کلی بازارهای جهان است.
در بازارهای دیگر، افزایش بدهی دولتها، تورم ناشی از جنگ ایران و رشد قیمت انرژی به بالا رفتن بازده اوراق دامن زده است. هوش مصنوعی نیز نقشی در این روند دارد: این فناوری هم انتظارات درباره رشد آینده را افزایش داده و هم سرمایه را از اوراق دولتی بهسوی شرکتهای توسعهدهنده هوش مصنوعی و سازندگان مراکز داده کشانده است.
شرایط اقتصادی چین متفاوت است. صادرات این کشور رونق دارد، اما مصرف داخلی ضعیف است و بازار مسکن همچنان درگیر رکودی چندساله است. تورم افزایش یافته، ولی در مقایسه با آمریکا و دیگر اقتصادهای بزرگ نگرانی کمتری ایجاد کرده است.
بازده پایین اوراق، خود پیامدهایی دارد. این وضعیت درآمد پساندازکنندگان را کاهش میدهد و ممکن است آنها را به پسانداز بیشتر و هزینهکرد کمتر سوق دهد. همچنین میتواند چشمانداز ضعیفی از رشد اقتصادی ترسیم کند و بر استخدام و سرمایهگذاری اثر منفی بگذارد. برخی سرمایهگذاران نیز ممکن است برای یافتن بازده بالاتر به داراییهای پرریسکتر روی بیاورند.
گپ بیش از ۳٫۵ واحد درصدی میان بازده اوراق ۱۰ساله چین و آمریکا بر یوان فشار کاهشی وارد میکند و این ارز را برای معاملات حملی جذابتر میسازد. در چنین معاملاتی، سرمایهگذاران از ارزهایی با هزینه استقراض پایین برای تأمین مالی سرمایهگذاریهای دیگر استفاده میکنند. در این شرایط، بانک مرکزی چین برای مهار ضعف یوان به کنترلهای سرمایهای و نرخ مرجع روزانه خود متکی است.
رویکرد پکن نیز تغییر کرده است. در سال ۲۰۲۴، مقامهای چین نگران کاهش بازده اوراق بودند و قصد داشتند با فروش اوراق دولتی، نرخها را بالاتر ببرند. اما امسال بانک مرکزی چین به خریدار خالص اوراق تبدیل شده است؛ تغییری که نشان میدهد کاهش هزینه استقراض را برای بخشهای ضعیف اقتصاد مفید میداند. بهگفته یکی از اقتصاددانان چینی، این خریدها حاکی از آن است که مقامها با بازده پایینتر اوراق راحتاند.
پشت این روند، کمبود گزینههای جایگزین برای حجم بالای پساندازهای چین قرار دارد. کنترلهای سرمایهای، پول خانوارها را در داخل کشور نگه میدارد؛ مسکن دیگر محل مطمئنی برای حفظ ارزش داراییها نیست و بازده بازار سهام نیز در بلندمدت ضعیف بوده است. در نتیجه، محصولات مدیریت ثروت بهطور گسترده در اوراق سرمایهگذاری میکنند و به گزینهای پیشفرض تبدیل شدهاند.
بانکها نیز خریداران بزرگی هستند. آنها تا ماه اوت حدود ۲۹ تریلیون یوان، معادل ۴٫۴ تریلیون دلار، اوراق در اختیار داشتند؛ بیش از دو برابر میزان سال ۲۰۲۲. همزمان، تقاضا برای وام ضعیف مانده است؛ نشانهای از اینکه پساندازهای فراوان بهسادگی به اعتبار و هزینهکرد تبدیل نمیشوند.
بانک مرکزی چین با خرید اوراق، از پایینماندن هزینه استقراض حمایت میکند؛ بنابراین تا زمانی که اقتصاد داخلی ضعیف است، بازگشت ناگهانی و سیاستمحور بازده اوراق به سطوح بالاتر بعید به نظر میرسد. برای بازارهای جهانی، این وضعیت به معنای آن است که چین بهجای افزودن به موج افزایش بازدهها، فشار کاهشی بر تورم جهانی وارد میکند. اگر پساندازها از اوراق بهسوی سهام حرکت کنند، این تغییر میتواند نشانه مهمی برای بازار سهام سرزمین اصلی چین باشد. سرعت بهبود تقاضای داخلی نیز تعیین میکند که انباشت پساندازها تا چه مدت بازده اوراق چین را پایین نگه دارد