





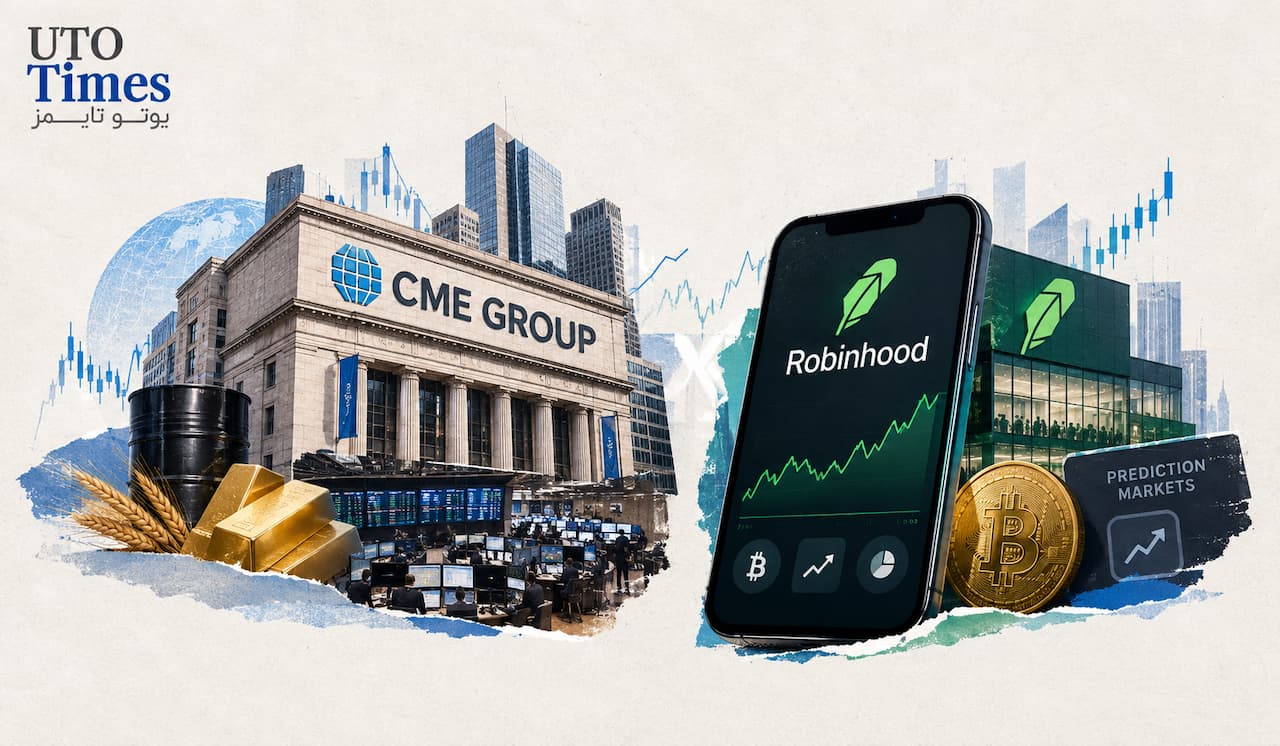
رقابت در صنعت خدمات مالی دیگر تنها میان بانکها و بورسهای سنتی جریان ندارد. از یک طرف، شرکتهایی مانند CME Group زیرساخت اصلی بازارهای مشتقه جهان را در اختیار دارند و از کارمزد معاملات، تسویه و ارائه دادههای مالی درآمد کسب میکنند؛ از طرف دیگر، شرکتهایی مانند رابینهود تلاش میکنند خدمات مالی را از طریق یک بستر دیجیتال در اختیار میلیونها سرمایهگذار خرد قرار دهند.
- درآمد CME در سال ۲۰۲۵ به حدود ۶.۵ میلیارد دلار رسید و سود خالص آن از ۴ میلیارد دلار عبور کرد.
- درآمد رابینهود در سال ۲۰۲۵ با رشد ۵۲ درصدی به حدود ۴.۵ میلیارد دلار رسید.
- CME بر سودآوری و زیرساخت بازارهای مشتقه متکی است، در حالی که رابینهود با سرعت بیشتری در حال گسترش خدمات خود است.
- تفاوت اصلی دو سهم، در رشد و توسعه سریع رابینهود در برابر ثبات و سودآوری بالای CME دیده میشود.
این تفاوت مدل کسبوکار باعث شده مقایسه این دو شرکت، در واقع مقایسه دو مسیر متفاوت در صنعت مالی باشد. CME بر مقیاس، زیرساخت و سودآوری بالا تکیه دارد، در حالی که رابینهود بر رشد تعداد کاربران، توسعه خدمات جدید و تبدیل شدن به یک سکوی جامع مالی تمرکز کرده است.
CME؛ غول زیرساخت بازارهای مشتقه
CME Group یکی از مهمترین اپراتورهای بازارهای مشتقه جهان است و بستری برای معاملات قراردادهای آتی و اختیار معامله در حوزههایی مانند نرخ بهره، شاخصهای سهام، انرژی، فلزات و کالاهای کشاورزی فراهم میکند.
اهمیت CME تنها به حجم معاملات محدود نمیشود. این شرکت بخش مهمی از زیرساخت معاملاتی و تسویه بازارهای مالی را در اختیار دارد و به سرمایهگذاران نهادی و معاملهگران حرفهای اجازه میدهد در برابر تغییرات قیمت داراییها پوشش ریسک ایجاد کنند.
عملکرد مالی شرکت نیز نشاندهنده مقیاس بالای این کسبوکار است. CME در سال ۲۰۲۵ حدود ۶.۵۲ میلیارد دلار درآمد ثبت کرد که نسبت به سال قبل حدود ۶ درصد افزایش داشت. سود خالص شرکت نیز به حدود ۴.۰۷ میلیارد دلار رسید.
این ارقام نشان میدهد که مدل کسبوکار CME از حاشیه سود بالایی برخوردار است. بخش عمده درآمد شرکت از کارمزدهای معاملات و تسویه ایجاد میشود و رشد حجم معاملات میتواند بدون افزایش متناسب هزینهها، سودآوری را تقویت کند.
CME همچنین از وضعیت مالی قابل توجهی برخوردار است. در پایان سال ۲۰۲۵، شرکت حدود ۴.۴ میلیارد دلار وجه نقد و معادل نقد و حدود ۳.۴ میلیارد دلار بدهی داشت. یکی دیگر از نقاط قوت مدل CME، بازگشت سرمایه به سهامداران است. این شرکت در سال ۲۰۲۵ حدود ۳.۹ میلیارد دلار سود نقدی پرداخت کرد. بنابراین بخش مهمی از جذابیت CME به توانایی آن در تبدیل حجم بالای معاملات به جریان نقدی و توزیع بخشی از آن میان سهامداران مربوط میشود.
رابینهود؛ رشد سریع در بازار سرمایه خرد
رابینهود مسیر کاملاً متفاوتی را دنبال میکند. این شرکت از ابتدا با هدف سادهتر کردن دسترسی سرمایهگذاران خرد به بازارهای مالی شکل گرفت و اکنون خدمات آن تنها به خریدوفروش سهام محدود نیست.
ارزهای دیجیتال، معاملات اختیار معامله، حسابهای بازنشستگی، خدمات مشاورهای، بازارهای پیشبینی و برخی خدمات مالی دیگر به تدریج به مجموعه فعالیتهای رابینهود اضافه شدهاند. این توسعه باعث شده شرکت تلاش کند خود را از یک کارگزاری دیجیتال به یک سکوی جامع خدمات مالی تبدیل کند.
نتایج مالی سال ۲۰۲۵ نیز سرعت این گسترش را نشان میدهد. درآمد رابینهود در این سال با رشد حدود ۵۲ درصدی به ۴.۵ میلیارد دلار رسید و سود خالص شرکت به حدود ۱.۹ میلیارد دلار افزایش یافت.
تعداد مشتریان تأمینکننده سرمایه نیز در پایان سال به حدود ۲۷ میلیون نفر رسید؛ رقمی که نسبت به سال قبل ۷ درصد بیشتر بود. ارزش کل داراییهای موجود در این سکو نیز با رشد ۶۸ درصدی به حدود ۳۲۴ میلیارد دلار رسید.
رابینهود در آغاز سال ۲۰۲۶ نیز به رشد خود ادامه داد. در ژانویه، تعداد مشتریان تأمینکننده سرمایه به ۲۷.۲ میلیون نفر و ارزش کل داراییهای سکو به ۳۲۴.۴ میلیارد دلار رسید. حجم معاملات سهام، اختیار معامله و ارزهای دیجیتال نیز در مقایسه سالانه افزایش داشت. این ارقام نشان میدهد که موتور رشد رابینهود صرفاً به افزایش تعداد کاربران وابسته نیست و توسعه خدمات جدید نیز در حال افزایش فعالیت هر کاربر است.
تفاوت اصلی؛ سودآوری یا رشد؟
مقایسه CME و رابینهود بیش از هر چیز یک تفاوت استراتژیک را آشکار میکند. CME در بازاری بالغتر فعالیت میکند و بخش قابل توجهی از ارزش آن از موقعیت تثبیتشده شرکت در زیرساخت بازارهای مشتقه ناشی میشود. رشد درآمد آن در سالهای اخیر نسبتاً آرامتر بوده، اما حاشیه سود بالا و جریان نقدی قدرتمند، ویژگی مهم مدل اقتصادی آن است.
| شاخص | CME | Robinhood |
|---|---|---|
| نسبت قیمت به سود آیندهنگر | ۲۲.۰ برابر | ۵۶.۲ برابر |
| نسبت قیمت به فروش | ۱۴.۳ برابر | ۲۲.۰ برابر |
| منبع: دادههای ارزشگذاری بازار | ||
رابینهود در نقطه مقابل، هنوز در حال توسعه بازار خود است. رشد درآمد ۵۲ درصدی در سال ۲۰۲۵ نشان میدهد که این شرکت ظرفیت بیشتری برای افزایش مقیاس دارد، اما ارزشگذاری بالاتر آن نیز انتظارات بیشتری از ادامه این رشد ایجاد میکند.
به همین دلیل، مقایسه این دو شرکت تنها بر اساس سود خالص یا درآمد سالانه کافی نیست. سرمایهگذار باید بررسی کند که آیا رشد رابینهود در سالهای آینده میتواند با افزایش پایدار سودآوری همراه شود و در مقابل، آیا CME میتواند در یک بازار بالغ، همچنان رشد حجم معاملات و درآمد خود را حفظ کند.
“
«از منظر تحلیلی، مهمترین نکته در این مقایسه فاصله میان کیفیت رشد و قیمتگذاری رشد است. رابینهود با سرعت بالاتری درآمد و خدمات خود را توسعه داده، اما هرچه انتظارات بازار بالاتر میرود، شرکت برای توجیه ارزشگذاری خود به رشد پایدارتر و تبدیل آن به سود و جریان نقدی نیاز دارد؛ در مقابل، CME با ساختاری بالغتر، مزیت خود را از مقیاس، نقدینگی، موقعیت زیرساختی و توان بالای خلق نقدینگی میگیرد. بنابراین در بررسی این دو سهم، بهجای تمرکز صرف بر نرخ رشد، باید نسبت میان رشد آینده، کیفیت سود، ارزشگذاری و ریسک مقرراتی را در نظر گرفت؛ زیرا تفاوت اصلی میان آنها نه در توانایی کسب درآمد، بلکه در مسیر و انتظاراتی است که بازار برای تحقق ارزش اقتصادی آینده هر کدام در نظر گرفته است.»
بابک شیری
ریسکهای دو شرکت
CME با وجود جایگاه قدرتمند خود بدون ریسک نیست. رقابت با اپراتورهایی مانند ICE و Cboe، تغییر مقررات بازارهای مالی، تهدیدهای امنیت سایبری و اختلال احتمالی در زیرساختهای معاملاتی از جمله ریسکهای این شرکت هستند.
گسترش فعالیت CME در حوزه بازارهای پیشبینی و استفاده بیشتر از زیرساختهای ابری نیز میتواند فرصتهای جدیدی ایجاد کند، اما همزمان پیچیدگی عملیاتی و نظارتی شرکت را افزایش میدهد. رابینهود با ریسک متفاوتی مواجه است. فعالیت این شرکت بیشتر در معرض تغییرات مقرراتی مربوط به معاملات خرد، ارزهای دیجیتال، پرداخت بابت جریان سفارش و بازارهای پیشبینی قرار دارد.
از سوی دیگر، رقابت شدید میان کارگزاریهای دیجیتال و شرکتهای فناوری مالی میتواند هزینه جذب و حفظ مشتری را افزایش دهد. وابستگی بخشی از درآمد شرکت به فعالیت معاملاتی کاربران نیز باعث میشود شرایط بازار و میزان تمایل سرمایهگذاران به معامله، تأثیر مستقیمی بر عملکرد آن داشته باشد.
ارزشگذاری؛ جایی که تفاوت بیشتر میشود
یکی از مهمترین نکات در مقایسه این دو سهم، فاصله میان ارزشگذاری آنهاست. بر اساس دادههای مورد استفاده در گزارش منبع، نسبت قیمت به سود آیندهنگر CME حدود ۲۲ برابر و برای رابینهود حدود ۵۶ برابر بوده است. نسبت قیمت به فروش نیز به ترتیب حدود ۱۴.۳ و ۲۲ برابر گزارش شده است.
این تفاوت نشان میدهد که بازار برای رابینهود رشد بیشتری را در آینده قیمتگذاری کرده است. بنابراین ادامه رشد سریع درآمد و سود برای حفظ چنین ارزشگذاریای اهمیت بیشتری خواهد داشت. در مقابل، CME با رشد آهستهتر اما سودآوری تثبیتشدهتر، بیشتر بر توانایی خود در حفظ جریان نقدی، حجم معاملات و موقعیت رقابتی متکی است.
جمعبندی
CME و رابینهود هر دو از روندهای مهم صنعت مالی بهره میبرند، اما مدل اقتصادی آنها کاملاً متفاوت است. CME یک زیرساخت مالی بالغ با درآمد حدود ۶.۵ میلیارد دلار و سود خالص بیش از ۴ میلیارد دلار است، در حالی که رابینهود با درآمد ۴.۵ میلیارد دلاری و رشد ۵۲ درصدی، همچنان در مرحله توسعه سریع خدمات و پایگاه مشتریان خود قرار دارد.
در نتیجه، CME بیشتر نماینده سودآوری، مقیاس و جریان نقدی و رابینهود نماینده رشد، توسعه خدمات و گسترش بازار سرمایه خرد است. اختلاف میان این دو شرکت در واقع نشاندهنده دو نوع متفاوت از فرصت در صنعت مالی است؛ یکی متکی بر زیرساخت تثبیتشده و دیگری وابسته به ادامه رشد یک سکوی دیجیتال.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.