






- دادههای بازار کار آمریکا ضعیفتر شدهاند: فرصتهای شغلی در ماه اوت ۲۵۶ هزار مورد کاهش یافته و به ۷.۰۷۹ میلیون رسیده است.
- فشار برای افزایش سریع نرخ بهره کمتر شده: جان ویلیامز، رئیس فدرال رزرو نیویورک، اعلام کرد «نیازی به عجله نیست» و احتمالاً یک افزایش دیگر نرخ بهره در ادامه سال کافی باشد.
- اما شرایط هنوز کاملاً به نفع طلا نیست: بازده اوراق ۱۰ ساله خزانهداری آمریکا همچنان بالا است، دلار قدرتمند است و تورم همچنان محدودیت اصلی فدرال رزرو محسوب میشود.
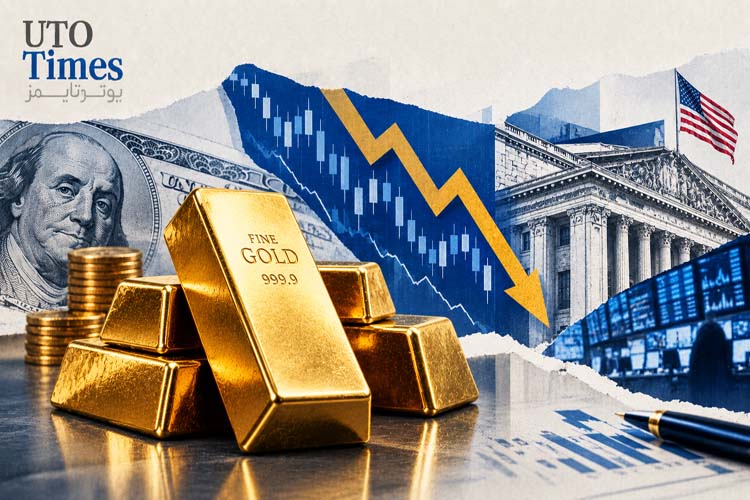
در بخش زیادی از ماه سپتامبر، شرایط اقتصاد کلان با مقاومت و ثبات قیمت طلا چندان همخوانی نداشت. فدرال رزرو بار دیگر به سمت سیاستهای انقباضی حرکت کرده بود، بازده اوراق خزانهداری آمریکا به سطوحی نزدیک میشد که در نزدیک به دو دهه گذشته کمتر دیده شده بود، دلار در حال تقویت بود و تورم همچنان آنقدر بالا بود که سیاستگذاران نتوانند از پیروزی بر تورم صحبت کنند.
این شرایط هنوز بهطور کامل تغییر نکرده است. اما طی ۲۴ ساعت گذشته، در حاشیه ماجرا تغییر مهمی رخ داده است.
آخرین دادههای بازار کار آمریکا نشان داد آمار فرصتهای شغلی (JOLTS Job Openings) در ماه اوت ۲۵۶ هزار مورد کاهش یافته و به ۷.۰۷۹ میلیون فرصت شغلی رسیده است. اخراجها همچنان پایین باقی مانده و استخدامها نیز فرو نریختهاند؛ بنابراین این دادهها نشانهای از فروپاشی ناگهانی بازار کار نیستند. با این حال، نشان میدهند تقاضا برای نیروی کار تا حدی در حال کاهش است؛ آن هم درست در شرایطی که فدرال رزرو در حال بررسی این موضوع است که اقتصاد آمریکا به چه میزان انقباض پولی بیشتر نیاز دارد.
✔️ بیشتر بخوانید: چرا سرمایهگذاران ممکن است حتی طلا را هم بفروشند؟
این تمایز برای طلا اهمیت زیادی دارد.
تا همین اواخر، بازار بهتدریج در حال قیمتگذاری یک سناریوی نسبتاً ساده از سیاست انقباضی فدرال رزرو بود. بانک مرکزی آمریکا در سپتامبر نرخ بهره هدف خود را به محدوده ۳.۷۵ تا ۴ درصد افزایش داد، تورم همچنان بالا باقی ماند و انتظارات برای یک افزایش نرخ بهره دیگر بهطور قابلتوجهی افزایش یافت. در کنار بازده بالای ۵ درصدی اوراق خزانهداری ۱۰ ساله آمریکا، این شرایط فضای بنیادی دشواری را برای دارایی بدون بازدهی مانند طلا ایجاد کرده بود.
اما اظهارات اخیر فدرال رزرو این تصویر را پیچیدهتر کرده است.
جان ویلیامز، رئیس فدرال رزرو نیویورک، پس از افزایش نرخ بهره در ماه سپتامبر گفت «نیازی به عجله نیست» و اشاره کرد که اگر اقتصاد تقریباً مطابق پیشبینیهای او پیش برود، ممکن است یک تعدیل دیگر در ادامه سال کافی باشد. اظهارات او با این دیدگاه که افزایش بعدی نرخ بهره باید لزوماً بهسرعت انجام شود، در تضاد بود.
بازارها نیز به این اظهارات واکنش نشان دادند. پس از صحبتهای ویلیامز، انتظارات برای افزایش نرخ بهره در ماه اکتبر بهطور محسوسی کاهش یافت. رویترز گزارش داد احتمال این افزایش از حدود ۷۰ درصد به نزدیکی ۵۰ درصد کاهش یافته است. بازار اوراق خزانهداری نیز در واکنش به تغییر انتظارات درباره مسیر کوتاهمدت سیاست پولی، حرکت کرد.
اینجاست که چشمانداز طلا جالبتر میشود.
طلا لزوماً به این نیاز ندارد که فدرال رزرو کاهش نرخ بهره را آغاز کند. در مرحله اول، کافی است سرعت افزایش انتظارات برای انقباض سیاست پولی متوقف شود. اگر بازار از قیمتگذاری افزایشهای سریع و متوالی نرخ بهره به سمت مسیری آهستهتر و مشروطتر حرکت کند، بخشی از فشاری که از انتظارات مربوط به نرخهای بهره کوتاهمدت بر طلا وارد میشود، کاهش خواهد یافت.
دادههای بازار کار روز گذشته نیز این احتمال را تقویت میکنند.
ضعیفتر شدن بازار کار، متغیر دیگری را در اختیار فدرال رزرو قرار میدهد که باید در کنار تورم آن را در نظر بگیرد. زمانی که شرایط اشتغال دیگر بهطور یکدست نشانه قدرت بیشتر نیست، دو هدف اصلی فدرال رزرو اهمیت بیشتری پیدا میکنند. کاهش فرصتهای شغلی بهتنهایی مانع افزایش دوباره نرخ بهره نمیشود، بهخصوص در شرایطی که تورم همچنان بالا است؛ اما باعث میشود ادامه سیاست انقباضی بدون صبر کردن برای مشاهده آثار تصمیمات قبلی، به توجیه بیشتری نیاز داشته باشد.
این مسئله فضای متفاوتی را برای طلا نسبت به تنها چند جلسه معاملاتی قبل ایجاد کرده است.
✔️ بیشتر بخوانید: ۵۵۰ میلیارد دلار بر باد رفت؛ دلیل سقوط ناگهانی طلا و نقره چیست؟
البته نکته مهم این است که هنوز با یک چرخش کامل از دوره نرخهای بهره بالا فاصله داریم. بازده اوراق خزانهداری ۱۰ ساله آمریکا همچنان در سطوح تاریخی و محدودکننده قرار دارد و این هفته به حدود ۵.۲۳ درصد رسید. دلار نیز همچنان قدرتمند است. از سوی دیگر، تورم همچنان مهمترین محدودیت بر توانایی فدرال رزرو برای حرکت به سمت موضعی محتاطانهتر محسوب میشود.
بنابراین، میان این دو گزاره تفاوت زیادی وجود دارد: اینکه فشار وارد بر طلا در حال کاهش است و اینکه شرایط پولی اکنون به نفع طلا شده است.
در حال حاضر، معتقدیم با گزاره اول روبهرو هستیم.
بازار این هفته را با یک استدلال نسبتاً روشن و نزولی برای طلا آغاز کرده بود. نرخهای بهره در حال افزایش بودند، دلار قدرتمند بود و معاملهگران بهطور تهاجمی انتظارات خود برای یک افزایش دیگر نرخ بهره فدرال رزرو را بالا میبردند. اما اکنون این استدلال دیگر به همان اندازه یکطرفه نیست.
ترتیب اتفاقات تغییر کرده است: پیشتر، دادههای قویتر به افزایش احتمال افزایش نرخ بهره منجر میشدند؛ اما اکنون دادههای ضعیفتر بازار کار، همزمان با سیگنالهای صریح یک مقام بانفوذ فدرال رزرو مبنی بر اینکه برای افزایش دوباره نرخ بهره عجلهای وجود ندارد، منتشر شدهاند.
برای طلا، این تغییر اهمیت دارد، چرا که بازارها بیش از آنکه صرفاً به شرایط مطلق توجه کنند، تغییرات در انتظارات را معامله میکنند.
سطح فعلی نرخهای بهره آمریکا همچنان محدودکننده است. چیزی که برای طلا بهتر شده، جهت تغییرات حاشیهای است. دامنه احتمالات پیرامون تصمیم بعدی فدرال رزرو اکنون کمتر انقباضی به نظر میرسد و دادههای جدید بازار کار نیز دلایل بیشتری برای حرکت محتاطانه در اختیار سیاستگذاران قرار دادهاند.
این البته بهطور خودکار به این معنا نیست که طلا باید دوباره به سقفهای قبلی خود بازگردد. دادههای تورمی همچنان میتوانند این تغییر در قیمتگذاری بازار را بهسرعت معکوس کنند.
اما اکنون شرایط در حال تغییر است.
در اوایل سپتامبر، طلا تلاش میکرد در شرایطی رشد کند که تقریباً تمام متغیرهای اصلی پولی علیه آن حرکت میکردند. اما پس از انتشار آخرین دادههای بازار کار و اظهارات اخیر فدرال رزرو، حرکت صعودی طلا دستکم میتواند از یک پشتوانه روشنتر در اقتصاد کلان برخوردار باشد.
بنابراین، سناریوی پایه دیگر این نیست که هر رشد قیمت طلا را فوراً جدا از شرایط پولی بدانیم. اگر دادههای بازار کار به روند تضعیف خود ادامه دهند و فدرال رزرو نیز لحن محتاطانهتری را که ویلیامز مطرح کرده حفظ کند، مسیر قابلقبولی برای تداوم حرکت صعودی طلا در کوتاهمدت وجود خواهد داشت.
طلا برای تحقق این سناریو به یک فدرال رزرو کاملاً انبساطی نیاز ندارد.
فقط کافی است بازار نسبت به اینکه فدرال رزرو تا چه اندازه باید سیاستی انقباضی داشته باشد، اطمینان کمتری پیدا کند.
✔️ بیشتر بخوانید: طلا سقوط کرد و برگشت؛ اتفاق بعدی برای قیمت طلا چیست؟