







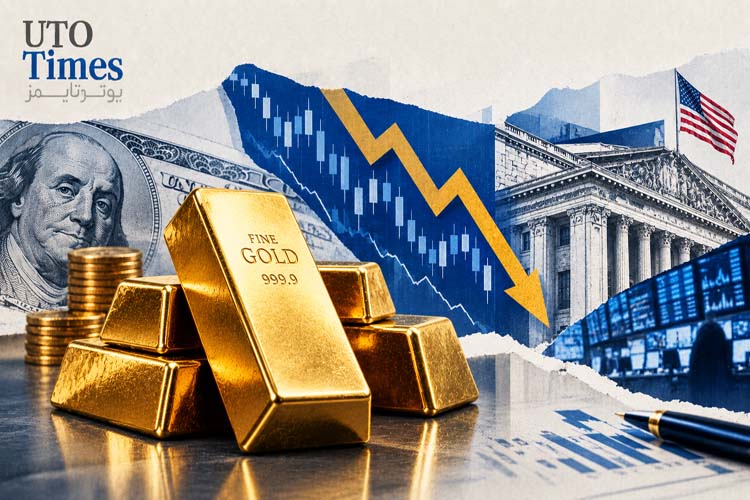
- مؤسسهٔ سرمایهگذاری ولز فارگو هدف قیمت طلا برای پایان سال ۲۰۲۷ را از بازهٔ ۵٬۴۰۰ تا ۵٬۶۰۰ دلار به ۵٬۲۰۰ تا ۵٬۴۰۰ دلار برای هر اونس کاهش داد.
- دلیل اصلی این تغییر، انتظار ادامهٔ افزایش نرخ بهره از سوی فدرال رزرو و قویتر شدن دلار آمریکا است.
- این بانک همچنان انتظار دارد قیمت طلا در سال ۲۰۲۷ بالاتر از امروز باشد، اما مسیر رسیدن به آن سختتر از قبل شده است.
- اسناد خزانهٔ ششماههٔ آمریکا اکنون بازدهی بالاتر از ۵ درصد دارند؛ رقیبی جدی برای طلا که هیچ سودی پرداخت نمیکند.
طلا مسیر پرقدرتی را پشت سر گذاشته است. بانکهای مرکزی به خرید ادامه دادند و سرمایهگذاران خرد (افراد عادی، نه نهادهای بزرگ) هم به بازار برگشتند. این فلز در برابر تنشهای ژئوپلیتیک، نگرانی از تورم و ابهام دربارهٔ آیندهٔ اقتصاد دوام آورد. اما حالا شرایط نرخ بهره در حال تغییر است و والاستریت هم محاسباتش را بهروز میکند. تازهترین نمونهاش ولز فارگو است.
مؤسسهٔ سرمایهگذاری ولز فارگو هدف قیمت طلا برای پایان سال ۲۰۲۷ را به ۵٬۲۰۰ تا ۵٬۴۰۰ دلار برای هر اونس تروا (واحد استاندارد وزن در بازار جهانی طلا) کاهش داد. بازهٔ قبلی ۵٬۴۰۰ تا ۵٬۶۰۰ دلار بود. پس این بانک هنوز صعود طلا را پیشبینی میکند، فقط نه تا ارتفاع قبلی.
دو عامل پشت این بازنگری است. اول، طلا نه بهره میدهد و نه سود نقدی. وقتی نرخ بهره بالا میرود، سرمایهگذار میتواند از سپردهٔ نقدی یا اوراق خزانه (اوراق قرضهٔ دولت آمریکا) بازده واقعی بگیرد، بدون تحمل ریسک بازار کالا. به گزارش سیانبیسی، فدرال رزرو در سپتامبر نرخ بهره را بالا برد و از افزایشهای بیشتر خبر داد. دوم، طلا در دنیا با دلار معامله میشود. دلار قویتر یعنی طلای گرانتر برای خریدارانی که ارز دیگری دارند. این فشار در کشورهایی مثل هند، چین و ترکیه مستقیم حس میشود و تقاضای آنها معمولاً ضعیفتر میشود.
با این حال، کاهش هدف قیمت به معنای پیشبینی سقف قیمت نیست. خرید بانکهای مرکزی در سهماههٔ اول ۲۰۲۶ کند شد، اما بعد دوباره شتاب گرفت. به گزارش شورای جهانی طلا، ورود پول به صندوقهای طلا (ETF؛ صندوقهایی که مثل سهام در بورس خرید و فروش میشوند) از ژوئیه مثبت شد و در اوت قویتر شد. چند بانک مرکزی هم سهم دلار را در ذخایرشان کم کرده و طلا را جایگزین کردهاند. طلا از معدود گزینههایی است که ریسک طرف مقابل (خطر عمل نکردن طرف دیگر معامله به تعهدش) ندارد. اگر این روند ادامه پیدا کند، مثل یک کف حمایتی زیر قیمت عمل میکند.
ولز فارگو فهرستی از عوامل حمایتی دیگر هم آورده است: تنشهای ژئوپلیتیک، نگرانی از بدهی و کسری بودجهٔ دولتها، کاهش قدرت خرید پول و تورم ماندگار. اما تقاضای «پناهگاه امن» همیشه قابلاتکا نیست. طلا در هفتههای اول همهگیری کرونا افت شدیدی کرد و بعد برگشت. طلا در نگرانیهای تدریجی و چندماهه خوب عمل میکند؛ ولی در بحران ناگهانی که همه دنبال پول نقدند، همراه بقیهٔ داراییها فروخته میشود. در کنار اینها، بانک پیشبینی میکند رشد اقتصاد آمریکا کند شود. هزینهٔ بالای وام، فشار بر قدرت خرید مردم، سوخت گران و کمرنگ شدن حمایت مالی دولت دلایل این کندیاند. اختلالهای ژئوپلیتیک و سرمایهگذاری شرکتها در فناوری هم اجازه نمیدهند تورم زود پایین بیاید. رشد کند معمولاً به نفع طلاست، اما همراه با نرخ بهرهٔ بالا، دو نیروی مخالف روبهروی هم قرار میگیرند.
کاهش ۲۰۰ دلاری در هدفی که هنوز بالای ۵٬۰۰۰ دلار است، تغییر بزرگی نیست؛ اما نشانهٔ مهمی است. هرچه نرخ بهره بالاتر بماند، هزینهٔ نگهداشتن طلا بیشتر میشود. کارمزد صندوقها و هزینهٔ نگهداری و بیمهٔ طلای فیزیکی هم به این هزینه اضافه میشود. نگهداشتن بخشی از سبد دارایی به شکل طلا هنوز منطق خودش را دارد. اما پیام اصلی روشن است: بخش آسان صعود احتمالاً تمام شده و انتظار صعود یکطرفه، ریسک بیشتری از ۱۲ ماه پیش دارد.
تیم یوتوتایمز این تحلیل را بر اساس گزارش وبسایت یاهو فایننس برای مخاطبان فارسیزبان بازنویسی و منتشر کرده است.
✔️ بیشتر بخوانید: چرا سرمایهگذاران ممکن است حتی طلا را هم بفروشند؟


یک پاسخ
چاپ نمیشه، معادن طلا تمام شده