





- طلا با وجود فشار فروش، مقاومت نسبی خود را حفظ کرده و همچنان حمایت پنهانی میبیند.
- بازدهی اوراق قرضه دولت آمریکا به بالاترین سطح نزدیک دو دهه گذشته رسیده است.
- کامرتسبانک مقاومت طلا را نشانه آمادهشدن بازار برای رویارویی فدرالرزرو و دولت ترامپ میداند.
- این بانک در ژوئیه چشمانداز پایان سال طلا را از ۴٬۸۰۰ به حدود ۴٬۵۰۰ دلار در هر اونس کاهش داد.
بازار طلا با فشار فروش قابلتوجهی روبهرو است. دلیل اصلی، صعود بازدهی اوراق قرضه دولت آمریکا به بالاترین سطح نزدیک دو دهه گذشته است. بخشی از این صعود به انتظار سرمایهگذاران برمیگردد؛ آنها فکر میکنند تورم سرسخت، فدرالرزرو را مجبور به افزایش نرخ بهره میکند. با این حال طلا مقاومت نسبی خود را حفظ کرده و همچنان حمایت پنهانی میبیند. همین تناقض، ماجرا را برای هر کسی که مسیر طلا را دنبال میکند مهم میکند.
فشارها کم نبودهاند. بازارها احتمال افزایش نرخ بهره فدرالرزرو در همان هفته را حدود ۹۰ درصد قیمتگذاری کرده بودند. تنشهای تازه در خاورمیانه هم قیمت نفت را بالا برده است. این موضوع انتظار افزایش نرخ بهره را نه فقط در آمریکا، بلکه در سطح گستردهتری تقویت کرده است. تو لان نگوین، رئیس تحقیقات کالایی کامرتسبانک، در تازهترین یادداشت پژوهشی خود میگوید: «با این پیشزمینه، تا اینجا کمی عجیب است که قیمت طلا زیر فشار جدیتری قرار نگرفته است.» در زمان انتشار این گزارش، طلای نقدی حدود ۴٬۲۹۵ دلار در هر اونس و تقریباً بیتغییر معامله میشد.
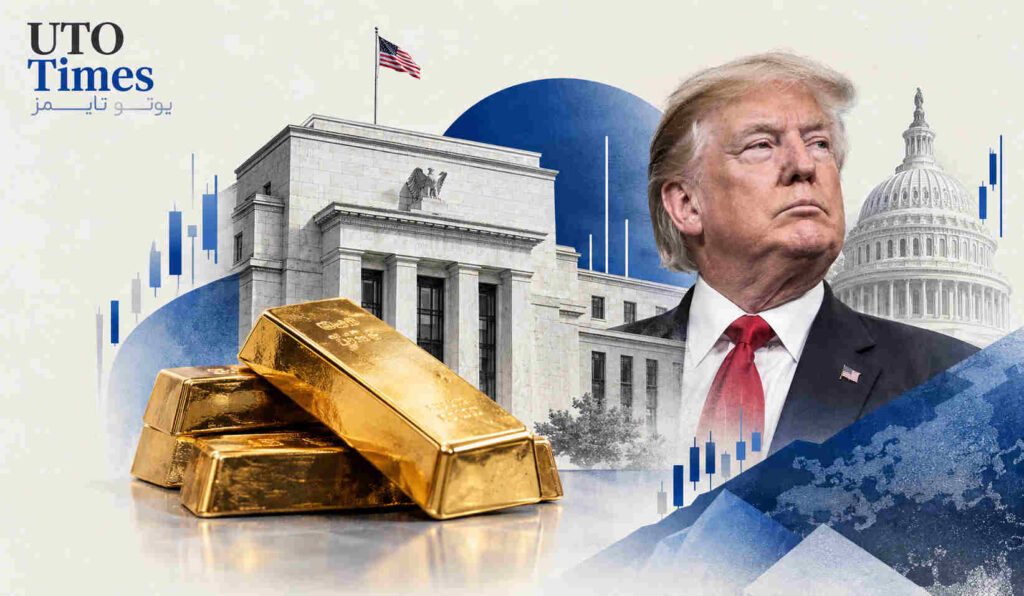
توضیح احتمالی این مقاومت، جای دیگری است: بازارها خود را برای برخوردی نزدیک بین فدرالرزرو و دولت ترامپ آماده میکنند. دونالد ترامپ از زمان پیروزی انتخاباتیاش، نزدیک دو سال پیش، بهشکل تهاجمی برای کاهش نرخ بهره روی فدرالرزرو فشار آورده است. او حتی تحقیقات وزارت دادگستری را برای کنار گذاشتن اعضای کمیته سیاست پولی به راه انداخته است. ابتدای سال تصویر متفاوتی داشت و بازارها دو مرحله کاهش نرخ بهره را برای امسال پیشبینی میکردند. اما جنگ آمریکا و اسرائیل با ایران، عرضه جهانی انرژی را بههم ریخت و فشار تورمی را بالا برد.
نگوین وضعیت را صریح توصیف میکند: «فدرالرزرو در برابر تورم بالای پایدار، بیش از پیش زیر فشار افزایش نرخ بهره است، در حالی که رئیسجمهور ترامپ تهدید کرده در صورت کاهشنیافتن نرخها اقدامات شدیدی انجام میدهد. به همین دلیل رویارویی تقریباً اجتنابناپذیر به نظر میرسد و بازارهای مالی هم این ریسک را بیشتر در قیمتها لحاظ میکنند.» هشدار درباره تهدید استقلال فدرالرزرو از سوی فشار سیاسی کاخ سفید مدتها مطرح بوده است؛ اما بحران واقعی بانک مرکزی تنها وقتی آشکار میشود که وظیفه سیاستگذاریاش با خواسته دولت آمریکا سازگار نباشد.
اثر این تنش را در بازار ارز هم میتوان دید. دلار آمریکا زیر فشار مانده است، حتی با وجود اینکه بازدهی اوراق قرضه به بالاترین سطح خود از پیش از بحران بزرگ مالی ۲۰۰۸ رسیده. اضافهبهای ریسک دلار در بازار اختیار معامله (قراردادهایی برای بیمه کردن نرخ ارز در آینده) هم در حال افزایش است. هزینه پوشش ریسک در برابر افت دلار مقابل یورو در سهماهه اول امسال عادی و بهطور محسوسی ارزانتر شده بود، ولی «اخیراً دوباره بهشکل چشمگیری شروع به افزایش کرده است».
نرخ بهره بالاتر معمولاً به زیان طلا تمام میشود، چون هزینه فرصت نگهداشتن داراییای که سود دورهای نمیدهد را بالا میبرد. با این حال کامرتسبانک تا پایان سال فضای محدودی برای ریزش بیشتر میبیند. این بانک آلمانی در ژوئیه چشمانداز خود را کاهش داد و گفت انتظار دارد قیمت طلا سال را حدود ۴٬۵۰۰ دلار در هر اونس تمام کند؛ رقمی پایینتر از پیشبینی بازنگریشده ژوئن که ۴٬۸۰۰ دلار بود.
چشمانداز بلندمدت صعودی این بانک اما دستنخورده مانده، چون عاملهای ساختاری پشت رشد طلا در ماههای گذشته از بین نرفتهاند. بیاعتمادی فزاینده به دلار بهعنوان پناهگاه سنتی سرمایه، که ریشه در سیاستهای غیرقابلپیشبینی آمریکا دارد، همچنان تقاضا برای شمش را نگه میدارد. در کنار آن، بدهی رو به رشد دولتها در اقتصادهای پیشرفته نگرانی درباره امنیت بلندمدت اوراق قرضه دولتی را بیشتر کرده است. نتیجه تحلیلی روشن است: تا وقتی این دو نگرانی سر جای خود بمانند، جذابیت طلا بهعنوان دارایی مستقل از نهادها و بدون ریسک نکول (احتمال بازپرداختنشدن بدهی) پابرجا میماند.
تیم یوتوتایمز این تحلیل را بر اساس گزارش وبسایت کیتکو نیوز برای مخاطبان فارسیزبان بازنویسی و منتشر کرده است.
✔️ بیشتر بخوانید: طلا «ستارهٔ قطبی» جهان بدهکار؛ نرخ بهره چرا کماهمیت شد؟