


رئیس فدرال رزرو فیلادلفیا: مکث اکتبر به معنای پایان افزایش نرخ بهره نبود
 کامران گودرزی
زمان مطالعه: ۳ دقیقه
- موضع پاولسون: توقف نرخ بهره در اکتبر پایان چرخه افزایش نرخها نبود و سیاست پولی باید همچنان تا حدی انقباضی باقی بماند.
- سه عامل افزایش سریعتر نرخ بهره: رشد انتظارات تورمی، تشدید فشار دستمزدها و افزایش تورم زیربنایی؛ عواملی که میتوانند مسیر تصمیمگیری فدرال رزرو را تغییر دهند.
- انتظار بازار: افزایش ۲۵ نقطه پایهای نرخ بهره در نشست ۸ و ۹ دسامبر و رسیدن دامنه هدف به ۴.۰۰ تا ۴.۲۵ درصد.
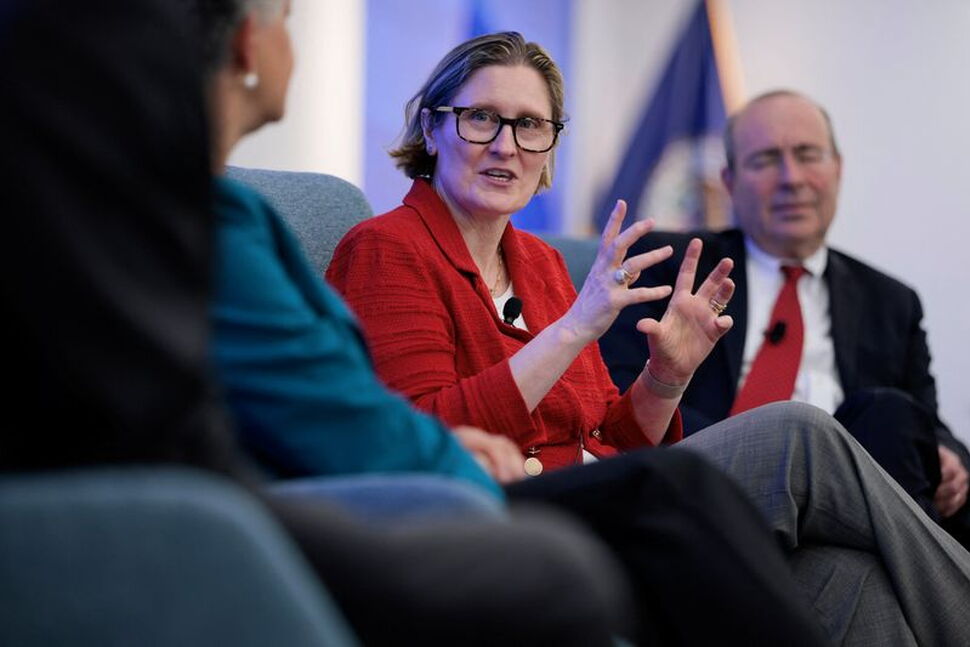
پاولسون، رئیس فدرال رزرو فیلادلفیا در سخنرانی روز پنجشنبه خود در نیویورک، از ارائه راهنمایی تازه درباره مسیر کوتاهمدت نرخ بهره خودداری کرد؛ اما تأکید کرد که توقف افزایش نرخ بهره در اکتبر به معنای پایان چرخه انقباضی فدرال رزرو نبوده است.
آنا پاولسون در سخنرانی خود برای انجمن Money Marketeers دانشگاه نیویورک گفت، آنچه برای ارتباط مؤثر فدرال رزرو با بازارها اهمیت دارد، درک مشترک از نحوه واکنش بانک مرکزی به دادههای اقتصادی است، نه لزوماً ارائه راهنمایی صریح درباره تصمیمهای آینده. به گفته او، اگر فعالان بازار چارچوب واکنش فدرال رزرو را بهخوبی درک کنند، مقامهای بانک مرکزی برای توضیح هر تغییر اقتصادی به اظهارنظرهای مکرر نیاز نخواهند داشت.
مکث اکتبر پایان چرخه انقباضی نبود
پاولسون برای توضیح دیدگاه خود به تصمیم اکتبر فدرال رزرو اشاره کرد؛ زمانی که بانک مرکزی پس از افزایش نرخ بهره در سپتامبر، نرخها را بدون تغییر نگه داشت. با این حال، بازارها همچنان انتظار افزایشهای بیشتر را داشتند و این توقف بهعنوان پایان سیاست انقباضی تلقی نشد.
او تأکید کرد که درک مشترک از واکنش فدرال رزرو باعث شد بانک مرکزی بتواند با احتیاط و بدون ایجاد این برداشت که «مکث به معنای توقف است»، سیاست پولی را پیش ببرد. این اظهارات نشان میدهد از نگاه پاولسون، تصمیم اکتبر صرفاً فرصتی برای ارزیابی شرایط اقتصادی بود، نه نشانهای از پایان چرخه افزایش نرخ بهره.
پاولسون همچنان از افزایش تدریجی نرخ بهره حمایت میکند
پاولسون پیشتر در سخنرانی ۱۰ نوامبر گفته بود سیاست پولی برای بازگرداندن تورم به هدف ۲ درصدی باید تا حدی انقباضی باقی بماند و افزایش تدریجی بیشتر نرخ بهره همچنان رویکرد مناسبی است.
او در آن مقطع، تورم زیربنایی را در محدوده ۲.۵ تا ۳ درصد ارزیابی کرده و سه عامل را بهعنوان محرکهای احتمالی افزایش سریعتر نرخ بهره معرفی کرده بود:
-
افزایش انتظارات تورمی؛
-
تشدید فشارهای دستمزدی؛
-
بالا رفتن تورم زیربنایی.
در عین حال، پاولسون هشدار داده بود نوسانات اخیر بازار سهام و قیمت نفت ممکن است پایداری مخارج مصرفکنندگان را کمتر از حد انتظار کند؛ عاملی که از نگاه او ضرورت حرکت تدریجی در سیاست پولی را تقویت میکند.
بازارها همچنان افزایش ۲۵ نقطه پایهای در دسامبر را پیشبینی میکنند
اظهارات تازه پاولسون سیگنال مستقیمی درباره تصمیم نشست بعدی فدرال رزرو ارائه نکرد و بعید است بهتنهایی انتظارات بازار از نرخ بهره را تغییر دهد. با این حال، موضع قبلی او درباره ادامه افزایش تدریجی نرخها نشان میدهد که مکثهای مقطعی لزوماً به معنای پایان چرخه انقباضی نیستند.
بازارها بهطور گسترده انتظار دارند فدرال رزرو در نشست ۸ و ۹ دسامبر نرخ بهره را ۲۵ نقطه پایه افزایش دهد و دامنه هدف آن را از سطح فعلی به ۴.۰۰ تا ۴.۲۵ درصد برساند. پاولسون امسال حق رأی در کمیته بازار آزاد فدرال دارد و در اظهارات اخیرش نشانهای از مخالفت با این افزایش مورد انتظار ارائه نکرده است.
این موضع در شرایطی مطرح میشود که کوین وارش، رئیس فدرال رزرو، تا حد زیادی از ارائه راهنمایی مستقیم درباره مسیر آینده نرخ بهره فاصله گرفته و بانک مرکزی نیز در چارچوب تغییرات ارتباطی خود، بیانیههای سیاست پولی را کوتاهتر کرده و یک کارگروه ویژه برای بررسی ارتباطات تشکیل داده است.
مطالب مرتبط

وابستگی نفت به تنگه هرمز تا ۲۰۳۵ به زیر ۲ میلیون بشکه میرسد؛ برآورد تازه آژانس انرژی
در یک نگاه شوک عرضه انرژی: اختلال تنگه هرمز در اوج بحران عرضه جهانی نفت را روزانه ۱۶ میلیون بشکه و عرضه گاز را ۳۲۰ […]
مشاهده خبر
افشای مجوزهای تراشهای آمریکا؛ ۸۸۰ هزار تراشه هوش مصنوعی راهی چین شدند؟
در یک نگاه مجوزهای صادراتی: آمریکا بین دسامبر ۲۰۲۵ تا مه ۲۰۲۶ مجوز صادرات حدود ۸۸۰ هزار تراشه H200 انویدیا و MI325X شرکت AMD به […]
مشاهده خبر
سقوط ۴.۵ درصدی نیکی ژاپن؛ موج فروش سهام هوش مصنوعی آسیا را لرزاند
در یک نگاه نیکی ژاپن: تا ۴.۵ درصد سقوط کرد، به زیر ۵۷ هزار واحد رسید و به کف دو هفتهای رفت؛ تاپیکس نیز ۲.۷ […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام