





بازارهای سهام جهان در حالی وارد آخرین روزهای سهماهه سوم سال ۲۰۲۶ میشوند که همزمان چند نیروی متضاد در حال تعیین مسیر معاملات هستند. از یک سو، رونق سرمایهگذاری در هوش مصنوعی و عملکرد قدرتمند شرکتهای فناوری همچنان از شاخصهای اصلی سهام آمریکا حمایت میکند و شاخص نزدک در هفته گذشته توانست در مقطعی به رکورد تاریخی جدید برسد؛ از سوی دیگر، افزایش شدید بازده اوراق خزانهداری آمریکا و احتمال تداوم سیاست پولی انقباضی، فضای متفاوتی را برای سهام ایجاد کرده است.
- اشتغال و تورم آمریکا مهمترین محرک والاستریت در هفته پیش رو خواهند بود.
- بازده اوراق خزانهداری بالای ۵ درصد فشار مهمی بر ارزشگذاری سهام ایجاد کرده است.
- تورم منطقه یورو و بازده اوراق آلمان مسیر معاملات سهام اروپا را تحت تأثیر قرار میدهد.
- مایکرون، دادههای چین و صنعت تراشه آسیا آزمون مهمی برای تداوم رونق سهام مرتبط با هوش مصنوعی خواهند بود.
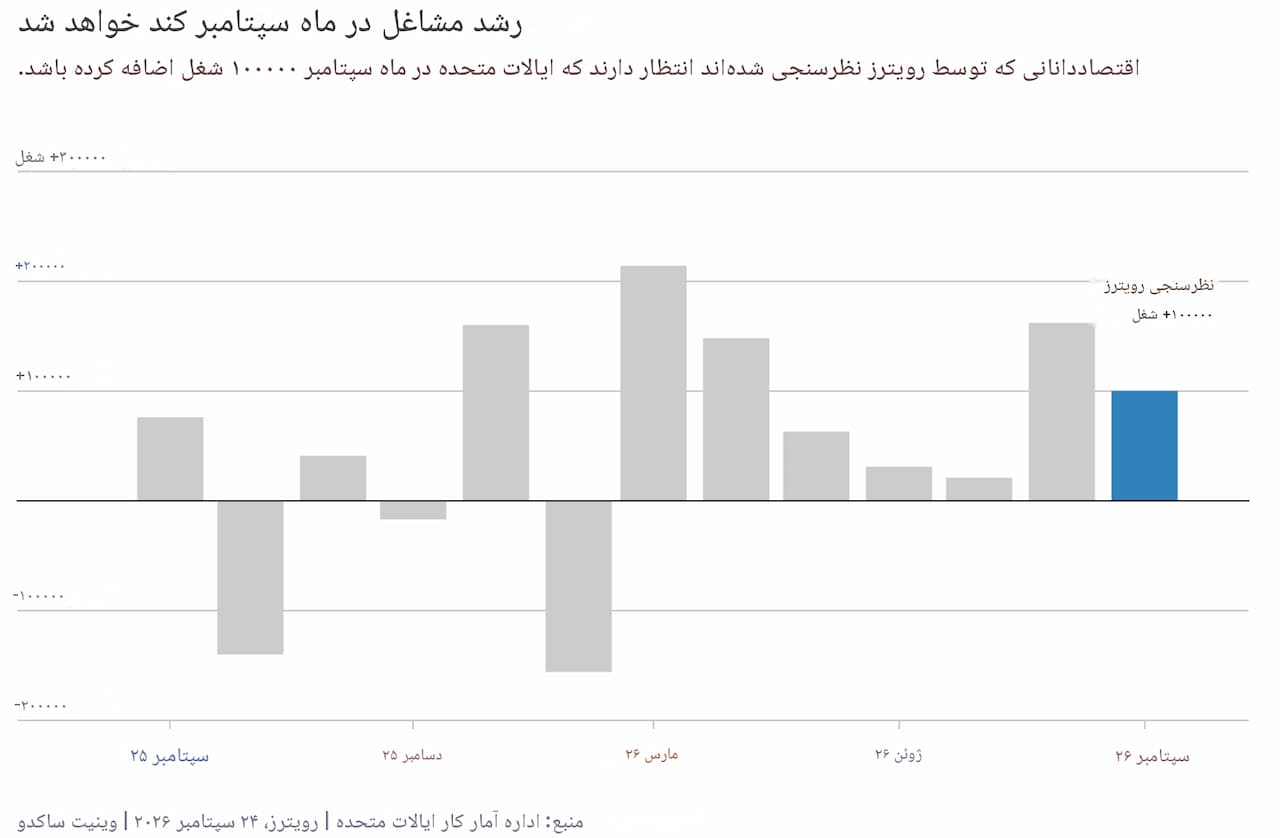
در آمریکا، گزارش اشتغال ماه سپتامبر و شاخص هزینههای مصرف شخصی یا PCE مهمترین دادههای هفته آینده خواهند بود. طبق نظرسنجی رویترز، اقتصاددانان انتظار دارند در ماه سپتامبر حدود ۱۰۰ هزار شغل به اقتصاد آمریکا اضافه شده باشد و نرخ بیکاری در محدوده ۴.۲ درصد قرار گیرد. در همین حال، شاخص تورمی مورد توجه فدرال رزرو میتواند مشخص کند که فشارهای قیمتی تا چه اندازه با هدف ۲ درصدی بانک مرکزی فاصله دارند.
در اروپا نیز بازارها با ترکیبی از تورم بالاتر، رشد اقتصادی شکننده و افزایش هزینه انرژی مواجهاند. بازده اوراق قرضه آلمان به بالاترین سطح خود از سال ۲۰۰۹ رسیده و سرمایهگذاران منتظر دادههای تورمی آلمان، فرانسه، اسپانیا، ایتالیا و در نهایت تورم منطقه یورو هستند. در آسیا نیز دادههای تولیدی چین، شاخصهای اقتصادی ژاپن و ادامه تقاضای جهانی برای تراشههای مرتبط با هوش مصنوعی میتوانند مسیر سهام منطقه را تحت تأثیر قرار دهند.
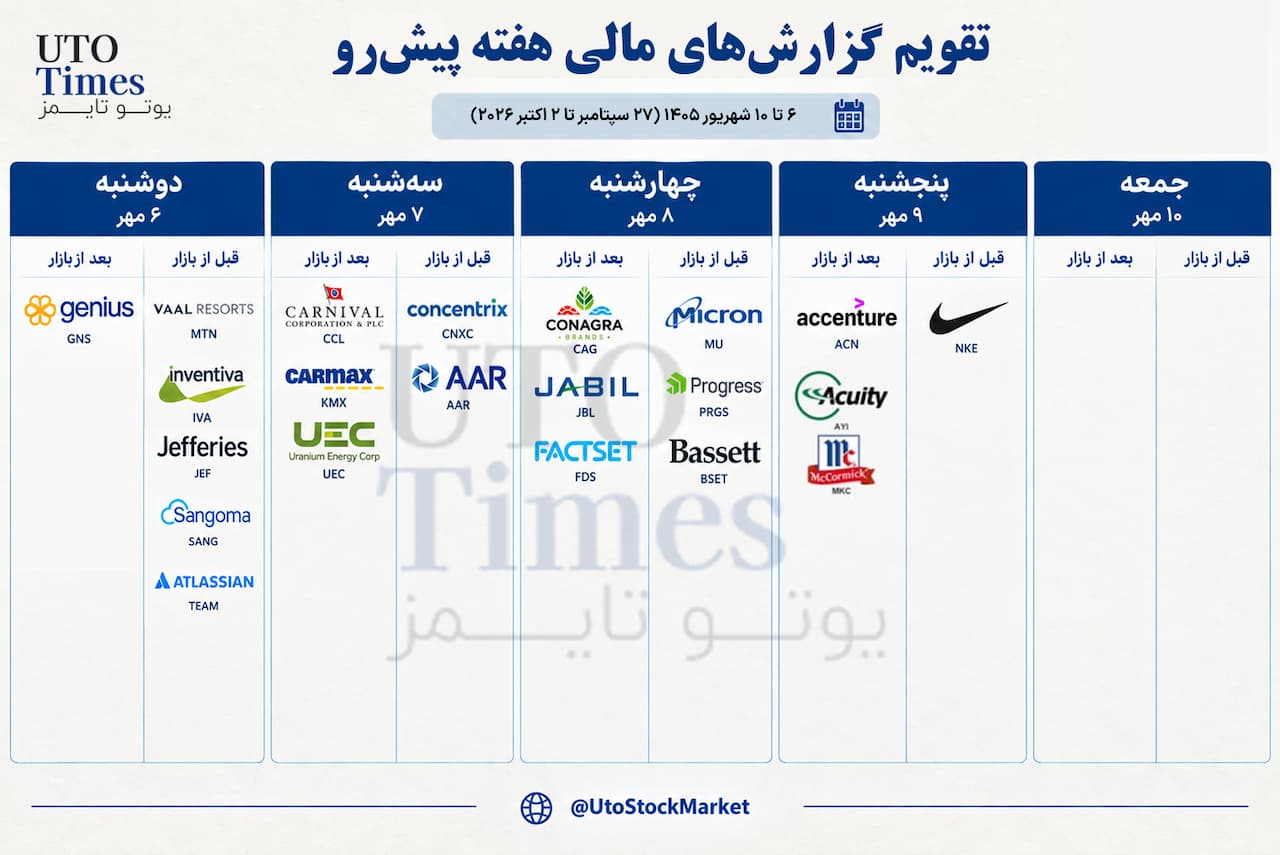
فهرست مهمترین رویدادهای اقتصادی و بورسی هفته
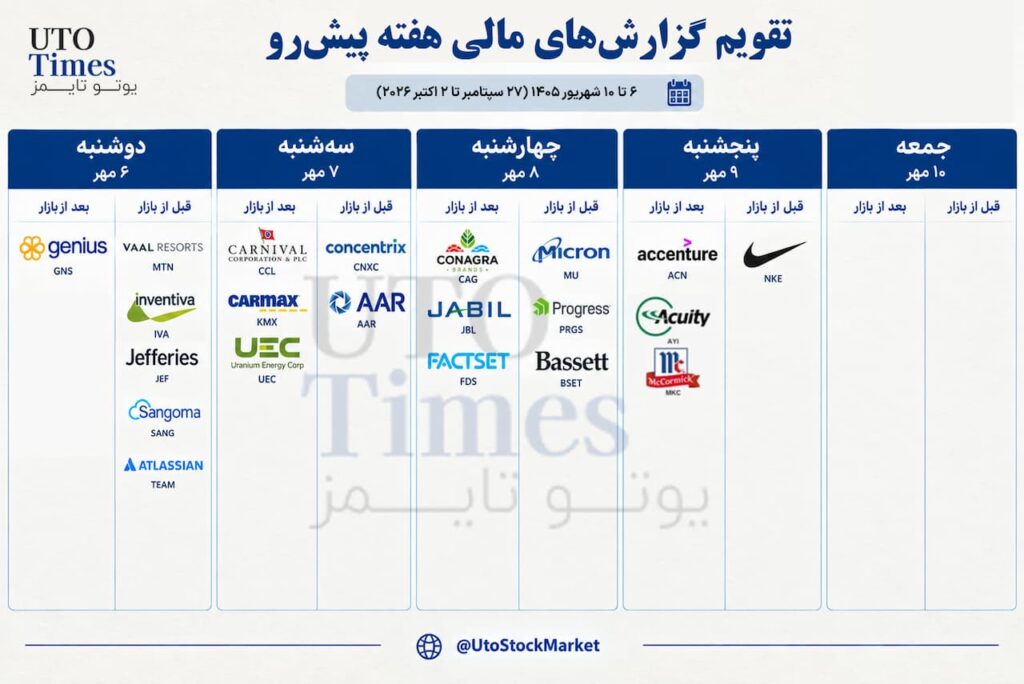
دوشنبه ۲۸ سپتامبر ۲۰۲۶ | مهمترین گزارشهای سهام
دوشنبه ۲۸ سپتامبر | مهمترین رویدادهای اقتصادی
سهشنبه ۲۹ سپتامبر ۲۰۲۶ | مهمترین گزارشهای سهام
سهشنبه ۲۹ سپتامبر | مهمترین رویدادهای اقتصادی
چهارشنبه ۳۰ سپتامبر ۲۰۲۶ | مهمترین گزارشهای سهام
چهارشنبه ۳۰ سپتامبر | مهمترین رویدادهای اقتصادی
پنجشنبه ۱ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
پنجشنبه ۱ اکتبر | مهمترین رویدادهای اقتصادی
جمعه ۲ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
والاستریت؛ آزمون بزرگ بازار در برابر نرخ بهره
اوراق خزانهداری؛ رقیب جدی سهام
گزارش اشتغال آمریکا؛ مهمترین داده هفته
تورم PCE؛ داده دوم تعیینکننده
هوش مصنوعی؛ همچنان ستون اصلی بازار آمریکا
بازار اروپا؛ تورم و بازده اوراق در مرکز توجه
آلمان؛ دادهای که برای سهام اروپا اهمیت دارد
منطقه یورو؛ آزمون بزرگ روز جمعه
آسیا؛ چین و ژاپن در کانون توجه
ژاپن؛ حساسیت بیشتر به نرخ بهره و ارز
نفت؛ متغیری مشترک برای سه منطقه
آیا رشد باریک بازار آمریکا یک هشدار است؟
فصل چهارم؛ بازار وارد مرحله حساستری میشود
دوشنبه ۲۸ سپتامبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Vail Resorts | MTN | ۱۳۶.۱۱ دلار | ۴.۸۵ میلیارد دلار | ۲۷۵.۶۳ میلیون دلار | −۵.۲۳ دلار |
| IDT | IDT | ۶۷.۴۶ دلار | ۱.۶۸ میلیارد دلار | ۳۲۰ میلیون دلار | ۰.۹۷ دلار |
| Taylor Devices | TAYD | ۶۳.۲۳ دلار | ۲۰۳.۹۲ میلیون دلار | ۱۳.۲ میلیون دلار | ۰.۹۳ دلار |
دوشنبه ۲۸ سپتامبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | رویداد |
|---|---|---|
| ۱۵:۴۵ | USD | سخنرانی Bowman از فدرال رزرو |
| ۱۷:۰۰ | EUR | سخنرانی Lagarde، رئیس بانک مرکزی اروپا |
سهشنبه ۲۹ سپتامبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Carnival Corp | CCL | ۲۲.۲۵ دلار | ۳۰.۴۷ میلیارد دلار | ۸.۵۴ میلیارد دلار | ۱.۴۲ دلار |
| CarMax | KMX | ۵۷.۲۱ دلار | ۸.۱۲ میلیارد دلار | ۶.۹۴ میلیارد دلار | ۰.۷۱ دلار |
| Uranium Energy | UEC | ۹.۴۱ دلار | ۴.۶۶ میلیارد دلار | ۶.۷۱ میلیون دلار | −۰.۰۴ دلار |
| AAR | AIR | ۱۱۶.۱۱ دلار | ۴.۵۷ میلیارد دلار | ۸۸۲.۳۹ میلیون دلار | ۱.۳۱ دلار |
| Concentrix | CNXC | ۲۷.۰۸ دلار | ۱.۶۵ میلیارد دلار | ۲.۴۸ میلیارد دلار | ۲.۷۱ دلار |
سهشنبه ۲۹ سپتامبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۸:۰۰ | AUD | نرخ بهره استرالیا | ۴.۳۵٪ | ۴.۶۰٪ |
| ۱۶:۳۰ | USD | شاخص قیمت مسکن ۲۰ شهر آمریکا | ۲.۱٪ | ۲.۲٪ |
| ۱۷:۳۰ | USD | اعتماد مصرفکننده CB | ۸۹.۴ | ۹۰.۱ |
| ۱۷:۳۰ | USD | JOLTS؛ فرصتهای شغلی | ۷.۲۷۱ میلیون | ۷.۲۳۰ میلیون |
| ۲۱:۳۰ | USD | سخنرانی Williams از فدرال رزرو | — | |
چهارشنبه ۳۰ سپتامبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Micron | MU | ۱٬۰۸۲.۲۸ دلار | ۱.۲۲ تریلیون دلار | ۵۰.۴۵ میلیارد دلار | ۳۱.۱۶ دلار |
| Jabil | JBL | ۳۱۶.۷۴ دلار | ۳۳.۱۹ میلیارد دلار | ۹.۶۹ میلیارد دلار | ۴.۰۶ دلار |
| Jefferies Financial | JEF | ۴۷.۶۸ دلار | ۱۰.۹۹ میلیارد دلار | ۲.۱۳ میلیارد دلار | ۰.۹۳ دلار |
| FactSet Research | FDS | ۲۷۳.۰۸ دلار | ۹.۷۱ میلیارد دلار | ۶۲۹.۷۴ میلیون دلار | ۴.۳۵ دلار |
| Conagra Brands | CAG | ۱۴.۳۲ دلار | ۶.۸۵ میلیارد دلار | ۲.۵۹ میلیارد دلار | ۰.۲۸ دلار |
| Progress | PRGS | ۳۹.۳۴ دلار | ۱.۶۱ میلیارد دلار | ۲۴۶.۷۲ میلیون دلار | ۱.۵۲ دلار |
چهارشنبه ۳۰ سپتامبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۵:۰۰ | CNY | PMI تولیدی چین | ۴۹.۸ | ۵۰.۱ |
| ۰۵:۱۵ | CNY | PMI تولیدی Caixin | ۵۱.۵ | ۵۱.۷ |
| ۱۵:۳۰ | EUR | CPI ماهانه منطقه یورو | ۰.۲٪ | — |
| ۱۶:۰۰ | USD | Core PCE سالانه | ۳.۳٪ | ۳.۴٪ |
| ۱۶:۰۰ | USD | GDP سهماهه دوم | ۱.۵٪ | ۱.۵٪ |
| ۱۶:۰۰ | USD | PCE سالانه | ۳.۷٪ | — |
| ۱۸:۰۰ | USD | ذخایر نفت خام EIA | +۲.۹۶۹ میلیون | — |
پنجشنبه ۱ اکتبر ۲۰۲۶ | مهمترین گزارشهای سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Micron | MU | ۱٬۰۸۲.۲۸ دلار | ۱.۲۲ تریلیون دلار | ۵۰.۴۵ میلیارد دلار | ۳۱.۱۶ دلار |
| Jabil | JBL | ۳۱۶.۷۴ دلار | ۳۳.۱۹ میلیارد دلار | ۹.۶۹ میلیارد دلار | ۴.۰۶ دلار |
| Jefferies Financial | JEF | ۴۷.۶۸ دلار | ۱۰.۹۹ میلیارد دلار | ۲.۱۳ میلیارد دلار | ۰.۹۳ دلار |
| FactSet Research | FDS | ۲۷۳.۰۸ دلار | ۹.۷۱ میلیارد دلار | ۶۲۹.۷۴ میلیون دلار | ۴.۳۵ دلار |
| Conagra Brands | CAG | ۱۴.۳۲ دلار | ۶.۸۵ میلیارد دلار | ۲.۵۹ میلیارد دلار | ۰.۲۸ دلار |
| Progress | PRGS | ۳۹.۳۴ دلار | ۱.۶۱ میلیارد دلار | ۲۴۶.۷۲ میلیون دلار | ۱.۵۲ دلار |
پنجشنبه ۱ اکتبر | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص / رویداد | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۳:۲۰ | JPY | چشمانداز شرکتهای تولیدی بزرگ | ۱۷ | ۲۲ |
| ۱۱:۳۰ | GBP | سخنرانی رئیس بانک مرکزی انگلیس | — | |
| ۱۷:۱۵ | USD | PMI تولیدی آمریکا | ۵۷.۰ | ۵۷.۰ |
| ۱۷:۳۰ | USD | ISM تولیدی آمریکا | ۵۴.۶ | ۵۵.۰ |
| ۱۷:۳۰ | USD | سفارشات ساختوساز | −۰.۵٪ | ۰.۱٪ |
جمعه ۲ اکتبر ۲۰۲۶ | مهمترین رویدادهای اقتصادی
| زمان | ارز | شاخص | قبلی | پیشبینی |
|---|---|---|---|---|
| ۰۳:۰۰ | JPY | CPI خالص توکیو | ۱.۸٪ | ۲.۴٪ |
| ۱۲:۳۰ | EUR | Core CPI سالانه منطقه یورو | ۲.۴٪ | ۲.۵٪ |
| ۱۲:۳۰ | EUR | CPI سالانه منطقه یورو | ۳.۲٪ | ۳.۷٪ |
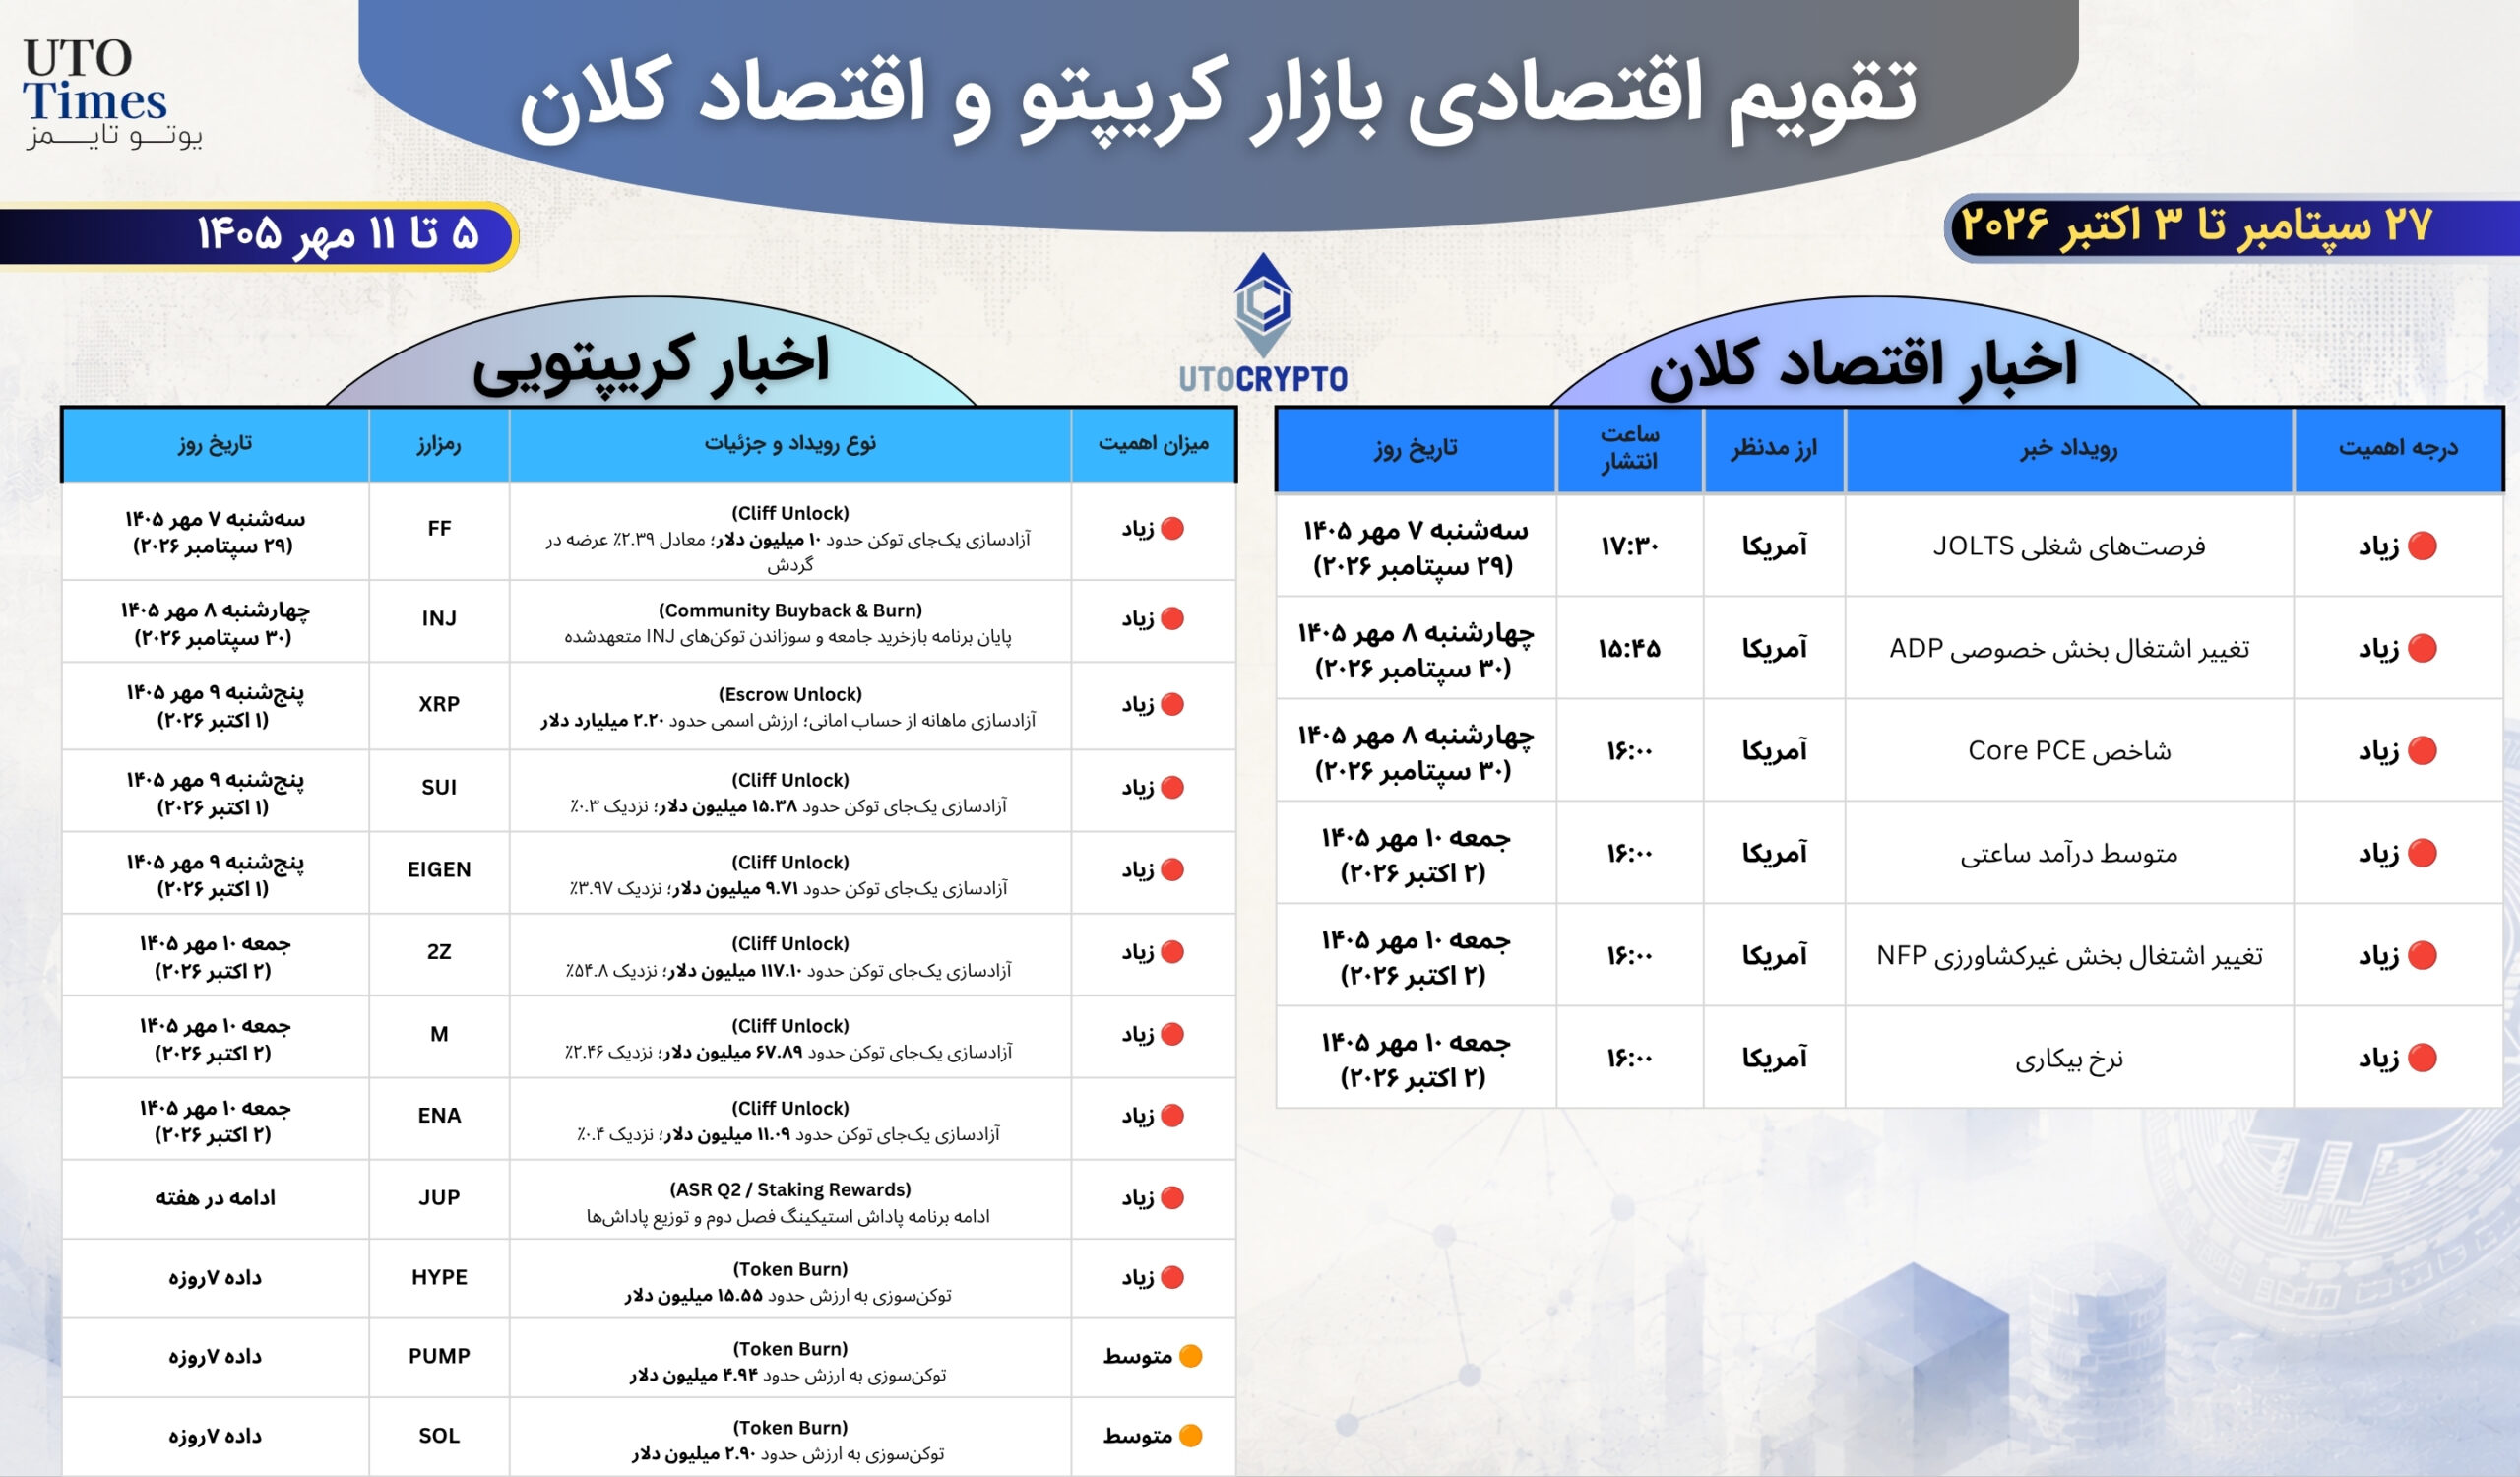
| ۱۶:۰۰ | USD | اشتغال غیرکشاورزی آمریکا؛ NFP | ۱۶۲ هزار | ۹۸ هزار |
| ۱۶:۰۰ | USD | نرخ بیکاری | ۴.۱٪ | ۴.۱٪ |
| ۱۶:۰۰ | USD | رشد متوسط درآمد ساعتی ماهانه | ۰.۳٪ | ۰.۳٪ |
| ۱۶:۰۰ | USD | اشتغال خصوصی غیرکشاورزی | ۱۲۷ هزار | ۸۵ هزار |
| منبع: تقویم اقتصادی و تقویم گزارشهای مالی هفته | ||||
والاستریت؛ آزمون بزرگ بازار در برابر نرخ بهره
هفته گذشته برای بازار سهام آمریکا تصویری دوگانه ایجاد کرد. شاخصهای اصلی سهام در مجموع عملکرد مثبتی داشتند، اما این رشد در شرایطی اتفاق افتاد که بازار اوراق خزانهداری تحت فشار سنگینی قرار داشت.
در پایان معاملات جمعه ۲۵ سپتامبر، شاخص S&P 500 با رشد ۰.۵۱ درصدی در سطح ۷۷۴۳.۴۱ واحد قرار گرفت. شاخص نزدک نیز ۰.۴۸ درصد افزایش یافت و به ۲۷۰۶۸.۷۲ واحد رسید، در حالی که شاخص داوجونز با رشد ۰.۹۳ درصدی در ۵۱۸۲۸.۶۲ واحد بسته شد. در مقیاس هفتگی نیز S&P 500 حدود ۱.۲ درصد، نزدک حدود ۲ درصد و داوجونز حدود ۰.۳ درصد افزایش داشتند.
این عملکرد در نگاه اول نشان میدهد بازار سهام هنوز توان جذب فشار ناشی از افزایش نرخهای بهره را دارد. اما در لایه زیرین بازار، نشانههای متفاوتی مشاهده میشود. رشد شاخصهای بزرگ آمریکا بیش از هر چیز تحت تأثیر سهام فناوری و شرکتهای بزرگ مرتبط با هوش مصنوعی قرار گرفته است و مشارکت گسترده سایر سهام به همان اندازه قوی نیست.
این مسئله در شاخص هموزن S&P 500 بیشتر دیده میشود. طبق دادههای ارائهشده در گزارشهای بازار، شاخص هموزن در ماه سپتامبر عملکرد ضعیفتری نسبت به نسخه وزندهیشده بر اساس ارزش بازار داشته است. به بیان دیگر، رشد چند شرکت بزرگ فناوری توانسته بخشی از ضعف سایر بخشهای بازار را پنهان کند.
همین واگرایی یکی از مهمترین موضوعاتی است که سرمایهگذاران در هفته آینده زیر نظر خواهند داشت. اگر افزایش بازده اوراق ادامه پیدا کند، سهام شرکتهایی که بخش بزرگی از ارزشگذاری آنها بر سودهای سالهای آینده استوار است، میتواند بیشتر تحت تأثیر قرار گیرد.
اوراق خزانهداری؛ رقیب جدی سهام
یکی از مهمترین تحولات بازارهای مالی در هفته گذشته، افزایش قابل توجه بازده اوراق خزانهداری آمریکا بود. بازده اوراق ۱۰ساله آمریکا در هفته گذشته از مرز ۵ درصد عبور کرد و در مقطعی به بالاترین سطح خود از سال ۲۰۰۷ رسید. بازده اوراق ۳۰ساله نیز به بالاترین سطح خود در بیش از دو دهه گذشته رسید. این حرکت همزمان با انتشار دادههای قدرتمند اقتصادی آمریکا اتفاق افتاد؛ دادههایی که نشان میدادند فعالیت اقتصادی در ماه سپتامبر شتاب گرفته است.
شاخص ترکیبی مدیران خرید آمریکا در ماه سپتامبر به ۵۸.۴ رسید که بالاترین سطح از ژوئیه ۲۰۲۱ بود. این داده در کنار افزایش فشارهای قیمتی باعث شد بازار احتمال افزایش مجدد نرخ بهره فدرال رزرو را جدیتر در نظر بگیرد. اثر این وضعیت بر بازار سهام مستقیم است.
وقتی بازده اوراق بدون ریسک افزایش مییابد، سرمایهگذار برای نگهداری سهام به بازده مورد انتظار بیشتری نیاز دارد. در نتیجه، ارزشگذاری شرکتهایی که بخش بزرگی از ارزش آنها به جریانهای نقدی آینده وابسته است، میتواند تحت فشار قرار گیرد.
افزایش هزینه تأمین مالی شرکتها نیز کانال دیگری است. نرخهای بهره بالاتر میتوانند هزینه استقراض را افزایش دهند و در صورت تداوم، بر سرمایهگذاری، حاشیه سود و تقاضای مصرفکننده اثر بگذارند اما مسئله فقط نرخ بهره نیست. اگر بازده اوراق در نتیجه رشد اقتصادی قوی افزایش پیدا کند، شرکتها ممکن است همزمان از رشد تقاضا و درآمد نیز بهرهمند شوند. به همین دلیل، بازار در هفته آینده باید میان دو نیروی متضاد تعادل برقرار کند: رشد اقتصادی قوی از یک طرف و هزینه سرمایه بالاتر از طرف دیگر.
گزارش اشتغال آمریکا؛ مهمترین داده هفته
در میان مجموعه دادههای اقتصادی هفته آینده، گزارش اشتغال آمریکا جایگاه ویژهای دارد. گزارش اشتغال ماه سپتامبر قرار است روز جمعه ۲ اکتبر منتشر شود و نظرسنجی اقتصاددانان رویترز افزایش حدود ۱۰۰ هزار شغل و نرخ بیکاری ۴.۲ درصدی را نشان میدهد. اهمیت این گزارش فقط به تعداد مشاغل ایجادشده محدود نمیشود. بازار سهام به چند مؤلفه همزمان توجه خواهد کرد: تعداد مشاغل جدید، نرخ بیکاری، رشد دستمزدها و طول متوسط هفته کاری.
اگر بازار کار همچنان قوی باقی بماند، میتواند از چشمانداز مصرف خانوارها و درآمد شرکتها حمایت کند. اما در شرایط فعلی، اشتغال قوی یک اثر دوم نیز دارد: ممکن است فضای بیشتری برای ادامه سیاست پولی انقباضی ایجاد کند.
فدرال رزرو در ماه سپتامبر نرخ بهره را ۲۵ واحد پایه افزایش داد و بازار اکنون احتمال افزایش مجدد نرخ بهره در نشست اکتبر را در قیمتها لحاظ کرده است. رویترز در پایان هفته گذشته احتمال افزایش نرخ در ماه اکتبر را بر اساس معاملات آتی در محدوده بیش از ۶۰ درصد گزارش کرد.
به همین دلیل، واکنش بازار به گزارش اشتغال لزوماً یکبعدی نخواهد بود. رشد اشتغال بیشتر میتواند برای سود شرکتها و مصرف مثبت باشد، اما اگر همراه با رشد سریع دستمزدها یا افزایش فشار تورمی باشد، میتواند بازده اوراق را نیز بالا ببرد.
در مقابل، کاهش قابل توجه سرعت ایجاد شغل میتواند فشار بر فدرال رزرو برای ادامه افزایش نرخ بهره را کاهش دهد، اما همزمان نگرانیهایی درباره قدرت اقتصاد و سودآوری شرکتها ایجاد کند. به همین دلیل، ترکیب دادههای اشتغال و دستمزدها احتمالاً اهمیت بیشتری از یک عدد منفرد خواهد داشت.
تورم PCE؛ داده دوم تعیینکننده
روز چهارشنبه، شاخص قیمت مخارج مصرف شخصی منتشر میشود؛ شاخصی که از مهمترین معیارهای تورمی مورد استفاده فدرال رزرو است. در گزارش قبلی، تورم هسته PCE در ۱۲ ماه منتهی به ژوئیه ۳.۳ درصد افزایش یافته بود؛ سطحی که همچنان به شکل محسوسی بالاتر از هدف ۲ درصدی فدرال رزرو قرار داشت.
بازار سهام در هفته آینده به این موضوع توجه خواهد کرد که آیا روند تورم در حال کاهش است یا فشارهای قیمتی ناشی از انرژی و تقاضای داخلی همچنان ادامه دارد. این مسئله در شرایط فعلی اهمیت بیشتری پیدا کرده است، زیرا افزایش قیمت انرژی میتواند از مسیر هزینه حملونقل، تولید و خدمات به سایر بخشهای اقتصاد منتقل شود.
از سوی دیگر، دادههای شاخص مدیران خرید آمریکا نیز نشان دادهاند که فشار هزینههای ورودی شرکتها افزایش یافته است. این مسئله میتواند برای بازار سهام اهمیت داشته باشد، زیرا افزایش هزینههای تولید در صورت انتقال نیافتن کامل به مصرفکننده، حاشیه سود شرکتها را تحت فشار قرار میدهد. بنابراین در هفته آینده بازار عملاً به دنبال پاسخ یک سؤال خواهد بود: آیا اقتصاد آمریکا همچنان با سرعت بالا رشد میکند، بدون آنکه تورم مجدداً شتاب بگیرد؟
هوش مصنوعی؛ همچنان ستون اصلی بازار آمریکا
با وجود فشار ناشی از افزایش بازده اوراق، سهام مرتبط با هوش مصنوعی همچنان نقش مهمی در عملکرد والاستریت دارند. شاخص نزدک در هفته گذشته توانست بار دیگر به سطوح رکوردی نزدیک شود و در روزهای اخیر، سهام شرکتهایی مانند AMD، مایکروسافت و سایر شرکتهای مرتبط با زیرساخت هوش مصنوعی مورد توجه سرمایهگذاران قرار گرفتند.
AMD در هفته گذشته برای نخستین بار به ارزش بازار یک تریلیون دلار رسید و سهام این شرکت در سال ۲۰۲۶ رشد بسیار قابل توجهی داشته است. این تحول نشان میدهد سرمایهگذاران همچنان انتظار دارند سرمایهگذاری در مراکز داده و زیرساختهای هوش مصنوعی ادامه پیدا کند اما در همین بخش نیز مسئله ارزشگذاری مطرح است.
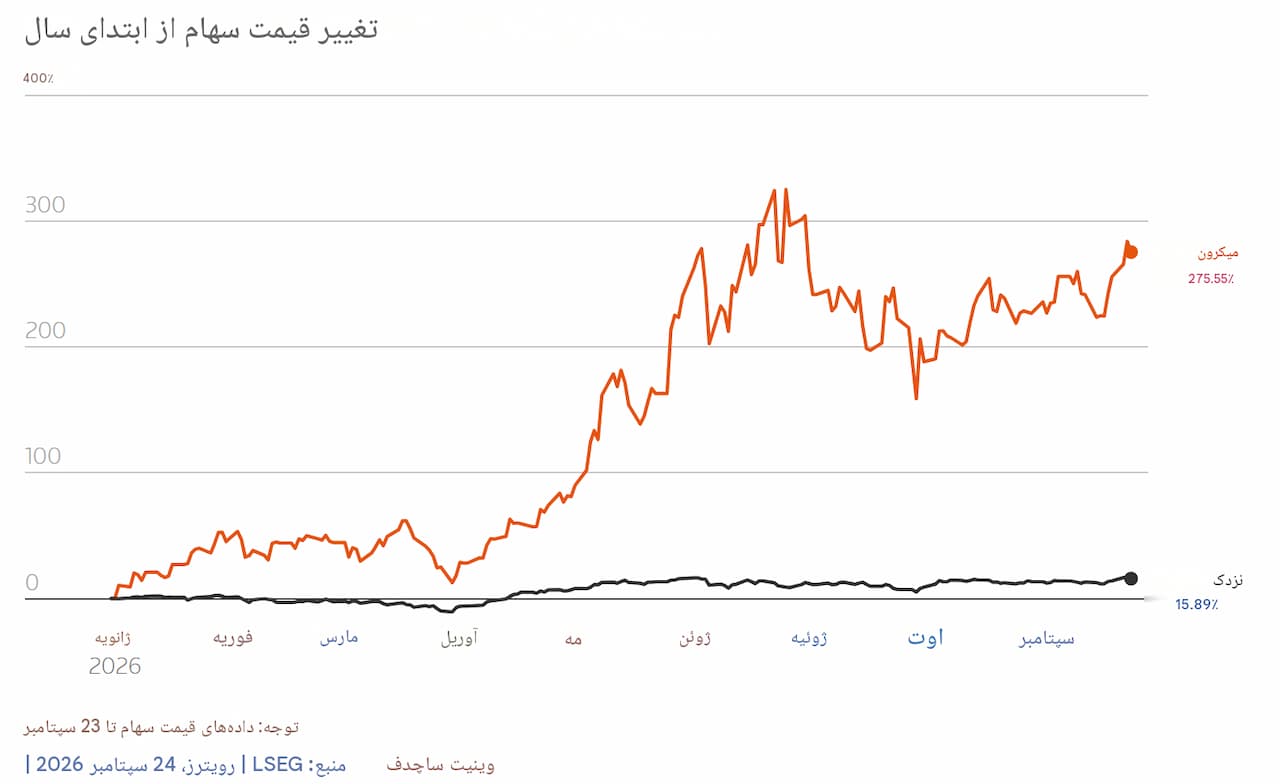
افزایش شدید قیمت سهام شرکتهای فناوری در حالی رخ داده که هزینه سرمایه در اقتصاد آمریکا افزایش یافته است. بنابراین گزارشهای درآمدی شرکتهای بزرگ فناوری باید بتوانند رشد سرمایهگذاری در هوش مصنوعی را با افزایش واقعی درآمد و سودآوری توجیه کنند. در این میان، گزارش مالی Micron Technology در روز چهارشنبه اهمیت ویژهای دارد.
مایکرون یکی از تأمینکنندگان مهم حافظه مورد استفاده در زیرساختهای هوش مصنوعی است و عملکرد آن میتواند تصویری از وضعیت تقاضا برای تراشههای حافظه و سرمایهگذاری مراکز داده ارائه کند. رویترز گزارش کرده که ارزش بازار این شرکت از یک تریلیون دلار عبور کرده و سهام آن در ماههای اخیر یکی از نمادهای مهم موج هوش مصنوعی بوده است.
به همین دلیل، گزارش مالی مایکرون فقط برای سهام خود شرکت اهمیت ندارد. واکنش بازار به درآمد و راهنمای مالی این شرکت میتواند به سایر شرکتهای زنجیره نیمهرسانا نیز منتقل شود.
بازار اروپا؛ تورم و بازده اوراق در مرکز توجه
در اروپا، ساختار ریسک کمی متفاوت است. بازار سهام اروپا علاوه بر نرخ بهره، نسبت به قیمت انرژی حساسیت بالایی دارد. افزایش قیمت نفت و گاز میتواند هم هزینه شرکتها و هم تورم مصرفکننده را افزایش دهد و همین مسئله فشار بیشتری بر سیاست پولی بانک مرکزی اروپا وارد میکند.
شاخص STOXX 600 در هفته گذشته تحت تأثیر کاهش قیمت نفت و رشد سهام بانکی و فناوری توانست در یک روز حدود یک درصد افزایش پیدا کند. با این حال، حرکت بازار همچنان به تحولات انرژی و نرخهای بهره وابسته است.
شاخص داکس آلمان نیز در همان مقطع رشد کرد، در حالی که سهام فناوری اروپایی از بهبود فضای بازار جهانی فناوری بهره بردند اما در بازار اوراق، تصویر متفاوت است. بازده اوراق ۱۰ساله آلمان به حدود ۳.۶۱ درصد رسیده و به بالاترین سطح خود از سال ۲۰۰۹ نزدیک شده است. این افزایش نشان میدهد بازار اوراق اروپا نیز با فشار ناشی از تورم، انرژی و انتظارات مربوط به سیاست پولی مواجه است.
آلمان؛ دادهای که برای سهام اروپا اهمیت دارد
روز چهارشنبه، داده اولیه تورم آلمان منتشر میشود و یکی از مهمترین رویدادهای بازار اروپا خواهد بود. بانک مرکزی آلمان اعلام کرده است که تورم این کشور در کوتاهمدت همچنان میتواند بالا باقی بماند. تورم آلمان در ماه اوت ۲.۹ درصد بوده و افزایش قیمت سوخت و فرآوردههای نفتی، همراه با سطح پایین ذخایر گاز، از عوامل فشار بر قیمتها عنوان شدهاند.
همزمان، اقتصاد آلمان نیز با کاهش شتاب مواجه شده است. صادرات و مصرف در تابستان ضعیفتر شدهاند، اگرچه بانک مرکزی آلمان انتظار دارد در پایان سال بهبود نسبی در فعالیت اقتصادی شکل بگیرد. این ترکیب برای بازار سهام اهمیت زیادی دارد: تورم بالا در کنار رشد ضعیفتر.
اگر تورم همچنان بالا بماند، فضای سیاست پولی میتواند محدودتر شود؛ در حالی که رشد اقتصادی ضعیفتر، ظرفیت افزایش سود شرکتها را محدود میکند. به همین دلیل، داده تورم آلمان میتواند بهویژه برای سهام صنعتی، مصرفی و بانکی اروپا مهم باشد.
منطقه یورو؛ آزمون بزرگ روز جمعه
روز جمعه، داده اولیه تورم منطقه یورو منتشر خواهد شد و این گزارش یکی از مهمترین رویدادهای هفته برای بازارهای اروپایی است. پیش از انتشار این رقم، دادههای تورم آلمان، فرانسه، اسپانیا و ایتالیا منتشر میشوند و به بازار اجازه میدهند تصویر نسبتاً دقیقتری از فشارهای قیمتی منطقه ایجاد کند.
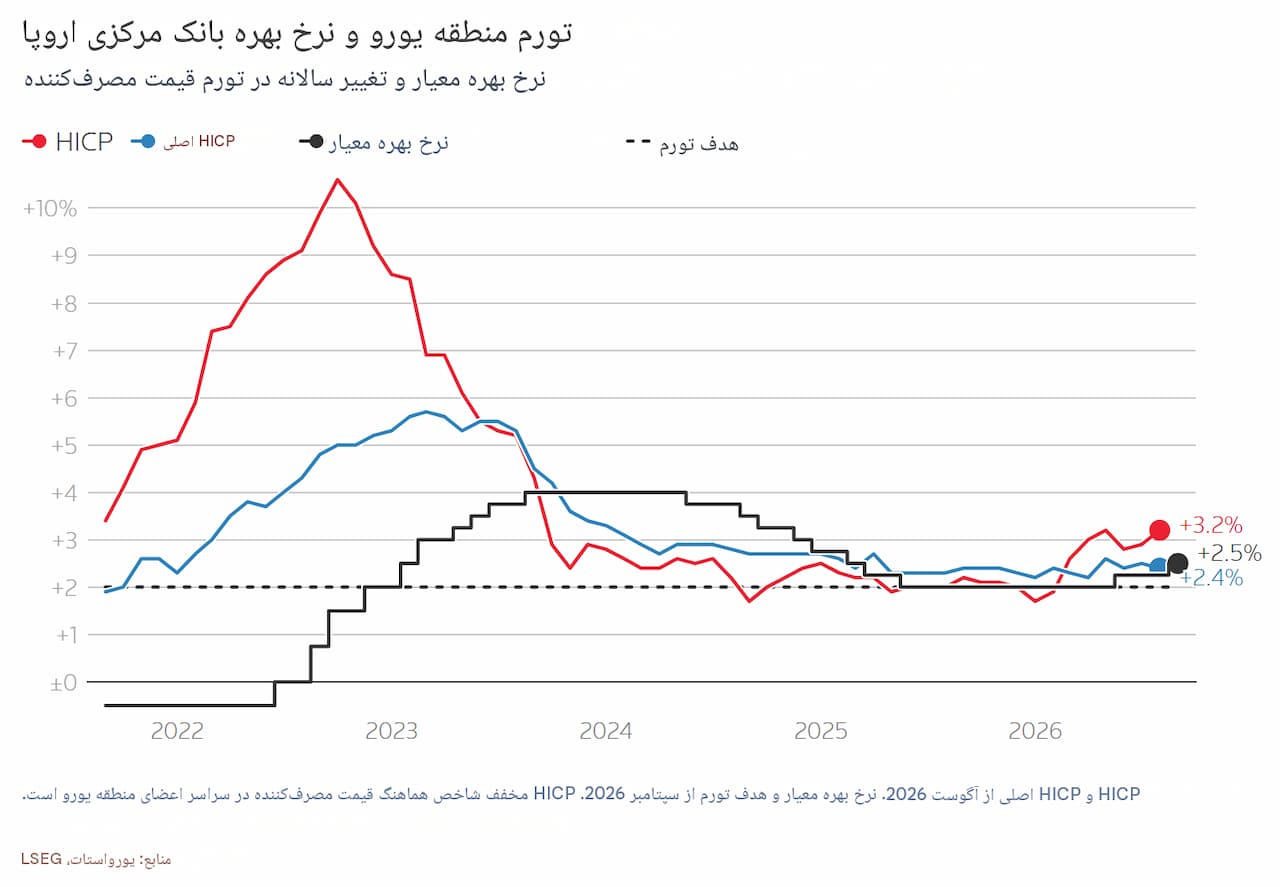
مسئله انرژی در این میان اهمیت ویژهای دارد. بانک مرکزی اروپا اعلام کرده است که افزایش قیمت گاز در شرایط فعلی میتواند سریعتر از گذشته به تورم مصرفکننده منتقل شود. طبق گزارش رویترز، قیمت عمدهفروشی گاز در اروپا نسبت به سال گذشته بیش از ۱۴۰ درصد افزایش یافته و محدودیتهای عرضه و سطح پایین ذخایر از عوامل اصلی آن هستند. این وضعیت میتواند مسیر بازار سهام اروپا را از دو کانال تحت تأثیر قرار دهد.
نخست، افزایش هزینه انرژی میتواند سودآوری شرکتهای انرژیبر را کاهش دهد. دوم، افزایش تورم میتواند فضای سیاست پولی را محدودتر کند و هزینه سرمایه را در اقتصاد اروپا بالا نگه دارد. در مقابل، شرکتهای انرژی ممکن است از افزایش قیمت نفت و گاز درآمد بیشتری کسب کنند. بنابراین اثر افزایش انرژی بر بازار سهام اروپا میان صنایع مختلف یکسان نیست.
آسیا؛ چین و ژاپن در کانون توجه
در آسیا، تمرکز بازار در هفته آینده بیشتر بر دادههای اقتصادی چین و ژاپن و عملکرد شرکتهای فناوری و نیمهرسانا خواهد بود. چین در روزهای آینده دادههای مربوط به فعالیت تولیدی و خدماتی ماه سپتامبر را منتشر میکند. این شاخصها میتوانند اطلاعات مهمی درباره قدرت تقاضای داخلی، فعالیت کارخانهها و مسیر رشد اقتصاد دوم جهان ارائه دهند.
برای بازار سهام چین، وضعیت بخش فناوری اهمیت ویژهای دارد. تقاضای جهانی برای تراشه و زیرساخت هوش مصنوعی در ماههای اخیر به یکی از عوامل مهم حمایت از سهام آسیایی تبدیل شده است. در کره جنوبی، دادههای صادراتی ماه سپتامبر نشانه قدرتمندی از تقاضای جهانی برای تراشه ارائه کردهاند. صادرات این کشور در ۲۰ روز نخست سپتامبر رشد قابل توجهی داشته و صادرات نیمهرساناها نیز افزایش بسیار شدیدی ثبت کرده است.
این موضوع برای سهام شرکتهای تراشه در کره جنوبی اهمیت دارد، زیرا سامسونگ و SK Hynix از بازیگران اصلی بازار حافظه هستند. در واقع، گزارش مالی مایکرون در آمریکا و دادههای صادراتی کره جنوبی را میتوان دو نقطه از یک زنجیره مشترک دانست: تقاضای جهانی برای حافظه و زیرساخت هوش مصنوعی.
ژاپن؛ حساسیت بیشتر به نرخ بهره و ارز
در ژاپن نیز دادههای اقتصادی و مسیر سیاست پولی بانک مرکزی اهمیت زیادی برای بازار سهام دارد. سرمایهگذاران علاوه بر دادههای تولید صنعتی و خردهفروشی، به اثر تغییرات نرخ بهره و ارزش پول ملی بر شرکتهای صادرکننده توجه خواهند داشت.
سهام شرکتهای صادراتمحور ژاپنی معمولاً به شرایط اقتصاد جهانی، تقاضای آمریکا و چین و تحولات نرخ ارز حساس هستند. بنابراین ترکیب دادههای اقتصادی آمریکا، چین و ژاپن میتواند بر چشمانداز شرکتهای صنعتی و فناوری این کشور اثرگذار باشد.
از سوی دیگر، افزایش نرخهای بهره جهانی میتواند شرایط مالی را برای بازارهای آسیایی نیز تغییر دهد. افزایش بازده اوراق آمریکا معمولاً یکی از متغیرهای مهم در تعیین هزینه سرمایه جهانی است و تغییر آن میتواند جریان سرمایه میان بازارهای مختلف را تحت تأثیر قرار دهد.
نفت؛ متغیری مشترک برای سه منطقه
یکی از مهمترین متغیرهای مشترک میان بازارهای آمریکا، اروپا و آسیا، قیمت نفت است. در پایان هفته گذشته، نفت برنت حدود ۱۰۴ دلار و نفت آمریکا حدود ۹۲ دلار در هر بشکه معامله شد. کاهش قیمت نفت در روزهای پایانی هفته، همزمان با افزایش امیدها نسبت به بازگشایی مسیرهای عرضه در منطقه، به کاهش بخشی از فشار تورمی بازار کمک کرد.
برای بازار آمریکا، کاهش نفت میتواند از مسیر کاهش فشار تورمی اهمیت داشته باشد. برای اروپا، اثر آن حتی مستقیمتر است، زیرا اقتصاد این منطقه وابستگی قابل توجهی به واردات انرژی دارد. برای آسیا نیز قیمت نفت بر هزینه واردات انرژی کشورهای بزرگی مانند چین، هند، ژاپن و کره جنوبی اثر میگذارد. به همین دلیل، هر تحول جدید در وضعیت عرضه انرژی خاورمیانه میتواند همزمان در سه بازار سهام بازتاب پیدا کند.
آیا رشد باریک بازار آمریکا یک هشدار است؟
یکی از موضوعات مهم هفته آینده، مسئله پهنای بازار خواهد بود. شاخصهای اصلی آمریکا همچنان نزدیک رکوردهای تاریخی قرار دارند، اما تعداد قابل توجهی از سهام تشکیلدهنده شاخصها زیر میانگینهای بلندمدت خود معامله میشوند.
بر اساس دادههای ارائهشده در گزارش هفتگی بازار، درصد شرکتهای S&P 500 که بالاتر از میانگین متحرک ۲۰۰روزه خود معامله میشوند به حدود ۴۷.۸ درصد کاهش یافته است؛ در نزدک این رقم حدود ۴۲ درصد و در راسل ۲۰۰۰ حدود ۵۱.۶ درصد گزارش شده است.
این ارقام نشان میدهند رشد شاخصهای اصلی الزاماً به معنای مشارکت گسترده همه سهام نیست. تمرکز رشد روی شرکتهای بزرگ فناوری میتواند در دورههایی کاملاً طبیعی باشد، اما برای ارزیابی کیفیت روند بازار، بررسی تعداد بیشتری از سهام اهمیت دارد. در هفته آینده، اگر سهام فناوری همچنان رشد کنند اما مشارکت سایر بخشها ضعیف باقی بماند، این واگرایی همچنان یکی از ویژگیهای مهم بازار خواهد بود. در مقابل، افزایش مشارکت صنایع مختلف میتواند تصویر متفاوتی از ساختار بازار ایجاد کند.
“
«از نگاه من، مهمترین نکته برای خواندن بازار در هفته آینده، جابهجایی مرکز ثقل توجه از «رشد شاخصها» به «کیفیت رشد» است؛ زیرا در شرایطی که شاخصهای بزرگ آمریکا همچنان به پشتوانه چند غول فناوری در سطوح بالایی قرار دارند، افزایش بازده اوراق و کاهش مشارکت گسترده سهام میتواند تصویر متفاوتی از عمق بازار ارائه کند. اگر دادههای اشتغال و تورم آمریکا در کنار گزارش مایکرون بتوانند همزمان قدرت تقاضا، مسیر سرمایهگذاری هوش مصنوعی و ظرفیت سودآوری شرکتها را تأیید کنند، مسئله اصلی بازار همچنان ارزشگذاری خواهد بود؛ اما اگر قدرت اقتصادی با تورم بالاتر و بازده اوراق بیشتر همراه شود، هزینه سرمایه به متغیر مهمتری برای ارزشگذاری سهام تبدیل خواهد شد. در اروپا نیز همین معادله با شدت بیشتری میان انرژی، تورم و نرخ بهره در حال شکلگیری است و در آسیا، عملکرد صنعت نیمهرسانا بهعنوان حلقه اتصال تقاضای جهانی برای هوش مصنوعی و بازارهای منطقهای اهمیت پیدا میکند. به همین دلیل، هفته آینده را بیش از آنکه صرفاً هفته «گزارش اشتغال آمریکا» بدانم، باید آزمونی برای سنجش دوام همزمان رشد اقتصادی، رونق هوش مصنوعی و ارزشگذاری بازار سهام در برابر افزایش هزینه سرمایه تلقی کرد.»
بابک شیری
فصل چهارم؛ بازار وارد مرحله حساستری میشود
هفته پیش رو فقط یک هفته عادی اقتصادی نیست؛ بلکه نخستین هفته سهماهه چهارم سال است. سهماهه سوم با رشد قابل توجه برخی شاخصهای سهام و همزمان افزایش شدید بازده اوراق پایان مییابد. این ترکیب باعث شده بازار وارد سهماهه چهارم با دو نیروی متضاد شود. از یک طرف، رشد سود شرکتهای فناوری و سرمایهگذاری گسترده در هوش مصنوعی همچنان ادامه دارد. از طرف دیگر، افزایش هزینه سرمایه میتواند ارزشگذاری سهام را با فشار بیشتری مواجه کند. این مسئله برای شرکتهای کوچکتر و شرکتهایی که سودآوری فعلی پایینتری دارند اهمیت بیشتری دارد.
در مقابل، شرکتهای بزرگ و سودآور فناوری که جریان نقدی قابل توجهی ایجاد میکنند ممکن است ساختار مالی متفاوتی داشته باشند. به همین دلیل، در هفته آینده صرفاً جهت حرکت شاخصهای اصلی اهمیت ندارد؛ ترکیب داخلی این حرکت نیز اهمیت خواهد داشت.
سه سناریوی کلان پیش روی بازار سهام
بازار در هفته آینده با چند مسیر احتمالی روبهرو است و جهت حرکت شاخصها تا حد زیادی به ترکیب دادههای اقتصادی بستگی خواهد داشت.
سناریوی نخست؛ رشد اقتصادی قوی همراه با تورم کنترلشده
اگر دادههای اقتصادی آمریکا همچنان قدرت اقتصاد را نشان دهند، اما تورم PCE و رشد دستمزدها افزایش قابل توجهی نداشته باشند، بازار میتواند میان رشد اقتصادی و نرخ بهره تعادل بیشتری برقرار کند.
در چنین شرایطی، سود شرکتها از قدرت اقتصاد حمایت میشود، در حالی که فشار ناشی از افزایش سریعتر نرخ بهره محدودتر باقی میماند. این وضعیت برای سهام فناوری و شرکتهای چرخهای اهمیت ویژهای دارد.
سناریوی دوم؛ اقتصاد قوی و تورم بالا
ترکیب رشد اقتصادی قوی، اشتغال بالا و تورم چسبنده وضعیت متفاوتی ایجاد میکند. در این حالت، افزایش بازده اوراق میتواند ادامه پیدا کند و هزینه سرمایه برای بازار سهام افزایش یابد.
در چنین شرایطی، بازار ممکن است بیش از گذشته به شرکتهایی توجه کند که جریان نقدی فعلی و قدرت سودآوری بیشتری دارند، در حالی که ارزشگذاری شرکتهای وابسته به رشدهای بلندمدت میتواند حساستر شود.
سناریوی سوم؛ کاهش قدرت اقتصاد
اگر دادههای اشتغال و فعالیت اقتصادی ضعیفتر از انتظار باشند، فشار ناشی از افزایش نرخ بهره میتواند کاهش یابد اما این اتفاق الزاماً به معنای افزایش پایدار بازار سهام نیست، زیرا ضعف اقتصادی میتواند نگرانی درباره درآمد و سود شرکتها را افزایش دهد. بنابراین در شرایط فعلی، بازار به دنبال یک نقطه تعادل میان رشد، تورم و نرخ بهره است.
جمعبندی
هفته ۲۸ سپتامبر تا ۲ اکتبر یکی از پرتراکمترین هفتههای اطلاعاتی بازارهای جهانی در پایان سهماهه سوم سال ۲۰۲۶ خواهد بود. در آمریکا، گزارش اشتغال ماه سپتامبر و شاخص PCE مهمترین دادههایی هستند که میتوانند انتظارات بازار درباره مسیر نرخ بهره را تغییر دهند. در کنار این دادهها، افزایش بازده اوراق خزانهداری آمریکا به سطوحی که در سالهای اخیر کمتر مشاهده شده، به یکی از مهمترین متغیرهای تعیینکننده ارزشگذاری سهام تبدیل شده است.
در بازار اروپا، تورم آلمان و سپس تورم منطقه یورو در کنار بازده اوراق قرضه، مسیر سهام را تعیین خواهند کرد. فشار انرژی همچنان یک متغیر کلیدی است و بانک مرکزی اروپا نیز نسبت به انتقال سریعتر افزایش قیمت گاز به تورم هشدار داده است. در نتیجه، بازارهای سهام اروپا همزمان با مسئله رشد اقتصادی ضعیفتر و فشارهای تورمی مواجهاند.
در آسیا نیز دادههای چین و ژاپن، همراه با عملکرد صنعت نیمهرسانا، اهمیت زیادی دارند. رشد صادرات تراشه کره جنوبی نشان میدهد تقاضای جهانی برای زیرساخت هوش مصنوعی همچنان یکی از محرکهای مهم بازار منطقه است. گزارش مالی مایکرون نیز میتواند تصویر دقیقتری از وضعیت بازار حافظه و تقاضای مراکز داده ارائه کند.
در نهایت، بازار سهام جهان وارد سهماهه چهارم در شرایطی میشود که شاخصهای بزرگ آمریکا همچنان در نزدیکی رکوردها قرار دارند، اما افزایش بازده اوراق و کاهش پهنای بازار نشان میدهد ساختار صعودی بازار یکدست نیست. بنابراین در هفته پیش رو، نهتنها سطح شاخصهای S&P 500، نزدک، STOXX 600، داکس و شاخصهای آسیایی، بلکه رفتار سهام زیرمجموعه، نرخ بهره، تورم، قیمت انرژی و عملکرد صنعت هوش مصنوعی نیز باید همزمان مورد توجه قرار گیرد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.