







- طلا با فضای کلان اقتصادی دشوارتری روبهرو شده است؛ چرا که بازده اوراق خزانهداری آمریکا، بازده واقعی و ارزش دلار همگی در حال افزایش هستند و بازارها ریسکهای تورمی و احتمال سیاست پولی انقباضیتر فدرال رزرو را قیمتگذاری میکنند.
- رشد بازدهیها در کوتاهمدت همچنان یک عامل منفی برای طلا محسوب میشود، اما در بلندمدت ریسکهای مالی بیشتری ایجاد میکند؛ چرا که هزینههای بالاتر استقراض فشار را بر دولتها، شرکتها و سایر بخشهای دارای اهرم مالی افزایش میدهد.
- تقاضای سرمایهگذاری همچنان به شکل غیرمنتظرهای مقاوم باقی مانده است؛ دادههای بلومبرگ نشان میدهد ذخایر جهانی صندوقهای ETF طلا از ابتدای سپتامبر تاکنون نزدیک به ۵۰ تن افزایش یافته، با وجود جهش بازدهی واقعی.
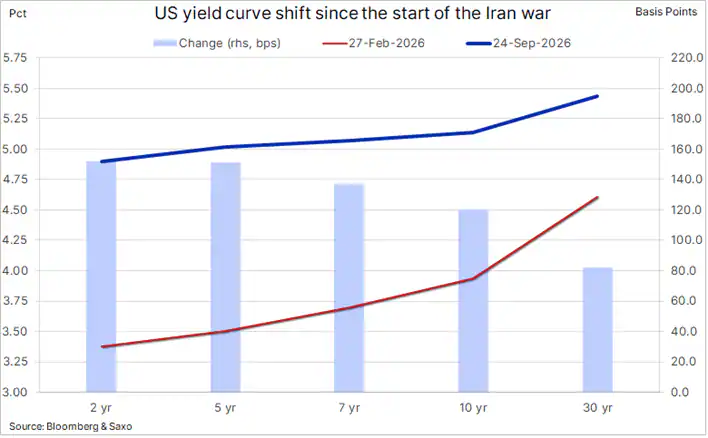
طلا و بهدنبال آن فلزات سرمایهای نیمهگرانبها مانند نقره و پلاتین، بار دیگر با برخی از موانع سنتی اقتصاد کلان خود مواجه شدهاند. بازقیمتگذاری شدید در منحنی بازده اوراق خزانهداری آمریکا از زمان آغاز جنگ ایران، طی روزهای اخیر شتاب گرفته و باعث افزایش بازدهیهای اسمی و واقعی شده است؛ در حالی که همزمان بهبود دوباره دلار را نیز تقویت کرده است. برای دارایی مانند طلا که سود یا بهرهای پرداخت نمیکند، چنین ترکیبی معمولاً انگیزه قدرتمندی برای کاهش موقعیت سرمایهگذاران ایجاد میکند.
مقیاس این تغییرات قابل توجه است. از اواخر فوریه، زمانی که آمریکا و اسرائیل حملات علیه ایران را آغاز کردند، بازده اوراق خزانهداری ۲ و ۵ ساله آمریکا حدود ۱۵۰ نقطه پایه افزایش یافته است. همچنین نرخ بهره مورد انتظار بازار برای نشست دسامبر امسال از حدود ۳ درصد به ۴.۲۵ درصد و نرخ مورد انتظار برای دسامبر ۲۰۲۷ از ۲.۸ درصد به ۴.۸ درصد افزایش یافته است.
همزمان، بازده اوراق ۱۰ ساله خزانهداری آمریکا از ۵.۱ درصد عبور کرده و بازده واقعی ۱۰ ساله آمریکا نیز به حدود ۲.۷۸ درصد رسیده که بالاترین سطح در ۱۸ سال گذشته محسوب میشود. فشارهای وارد بر طلا با افزایش حدود ۱.۵ درصدی شاخص دلار بلومبرگ در ماه جاری تشدید شده است؛ افزایشی که بخشی از افت دلار در ماه اوت را جبران کرده است.
در مجموع، این تحولات فضای کوتاهمدت دشواری برای فلزات سرمایهای ایجاد کرده است. افزایش بازده واقعی، هزینه فرصت نگهداری طلا را بالا میبرد و دلار قویتر نیز هزینه خرید طلا را برای سرمایهگذاران خارج از آمریکا افزایش میدهد. همین موضوع توضیح میدهد چرا طلا که اکنون در محدوده ۴۲۶۲ دلار به ازای هر اونس معامله میشود، در ماه جاری حدود ۴ درصد کاهش یافته است.
✔️ بیشتر بخوانید: رکوردهای والاستریت یا کاهش قدرت خرید؟ راز پنهان نسبت داوجونز به طلا
فشارها بر سهام شرکتهای استخراج طلا حتی شدیدتر بوده است؛ چرا که این شرکتها همزمان با کاهش قیمت طلا، ضعف گستردهتر بازار سهام و افزایش هزینههای عملیاتی مواجه شدهاند. سوخت دیزل یکی از نهادههای مهم در عملیات معدنی است و جهش قیمت انرژی نگرانیها درباره کاهش حاشیه سود، بهویژه برای تولیدکنندگان کوچکتر و انرژیبرتر، را افزایش داده است.
در این شرایط، صندوق ETF شرکت وناِک (VanEck) برای سهام شرکتهای استخراج طلا طی دو جلسه معاملاتی اخیر (۲۳ تا ۲۴ سپتامبر) حدود ۳ درصد کاهش یافته است (بازدهی از ابتدای سال: ۷.۹ درصد). همچنین ETF شرکتهای کوچکتر استخراج طلا (VanEck Junior Gold Miners ETF) حدود ۳.۵ درصد افت کرده است (بازدهی سالانه: مثبت ۵.۳ درصد). این کاهشها نشاندهنده اهرم عملیاتی و وابستگی بیشتر سهام معدنی به شرایط بازار سهام در مقایسه با خود فلز طلا است.
با این حال، این کاهش قیمت باید در چارچوب درست بررسی شود. طلا همچنان بهطور قابل توجهی بالاتر از کفهای ماههای ژوئن و ژوئیه در محدوده ۴۰۰۰ دلار قرار دارد؛ آن هم با وجود بدتر شدن چشمگیر عوامل سنتی کلان حمایتی. مهمتر از آن، تاکنون شواهد چندانی از نوع فروش گسترده سرمایهگذاران که معمولاً با چنین جهش شدیدی در بازده واقعی همراه است، دیده نمیشود.
شاید جالبترین بخش داستان فعلی طلا همین مقاومت باشد. بر اساس دادههای بلومبرگ، مجموع داراییهای صندوقهای ETF دارای پشتوانه طلا از ابتدای ماه جاری تاکنون نزدیک به ۵۰ تن افزایش یافته است. این انباشت مداوم نشان میدهد بخش رو به رشدی از تقاضای طلا توسط سرمایهگذارانی ایجاد میشود که حساسیت کمتری نسبت به استدلال سنتی «هزینه فرصت» دارند.
در عوض، تمرکز این سرمایهگذاران ظاهراً بیشتر بر حفظ ثروت، عدماطمینانهای ژئوپلیتیکی، پایداری مالی دولتها و تمایل به نگهداری دارایی خارج از سیستم مالی سنتی قرار گرفته است.
✔️ بیشتر بخوانید: راز مقاومت طلا چیست؟ تحلیل جدید فیدلیتی از نیروی پنهان پشت رشد طلا
چین نمونه مهم دیگری در این زمینه است. دادههای منتشرشده اخیر نشان میدهد تقاضای طلای چین در هشت ماه نخست سال ۲۰۲۶ از ۱۰۰۰ تن فراتر رفته و از کل میزان ثبتشده در سال ۲۰۲۵ عبور کرده است. این موضوع در کنار ادامه خرید طلا توسط بانکهای مرکزی، منبع دیگری از تقاضا را نشان میدهد که نسبت به نوسانات کوتاهمدت نرخ بهره آمریکا حساسیت کمتری دارد.
این جریانها تفاوت روزافزون میان تقاضای حساس به نرخ بهره و تقاضای غیرحساس به نرخ بهره در بازار طلا را برجسته میکند. برای گروه نخست، شرایط فعلی دشوارتر شده است؛ اما برای گروه دوم، همان عواملی که باعث افزایش بازدهیها شدهاند، ممکن است استدلال برای مالکیت طلا را تقویت کنند.
این شرایط نوعی تناقض ایجاد کرده است. در کوتاهمدت، افزایش بازده اوراق قرضه و تقویت دلار موانع آشکاری برای طلا هستند و میتوانند قیمت آن را کاهش دهند. اما هرچه بازدهیها، بهخصوص در بخش بلندمدت منحنی بازده آمریکا، بیشتر افزایش پیدا کنند، ریسک وقوع یک بحران مالی بیشتر میشود.
هزینههای بالاتر تأمین مالی فشار بیشتری بر دولتها، شرکتها و مصرفکنندگان بدهکار وارد میکند و همزمان پرسشهایی درباره پایداری کسریهای بودجه و میزان بدهی دولتی که سرمایهگذاران باید جذب کنند، ایجاد میکند.
حراج ضعیف اوراق خزانهداری ۵ ساله آمریکا به ارزش ۷۰ میلیارد دلار در ۲۳ سپتامبر (1 مهر)، بار دیگر این چالش را یادآوری کرد. سرمایهگذاران برای خرید این اوراق، بازده بیشتری درخواست کردند؛ موضوعی که نگرانیها درباره نیاز دولت آمریکا به پرداخت هزینه بالاتر برای جذب سرمایه در شرایط افزایش بدهیها را تقویت کرد.
بنابراین طلا بین دو نیروی متضاد گرفتار شده است: تأثیر منفی فوری افزایش بازدهیها و ریسکهای مالی و بودجهای بلندمدتی که همین افزایش بازدهیها میتوانند ایجاد کنند.
در حال حاضر، رفتار قیمتی بازار مشخص خواهد کرد کدام نیرو غالب میشود. سطح حمایتی اخیر طلا در محدوده ۴۲۳۵ دلار نخستین سطح مهم برای زیر نظر گرفتن است. شکست این سطح میتواند راه را برای اصلاح عمیقتر و تمرکز دوباره بازار بر محدوده ۴۰۰۰ دلار در کفهای ژوئن و ژوئیه باز کند.
در مقابل، اگر طلا بتواند در برابر فشار ناشی از افزایش بازدهیها و قدرت دلار مقاومت کند، این موضوع نشاندهنده قدرت بنیادین تقاضا خواهد بود.
✔️ بیشتر بخوانید: طلا یک قانون قدیمی بازار را شکست: چرا طلا دیگر از افزایش بازده اوراق خزانه آمریکا نمیترسد؟