







- طلا پس از ناکامی در تثبیت بالای ۴۳۵۰ دلار، تحت فشار رشد بازده اوراق، تقویت دلار و انتظارات هاوکیش فدرال رزرو تا محدوده ۴۲۴۵ دلار عقب نشست و هفته را با افتی بیش از ۲ درصدی به پایان رساند.
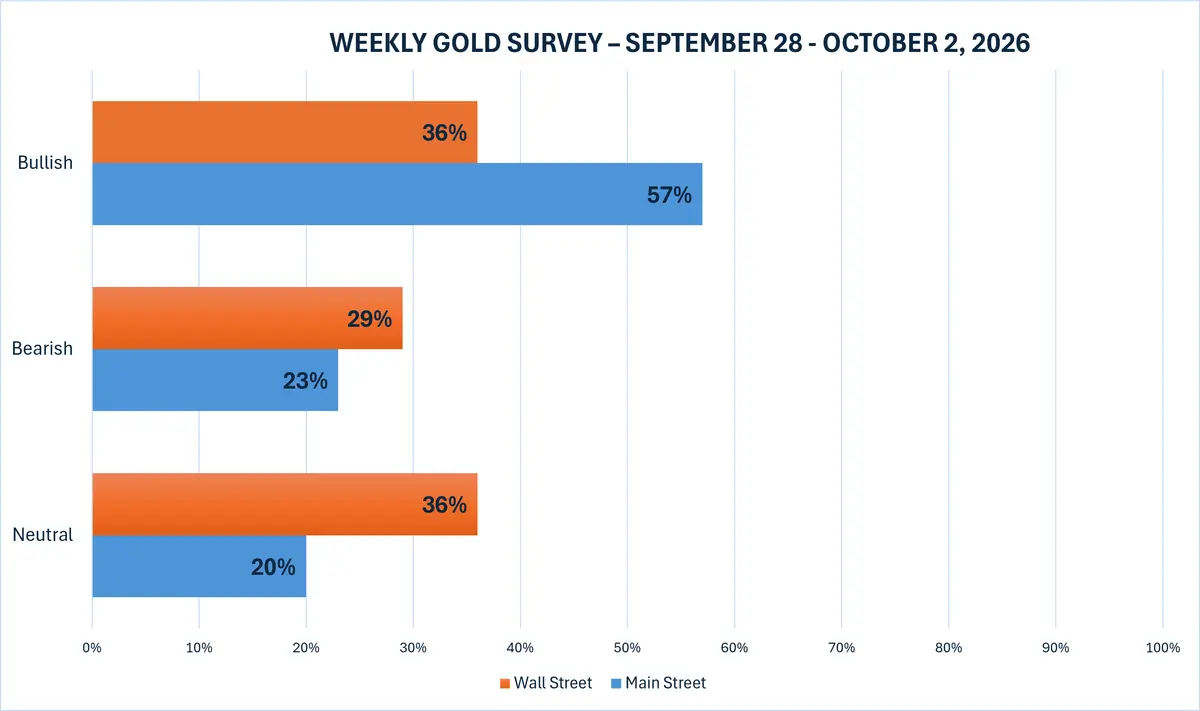
- نظرسنجی کیتکو نشان میدهد والاستریت درباره مسیر کوتاهمدت طلا کاملاً دوپاره است؛ ۳۶ درصد تحلیلگران صعودی، ۲۹ درصد نزولی و ۳۶ درصد خنثی هستند، در حالی که ۵۷ درصد سرمایهگذاران خرد همچنان انتظار رشد قیمت را دارند.
- در هفته پیشرو، دادههای بازار کار آمریکا، شاخص PCE، گزارشهای ISM و بهویژه NFP مهمترین محرکهای طلا خواهند بود؛ زیرا هر نشانهای از ضعف اقتصاد میتواند انتظارات افزایش بیشتر نرخ بهره را تعدیل کند.
قیمت طلا هفته دشوار دیگری را پشت سر گذاشت؛ بهطوری که تلاشهای اولیه برای تثبیت بالاتر از ۴۳۵۰ دلار در نهایت تحت فشار افزایش بازده اوراق خزانهداری، انتظارات هاوکیش از فدرال رزرو و نگرانیهای مداوم تورمی مرتبط با قیمت انرژی و درگیری آمریکا و ایران ناکام ماند.
طلای نقدی معاملات هفته را شامگاه یکشنبه در سطح ۴۳۸۳.۴۴ دلار به ازای هر اونس آغاز کرد و در ابتدا اندکی افزایش یافت؛ زیرا معاملهگران همچنان تحولات دیپلماتیک خاورمیانه و صرف ریسک مرتبط با تنگه هرمز را زیر نظر داشتند. با این حال، این حرکت خیلی زود متوقف شد و طلا همان بامداد دوشنبه سقف هفتگی خود را در سطح ۴۳۸۷.۵۱ دلار ثبت کرد؛ پیش از آنکه فروشندگان بار دیگر کنترل بازار را در دست بگیرند.
این فلز گرانبها در روزهای دوشنبه و سهشنبه بار دیگر تحت فشار قرار گرفت؛ زیرا رشد بازارهای سهام، افزایش بازده اوراق و تقویت دلار، تقاضا برای داراییهای امن را کاهش داد. طلا در میانه هفته تلاش کرد به ثبات برسد، اما اظهارات هاوکیش مقامات فدرال رزرو و تداوم نگرانیها درباره تورم چسبنده باعث شد توجه معاملهگران همچنان بر احتمال افزایش بیشتر نرخ بهره پس از افزایش ۲۵ واحد پایهای هفته گذشته متمرکز بماند.
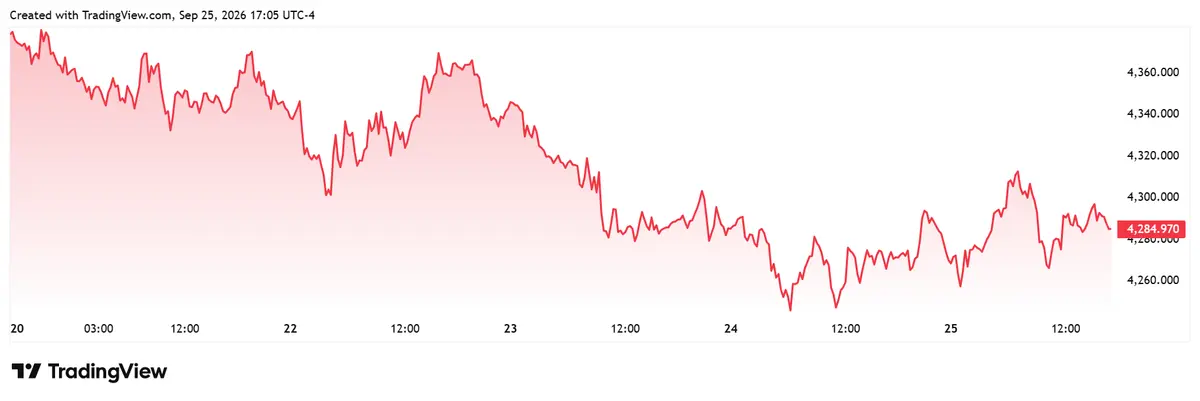
فشار فروش در روزهای چهارشنبه و پنجشنبه شدت گرفت؛ زیرا بازده اوراق خزانهداری به رشد خود ادامه داد و هزینه فرصت نگهداری طلای بدون بازده را افزایش داد. قیمت نقدی طلا به زیر ۴۳۰۰ دلار سقوط کرد و سرانجام روز پنجشنبه کف هفتگی خود را در سطح ۴۲۴۴.۶۳ دلار به ازای هر اونس ثبت کرد؛ سطحی که در نزدیکی آن، خریداران برای استفاده از قیمتهای پایینتر وارد بازار شدند.
طلا روز جمعه اندکی بهبود یافت؛ زیرا با افزایش دوباره امیدها به دستیابی به توافق میان آمریکا و ایران و احتمال بازگشایی تنگه هرمز، قیمت نفت کاهش یافت. همزمان، دلار نیز تضعیف شد و خریداران در افت قیمت دوباره به بازار فلزات بازگشتند. با این حال، افزایش انتظارات برای بالا رفتن دوباره نرخ بهره، دامنه این بازگشت را محدود کرد و طلای نقدی پیش از پایان معاملات هفتگی نتوانست سطح ۴۳۰۰ دلار در هر اونس را دوباره پس بگیرد.
تازهترین نظرسنجی هفتگی طلای کیتکو نیوز نشان داد که تحلیلگران والاستریت درباره جهت کوتاهمدت طلا به اجماع روشنی نرسیدهاند؛ در حالی که سرمایهگذاران خُرد مِیناستریت، با وجود عملکرد ضعیف طلا در هفته گذشته، همچنان اکثریت صعودی خود را حفظ کردهاند.
مارک چندلر، مدیرعامل Bannockburn Global Forex، گفت: «من نسبت به طلا در هفته آینده دیدگاه مثبتی دارم، زیرا به نظر میرسد آونگ انتظارات بازار از فدرال رزرو تقریباً تا انتهای مسیر خود حرکت کرده و مجموعه بعدی دادههای مهم آمریکا نیز احتمالاً این دیدگاه را تقویت خواهد کرد. هفته آینده آمریکا شاخص تورمی PCE ماه آگوست را منتشر میکند که شامل یک تعدیل روششناختی خواهد بود و احتمالاً بخشی از تورم گزارششده را کاهش میدهد. همچنین به نظر میرسد رشد اشتغال در سپتامبر ضعیفتر از آگوست باشد. با این حال، تا زمانی که طلا از سطح ۴۴۰۰ دلار عبور نکند، حرکت آن چندان قابلتوجه نخواهد بود.»
دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، گفت: «صعودی. از نظر تکنیکال، قرارداد فیوچرز طلای دسامبر در نمودار روزانه کوتاهمدت وارد محدوده اشباع فروش شده است. البته همانطور که ضربالمثل قدیمی بازار میگوید، یک بازار میتواند بسیار بیشتر از آنچه اغلب ما توان مالی دوام آوردن داریم، در وضعیت اشباع خرید یا اشباع فروش باقی بماند؛ برداشتی از دیدگاه مشهور کینز درباره رفتار غیرمنطقی بازارها.»
او ادامه داد: «بر مبنای نظریه بازیها (واقعیت این است که بازار امروز تا حد زیادی به بازی الگوریتمها تبدیل شده) این سومین هفته متوالی است که دیدگاه صعودی ارائه میکنم. یک بار درست پیشبینی کردم، دو هفته قبل، و یک بار هم هفته گذشته اشتباه کردم. بنابراین هفته پیشرو عملاً مسابقه تعیینکننده از سه دور خواهد بود؛ هر طرفی که دو بار درست از آب درآید، برنده است.»
نیوسام افزود: «برای ثبت در سوابق باید بگویم که از منظر فاندامنتال هیچ چیز تغییر نکرده است. بازده اوراق خزانهداری آمریکا همچنان به دلیل تورم در حال افزایش است و بانکهای مرکزی نیز همچنان به خرید طلا ادامه میدهند.»
ریچ چکان، رئیس و مدیر عملیاتی Asset Strategies International، گفت: «صعودی. سرمایهگذاران بهتدریج متوجه این واقعیت میشوند که فدرال رزرو فقط تا حد مشخصی میتواند نرخ بهره را افزایش دهد؛ زیرا همین حالا هم تأمین هزینه سالانه حدود ۱.۶ تریلیون دلاری بدهی برای اقتصاد دشوار است؛ رقمی که تقریباً معادل ۴ درصد از بدهی ۴۰ تریلیون دلاری آمریکاست. از طرف دیگر، کنگره نیز بعید است دست از مخارج بیش از حد بردارد. بنابراین طلا در نهایت به سمت سطوح بالاتر حرکت خواهد کرد. از نظر من، این موضوع چندان پیچیده نیست.»
کالین چشینسکی، استراتژیست ارشد بازار در SIA Wealth Management، گفت: «برای هفته پیشرو نسبت به طلا دیدگاه خنثی دارم، چون محرک مهم و قابلتوجهی در بازار نمیبینم.»
جیمز استنلی، استراتژیست ارشد بازار در Forex.com، گفت: «نزولی. مشکل بازده اوراق قرار نیست به این زودیها از بین برود و بازار اوراق نیز شکننده به نظر میرسد. بنابراین به دنبال جهشی در بازدهها هستم که میتواند طلا را به یک کف قابل معامله برساند. تا زمانی که قیمت بالاتر از ۴۰۰۰ دلار باقی بماند، همچنان میتوان برای حفظ یک دیدگاه صعودی در بلندمدت استدلال داشت. محدوده ۴۱۰۰ دلار نیز میتواند حمایت ایدهآلتری باشد، بهخصوص با توجه به اینکه پیش از شکست صعودی ماه آگوست، این سطح مقاومت بسیار قدرتمندی بود.»
آدام باتن، رئیس استراتژی ارزی در investingLive، معتقد است بخش زیادی از ضعف اخیر طلا را میتوان به اوجگیری بازده اوراق نسبت داد.
او گفت: «وقتی بازده دوباره از ۵ درصد عبور کرد، همبستگی کاملاً مشخص بود؛ بازدهها جهش کردند و طلا پایین آمد. طلا تا حدی یک دارایی ریسکی هم محسوب میشود و همین موضوع فشار مضاعفی ایجاد میکند. شرایط دیروز و روز قبل از آن واقعاً سخت بود. عوامل فصلی عملاً از ماه نوامبر وارد عمل میشوند، بنابراین در چنین شرایطی باید به دنبال افتهایی بود که فرصت خرید ایجاد کنند.»
او افزود: «دلار دوباره در حال تقویت است. هفته خوبی برای طلا نبوده، اما با این حال بازار فعلاً مقاومت قابلقبولی نشان داده است.»
باتن سال ۲۰۲۶ را به دو بخش تقسیم میکند و معتقد است بازار همچنان در فاز تثبیت پس از رالی چشمگیر طلا به بالای ۵۰۰۰ دلار در ماههای ابتدایی سال قرار دارد.
او گفت: «سطح ۴۰۰۰ دلار نشان داد که حمایت نسبتاً قدرتمندی است. حالا بازدهها بالاتر از ۵ درصد قرار دارند و با این وجود طلا هنوز حوالی ۴۳۰۰ دلار معامله میشود. شاید بازار فقط به زمان بیشتری نیاز داشته باشد تا آن جهش بزرگ از ۲۰۰۰ تا ۵۰۰۰ دلار را هضم کند. اگر این فرایند تثبیت در محدوده ۴۵۰۰ تا ۴۷۰۰ دلار انجام شود، اتفاق بدی نیست. تمام محرکهای بلندمدت طلا همچنان به همان اندازه گذشته قدرتمند هستند.»
باتن گفت همانطور که خریداران حاشیهای نقش مهمی در صعود طلا به سقفهای تاریخی در اوایل سال ۲۰۲۶ داشتند، اکنون نیز بخشی از همین سرمایهگذاران جذب بازده اوراقی شدهاند که به بالاترین سطوح چند دهه اخیر رسیده است.
او گفت: «همیشه یک خریدار حاشیهای در بازار وجود دارد. کسی که ذاتاً طرفدار طلاست تقریباً با هر شرایطی خرید میکند و فردی که از قبل به طلا متعهد بوده، احتمالاً همین حالا هم بخش قابلتوجهی از سبد خود را به آن اختصاص داده است. اما مسئله اصلی کسی است که بین مثلاً یک بازده بدون ریسک ۵ درصدی و طلا باید یکی را انتخاب کند. فکر میکنم برای هر سرمایهگذار، یک نقطه مشخص روی منحنی بازده وجود دارد که تصمیمش را تغییر میدهد و حالا بازار در حال کشف همان نقطه است. در چنین شرایطی رقابت برای طلا دشوارتر میشود.»
باتن انتظار دارد از اینجا به بعد، تمرکز بازارها بهشدت بر دادههای اقتصادی باشد و خودش نیز همین رویکرد را دنبال خواهد کرد؛ هرچند بهگفته او، شاخصهای پیشنگر بازار کار اهمیت بیشتری نسبت به گزارش اشتغال غیرکشاورزی دارند.
او گفت: «گزارش NFP یک شاخص بسیار تأخیری است. احتمالاً دادههای نظرسنجی تصویر بهتری ارائه میکنند. شاخص ISM خدماتی شاید مهمترین عددی باشد که در تقویم خود مشخص کردهام، چون حتی اگر گزارش اشتغال قوی منتشر شود، مطمئن نیستم بازار تا چه اندازه آن را باور کند. البته شاید دارم بیش از حد موضوع را پیچیده میکنم. گزارش اشتغال قوی یعنی اقتصاد قوی، یعنی امکان انتشار بیشتر اوراق، قیمتگذاری رشد بهتر و در نتیجه احتمال افزایشهای بیشتر نرخ بهره. شاید شخصاً متقاعد نشوم، اما بازار احتمالاً آن را نشانهای خواهد دانست که اقتصاد در مسیر درستی حرکت میکند.»
این هفته ۱۴ تحلیلگر در نظرسنجی هفتگی طلای کیتکو نیوز شرکت کردند و پس از اجماع کاملاً صعودی هفته گذشته، دیدگاه والاستریت این بار تقریباً بهطور مساوی میان سناریوهای صعودی، نزولی و خنثی تقسیم شد. پنج کارشناس، معادل ۳۶ درصد، انتظار داشتند قیمت طلا در هفته پیشرو افزایش یابد؛ در حالی که چهار تحلیلگر دیگر، معادل ۲۹ درصد، ادامه افت این فلز زرد را پیشبینی کردند. پنج تحلیلگر باقیمانده نیز که ۳۶ درصد از کل شرکتکنندگان را تشکیل میدادند، انتظار داشتند طلا در هفته آینده در یک کانال رنج و پرنوسان حرکت کند.
در همین حال، در نظرسنجی آنلاین کیتکو ۱۵۲ رأی ثبت شد و سرمایهگذاران خُرد مِیناستریت تقریباً بدون تغییر، اکثریت صعودی خود را حفظ کردند. ۸۶ معاملهگر خرد، معادل ۵۷ درصد، انتظار داشتند قیمت طلا در هفته آینده افزایش یابد؛ در حالی که ۳۵ نفر دیگر، معادل ۲۳ درصد، کاهش قیمت را پیشبینی کردند. ۳۱ سرمایهگذار باقیمانده نیز که ۲۰ درصد از کل آرا را تشکیل میدادند، انتظار داشتند طلا در هفته پیشرو وارد معاملات خنثی و نوسانی شود.
هفته آینده مجموعه گستردهای از دادههای بازار کار منتشر خواهد شد و در کنار آن، بازارها تصویری تازه از وضعیت بخش تولید و سلامت مصرفکننده آمریکایی نیز دریافت خواهند کرد.
صبح زود سهشنبه، بانک مرکزی استرالیا تصمیم سیاست پولی خود را اعلام خواهد کرد و سپس در ابتدای جلسه معاملاتی آمریکای شمالی، شاخص اعتماد مصرفکننده آمریکا و گزارش فرصتهای شغلی JOLTS منتشر میشوند.
صبح چهارشنبه نیز گزارش اشتغال بخش خصوصی ADP منتشر خواهد شد و در کنار آن، برآورد نهایی تولید ناخالص داخلی آمریکا برای سهماهه دوم و شاخص تورمی PCE در اختیار بازار قرار میگیرند.
روز پنجشنبه، توجه معاملهگران به شاخص PMI تولیدی ISM برای ماه سپتامبر و همچنین آمار هفتگی مدعیان بیکاری معطوف خواهد شد.
تقویم اقتصادی هفته نیز صبح جمعه با انتشار گزارش اشتغال غیرکشاورزی آمریکا (NFP) برای ماه سپتامبر به پایان خواهد رسید.
“
«از آنجا که فدرال رزرو در حال حاضر نسبت به وضعیت بازار کار آمریکا احساس راحتی دارد، احتمالاً تنها مجموعهای از دادههای منفی و مداوم میتواند انتظارات برای افزایش نرخ بهره را به تعویق بیندازد.»
محمد زمانی
کوین گریدی، رئیس Phoenix Futures and Options، گفت برای یافتن سرنخ درباره مسیر بعدی طلا، بیش از نمودار قیمت به تحولات خاورمیانه و سیاست فدرال رزرو توجه دارد.
او گفت: «میفهمم وقتی به نمودار نگاه میکنند و میگویند “خب، بازار در حال شکست صعودی است”، این میتواند مهم باشد. اما من اینطور به موضوع نگاه نمیکنم. این یک رالی است که عوامل متعددی پشت آن قرار دارند و حالا هم شاهد افزایش تعداد قراردادهای باز هستیم که موضوع مهمی است. اما تا زمانی که وضعیت ایران مشخص نشود و درباره نرخهای بهره نیز شفافیت بیشتری به دست نیاوریم، هنوز ابهام زیادی وجود دارد.»
گریدی افزود: «من بازار اوراق و ایران را دنبال میکنم. تمرکز اصلی من روی همین دو عامل است.»
گریدی گفت این دیدگاه که بازدههای بالا شاید دیگر مانند گذشته نتوانند به همان شدت جلوی رشد طلا را بگیرند، تا حدی درست است.
او گفت: «با این دیدگاه موافقم، چون اتفاقات زیادی در بازار اوراق در جریان است و موضوع فقط ایران نیست. اگر به وضعیت بازار اوراق نگاه کنید، فکر میکنم بخش بزرگی از آن به مسئله بدهی مربوط میشود. همچنین معتقدم معاملات مرتبط با هوش مصنوعی نیز نقش مهمی در تحولات بازار اوراق دارند. وقتی گوگل اوراق ۱۰ ساله با بازده ۶.۴ درصد عرضه میکند، رقابت با آن بسیار دشوار میشود. این عملاً رقیبی برای بازار اوراق خزانهداری است. از طرف دیگر، میبینید که رتبه اعتباری مایکروسافت حتی از دولت آمریکا بالاتر است.»
او ادامه داد: «آنچه اکنون اتفاق میافتد این است که طلا در حال پیدا کردن جایگاه جدید خود است. وارد دوره تازهای برای طلا شدهایم. بازار با این پرسش روبهروست که “صبر کنید، نرخها بالاتر رفتهاند اما طلا هنوز میتواند صعود کند؟ دلیل این اتفاق چیست؟” سرمایهگذاران در تلاشاند بفهمند چرا بازدهها در حال افزایش هستند.»
گریدی گفت انتظار دارد در محیط فعلی، که هم نرخهای بهره و هم بازده اوراق بالا هستند، قیمت طلا باز هم تحت فشار قرار بگیرد؛ اما معتقد است این اتفاق در بلندمدت میتواند برای بازار طلا مفید باشد.
او گفت: «من واقعاً دوست دارم طلا تحت فشار قرار بگیرد. به نظرم بهترین راه برای فهمیدن اینکه یک بازار واقعاً چقدر قوی است، این است که آن را بفروشید و ببینید چه اتفاقی میافتد. دفعه قبل هم همین اتفاق برای طلا افتاد. قیمت را به زیر ۴۰۰۰ دلار هل دادند، اما بعد چه شد؟ ناگهان حمایت وارد بازار شد؛ آن هم با قدرت بسیار زیاد، و همین موضوع دوباره بازار را به حرکت درآورد.»
گریدی افزود: «فکر میکنم حالا هم در سطوح پایینتر شاهد ورود حمایت خواهیم بود. این واکنش فعلی بیشتر یک واکنش غریزی و مبتنی بر تفکر سنتی بازار است؛ یعنی “افزایش نرخ بهره مساوی است با افت طلا.” همان منطق ساده A مساوی B. اما به نظر من اکنون پویایی جدیدی در بازار شکل گرفته، چون عوامل بسیار بیشتری در جریان هستند. هرچه بازار این شرایط را بهتر هضم کند، فکر میکنم بهتدریج شاهد قیمتهای بالاتر خواهیم بود. من بدَم نمیآید طلا در همین محدودههای پایینتر معامله شود. فکر میکنم در حدود ۲۰۰ دلار پایینتر نیز حمایتهایی وجود دارد.»
گریدی در پایان با استفاده از یک اصطلاح قدیمی میان معاملهگران گفت: «قبلاً در تالار معاملات میگفتیم بازار الان دارد سبزیجاتش را میخورد. یعنی باید کار سخت و ضروری خودش را انجام دهد. آسان نیست و هیچکس دوست ندارد این مرحله را پشت سر بگذارد، اما بالاخره باید سبزیجاتت را بخوری.»
الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، گفت طلا هفته را در شرایطی ضعیف به پایان میرساند و بار دیگر به زیر سطح ۴۳۰۰ دلار بازگشته است.
او گفت: «در طول هفته، قیمت هر اونس طلا به زیر ۴۲۵۰ دلار سقوط کرد، اما همانند هفته قبل از این سطح حمایتی بازگشت. با وجود این واکنش از حمایت افقی، قیمت اکنون پایینتر از میانگین متحرک ۵۰ روزه و همچنین خط حمایت روند صعودیای قرار گرفته که از ماه جولای شکل گرفته بود. از منظر فاندامنتال، فشار اصلی از چشمانداز سیاست پولی انقباضیتر در آینده قابلپیشبینی ناشی میشود.»
کوپتسیکویچ افزود: «در طول هفته، میانگین وزنی انتظارات بازار برای نرخ بهره در یک سال آینده به ۴.۷۷ درصد افزایش یافت و روز پنجشنبه حتی از ۴.۸۰ درصد نیز عبور کرد؛ در حالی که این رقم یک هفته قبل ۴.۶۸ درصد و یک ماه پیش تنها ۴.۰۵ درصد بود. اکنون سناریوی اصلی بازار، با احتمال بیش از ۵۰ درصد، این است که طی ۱۲ ماه آینده چهار مرحله افزایش نرخ بهره انجام شود.»
او ادامه داد: «فدرال رزرو پیشتر بین مارس ۲۰۲۳ تا سپتامبر ۲۰۲۴، زمانی که با تمام توان در تلاش برای مهار تورم بود، نرخ بهره را بالاتر از این سطوح نگه داشت. همچنین بین مه ۲۰۰۶ تا آگوست ۲۰۰۷، زمانی که بانک مرکزی با داغشدن بیش از حد اقتصاد مقابله میکرد، شرایط مشابهی وجود داشت.»
کوپتسیکویچ خاطرنشان کرد: «دو سال پیش، نرخهای بهره بالاتر نتوانستند مانع افزایش قیمت طلا شوند؛ در حالی که پیش از بحران مالی، قیمت طلا در تمام آن دوره کموبیش بدون تغییر باقی ماند. اگر چرخههای بازار سهام را ملاک قرار دهیم، شرایط فعلی شباهت بیشتری به وضعیتی دارد که حدود دو دهه پیش شاهد آن بودیم.»
او افزود: «یک نمونه تاریخی سوم نیز وجود دارد؛ دوره سالهای ۱۹۹۴ تا ۲۰۰۱ که در بیشتر آن مدت، همزمان با قرار داشتن نرخ فدرال رزرو بالاتر از ۵ درصد، طلا تحت فشار بود. با این حال، این دوره نمونه چندان مناسبی برای مقایسه نیست، زیرا در آن زمان آمریکا با کسری بودجهای به اندازهای بزرگ روبهرو نبود که مستلزم ایجاد بازاری عظیم برای اوراق بدهی دولتی باشد.»
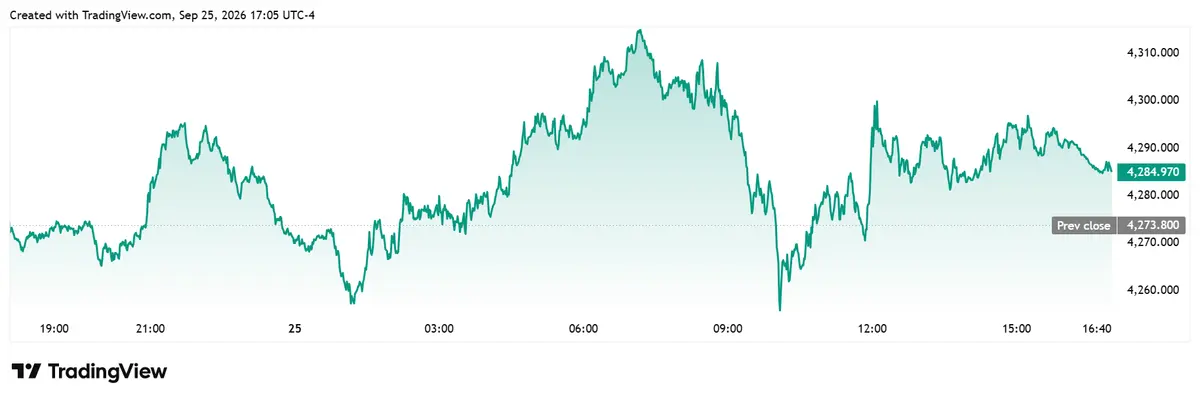
در زمان نگارش این مقاله یوتوتایمز، طلای نقدی آخرین بار در سطح ۴۲۸۴.۹۷ دلار به ازای هر اونس معامله میشد که نشاندهنده افت ۲.۱۷ درصدی در مقیاس هفتگی، اما رشد ۰.۲۶ درصدی در معاملات روزانه بود.
✔️ بیشتر بخوانید: چشمانداز هفته پیشرو؛ دادههای اشتغال و تورم، مسیر انتظارات نرخ بهره را تعیین میکنند
لطفا نظر و سوالات خود را درباره این مقاله UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.