





هفته جدید در Globex (سامانهٔ معاملات الکترونیکی بورس کالای شیکاگو) با یک الگوی کلاسیک ریسکگریزی آغاز شد؛ نفت با گپ صعودی باز شد و فیوچرز شاخصهای سهام با گپ نزولی، در حالیکه دو محرک کاملاً جداگانه بازار را در دو جهت متفاوت حرکت دادند.
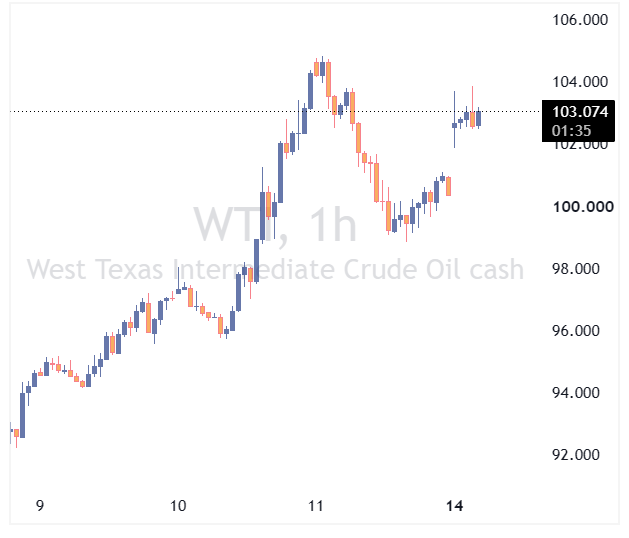
در بازار انرژی، تعویق نشست ایران و کشورهای عربی خلیج فارس درباره تنگه هرمز—نشستی که قرار بود در عمان برگزار شود—بهعنوان سیگنالی برای تداوم ریسک ژئوپلیتیک تلقی شد. این نشست به درخواست کشورهای منطقه به تعویق افتاد و گامی که میتوانست مسیر کاهش اختلالات کشتیرانی باشد، فعلاً از دستور کار خارج شده است. معاملهگران این تعویق را دلیلی برای حفظ پرمیوم ژئوپلیتیک در قیمت نفت میدانند، نه کاهش آن؛ بهویژه با توجه به اینکه هرمز معمولاً نزدیک به ۲۰٪ از جریان جهانی نفت و LNG را حمل میکند.
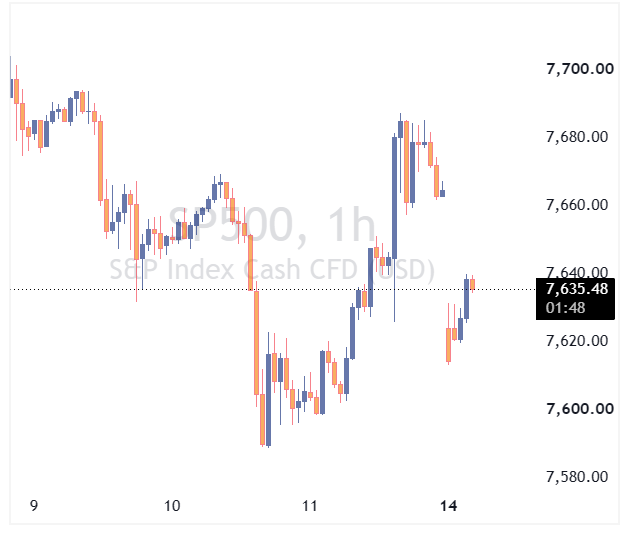
در سمت سهام، فشار فروش بیشتر از ناحیه اظهارات سم آلتمن شکل گرفت؛ مدیرعامل OpenAI اعلام کرد شرکت در سال ۲۰۲۶ IPO (عرضه اولیه) نخواهد داشت و دلیل آن را نگرانیهای ایمنی و احتمال— حتی اگر بسیار کم—ریسکهای فاجعهبار مرتبط با AI عنوان کرد. این موضعگیری، همراه با بحثهای آخر هفته درباره هماهنگی شرکتهای بزرگ برای کند کردن توسعه قابلیتها، باعث شد سهام مرتبط با AI در ابتدای هفته با احتیاط معامله شوند.
دو داستان کاملاً مستقل از یکدیگر در جریاناند: نفت در حال قیمتگذاری ریسک ژئوپلیتیک است، سهام در حال قیمتگذاری احتیاط در روایت سرمایهگذاری AI.
این شکاف نشان میدهد جهتگیری ادامه جلسه احتمالاً به این بستگی دارد که کدام رشته خبری زودتر ادامه پیدا کند—تحولات دیپلماتیک خلیج فارس یا اظهارنظرهای جدید از بازیگران صنعت AI. معاملهگران میگویند گپهای ابتدای هفته بیشتر یک بازقیمتگذاری اولیه ریسک آخر هفته است و نه یک دیدگاه تثبیتشده؛ بنابراین رفتار قیمت در ساعات آینده مهمتر از گپ اولیه خواهد بود.