








شاخص S&P 500 پس از رشدی نزدیک به ۱۰۰ درصد در سه سال و نیم گذشته، همچنان در نزدیکی رکورد تاریخی خود معامله میشود؛ شرایطی که طبیعی است نگرانی سرمایهگذاران درباره احتمال پایان روند صعودی را افزایش دهد. از آخرین روز معاملاتی سال ۲۰۲۲ تا امروز، این شاخص حدود ۹۷ درصد رشد کرده و در این مسیر چندین بار رکورد تاریخی جدیدی ثبت کرده است. با این حال، افزایش تورم، رشد قیمت انرژی و تردید درباره بازده واقعی سرمایهگذاریهای عظیم شرکتهای فناوری در حوزه هوش مصنوعی، اکنون پرسش مهمی را مطرح کرده است: اگر بازار در آستانه یک سقف قرار داشته باشد، آیا هنوز زمان مناسبی برای سرمایهگذاری است؟
- شاخص S&P 500 طی حدود سه سال و نیم نزدیک به ۹۷ درصد رشد کرده و در نزدیکی رکورد تاریخی خود قرار دارد.
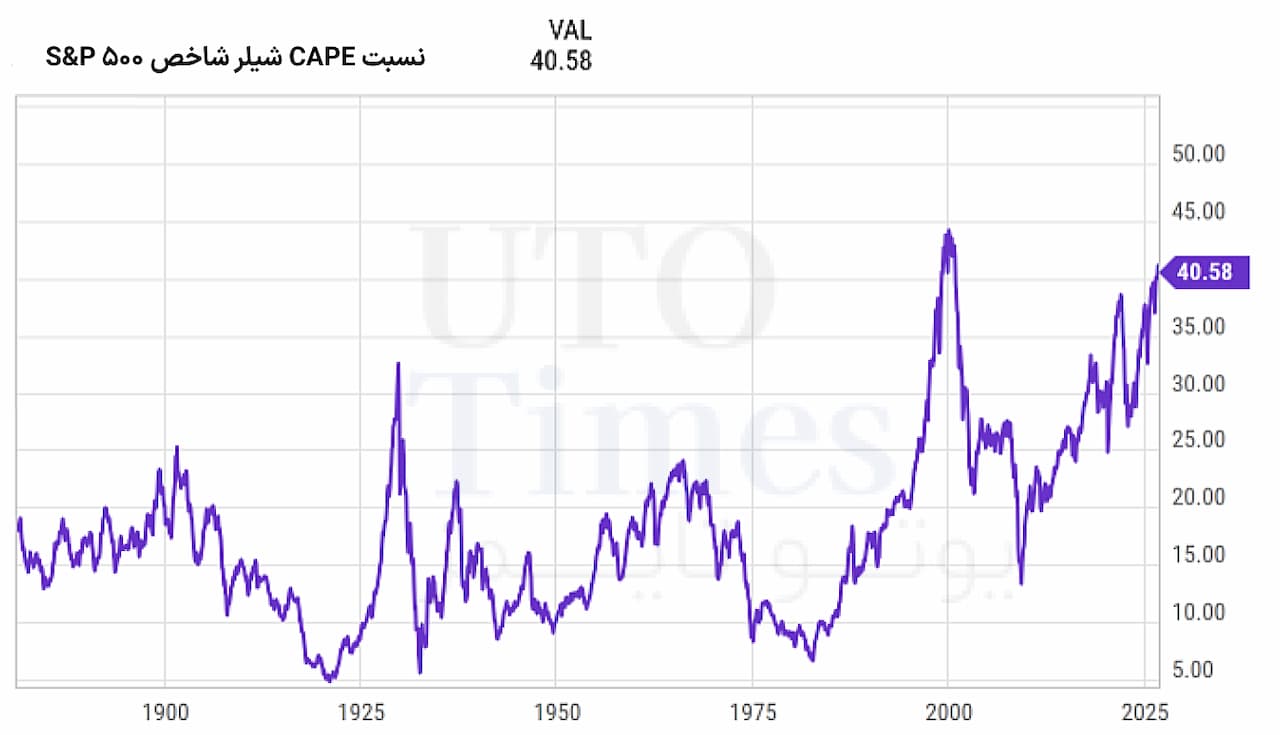
- نسبت ارزشگذاری شیلر نشان میدهد بازار فقط یکبار، در حباب شرکتهای اینترنتی، گرانتر از امروز بوده است.
- سرمایهگذاری درست پیش از بحرانهای ۲۰۰۰، ۲۰۰۷ و ۲۰۲۰ در بلندمدت الزاماً به زیان منجر نشد.
- تاریخ نشان میدهد ماندن در بازار معمولاً اهمیت بیشتری از تلاش برای پیدا کردن بهترین نقطه ورود دارد.
چه چیزی شاخص S&P 500 را تا اینجا رسانده است؟
رشد بازار سهام آمریکا در سالهای اخیر دلایل مختلفی داشته، اما هوش مصنوعی یکی از مهمترین عوامل آن بوده است. شرکتهایی که در طراحی تراشه، خدمات ابری و زیرساختهای مرتبط با این فناوری فعالیت میکنند، توانستهاند درآمد و سود خود را افزایش دهند و از آنجا که وزن این شرکتها در شاخص S&P 500 بالاست، عملکرد آنها تأثیر مستقیمی بر مسیر کلی بازار گذاشته است.
در کنار رشد شرکتهای فناوری، کاهش نرخهای بهره در سالهای گذشته نیز به تقویت تقاضا برای داراییهای پرریسکتر کمک کرد. سرمایهگذاران در چنین محیطی به دنبال شرکتهای رشدی رفتند و همین جریان سرمایه به افزایش ارزشگذاری بخش قابلتوجهی از بازار منجر شد.
اما شرایط در سال ۲۰۲۶ تغییر کرده است. افزایش قیمت انرژی و رشد دوباره تورم باعث شده بخشی از سرمایهگذاران از سهام رشدی، بهخصوص برخی شرکتهای مرتبط با هوش مصنوعی، فاصله بگیرند و سرمایه خود را به سمت بخشهایی مانند سلامت و کالاهای مصرفی ضروری منتقل کنند؛ بخشهایی که در دورههای دشوار اقتصادی معمولاً ثبات بیشتری دارند.
با وجود این تغییرات، شاخص S&P 500 سقوط نکرده است. بازار اصلاحهایی را تجربه کرده، اما همچنان در فاصله کمی از رکورد تاریخی خود قرار دارد؛ رکوردی که تنها چند هفته پیش ثبت شده بود.
آیا بازار واقعاً بیش از حد گران شده است؟
یکی از مهمترین دلایلی که نگرانی درباره سقف بازار را افزایش داده، سطح بالای ارزشگذاری سهام است. نسبت قیمت به سود تعدیلشده شیلر که یکی از معیارهای شناختهشده برای بررسی ارزشگذاری بلندمدت بازار است، نشان میدهد سهام آمریکا در حال حاضر تنها یکبار در تاریخ خود، یعنی در دوران حباب شرکتهای اینترنتی، با ارزشگذاری بالاتری نسبت به سطح فعلی معامله شده است.
این داده بهتنهایی به معنای آن نیست که بازار حتماً باید سقوط کند. ارزشگذاری بالا میتواند برای مدت طولانی ادامه پیدا کند و حتی در صورت وقوع اصلاح، زمان آن قابل پیشبینی نیست. مشکل اصلی برای سرمایهگذار دقیقاً همینجاست؛ زیرا تشخیص اینکه بازار واقعاً به سقف رسیده یا فقط در میانه یک روند صعودی قرار دارد، تقریباً غیرممکن است.
اگر دقیقاً در سقف بازار خرید کنیم چه میشود؟
برای پاسخ به این سؤال، میتوان به سه نقطه بسیار حساس در تاریخ بازار سهام آمریکا نگاه کرد؛ ۲۴ مارس ۲۰۰۰، درست پیش از ترکیدن حباب فناوری؛ ۹ اکتبر ۲۰۰۷، پیش از بحران مالی جهانی؛ و ۱۹ فوریه ۲۰۲۰، تنها چند هفته پیش از سقوط شدید بازار در پی همهگیری کرونا.
در هر سه مورد، سرمایهگذار تقریباً در بدترین زمان ممکن وارد بازار شده است. اما نتیجه الزاماً آن چیزی نیست که انتظار داریم. بر اساس دادههای ارائهشده در گزارش بلکراک، اگر سرمایهگذاری در ۲۴ مارس ۲۰۰۰ انجام میشد، پس از ۱۰ سال سرمایهگذار همچنان حدود ۵ درصد در زیان بود. اما همین سرمایهگذاری پس از ۲۰ سال به حدود ۱۴۱ درصد سود میرسید.
در مورد سال ۲۰۰۷ نیز شرایط مشابهی دیده میشود. سرمایهگذاری در ۹ اکتبر همان سال، درست پیش از آغاز بحران مالی جهانی، پس از ۱۰ سال حدود ۱۰۹ درصد بازده ایجاد میکرد.
نمونه سوم حتی گویاتر است. سرمایهگذاری در ۱۹ فوریه ۲۰۲۰، درست پیش از سقوط شدید بازار در دوران کرونا، تنها یک سال بعد حدود ۲۵ درصد رشد کرده بود. این سه نمونه یک پیام مهم دارند: خرید در سقف بازار میتواند در کوتاهمدت بسیار دردناک باشد، اما الزاماً به معنای شکست سرمایهگذاری در بلندمدت نیست.
“
«از نگاه من، مهمترین نکته این گزارش نه این است که «خرید در سقف همیشه امن است»، بلکه این است که زمانبندی بازار نباید جایگزین استراتژی سرمایهگذاری شود. وقتی ارزشگذاریها در سطوح بالایی قرار دارند، احتیاط کاملاً منطقی است؛ اما تبدیل این احتیاط به انتظار برای یک نقطه ورود ایدهآل، میتواند سرمایهگذار را از بخش مهمی از روندهای صعودی آینده محروم کند. تاریخ ۲۰۰۰، ۲۰۰۷ و ۲۰۲۰ نشان میدهد ممکن است زمان ورود اشتباه باشد، اما اگر کیفیت دارایی، افق سرمایهگذاری و مدیریت ریسک درست انتخاب شده باشند، «زمان ماندن» در بسیاری از موارد اهمیت بیشتری از «زمان خریدن» پیدا میکند.»
بابک شیری
مسئله اصلی، زمان ماندن در بازار است
بزرگترین اشتباه سرمایهگذار در چنین شرایطی ممکن است این باشد که برای فرار از یک اصلاح احتمالی، کاملاً از بازار خارج شود. سرمایهگذاری که امروز به دلیل نگرانی از سقف بازار خرید نمیکند، باید در آینده دوباره تصمیم بگیرد چه زمانی وارد شود؛ و این تصمیم میتواند حتی دشوارتر از تشخیص سقف فعلی باشد.
تاریخ نشان میدهد بازار سهام بارها از بحرانهای شدید عبور کرده و در نهایت به سطوح بالاتر رسیده است. حباب فناوری، بحران مالی جهانی و سقوط کرونا سه دوره کاملاً متفاوت بودند، اما در هر سه مورد سرمایهگذارانی که افق زمانی بلندمدت داشتند، فرصت جبران زیان و حتی کسب بازده قابلتوجه را پیدا کردند.
این به معنای نادیده گرفتن ارزشگذاریها یا خرید بدون توجه به شرایط اقتصادی نیست. ارزشگذاری بالا میتواند بازده آینده را محدود کند و اصلاحهای سنگین نیز بخشی طبیعی از بازار سهام هستند. اما تلاش برای پیشبینی دقیق روزی که بازار به سقف میرسد، معمولاً مسئلهای بسیار پیچیدهتر از آن چیزی است که در نگاه اول به نظر میرسد.
جمعبندی
S&P 500 امروز در شرایطی قرار دارد که از یک سو رشد نزدیک به ۹۷ درصدی سه سال و نیم گذشته و ارزشگذاری بالای بازار، احتمال اصلاح را جدیتر کرده و از سوی دیگر، سابقه تاریخی نشان میدهد سرمایهگذاری در نزدیکی سقفهای بزرگ الزاماً به زیان بلندمدت منجر نمیشود.
آنچه تاریخ بیشتر از زمان ورود به ما میآموزد، اهمیت افق سرمایهگذاری است. سرمایهگذاری در سقف میتواند ماهها یا حتی سالها سرمایهگذار را تحت فشار قرار دهد، اما اگر داراییهای باکیفیت انتخاب شده باشند و افق زمانی به اندازه کافی طولانی باشد، یک نقطه ورود نامناسب لزوماً سرنوشت سرمایه را تعیین نمیکند.
در نهایت، شاید مهمترین درس این باشد که سرمایهگذار نباید برای پیشبینی آینده، قدرت تاریخ را نادیده بگیرد. بازار میتواند گران باشد، میتواند سقوط کند و حتی میتواند برای مدتی طولانی خلاف انتظار حرکت کند؛ اما هیچکدام بهتنهایی دلیل کافی برای ترک یک استراتژی بلندمدت نیست.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.