


نرخ بهره واقعی آمریکا به اوج سهساله رسید؛ ING رشد شاخص دلار تا ۱۰۴.۶۰ را پیشبینی کرد
 کامران گودرزی
زمان مطالعه: ۵ دقیقه
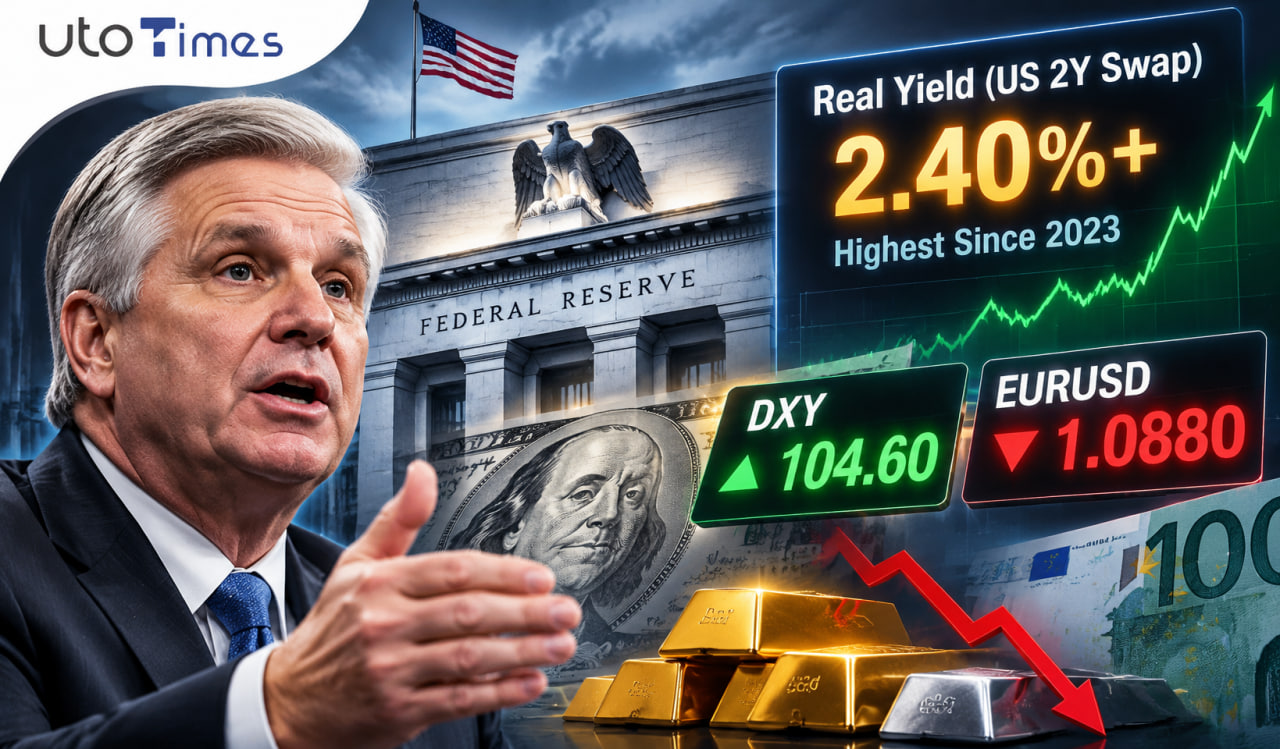
- نرخ بهره واقعی آمریکا: نرخ سوآپ واقعی دوساله آمریکا از ۲.۴۰ درصد عبور کرده و به بالاترین سطح خود از سال ۲۰۲۳ رسیده است.
- فدرال رزرو: بازار افزایش ۲۵ نقطه پایهای نرخ بهره در دسامبر، ژانویه و تابستان آینده را قیمتگذاری کرده است؛ اما کریستوفر والر خواهان انقباض پولی شدیدتری است.
- چشمانداز دلار و یورو: ING همچنان رشد شاخص دلار تا محدوده ۱۰۴.۶۰ را محتمل میداند و احتمال افت EURUSD به محدوده ۱.۰۸۸۰ را مطرح میکند.
افزایش نرخهای بهره واقعی در آمریکا به بالاترین سطوح از سال ۲۰۲۳ رسیده و نشانهای از عزم فدرال رزرو برای مهار تورم از طریق سیاست پولی سختگیرانهتر است. این روند ضمن تقویت دلار، جذابیت داراییهای بدون بازده مانند طلا و نقره را کاهش داده و فشار گستردهتری بر ارزهای بازارهای نوظهور وارد کرده است. بانک ING معتقد است تا زمانی که این شرایط تغییر نکند، مقابله با روند صعودی دلار در کوتاهمدت توجیهی ندارد.
در این گزارش، یوتوتایمز دیدگاه ING درباره تأثیر افزایش نرخهای بهره واقعی آمریکا بر دلار، فلزات گرانبها و چشمانداز EURUSD را بررسی میکند.
نرخ بهره واقعی آمریکا به بالاترین سطح از سال ۲۰۲۳ رسید
بازارها اکنون پیام فدرال رزرو را دریافت کردهاند: برای بازگرداندن تورم به هدف، افزایش بیشتر نرخهای بهره ضروری است. در همین راستا، نرخ سوآپ واقعی دوساله آمریکا، که از کسر نرخ سوآپ تورم بدون کوپن از نرخ سوآپ اسمی محاسبه میشود، از سطح ۲.۴۰ درصد فراتر رفته است.
آخرین باری که نرخهای واقعی در چنین محدودهای قرار داشتند، سال ۲۰۲۳ بود. افزایش این نرخها بهویژه برای داراییهایی که بازدهی مستقیمی ندارند، مانند فلزات گرانبها، منفی است؛ زیرا با بالاتر رفتن بازده واقعی اوراق و ابزارهای مالی، هزینه فرصت نگهداری طلا و نقره افزایش مییابد.
به همین دلیل، طلا و نقره در شرایط فعلی تحت فشار قرار گرفتهاند. این فشار به ارزهای مرتبط با بازار فلزات و کالاها نیز سرایت کرده است؛ از جمله راند آفریقای جنوبی و بات تایلند که در برابر دلار با ضعف مواجه شدهاند.
مواضع انقباضی والر؛ بازار افزایش نرخ بهره را قیمتگذاری میکند
در ۲۴ ساعت گذشته، اظهارات تازه کریستوفر والر، عضو فدرال رزرو، همزمان با انتشار صورتجلسه نشست اکتبر کمیته بازار آزاد فدرال (FOMC)، توجه بازارها را به خود جلب کرده است.
والر اکنون موضعی بسیار انقباضیتر اتخاذ کرده و معتقد است فدرال رزرو باید بیش از ۷۵ نقطه پایهای که سال گذشته از نرخ بهره کاسته بود، نرخها را دوباره افزایش دهد. این کاهشها با هدف حمایت از اقتصاد در برابر ریسکهای احتمالی انجام شده بودند.
با این حال، به نظر میرسد والر در این موضع تا حدی تنها مانده باشد. صورتجلسه فدرال رزرو نشان میدهد در نشست اکتبر، تنها «چند نفر» از رأیدهندگان خواهان سرعت بیشتری در افزایش نرخ بهره بودهاند.
در همین حال، بازارها تا حدود زیادی بر سر سناریوی افزایش ۲۵ نقطه پایهای نرخ بهره در سه مقطع به جمعبندی رسیدهاند:
-
دسامبر سال جاری؛
-
ژانویه سال آینده؛
-
تابستان سال آینده.
به ارزیابی ING، این انتظارات احتمالاً تا انتشار آمار تورم ماه نوامبر آمریکا در ۱۰ دسامبر با چالش جدی روبهرو نخواهند شد. انتظار میرود کاهش قیمت انرژی در این گزارش به تعدیل فشار تورمی کمک کند.

چهار مقام فدرال رزرو خواستار افزایش بیشتر نرخ بهره شدند؛ پیشنهاد ۵۰ واحد پایهای والر
در یک نگاه از افزایش ۵۰ نقطه پایهای نرخ بهره در دسامبر یا ارائه راهنماییهای بسیار سختگیرانهتر برای مقابله با تثبیت انتظارات تورمی در سطح […]
مشاهده خبرچرا ING همچنان به رشد دلار خوشبین است؟
مجموع شرایط فعلی، از افزایش نرخهای بهره واقعی گرفته تا انتظارات برای ادامه سیاست پولی انقباضی، چشمانداز مثبتی برای دلار ایجاد کرده است.
در کنار این عوامل، گمانهزنیهایی نیز درباره افزایش تقاضای خارجی برای دلار بهدلیل عرضه اولیه سهام شرکت هوش مصنوعی آنتروپیک (Anthropic) مطرح شده است. اگر این تقاضا واقعاً از عرضه اولیه ناشی شده باشد، ممکن است پس از نهاییشدن تخصیص سهام در روز آینده کاهش پیدا کند.
با این حال، ING معتقد است حتی در صورت فروکشکردن این تقاضای مقطعی، دلایل بنیادی کافی برای توجیه سطوح فعلی دلار وجود دارد.
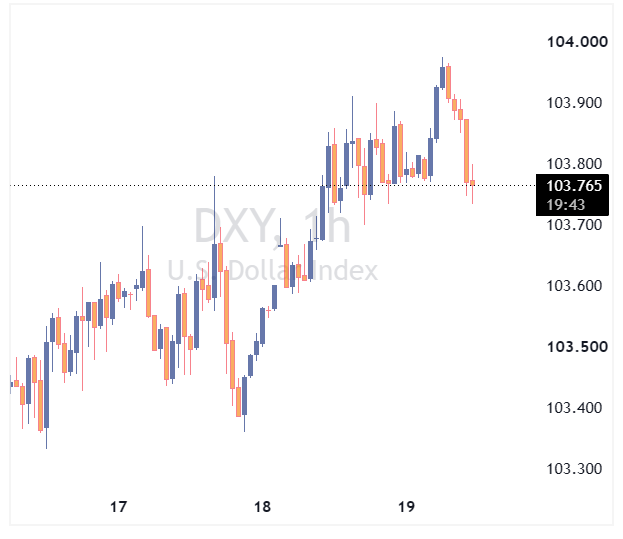
این بانک همچنان حرکت شاخص دلار (DXY) به سمت محدوده ۱۰۴.۶۰ را سناریوی اصلی خود میداند.
در تقویم اقتصادی امروز نیز عملکرد سهام آنتروپیک در نخستین روز معاملاتی آن مورد توجه بازارها خواهد بود. همچنین، انتظار میرود پایینبودن تعداد درخواستهای اولیه بیمه بیکاری آمریکا نشانهای از تداوم استحکام بازار کار این کشور باشد.
EURUSD زیر فشار دلار قدرتمند؛ هدف بعدی ۱.۰۸۸۰
جفتارز EURUSD همچنان در محدودهای پایینتر از سطح ۱.۱۰ در حال تثبیت است؛ زیرا قدرت گسترده دلار بر تحولات این بازار غلبه کرده است.
با این حال، ING تأکید میکند که رفتار قیمتی EURUSD نباید باعث نادیدهگرفتن وضعیت نسبتاً مطلوب اقتصاد منطقه یورو شود. اعتماد کسبوکارها همچنان در سطح نسبتاً بالایی قرار دارد و پیشبینی میشود رشد اقتصادی بهتر از انتظار این منطقه در سال جاری، در سال ۲۰۲۷ نیز ادامه پیدا کند.
به بیان دیگر، ضعف یورو در برابر دلار لزوماً ناشی از وخامت شرایط اقتصادی منطقه یورو نیست؛ بلکه قدرت دلار و افزایش نرخهای بهره واقعی آمریکا نقش مهمتری در این روند دارند.
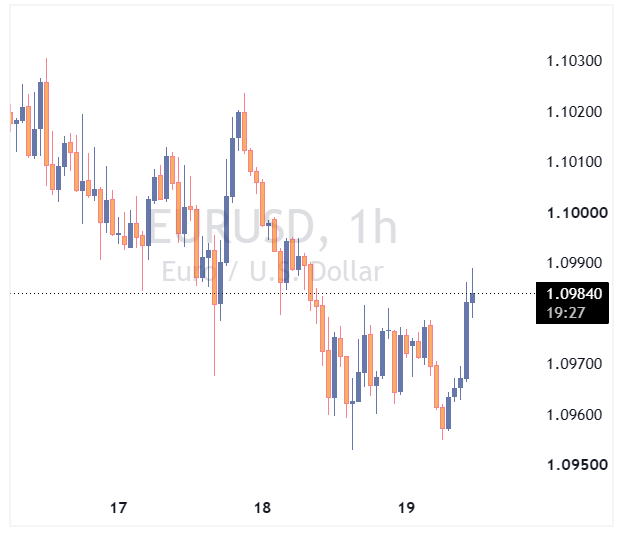
با وجود تابآوری اقتصاد اروپا، ING بعید میداند روند قدرتگیری دلار پیش از اواسط دسامبر تغییر کند. بر همین اساس، این بانک همچنان احتمال افت EURUSD به محدوده ۱.۰۸۸۰ را مطرح میکند.
در تقویم اقتصادی منطقه یورو، دادههای مهم چندانی برای امروز وجود ندارد و تنها تراز حساب جاری این منطقه در ماه سپتامبر منتشر میشود.
قیمت بالای انرژی در سپتامبر ممکن است مازاد حساب جاری منطقه یورو را کاهش داده باشد؛ هرچند آلمان در همان ماه مازاد حساب جاری قویتر از انتظار ثبت کرده است.
مطالب مرتبط

پایان زنجیره ۱۵۵روزه صعود شاخص اساندپی ۵۰۰؛ تاریخ پس از شکست میانگین ۲۰۰روزه چه میگوید؟
شاخص اساندپی ۵۰۰ در ۱۷ نوامبر ۲۰۲۶، پس از ۱۵۵ جلسه، برای نخستین بار از هفتم آوریل زیر میانگین ۲۰۰روزه بسته شد. این اتفاق پس […]
مشاهده خبر
طلا به ۳۵۰۰ دلار میرسد؟ چرا تحلیلگر InvestingLive ادامه ریزش را پرریسک میداند
در یک نگاه سیاست پولی فدرال رزرو: بازار انتظار دارد نرخ بهره در نشست دسامبر ۲۵ نقطه پایه افزایش یابد و تا پایان سال ۲۰۲۷ […]
مشاهده خبر
آیا آنتروپیک تا سال ۲۰۳۰ به شرکتی ۵ تریلیون دلاری تبدیل میشود؟ آزمون بزرگ هوش مصنوعی
عرضه اولیه آنتروپیک، سازنده کلود، رویدادی برای بازار فناوری است. این شرکت تأسیسشده در ۲۰۲۱ با ارزشگذاری ۱٫۵ تریلیون دلار وارد بازار شد. آیا رشد […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام