

تقویم مهم بازارهای سهام آمریکا و جهان: ۴ آبان تا ۸ آبان ۱۴۰۵
 بابک شیری علیا
زمان مطالعه: 2 دقیقه
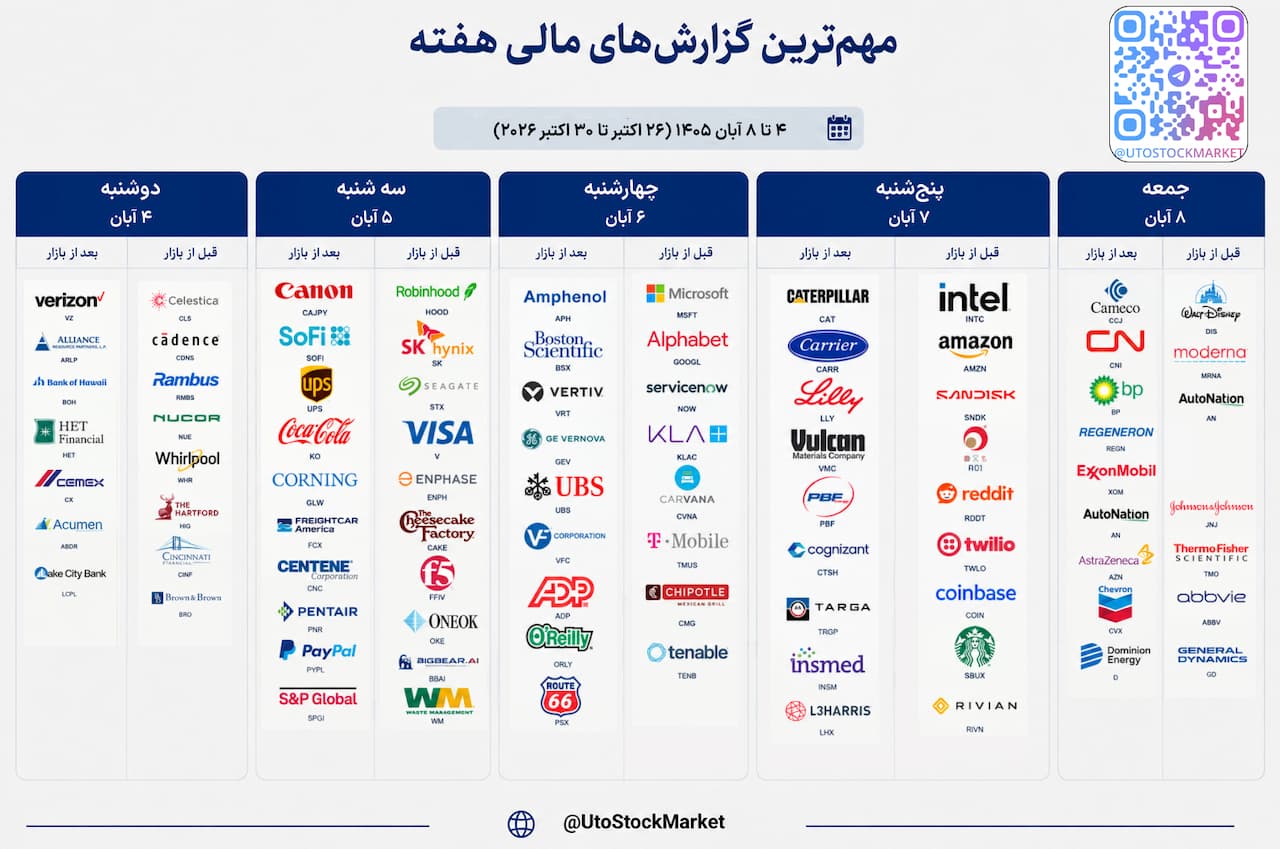
بازارهای جهانی در هفته پایانی اکتبر با مجموعهای از رویدادهای تعیینکننده روبهرو هستند؛ رویدادهایی که میتوانند مسیر سهام فناوری، انتظارات نرخ بهره، بازار اوراق قرضه، قیمت انرژی و جریان سرمایه میان مناطق مختلف جهان را تغییر دهند. در آمریکا، انتشار گزارش مالی شرکتهای بزرگ فناوری همزمان با تصمیم فدرال رزرو، مهمترین آزمون کوتاهمدت بازار سهام خواهد بود. در اروپا، تصمیم بانک مرکزی اروپا، فشار هزینههای استقراض و نگرانیهای مالی دولت فرانسه در مرکز توجه قرار دارند. در آسیا نیز نشست مهم حزب کمونیست چین، تصمیم بانک مرکزی ژاپن و آمار رشد اقتصادی کره جنوبی و تایوان میتوانند تصویر تازهای از وضعیت اقتصاد جهانی ارائه دهند.
شرایط کنونی با یک تناقض مهم همراه است: از یک سو، رشد سودآوری شرکتها همچنان از بازار سهام حمایت میکند؛ از سوی دیگر، افزایش هزینه انرژی، بازده بالای اوراق قرضه و تردید درباره بازده سرمایهگذاریهای سنگین در هوش مصنوعی، تحمل سرمایهگذاران در برابر ارزشگذاریهای بالا را کاهش داده است. به همین دلیل، گزارشهای مالی پیش رو صرفاً مجموعهای از ارقام درآمد و سود نیستند؛ بلکه آزمونی برای سنجش کیفیت رشد، پایداری تقاضا و توان شرکتها در تبدیل سرمایهگذاری به جریان نقدی خواهند بود.
- آمریکا: گزارشهای مایکروسافت، آلفابت و آمازون در کنار تصمیم فدرال رزرو، جهت کوتاهمدت بازار سهام و معاملات مرتبط با هوش مصنوعی را مشخص میکنند.
- تورم و انرژی: افزایش بهای نفت و بازده بالای اوراق قرضه، احتمال کاهش سریع نرخ بهره را محدود کرده و حساسیت بازار به دادههای تورمی را افزایش داده است.
- اروپا: تصمیم بانک مرکزی اروپا و نگرانی درباره بدهی و بودجه فرانسه، در کنار گزارش رشد اقتصادی منطقه یورو، بر بازار ارز و اوراق قرضه اثر خواهند گذاشت.
- آسیا: نشست سیاسی چین، تصمیم بانک مرکزی ژاپن و آمار رشد کره جنوبی و تایوان، مهمترین نشانهها برای ارزیابی تقاضای جهانی و چرخه نیمهرساناها هستند.
فهرست مهمترین رویدادهای اقتصادی و سهامی هفته
دوشنبه ۲۶ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
سهشنبه ۲۷ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
چهارشنبه ۲۸ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
پنجشنبه ۲۹ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
جمعه ۳۰ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
آمریکا؛ آزمون بزرگ سهام فناوری و سیاست پولی
دوشنبه ۲۶ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Verizon | VZ | 44.66 دلار | 185.55 میلیارد دلار | 34.77 میلیارد دلار | 1.28 دلار |
| Welltower | WELL | 237.32 دلار | 171.05 میلیارد دلار | 3.66 میلیارد دلار | 0.645 دلار |
| Cadence Design | CDNS | 316.49 دلار | 87.16 میلیارد دلار | 1.61 میلیارد دلار | 2.04 دلار |
| Public Storage | PSA | 309.89 دلار | 60.18 میلیارد دلار | 1.35 میلیارد دلار | 2.35 دلار |
| Nucor | NUE | 258.11 دلار | 58.56 میلیارد دلار | 10.83 میلیارد دلار | 5.80 دلار |
| Lonza Group AG ADR | LZAGY | 76.54 دلار | 53.48 میلیارد دلار | — | — |
| Hartford | HIG | 136.76 دلار | 37.04 میلیارد دلار | 7.39 میلیارد دلار | 3.17 دلار |
| Celestica Inc. | CLS | 260.01 دلار | 29.92 میلیارد دلار | 5.44 میلیارد دلار | 2.99 دلار |
| Cincinnati Financial | CINF | 176.30 دلار | 27.06 میلیارد دلار | 2.64 میلیارد دلار | 2.03 دلار |
| Brown & Brown | BRO | 72.97 دلار | 24.42 میلیارد دلار | 1.76 میلیارد دلار | 1.09 دلار |
| Principal Financial | PFG | 108.57 دلار | 23.24 میلیارد دلار | 4.30 میلیارد دلار | 2.45 دلار |
| Santos | STOSF | 5.79 دلار | 20.62 میلیارد دلار | — | — |
| Santos ADR | SSLZY | 6.48 دلار | 20.62 میلیارد دلار | — | — |
| Brambles ADR | BXBLY | 30.37 دلار | 20.23 میلیارد دلار | — | — |
سهشنبه ۲۷ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Visa | V | 407.92 دلار | 748.78 میلیارد دلار | 12.09 میلیارد دلار | 3.44 دلار |
| Coca-Cola | KO | 92.71 دلار | 398.89 میلیارد دلار | 12.91 میلیارد دلار | 0.8803 دلار |
| HSBC ADR | HSBC | 90.68 دلار | 309.55 میلیارد دلار | 19.16 میلیارد دلار | 2.21 دلار |
| HSBC | HBCYF | 17.67 دلار | 309.55 میلیارد دلار | 19.16 میلیارد دلار | 0.4415 دلار |
| Novartis | NVSEF | 149.81 دلار | 294.84 میلیارد دلار | 14.61 میلیارد دلار | 2.28 دلار |
| Novartis ADR | NVS | 151.12 دلار | 294.84 میلیارد دلار | 14.60 میلیارد دلار | 2.28 دلار |
| Boeing | BA | 188.35 دلار | 148.87 میلیارد دلار | 24.39 میلیارد دلار | -0.2355 دلار |
| Seagate | STX | 630.49 دلار | 143.37 میلیارد دلار | 4.13 میلیارد دلار | 7.39 دلار |
| S&P Global | SPGI | 450.31 دلار | 130.54 میلیارد دلار | 3.64 میلیارد دلار | 4.42 دلار |
| Corning | GLW | 123.69 دلار | 106.55 میلیارد دلار | 5.02 میلیارد دلار | 0.8778 دلار |
| HCA | HCA | 469.03 دلار | 101.55 میلیارد دلار | 19.33 میلیارد دلار | 6.65 دلار |
| Grupo Mexico | GMBXF | 12.43 دلار | 95.71 میلیارد دلار | 5.95 میلیارد دلار | 0.2257 دلار |
| Waste Management | WM | 239.38 دلار | 95.68 میلیارد دلار | 6.81 میلیارد دلار | 2.18 دلار |
| Freeport-McMoRan | FCX | 65.18 دلار | 93.60 میلیارد دلار | 7.36 میلیارد دلار | 0.8039 دلار |
| American Tower | AMT | 188.97 دلار | 88.05 میلیارد دلار | 2.76 میلیارد دلار | 1.64 دلار |
| Johnson Controls | JCI | 143.96 دلار | 87.20 میلیارد دلار | 7.04 میلیارد دلار | 1.58 دلار |
| United Parcel Service | UPS | 101.06 دلار | 85.98 میلیارد دلار | 22.19 میلیارد دلار | 1.63 دلار |
| Robinhood Markets | HOOD | 95.07 دلار | 85.48 میلیارد دلار | 1.43 میلیارد دلار | 0.5491 دلار |
| Sherwin-Williams | SHW | 337.06 دلار | 81.34 میلیارد دلار | 6.78 میلیارد دلار | 3.69 دلار |
| Ecolab | ECL | 288.53 دلار | 80.88 میلیارد دلار | 4.70 میلیارد دلار | 2.17 دلار |
| Hilton Worldwide | HLT | 349.63 دلار | 78.69 میلیارد دلار | 3.36 میلیارد دلار | 2.35 دلار |
| Illinois Tool Works | ITW | 275.75 دلار | 78.53 میلیارد دلار | 4.26 میلیارد دلار | 2.97 دلار |
چهارشنبه ۲۸ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Alphabet C | GOOG | 317.28 دلار | 3.90 تریلیون دلار | 127.68 میلیارد دلار | 3.02 دلار |
| Alphabet A | GOOGL | 320.21 دلار | 3.90 تریلیون دلار | 127.69 میلیارد دلار | 3.02 دلار |
| Microsoft | MSFT | 524.51 دلار | 3.90 تریلیون دلار | 90.61 میلیارد دلار | 4.72 دلار |
| GE Vernova | GEV | 815.00 دلار | 217.06 میلیارد دلار | 9.74 میلیارد دلار | — |
| KLA Corp | KLAC | 145.61 دلار | 190.02 میلیارد دلار | 4.04 میلیارد دلار | 1.18 دلار |
| Santander ADR | SAN | 12.84 دلار | 185.60 میلیارد دلار | 18.14 میلیارد دلار | 0.2723 دلار |
| Amphenol | APH | 74.09 دلار | 182.70 میلیارد دلار | 9.44 میلیارد دلار | 0.7217 دلار |
| Airbus Group NV ADR | EADSY | 53.60 دلار | 170.65 میلیارد دلار | 20.64 میلیارد دلار | 0.4671 دلار |
| ServiceNow Inc | NOW | 158.96 دلار | 164.34 میلیارد دلار | 4.09 میلیارد دلار | 1.02 دلار |
| Hitachi ADR | HTHIY | 35.74 دلار | 159.03 میلیارد دلار | 18.57 میلیارد دلار | 0.3443 دلار |
| T-Mobile US | TMUS | 146.54 دلار | 157.19 میلیارد دلار | 23.15 میلیارد دلار | 2.89 دلار |
| Advantest DRC | ATEYY | 205.60 دلار | 149.28 میلیارد دلار | 2.70 میلیارد دلار | 1.32 دلار |
| UBS Group | UBS | 46.37 دلار | 142.19 میلیارد دلار | 13.05 میلیارد دلار | 0.9159 دلار |
| Fortinet | FTNT | 179.99 دلار | 132.06 میلیارد دلار | 2.06 میلیارد دلار | 0.8593 دلار |
| ADP | ADP | 304.16 دلار | 120.52 میلیارد دلار | 5.48 میلیارد دلار | 2.77 دلار |
| Equinor | STOHF | 49.15 دلار | 115.71 میلیارد دلار | 33.97 میلیارد دلار | 1.37 دلار |
| Equinor ADR | EQNR | 48.82 دلار | 115.71 میلیارد دلار | 33.60 میلیارد دلار | 1.36 دلار |
| Phillips 66 | PSX | 283.18 دلار | 112.99 میلیارد دلار | 45.06 میلیارد دلار | 11.84 دلار |
| BNP Paribas ADR | BNPQY | 46.80 دلار | 102.55 میلیارد دلار | 15.20 میلیارد دلار | 1.64 دلار |
| GSK plc DRC | GSK | 50.75 دلار | 101.52 میلیارد دلار | 11.73 میلیارد دلار | 1.32 دلار |
| Equinix | EQIX | 955.03 دلار | 94.23 میلیارد دلار | 2.56 میلیارد دلار | 4.12 دلار |
| Agnico Eagle Mines | AEM | 173.94 دلار | 88.08 میلیارد دلار | 3.57 میلیارد دلار | 2.53 دلار |
| Canadian Pacific Kansas City | CP | 89.51 دلار | 78.78 میلیارد دلار | 4.20 میلیارد دلار | 1.31 دلار |
| Vertiv Holdings Co | VRT | 194.32 دلار | 74.81 میلیارد دلار | 3.75 میلیارد دلار | 1.82 دلار |
| O’Reilly Automotive | ORLY | 89.92 دلار | 72.74 میلیارد دلار | 5.01 میلیارد دلار | 0.9281 دلار |
| FedEx | FDX | 298.72 دلار | 70.70 میلیارد دلار | 22.81 میلیارد دلار | 3.31 دلار |
پنجشنبه ۲۹ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| Amazon | AMZN | 248.00 دلار | 2.68 تریلیون دلار | 202.10 میلیارد دلار | 1.96 دلار |
| Eli Lilly | LLY | 1,273.46 دلار | 1.14 تریلیون دلار | 22.42 میلیارد دلار | 5.60 دلار |
| Mastercard | MA | 623.60 دلار | 546.28 میلیارد دلار | 9.65 میلیارد دلار | 5.16 دلار |
| Intel | INTC | 86.96 دلار | 456.93 میلیارد دلار | 16.48 میلیارد دلار | 0.401 دلار |
| Merck & Co | MRK | 145.27 دلار | 358.41 میلیارد دلار | 17.28 میلیارد دلار | 2.09 دلار |
| Caterpillar | CAT | 687.00 دلار | 315.80 میلیارد دلار | 20.53 میلیارد دلار | 7.03 دلار |
| Shell | RYDAF | 53.50 دلار | 307.89 میلیارد دلار | 94.90 میلیارد دلار | 1.69 دلار |
| Shell ADR | SHEL | 108.18 دلار | 307.89 میلیارد دلار | 90.84 میلیارد دلار | 3.36 دلار |
| Linde PLC | LIN | 508.83 دلار | 234.56 میلیارد دلار | 9.16 میلیارد دلار | 4.52 دلار |
| TotalEnergies SE | TTE | 92.78 دلار | 207.80 میلیارد دلار | 56.86 میلیارد دلار | 3.60 دلار |
| Gilead | GILD | 156.04 دلار | 193.48 میلیارد دلار | 7.79 میلیارد دلار | 2.17 دلار |
| SanDisk | SNDK | 1,238.03 دلار | 181.27 میلیارد دلار | — | 0.65 دلار |
| AB InBev ADR | BUD | 84.26 دلار | 166.54 میلیارد دلار | 16.27 میلیارد دلار | 1.14 دلار |
| BBVA ADR | BBVA | 24.88 دلار | 136.87 میلیارد دلار | 12.08 میلیارد دلار | 0.6024 دلار |
| Ping An Insurance ADR | PNGAY | 12.38 دلار | 129.26 میلیارد دلار | — | — |
| British American Tobacco ADR | BTI | 59.48 دلار | 127.92 میلیارد دلار | — | — |
| Bristol-Myers Squibb | BMY | 61.48 دلار | 125.59 میلیارد دلار | 12.72 میلیارد دلار | 1.09 دلار |
| Air Liquide ADR | AIQUY | 39.01 دلار | 124.55 میلیارد دلار | 8.01 میلیارد دلار | — |
| Altria | MO | 74.31 دلار | 124.08 میلیارد دلار | 5.31 میلیارد دلار | 1.51 دلار |
| Keyence | KYCCF | 515.00 دلار | 121.20 میلیارد دلار | 362.79 میلیارد دلار | 617.57 دلار |
| Stryker | SYK | 307.15 دلار | 117.81 میلیارد دلار | 6.62 میلیارد دلار | 3.55 دلار |
| Starbucks | SBUX | 100.80 دلار | 114.89 میلیارد دلار | 9.22 میلیارد دلار | 0.712 دلار |
| BYD ADR | BYDDY | 9.09 دلار | 99.55 میلیارد دلار | 35.01 میلیارد دلار | 0.2003 دلار |
| BYD Co Ltd-H | BYDDF | 9.13 دلار | 99.55 میلیارد دلار | 35.01 میلیارد دلار | 0.2003 دلار |
| Trane Technologies | TT | 444.90 دلار | 97.89 میلیارد دلار | 6.50 میلیارد دلار | 4.73 دلار |
| AXA ADR | AXAHY | 46.55 دلار | 94.54 میلیارد دلار | — | — |
| Intercontinental Exchange | ICE | 162.74 دلار | 91.36 میلیارد دلار | 2.74 میلیارد دلار | 1.96 دلار |
| ING ADR | ING | 31.84 دلار | 90.55 میلیارد دلار | 7.06 میلیارد دلار | 0.7621 دلار |
| Monster Beverage | MNST | 46.19 دلار | 90.49 میلیارد دلار | 2.49 میلیارد دلار | 0.2998 دلار |
| ASE Industrial ADR | ASX | 38.69 دلار | 88.27 میلیارد دلار | 7.22 میلیارد دلار | 0.3209 دلار |
| Japan Tobacco ADR | JAPAY | 23.98 دلار | 85.34 میلیارد دلار | 6.37 میلیارد دلار | 0.3416 دلار |
| Glencore ADR | GLNCY | 14.31 دلار | 84.39 میلیارد دلار | — | — |
| Glencore | GLCNF | 7.16 دلار | 84.39 میلیارد دلار | — | — |
| Quanta Services | PWR | 546.43 دلار | 82.15 میلیارد دلار | 10.92 میلیارد دلار | 4.95 دلار |
| Mondelez International | MDLZ | 63.80 دلار | 81.43 میلیارد دلار | 9.98 میلیارد دلار | 0.7142 دلار |
| Enterprise Products Partners LP | EPD | 37.08 دلار | 80.07 میلیارد دلار | 15.51 میلیارد دلار | 0.7264 دلار |
جمعه ۳۰ اکتبر ۲۰۲۶ | گزارشهای مهم سهام
| شرکت | نماد | آخرین قیمت | ارزش بازار | پیشبینی درآمد | پیشبینی EPS |
|---|---|---|---|---|---|
| ExxonMobil Holdings | XOM | 183.21 دلار | 753.34 میلیارد دلار | 115.45 میلیارد دلار | 3.99 دلار |
| AbbVie | ABBV | 285.64 دلار | 504.76 میلیارد دلار | 17.36 میلیارد دلار | 3.74 دلار |
| Chevron | CVX | 233.21 دلار | 457.47 میلیارد دلار | 60.55 میلیارد دلار | 4.88 دلار |
| Industrial Commercial Bank of China ADR | IDCBY | 18.44 دلار | 416.38 میلیارد دلار | 31.74 میلیارد دلار | 0.8657 دلار |
| China Construction Bank Corp ADR | CICHY | 24.95 دلار | 335.21 میلیارد دلار | 28.33 میلیارد دلار | 1.12 دلار |
| Bank of China ADR | BACHY | 18.97 دلار | 311.34 میلیارد دلار | 22.87 میلیارد دلار | 0.6903 دلار |
| AstraZeneca | AZN | 171.49 دلار | 266.07 میلیارد دلار | 16.04 میلیارد دلار | 2.59 دلار |
| BP ADR | BP | 51.32 دلار | 131.99 میلیارد دلار | 61.07 میلیارد دلار | 2.43 دلار |
| Intesa Sanpaolo SpA PK ADR | ISNPY | 39.39 دلار | 113.52 میلیارد دلار | 7.90 میلیارد دلار | 1.05 دلار |
| Bank of Communications ADR | BCMXY | 25.40 دلار | 100.72 میلیارد دلار | 8.99 میلیارد دلار | 0.9141 دلار |
| Sanofi ADR | SNY | 41.60 دلار | 99.48 میلیارد دلار | 15.33 میلیارد دلار | 1.56 دلار |
| General Dynamics | GD | 349.36 دلار | 94.38 میلیارد دلار | 13.73 میلیارد دلار | 4.12 دلار |
| Caixabank ADR | CAIXY | 4.14 دلار | 87.27 میلیارد دلار | 4.89 میلیارد دلار | 0.0879 دلار |
| Regeneron Pharmaceuticals | REGN | 805.02 دلار | 80.39 میلیارد دلار | 4.54 میلیارد دلار | 16.06 دلار |
| Colgate-Palmolive | CL | 94.04 دلار | 74.97 میلیارد دلار | 5.34 میلیارد دلار | 0.9264 دلار |
| Canadian National Railway | CNI | 123.15 دلار | 74.64 میلیارد دلار | 4.63 میلیارد دلار | 2.08 دلار |
| NatWest Group ADR | NWG | 16.80 دلار | 66.75 میلیارد دلار | 6.18 میلیارد دلار | 0.5121 دلار |
| BOC Hong Kong ADR | BHKLY | 125.11 دلار | 65.89 میلیارد دلار | — | — |
| Imperial Oil | IMO | 134.80 دلار | 65.16 میلیارد دلار | 17.05 میلیارد دلار | 4.74 دلار |
| Mitsubishi Electric ADR | MIELY | 60.51 دلار | 62.25 میلیارد دلار | 9.68 میلیارد دلار | 0.8023 دلار |
| Dominion Energy | D | 65.20 دلار | 57.35 میلیارد دلار | 4.88 میلیارد دلار | 1.19 دلار |
| Hoya Corp ADR | HOCPY | 166.30 دلار | 55.67 میلیارد دلار | 1.67 میلیارد دلار | 1.22 دلار |
✔️ بیشتر بخوانید: رویدادهای اثرگذار بازارهای جهانی را اینجا دنبال کنید.
آمریکا؛ آزمون بزرگ سهام فناوری و سیاست پولی
بازار سهام زیر فشار تردید درباره هوش مصنوعی
بازار سهام آمریکا در آستانه یکی از شلوغترین هفتههای فصل انتشار گزارشهای مالی قرار دارد. پس از افت سنگین سهام فناوری در روزهای پایانی هفته گذشته، سرمایهگذاران اکنون میخواهند بدانند آیا اصلاح اخیر فرصتی برای ورود دوباره به بازار است یا نشانه آغاز یک عقبنشینی عمیقتر.
بر اساس گزارش رویترز در ۲۳ اکتبر، شاخص نزدک پس از افت شدید روز پنجشنبه، در پایان معاملات جمعه نیز اندکی کاهش یافت. گزارشهای مالی و چشمانداز هزینهای شرکت متا و شرکت تجهیزات نیمهرسانا لام ریسرچ نتوانستند انتظارات بازار را برآورده کنند. این واکنش نشان میدهد که حتی عملکرد مالی مناسب نیز در شرایط کنونی برای حمایت از قیمت سهام کافی نیست؛ سرمایهگذاران بهطور فزایندهای درباره میزان هزینههای آینده، سرعت رشد درآمد و بازده سرمایهگذاریها پرسش میکنند.
اهمیت این تغییر رفتار را نباید دستکم گرفت. در دورهای که بازار به رشد سریع هوش مصنوعی و توسعه زیرساختهای آن خوشبین بود، افزایش هزینه سرمایهای شرکتها اغلب نشانهای از فرصتهای آینده تلقی میشد. اکنون همان هزینهها میتوانند به منبع نگرانی تبدیل شوند؛ بهویژه هنگامی که تأمین مالی گرانتر شده و بازده اقتصادی سرمایهگذاریها هنوز بهطور کامل روشن نیست.
طبق دادههای نقلشده از مؤسسه الاسایجی آیبیایاس در گزارش رویترز، سود شرکتهای شاخص اساندپی ۵۰۰ در سهماهه سوم، با توجه به گزارشهای منتشرشده تا آن زمان، در مسیر رشد بیش از ۳۲ درصدی نسبت به سال قبل قرار داشت. این رقم از قدرت سودآوری شرکتهای آمریکایی حکایت میکند؛ اما تداوم رشد سود بهتنهایی تضمینکننده افزایش قیمت سهام نیست. اگر انتظارات بازار از رشد آینده بیش از اندازه بالا باشد، حتی نتایج مطلوب نیز ممکن است به افت قیمت منجر شوند.
در پایان معاملات جمعه ۲۳ اکتبر، شاخص داوجونز با کاهش ۱٫۲۳ درصدی به ۵۲٬۲۱۵ واحد رسید، شاخص اساندپی ۵۰۰ حدود ۰٫۵۲ درصد افت کرد و شاخص نزدک ۱۰۰ نیز ۰٫۲۱ درصد پایین آمد. بازده اوراق خزانهداری دهساله آمریکا نزدیک ۵ درصد بود و نفت خام آمریکا در محدوده ۱۰۳ دلار به ازای هر بشکه معامله میشد. این ارقام که در گزارش هفتگی تیپرنکس نقل شدهاند، تصویری از بازاری ارائه میکنند که همزمان با فشار هزینه انرژی و تردید درباره سهام فناوری روبهروست.
مایکروسافت، آلفابت و آمازون؛ سه گزارش برای سنجش بازده هوش مصنوعی
مهمترین رویداد شرکتی هفته، انتشار گزارش مالی سه غول فناوری است. مایکروسافت و آلفابت قرار است چهارشنبه ۲۸ اکتبر و آمازون پنجشنبه ۲۹ اکتبر گزارش عملکرد خود را منتشر کنند. نتایج این شرکتها میتواند برای ارزیابی تقاضای خدمات ابری، درآمد تبلیغاتی، هزینه توسعه مراکز داده و بازده سرمایهگذاریهای هوش مصنوعی اهمیت ویژهای داشته باشد.
سرمایهگذاران بیش از گذشته به راهنمایی مدیران درباره هزینههای سرمایهای آینده توجه خواهند کرد. برآورد مطرحشده در گزارش رویترز، هزینه سرمایهای مجموع شرکتهای بزرگ ارائهدهنده خدمات ابری را در سال جاری نزدیک به ۸۰۰ میلیارد دلار قرار میدهد. چنین سطحی از هزینه، نهتنها برای خود شرکتها، بلکه برای تولیدکنندگان تراشه، سازندگان تجهیزات، پیمانکاران مراکز داده، شرکتهای برق و تأمینکنندگان زیرساخت نیز پیامد دارد.
با این حال، هزینه بالا زمانی برای بازار توجیهپذیر است که به رشد درآمد، افزایش بهرهوری یا مزیت رقابتی پایدار منجر شود. اگر شرکتها همچنان مخارج خود را افزایش دهند، اما سرعت رشد درآمدهای مرتبط با هوش مصنوعی کاهش یابد، بازار ممکن است در ارزشگذاری سهام تجدیدنظر کند. در مقابل، رشد قوی خدمات ابری و افزایش شواهد درآمدزایی از هوش مصنوعی میتواند اعتماد سرمایهگذاران را احیا کند.
برای مایکروسافت، روند توسعه خدمات ابری و تبدیل ابزارهای هوش مصنوعی به درآمد تکرارشونده اهمیت دارد. در مورد آلفابت، علاوه بر فعالیتهای ابری، پایداری درآمد تبلیغات جستوجو و تأثیر هوش مصنوعی بر مدل سنتی کسبوکار تبلیغاتی مورد توجه خواهد بود. آمازون نیز از دو مسیر قابل ارزیابی است: عملکرد خردهفروشی و وضعیت تقاضای مصرفکننده از یک سو، و سرمایهگذاری و رشد خدمات ابری از سوی دیگر.
نکته کلیدی این است که واکنش بازار احتمالاً فقط به مقایسه سود هر سهم با پیشبینی تحلیلگران محدود نخواهد شد. میزان هزینههای آینده، زمان موردنیاز برای بازگشت سرمایه و چشمانداز حاشیه سود میتوانند حتی از ارقام گذشته مهمتر باشند.
نیمهرساناها؛ از رشد تقاضا تا حساسیت ارزشگذاری
گزارشهای اینتل و سندیسک در کنار نتایج شرکتهای بزرگ فناوری، اطلاعات مهمی درباره وضعیت زنجیره تأمین هوش مصنوعی و بازار تجهیزات رایانشی ارائه خواهند کرد. سرمایهگذاران در مورد اینتل به پیشرفت تولید، تقاضای محصولات و برنامههای بهبود سودآوری توجه میکنند. در مورد سندیسک نیز وضعیت بازار حافظه و ذخیرهسازی دادهها میتواند نشانهای از شدت تقاضا برای زیرساختهای رایانشی باشد.
افت اخیر سهام شرکتهای نیمهرسانا نشان میدهد که رشد تقاضا برای محاسبات هوش مصنوعی بهتنهایی برای جلوگیری از نوسان کافی نیست. اگر بازار از قبل رشد بسیار بالایی را در قیمتها لحاظ کرده باشد، کوچکترین فاصله میان عملکرد واقعی و انتظارات میتواند واکنش منفی شدیدی ایجاد کند.
از سوی دیگر، شرکتهایی که زیرساختهای مراکز داده را تأمین میکنند، از جمله تولیدکنندگان تجهیزات برق و شبکه، نیز در کانون توجه خواهند بود. گزارش شرکتهایی مانند جیای ورنووا و کاترپیلار میتواند اطلاعاتی درباره تقاضای برق، توسعه مراکز داده، سفارشهای صنعتی و سرمایهگذاری در زیرساخت ارائه دهد. بنابراین، ارزیابی چرخه هوش مصنوعی باید فراتر از تولیدکنندگان تراشه انجام شود و کل زنجیره سرمایهگذاری را در بر گیرد.
فدرال رزرو؛ مکث در اکتبر، نگرانی درباره دسامبر
دومین محور مهم بازار آمریکا، نشست فدرال رزرو در چهارشنبه ۲۸ اکتبر است. طبق گزارشهای منتشرشده در پایان هفته گذشته، بازارها احتمال افزایش نرخ بهره در این نشست را پایین ارزیابی میکردند. دادههای نقلشده از الاسایجی احتمال افزایش نرخ در اکتبر را کمتر از ۱۰ درصد نشان میدادند؛ در حالی که احتمال افزایش نرخ در نشست دسامبر در محدوده ۸۰ تا ۸۵ درصد قرار داشت.
این انتظارات نشان میدهد که بازار میان تصمیم فوری بانک مرکزی و مسیر احتمالی سیاست پولی در ماههای آینده تفاوت قائل است. حتی اگر نرخ بهره در اکتبر بدون تغییر بماند، اظهارات رئیس فدرال رزرو، کوین وارش، میتواند بر قیمت سهام، اوراق قرضه و دلار اثر بگذارد. سرمایهگذاران به دنبال نشانههایی خواهند بود که مشخص کند آیا بانک مرکزی افزایش تورم را موقتی میداند یا فشارهای قیمتی، بهویژه در بخش انرژی، را تهدیدی پایدار ارزیابی میکند.
افزایش بهای نفت میتواند تصمیمگیری را پیچیدهتر کند. هزینه بالاتر انرژی، مستقیم و غیرمستقیم بر قیمت کالاها و خدمات اثر میگذارد و ممکن است کاهش تورم را دشوارتر سازد. در چنین شرایطی، کاهش سریع نرخ بهره کمتر محتمل میشود؛ بهخصوص اگر دادههای مصرفکننده و بازار کار نیز از تداوم تقاضا حکایت داشته باشند.
با این حال، نباید احتمال مکث بانک مرکزی را با پایان دوره سیاست پولی انقباضی یکسان دانست. حتی ثابت ماندن نرخ در اکتبر میتواند با پیامهایی همراه باشد که انتظارات افزایش نرخ در دسامبر را تقویت کند. از همین رو، واکنش بازار به کنفرانس خبری و ارزیابی بانک مرکزی از تورم، احتمالاً بهاندازه خود تصمیم اهمیت خواهد داشت.
گزارشهای اقتصادی پنجشنبه نیز در این زمینه تعیینکنندهاند. برآورد مقدماتی رشد تولید ناخالص داخلی سهماهه سوم و شاخص هزینههای مصرف شخصی ماه سپتامبر، که معیار مهم فدرال رزرو برای سنجش تورم است، میتوانند انتظارات نرخ بهره را تغییر دهند. در صورت مشاهده تورم مقاوم در کنار رشد اقتصادی قوی، بازار احتمالاً برای مدت طولانیتری نرخهای بالا را در قیمتها لحاظ خواهد کرد.
نفت و اوراق قرضه؛ دو فشار همزمان بر ارزش سهام
نفت خام آمریکا در پایان هفته گذشته بار دیگر از مرز ۱۰۰ دلار عبور کرد و نگرانیها درباره اختلال در عرضه انرژی در خاورمیانه افزایش یافت. در گزارش تیپرنکس، نفت برنت در پایان جمعه در محدوده ۱۱۶ دلار به ازای هر بشکه قرار داشت. این ارقام به زمان گزارش مربوطاند و نباید بهعنوان قیمت جاری بازار تلقی شوند؛ با این حال، شدت فشار انرژی در آن مقطع را نشان میدهند.
افزایش بهای نفت از چند مسیر بر بازار سهام اثر میگذارد. نخست، هزینه حملونقل و تولید را بالا میبرد؛ دوم، قدرت خرید خانوارها را کاهش میدهد؛ و سوم، میتواند مسیر تورم و نرخ بهره را تغییر دهد. شرکتهای فناوری نیز از این فشار مصون نیستند، زیرا توسعه مراکز داده به برق، تجهیزات و سرمایهگذاری قابلتوجه نیاز دارد.
در همین حال، بازده اوراق خزانهداری دهساله آمریکا نزدیک ۵ درصد باقی مانده بود. بازده بالا، نرخ تنزیل مورد استفاده برای ارزشگذاری جریانهای نقدی آینده را افزایش میدهد و میتواند بهویژه بر سهام رشدی با ارزشگذاری بالا فشار وارد کند. ترکیب نرخهای بالا و هزینه انرژی بیشتر، در نتیجه، آزمونی جدی برای شرکتهایی است که بخش مهمی از ارزش بازارشان به سودهای مورد انتظار در سالهای آینده وابسته است.
انتخابات میاندورهای؛ عامل افزوده نوسان
انتخابات میاندورهای آمریکا در سوم نوامبر نیز در پسزمینه بازار قرار دارد. احتمال تغییر توازن قدرت در کنگره میتواند انتظارات سرمایهگذاران درباره سیاست مالی، مقررات، مالیات و هزینههای عمومی را تحت تأثیر قرار دهد. هرچند اثر انتخابات به نتیجه و واکنش سیاسی پس از آن بستگی دارد، همزمانی آن با نشست فدرال رزرو و انتشار گزارشهای مالی، زمینه افزایش نوسان را فراهم میکند.
در مجموع، بازار آمریکا در هفته پیش رو با سه پرسش اصلی روبهروست: آیا سود شرکتها میتواند انتظارات بالا را تأیید کند؟ آیا سرمایهگذاریهای هوش مصنوعی بهاندازه کافی بازده اقتصادی ایجاد میکنند؟ و آیا تورم انرژی، بانک مرکزی را به حفظ سیاست پولی سختگیرانهتر سوق میدهد؟ پاسخ به این پرسشها میتواند جهت بازار را روشنتر کند، اما احتمالاً بهجای یک حرکت یکپارچه، تفاوت عملکرد میان شرکتها و صنایع را افزایش خواهد داد.
اروپا؛ بانک مرکزی، بدهی فرانسه و آزمون تابآوری اقتصاد
بانک مرکزی اروپا در موقعیت انتظار
در اروپا، تصمیم بانک مرکزی اروپا در پنجشنبه ۲۹ اکتبر از مهمترین رویدادهای هفته خواهد بود. بر اساس انتظارات مطرحشده در گزارشهای پیش از نشست، بازار عمدتاً ثابت ماندن نرخ سپرده در سطح ۲٫۵ درصد را پیشبینی میکرد. این انتظار پس از افزایش نرخ در سپتامبر شکل گرفته و نشان میدهد که سیاستگذاران ممکن است برای ارزیابی آثار تصمیم قبلی، به زمان بیشتری نیاز داشته باشند.
با این حال، ثابت ماندن نرخ بهره به معنای رفع نگرانیها نیست. افزایش اخیر بازده اوراق دولتی، بهویژه در فرانسه، فشار تازهای بر شرایط تأمین مالی ایجاد کرده است. نگرانی درباره کسری بودجه، بدهی عمومی و توان دولت برای مدیریت هزینهها میتواند هزینه استقراض را بالا نگه دارد و دامنه مانور سیاستگذاران را محدود کند.
بانک مرکزی اروپا باید میان دو ریسک تعادل برقرار کند: از یک سو، فشارهای تورمی ناشی از انرژی و احتمال انتقال آن به قیمتهای دیگر؛ از سوی دیگر، ضعف فعالیت اقتصادی و سختتر شدن شرایط اعتباری. اگر دادههای تازه نشان دهند که شوک انرژی هنوز به افزایش گستردهتر قیمتها منجر نشده، مکث در افزایش نرخ قابلدفاعتر خواهد بود. اما اگر فشار تورمی ماندگار شود، احتمال ادامه سیاست انقباضی در ماههای آینده تقویت میشود.
فرانسه؛ پیوند ریسک مالی و بازار اوراق قرضه
فرانسه یکی از نقاط حساس بازارهای اروپایی باقی مانده است. نگرانیهای بودجهای میتواند سرمایهگذاران را به مطالبه بازده بالاتر برای خرید اوراق دولتی این کشور وادار کند. افزایش هزینه تأمین مالی، بهنوبه خود، فضای دولت برای هزینهکرد عمومی را محدود میکند و ممکن است بر رشد اقتصادی اثر منفی بگذارد.
در چنین شرایطی، بازارها نهفقط به تصمیم بانک مرکزی، بلکه به پیامهای آن درباره وضعیت مالی دولتها و شرایط اعتباری نیز توجه خواهند کرد. اگر بازده اوراق فرانسه افزایش بیشتری پیدا کند، فشار میتواند به سایر بازارهای منطقه یورو سرایت کند؛ بهویژه اگر سرمایهگذاران درباره پایداری بدهی عمومی یا هماهنگی سیاستهای مالی و پولی تردید داشته باشند.
در بریتانیا نیز ارائه بودجه دولت در چهارشنبه ۲۸ اکتبر اهمیت دارد. سرمایهگذاران به ترکیب مالیات، هزینههای عمومی و میزان انتشار اوراق جدید توجه خواهند کرد. هرگونه سیاستی که از نگاه بازار به افزایش کسری بودجه یا فشار تورمی منجر شود، میتواند بر پوند و اوراق دولتی اثر بگذارد. در مقابل، بودجهای که از نظر تأمین مالی معتبر ارزیابی شود، احتمالاً به حفظ اعتماد سرمایهگذاران کمک میکند.
دادههای رشد و تورم؛ تصویر اقتصاد اروپا
انتشار دادههای مقدماتی رشد اقتصادی منطقه یورو در سهماهه سوم و آمار تورم اکتبر کشورهای مهمی مانند آلمان و فرانسه در روز جمعه، به ارزیابی وضعیت اقتصاد اروپا کمک خواهد کرد. شاخصهای اعتماد مصرفکننده و فضای کسبوکار نیز میتوانند نشانههایی از جهت تقاضا و تمایل شرکتها به سرمایهگذاری ارائه دهند.
برای بازار سهام اروپا، ترکیب رشد ضعیف و نرخ بهره بالا چالشبرانگیز است؛ زیرا شرکتها ممکن است همزمان با افزایش هزینه تأمین مالی، با تقاضای کمرمقتر مواجه شوند. در مقابل، کاهش فشار تورمی بدون افت شدید فعالیت اقتصادی میتواند به بهبود چشمانداز بازار کمک کند.
در مجموع، بازار اروپا در هفته آینده بیش از آنکه به یک رویداد منفرد واکنش نشان دهد، به رابطه میان سیاست پولی، اعتبار مالی دولتها و دادههای رشد حساس خواهد بود. ثبات نرخ بهره میتواند موقتاً از نوسان بکاهد، اما مسئله اصلی همچنان پایداری شرایط مالی و مسیر تورم است.
آسیا؛ چین، ژاپن و اقتصادهای وابسته به نیمهرساناها
چین؛ نشست سیاسی با پیامدهای اقتصادی
در آسیا، نشست پنجمین اجلاس عمومی کمیته مرکزی بیستم حزب کمونیست چین که از ۲۶ تا ۲۹ اکتبر در پکن برگزار میشود، مهمترین رویداد سیاسی هفته است. اگرچه انتظار میرود تمرکز اصلی نشست بر موضوعات سیاسی و راهبردی باشد، سرمایهگذاران متن بیانیه پایانی را برای یافتن نشانههایی درباره اولویتهای اقتصادی، سیاست صنعتی و جهتگیری رشد بررسی خواهند کرد.
بازار همچنین به انتشار سود صنعتی ماه سپتامبر توجه خواهد داشت. این دادهها میتوانند مشخص کنند که آیا کاهش شتاب سودآوری شرکتهای صنعتی در ماه اوت ادامه یافته یا نشانههایی از بهبود دیده میشود. سودآوری صنعتی اهمیت زیادی دارد، زیرا بر توان شرکتها برای سرمایهگذاری، استخدام و بازپرداخت بدهی اثر میگذارد.
شاخصهای مدیران خرید بخش تولید و خدمات نیز در ارزیابی وضعیت فعالیت اقتصادی چین اهمیت دارند. بهبود سفارشهای کارخانهای و تقاضای داخلی میتواند به تثبیت انتظارات درباره رشد کمک کند؛ اما اگر دادهها از تداوم ضعف تقاضا حکایت داشته باشند، احتمال افزایش فشار برای ارائه حمایتهای سیاستی بیشتر میشود.
برای بازارهای جهانی، وضعیت چین از دو جهت مهم است: این کشور یکی از بزرگترین مراکز تولید صنعتی و مصرف مواد اولیه است و همزمان نقش مهمی در زنجیره تأمین فناوری و کالاهای سرمایهای دارد. بنابراین، هر نشانهای از تغییر مسیر تقاضای چین میتواند بر بازار فلزات، انرژی، کالاهای صنعتی و سهام شرکتهای صادراتمحور اثر بگذارد.
ژاپن؛ مکث بانک مرکزی و تمرکز بر راهنمایی آینده
بانک مرکزی ژاپن قرار است در پایان نشست دو روزه خود در جمعه ۳۰ اکتبر تصمیم بگیرد. بر اساس پیشبینی مؤسسه آیانجی و گزارشهای بازار، انتظار غالب آن بود که نرخ سیاستی در سطح ۱٫۲۵ درصد ثابت بماند. در این صورت، توجه اصلی به اظهارات کازوئو اوئدا، رئیس بانک مرکزی، درباره زمان افزایش احتمالی بعدی نرخ بهره معطوف خواهد شد.
تورم همچنان یکی از عوامل اصلی تصمیمگیری است، اما بانک مرکزی باید آثار افزایش قبلی نرخ بر مصرف داخلی، فعالیت اقتصادی و شرایط اعتباری را نیز بسنجد. دادههای تورم توکیو، خردهفروشی و تولید صنعتی در پایان هفته میتوانند تصویر دقیقتری از وضعیت اقتصاد ژاپن ارائه دهند.
اگر بانک مرکزی به افزایش نرخ در ماههای آینده اشاره کند، ین و بازار اوراق قرضه ژاپن ممکن است واکنش نشان دهند. تغییر مسیر سیاست پولی ژاپن برای بازارهای جهانی نیز اهمیت دارد، زیرا تفاوت نرخ بهره میان ژاپن و اقتصادهای بزرگ دیگر بر جریان سرمایه و معاملات تأمین مالیشده با ین اثر میگذارد.
کره جنوبی و تایوان؛ آزمون تقاضای نیمهرساناها
کره جنوبی روز سهشنبه آمار رشد اقتصادی سهماهه سوم را منتشر میکند. پیشبینی اجماع بازار که در گزارش آیانجی نقل شده، رشد سالانه ۳٫۲ درصدی را در مقایسه با ۳٫۷ درصد در سهماهه دوم نشان میدهد؛ در حالی که رشد فصلی میتواند به ۰٫۸ درصد برسد. تقاضای نیمهرساناها و صادرات مرتبط با فناوری از عوامل مهم پشتیبان اقتصاد کره جنوبی به شمار میروند.
در تایوان نیز آمار تولید ناخالص داخلی سهماهه سوم روز جمعه منتشر خواهد شد. مؤسسه آیانجی رشد سالانه ۱۱٫۴ درصدی را پیشبینی کرده بود که بیانگر قدرت تقاضای خارجی و نقش صنعت فناوری در اقتصاد این جزیره است. این رقم یک پیشبینی پیش از انتشار دادههاست، نه نتیجه نهایی.
عملکرد کره جنوبی و تایوان میتواند برای سنجش تقاضای جهانی تراشهها و تجهیزات فناوری مفید باشد. با این حال، باید میان رشد فروش در زنجیره نیمهرساناها و بازده سهام شرکتهای فعال در آن تفاوت گذاشت. رشد تقاضای واقعی ممکن است ادامه داشته باشد، اما اگر ارزشگذاری سهام بر اساس انتظارات بسیار خوشبینانه شکل گرفته باشد، بازار همچنان مستعد اصلاح خواهد بود.
تصویر کلی آسیا
هفته پیش رو در آسیا ترکیبی از رویدادهای سیاسی، تصمیمهای پولی و دادههای رشد اقتصادی را در بر دارد. چین میتواند با پیامهای سیاستی بر انتظارات تقاضای صنعتی اثر بگذارد؛ ژاپن با تصمیم بانک مرکزی بر بازار ارز و اوراق قرضه اثرگذار است؛ و کره جنوبی و تایوان نشانههایی از وضعیت چرخه فناوری ارائه میکنند.
برای سرمایهگذاران، مهمترین پرسش آن است که آیا تقاضای فناوری و تجارت منطقهای میتوانند در برابر نرخهای بهره بالا، هزینه انرژی و تردیدهای بازار تابآوری نشان دهند. پاسخ به این پرسش برای سهام آسیایی، بازار کالاها و شرکتهای وابسته به زنجیره جهانی تولید اهمیت خواهد داشت.
مطالب مرتبط
بازار طلا زیر ذرهبین تحلیلگران؛ سقوط به زیر ۴۰۰۰ دلار، آیا ریزش ادامه دارد؟
در یک نگاه طلا تحت فشار افزایش قیمت نفت، انتظارات انقباضی فدرال رزرو و موج فروش سهام فناوری، حمایت روانی ۴۰۰۰ دلار را از دست […]
مشاهده خبر
اسپیسایکس معادلات صنعت مخابرات را تغییر میدهد؛ برندگان و بازندگان ورود احتمالی ایلان ماسک
ورود احتمالی اسپیسایکس به بازار مخابرات آمریکا، همزمان با گسترش سرمایهگذاریهای این شرکت در زیرساخت هوش مصنوعی، موج تازهای از نگرانی و امید را در […]
مشاهده خبر
اپل برای پنجمین بار تاج ارزشمندترین شرکت بورس آمریکا را از انویدیا میگیرد
در یک نگاه اپل در ۲۳ اکتبر برای پنجمین بار در رقابت اخیر، موقتاً از نظر ارزش بازار از انویدیا پیشی گرفت؛ اما انویدیا دوباره […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام