

اسپیسایکس معادلات صنعت مخابرات را تغییر میدهد؛ برندگان و بازندگان ورود احتمالی ایلان ماسک
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
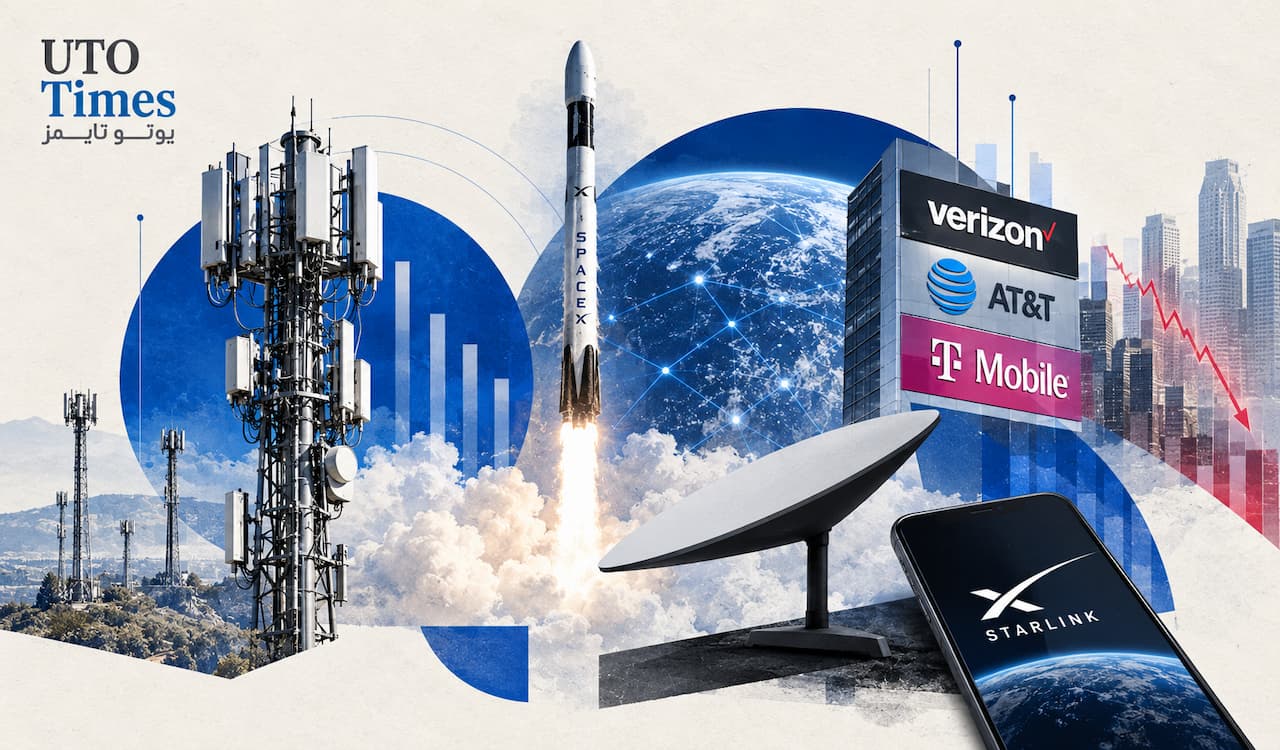
ورود احتمالی اسپیسایکس به بازار مخابرات آمریکا، همزمان با گسترش سرمایهگذاریهای این شرکت در زیرساخت هوش مصنوعی، موج تازهای از نگرانی و امید را در بازار سهام ایجاد کرده است. گزارش مذاکرات این شرکت برای دسترسی به ۸۰ هزار سایت مخابراتی، سهام مالکان دکلهای ارتباطی را بالا برد و سهام اپراتورهای بزرگ تلفن همراه را تحت فشار قرار داد. در سوی دیگر، هزینههای سنگین سرمایهگذاری اسپیسایکس و جریان نقد آزاد منفی آن، پرسشهای جدی درباره پایداری رشد و ارزشگذاری این شرکت مطرح میکند.
- اسپیسایکس برای ورود به بازار مخابرات آمریکا، در حال مذاکره برای دسترسی به ۸۰ هزار سایت ارتباطی است.
- سهام کراون کسل و امریکن تاور رشد کرد، اما سهام ورایزن، ایتیاندتی و تیموبایل کاهش یافت.
- اسپیسایکس در سهماهه مورد اشاره ۹٫۹ میلیارد دلار جریان نقد آزاد منفی ثبت کرد؛ درحالیکه مخارج سرمایهای آن بهشدت افزایش یافته است.
- رشد سریع درآمد، بهتنهایی تضمینکننده ارزشگذاری مناسب نیست؛ توان تبدیل درآمد به جریان نقد پایدار، عامل تعیینکنندهتری برای سرمایهگذاران خواهد بود.
اسپیسایکس چگونه بازار مخابرات را تحت تأثیر قرار داد؟
در معاملات روز جمعه ۲۳ اکتبر ۲۰۲۶، سهام شرکتهای مالک دکلهای مخابراتی با رشد قابلتوجهی مواجه شد. بر اساس دادههای گزارش، سهام کراون کسل حدود ۹٫۰۶ درصد و امریکن تاور حدود ۴٫۰۸ درصد افزایش یافت. در مقابل، سهام ورایزن نزدیک به ۱٫۲۰ درصد، ایتیاندتی حدود ۷٫۹۶ درصد و تیموبایل نزدیک به ۷٫۷۱ درصد افت کرد.
عامل اصلی این واکنش، گزارشی از بلومبرگ درباره مذاکرات اسپیسایکس برای دسترسی به دستکم ۸۰ هزار سایت مخابراتی در سراسر آمریکا بود. چنین ظرفیتی میتواند زمینه ورود این شرکت به بازار ارتباطات سیار و رقابت با سه اپراتور بزرگ را فراهم کند.
این تحولات در ادامه خبر دیگری رخ داد: اسپیسایکس در ۹ اکتبر با خرید طیفی از امواج رادیویی با فرکانس پایین به ارزش ۸ میلیارد دلار موافقت کرده بود؛ خبری که پیشتر نیز بر سهام شرکتهای مخابراتی فشار وارد کرده بود.
بااینحال، باید میان مذاکرات تجاری و اجرای یک طرح عملیاتی تفاوت قائل شد. طبق گزارش مورد بررسی، هنوز قرارداد قطعی برای استفاده از سایتهای مورد اشاره اعلام نشده بود.
چرا شرکتهای مالک دکل مخابراتی برنده احتمالی هستند؟
مدل درآمدی شرکتهای مالک دکل بر اجاره فضای نصب تجهیزات به اپراتورهای ارتباطی استوار است. ساخت یک دکل هزینه اولیه قابلتوجهی دارد، اما پس از احداث، اضافهشدن مستأجران جدید معمولاً بدون افزایش متناسب هزینههای عملیاتی، درآمد بیشتری ایجاد میکند.
به همین دلیل، ورود یک اپراتور بزرگ جدید میتواند ظرفیت درآمدزایی زیرساختهای موجود را افزایش دهد. صنعت دکلهای مخابراتی آمریکا پس از ادغام اسپرینت با تیموبایل، عملاً با سه مشتری عمده روبهرو بوده است؛ بنابراین اضافهشدن اسپیسایکس میتواند به تنوع مشتریان و تقویت تقاضا برای زیرساختهای ارتباطی کمک کند.
البته این فرصت هنوز قطعی نیست. کراون کسل در گزارش بهعنوان یکی از شرکتهایی مطرح شده که اسپیسایکس با آن مذاکره میکند، اما تا زمان اعلام قرارداد رسمی، نمیتوان درآمد جدیدی را برای این شرکت قطعی در نظر گرفت.
آیا اسپیسایکس میتواند اپراتور چهارم آمریکا شود؟
اسپیسایکس پیشتر برنامههایی برای توسعه شبکه ارتباطی خود مطرح کرده بود، اما تمرکز اولیه آن بیشتر بر تجهیزات کوچک نصبشده روی ساختمانها بود. خرید طیف فرکانسی جدید میتواند استفاده از دکلهای بزرگتر را توجیهپذیرتر کند و دامنه توسعه شبکه را گسترش دهد.
بااینحال، ورود به این بازار صرفاً به دسترسی به دکل و طیف فرکانسی محدود نمیشود. اسپیسایکس باید شبکهای قابلاتکا بسازد، پوشش جغرافیایی مناسبی فراهم کند، مشتری جذب کند و در برابر خدمات و قیمتگذاری اپراتورهای باسابقه رقابت کند. طبق مقاله، عرضه تجاری این خدمات پیش از اواخر سال ۲۰۲۷ انتظار نمیرود؛ بنابراین شکلگیری یک رقیب مؤثر، به زمان و سرمایهگذاری مستمر نیاز دارد.
تجربه شرکت دیش نتورک نیز اهمیت این ریسک را نشان میدهد. این شرکت پس از تلاش برای ایجاد شبکه نسل پنجم، بخش عمدهای از طیف فرکانسی خود را در سال ۲۰۲۵ فروخت و روند تعطیلی شبکه را آغاز کرد. البته اسپیسایکس از نظر منابع مالی و گستره فعالیت با دیش تفاوت دارد، اما سرمایه بیشتر بهتنهایی موفقیت تجاری را تضمین نمیکند.
سوی دیگر ماجرا؛ فشار بر اپراتورهای بزرگ
واکنش منفی بازار به سهام اپراتورها نشان میدهد سرمایهگذاران احتمال دادهاند که ورود اسپیسایکس در آینده قدرت قیمتگذاری شرکتهای بزرگ را کاهش دهد. بااینحال، افت شدید قیمت سهام الزاماً به معنای افت مشابه در ارزش اقتصادی کسبوکارها نیست.
اسپیسایکس در آغاز راه، مشتریان تلفن همراه گستردهای ندارد و شبکه آن نیز هنوز به مرحله عرضه تجاری نرسیده است. از سوی دیگر، اپراتورهای فعلی از زیرساخت، پایگاه مشتریان، شبکه توزیع و تجربه عملیاتی برخوردارند. این مزیتها به آنها فرصت میدهد تا در برابر رقیب جدید واکنش نشان دهند.
بنابراین، تهدید اسپیسایکس برای اپراتورها در کوتاهمدت بیشتر به انتظارات بازار مربوط است؛ درحالیکه اثر واقعی آن بر درآمد، حاشیه سود و سهم بازار، در بلندمدت روشن خواهد شد.
هزینه سنگین رشد؛ چالش اصلی اسپیسایکس
دومین موضوع مهم، افزایش شدید مخارج سرمایهای اسپیسایکس در حوزه زیرساخت هوش مصنوعی است. طبق مقاله دوم، این شرکت در سهماهه منتهی به سپتامبر ۲۰۲۶ حدود ۷ میلیارد دلار درآمد زیرساخت هوش مصنوعی ثبت کرده است؛ رقمی که در مدت مشابه سال قبل تنها ۳۵۹ میلیون دلار بود.
با وجود این رشد، جریان نقد آزاد شرکت در سهماهه مورد اشاره حدود ۹٫۹ میلیارد دلار منفی گزارش شده است. همچنین مخارج سرمایهای سهماهه به ۱۹٫۵ میلیارد دلار رسیده و انتظار میرفت در فصل بعد به حدود ۴۰ میلیارد دلار افزایش یابد.
این ارقام نشان میدهد که رشد درآمد با نیاز مالی سنگینی همراه است. سرمایهگذاری در مراکز داده، توسعه شبکه ماهوارهای، سامانههای پرتاب و فناوریهای نیمهرسانا، فرصتهای بزرگی ایجاد میکند؛ اما همزمان ریسک اجرا، تأمین مالی و بازده سرمایه را افزایش میدهد.
بر اساس گزارش، اسپیسایکس از عرضه اولیه سهام خود ۸۵٫۷ میلیارد دلار منابع جذب کرده است. بااینحال، مقاله هشدار میدهد که در صورت تداوم نرخ بالای مصرف نقدینگی، این منابع ممکن است ظرف کمتر از دو سال تحت فشار قرار گیرند. ادعای ایلان ماسک درباره دستیابی به درآمد تکرارشونده سالانه ۵۰۰ میلیارد تا یک تریلیون دلار تا پایان ۲۰۲۷ نیز هدفی بسیار بلندپروازانه است؛ بهویژه آنکه برآورد سالانهشده درآمد سهماهه سوم در مقاله حدود ۵۸٫۳ میلیارد دلار عنوان شده است.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
اپل برای پنجمین بار تاج ارزشمندترین شرکت بورس آمریکا را از انویدیا میگیرد
در یک نگاه اپل در ۲۳ اکتبر برای پنجمین بار در رقابت اخیر، موقتاً از نظر ارزش بازار از انویدیا پیشی گرفت؛ اما انویدیا دوباره […]
مشاهده خبر
چرا سهام آن هولدینگ بیش از ۲۰ درصد افت کرده است؟ آیا بازار در ارزیابی این برند ورزشی زیادهروی میکند؟
در یک نگاه سهام آن هولدینگ در سال ۲۰۲۶ حدود ۲۳ درصد افت کرده و کاهش فروش عمده، نگرانی سرمایهگذاران را افزایش داده است. با […]
مشاهده خبر
مکدونالدز در سال ۲۰۲۶ نزدیک به یکپنجم ارزش خود را از دست داد؛ آیا زمان خرید سهام فرا رسیده است؟
در یک نگاه سهام مکدونالدز از ابتدای سال ۲۰۲۶ نزدیک به ۲۰ درصد افت کرده و حدود ۲۸ درصد پایینتر از اوج تاریخی خود معامله […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام