







سهام متا در سپتامبر ۲۰۲۶ یکی از بهترین ماههای خود را پشت سر گذاشت و در مقطعی رشد آن از ۳۰ درصد نیز عبور کرد. هرچند سهام شرکت در روزهای پایانی ماه بخشی از این رشد را پس گرفت، عملکرد ماهانه همچنان قابل توجه بود و توانست بازدهی سهام متا از ابتدای سال را نیز وارد محدوده مثبت کند.
- سهام متا در سپتامبر حدود ۲۵ درصد رشد کرد و در مقطعی افزایش آن از ۳۰ درصد فراتر رفت.
- عرضه موس مهمترین محرک رشد اخیر سهام متا و یکی از مهمترین محصولات هوش مصنوعی این شرکت است.
- نسبت قیمت به سود آیندهنگر متا از حدود ۱۸ برابر به ۲۳ برابر افزایش یافته است.
- متا در سال ۲۰۲۵ حدود ۳.۹ میلیارد دلار صرفهجویی مالیاتی از اعتبار تحقیق و توسعه گزارش کرد؛ موضوعی که با ریسک بررسی مجدد توسط اداره مالیات آمریکا همراه است.
محرک اصلی این حرکت، بیش از هر چیز به تغییر نگاه بازار نسبت به استراتژی هوش مصنوعی متا مربوط میشود. معرفی موس، دستیار هوش مصنوعی شخصی شرکت، این تصور را تقویت کرد که سرمایهگذاری سنگین متا در زیرساخت و هوش مصنوعی ممکن است در نهایت به یک محصول مصرفی با مقیاس بسیار بزرگ تبدیل شود.
با این حال، رشد سریع قیمت سهام تنها یک طرف ماجراست. متا اکنون با پرسشهایی درباره نحوه درآمدزایی از موس، هزینه سنگین زیرساختهای هوش مصنوعی، ارزشگذاری سهام و همچنین ریسکهای مالیاتی ناشی از نحوه ثبت هزینههای مراکز داده خود روبهرو است. در نتیجه، ماه اکتبر و گزارش عملکرد سهماهه سوم میتواند اطلاعات بیشتری درباره کیفیت این رشد در اختیار بازار قرار دهد.
سپتامبر متفاوت برای سهام متا
عملکرد سهام متا در سپتامبر را نمیتوان صرفاً یک حرکت معمول بازار دانست. سهام شرکت در ابتدای ماه در شرایطی معامله میشد که عملکرد آن از ابتدای سال چندان قدرتمند نبود، اما طی چند هفته مسیر قیمت بهطور محسوسی تغییر کرد.
در مقطعی رشد ماهانه سهام به بیش از ۳۰ درصد رسید و در پایان ماه، حتی پس از اصلاح روزهای آخر، افزایش حدود ۲۵ درصدی برای سپتامبر باقی ماند. همین حرکت باعث شد بازدهی سهام متا از ابتدای سال نیز وارد محدوده مثبت شود.
مهمترین محرک این تغییر، توجه دوباره بازار به ظرفیت هوش مصنوعی متا بود؛ موضوعی که طی سالهای گذشته همواره یکی از محورهای اصلی سرمایهگذاری شرکت محسوب شده است.
متا در این مدت میلیاردها دلار برای توسعه زیرساختهای محاسباتی، مراکز داده و تراشههای مورد نیاز هوش مصنوعی هزینه کرده است. اکنون بازار به دنبال پاسخ یک سؤال اساسی است: آیا این هزینههای سنگین در نهایت میتوانند به رشد درآمد و سود تبدیل شوند؟ معرفی موس بخشی از پاسخ احتمالی متا به همین سؤال است.
موس؛ محصولی که نگاه بازار را تغییر داد
متا در هشتم سپتامبر از موس بهعنوان یک دستیار هوش مصنوعی شخصی رونمایی کرد؛ محصولی که برخلاف دستیارهای صرفاً گفتوگومحور، برای انجام مستقیم وظایف طراحی شده است. موس میتواند از طریق محیط اختصاصی خود در فضای ابری، کارهایی مانند ارسال ایمیل، رزرو سفر، جستوجو و خرید را انجام دهد و برای برخی فعالیتهای طولانیتر، حتی پس از بسته شدن برنامه نیز به کار ادامه دهد.
این تفاوت مهم است. در مدل سنتی، کاربر از هوش مصنوعی سؤال میپرسد و پاسخ دریافت میکند؛ اما در مدل عامل هوش مصنوعی، کاربر هدف را مشخص میکند و سامانه بخشی از فرایند اجرای آن هدف را بر عهده میگیرد. متا همچنین موس را به اکوسیستم گسترده خود متصل کرده است. این محصول میتواند در پیامرسان واتساپ مورد استفاده قرار گیرد و قرار است با عینکهای هوشمند متا نیز ارتباط بیشتری پیدا کند.
متا در پایان سپتامبر حتی قابلیتهای موس برای کسبوکارهای کوچک را نیز گسترش داد. این نسخه امکان اتصال به ابزارهایی مانند فیگما، دراپباکس، شاپیفای، اسلک، زوم، کوئیکبوکس و چندین خدمت دیگر را فراهم میکند. بنابراین، موس صرفاً یک محصول جدید نیست؛ بلکه میتواند بخشی از تلاش متا برای تبدیل هوش مصنوعی از یک قابلیت جانبی به یک لایه جدید در تعامل کاربران با خدمات دیجیتال باشد.
مسئله اصلی؛ موس چگونه پولساز میشود؟
با وجود استقبال بازار، یک پرسش مهم همچنان بدون پاسخ کامل باقی مانده است: متا چگونه قرار است از موس درآمد قابل توجهی ایجاد کند؟ بخش عمده قابلیتهای موس برای کاربران رایگان است و همین مسئله در کوتاهمدت امکان افزایش سریع تعداد کاربران را فراهم میکند. اما رشد تعداد کاربران بهتنهایی به معنای رشد درآمد نیست.
مدل فعلی متا همچنان بهشدت به تبلیغات وابسته است. بنابراین بازار باید ببیند موس چگونه میتواند در کنار جذب کاربر، یک جریان درآمدی جدید نیز ایجاد کند. یکی از مسیرها میتواند ارائه اشتراک پولی برای کاربران پرمصرف باشد. متا اعلام کرده است که برای افرادی که به استفاده بیشتری از موس نیاز دارند، برنامههای اشتراکی در نظر گرفته خواهد شد.
مسیر دیگر میتواند استفاده تجاری از موس باشد. توسعه نسخه ویژه کسبوکارهای کوچک در روزهای پایانی سپتامبر نشان میدهد متا تنها به بازار مصرفکننده نهایی محدود نمانده و به دنبال گسترش کاربردهای تجاری این فناوری نیز هست.
با این حال، برای قضاوت درباره اندازه واقعی این بازار هنوز زود است. تعداد نصب اولیه یا استقبال روزهای نخست اهمیت دارد، اما نرخ ماندگاری کاربران، میزان استفاده روزانه و تبدیل کاربران رایگان به مشتریان پرداختکننده شاخصهایی هستند که تصویر دقیقتری از ارزش اقتصادی موس ارائه خواهند کرد.
ارزشگذاری سهام؛ متا دیگر آن سهم ارزان ابتدای ماه نیست
رشد قیمت سهام در سپتامبر باعث شده ارزشگذاری متا نیز تغییر کند. طبق دادههای مطرحشده در گزارش مورد بررسی، نسبت قیمت به سود آیندهنگر سهام از حدود ۱۸ برابر در ابتدای سپتامبر به حدود ۲۳ برابر افزایش یافته است. این تغییر به معنای آن است که بخشی از خوشبینی نسبت به آینده شرکت اکنون در قیمت سهام منعکس شده است.
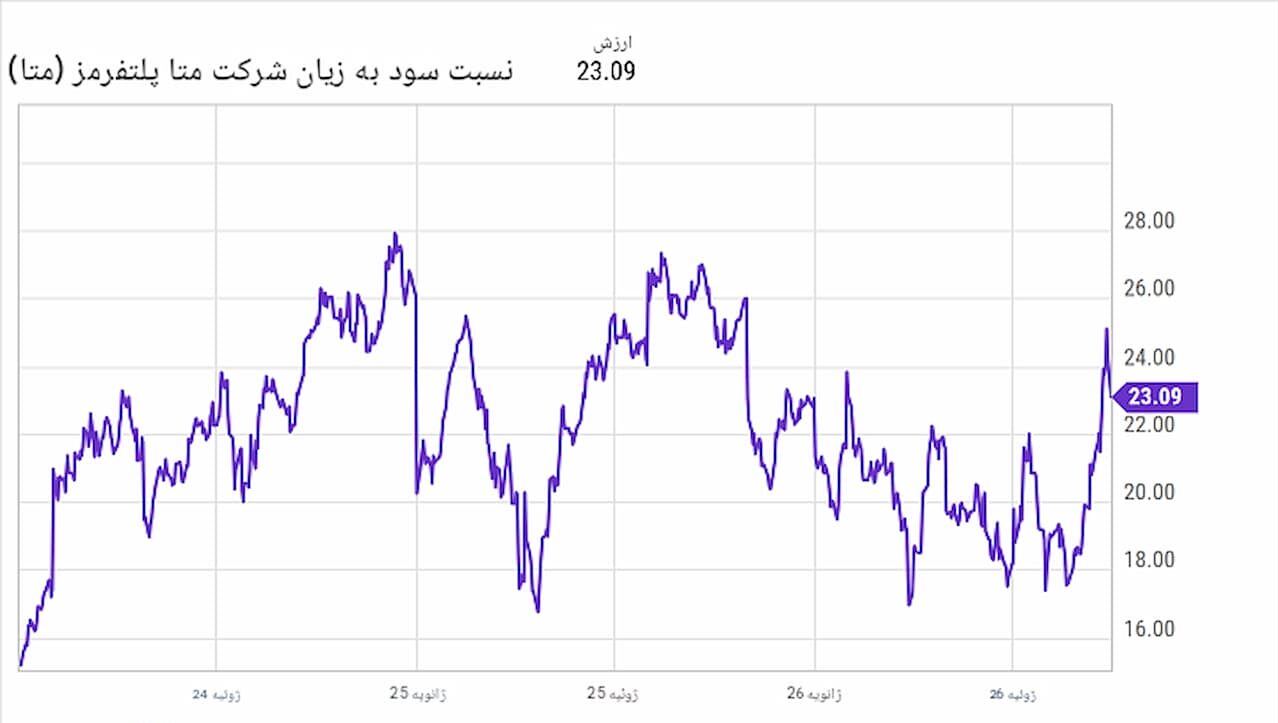
با این حال، نسبت ۲۳ برابر سود آیندهنگر در مورد شرکتی با مقیاس، سودآوری و موقعیت متا در صنعت فناوری، الزاماً به معنای ارزشگذاری غیرمعمول نیست. مسئله اصلی این است که رشد سود آینده بتواند با انتظاراتی که قیمت فعلی ایجاد کرده است هماهنگ شود.
در چنین شرایطی، بازار معمولاً به یک محرک جدید نیاز دارد؛ یا رشد سود فراتر از انتظار، یا افزایش چشمگیر درآمد، یا اثبات یک منبع درآمدی جدید. موس میتواند چنین محرکی باشد، اما برای اثبات این فرض هنوز به دادههای بیشتری نیاز است.
اکتبر؛ ماه مهم برای آزمایش روایت هوش مصنوعی متا
پس از رشد شدید سهام در سپتامبر، گزارش عملکرد سهماهه سوم اهمیت بیشتری پیدا میکند. بازار احتمالاً علاوه بر درآمد و سود، به نحوه صحبت مدیریت درباره موس، هزینههای زیرساخت هوش مصنوعی و چشمانداز سرمایهگذاریهای آینده توجه خواهد کرد.
این موضوع اهمیت زیادی دارد، زیرا رشد هوش مصنوعی برای متا فقط به توسعه نرمافزار محدود نمیشود. اجرای عاملهایی که میتوانند در پسزمینه فعالیت کنند، به زیرساخت محاسباتی بیشتری نیاز دارد و در نتیجه سرمایهگذاری در مراکز داده و تراشهها همچنان بخش بزرگی از برنامه مالی شرکت خواهد بود.
از سوی دیگر، رقابت در بازار عاملهای هوش مصنوعی نیز در حال تشدید است. در پایان سپتامبر، معرفی محصولات رقیب از سوی شرکتهایی مانند OpenAI توجه بازار را به این نکته جلب کرد که موفقیت اولیه موس به معنای ایجاد یک موقعیت بدون رقیب برای متا نیست. بنابراین، اکتبر میتواند مشخص کند که آیا رشد سپتامبر بیشتر حاصل یک تغییر بنیادین در انتظارات بازار بوده یا بخشی از آن ناشی از هیجان اولیه پیرامون یک محصول جدید است.
“
«رشد سپتامبر را میتوان نشانهای از تغییر انتظارات بازار نسبت به نقش متا در موج جدید هوش مصنوعی دانست، اما نقطه مهمتر از خود رشد قیمت، کیفیت اقتصادی این روایت است. متا اکنون در موقعیتی قرار گرفته که باید سرمایهگذاری بسیار سنگین خود در زیرساخت را از یک هزینه دفاعی برای عقب نماندن از رقبا، به یک دارایی درآمدزا تبدیل کند. موس در این میان میتواند نخستین حلقه اتصال میان سرمایهگذاری عظیم هوش مصنوعی و یک مدل درآمدی جدید باشد؛ اما تا زمانی که میزان ماندگاری کاربران، درآمد سرانه، هزینه محاسبات و بازده سرمایه مشخص نشود، افزایش ارزشگذاری بیشتر از آنکه به معنای تحقق ارزش اقتصادی باشد، بازتاب افزایش انتظارات بازار است. از این منظر، ماههای پیشرو برای متا بیشتر از آنکه آزمون «محبوبیت موس» باشد، آزمون توانایی تبدیل مقیاس فناوری به بازده اقتصادی پایدار خواهد بود.»
بابک شیری
ریسک مالیاتی؛ مسئلهای جدا از داستان هوش مصنوعی
در کنار داستان موس، یک موضوع کمتر دیدهشده نیز میتواند برای سرمایهگذاران متا اهمیت داشته باشد: نحوه استفاده شرکت از اعتبار مالیاتی تحقیق و توسعه برای مراکز داده هوش مصنوعی.
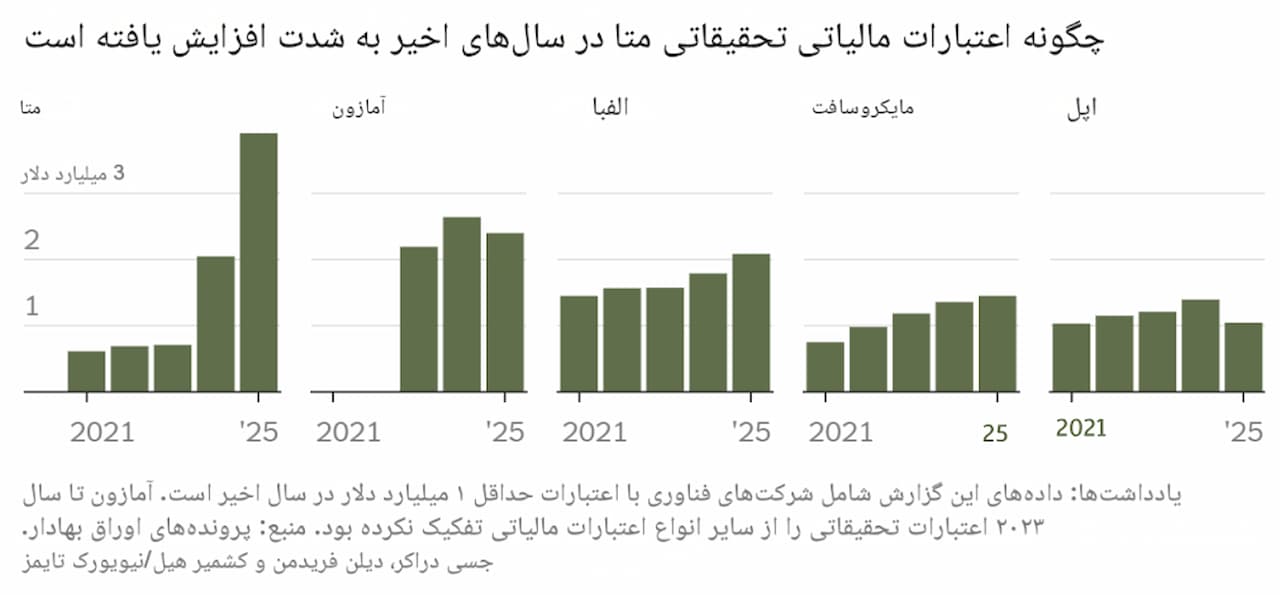
بر اساس گزارش نیویورکتایمز، متا از سال ۲۰۲۴ بخشی از هزینههای مرتبط با مراکز داده هوش مصنوعی را در چارچوب اعتبار مالیاتی تحقیق و توسعه قرار داده است. طبق پروندههای مالی شرکت، این اعتبار در سال ۲۰۲۴ حدود ۲ میلیارد دلار و در سال ۲۰۲۵ حدود ۳.۹ میلیارد دلار از مالیات پرداختی متا کاسته است.
استدلال متا این است که توسعه مراکز داده و زیرساختهای هوش مصنوعی شامل فعالیتهای تحقیقاتی و آزمایشی است و بنابراین میتواند مشمول مشوقهای مالیاتی شود. سخنگوی شرکت نیز تأکید کرده که متا در پنج سال گذشته حدود ۲۰۰ میلیارد دلار در تحقیق و توسعه سرمایهگذاری کرده است اما مسئله اینجاست که اداره مالیات آمریکا میتواند درباره نحوه اعمال این اعتبار اختلاف نظر داشته باشد. گزارشها نشان میدهند که خود متا نیز در پروندههای مالی خود نسبت به عدم قطعیت درباره بخشی از اعتبارات مالیاتی تحقیق و توسعه هشدار داده است.
این موضوع الزاماً به معنای بازگشت قطعی این مبالغ نیست، اما نشان میدهد بخشی از مزایای مالیاتی فعلی شرکت با ریسک نظارتی و حقوقی همراه است.
هزینه هوش مصنوعی؛ موتور رشد یا فشار بر بازده سرمایه؟
متا برای حفظ جایگاه خود در رقابت هوش مصنوعی مجبور به سرمایهگذاری سنگین است. اما هرچه هزینه زیرساخت افزایش پیدا کند، اهمیت بازده این سرمایهگذاری نیز بیشتر میشود.
اگر موس بتواند به یک محصول با استفاده گسترده تبدیل شود و کاربران را به خدمات پولی، خرید، خدمات کسبوکار یا سایر فعالیتهای درآمدزا هدایت کند، هزینههای زیرساختی میتوانند در بلندمدت توجیه اقتصادی پیدا کنند اما اگر افزایش مصرف هوش مصنوعی عمدتاً به رشد هزینههای پردازشی منجر شود و درآمد متناظر با آن ایجاد نشود، فشار بر جریان نقدی و بازده سرمایه افزایش خواهد یافت. این همان نقطهای است که داستان متا را از یک داستان صرفاً فناوری به یک مسئله اقتصادی تبدیل میکند.
جمعبندی
سهام متا در سپتامبر حدود ۲۵ درصد رشد کرد و در مقطعی افزایش ماهانه آن از ۳۰ درصد عبور کرد. معرفی موس، پیشرفت متا در حوزه عاملهای هوش مصنوعی و انتظار بازار برای ایجاد یک محصول با مقیاس گسترده، مهمترین عوامل تغییر فضای پیرامون سهم بودند.
در عین حال، ارزشگذاری سهام نیز افزایش یافته و نسبت قیمت به سود آیندهنگر آن از حدود ۱۸ به ۲۳ برابر رسیده است. بنابراین بخشی از انتظارات مثبت بازار اکنون در قیمت سهم منعکس شده و عملکرد آینده شرکت باید این انتظارات را پشتیبانی کند.
از سوی دیگر، مسیر تجاریسازی موس هنوز در مراحل ابتدایی قرار دارد. رشد تعداد کاربران مهم است، اما میزان استفاده مداوم، درآمد اشتراکی، کاربردهای تجاری و هزینه زیرساختی آن شاخصهایی هستند که در ماههای آینده تصویر روشنتری ارائه خواهند کرد.
در کنار این موضوع، ریسکهای مالیاتی مرتبط با اعتبار تحقیق و توسعه و سرمایهگذاری سنگین در مراکز داده نیز بخشی از معادله مالی متا هستند. بنابراین داستان سهام متا در ماههای آینده تنها به محبوبیت موس وابسته نخواهد بود؛ بلکه رابطه میان رشد هوش مصنوعی، درآمد، هزینه زیرساخت و بازده سرمایه اهمیت تعیینکنندهای خواهد داشت.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.