


مایکروسافت در آستانه آزمون سرنوشتساز؛ آیا گزارش ۲۸ اکتبر میتواند از سقوط سهام جلوگیری کند؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
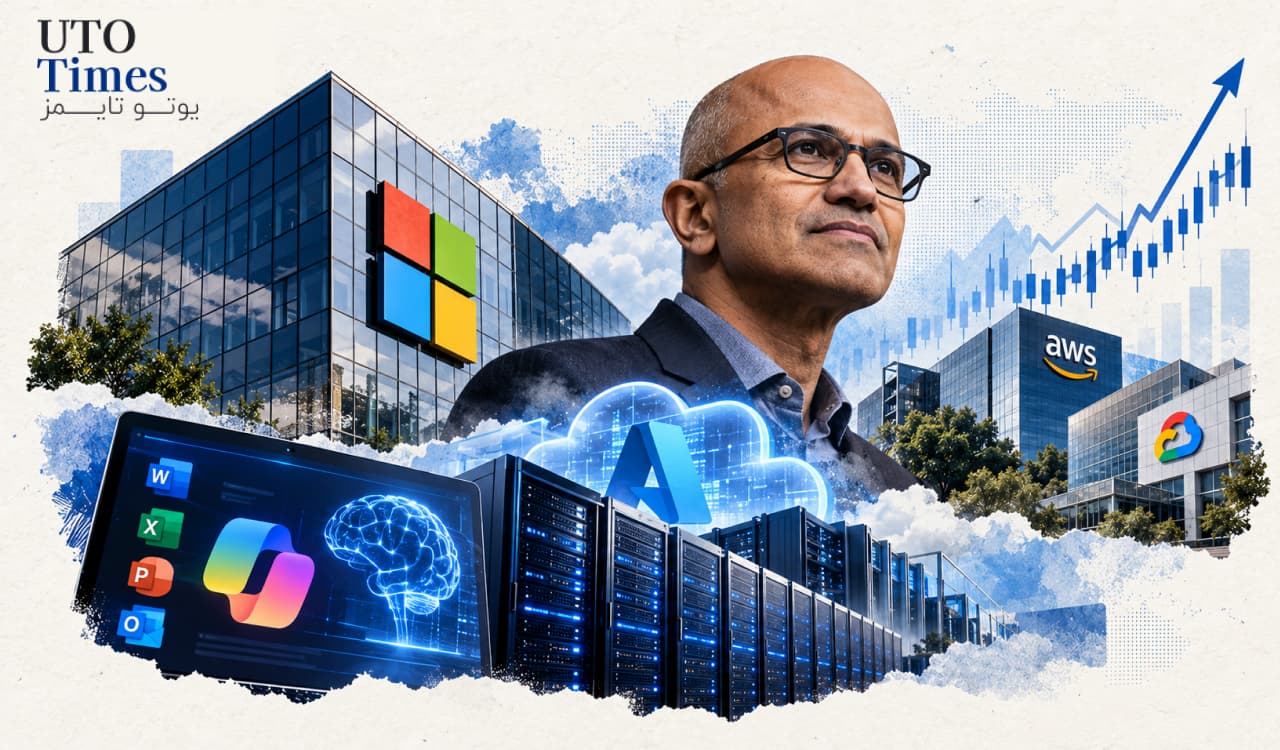
سهام مایکروسافت در آستانه یکی از مهمترین آزمونهای خود در سال ۲۰۲۶ قرار گرفته است. این شرکت روز چهارشنبه ۲۸ اکتبر، گزارش مالی سهماهه نخست سال مالی ۲۰۲۷ خود را منتشر میکند؛ گزارشی که میتواند انتظارات سرمایهگذاران درباره آینده رایانش ابری و بازده سرمایهگذاریهای سنگین در هوش مصنوعی را تغییر دهد.
با وجود رشد اخیر سهام، نگرانی اصلی بازار این است که آیا مایکروسافت همچنان میتواند همگام با رقبای خود رشد کند یا نه. در شرایطی که خدمات ابری آمازون و آلفابت شتاب گرفتهاند، عملکرد بخش اَژور مایکروسافت به معیاری تعیینکننده برای ارزیابی جایگاه رقابتی این شرکت تبدیل شده است.
- مایکروسافت ۲۸ اکتبر گزارش مالی سهماهه نخست سال مالی ۲۰۲۷ را منتشر میکند و شتاب رشد اژور مهمترین محور توجه بازار خواهد بود.
- رشد اَژور از ۳۹ درصد در سهماهه چهارم ۲۰۲۵ به ۴۳ درصد در سهماهه دوم ۲۰۲۶ رسیده، اما سرعت افزایش آن از رقبا کمتر بوده است.
- افزایش هزینههای زیرساختی هوش مصنوعی، جریان نقد آزاد مایکروسافت را تحت فشار قرار داده و حساسیت سرمایهگذاران به ارزشگذاری سهام را بیشتر کرده است.
- یکی از تحلیلگران موتلی فول قیمت حدود ۴۶۵ دلار را برای خرید جذابتر میداند؛ یعنی نزدیک به ۱۲ درصد پایینتر از قیمت حدود ۵۳۰ دلاری سهام در زمان انتشار مقاله.
اژور؛ مهمترین معیار سنجش آینده مایکروسافت
مایکروسافت در حوزههای مختلفی از نرمافزارهای سازمانی تا ابزارهای هوش مصنوعی فعالیت میکند، اما زیرساخت رایانش ابری اَژور نقشی اساسی در چشمانداز بلندمدت این شرکت دارد. افزایش استفاده شرکتها و توسعهدهندگان از ابزارهای هوش مصنوعی، تقاضا برای توان پردازشی و خدمات ابری را تقویت کرده است.
با این حال، مسئله اصلی صرفاً رشد درآمد اَژور نیست؛ بلکه توانایی شرکت در حفظ و افزایش سرعت رشد در مقایسه با رقبا اهمیت دارد.
طبق آمار ارائهشده در مقاله، رشد درآمد بخش ابری مایکروسافت از ۳۹ درصد در سهماهه چهارم سال ۲۰۲۵ به ۴۰ درصد در سهماهه نخست و ۴۳ درصد در سهماهه دوم سال ۲۰۲۶ رسیده است. این روند مثبت است، اما شتاب آن در مقایسه با رقبا محدودتر بوده است.
منبع: دادههای شرکتها، طبق مقاله موتلی فول. منظور از رشد، درآمد خدمات ابری گزارششده در دورههای مربوط است؛ دوره مالی مایکروسافت با دوره تقویمی یکسان نیست.
شتاب رشد آمازون و آلفابت میتواند رقابت بر سر مشتریان سازمانی و زیرساختهای پردازش هوش مصنوعی را شدیدتر کند. اگر مایکروسافت در گزارش جدید نتواند افزایش محسوسی در رشد اَژور نشان دهد، سرمایهگذاران ممکن است نسبت به حفظ سهم بازار و توان رقابتی آن تردید کنند.
البته مقایسه نرخهای رشد بهتنهایی برای نتیجهگیری درباره برنده بازار کافی نیست. اندازه درآمد پایه، ترکیب مشتریان، سودآوری خدمات و ظرفیت تأمین زیرساخت نیز در ارزیابی رقابت اهمیت دارند.
رشد سود در برابر افزایش هزینهها
چالش دیگر مایکروسافت، هزینه سنگین توسعه زیرساختهای هوش مصنوعی است. درآمد شرکت در سال مالی ۲۰۲۶ با رشد ۱۸ درصدی به ۳۳۱٫۸ میلیارد دلار رسید و سود عملیاتی آن با افزایش ۲۱ درصدی، ۱۵۵٫۲ میلیارد دلار گزارش شد. سود تعدیلشده هر سهم نیز ۲۲ درصد افزایش یافت و به ۱۷٫۲۸ دلار رسید.
با این حال، رشد سود به معنای افزایش متناسب جریان نقد آزاد نیست. مایکروسافت در همین سال مالی حدود ۱۸۳ میلیارد دلار وجه نقد از عملیات ایجاد کرد، اما نزدیک به ۱۱۶ میلیارد دلار برای افزایش داراییهای ثابت و تجهیزات هزینه کرد. در نتیجه، جریان نقد آزاد شرکت حدود ۶۷ میلیارد دلار بود که تقریباً ۶ درصد کمتر از سال قبل محسوب میشد.
مدیریت شرکت همچنین انتظار داشت مخارج سرمایهای در سال تقویمی ۲۰۲۶ به حدود ۱۷۵ میلیارد دلار برسد. چنین سطحی از سرمایهگذاری میتواند ظرفیت رشد آینده را افزایش دهد، اما همزمان ریسک بازده ناکافی سرمایه و کاهش انعطاف مالی را نیز بالا میبرد.
راهنمای مالی شرکت برای سهماهه سپتامبر نیز از رشد حدود ۱۴ تا ۱۷ درصدی سود عملیاتی حکایت داشت؛ نرخی پایینتر از رشد ثبتشده در فصلهای پیشین سال مالی ۲۰۲۶. بنابراین بازار باید مشخص کند که آیا سرمایهگذاریهای سنگین در هوش مصنوعی در نهایت به رشد پایدار درآمد و سود تبدیل میشوند یا خیر.
آیا سهام مایکروسافت بیش از حد گران است؟
در زمان انتشار مقاله، قیمت سهام مایکروسافت حدود ۵۳۰ دلار بود و نسبت قیمت به سود تعدیلشده آن به حدود ۳۱ برابر میرسید. دنیل اسپارکس، تحلیلگر موتلی فول، معتقد است با توجه به احتمال کاهش سرعت رشد سود و افزایش مخارج سرمایهای، خرید سهام در این سطح قیمتی جذابیت کافی ندارد.
او قیمت حدود ۴۶۵ دلار را برای ورود مناسبتر میداند؛ سطحی که بر مبنای سود تعدیلشده هر سهم و نسبت قیمت به سود حدود ۲۷ برابر محاسبه شده است. با این حال، این عدد برآورد شخصی تحلیلگر است، نه ارزش ذاتی قطعی یا تضمینی برای بازگشت قیمت به آن سطح.
گزارش ۲۸ اکتبر میتواند این ارزیابی را تغییر دهد. شتابگرفتن رشد اَژور و بهبود چشمانداز سود ممکن است قیمت قابلقبول برای خرید را افزایش دهد؛ در مقابل، افت رشد خدمات ابری یا تداوم فشار بر جریان نقد آزاد میتواند توجیه ارزشگذاری فعلی را تضعیف کند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
رشد ۳۵ درصدی کوکاکولا؛ آیا پیشتازی در برابر شاخص اساندپی ۵۰۰ ادامهدار است؟
سهام شرکت کوکاکولا در سال ۲۰۲۶ عملکردی فراتر از انتظار داشته است. بازده کل این سهم از ابتدای سال به حدود ۳۵ درصد رسیده؛ درحالیکه […]
مشاهده خبر
آیا بسته اشتراکی جدید والمارت میتواند جایگاه آمازون پرایم را به چالش بکشد؟
والمارت با معرفی یک بسته اشتراکی سالانه به ارزش ۱۲۰ دلار، گام تازهای برای رقابت با آمازون برداشته است. این پیشنهاد با ترکیب خدمات والمارت […]
مشاهده خبر
افت ۱۷ درصدی سهام متا؛ فرصت خرید در کف یا زنگ خطر هزینههای هوش مصنوعی؟
در یک نگاه سهام متا پس از رسیدن به اوج ماه گذشته، حدود ۱۷ درصد افت کرده است؛ نگرانی سرمایهگذاران درباره هزینههای سنگین هوش مصنوعی، […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام