


رشد ۳۵ درصدی کوکاکولا؛ آیا پیشتازی در برابر شاخص اساندپی ۵۰۰ ادامهدار است؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
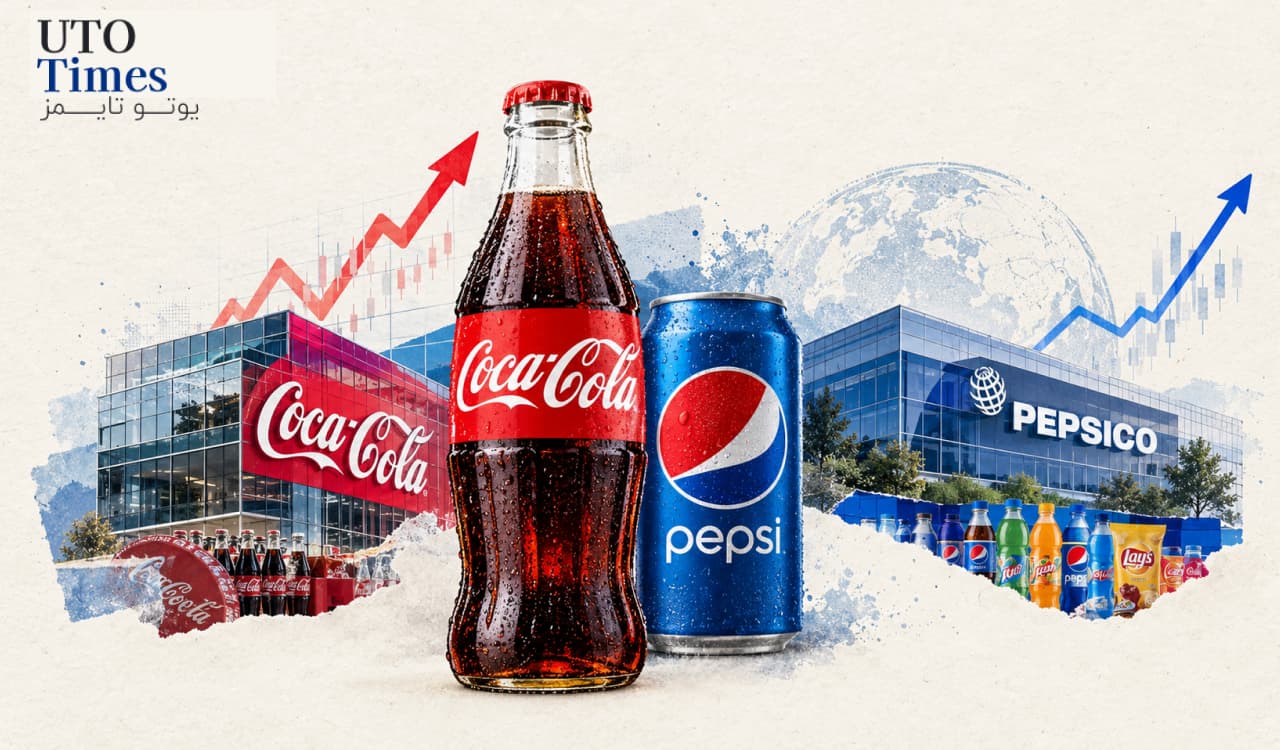
سهام شرکت کوکاکولا در سال ۲۰۲۶ عملکردی فراتر از انتظار داشته است. بازده کل این سهم از ابتدای سال به حدود ۳۵ درصد رسیده؛ درحالیکه بازده کل شاخص اساندپی ۵۰۰ در همین دوره حدود ۱۴ درصد بوده است. این عملکرد، بهترین سال کوکاکولا از سال ۱۹۹۶ تاکنون توصیف شده و بار دیگر توجه سرمایهگذاران را به این شرکت باسابقه جلب کرده است.
بااینحال، رشد چشمگیر قیمت سهام لزوماً به معنای تداوم برتری آن نیست. افزایش ارزشگذاری کوکاکولا، کاهش بازده سود نقدی و بهبود شرایط مالی رقیب دیرینهاش، پپسیکو، عواملی هستند که میتوانند مسیر آینده سهم را تحتتأثیر قرار دهند.
- بازده کل سهام کوکاکولا در سال ۲۰۲۶ حدود ۳۵ درصد بوده؛ بیش از دو برابر بازده ۱۴ درصدی شاخص اساندپی ۵۰۰.
- نسبت قیمت به سود کوکاکولا حدود ۲۹ و برای پپسیکو حدود ۱۷ است؛ تفاوتی که از ارزشگذاری گرانتر کوکاکولا حکایت دارد.
- رشد درآمد فصلی پپسیکو به ۶ درصد رسیده و به نرخ ۷ درصدی کوکاکولا نزدیک شده است.
- بازده سود نقدی پپسیکو حدود ۴٫۲ درصد، در برابر ۲٫۲ درصد کوکاکولاست؛ مزیتی مهم برای سرمایهگذاران درآمدمحور.
پپسیکو؛ رقیبی که در حال بازگشت است
پپسیکو در سال ۲۰۲۶ از نظر بازده سهام عملکرد ضعیفتری داشته و بازده کل آن از ابتدای سال حدود منفی ۳ درصد گزارش شده است. بااینحال، ارزیابی یک شرکت صرفاً براساس عملکرد گذشته سهام، تصویر کاملی از ظرفیت سرمایهگذاری آن ارائه نمیدهد.
این شرکت پس از چند سال رشد ناچیز درآمد، از سال مالی ۲۰۲۵ نشانههایی از بهبود را نشان داده است. کاهش قیمت برخی محصولات و حرکت بهسمت استفاده از ترکیبات سالمتر، بخشی از تلاش پپسیکو برای سازگاری با تغییر ترجیحات مصرفکنندگان بوده است.
نتایج این تغییرات نیز امیدوارکننده به نظر میرسد. رشد درآمد پپسیکو در آخرین فصل گزارششده به ۶ درصد رسیده؛ رقمی که فاصله چندانی با رشد ۷ درصدی درآمد کوکاکولا ندارد. بنابراین، برتری کوکاکولا در رشد درآمد آنقدر چشمگیر نیست که بهتنهایی اختلاف قابلتوجه ارزشگذاری دو شرکت را توجیه کند.
البته پایداری این روند به عوامل دیگری نیز وابسته است؛ از جمله توانایی پپسیکو در حفظ رشد فروش، کنترل هزینهها و افزایش سودآوری. بهبود درآمد، بهتنهایی تضمینکننده افزایش سود یا رشد قیمت سهام نیست.
ارزشگذاری؛ نقطه قوت پپسیکو
یکی از مهمترین تفاوتهای دو شرکت، نسبت قیمت به سود آنهاست. براساس ارقام مقاله، سهام کوکاکولا با نسبت قیمت به سود حدود ۲۹ معامله میشود؛ درحالیکه این نسبت برای پپسیکو نزدیک به ۱۷ است.
این اختلاف نشان میدهد سرمایهگذاران برای هر واحد سود کوکاکولا مبلغ بیشتری میپردازند. چنین صرف قیمتی میتواند به اعتبار برند، گستره جهانی فعالیت، قدرت توزیع و ثبات جریان درآمدی شرکت مربوط باشد؛ اما در مقابل، انتظارات بالاتری نیز از عملکرد آینده آن ایجاد میکند.
اگر رشد سودآوری کوکاکولا نتواند این انتظارات را برآورده کند، حتی یک کسبوکار باکیفیت ممکن است با محدودیت رشد قیمت سهام مواجه شود. در سوی دیگر، پپسیکو با ارزشگذاری پایینتر، در صورت تداوم بهبود عملکرد، امکان بیشتری برای بازنگری مثبت سرمایهگذاران در ارزش سهام خود دارد.
بااینحال، نسبت قیمت به سود پایینتر بهتنهایی نشانه ارزندگی قطعی نیست. تفاوت در ساختار کسبوکار، چشمانداز رشد، میزان بدهی و کیفیت سودآوری باید در کنار این شاخص بررسی شود.
سود نقدی؛ مزیت دیگر پپسیکو
برای سرمایهگذارانی که به دریافت درآمد منظم اهمیت میدهند، سود نقدی نیز عامل تعیینکنندهای است. بازده سود نقدی پپسیکو در مقاله حدود ۴٫۲ درصد اعلام شده؛ درحالیکه این رقم برای کوکاکولا نزدیک به ۲٫۲ درصد است.
کوکاکولا سابقه افزایش سالانه سود نقدی خود را به ۶۴ سال رسانده و پپسیکو نیز ۵۴ سال متوالی افزایش سود نقدی داشته است. هر دو شرکت در گروه شرکتهای موسوم به «پادشاهان سود نقدی» قرار میگیرند؛ عنوانی برای شرکتهایی که دستکم ۵۰ سال متوالی سود نقدی خود را افزایش دادهاند.
در نتیجه، هر دو شرکت از سابقهای طولانی در بازگرداندن بخشی از ارزش ایجادشده به سهامداران برخوردارند. بااینحال، بازده نقدی بالاتر پپسیکو میتواند برای سرمایهگذارانی که به جریان درآمدی فعلی اهمیت بیشتری میدهند، جذابتر باشد. باید توجه داشت که بازده سود نقدی با قیمت سهم تغییر میکند و بهتنهایی تضمینی برای تداوم پرداختها نیست.
آیا رشد کوکاکولا به پایان میرسد؟
با وجود افزایش قابلتوجه قیمت سهام، کوکاکولا همچنان شرکتی قدرتمند با بیش از ۲۰۰ نشان تجاری در حوزه نوشیدنیهاست. تحلیلگران نیز در مقاله، رشد درآمد حدود ۴ درصدی را برای این شرکت در سال ۲۰۲۶ پیشبینی کردهاند؛ چشماندازی که میتواند برای سرمایهگذاران محافظهکار و علاقهمند به شرکتهای باثبات همچنان قابلقبول باشد.
بنابراین، استدلال مقاله این نیست که کوکاکولا الزاماً گزینه نامناسبی برای سرمایهگذاری است؛ بلکه مسئله اصلی، قیمت پرداختی در برابر کیفیت و رشد مورد انتظار شرکت است. پس از عملکردی بسیار قوی، بخشی از خوشبینی بازار ممکن است در قیمت سهم منعکس شده باشد. در چنین شرایطی، ادامه رشد به توانایی شرکت در تحقق انتظارات و حفظ مزیت رقابتی آن بستگی دارد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
چرا سهام لاکهید مارتین همچنان صعود میکند؟؛ سفارشهای جنگنده و موشک در کانون توجه بازار
سهام شرکت لاکهید مارتین، یکی از بزرگترین شرکتهای صنایع دفاعی و هوافضای جهان، در معاملات روز دوشنبه ۲۶ اکتبر ۲۰۲۶ با حمایت تازه تحلیلگران والاستریت […]
مشاهده خبر
آیا بسته اشتراکی جدید والمارت میتواند جایگاه آمازون پرایم را به چالش بکشد؟
والمارت با معرفی یک بسته اشتراکی سالانه به ارزش ۱۲۰ دلار، گام تازهای برای رقابت با آمازون برداشته است. این پیشنهاد با ترکیب خدمات والمارت […]
مشاهده خبر
مایکروسافت در آستانه آزمون سرنوشتساز؛ آیا گزارش ۲۸ اکتبر میتواند از سقوط سهام جلوگیری کند؟
سهام مایکروسافت در آستانه یکی از مهمترین آزمونهای خود در سال ۲۰۲۶ قرار گرفته است. این شرکت روز چهارشنبه ۲۸ اکتبر، گزارش مالی سهماهه نخست […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام