


افت ۱۷ درصدی سهام متا؛ فرصت خرید در کف یا زنگ خطر هزینههای هوش مصنوعی؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
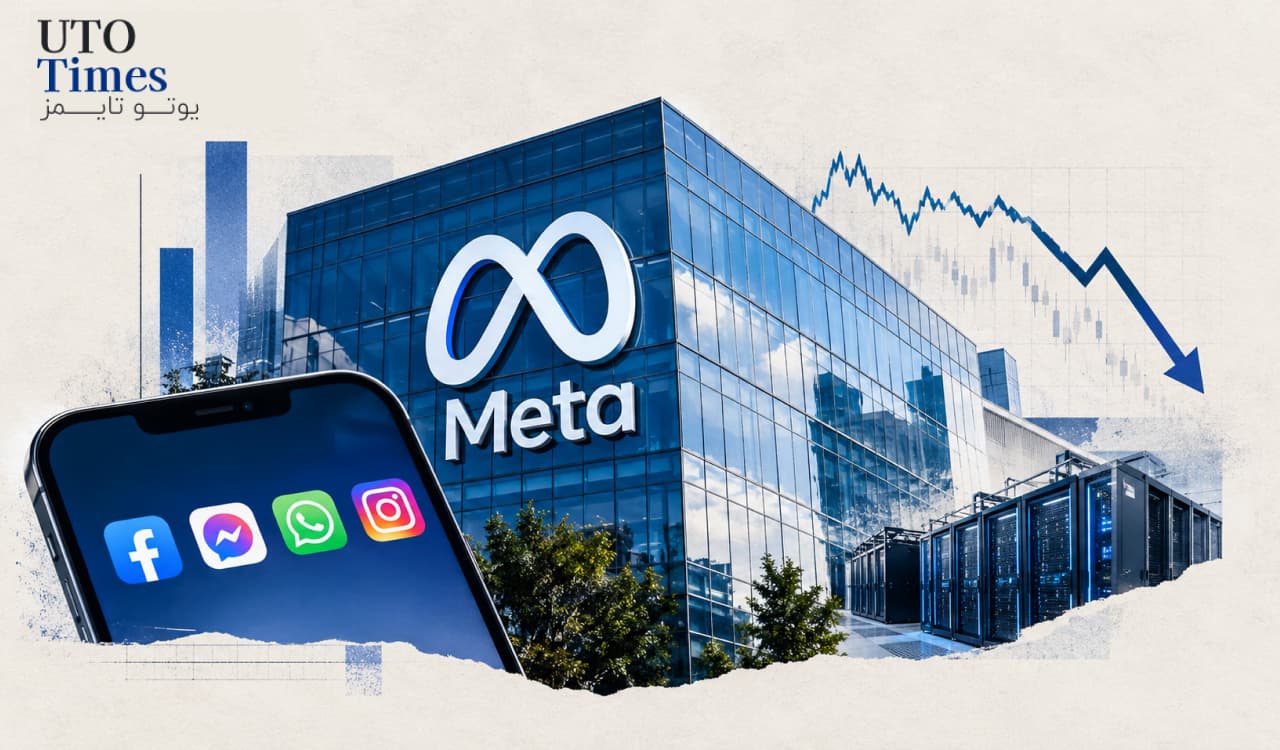
- سهام متا پس از رسیدن به اوج ماه گذشته، حدود ۱۷ درصد افت کرده است؛ نگرانی سرمایهگذاران درباره هزینههای سنگین هوش مصنوعی، عامل مهم این عقبنشینی است.
- درآمد تبلیغاتی و فعالیت شبکههای اجتماعی همچنان پشتوانه اصلی سودآوری شرکت هستند و استفاده از هوش مصنوعی میتواند اثربخشی تبلیغات را افزایش دهد.
- متا برای سال جاری سرمایهگذاری ۱۳۵ تا ۱۴۵ میلیارد دلاری در هزینههای سرمایهای را پیشبینی کرده است؛ رقمی که نگرانی درباره بازده اقتصادی این مخارج را تشدید میکند.
- با وجود ریسکهای اجرایی و مالی، نسبت قیمت به سود پیشبینیشده حدود ۲۱ واحدی، از نگاه نویسنده مقاله، سهام متا را به گزینهای جذاب برای سرمایهگذاری بلندمدت تبدیل میکند.
افت سهام متا؛ حاصل تغییر نگاه بازار به هوش مصنوعی
متا پلتفرمز، مالک فیسبوک، اینستاگرام و واتساپ، یکی از شرکتهای محوری در رقابت جهانی هوش مصنوعی است. این شرکت در سال جاری میلادی، با اتکا به رشد کسبوکار تبلیغاتی و برنامههای توسعه هوش مصنوعی، توجه سرمایهگذاران را به خود جلب کرد؛ اما افزایش نگرانیها درباره هزینههای زیرساختی این فناوری، مسیر سهام را تغییر داد.
بر اساس مقاله مَتلی فول، قیمت سهام متا از اوج ماه گذشته حدود ۱۷ درصد کاهش یافته است. این افت در شرایطی رخ داده که بخشی از بازار نگران شکلگیری حباب هوش مصنوعی و احتمال ناتوانی درآمدهای آینده در جبران سرمایهگذاریهای سنگین شرکتهای فناوری است.
با این حال، کاهش قیمت سهام لزوماً به معنای تضعیف کسبوکار متا نیست. مسئله اصلی این است که آیا سرمایهگذاریهای فعلی میتوانند در سالهای آینده جریان درآمد و سود شرکت را به اندازه کافی افزایش دهند یا خیر.
مزیت رقابتی متا؛ تبلیغات در مقیاس جهانی
متا از یک مزیت مهم برخوردار است: شبکهای گسترده از کاربران که توجه آنها، ارزش اقتصادی بالایی برای تبلیغکنندگان ایجاد میکند. طبق مقاله، حدود ۳.۶ میلیارد نفر در سراسر جهان روزانه از دستکم یکی از برنامههای این شرکت استفاده میکنند.
این گستردگی، بستری قدرتمند برای درآمدزایی فراهم کرده است. الگوریتمهای هوش مصنوعی میتوانند محتوای پیشنهادی را دقیقتر کنند، زمان حضور کاربران در برنامهها را افزایش دهند و تبلیغات را متناسبتر با علایق مخاطبان نمایش دهند. در نتیجه، اگر این بهبودها به افزایش بازده تبلیغات منجر شوند، متا میتواند بدون اتکا به یک منبع درآمد کاملاً جدید نیز از سرمایهگذاریهای خود ارزش اقتصادی ایجاد کند.
شرکت همچنین در حال توسعه محصولات هوش مصنوعی، از جمله دستیار شخصی «موس» و مدلهای پیشرفته مرتبط با آن است. این محصولات ممکن است در آینده از طریق اشتراکهای پولی و خدمات تکمیلی درآمد مستقیمی ایجاد کنند. با این حال، محبوبیت اولیه یک محصول بهتنهایی تضمین نمیکند که بتواند به کسبوکاری سودآور در مقیاس بزرگ تبدیل شود.
هزینههای سنگین؛ نقطه حساس سرمایهگذاری
بر اساس گزارش مورد استناد مقاله، درآمد متا از پیشبینی تحلیلگران فراتر رفته و شاخصهای تبلیغاتی شرکت نیز رشد دورقمی داشتهاند. با وجود این عملکرد، بازار به برنامه سرمایهگذاری شرکت واکنش منفی نشان داده است.
متا هزینههای سرمایهای سال جاری را در محدوده ۱۳۵ تا ۱۴۵ میلیارد دلار پیشبینی کرده است. این محدوده نسبت به برآورد قبلی که از ۱۳۰ تا ۱۴۵ میلیارد دلار بود، از نظر کف پیشبینی افزایش یافته است. شرکت همچنین تأکید کرده که سرمایهگذاری در زیرساخت هوش مصنوعی در سالهای آینده ادامه خواهد یافت.
این ارقام نشان میدهند که مسئله سرمایهگذاران صرفاً میزان مخارج نیست، بلکه زمان و اندازه بازده آنهاست. ساخت مراکز داده، تأمین توان پردازشی و توسعه مدلهای پیشرفته میتواند جایگاه رقابتی متا را تقویت کند؛ اما اگر درآمدهای ناشی از این ظرفیتها دیرتر از انتظار محقق شوند، فشار بر جریان نقدی و بازده سرمایه افزایش خواهد یافت.
آیا سهام متا ارزش خرید دارد؟
نویسنده مقاله معتقد است با توجه به استحکام کسبوکار تبلیغاتی، رشد سود و ظرفیت درآمدزایی محصولات جدید، افت اخیر میتواند فرصت مناسبی برای سرمایهگذاران بلندمدت باشد. در مقاله، نسبت قیمت به سود پیشبینیشده سهام حدود ۲۱ واحد اعلام شده است؛ سطحی که از دید نویسنده، با در نظر گرفتن چشمانداز رشد شرکت، معقول ارزیابی میشود.
با این حال، این ارزیابی به تحقق چند شرط وابسته است: تداوم رشد تبلیغات، تبدیل پیشرفتهای هوش مصنوعی به درآمد قابلاندازهگیری و حفظ انضباط مالی در دوره توسعه زیرساختها. همچنین، اگر ارزشگذاری بازار فناوری بهطور گسترده تعدیل شود، حتی شرکتهایی با بنیانهای عملیاتی قوی نیز ممکن است با افت بیشتر قیمت سهام مواجه شوند.
مطالب مرتبط
آیا بسته اشتراکی جدید والمارت میتواند جایگاه آمازون پرایم را به چالش بکشد؟
والمارت با معرفی یک بسته اشتراکی سالانه به ارزش ۱۲۰ دلار، گام تازهای برای رقابت با آمازون برداشته است. این پیشنهاد با ترکیب خدمات والمارت […]
مشاهده خبر
مایکروسافت در آستانه آزمون سرنوشتساز؛ آیا گزارش ۲۸ اکتبر میتواند از سقوط سهام جلوگیری کند؟
سهام مایکروسافت در آستانه یکی از مهمترین آزمونهای خود در سال ۲۰۲۶ قرار گرفته است. این شرکت روز چهارشنبه ۲۸ اکتبر، گزارش مالی سهماهه نخست […]
مشاهده خبر
سقوط سهام تراشهسازان؛ فرصتی برای خرید یا هشداری درباره محدودیت عرضه؟
افت شدید سهام شرکتهای نیمهرسانا در روز ۲۲ اکتبر، بار دیگر این پرسش را در برابر سرمایهگذاران قرار داد: آیا محدودیت عرضه میتواند به عاملی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام