










سهام انویدیا در پایان معاملات روز جمعه در محدوده ۲۲۲ دلار قرار گرفت؛ سطحی که با توجه به رشد خیرهکننده این شرکت در سالهای اخیر، در نگاه نخست ارزشگذاری بالایی به نظر میرسد. با این حال، اگر رشد درآمد مورد انتظار انویدیا در سال مالی آینده محقق شود، قیمت ۴۰۰ دلار برای هر سهم دیگر یک سناریوی کاملاً دور از دسترس نخواهد بود.
- سهام انویدیا در پایان معاملات جمعه حدود ۲۲۲ دلار بود.
- مدیرعامل شرکت انتظار دارد تعداد تراشههای فروختهشده در سال ۲۰۲۷ تقریباً دو برابر شود.
- مدیریت انویدیا برای سال مالی آینده رشد حدود ۷۰ درصدی درآمد را پیشبینی کرده است.
- نسبت قیمت به سود گذشتهنگر سهم کمتر از ۲۸ برابر و نسبت قیمت به سود برآوردی سال آینده حدود ۱۴ برابر است.
- ارزش بازار انویدیا در محدوده ۵.۴ تریلیون دلار قرار دارد.
- در صورت تحقق برآوردهای رشد و حفظ نسبت ارزشگذاری، قیمت سهم میتواند از مرز ۴۰۰ دلار عبور کند.
مدیریت انویدیا انتظار دارد درآمد شرکت در سال مالی آینده حدود ۷۰ درصد افزایش پیدا کند و جنسن هوانگ، مدیرعامل شرکت، نیز اخیراً گفته است که انتظار دارد تعداد تراشههای فروختهشده انویدیا در سال ۲۰۲۷ تقریباً دو برابر شود. ترکیب این دو برآورد با سابقه شرکت در عبور از پیشبینیهای مالی، تصویری از ادامه تقاضای قدرتمند برای زیرساختهای هوش مصنوعی ارائه میدهد.
انویدیا هنوز از موج هوش مصنوعی فاصله نگرفته است
یکی از مهمترین نکات در ارزیابی آینده انویدیا این است که رشد تقاضا برای پردازندههای این شرکت هنوز نشانه مشخصی از توقف نشان نمیدهد. شرکتهای بزرگ فناوری و ارائهدهندگان خدمات ابری همچنان در حال افزایش سرمایهگذاری برای ساخت مراکز داده هوش مصنوعی هستند و انویدیا یکی از اصلیترین تأمینکنندگان تراشههای مورد نیاز این زیرساختهاست.
جنسن هوانگ اخیراً اعلام کرده است که انتظار دارد انویدیا در سال آینده تقریباً دو برابر سال ۲۰۲۶ تراشه بفروشد. اگر این پیشبینی محقق شود، اندازه کسبوکار شرکت میتواند جهش بسیار بزرگی داشته باشد.
البته دو برابر شدن تعداد تراشههای فروختهشده الزاماً به معنای دو برابر شدن درآمد یا سود نیست. قیمت فروش محصولات، ترکیب محصولات، هزینه تولید و میزان حاشیه سود همگی در نتیجه نهایی تأثیرگذار هستند. با این حال، این اظهارنظر هوانگ نشان میدهد مدیریت انویدیا هنوز بازار هوش مصنوعی را در مراحل ابتدایی توسعه میبیند و معتقد است تقاضای مراکز داده میتواند برای چند سال دیگر رشد بسیار بالایی داشته باشد.
پیشبینی ۷۰ درصدی مدیریت ممکن است محافظهکارانه باشد
اظهارنظر هوانگ در حالی مطرح شده که کولت کرس، مدیر مالی انویدیا، برای سال مالی آینده رشد حدود ۷۰ درصدی درآمد را راهنمایی کرده است.
این نکته از آن جهت اهمیت دارد که انویدیا طی دوره رونق هوش مصنوعی بارها توانسته عملکرد واقعی خود را بالاتر از پیشبینیهای اولیه مدیریت و تحلیلگران ثبت کند. به همین دلیل، اختلاف میان برآورد رسمی شرکت و پیشبینی بسیار تهاجمیتر هوانگ میتواند نشاندهنده دامنه بالای عدم قطعیت در مسیر رشد آینده باشد.
در واقع ممکن است عملکرد واقعی جایی میان رشد ۷۰ درصدی درآمد و دو برابر شدن حجم فروش تراشهها قرار بگیرد.
اگر انویدیا بتواند در سال آینده رشدی در محدوده ۷۰ تا ۱۰۰ درصد تجربه کند، موضوع ارزشگذاری سهام اهمیت بیشتری پیدا میکند؛ زیرا بازار دیگر با شرکتی مواجه نیست که صرفاً در حال رشد باشد، بلکه با کسبوکاری روبهرو است که در مقیاس تریلیوندلاری همچنان میتواند نرخ رشد بسیار بالایی ثبت کند.
“
«از نگاه من، نکته مهم درباره انویدیا دیگر صرفاً این نیست که شرکت چقدر رشد خواهد کرد؛ مسئله اصلی این است که آیا میتواند رشد بسیار بالا را در مقیاس فعلی حفظ کند یا خیر. ارزش بازار ۵.۴ تریلیون دلاری باعث شده تکرار رشدهای گذشته دشوارتر شود، اما نسبت قیمت به سود برآوردی ۱۴ برابری نشان میدهد بازار هنوز تمام سناریوی رشد آینده را در قیمت سهم منعکس نکرده است. بنابراین قیمت ۴۰۰ دلار را باید نه بهعنوان یک هدف قطعی، بلکه بهعنوان سناریویی وابسته به تداوم سرمایهگذاری عظیم در زیرساخت هوش مصنوعی، حفظ برتری انویدیا و تحقق رشد سود در محدودههای بسیار بالا در نظر گرفت؛ سناریویی که جذابیت آن بالاست، اما حاشیه خطای آن نیز به همان اندازه افزایش یافته است.»
بابک شیری
آیا سهام انویدیا واقعاً گران است؟
ارزش بازار انویدیا اکنون حدود ۵.۴ تریلیون دلار است و همین اندازه باعث شده بسیاری از سرمایهگذاران تصور کنند رشد بیشتر سهم از این نقطه دشوار خواهد بود اما مقایسه قیمت سهم با سود شرکت تصویر متفاوتی ارائه میدهد.
انویدیا در حال حاضر با نسبت قیمت به سود کمتر از ۲۸ برابر معامله میشود. این نسبت به تنهایی چندان پایین نیست، اما مقایسه آن با سرعت رشد شرکت نشان میدهد که ارزشگذاری سهم الزاماً غیرمنطقی نیست. نسبت قیمت به سود شاخص S&P 500 حدود ۲۵.۱ برابر است؛ با این تفاوت که میانگین شرکتهای این شاخص انتظار ندارد در سال آینده کسبوکار خود را دو برابر کند.
برای سرمایهگذاران، مسئله اصلی بنابراین فقط نسبت قیمت به سود فعلی نیست، بلکه این است که سود شرکت در سالهای آینده با چه سرعتی افزایش خواهد یافت. بر اساس برآوردهای فعلی، انویدیا حدود ۱۴ برابر سود برآوردی سال آینده ارزشگذاری شده است. این عدد فاصله قابلتوجهی با نسبت ۲۸ برابری بر مبنای سود گذشته دارد و نشان میدهد بخش بزرگی از رشد سود آینده از هماکنون در انتظار شرکت است.
چگونه قیمت ۴۰۰ دلار امکانپذیر میشود؟
رسیدن سهام انویدیا به ۴۰۰ دلار به معنای رشد حدود ۸۰ درصدی نسبت به سطح ۲۲۲ دلاری فعلی است. در نگاه اول، چنین رشدی برای شرکتی با ارزش بازار ۵.۴ تریلیون دلار بسیار بزرگ به نظر میرسد. اما اگر سود شرکت در سال آینده به اندازهای افزایش پیدا کند که برآوردهای فعلی نشان میدهند و بازار همچنان حاضر باشد برای هر واحد سود انویدیا نسبت حدود ۲۸ برابر پرداخت کند، ارزش بازار شرکت میتواند افزایش بسیار قابلتوجهی داشته باشد.
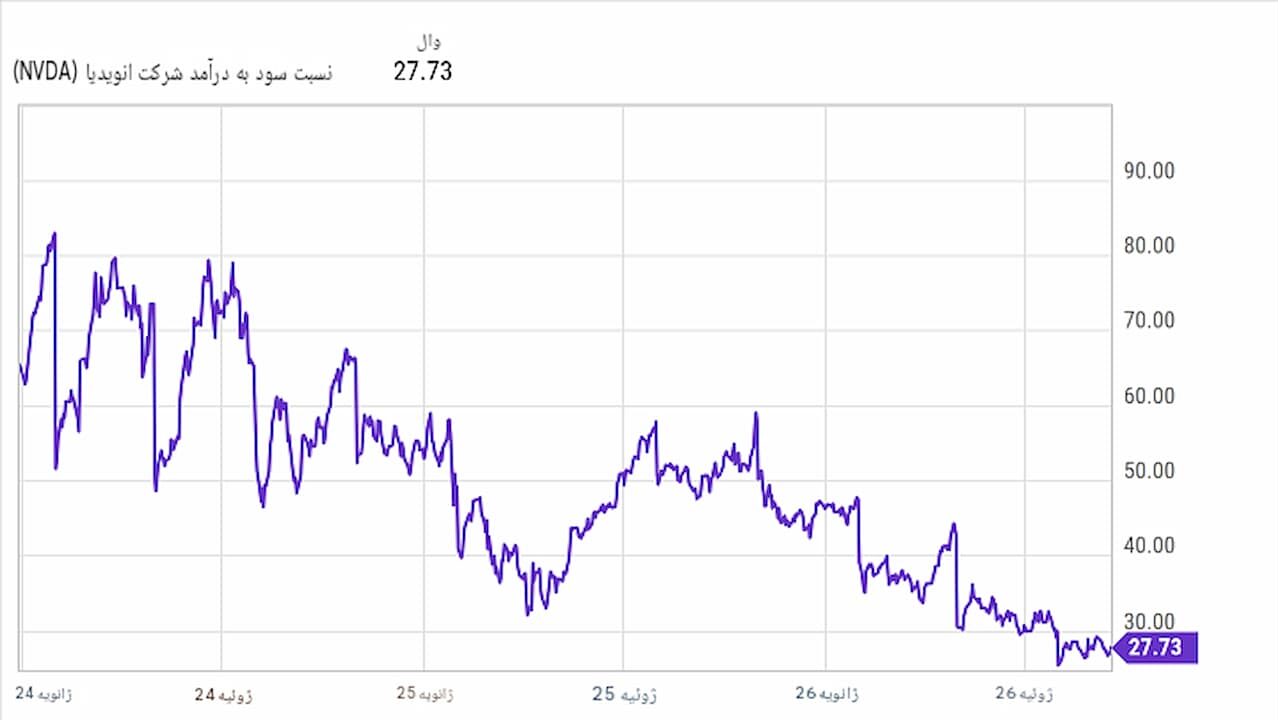
برای نمونه، اگر سود شرکت تقریباً دو برابر شود و نسبت ارزشگذاری ثابت بماند، قیمت سهم نیز از نظر تئوریک میتواند تقریباً دو برابر شود. این دقیقاً همان محاسبهای است که سناریوی ۴۰۰ دلار را مطرح میکند.
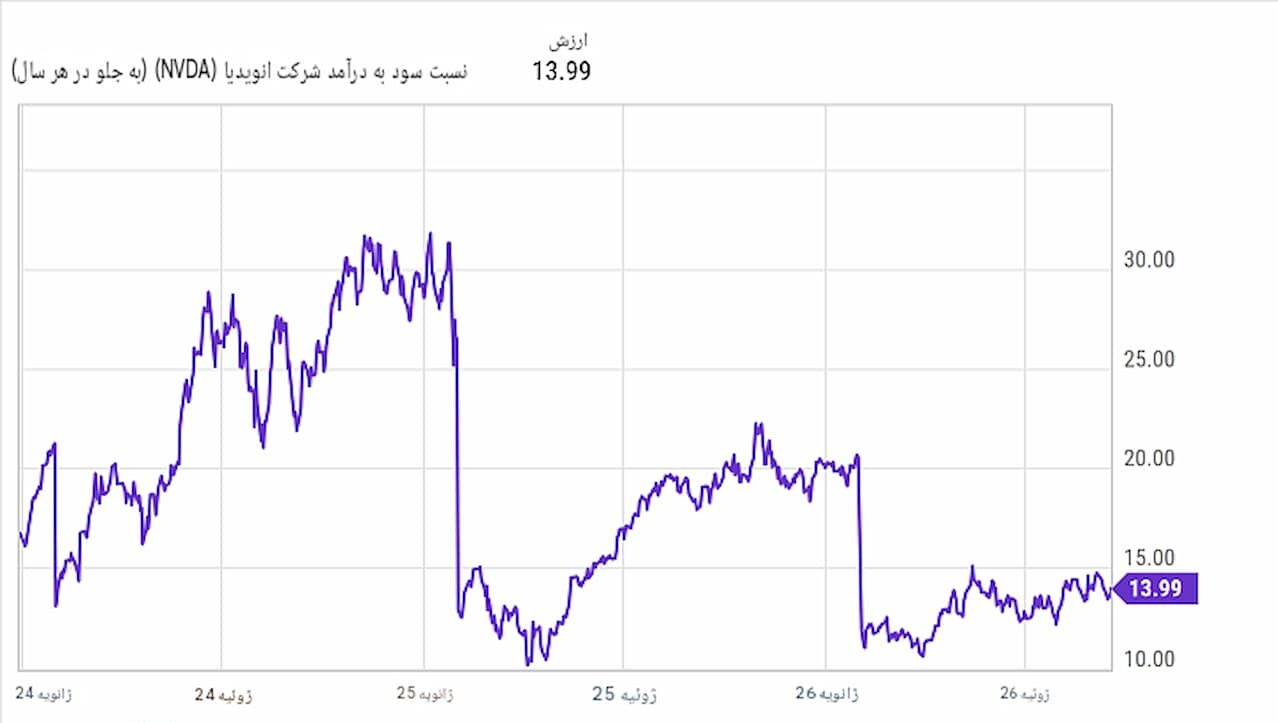
البته این محاسبه یک فرض مهم دارد: بازار حاضر باشد نسبت ارزشگذاری فعلی را حفظ کند. اگر سرمایهگذاران به دلیل افزایش ریسک، رقابت بیشتر یا کاهش سرعت رشد هوش مصنوعی حاضر نباشند همان نسبت را پرداخت کنند، قیمت سهم میتواند بسیار پایینتر از این سناریو قرار گیرد. بنابراین رشد درآمد به تنهایی برای رسیدن به ۴۰۰ دلار کافی نیست و سودآوری، حاشیه سود و نسبت ارزشگذاری نیز باید همزمان مورد توجه قرار گیرد.
خطر اصلی؛ انتظارات بسیار بالا
بزرگترین چالش انویدیا در این مرحله الزاماً کمبود تقاضا نیست؛ بلکه سطح بالای انتظارات سرمایهگذاران است. انویدیا در چند سال گذشته آنقدر سریع رشد کرده که بازار اکنون انتظار دارد این عملکرد فوقالعاده ادامه پیدا کند. هرگونه کاهش محسوس در سفارش مراکز داده، کند شدن سرمایهگذاری شرکتهای فناوری یا افزایش فشار رقابتی میتواند واکنش شدیدی در قیمت سهم ایجاد کند.
از سوی دیگر، شرکتهای بزرگ فناوری مانند مایکروسافت، آمازون، گوگل و متا سرمایهگذاریهای سنگینی برای توسعه زیرساختهای هوش مصنوعی انجام میدهند. ادامه این سرمایهگذاریها به نفع انویدیا است، اما در بلندمدت شرکتهای بیشتری نیز برای طراحی تراشههای اختصاصی وارد بازار خواهند شد.
در نتیجه، بازار در سالهای آینده فقط میزان فروش انویدیا را بررسی نخواهد کرد؛ بلکه کیفیت رشد، حاشیه سود و توانایی شرکت برای حفظ برتری فنی خود را نیز زیر نظر خواهد داشت.
هنوز ابتدای چرخه سرمایهگذاری هوش مصنوعی است؟
یکی از استدلالهای اصلی خوشبینانه درباره انویدیا این است که توسعه هوش مصنوعی هنوز در مراحل ابتدایی قرار دارد. مراکز داده موجود تنها بخش کوچکی از زیرساخت مورد نیاز برای توسعه مدلهای بزرگتر و خدمات هوش مصنوعی آینده را تشکیل میدهند. هرچه استفاده از هوش مصنوعی در نرمافزارهای سازمانی، جستوجو، تبلیغات، خدمات ابری، رباتیک و صنایع مختلف گستردهتر شود، تقاضا برای توان پردازشی نیز افزایش خواهد یافت.
البته هیچ تضمینی وجود ندارد که این روند با سرعت فعلی ادامه پیدا کند. شرکتها ممکن است در مقطعی بازده سرمایهگذاری خود را زیر سؤال ببرند یا هزینههای توسعه مراکز داده را کاهش دهند اما در شرایط فعلی، دادههای ارائهشده از سوی انویدیا نشان میدهد تقاضای زیرساختی همچنان بسیار قدرتمند است.
جمعبندی
سناریوی رسیدن سهام انویدیا به ۴۰۰ دلار در سال آینده بیش از آنکه یک پیشبینی صرفاً هیجانی باشد، بر ترکیبی از رشد بالای درآمد، افزایش تقاضای تراشههای هوش مصنوعی و ارزشگذاری نسبتاً پایینتر بر مبنای سود آینده استوار شده است.
مدیریت شرکت رشد درآمد ۷۰ درصدی را برای سال مالی آینده در نظر گرفته و جنسن هوانگ حتی از احتمال دو برابر شدن تعداد تراشههای فروختهشده در سال ۲۰۲۷ صحبت کرده است. در کنار آن، نسبت قیمت به سود برآوردی سال آینده حدود ۱۴ برابر است که در مقایسه با نرخ رشد مورد انتظار، همچنان فضای قابلتوجهی برای افزایش ارزش سهم ایجاد میکند.
با این حال، رسیدن به ۴۰۰ دلار به تحقق همزمان چند شرط وابسته است: رشد شدید درآمد و سود، حفظ حاشیه سود بالا، ادامه سرمایهگذاری مراکز داده و مهمتر از همه، حفظ اعتماد بازار به توانایی انویدیا برای ادامه رشد در مقیاس چند تریلیوندلاری.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.