





بازارهای جهانی سهماهه چهارم سال ۲۰۲۶ را در شرایطی آغاز میکنند که مجموعهای از ریسکهای مهم اقتصادی، ژئوپلیتیکی و فناورانه همزمان در برابر سرمایهگذاران قرار گرفته است. اختلال در عرضه انرژی، افزایش بازده اوراق قرضه دولتی و تردیدهای فزاینده درباره سرعت سرمایهگذاری در هوش مصنوعی، سه عاملی هستند که میتوانند در ماههای پایانی سال مسیر بازارهای سهام را تحت تأثیر قرار دهند.
- بازار سهام در سهماهه چهارم با سه آزمون اصلی یعنی انرژی، بازده اوراق و سرمایهگذاری هوش مصنوعی مواجه است.
- بازده اوراق بلندمدت آمریکا، آلمان و ژاپن به سطوح بالایی رسیده و هزینه سرمایه جهانی را افزایش داده است.
- کاهش سرعت رشد سرمایهگذاری در هوش مصنوعی میتواند بیش از کاهش واقعی تقاضا، از طریق تغییر انتظارات بازار بر سهام فناوری اثر بگذارد.
- تداوم کسری بودجه، محدودیت سیاست پولی و کمبود عرضه در بازار کالاها میتواند از داراییهای سخت مانند طلا و مس حمایت کند.
با این حال، تجربه سالهای اخیر نشان داده است که افزایش ریسکها الزاماً به کاهش قیمت داراییهای مالی منجر نمیشود. بازارهای سهام بارها توانستهاند در شرایطی که از نظر بنیادی مملو از نگرانی بودهاند، مسیر صعودی خود را حفظ کنند. جریان مستمر سرمایههای بازنشستگی به بازار سهام، عادت سرمایهگذاران به خرید در زمان افت قیمتها و نبود جایگزین کاملاً جذاب برای سهام، همچنان از مهمترین عوامل پشتیبان بازار هستند اما سهماهه چهارم میتواند آزمون متفاوتی باشد؛ زیرا سه فشار اصلی یعنی شوک انرژی، افزایش هزینه سرمایه و تغییر احتمالی در اقتصاد سرمایهگذاری هوش مصنوعی میتوانند به جای اثرگذاری جداگانه، یکدیگر را تقویت کنند.
سهماهه چهارم؛ برخورد شوک انرژی با بازار اوراق
نخستین آزمون بازار بار دیگر از بخش انرژی آغاز میشود. اختلال در زیرساختهای عربستان، بازارهای نفت و فرآوردههای پالایشی را که از قبل با محدودیت عرضه مواجه بودند، با نااطمینانی بیشتری روبهرو کرده است. همزمان، افزایش شدید قیمت گاز طبیعی در اروپا فشار بیشتری بر خانوارها و صنایع این منطقه وارد کرده است.
شدت و مدت این شوک همچنان به تحولات سیاسی خاورمیانه وابسته است. یک توافق سیاسی میتواند جریان عرضه نفت و گاز را با سرعت بیشتری به بازار بازگرداند، اما تا زمانی که چنین اتفاقی رخ نداده است، اقتصاد جهانی باید با قیمتهای بالاتر انرژی کنار بیاید.
اروپا در این میان آسیبپذیرتر است، زیرا همزمان در معرض افزایش قیمت نفت و گاز قرار دارد. اقتصاد آمریکا از نظر عرضه گاز طبیعی وضعیت بهتری دارد، اما افزایش قیمت نفت و فرآوردههای سوختی همچنان از طریق هزینه حملونقل و حاشیه سود شرکتها به اقتصاد منتقل میشود.
مشکل اصلی اینجاست که سیاست پولی ابزار مناسبی برای مقابله مستقیم با چنین شوکی نیست. افزایش نرخ بهره نمیتواند تولید نفت را افزایش دهد یا اختلال در یک مسیر انتقال انرژی را برطرف کند. این سیاست تنها میتواند با کاهش تقاضا مانع انتقال شوک اولیه انرژی به دستمزدها و انتظارات تورمی شود؛ مسیری که در نهایت رشد اقتصادی را تحت فشار قرار میدهد.
بازده اوراق؛ آزمون دوم بازار
همزمان با فشار انرژی، بازار اوراق دولتی نیز نشانههایی از تغییر رژیم مالی جهان را نشان میدهد. بازده اوراق بلندمدت در بسیاری از اقتصادهای بزرگ به بالاترین سطوح سالهای اخیر رسیده است. بازده اوراق ۱۰ساله آمریکا به محدوده ۵ درصد نزدیک شده، بازده اوراق آلمان به بالاترین سطوح چند سال اخیر رسیده و بازده اوراق ۱۰ساله ژاپن نیز به سطوحی رسیده که طی چند دهه گذشته کمتر مشاهده شده است.
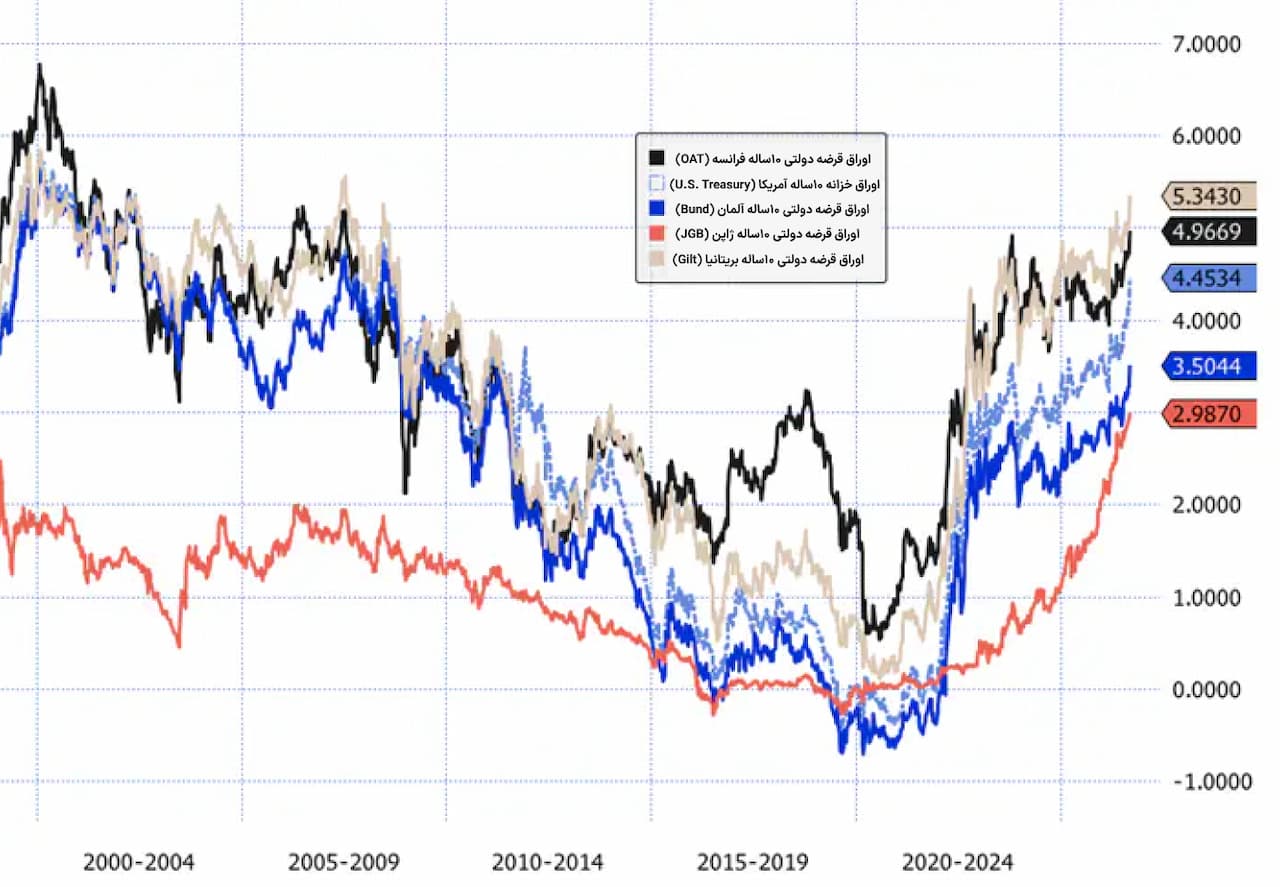
این وضعیت اهمیت زیادی دارد، زیرا در دوره پس از بحران مالی جهانی، هرگاه بازارها با شوک اقتصادی مواجه میشدند، کاهش بازده اوراق دولتی یکی از مهمترین عوامل حمایت از ارزشگذاری داراییهای مالی بود. اکنون پرسش معکوس مطرح است: هزینه سرمایه جهانی تا چه سطحی میتواند افزایش یابد، پیش از آنکه رشد اقتصادی، سیاست مالی و ارزش داراییها مجبور به تعدیل شوند؟
شرایط امروز نیز با دوران پس از بحران مالی جهانی متفاوت است. دولتها به دلیل هزینههای دفاعی، امنیت انرژی، سیاست صنعتی و افزایش جمعیت سالمند با نیازهای بالای استقراض مواجهاند. در عین حال، تورم اجازه نمیدهد بانکهای مرکزی بهسادگی با خرید گسترده اوراق، بازده بدهیهای دولتی را سرکوب کنند.
بنابراین در صورت تشدید فشار بازار اوراق، واکنش سیاستگذاران الزاماً شبیه دورههای قبلی نخواهد بود. ممکن است به جای اجرای مجدد سیاستهای گسترده خرید دارایی، تلاش شود تقاضای داخلی برای اوراق دولتی افزایش یابد؛ برای مثال از طریق تغییر مقررات مربوط به بانکها یا هدایت بخشی از منابع صندوقهای بازنشستگی به بازار بدهی دولت. ژاپن در این زمینه اهمیت ویژهای دارد، زیرا حجم بالای پسانداز داخلی و اندازه قابل توجه صندوقهای بازنشستگی این کشور میتواند بر جریان سرمایه در بازار اوراق اثرگذار باشد.
آزمون سوم؛ آیا دوران مسابقه بیپایان هوش مصنوعی به پایان میرسد؟
سومین عامل، شاید پیچیدهترین متغیر سهماهه چهارم باشد. صنعت هوش مصنوعی برای نخستین بار با بحث جدی درباره این موضوع مواجه شده که آیا سرعت فعلی توسعه مدلهای پیشرفته باید ادامه پیدا کند یا خیر.
مسئله فقط ایمنی هوش مصنوعی نیست. هر نسل جدید مدلهای پیشرفته به سرمایهگذاری بسیار سنگین در تراشه، مراکز داده، شبکه و برق نیاز دارد، در حالی که رقبای جدید میتوانند در مدت نسبتاً کوتاهی بخشی از فاصله فناورانه را کاهش دهند.
در چنین شرایطی، شرکتهای بزرگ ممکن است وارد چرخهای شوند که در آن مجبورند صرفاً برای حفظ جایگاه رقابتی خود، سرمایهگذاری را افزایش دهند. اگر رشد توانایی مدلها به اندازه رشد هزینهها افزایش نیابد، پرسش درباره بازده اقتصادی این سرمایهگذاریها جدیتر خواهد شد.
از سوی دیگر، چین با محدودیتهای سرمایه و تراشه مواجه بوده و به همین دلیل تمرکز بیشتری بر افزایش بهرهوری، مدلهای کمهزینه و مدلهای با وزن باز گذاشته است. این مسئله فشار رقابتی بر شرکتهای آمریکایی را افزایش میدهد و کاهش سرعت توسعه را برای آنها دشوارتر میکند.
با این حال، احتمالاً آینده هوش مصنوعی فقط به ساخت مدلهای بزرگتر وابسته نخواهد بود. بسیاری از شرکتها به جای استفاده دائمی از گرانترین مدل موجود، میتوانند وظایف سادهتر را به مدلهای کوچکتر بسپارند و منابع محاسباتی گرانتر را برای مسائل پیچیدهتر اختصاص دهند.
در چنین سناریویی ممکن است مصرف هوش مصنوعی افزایش یابد، اما ساختار اقتصادی این صنعت تغییر کند. تقاضا برای تراشههای بهینهشده برای استنتاج، شبکه، ذخیرهسازی، امنیت سایبری، زیرساخت ابری خصوصی و مدیریت داده میتواند افزایش پیدا کند، حتی اگر سرعت رشد سرمایهگذاری برای آموزش مدلهای پیشرفته کاهش یابد. بنابراین خطر اصلی برای بازار سهام لزوماً کاهش مطلق سرمایهگذاری هوش مصنوعی نیست؛ بلکه کاهش نرخ رشد سرمایهگذاری نسبت به انتظارات بسیار بالای فعلی است.
وقتی بازار سهام خودش به بخشی از ریسک تبدیل میشود
اقتصاد آمریکا یک ویژگی مهم دیگر نیز دارد: وابستگی قابل توجه مصرف به ثروت خانوارها. بخش بزرگی از ثروت خانوارهای پردرآمد در بازار سهام قرار دارد و افزایش ارزش پرتفوی آنها میتواند اعتماد مصرفکننده و مخارج را تقویت کند. این رابطه در جهت معکوس نیز عمل میکند. افت شدید بازار سهام میتواند مصرف و سود شرکتها را تحت فشار قرار دهد و همین مسئله افت اولیه بازار را تشدید کند.
افزون بر این، افزایش بدهیهای معاملاتی میتواند در زمان افت شدید بازار به فروش اجباری منجر شود. شرکتهایی که با فرض ادامه رشد سریع سرمایهگذاری هوش مصنوعی بدهی سنگینی ایجاد کردهاند نیز ممکن است در صورت کاهش جریان نقدی با فشار مالی مواجه شوند.
البته این عوامل به معنای آن نیست که اصلاح بازار الزاماً در سهماهه چهارم رخ خواهد داد. بازارها بارها نشان دادهاند که ارزشگذاری بالا یا وجود ریسکهای آشکار، بهتنهایی زمان دقیق تغییر روند را مشخص نمیکند.
“
«سهماهه چهارم ۲۰۲۶ بیش از آنکه به یک شوک منفرد وابسته باشد، به همزمانی سه منحنی هزینه وابسته است: هزینه انرژی برای اقتصاد واقعی، هزینه سرمایه برای دولتها و شرکتها و هزینه محاسبات برای اقتصاد هوش مصنوعی. اگر این سه هزینه همزمان افزایش یابند، مسئله اصلی دیگر صرفاً ارزشگذاری بالای بازار نخواهد بود، بلکه فشاری ساختاری بر رشد، سودآوری و جریان سرمایه شکل میگیرد. از سوی دیگر، اگر یکی از این حلقهها ــ بهویژه انرژی ــ شکسته شود، بازار میتواند بار دیگر نشان دهد که ظرفیت جذب ریسک آن بسیار بیشتر از چیزی است که در نگاه اول به نظر میرسد. به همین دلیل، در ماههای پایانی سال، بهجای دنبال کردن یک پیشبینی واحد درباره جهت بازار، باید به سرعت تغییر هزینه سرمایه، جریانهای فرامرزی پول و فاصله میان رشد واقعی سرمایهگذاری هوش مصنوعی و انتظارات منعکسشده در قیمت داراییها توجه کرد؛ زیرا همین شکافها هستند که میتوانند مسیر بازار را پیش از آنکه دادههای کلان بهطور کامل تغییر کنند، آشکار سازند.»
بابک شیری
بازار ارز؛ جریان سرمایه اهمیت بیشتری پیدا میکند
در بازار ارز، در صورت وقوع یک موج شدید ریسکگریزی، دلار آمریکا همچنان میتواند در ابتدا از تقاضای نقدینگی جهانی بهرهمند شود. با این حال، وابستگی بازار سهام آمریکا به جریان سرمایه خارجی اهمیت بیشتری پیدا کرده است.
اگر سرمایهگذاران خارجی که در سالهای اخیر حجم قابل توجهی از سرمایه خود را به سهام آمریکا اختصاص دادهاند، در جریان یک اصلاح شدید از بازار خارج شوند، یکی از منابع مهم تقاضای ساختاری برای دلار نیز ممکن است تضعیف شود.
در مقابل، ژاپن میتواند نقش مهمی در جریانهای سرمایه جهانی داشته باشد. افزایش فشار بر بازار اوراق ژاپن و ارزش ین ممکن است انگیزه بیشتری برای بازگشت بخشی از سرمایههای ژاپنی به داخل کشور ایجاد کند. در اروپا نیز وضعیت مالی فرانسه اهمیت ویژهای دارد. افزایش بیشتر فاصله بازده اوراق فرانسه و آلمان میتواند میزان تمایل اروپا برای حمایت از بازار بدهی کشورهای عضو را مورد آزمون قرار دهد.
کالاها؛ تداوم حمایت از داراییهای سخت
بازار کالاها نیز سهماهه چهارم را در شرایطی آغاز میکند که کمبود عرضه، نااطمینانی ژئوپلیتیکی و نگرانیهای مالی همچنان از داراییهای واقعی حمایت میکنند. طلا در شرایطی قرار دارد که افزایش بازده اوراق دولتی معمولاً فشار نزولی بر آن ایجاد میکند، اما تقاضای بانکهای مرکزی و خریداران راهبردی میتواند بخشی از این فشار را خنثی کند. افزایش هزینه تأمین مالی دولتها نیز به نگرانی درباره پایداری بدهی عمومی و ارزش پولهای بدون پشتوانه کالایی دامن میزند.
در بازار انرژی، هرگونه توافق سیاسی در خاورمیانه میتواند عرضه نفت، گاز و فرآوردهها را بهسرعت افزایش دهد و موجب کاهش قیمتها شود. با این حال، بازگشت قیمتها به سطوح پیش از جنگ لزوماً قطعی نیست؛ زیرا بخشی از تقاضا ممکن است در اثر افزایش قیمتها از بین رفته باشد، در حالی که بازسازی ذخایر راهبردی و تجاری پس از عادی شدن شرایط میتواند موج جدیدی از تقاضا ایجاد کند.
در فلزات صنعتی، مس همچنان در کانون توجه قرار دارد. توسعه شبکه برق، برقیسازی، انرژیهای تجدیدپذیر و رشد مراکز داده، تقاضا برای مس را افزایش میدهد، در حالی که توسعه معادن جدید به دلیل افت عیار سنگ معدن، هزینههای بالاتر، مجوزهای طولانی و زمانبر بودن پروژهها بهسرعت قابل انجام نیست.
بازار کشاورزی نیز بیش از هر چیز تحت تأثیر آبوهوا و تحولات ژئوپلیتیکی قرار خواهد داشت. پدیده النینو میتواند اثرات متفاوتی بر محصولات کشاورزی در مناطق مختلف داشته باشد و جنگ اوکراین همچنان ریسک تولید و صادرات از منطقه دریای سیاه را بالا نگه میدارد.
جمعبندی
سهماهه چهارم ۲۰۲۶ میتواند آزمونی برای توانایی بازارهای جهانی در جذب همزمان چند شوک باشد. انرژی گرانتر، بازده بالاتر اوراق دولتی و بازنگری احتمالی در سرعت سرمایهگذاری هوش مصنوعی، سه فشاری هستند که هرکدام بهتنهایی لزوماً برای تغییر مسیر بازار کافی نیستند، اما در صورت تقویت یکدیگر میتوانند اثر بسیار بزرگتری ایجاد کنند.
سناریوی مثبت نیز کاملاً قابل تصور است: کاهش تنشهای خاورمیانه، افت قیمت انرژی، کاهش بازده اوراق و ادامه سرمایهگذاری شرکتهای بزرگ فناوری میتواند بار دیگر به بازار سهام اجازه دهد از «دیوار نگرانی» عبور کند.
در مقابل، اگر انرژی برای مدت طولانی گران بماند، بازده اوراق کاهش پیدا نکند و رشد سرمایهگذاری هوش مصنوعی کمتر از انتظارات فعلی شود، فشار همزمان بر قدرت خرید خانوارها، ارزشگذاری سهام و سرمایهگذاری شرکتها افزایش خواهد یافت. در بازار کالاها نیز مسئله اصلی همچنان کمبود عرضه است؛ عاملی که میتواند در کنار نااطمینانی مالی و ژئوپلیتیکی، از طلا، مس و برخی دیگر از داراییهای واقعی حمایت کند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.