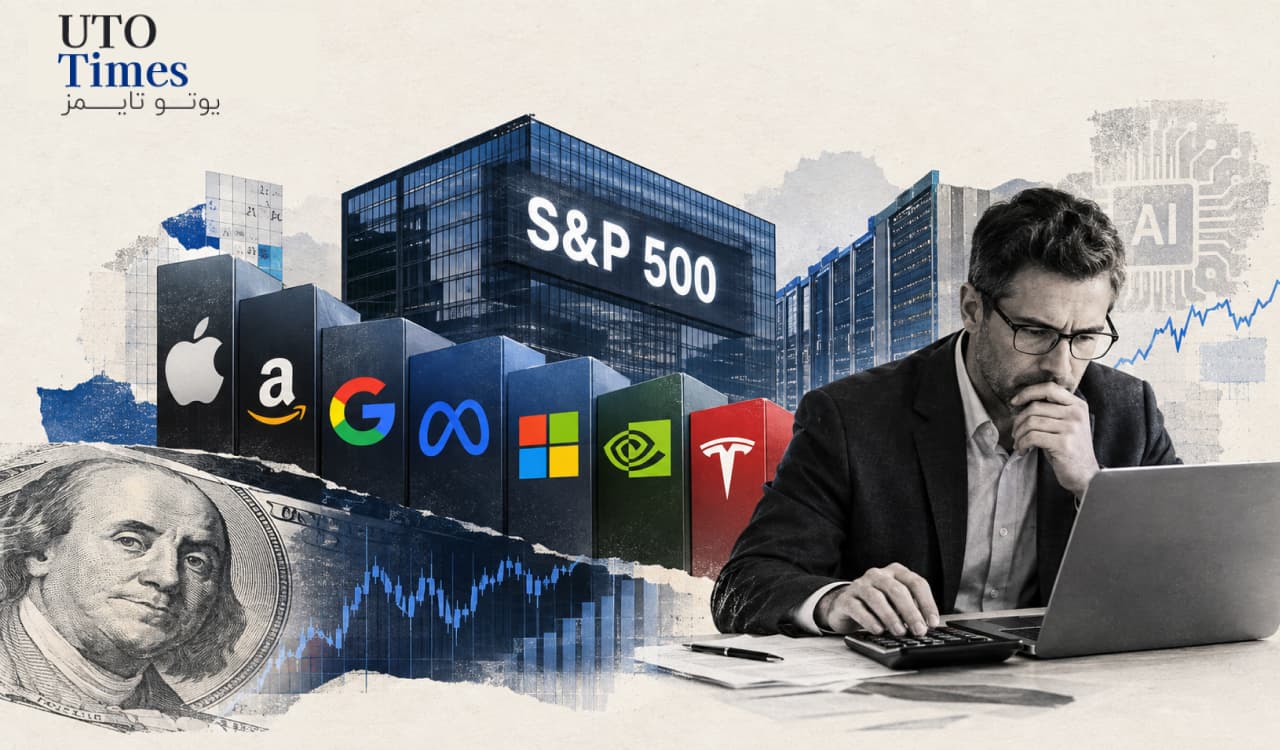







بازار سهام آمریکا طی چهار سال گذشته یکی از دورههای قدرتمند رشد خود را تجربه کرده است. شاخص S&P 500 از کف بازار نزولی در سپتامبر ۲۰۲۲ تاکنون بیش از دو برابر شده و بخش مهمی از این صعود تحت تأثیر عملکرد چند شرکت بسیار بزرگ فناوری شکل گرفته است.
- هفت شرکت بزرگ اکنون حدود ۳۱ درصد ارزش کل شاخص S&P 500 را در اختیار دارند.
- سهم این شرکتها از سود مورد انتظار چهار فصل آینده حدود ۲۶ درصد است.
- نسبت قیمت به سود آینده این گروه حدود ۲۳ برابر در برابر ۱۷.۳ برابر برای سایر شرکتهای شاخص است.
- اگر رشد مورد انتظار هوش مصنوعی محقق نشود، اثر آن میتواند از چند شرکت بزرگ فراتر رفته و کل بازار را تحت تأثیر قرار دهد.
در مرکز این روند، گروه موسوم به «هفت شگفتانگیز» شامل اپل، آمازون، آلفابت، متا، مایکروسافت، انویدیا و تسلا قرار دارند. موج سرمایهگذاری در هوش مصنوعی، رشد تقاضا برای زیرساختهای محاسباتی و افزایش انتظارات درباره درآمدهای آینده این شرکتها باعث شد ارزش بازار آنها با سرعت بسیار زیادی افزایش پیدا کند اما همین موفقیت اکنون یک پرسش مهم را برای سرمایهگذاران ایجاد کرده است: آیا وابستگی بیش از اندازه شاخص S&P 500 به تعداد محدودی از شرکتهای بزرگ، میتواند به نقطهضعف بازار تبدیل شود؟
چرا «هفت شگفتانگیز» تا این اندازه مهم شدهاند؟
شاخص S&P 500 بر اساس ارزش بازار شرکتها وزندهی میشود. بنابراین هرچه ارزش یک شرکت بیشتر باشد، تغییرات قیمت سهام آن تأثیر بیشتری بر حرکت شاخص خواهد داشت. این ساختار به خودی خود مشکل محسوب نمیشود و حتی باعث میشود شاخص تا حد زیادی رفتار کلی بازار سهام آمریکا را منعکس کند. مسئله زمانی ایجاد میشود که رشد ارزش بازار بهشدت در تعداد محدودی از شرکتها متمرکز شود. طی سالهای اخیر دقیقاً همین اتفاق رخ داده است.
بر اساس دادههای مؤسسه یاردِنی، ارزش متوسط شرکتهای «هفت شگفتانگیز» از کف سال ۲۰۲۲ تقریباً چهار برابر شده است، در حالی که شرکتهای خارج از این گروه در شاخص S&P 500 بهطور متوسط کمی بیش از ۸۰ درصد رشد کردهاند.
در نتیجه، تنها هفت شرکت که حدود ۱.۴ درصد از تعداد شرکتهای شاخص را تشکیل میدهند، اکنون تقریباً ۳۱ درصد ارزش کل S&P 500 را در اختیار دارند. این تمرکز به آن معناست که عملکرد تعداد محدودی از شرکتها میتواند تأثیر بسیار بیشتری بر بازده کل بازار داشته باشد.
آیا این تمرکز الزاماً نشانه حباب است؟
پاسخ سادهای برای این پرسش وجود ندارد. هفت شرکت بزرگ فقط ارزش بازار بالایی ندارند؛ آنها بخش قابل توجهی از سود شرکتهای موجود در شاخص را نیز تولید میکنند. بنابراین بخشی از وزن بالای آنها را میتوان با قدرت واقعی کسبوکارشان توضیح داد. با این حال، فاصله میان ارزش بازار و سود مورد انتظار همچنان قابل توجه است.
طبق دادههای یاردِنی، هفت شرکت بزرگ حدود ۳۱ درصد ارزش بازار S&P 500 را در اختیار دارند، اما سهم آنها از سود مورد انتظار چهار فصل آینده کمتر از ۲۶ درصد است. این اختلاف در ارزشگذاری نیز خود را نشان میدهد. میانگین نسبت قیمت به سود آینده این هفت شرکت حدود ۲۳ برابر است، در حالی که این نسبت برای سایر شرکتهای S&P 500 حدود ۱۷.۳ برابر است.
شرکتهایی که رشد بالاتری دارند معمولاً با نسبتهای ارزشگذاری بالاتری معامله میشوند. بنابراین وجود این فاصله بهتنهایی غیرعادی نیست. مسئله اصلی این است که آیا رشد سود آینده واقعاً میتواند ارزشگذاری فعلی این شرکتها را توجیه کند یا خیر.
نقطه حساس بازار؛ سرمایهگذاری عظیم روی هوش مصنوعی
بخش مهمی از این معادله به هوش مصنوعی مربوط میشود. گلدمن ساکس برآورد کرده است که صنعت هوش مصنوعی در سال جاری بیش از یک تریلیون دلار در زیرساخت، سختافزار و خدمات مرتبط سرمایهگذاری خواهد کرد و این سطح از هزینهکرد میتواند در سالهای آینده نیز ادامه داشته باشد.
در نگاه اول، چنین سرمایهگذاری عظیمی نشانه قدرت تقاضا برای هوش مصنوعی است. اما ساختار این سرمایهگذاری نکته مهمتری دارد: بخش بزرگی از هزینههای شرکتهای بزرگ فناوری در نهایت به سایر شرکتهای بزرگ همین صنعت منتقل میشود.
برای مثال، مایکروسافت هم زیرساخت پردازشی مورد استفاده شرکت سازنده چتجیپیتی را فراهم میکند و هم در آن شرکت سهام دارد. از سوی دیگر، دستیار هوش مصنوعی مایکروسافت نیز با استفاده از فناوریهای مرتبط با همان مجموعه توسعه یافته و در بازار با چتجیپیتی رقابت میکند.
در نمونهای دیگر، شرکت سازنده چتجیپیتی از خدمات پردازشی شرکت کورویوِب استفاده میکند و همزمان در این شرکت نیز سهام دارد. کورویوِب به مایکروسافت خدمات ارائه میدهد و مایکروسافت نیز برای توسعه زیرساختهای خود به سختافزار انویدیا متکی است.
آلفابت نیز بخشی از سهام شرکت سازنده مدل هوش مصنوعی کلود را در اختیار دارد؛ شرکتی که از فناوریهای محاسباتی گوگل استفاده میکند و در عین حال بخشی از ظرفیت پردازشی خود را از مایکروسافت دریافت میکند. این روابط نشان میدهد که زنجیره ارزش هوش مصنوعی بسیار بههمپیوستهتر از آن چیزی است که در نگاه اول به نظر میرسد.
“
«به نظر میرسد مهمترین نکته این بحث، نه احتمال سقوط «هفت شگفتانگیز»، بلکه تغییر ماهیت ریسک در خود شاخص S&P 500 است. بازار در سالهای اخیر به شکلی فزاینده پاداش را به شرکتهایی داده که در مرکز سرمایهگذاری هوش مصنوعی قرار دارند و همین مسئله باعث شده موفقیت این فناوری به بخشی از مفروضات ضمنی ارزشگذاری کل بازار تبدیل شود. بنابراین اگر بازده اقتصادی هوش مصنوعی کمتر از انتظارات باشد، مسئله صرفاً کاهش سود چند شرکت فناوری نخواهد بود؛ بلکه احتمال بازنگری همزمان در رشد سود، هزینه سرمایه، ارزشگذاری و جریان سرمایه میتواند مطرح شود. از این منظر، مهمترین متغیر برای ماههای آینده نه صرفاً میزان سرمایهگذاری در هوش مصنوعی، بلکه تبدیل این سرمایهگذاری عظیم به درآمد، بهرهوری و جریان نقدی واقعی است؛ زیرا در نهایت بازار سهام برای هزینهکرد بالا پاداش نمیدهد، بلکه برای بازده اقتصادی پایدار آن ارزشگذاری میکند.»
بابک شیری
اگر تقاضای هوش مصنوعی کمتر از انتظار باشد چه میشود؟
ریسک اصلی لزوماً این نیست که هوش مصنوعی شکست بخورد. حتی اگر این فناوری به رشد خود ادامه دهد، ممکن است سرعت تحقق درآمد و سودآوری آن کمتر از انتظارات فعلی باشد. این تفاوت بسیار مهم است.
ارزشگذاری سهام تا حد زیادی بر اساس جریانهای نقدی و سودهای آینده شکل میگیرد. بنابراین اگر شرکتها امروز سرمایهگذاریهای بسیار سنگینی برای هوش مصنوعی انجام دهند اما درآمد حاصل از این سرمایهگذاریها با تأخیر ایجاد شود، فاصله میان انتظارات و واقعیت میتواند افزایش پیدا کند.
در چنین شرایطی، کاهش سرمایهگذاری یک شرکت میتواند درآمد شرکت دیگری را تحت تأثیر قرار دهد و این اثر از طریق زنجیره تأمین و روابط سرمایهگذاری به بخشهای دیگر صنعت منتقل شود. به همین دلیل، وابستگی متقابل شرکتهای بزرگ فناوری میتواند هم در دوره رونق یک مزیت باشد و هم در دوره کاهش تقاضا به عاملی برای تشدید فشار تبدیل شود.
آیا زمان نگرانی برای بازار فرا رسیده است؟
هنوز نمیتوان گفت که تمرکز بالای شاخص S&P 500 بهتنهایی نشانه یک بحران است. اگر شرکتهای بزرگ فناوری بتوانند رشد سود مورد انتظار خود را محقق کنند و سرمایهگذاریهای سنگین در هوش مصنوعی در نهایت به درآمد و جریان نقدی تبدیل شود، ارزشگذاری بالاتر آنها میتواند تا حدی قابل توجیه باشد اما در طرف مقابل، هرگونه کاهش محسوس در رشد تقاضای هوش مصنوعی میتواند بازار را با مسئلهای جدیتر از افت قیمت چند سهم مواجه کند.
زیرا در شرایط فعلی، وزن بالای شرکتهای بزرگ در شاخص، ارزشگذاری بالاتر آنها و ارتباط گسترده میان شرکتهای فعال در زنجیره هوش مصنوعی باعث شده است ریسکها تا حد زیادی به یکدیگر متصل شوند.
به همین دلیل، سرمایهگذاران باید علاوه بر نتایج مالی شرکتهای فناوری، رفتار شرکتهای خارج از بخش فناوری را نیز زیر نظر داشته باشند. کاهش بودجههای هوش مصنوعی، تأخیر در پروژههای مرتبط یا کاهش بازده سرمایهگذاری در این فناوری میتواند نشانهای از تغییر انتظارات بازار باشد.
جمعبندی
شاخص S&P 500 امروز بیش از گذشته تحت تأثیر تعداد محدودی از شرکتهای بسیار بزرگ قرار دارد. «هفت شگفتانگیز» حدود ۳۱ درصد ارزش شاخص را در اختیار دارند و ارزشگذاری آنها نیز بهطور محسوسی بالاتر از سایر شرکتهای شاخص است.
در عین حال، این شرکتها بخش بزرگی از سود بازار را نیز تولید میکنند و بنابراین نمیتوان وزن بالای آنها را صرفاً ناشی از هیجان بازار دانست.
ریسک اصلی در جایی شکل میگیرد که انتظارات مربوط به هوش مصنوعی با واقعیت فاصله بگیرد. اگر هزینههای عظیم سرمایهگذاری نتواند در نهایت به رشد متناسب درآمد و سود تبدیل شود، فشار ایجادشده میتواند از چند شرکت بزرگ فراتر رود و به کل شاخص S&P 500 منتقل شود.
در نتیجه، مسئله اصلی برای بازار نه صرفاً «بزرگ بودن» شرکتهای فناوری، بلکه میزان وابستگی ارزشگذاری فعلی آنها به رشد آینده هوش مصنوعی است.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.