






بازار سهام آمریکا طی سالهای اخیر مسیر صعودی قدرتمندی را پشت سر گذاشته است. شاخص S&P 500 در فضای خوشبینی نسبت به هوش مصنوعی، رشد شرکتهای فناوری و شرایط نسبتاً مناسب اقتصاد آمریکا بار دیگر به محدودههای تاریخی جدیدی رسیده و در سال ۲۰۲۶ نیز در مسیر ثبت بازدهی دو رقمی قرار گرفته است.
با این حال، رشد مداوم بازار همزمان با افزایش ارزشگذاری سهام، پرسش مهمی را برای سرمایهگذاران ایجاد کرده است: آیا بازار میتواند برای همیشه به حرکت صعودی خود ادامه دهد؟
- ارزشگذاری بالای سهام، یکی از مهمترین نگرانیهای فعلی بازار آمریکا است.
- نسبت شیلر در محدودهای قرار گرفته که از نظر تاریخی بسیار بالا محسوب میشود.
- شاخص S&P 500 پس از افتهای بزرگ تاریخی، در نهایت مسیر رشد خود را از سر گرفته است.
- نگهداری بلندمدت سهام شرکتهای باکیفیت میتواند در برابر نوسانات کوتاهمدت اهمیت زیادی داشته باشد.
پاسخ تاریخ بازارهای مالی روشن است؛ هیچ روند صعودی برای همیشه ادامه پیدا نمیکند و دورههای افت شدید نیز بخشی از چرخه طبیعی بازار هستند. نکته مهمتر اما این است که سقوط بازار لزوماً به معنای نابودی سرمایه نیست و بررسی عملکرد بازار در دورههای مختلف نشان میدهد که نحوه واکنش سرمایهگذار به بحران میتواند به اندازه خود بحران اهمیت داشته باشد.
سقوط بازار بخشی از چرخههای مالی است
سقوط بازار سهام پدیدهای غیرعادی نیست. تاریخ بازارهای مالی مملو از دورههایی است که قیمت داراییها پس از یک دوره رشد شدید، با افت قابل توجه مواجه شدهاند. بحران مالی ۲۰۰۸، ترکیدن حباب شرکتهای اینترنتی در اوایل دهه ۲۰۰۰ و سقوط شدید بازار در دوره همهگیری کرونا، نمونههایی از دورههایی هستند که سرمایهگذاران با کاهش شدید ارزش داراییهای خود مواجه شدند.
وجه مشترک این دورهها این بود که در زمان وقوع بحران، چشمانداز بازار بسیار نامطمئن به نظر میرسید. کاهش قیمت سهام معمولاً با افزایش ترس، کاهش اعتماد و نگرانی درباره آینده اقتصاد همراه میشود و همین عوامل میتوانند فشار فروش را تشدید کنند اما بررسی بلندمدت شاخصهای اصلی بازار نشان میدهد که دورههای افت، در بسیاری از موارد مرحلهای از یک چرخه بزرگتر بودهاند؛ نه پایان دائمی بازار سهام.
به همین دلیل، مسئله اصلی برای سرمایهگذار فقط شناسایی زمان احتمالی سقوط نیست. حتی اگر بتوان احتمال افزایش ریسک را تشخیص داد، تعیین زمان دقیق شروع و پایان یک سقوط تقریباً غیرممکن است.
ارزشگذاری بالا؛ زنگ هشدار، نه زمانسنج سقوط
یکی از مهمترین دلایل نگرانی درباره بازار فعلی، سطح ارزشگذاری سهام است. یکی از معیارهایی که برای بررسی این موضوع مورد استفاده قرار میگیرد، نسبت قیمت به سود تعدیلشده چرخهای شیلر یا همان نسبت «کِیپ» است. این شاخص قیمت سهام را با میانگین سود تعدیلشده شرکتها در یک دوره ۱۰ ساله مقایسه میکند و به همین دلیل تلاش دارد اثر نوسانات کوتاهمدت سودآوری را کاهش دهد.
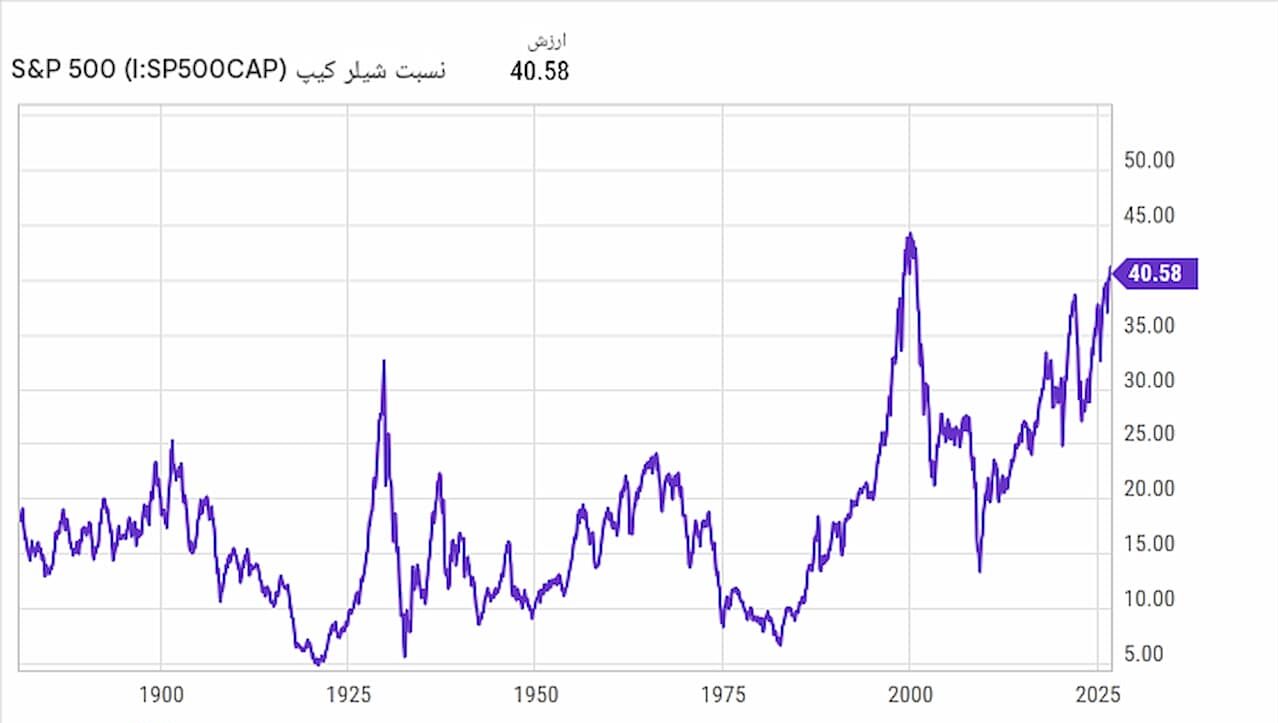
در مقاطعی که این نسبت به سطوح بسیار بالا رسیده، بازار نیز در معرض اصلاحهای جدی قرار گرفته است. یکی از مشهورترین نمونهها به دوران حباب شرکتهای اینترنتی در اواخر دهه ۱۹۹۰ بازمیگردد که پس از آن بازار با افت سنگینی مواجه شد اما بالا بودن نسبت شیلر به این معنا نیست که سقوط بازار الزاماً در روزها یا ماههای آینده اتفاق خواهد افتاد.
ارزشگذاری بالا میتواند سالها ادامه پیدا کند و بازار حتی در همین شرایط نیز رشد بیشتری داشته باشد. همچنین کاهش ارزشگذاری الزاماً به معنای وقوع یک سقوط تاریخی نیست و ممکن است بازار تنها با یک اصلاح محدود یا دورهای طولانی از رشد ضعیف مواجه شود. بنابراین این شاخص بیشتر باید بهعنوان معیاری برای سنجش ریسک و انتظارات بازار دیده شود، نه ابزاری برای پیشبینی دقیق زمان سقوط.
تاریخ یک نکته مهم دارد؛ بازار دوباره بازگشته است
اگر به عملکرد بلندمدت S&P 500 نگاه کنیم، یک الگوی قابل توجه دیده میشود. بازار آمریکا در طول تاریخ بارها دورههای افت شدید را تجربه کرده، اما پس از این دورهها در افقهای زمانی طولانیتر دوباره به مسیر رشد بازگشته است.
البته سرعت این بازگشت همیشه یکسان نبوده است. در برخی بحرانها، بازار ظرف مدت نسبتاً کوتاهی بخش قابل توجهی از زیان خود را جبران کرده است. در برخی دورههای دیگر، سرمایهگذاران برای مشاهده بازگشت کامل بازار مجبور شدهاند سالها صبر کنند.
همین تفاوت، اهمیت افق سرمایهگذاری را نشان میدهد. سرمایهگذاری که تنها چند ماه آینده را در نظر دارد، ممکن است یک سقوط بازار را بهعنوان زیانی بسیار سنگین تجربه کند؛ اما سرمایهگذاری که افق چندساله دارد، میتواند همان افت را در چارچوب چرخه بلندمدت بازار ارزیابی کند. این تفاوت دیدگاه در زمان بحران اهمیت ویژهای پیدا میکند.
نمونه مایکروسافت؛ هزینه فروش در زمان بحران
یکی از نمونههای قابل توجه برای بررسی اثر نگهداری بلندمدت سهام، عملکرد مایکروسافت در دوره بحران مالی ۲۰۰۸ است. فرض کنید سرمایهگذاری درست پیش از بحران مالی جهانی سهام این شرکت را خریداری کرده بود. در جریان بحران، ارزش سهام مایکروسافت بهشدت کاهش یافت و سرمایهگذار در مقطعی با زیان قابل توجهی روی کاغذ مواجه شد.
در چنین شرایطی، فروش سهم میتوانست زیان را قطعی کند اما سرمایهگذاری که از بحران عبور کرد و سهام خود را برای سالهای طولانی حفظ کرد، در نهایت شاهد رشد بسیار قابل توجه ارزش دارایی خود بود. بر اساس دادههای مورد اشاره در گزارش، ارزش این سرمایهگذاری در مقایسه با آن دوره در ادامه بیش از ۱۳۰۰ درصد افزایش یافت.
البته این مثال به معنای آن نیست که هر سهمی را باید برای همیشه نگه داشت. شرکتی که مدل کسبوکار، وضعیت مالی یا چشمانداز بلندمدت آن بهطور اساسی تغییر کرده است، نمیتواند صرفاً به دلیل افت بازار گزینه مناسبی برای نگهداری باشد. درس اصلی این مثال، تفاوت میان افت موقت قیمت یک شرکت با تضعیف بنیادهای اقتصادی آن شرکت است.
“
«نکته مهم این مقاله را نمیتوان صرفاً در توصیه به «نگهداری سهام» خلاصه کرد؛ مسئله عمیقتر، تفکیک ریسک بازار از ریسک خود شرکت است. افزایش ارزشگذاریها میتواند احتمال اصلاح را بالا ببرد، اما بهتنهایی درباره زمان، عمق یا مدت آن اطلاعات کافی نمیدهد. در چنین محیطی، کیفیت ترازنامه، قدرت تولید جریان نقدی، مزیت رقابتی و توانایی شرکت برای حفظ رشد سودآوری اهمیت بیشتری از نوسانات کوتاهمدت قیمت پیدا میکند. بنابراین نگهداری بلندمدت زمانی معنا دارد که دارایی از ابتدا بر مبنای منطق بنیادی انتخاب شده باشد؛ در غیر این صورت، «صبر» میتواند صرفاً به تعویق انداختن یک تصمیم اشتباه تبدیل شود.»
بابک شیری
سهام باکیفیت؛ بخش مهم استراتژی بلندمدت
اگر قرار باشد سرمایهگذار در دورههای مختلف بازار سهام خود را حفظ کند، انتخاب اولیه شرکت اهمیت بسیار زیادی دارد. شرکتهای دارای مزیت رقابتی، جریان درآمدی پایدار، ترازنامه مناسب، توانایی تولید نقدینگی و چشمانداز رشد بلندمدت، معمولاً ظرفیت بیشتری برای عبور از دورههای دشوار اقتصادی دارند.
این موضوع بهویژه در زمان سقوط بازار اهمیت پیدا میکند. در چنین دورهای ممکن است تقریباً تمام سهام بازار همراه با شاخصها کاهش پیدا کنند، اما شرکتهایی که از بنیانهای اقتصادی قویتری برخوردارند، امکان بیشتری برای ادامه فعالیت و استفاده از فرصتهای دوره پس از بحران دارند.
بنابراین استراتژی «نگهداری بلندمدت» بدون توجه به کیفیت دارایی، ناقص است. نگهداری یک سهم ضعیف صرفاً به امید اینکه قیمت آن در آینده دوباره افزایش پیدا کند، با نگهداری یک شرکت با بنیادهای قوی در زمان افت بازار تفاوت اساسی دارد.
آیا باید از سقوط بازار ترسید؟
افت شدید بازار میتواند برای سرمایهگذاران بسیار دشوار باشد، اما واکنش احساسی به کاهش قیمتها ممکن است تصمیمگیری را پیچیدهتر کند. مشکل اصلی اینجاست که هیچکس نمیتواند با اطمینان زمان دقیق یک سقوط را مشخص کند. ممکن است ارزشگذاریها بالا بمانند و بازار همچنان رشد کند؛ ممکن است اصلاحی محدود رخ دهد یا در مقطعی یک افت شدیدتر شکل بگیرد.
در چنین شرایطی، تلاش برای خروج دقیق قبل از سقوط و ورود دقیق در کف بازار، استراتژی بسیار دشواری است. تاریخ بیشتر یک درس دیگر ارائه میکند: افق زمانی سرمایهگذاری اهمیت زیادی دارد. سرمایهگذارانی که شرکتهای باکیفیت را با افق بلندمدت انتخاب کردهاند، در بسیاری از دورههای تاریخی توانستهاند از بحرانها عبور کنند و از رشد بعدی بازار بهره ببرند.
جمعبندی
بازار سهام آمریکا پس از چند سال رشد قدرتمند، اکنون با مسئله ارزشگذاریهای بالا مواجه است و نسبت شیلر نیز در سطوحی قرار دارد که از منظر تاریخی نیازمند توجه سرمایهگذاران است.
با این حال، ارزشگذاری بالا بهتنهایی زمان وقوع یک سقوط را مشخص نمیکند. بازار میتواند برای مدتی طولانی با ارزشگذاریهای بالا معامله شود و حتی پیش از یک اصلاح احتمالی، به رشد خود ادامه دهد.
آنچه تاریخ بازار نشان میدهد این است که سقوطها بخشی از چرخه سرمایهگذاری هستند و شاخصهای اصلی بازار آمریکا پس از دورههای افت بزرگ، در افقهای بلندمدت بارها توانستهاند به مسیر رشد بازگردند.
از این منظر، موضوع اصلی برای سرمایهگذار نه تلاش برای پیشبینی دقیق روز سقوط، بلکه انتخاب داراییهای باکیفیت و داشتن افق زمانی مناسب برای تحمل دورههای نوسان است. البته هیچ تضمینی وجود ندارد که عملکرد گذشته بازار یا یک شرکت خاص در آینده تکرار شود. اما تاریخ نشان میدهد که واکنش عجولانه به افتهای کوتاهمدت میتواند سرمایهگذار را از مرحله بعدی چرخه بازار خارج کند.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.