

چرا سهام آن هولدینگ بیش از ۲۰ درصد افت کرده است؟ آیا بازار در ارزیابی این برند ورزشی زیادهروی میکند؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
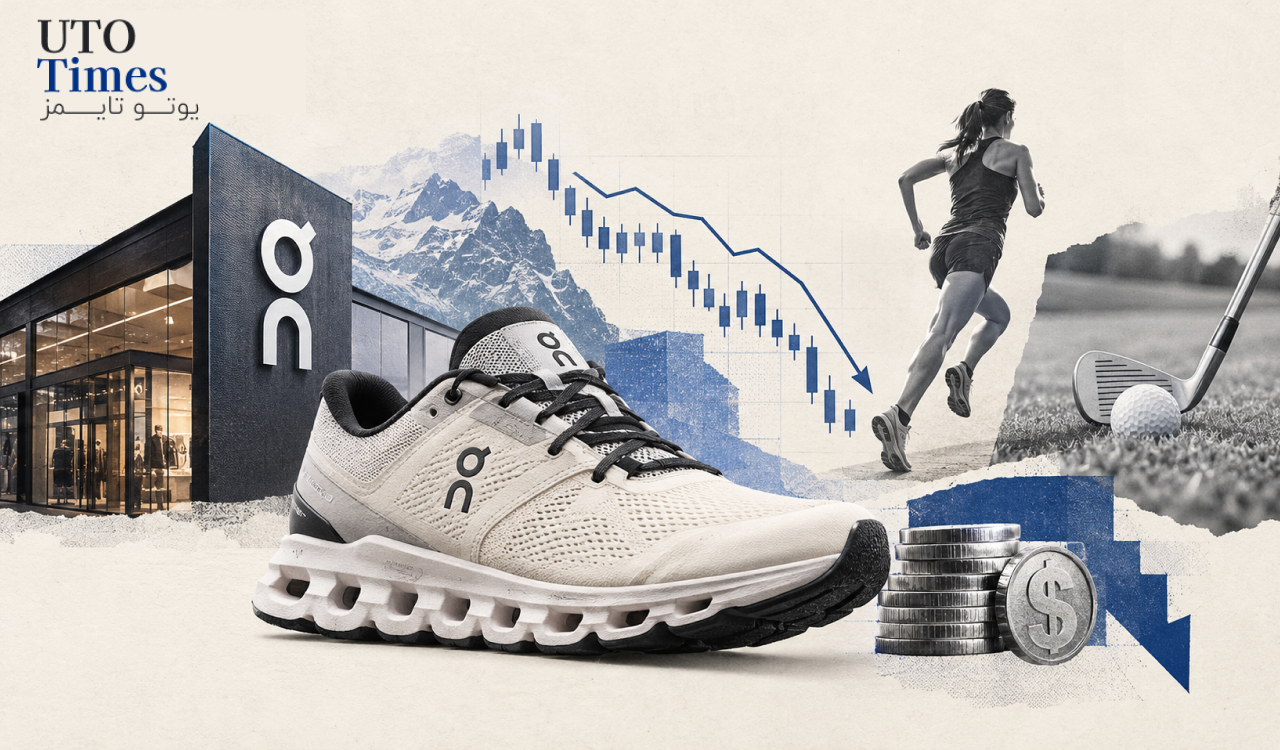
- سهام آن هولدینگ در سال ۲۰۲۶ حدود ۲۳ درصد افت کرده و کاهش فروش عمده، نگرانی سرمایهگذاران را افزایش داده است.
- با این حال، فروش مستقیم به مشتریان در آخرین فصل گزارششده ۳۴٫۳ درصد رشد کرده و حاشیه سود ناخالص به ۶۵٫۴ درصد رسیده است.
- شرکت با محدودکردن عرضه به خردهفروشان، در پی حفظ فروش با قیمت کامل است؛ رویکردی که میتواند در کوتاهمدت به رشد فروش لطمه بزند.
- بازخرید سهام به ارزش حداکثر یک میلیارد دلار و توسعه محصولات ورزشی، از برنامههای شرکت برای تقویت ارزش سهام و گسترش بازار هستند.
افت سهام؛ نشانه ضعف کسبوکار یا آزمون صبر سرمایهگذاران؟
آن هولدینگ، شرکت سوئیسی تولیدکننده کفش و پوشاک ورزشی، در سالهای اخیر توانسته است با تمرکز بر طراحی متمایز و بازار دوندگان، جایگاه قابلتوجهی در صنعت پوشاک ورزشی به دست آورد. با این حال، عملکرد سهام این شرکت در سال ۲۰۲۶ با چالش همراه شده و ارزش آن از ابتدای سال حدود ۲۳ درصد کاهش یافته است.
نقطه عطف این افت، انتشار گزارش عملکرد سهماهه دوم شرکت در ماه اوت بود؛ زمانی که فروش کمتر از انتظارات بازار اعلام شد و کاهش فروش عمده به خردهفروشان، نگرانی سرمایهگذاران را تشدید کرد. واکنش بازار بهقدری شدید بود که سهام شرکت بزرگترین افت یکروزه تاریخ معاملاتی خود را تجربه کرد.
اما آیا این افت واقعاً از تضعیف بنیادهای اقتصادی شرکت حکایت دارد؟ تحلیل ارائهشده در مَتلی فول، احتمال دیگری را مطرح میکند: شرکت ممکن است آگاهانه سرعت رشد کوتاهمدت خود را کاهش داده باشد تا کیفیت فروش، سودآوری و جایگاه برند را در بلندمدت تقویت کند.
راهبرد جدید؛ فروش کمتر، اما با حاشیه سود بالاتر
آن هولدینگ در حال محدودکردن محمولههای ارسالی به خردهفروشان است. هدف این سیاست، کاهش وابستگی به تخفیفهای گسترده، افزایش سهم فروش با قیمت کامل و ایجاد فضای کافی برای عرضه محصولات جدید در سال آینده است.
این تصمیم از منظر مدیریت برند قابلتوجه است. فروش گسترده از طریق تخفیف میتواند درآمد کوتاهمدت را افزایش دهد، اما در صورت تداوم، قدرت قیمتگذاری و تصویر یک برند ممتاز را تضعیف میکند. در مقابل، محدودکردن عرضه ممکن است در کوتاهمدت به کاهش رشد فروش منجر شود، ولی در صورت حفظ تقاضا، به ارتقای کیفیت درآمد و پایداری حاشیه سود کمک میکند.
با این حال، موفقیت چنین راهبردی قطعی نیست. اگر کاهش عرضه سریعتر از رشد تقاضا اتفاق بیفتد، شرکت ممکن است بخشی از سهم بازار خود را از دست بدهد؛ بهویژه در صنعتی که رقابت برندهای ورزشی برای جلب مشتریان شدید است.
عملکرد مالی؛ نشانههایی فراتر از افت فروش عمده
بر اساس اطلاعات گزارششده در مقاله، فروش مستقیم شرکت به مصرفکنندگان در سهماهه اخیر ۳۴٫۳ درصد افزایش یافته است. این شاخص اهمیت ویژهای دارد، زیرا فروش مستقیم معمولاً کنترل بیشتری بر تجربه مشتری، قیمتگذاری و ارتباط برند با مصرفکننده فراهم میکند.
همچنین حاشیه سود ناخالص شرکت به ۶۵٫۴ درصد رسیده که نشاندهنده توانایی قابلتوجه آن در حفظ فاصله میان درآمد فروش و هزینه مستقیم تولید محصولات است. فروش بخش پوشاک نیز ۵۶٫۲ درصد رشد کرده و نشان میدهد توسعه فعالیت شرکت فراتر از کفشهای ورزشی، در حال ایجاد فرصتهای تازهای برای درآمدزایی است.
مدیریت شرکت پیشبینی کرده است فروش سال ۲۰۲۶ با حذف اثر تغییرات نرخ ارز، در محدوده رشد کموبیش ۲۰ درصدی قرار گیرد. این پیشبینی نسبت به برآورد قبلی اندکی کاهش یافته، اما همچنان از ادامه رشد نسبتاً سریع کسبوکار حکایت دارد.
البته رشد فروش بهتنهایی برای ارزیابی کیفیت عملکرد کافی نیست. سرمایهگذاران باید بررسی کنند که این رشد تا چه اندازه به سود عملیاتی، جریان نقد آزاد و بازده سرمایه تبدیل میشود.
ورود به فوتبال و گلف؛ فرصتی برای گسترش بازار
آن هولدینگ در تلاش است دامنه محصولات خود را به رشتههایی مانند فوتبال و گلف گسترش دهد. این رویکرد میتواند بازار هدف شرکت را بزرگتر کند و وابستگی آن به محصولات اصلی را کاهش دهد.
شرکت هدف بلندپروازانه دستیابی به فروش سالانه هفت میلیارد دلار را دنبال میکند؛ هدفی که تحقق آن به موفقیت در عرضه محصولات جدید، افزایش سهم بازار و حفظ قدرت قیمتگذاری بستگی دارد.
با این حال، ورود به بازارهای جدید صرفاً با معرفی محصول محقق نمیشود. شرکت باید با برندهای تثبیتشده رقابت کند، ترجیحات متفاوت مصرفکنندگان را بشناسد و هزینههای بازاریابی و توسعه شبکه توزیع را مدیریت کند. بنابراین، هدف هفت میلیارد دلاری را باید یک برنامه رشد بلندمدت دانست، نه نتیجهای تضمینشده.
بازخرید سهام و ارزشگذاری؛ آیا سهم ارزان شده است؟
آن هولدینگ در ماه سپتامبر مجوز بازخرید سهام به ارزش حداکثر یک میلیارد دلار را صادر کرد. بازخرید سهام میتواند تعداد سهام در گردش را کاهش دهد و در صورت خرید در قیمت مناسب، به افزایش سهم هر سهامدار از سود آینده کمک کند.
در زمان انتشار مقاله، قیمت سهم حدود ۳۴ دلار و ارزش بازار شرکت تقریباً ۱۱٫۲ میلیارد دلار گزارش شده بود. نسبت قیمت به سود گذشتهنگر نیز حدود ۲۱ واحد و نسبت قیمت به سود تعدیلشده بر اساس رشد، موسوم به «پیایجی»، حدود ۰٫۴۹ اعلام شده بود. قیمت سهم همچنین پایینتر از میانگین هدف قیمتی تحلیلگران، یعنی ۴۳٫۵۵ دلار، قرار داشت.
با وجود این، هیچیک از این معیارها بهتنهایی اثبات نمیکند که سهم ارزان است. نسبت پیایجی به برآورد رشد سود وابسته است و در صورت کاهش رشد پیشبینیشده، میتواند تصویری بیش از اندازه خوشبینانه ارائه دهد. همچنین هدف قیمتی تحلیلگران، پیشبینی است و تضمینی برای بازده آینده محسوب نمیشود.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
اپل برای پنجمین بار تاج ارزشمندترین شرکت بورس آمریکا را از انویدیا میگیرد
در یک نگاه اپل در ۲۳ اکتبر برای پنجمین بار در رقابت اخیر، موقتاً از نظر ارزش بازار از انویدیا پیشی گرفت؛ اما انویدیا دوباره […]
مشاهده خبر
مکدونالدز در سال ۲۰۲۶ نزدیک به یکپنجم ارزش خود را از دست داد؛ آیا زمان خرید سهام فرا رسیده است؟
در یک نگاه سهام مکدونالدز از ابتدای سال ۲۰۲۶ نزدیک به ۲۰ درصد افت کرده و حدود ۲۸ درصد پایینتر از اوج تاریخی خود معامله […]
مشاهده خبر
ریزش طلا تا ۳۶۰۰ دلار یا بازگشت به ۴۲۰۰ دلار؟ دو سناریوی پیش روی بازار
قیمت طلا بار دیگر سطح ۴۰۰۰ دلار را آزمایش میکند. در صورت شکستهشدن این سطح حمایتی، نخستین هدف نزولی قیمت ۳۹۲۰ دلار خواهد بود. در […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام