EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۱ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۱ ساعت پیش

بحران فرانسه می‌تواند موضع بانک مرکزی اروپا را تغییر دهد؟ نگاه بازار به یورو

در یک نگاه دلار آمریکا همچنان از تورم بالا حمایت می‌گیرد: ING انتظار دارد داده‌های امروز هسته PCE و رشد اقتصادی سه‌ماهه سوم، با تقویت انتظارات تورمی، از دلار حمایت کنند. بحران فرانسه فعلاً برای تغییر موضع بانک مرکزی اروپا کافی نیست: انتظار می‌رود ECB نرخ بهره را ثابت نگه دارد؛ ING نیز معتقد است فشارهای سیاسی و مالی فرانسه هنوز چرخش معنادار به سمت سیاست انبساطی را توجیه نمی‌کند. دلار کانادا در انتظار افزایش بیشتر نرخ بهره است: بانک مرکزی کانادا نرخ بهره را به ۲.۵۰ درصد رسانده و ING یک افزایش ۰.۲۵ واحد درصدی دیگر را در سه‌ماهه نخست ۲۰۲۷ پیش‌بینی می‌کند؛ بااین‌حال، هدف پایان سال USD/CAD همچنان ۱.۴۲۰۰ است. بانک مرکزی اروپا (ECB) احتمالاً امروز نرخ بهره را بدون تغییر نگه می‌دارد. با این حال، از دید تحلیلگران ING، ریسک‌های مرتبط با فرانسه هنوز برای ایجاد چرخشی محسوس به سمت سیاست پولی انبساطی کافی نیستند؛ به‌ویژه آنکه قیمت انرژی همچنان در سطوح بالایی قرار دارد. بنابراین، انتظار می‌رود تأثیر نشست امروز بر یورو محدود باشد. در مقابل، پس از واکنش اندکی منفی دلار به نشست روز گذشته فدرال رزرو، داده‌های امروز آمریکا درباره شاخص قیمت مخارج مصرف شخصی (PCE) و تولید ناخالص داخلی (GDP) می‌توانند از دلار حمایت کنند. این گزارش بر پایه تحلیل روزانه بازار فارکس مؤسسه ING تهیه شده و توسط تیم یوتوتایمز برای مخاطبان فارسی‌زبان فراهم شده است. دلار آمریکا؛ واکنش ملایم بازار به فدرال رزرو را بیش از حد تفسیر نکنید دلار آمریکا پس از تصمیم فدرال رزرو برای ثابت نگه‌داشتن نرخ بهره در روز گذشته، اندکی تضعیف شد. در همین حال، نرخ سوآپ دوساله دلار آمریکا حدود ۸ نقطه پایه کاهش یافت. با این حال، همان‌طور که در گزارش بررسی نشست فدرال رزرو مطرح شد، پیام کلی این بانک همچنان انقباضی بود. کوین وارش، رئیس فدرال رزرو، بر تعهد قاطع خود به ثبات قیمت‌ها تأکید کرد و گفت تورم فعلی همچنان بالاست، در حالی که اقتصاد با سرعت مناسبی در حال رشد است. واکنش نسبتاً ملایم بازار احتمالاً به این دلیل بود که فدرال رزرو راهنمایی روشن‌تری درباره افزایش نرخ بهره در ماه دسامبر ارائه نکرد. با این حال، بازارها به‌تدریج آموخته‌اند که نباید از وارش انتظار چنین راهنمایی صریحی داشته باشند. در رأی‌گیری نشست، مخالفت بت هامک و لیزا کوک با تصمیم اکثریت و حمایت آن‌ها از افزایش نرخ بهره، به‌خودی‌خود نشانه‌ای غیرمنتظره نبود. با این حال، رأی لیزا کوک تا حدی غافلگیرکننده بود؛ زیرا پیش‌تر او را عضوی میانه‌رو می‌دانستند. این موضع ممکن است خشم دولت ترامپ را تشدید کند؛ دولتی که همچنان در تلاش است او را از سمت خود برکنار کند. از منظر بازار فارکس، تصویر کلی دلار پس از این نشست تغییر نکرده است. افزایش نرخ بهره در ماه دسامبر همچنان یکی از سناریوهای محتمل محسوب می‌شود و بازارها حدود ۲۱ نقطه پایه افزایش نرخ بهره را در قیمت‌ها لحاظ کرده‌اند. انتظار برای این افزایش نیز احتمالاً در برابر افت احتمالی قیمت نفت تا حد زیادی مقاوم خواهد ماند. تحلیلگران ING فضای محدودی برای ادامه افت دلار بر مبنای واکنش منفی ملایم روز گذشته به نشست فدرال رزرو می‌بینند. در عوض، ممکن است معامله‌گران پیش از انتخابات میان‌دوره‌ای هفته آینده آمریکا، موقعیت‌هایی به نفع تضعیف دلار اتخاذ کنند. در غیر این صورت، محتمل‌ترین سناریو تثبیت رشدهای اخیر دلار است. برای امروز، ING انتظار دارد شاخص هسته PCE آمریکا در ماه سپتامبر ۰.۳ درصد نسبت به ماه قبل افزایش یابد؛ رقمی مطابق با پیش‌بینی اجماع بازار که پیام تداوم تورم بالا را تقویت می‌کند. همچنین انتظار می‌رود اقتصاد آمریکا در سه‌ماهه سوم با نرخ سالانه‌شده ۳.۴ درصد نسبت به سه‌ماهه قبل رشد کرده باشد؛ رقمی بالاتر از پیش‌بینی اجماع ۳.۲ درصدی. مخارج مصرف‌کنندگان و سرمایه‌گذاری در بخش فناوری همچنان از عوامل محرک اقتصاد آمریکا هستند. ING انتظار دارد انتشار این داده‌ها واکنشی مثبت، اما محدود، در دلار ایجاد کند. یورو؛ انتظار نمی‌رود بانک مرکزی اروپا به سمت سیاست انبساطی متمایل شود بانک مرکزی اروپا احتمالاً امروز نرخ بهره را بدون تغییر نگه می‌دارد. ING در گزارش سناریوهای نشست این بانک، چهار حالت احتمالی را بررسی کرده است: سه سناریو بر ثابت ماندن نرخ بهره استوارند و تنها یک سناریوی بسیار انقباضی، افزایش نرخ بهره را در نظر می‌گیرد. سناریوی پایه ING خنثی است. از دید این مؤسسه، هنوز به مرحله‌ای نرسیده‌ایم که آشفتگی بازار اوراق قرضه فرانسه بتواند بانک مرکزی اروپا را به سمت چرخشی محسوس و انبساطی در سیاست پولی سوق دهد؛ به‌خصوص با توجه به قیمت بالای نفت و گاز. قیمت گاز طبیعی در بازار TTF اروپا نیز روز گذشته به ۱۰۰ یورو به‌ازای هر مگاوات‌ساعت رسید. به باور ING، بخش عمده واکنش بازار به نشست امروز به لحن بانک مرکزی اروپا درباره فرانسه و احتمال افزایش دوباره نرخ بهره تا پایان سال بستگی خواهد داشت. بازارها در حال حاضر حدود ۲۱ نقطه پایه افزایش نرخ بهره در ماه دسامبر را قیمت‌گذاری کرده‌اند. مقام‌های بانک مرکزی اروپا در ماه سپتامبر نیز اشاره کرده بودند که افزایش نرخ بهره تا پایان سال همچنان روی میز است؛ پیامی که طبق روال معمول، چند ساعت پس از اعلام تصمیم نرخ بهره به رسانه‌ها منتقل شد. از نظر ING، اگر بانک مرکزی اروپا اعلام کند که نرخ بهره در دسامبر «احتمالاً» افزایش خواهد یافت، این پیام یک غافلگیری انقباضی ملایم برای بازار خواهد بود. با این حال، تحلیلگران این مؤسسه محتمل‌تر می‌دانند که بانک مرکزی موضعی محتاطانه‌تر اتخاذ کند و صرفاً بگوید افزایش نرخ بهره در دسامبر «ممکن است» یا همچنان «یکی از گزینه‌های روی میز» است. در هر صورت، ING انتظار ندارد نشست امروز نقطه عطفی برای یورو باشد. جفت‌ارز EURUSD تاکنون نشان داده است که هنوز آمادگی شکست به زیر سطح ۱.۱۱۰۰ را ندارد و انتظار نمی‌رود ریسک رویداد امروز بانک مرکزی اروپا افت شدیدی را در این جفت‌ارز رقم بزند. با این حال، اگر داده‌های آمریکا اندکی از دلار حمایت کنند، فشار نزولی ملایمی بر EURUSD همچنان محتمل خواهد بود. دلار کانادا؛ افزایش بیشتر نرخ بهره در راه است بانک مرکزی کانادا روز گذشته، مطابق با انتظارات بازار، نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۲.۵۰ درصد رساند. رشد قوی‌تر فعالیت اقتصادی و افزایش نگرانی‌ها درباره انتقال هزینه‌های بالاتر به قیمت‌های مصرف‌کننده نشان می‌دهند که این اقدام احتمالاً آخرین افزایش نرخ بهره نخواهد بود؛ هرچند سیاست‌گذاران تأکید کرده‌اند که با احتیاط پیش خواهند رفت. ING انتظار دارد بانک مرکزی کانادا در سه‌ماهه نخست سال ۲۰۲۷، به احتمال زیاد در ماه ژانویه، یک بار دیگر نرخ بهره را ۲۵ نقطه پایه افزایش دهد. البته اگر قیمت انرژی همچنان بالا بماند، این اقدام ممکن است به ماه دسامبر موکول شود. با این حال، تحلیلگران ING معتقدند بازارها بیش از اندازه انقباضی شده‌اند و در حال حاضر حدود ۹۰ نقطه پایه افزایش نرخ بهره طی ۱۲ ماه آینده را قیمت‌گذاری می‌کنند. برآورد مرکزی بانک مرکزی کانادا از نرخ بهره خنثی حدود ۲.۷۵ درصد است. هرچند انتظار می‌رود با انتقال هزینه‌های بالاتر شرکت‌ها به مصرف‌کنندگان، آثار تورمی ثانویه ظاهر شود، ING معتقد است این آثار، به‌ویژه در بخش رشد دستمزدها، محدود باقی خواهند ماند. بنابراین، سناریوی پایه این مؤسسه همچنان رسیدن نرخ بهره به اوج ۲.۷۵ درصدی است. برای دلار کانادا، قیمت نفت همچنان مهم‌ترین عامل تعیین‌کننده مسیر بازار خواهد بود. قیمت بالای نفت می‌تواند انتظارات برای افزایش نرخ بهره در دسامبر را زنده نگه دارد و از دلار کانادا حمایت کند؛ اما ING همچنان دیدگاهی نزولی نسبت به قیمت نفت دارد و معتقد است اصلاح قیمت آن می‌تواند بازارها را به سمت کاهش انتظارات انقباضی بانک مرکزی کانادا سوق دهد. در نتیجه، ING فضای محدودی برای تقویت دلار کانادا صرفاً بر مبنای عوامل داخلی این کشور می‌بیند و هدف پایان سال خود برای جفت‌ارز USDCAD را روی ۱.۴۲۰۰ حفظ می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نگرانی از ترکیدن حباب هوش مصنوعی فروکش کرد؛ دلار برای صعود تا ۱۰۳ آماده می‌شود؟

در یک نگاه شاخص دلار: عبور از مقاومت ۱۰۲.۵۰ می‌تواند مسیر حرکت به سمت ۱۰۳ را باز کند. موضع انقباضی فدرال رزرو و قیمت بالای انرژی از عوامل حمایتی دلار هستند. یورو: جفت‌ارز EURUSD نزدیک کف سالانه قرار دارد و حمایت ۱.۱۰۶۵ تا ۱.۱۱۱۰ برای آن اهمیت دارد؛ شکست این محدوده می‌تواند توجه بازار را به سطح ۱.۰۸۸۰ جلب کند. دلار کانادا و پوند: تصمیم بانک مرکزی کانادا درباره نرخ بهره و جزئیات بودجه بریتانیا می‌توانند نوسان این ارزها را افزایش دهند. ING با وجود افزایش احتمال رشد نرخ بهره کانادا، همچنان سناریوی تثبیت نرخ را محتمل‌تر می‌داند. کاهش نگرانی‌ها درباره سهام هوش مصنوعی و انتشار نتایج مالی قدرتمند شرکت کره‌ای SK Hynix، بخشی از فشار اخیر بر بازارهای سهام را کم کرده است. این تغییر به معامله‌گران اجازه داده دوباره بر رشد اقتصادی مقاوم، تورم بالا و احتمال افزایش بیشتر قیمت انرژی تمرکز کنند؛ عواملی که از نگاه مؤسسه ING می‌توانند از دلار آمریکا حمایت کنند. اکنون توجه بازار به نشست فدرال رزرو، تصمیم بانک مرکزی کانادا و بودجه بریتانیا معطوف است. در این بررسی، با یوتوتایمز همراه باشید تا سطوح کلیدی دلار و یورو و سناریوهای پیش روی دلار کانادا و پوند را براساس مقاله ING مرور کنیم. دلار آمریکا؛ فروکش کردن نگرانی‌های AI، تمرکز بر فدرال رزرو یکی از مهم‌ترین تهدیدهای دلار در هفته‌های اخیر، اصلاح بازار سهام مرتبط با هوش مصنوعی بود. افزایش هزینه‌های تأمین مالی، تردیدهایی درباره مدل کسب‌وکار برخی شرکت‌ها ایجاد کرده بود؛ به‌ویژه ناشران اوراق با بازده بالا که نسبت به افزایش هزینه استقراض آسیب‌پذیرترند. با این حال، انتشار نتایج مالی مثبت از سوی شرکت‌های بزرگ این حوزه، بخشی از این نگرانی‌ها را کاهش داده است. شرکت کره‌ای SK Hynix از عملکرد قدرتمند سه‌ماهه سوم، سفارش‌های قابل‌توجه و برنامه جذاب توزیع سود برای سهام‌داران خبر داد. هم‌زمان، معاملات آتی نزدک در ساعات شبانه ۰.۶ درصد رشد کرد و به بهبود خود از کف هفته گذشته ادامه داد؛ هرچند این شاخص همچنان حدود ۳ درصد پایین‌تر از آن سطح قرار دارد. اکنون توجه بازار به گزارش عملکرد سه‌ماهه سوم آلفابت و مایکروسافت معطوف است که پس از پایان معاملات امروز آمریکا منتشر می‌شوند. چرا ثبات بازار فناوری می‌تواند به دلار کمک کند؟ با کاهش نسبی نگرانی‌های مربوط به هوش مصنوعی، بازار فارکس دوباره به عواملی توجه می‌کند که از نگاه ING برای دلار اهمیت بیشتری دارند: قیمت بالای انرژی، فشار تورمی و واکنش احتمالی بانک‌های مرکزی. تصمیم شب گذشته بانک مرکزی نیوزیلند نمونه‌ای از حساسیت بازار به سیاست پولی بود. با وجود آنکه بازار احتمال افزایش نرخ بهره را حدود ۹۵ درصد قیمت‌گذاری کرده بود، بانک مرکزی با رأی ۴ به ۳ نرخ را بدون تغییر نگه داشت و ضعف تقاضای داخلی را دلیل تصمیم خود اعلام کرد. دلار نیوزیلند در واکنش اولیه ۱.۶ درصد افت کرد. ING معتقد است تصمیم بانک مرکزی کانادا نیز می‌تواند واکنشی مشابه ایجاد کند؛ به‌ویژه چون بازار احتمال افزایش نرخ بهره را در روزهای اخیر بیشتر در قیمت‌ها لحاظ کرده است. نشست فدرال رزرو؛ رویداد اصلی بازار مهم‌ترین رویداد امروز، نشست کمیته بازار آزاد فدرال رزرو (FOMC) است. ING انتظار دارد کوین وارش، رئیس فدرال رزرو، از موضعی که بر بازگرداندن ثبات پولی و مهار تورم تأکید دارد، فاصله نگیرد. این مؤسسه همچنین معتقد است وارش احتمالاً از تأکید بیش از حد بر سخت‌تر شدن شرایط مالی خودداری خواهد کرد؛ موضوعی که واکنش شدید بازار به نشست خبری ماه ژوئیه اهمیت آن را نشان داده بود. از نگاه ING، حفظ پیام انقباضی فدرال رزرو می‌تواند به حمایت از دلار ادامه دهد. شاخص دلار آمریکا (DXY) در حال نزدیک شدن به سقف‌های سالانه خود است و عبور از سطح ۱۰۲.۵۰ می‌تواند مسیر حرکت به سمت ۱۰۳.۰۰ را باز کند. یورو؛ حمایت حساس EURUSD در محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ جفت‌ارز EURUSD همچنان نزدیک کف سالانه خود معامله می‌شود؛ وضعیتی که ING آن را به قدرت فراگیر دلار و تداوم بحران بودجه فرانسه نسبت می‌دهد. قیمت انرژی نیز در سطوح بالایی قرار دارد و احتمال حمله آمریکا و اسرائیل به ایران پس از انتخابات میان‌دوره‌ای آمریکا می‌تواند فشار بیشتری بر بازار انرژی وارد کند. در منطقه یورو، فعالیت اقتصادی همچنان نسبتاً مقاوم است و ING انتظار دارد آمار تولید ناخالص داخلی سه‌ماهه سوم که روز جمعه منتشر می‌شود، تصویری نسبتاً امیدوارکننده از رشد اقتصادی ارائه دهد. با این حال، نظرسنجی وام‌دهی بانکی بانک مرکزی اروپا که روز گذشته منتشر شد، نشانه‌هایی از سخت‌تر شدن شرایط اعتباری و کاهش غیرمنتظره تقاضای شرکت‌ها برای وام را نشان داد. این تحول می‌تواند در ادامه بر فعالیت اقتصادی منطقه یورو اثر بگذارد. ING معتقد است ممکن است برای بانک مرکزی اروپا هنوز زود باشد که در نشست خبری فردا انتظارات بازار برای سیاست پولی انقباضی‌تر را به‌طور جدی تعدیل کند؛ با این حال، ریسک حرکت در این جهت در حال افزایش است. از نظر تکنیکال، محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ برای EURUSD اهمیت زیادی دارد. در صورت شکست این حمایت، تحلیلگران ممکن است سطح ۱.۰۸۸۰ را به‌عنوان هدف بعدی بررسی کنند. با وجود آنکه موقعیت‌گیری معامله‌گران تا حدی به نفع دلار است، ING در شرایط فعلی محرک روشنی برای بازگشت قابل‌توجه یورو نمی‌بیند. پوند؛ بودجه بریتانیا و بازدهی اوراق قرضه در کانون توجه در بازار پوند، انتشار بودجه بریتانیا می‌تواند بر بازدهی اوراق دولتی و انتظارات مربوط به سیاست پولی اثر بگذارد. میشل توکر، استراتژیست نرخ بهره ING، برآورد می‌کند که بازدهی اوراق قرضه ۱۰ساله بریتانیا حدود ۲۰ نقطه پایه صرف ریسک دارد. بخشی از این صرف ریسک ممکن است پس از انتشار بودجه امروز از بازار خارج شود. انتظار نمی‌رود بودجه به‌تنهایی تأثیر زیادی بر چشم‌انداز افزایش نرخ بهره بانک مرکزی انگلستان داشته باشد؛ با این حال، هرگونه افزایش بیش از انتظار در تعدیلات حداقل دستمزد می‌تواند انتظارات تورمی را تقویت کند و به شکل‌گیری موضعی انقباضی‌تر در بازار نرخ بهره منجر شود. کاهش فاصله بازدهی اوراق بریتانیا و آلمان نیز می‌تواند یادآور این نکته باشد که بریتانیا در میان اقتصادهای گروه هفت، از جمله کشورهایی است که از نظر مالی در مسیر مناسب‌تری برای ورود به سال ۲۰۲۷ قرار دارند. پیش‌بینی‌ها نشان می‌دهند کسری بودجه این کشور ممکن است به کمتر از ۴ درصد تولید ناخالص داخلی برسد؛ بخشی از این بهبود به افزایش درآمد مالیاتی در اثر تورم مربوط می‌شود. جفت‌ارز EURGBP بالاتر از حمایت ۰.۸۳۵۰ قرار دارد، اما همچنان تحت فشار به نظر می‌رسد. در صورت نبود وعده‌های هزینه‌ای غیرمنتظره در بودجه که بر اوراق بریتانیا فشار وارد کند، احتمال حرکت این جفت‌ارز به سمت ۰.۸۳۱۵ وجود دارد. دلار کانادا؛ تصمیم بانک مرکزی می‌تواند نوسان را افزایش دهد ING انتظار دارد بانک مرکزی کانادا افزایش نرخ بهره را تا ماه دسامبر به تعویق بیندازد. با این حال، شرط‌بندی‌های سفته‌بازانه روی افزایش نرخ در نشست امروز طی چند روز گذشته به‌طور محسوسی افزایش یافته‌اند. محرک اصلی این تغییر، جهش انتظارات تورمی در گزارش چشم‌انداز کسب‌وکار بانک مرکزی کانادا در ۱۹ اکتبر بود. بر همین اساس، میزان افزایش نرخ بهره‌ای که بازار برای نشست امروز قیمت‌گذاری کرده، از ۹ نقطه پایه به ۲۰ نقطه پایه رسیده و تا صبح امروز در همین محدوده باقی مانده است. این تغییر، اثر داده‌های نسبتاً ملایم تورمی سپتامبر را تا حد زیادی خنثی کرده است. تورم کل به ۳.۱ درصد رسید که کمتر از انتظار بود و شاخص‌های تورم هسته نیز در محدوده نسبتاً باثبات ۲ درصد قرار داشتند. ING برای پیش‌بینی تثبیت نرخ بهره به همین آمار تورمی و تضعیف بازار کار اشاره می‌کند. با این حال، این مؤسسه می‌پذیرد که احتمال افزایش نرخ بهره بیشتر شده است؛ زیرا سیاست‌گذاران ممکن است بخواهند از تثبیت انتظارات تورمی و واکنش منفی بازدهی اوراق بلندمدت جلوگیری کنند. با توجه به تقسیم تقریباً برابر پیش‌بینی‌های بازار، ING ریسک نزولی را برای دلار کانادا در صورت تثبیت نرخ بهره بالا می‌داند؛ زیرا بخشی از احتمال افزایش نرخ از قبل در قیمت‌ها لحاظ شده است. در مقابل، اگر بانک مرکزی نرخ بهره را افزایش دهد و هم‌زمان از ادامه سیاست انقباضی خبر دهد، USDCAD می‌تواند دوباره به زیر ۱.۴۰ بازگردد. با این حال، ING انتظار ندارد USDCAD به‌طور پایدار زیر ۱.۴۰ معامله شود. این مؤسسه معتقد است بازار در حال حاضر میزان انقباض پولی بانک مرکزی کانادا در سال ۲۰۲۷ را بیش از حد برآورد کرده و کاهش احتمالی قیمت نفت می‌تواند همچنان بر دلار کانادا فشار وارد کند. از نگاه ING، بازگشت USDCAD به محدوده ۱.۴۲۰۰ نیز همچنان یک ریسک محسوب می‌شود. جمع‌بندی؛ دلار در انتظار تصمیم فدرال رزرو کاهش نگرانی‌ها درباره سهام هوش مصنوعی، توجه بازار را دوباره به تورم بالا، قیمت انرژی و سیاست پولی بانک‌های مرکزی معطوف کرده است. این عوامل از نگاه ING می‌توانند از دلار آمریکا حمایت کنند؛ به‌ویژه اگر پیام فدرال رزرو همچنان بر مهار تورم تأکید داشته باشد. در بازار فارکس، عبور شاخص دلار از ۱۰۲.۵۰ می‌تواند راه را برای حرکت به سمت ۱۰۳.۰۰ باز کند، در حالی که محدوده ۱.۱۰۶۵ تا ۱.۱۱۱۰ حمایت مهم EURUSD باقی می‌ماند. در ادامه روز نیز تصمیم بانک مرکزی کانادا و جزئیات بودجه بریتانیا می‌توانند به محرک‌های مهم نوسان بازار تبدیل شوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی رویترز: ۱۹ نفر از ۳۴ اقتصاددان پیش‌بینی می‌کنند بانک مرکزی کانادا در ۲۸ اکتبر، نرخ بهره شبانه را به ۲.۵۰ درصد افزایش دهد

۱۶ نفر از ۲۹ اقتصاددان پیش‌بینی می‌کنند بانک مرکزی کانادا تا پایان ماه مارس، نرخ بهره شبانه را دو بار افزایش دهد. این در حالی است که در نظرسنجی ماه اوت، ۱۷ نفر از ۳۴ اقتصاددان انتظار داشتند نرخ بهره تا اواسط سال ۲۰۲۷ بدون تغییر باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اهداف سفر تاریخی کارنی به ترکیه؛ از توافق تجارت آزاد تا همکاری دفاعی

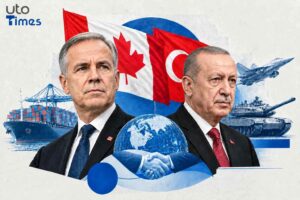
در یک نگاه مارک کارنی، نخست‌وزیر کانادا، در نخستین سفر رسمی یک رهبر کانادایی به ترکیه، با رجب طیب اردوغان دیدار می‌کند تا با امضای بیانیه‌ای مشترک، آغاز «رابطه راهبردی» میان دو کشور را کلید بزنند و مذاکرات توافق‌نامه تجارت آزاد را برای افزایش حجم تجارت از ۲.۵ به ۱۰ میلیارد دلار آغاز کنند. همکاری در پروژه‌های انرژی هسته‌ای و بررسی فرصت‌های مشترک در بخش معادن حیاتی، در کنار لغو تحریم‌های صادراتی تسلیحاتی کانادا و توسعه همکاری‌های صنایع دفاعی و هوانوردی، محورهای اصلی این سفر سه روزه هستند. علاوه بر مسائل ناتو و هماهنگی‌های منطقه‌ای، نخست‌وزیر کانادا موضوع مشارکت ترکیه و سهم احتمالی ۶۰۰ میلیون دلاری آنکارا در «بانک دفاع، امنیت و تاب‌آوری کانادا (DSRB)» را برای تقویت صنایع دفاعی دو کشور دنبال می‌کند. مارک کارنی، نخست‌وزیر کانادا، امروز سفر سه‌روزه خود به ترکیه را آغاز می‌کند. او نخستین رهبر کانادایی است که در مقام نخست‌وزیر به‌طور رسمی به ترکیه سفر می‌کند که هم از نظر نمادین و هم به‌دلیل دستور کار گسترده‌، نقطه‌عطفی در روابط دو کشور به شمار می‌رود. براساس اعلام رسانه‌های ترک، انتظار می‌رود کانادا و ترکیه در جریان این سفر توافق‌های مهمی در حوزه‌های اقتصادی و دفاعی امضا کنند. کارنی در استانبول و آنکارا با مقام‌های دو کشور دیدار و گفت‌وگو خواهد کرد. او را هیئتی بزرگ، از جمله آنیتا آناند، وزیر امور خارجه، و تیم هاجسون، وزیر انرژی و منابع طبیعی، همراهی می‌کند. کارنی ابتدا در استانبول با مقام‌های تجاری دیدار خواهد کرد و سپس در آنکارا مورد استقبال رجب طیب اردوغان، رئیس‌جمهور ترکیه، قرار می‌گیرد. اردوغان و کارنی پیش‌تر در ماه ژوئیه و در حاشیه اجلاس ناتو در آنکارا با یکدیگر دیدار کرده بودند.  آغاز رابطه‌ای راهبردی مارسل لبلو، سفیر کانادا در آنکارا، در گفت‌وگو با خبرگزاری آناتولی، سفر کارنی را تاریخی توصیف کرد و گفت: «باید بگویم که این یک سفر تاریخی است. این نخستین سفر رسمی یک رهبر دولت کانادا به ترکیه خواهد بود. این دیدار آغاز یک رابطه راهبردی جدید میان ترکیه و کانادا خواهد بود. کانادا پس از بروز شکاف‌های مهم اخیر در روابط خارجی خود، به‌ویژه در رابطه با ایالات متحده، بر تقویت مناسبات با کشورهای مختلف و سازمان‌هایی همچون اتحادیه اروپا و یافتن شرکای جایگزین تمرکز کرده است. براساس گزارش بی‌بی‌سی ترکی، تصمیم کانادا برای بازنگری در روابط با ترکیه و آغاز گفت‌وگوها درباره توافق‌نامه تجارت آزاد نیز در همین چارچوب اتخاذ شده است.  هدف‌گذاری برای افزایش مبادلات به ۱۰ میلیارد دلار براساس ادعای رسانه‌های ترک، انتظار می‌رود اعلام «رابطه راهبردی» میان ترکیه و کانادا در قالب بیانیه‌ای مشترک صورت گیرد که اردوغان و کارنی آن را امضا خواهند کرد. دو طرف قرار است در چارچوب عضویت مشترک در ناتو، درباره مجموعه‌ای از مسائل امنیتی منطقه‌ای و جهانی گفت‌وگو و سیاست‌های خود را هماهنگ کنند. بیانیه مشترک نیز بر تعمیق همکاری در حوزه‌های مختلف، متناسب با ماهیت راهبردی روابط دو کشور، از جمله در زمینه‌های اقتصاد، تجارت، انرژی، معدن، صنایع دفاعی و هوانوردی تأکید خواهد داشت. پس از سفر کارنی، قرار است مذاکرات ترکیه و کانادا برای دستیابی به توافق‌نامه تجارت آزاد از ماه آینده آغاز شود. براساس برآورد مقام‌های دو کشور، با اجرایی‌شدن این توافق، حجم تجارت سالانه می‌تواند از حدود ۲.۵ میلیارد دلار به ۱۰ میلیارد دلار برسد.  انرژی هسته‌ای و نیروگاه‌های جدید ترکیه انرژی یکی از حوزه‌های دارای اولویت در دستور کار دو کشور است. انتظار می‌رود وزیران انرژی ترکیه و کانادا در جریان این سفر نشستی جداگانه برگزار، بیانیه‌ای مشترک منتشر و پروژه‌های مشخص همکاری را اعلام کنند. انرژی هسته‌ای از زمینه‌های مورد توجه کانادا در ترکیه است. ترکیه برای کاهش وابستگی به سوخت‌های کربنی، گام‌های مهمی در توسعه انرژی هسته‌ای برداشته و نخستین نیروگاه هسته‌ای خود را با همکاری روسیه در قالب پروژه آکویو در دست ساخت دارد. آنکارا همچنین قصد دارد دو نیروگاه هسته‌ای دیگر، یکی در سینوپ و دیگری در تراکیه، با مجموع هشت راکتور احداث کند. روند مناقصه این نیروگاه‌ها هنوز آغاز نشده، اما ترکیه در مرحله پیش از مناقصه گفت‌وگوهای پیشرفته‌ای با کره جنوبی و کانادا داشته است. در همین چارچوب، در ماه مارس یادداشت تفاهمی میان شرکت انرژی هسته‌ای ترکیه (TÜNAŞ)، مسئول توسعه نیروگاه‌های هسته‌ای این کشور، و شرکت کانادایی اتکینز رئالیس امضا شد. این توافق، ارزیابی دقیق امکان به‌کارگیری فناوری راکتور CANDU کانادا در ترکیه را دربرمی‌گیرد. هاکان فیدان، وزیر امور خارجه ترکیه، نیز در سفر خود به کانادا در ماه ژوئن از یک نیروگاه هسته‌ای بزرگ بازدید کرد و درباره فرصت‌های همکاری هسته‌ای میان دو کشور گفت‌وگو داشت. انتظار می‌رود دو طرف همچنین موضوع مواد معدنی حیاتی و استخراج معادن مرتبط با انرژی را بررسی کنند.  از تحریم‌های صادراتی تا همکاری دفاعی صنایع دفاعی دومین محور مهم مذاکرات ترکیه و کانادا خواهد بود. کانادا در سال ۲۰۲۰، پس از آن‌که مشخص شد پهپادهای ساخت ترکیه در جنگ دوم قره‌باغ از قطعات کانادایی استفاده کرده‌اند، مجوزهای صادراتی خود را به حالت تعلیق درآورد. اتاوا در سال ۲۰۲۴ اعلام کرد که تحریم‌های اعمال‌شده علیه ترکیه در حوزه صنایع دفاعی را لغو می‌کند و گفت‌وگو با آنکارا درباره فرصت‌های همکاری دوجانبه را آغاز خواهد کرد. پیش‌بینی می‌شود این موضوع یکی از محورهای اصلی دیدار اردوغان و کارنی باشد و در بیانیه مشترک دو کشور نیز بازتاب پیدا کند. مارسل لبلو، سفیر کانادا در آنکارا، گفته است توافقی در این زمینه نیز در دستور کار قرار دارد. همچنین انتظار می‌رود مقام‌های دو کشور در این دیدارها فرصت‌های همکاری در حوزه‌های هوانوردی و فناوری‌های پیشرفته را بررسی کنند.  ترکیه ۶۰۰ میلیون دلار به بانک دفاعی کانادا اختصاص می‌دهد؟ علاوه بر همکاری‌های دوجانبه، انتظار می‌رود کارنی موضوع مشارکت ترکیه در بانک دفاع، امنیت و تاب‌آوری کانادا (DSRB) را مطرح کند که در دست توسعه است و انتظار می‌رود در سال ۲۰۲۷ فعالیت خود را آغاز کند. این بانک زیر نظارت ناتو تأسیس شده، اما پیوستن به آن مستلزم عضویت در ناتو نیست. از اهداف آن می‌توان به ارائه اعتبار بلندمدت به شرکت‌های فعال در بخش دفاعی، به‌ویژه شرکت‌های کوچک و متوسط، گسترش دسترسی به سرمایه، کاهش هزینه‌های تأمین مالی و افزایش ظرفیت صنعتی دفاعی کشورهای عضو اشاره کرد. ظرفیت تأمین مالی این بانک حدود ۱۳۳ میلیارد دلار برآورد شده و قرار است حدود ۲۰ درصد از سرمایه آن از سوی مشارکت‌کنندگان تأمین شود. بلژیک، یونان، اوکراین، رومانی، لوکزامبورگ و لتونی از جمله کشورهایی هستند که تاکنون به این بانک پیوسته‌اند. ترکیه نیز پیش‌تر اعلام کرده بود که به این بانک خواهد پیوست. مقام‌ها گفته‌اند انتظار می‌رود آنکارا حدود ۶۰۰ میلیون دلار سرمایه اختصاص دهد. با این وجود، این موضوع به‌طور عمومی اعلام نشده است که این پرداخت انجام شد یا خیر.

خواندن کامل خبر
ژئوپلیتیک اثر متوسط
ژئوپلیتیک اثر متوسط

نظرسنجی سپتامبر بانک مرکزی کانادا از رهبران کسب‌وکار: پس از شکست مذاکرات تجاری کانادا و آمریکا، چشم‌انداز شرکت‌ها تیره‌تر شد و انتظارات تورمی افزایش یافت

با وجود افزایش تنش‌های تجاری، احساسات و انتظارات فعالان اقتصادی همچنان به‌مراتب قوی‌تر از دوره اوج تنش‌های تجاری در سال ۲۰۲۵ است. نظرسنجی جداگانه بانک مرکزی کانادا از چشم‌انداز کسب‌وکار در سه‌ماهه سوم: این نظرسنجی که عمدتاً پیش از فروپاشی مذاکرات تجاری انجام شده بود، از بهبود کلی فضای کسب‌وکار حکایت دارد. شاخص نظرسنجی کسب‌وکار بانک مرکزی کانادا در سه‌ماهه سوم به منفی ۰٫۳۳ رسید؛ درحالی‌که این شاخص در سه‌ماهه دوم منفی ۰٫۳۸ بود. رقم سه‌ماهه دوم پیش‌تر منفی ۰٫۳۹ اعلام شده بود. تنها ۶ درصد شرکت‌ها انتظار دارند کانادا سال آینده وارد رکود شود؛ این رقم در سه‌ماهه دوم ۱۷ درصد بود. شاخص تراز دیدگاه شرکت‌ها درباره فروش آینده به مثبت ۴۲ رسید؛ درحالی‌که این شاخص در سه‌ماهه دوم مثبت ۱۵ بود. ۴۱ درصد شرکت‌ها انتظار دارند نرخ تورم طی دو سال آینده بالاتر از ۳ درصد باشد؛ این رقم در سه‌ماهه دوم ۴۴ درصد بود. ۱۸ درصد شرکت‌ها اعلام کردند فروش آن‌ها طی ۱۲ ماه گذشته کاهش یافته است؛ این رقم در سه‌ماهه دوم ۲۲ درصد بود. نظرسنجی سه‌ماهه سوم بانک مرکزی کانادا درباره چشم‌انداز مصرف‌کنندگان در ۱۲ ماه آینده: ۵۳ درصد کانادایی‌ها انتظار دارند اقتصاد این کشور وارد رکود شود؛ این رقم در سه‌ماهه دوم ۵۴٫۶ درصد بود. انتظارات تورمی پنج‌ساله از ۳٫۳۹ درصد در سه‌ماهه دوم به ۳٫۹۱ درصد افزایش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم کانادا به ۳.۱ درصد رسید، اما فشارهای تورمی هسته کاهش یافت

نرخ تورم سالانه کانادا در ماه سپتامبر به ۳.۱ درصد افزایش یافت؛ رقمی که کمتر از پیش‌بینی ۳.۲ درصدی اقتصاددانان بود. افزایش قیمت نفت و در پی آن، رشد هزینه‌های انرژی، عامل اصلی شتاب گرفتن تورم اعلام شده است. شاخص قیمت مصرف‌کننده (CPI) نیز در مقیاس ماهانه ۰.۱ درصد افزایش یافت که پایین‌تر از انتظارات بازار بود. در همین حال، میانگین شاخص‌های تورم هسته‌ مورد توجه بانک مرکزی کانادا به ۱.۸۵ درصد رسید که پایین‌ترین سطح در شش سال گذشته محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگرانی از هوش مصنوعی جذابیت دلار را کم کرد؛ آیا افت بزرگ دلار در راه است؟

در یک نگاه نگرانی از بدهی شرکت‌های فعال در حوزه هوش مصنوعی، با وجود تورم بالای آمریکا، بازده اوراق کوتاه‌مدت و ارزش دلار را تحت فشار قرار داده است. ING معتقد است افت اخیر دلار لزوماً آغاز یک روند نزولی بلندمدت نیست؛ احتمال افزایش نرخ بهره فدرال رزرو در دسامبر همچنان مطرح است. فشارهای مالی فرانسه همچنان یورو را محدود می‌کند؛ با این حال، کاهش بیشتر دلار می‌تواند EURUSD را به محدوده ۱.۱۳۰۰ تا ۱.۱۳۵۰ برساند. پس از نوسان شدید نرخ‌های بهره کوتاه‌مدت آمریکا، دلار نشان داده است که اگر بی‌ثباتی بازار سهام با نگرانی درباره هوش مصنوعی تشدید شود، ممکن است در مقایسه با سایر ارزها عملکرد ضعیف‌تری داشته باشد. بااین‌حال، از دید ING هنوز نشانه‌ای از آغاز یک افت بزرگ و پایدار در ارزش دلار دیده نمی‌شود. در همین حال، اعتراض‌ها در فرانسه ممکن است با سرایت به بازارهای داخلی، مانع تقویت بیشتر یورو شوند. ING همچنین فعلاً تأثیر قابل‌توجهی از اخبار مربوط به روابط آمریکا و اوکراین بر بازار ارز مشاهده نمی‌کند. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار؛ نگرانی‌های هوش مصنوعی موقعیت دلار را تضعیف کرده است نگرانی‌های مرتبط با هوش مصنوعی هفته گذشته وارد معادلات بازار فارکس شد؛ هرچند واکنش ارزها بیشتر از مسیر تغییر انتظارات نرخ بهره انتقال پیدا کرده است. نرخ سوآپ شاخص شبانه دوساله دلار آمریکا، موسوم به OIS/SOFR، از سطح ثبت‌شده پس از انتشار شاخص قیمت مصرف‌کننده آمریکا در ۱۴ اکتبر، حدود ۲۵ نقطه پایه کاهش یافته است. این افت قابل‌توجه عمدتاً تحت تأثیر نگرانی‌های هوش مصنوعی رخ داده و داده‌های کلان اقتصادی نقش چندانی در آن نداشته‌اند. به نظر می‌رسد بازار به یک الگوی واکنش مشخص رسیده است: آشفتگی در بازار سهام می‌تواند حتی در شرایطی که تورم همچنان بالاست، انتظارات برای تشدید سیاست پولی فدرال رزرو را به‌شدت کاهش دهد. این واکنش احتمالاً به اثر ثروت در بازار مربوط است؛ عاملی که از نگاه بسیاری از فعالان بازار، در مقاومت اقتصاد آمریکا نقش داشته است. این وضعیت نشان می‌دهد در صورت شکل‌گیری بی‌ثباتی در بازار سهام به دلیل نگرانی‌های فناوری و هوش مصنوعی، دلار لزوماً پناهگاه امن اصلی سرمایه‌گذاران نخواهد بود و ممکن است در مقایسه با بسیاری از ارزهای گروه ۱۰ اقتصاد بزرگ عملکرد ضعیف‌تری داشته باشد. بااین‌حال، سرایت نگرانی‌ها به شاخص‌های گسترده‌تر سهام آمریکا و جهان تاکنون محدود بوده است. افت نزدک نیز تنها رشد یک ماه گذشته این شاخص را از بین برده است. احساسات بازار درباره هوش مصنوعی در طول هفته همچنان بر بازار ارز اثر خواهد گذاشت، اما اگر سهام فناوری به ثبات برسد، این عامل می‌تواند به‌سرعت اهمیت خود را از دست بدهد. از منظر اقتصاد کلان، ING با وجود کاهش انتظارات نرخ بهره آمریکا، این تحولات را نشانه آغاز یک روند نزولی بزرگ برای دلار نمی‌داند. افزایش نرخ بهره فدرال رزرو در ماه دسامبر همچنان سناریویی محتمل است. سیاست‌گذاران نیز ظاهراً در موقعیتی نیستند که در نشست اکتبر پیامی آشکارا انبساطی ارسال کنند. افزون بر این، بالا ماندن قیمت انرژی احتمال بهبود چشمگیر بازار جهانی اوراق قرضه را محدود می‌کند. از نظر ING، بازگشت شاخص دلار DXY به محدوده ۱۰۱ در هفته‌های آینده امکان‌پذیر است، اما در شرایط فعلی انتظار افت بسیار بیشتری وجود ندارد. تقویم اقتصادی آمریکا در این هفته نسبتاً خلوت است و فدرال رزرو نیز در دوره سکوت ارتباطی پیش از نشست خود قرار دارد. ING فعلاً اثر آشکاری از تیره‌تر شدن روابط آمریکا و اوکراین و اروپا بر بازار فارکس مشاهده نمی‌کند. بازارها احتمالاً در قیمت‌گذاری پایان قریب‌الوقوع جنگ روسیه و اوکراین یا پیامدهای بلندمدت آن برای اروپا محتاط هستند؛ هرچند تحولات مهم در روزهای آینده می‌تواند این وضعیت را تغییر دهد. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ چرا تورم بالا هم نتوانست جلوی رشد طلا را بگیرد؟ یورو؛ اعتراض‌های فرانسه ممکن است فعلاً مانع رشد بیشتر شود جفت‌ارز EURUSD در معاملات شبانه برای مدتی به زیر سطح ۱٫۱۲۰۰ سقوط کرد، اما صبح دوباره اندکی افزایش یافت. تغییر اختلاف نرخ‌های بهره کوتاه‌مدت باعث شده برآورد ING از ارزش منصفانه کوتاه‌مدت این جفت‌ارز به محدوده ۱٫۱۳۷ تا ۱٫۱۳۹ برسد. بر این اساس، یورو در برابر دلار حدود ۱٫۳ تا ۱٫۵ درصد کمتر از ارزش برآوردشده معامله می‌شود. این فاصله با تداوم ریسک مالی فرانسه سازگار است؛ ریسکی که در اختلاف بازده اوراق قرضه ۱۰ساله فرانسه و آلمان نیز دیده می‌شود. این اختلاف همچنان در محدوده ۱۳۵ تا ۱۴۰ نقطه پایه قرار دارد. بازارها اخیراً تا حدی نسبت به وضعیت بودجه فرانسه آرام‌تر شده‌اند. بااین‌حال، ادامه اعتراض‌های گسترده در این کشور طی آخر هفته می‌تواند بر سهام فرانسه فشار وارد کند و حتی به بازار اوراق قرضه نیز سرایت کند. ING بعید می‌داند این اعتراض‌ها به‌تنهایی باعث افزایش پایدار اختلاف بازده اوراق فرانسه و آلمان شود، اما ممکن است مانع بازگشت EURUSD به سطوح پایان هفته گذشته شود. از نظر داده‌های اقتصادی، مهم‌ترین رویداد هفته انتشار شاخص‌های مدیران خرید یا PMI در روز جمعه است. انتظار می‌رود شاخص ترکیبی منطقه یورو اندکی کاهش یابد، اما همچنان در محدوده نشان‌دهنده رشد فعالیت اقتصادی باقی بماند. فردا نیز شاخص اعتماد اقتصادی ZEW آلمان مورد توجه بازار خواهد بود. در شرایط فعلی، توازن ریسک‌ها برای EURUSD تقریباً دوطرفه است. ریسک نزولی همچنان از وضعیت مالی فرانسه ناشی می‌شود، هرچند شدت آن اخیراً کمی کاهش یافته است. در مقابل، تشدید دوباره نگرانی‌ها درباره هوش مصنوعی می‌تواند انتظارات نرخ بهره فدرال رزرو را پایین بیاورد و به یورو کمک کند. هدف یک‌ماهه ING برای EURUSD همچنان ۱٫۱۳۰۰ است. دلار کانادا؛ تورم همچنان قابل‌کنترل است، اما افزایش نرخ بهره ممکن است کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده نسبت به ماه قبل ۰٫۲ درصد افزایش یابد؛ رقمی که به‌ویژه با توجه به تثبیت شاخص‌های تورم هسته در حوالی ۲ درصد، چندان بالا محسوب نمی‌شود. بازار کار کانادا نشانه‌هایی از ضعف بروز داده است: اشتغال در ماه‌های اوت و سپتامبر دو بار متوالی کاهش یافته و نرخ بیکاری به ۶٫۵ درصد رسیده است. بااین‌حال، مقاومت رشد اقتصادی و افزایش اختلاف نرخ بهره میان کانادا و آمریکا باعث شده احتمال افزایش نرخ بهره بانک مرکزی کانادا در ماه دسامبر همچنان جدی باشد. بانک مرکزی کانادا امروز نظرسنجی چشم‌انداز کسب‌وکار را نیز منتشر می‌کند. بازارها در حال حاضر افزایش ۲۵ نقطه پایه‌ای نرخ بهره در دسامبر را کاملاً در قیمت‌ها لحاظ کرده‌اند و برای نشست هفته آینده نیز حدود ۹ نقطه پایه افزایش نرخ را پیش‌بینی می‌کنند. بنابراین، حتی اگر نشست اکتبر برای آماده‌سازی بازار جهت افزایش نرخ بهره در دسامبر استفاده شود، ظرفیت رشد بیشتر دلار کانادا ممکن است محدود باشد؛ مگر اینکه بانک مرکزی برخلاف انتظار، همین ماه نرخ بهره را افزایش دهد. از نگاه ING، بازار فعلاً احتمال چنین تصمیمی را کمتر از واقع برآورد نکرده است. ING در شرایط فعلی افت بیشتری برای جفت‌ارز USDCAD پیش‌بینی نمی‌کند و بازگشت آن به محدوده ۱٫۴۲۰۰ را همچنان سناریوی پایه خود برای پایان ماه و پایان سال می‌داند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انتظارات نرخ بهره پس از تحولات این هفته چه تغییری کرده است؟

انتظارات نرخ بهره در این هفته برای اغلب بانک‌های مرکزی بزرگ جهان تا حد زیادی ثابت مانده است؛ چرا که نبود تحولات مهم اقتصادی و سیاست‌گذاری باعث شده معامله‌گران تغییرات قابل‌توجهی در چشم‌انداز خود اعمال نکنند. مهم‌ترین عامل نوسانات بازار، تحولات ژئوپلیتیکی بود. گزارش‌هایی مبنی بر بررسی احتمال حملات نظامی دونالد ترامپ به ایران پیش از انتخابات میان‌دوره‌ای آمریکا، باعث شد انتظارات بازار تا حدودی به سمت سیاست پولی انقباضی‌تر متمایل شود. بااین‌حال، اظهارات روز گذشته ترامپ در شبکه اجتماعی تروث سوشال، بخشی از این تغییر را معکوس کرد. او حمله به ایران پیش از انتخابات میان‌دوره‌ای را منتفی دانست و به پیشرفت مذاکرات با تهران اشاره کرد. در پی این اظهارات، قیمت نفت نیز کاهش یافت. مهم‌ترین تغییر در انتظارات بازار پس از انتشار گزارش اشتغال کانادا در امروز رخ داد؛ گزارشی که به‌مراتب ضعیف‌تر از پیش‌بینی‌ها بود. گزارش اشتغال کانادا در ماه سپتامبر نشان داد که تعداد شاغلان این کشور ۶۸ هزار و ۳۰۰ نفر کاهش یافته است؛ این در حالی بود که بازار انتظار افزایش ۹ هزار و ۲۰۰ نفری اشتغال را داشت. این داده‌ها فشار بر بانک مرکزی کانادا برای افزایش نرخ بهره را کاهش می‌دهد. در نتیجه، احتمال افزایش نرخ بهره در نشست اکتبر این بانک از ۴۲ درصد پیش از انتشار گزارش، به حدود ۲۱ درصد کاهش یافت. میزان افزایش نرخ بهره مورد انتظار تا پایان سال بانک مرکزی انگلستان (BoE)  افزایش مورد انتظار نرخ بهره: ۳۵ نقطه پایه  احتمال افزایش نرخ بهره در نشست بعدی: ۸۶ درصد  مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۱۰۵ نقطه پایه بانک مرکزی نیوزیلند (RBNZ)  افزایش مورد انتظار نرخ بهره: ۳۳ نقطه پایه  احتمال افزایش نرخ بهره در نشست بعدی: ۵۹ درصد  مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۱۰۹ نقطه پایه فدرال رزرو آمریکا (Fed) افزایش مورد انتظار نرخ بهره: ۲۵ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۸۰ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۸۰ نقطه پایه بانک مرکزی کانادا (BoC)  افزایش مورد انتظار نرخ بهره: ۲۱ نقطه پایه  احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۷۴ درصد  مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۱۰۵ نقطه پایه بانک مرکزی اروپا (ECB) افزایش مورد انتظار نرخ بهره: ۲۱ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۸۱ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۶۹ نقطه پایه بانک مرکزی ژاپن (BoJ) افزایش مورد انتظار نرخ بهره: ۱۸ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۹۲ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۹۰ نقطه پایه بانک مرکزی استرالیا (RBA) افزایش مورد انتظار نرخ بهره: ۱۲ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۷۴ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۲۴ نقطه پایه بانک ملی سوئیس (SNB) افزایش مورد انتظار نرخ بهره: ۷ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۷۲ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۵۹ نقطه پایه چشم‌انداز پیش رو در روزهای آینده، تحولات ژئوپلیتیکی همچنان یکی از عوامل اصلی تعیین‌کننده انتظارات نرخ بهره خواهند بود. بازارها منتظر پاسخ ایران به پیشنهاد آمریکا هستند. اگر تلاش‌های دیپلماتیک به نتیجه مثبتی برسد، ممکن است قیمت نفت کاهش یابد و انتظارات بازار به سمت سیاست پولی انبساطی‌تر در بانک‌های مرکزی مختلف حرکت کند. در مقابل، تشدید دوباره تنش‌ها می‌تواند انتظارات انقباضی فعلی را حفظ کند. در کنار تحولات ژئوپلیتیکی، توجه بازار در هفته آینده به گزارش شاخص قیمت مصرف‌کننده (CPI) آمریکا معطوف خواهد شد؛ گزارشی که می‌تواند بر انتظارات مربوط به سیاست پولی فدرال رزرو تأثیر بگذارد و به بازارهای جهانی نرخ بهره نیز سرایت کند. اگر تورم بالاتر از حد انتظار باشد، احتمال افزایش نرخ بهره در نشست اکتبر افزایش خواهد یافت؛ اما انتشار داده‌های تورمی ضعیف‌تر می‌تواند از رویکرد محتاطانه‌تر و صبورانه‌تر فدرال رزرو حمایت کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کانادا در ماه سپتامبر ۶۸ هزار و ۳۰۰ شغل از دست داد؛ بسیار بدتر از پیش‌بینی‌ها

اقتصاد کانادا در ماه سپتامبر ۶۸ هزار و ۳۰۰ شغل را از دست داد؛ در حالی که پیش‌بینی‌ها از ایجاد ۹ هزار و ۲۰۰ شغل جدید حکایت داشتند. نرخ بیکاری به ۶.۵ درصد افزایش یافت و اشتغال تمام‌وقت و پاره‌وقت هر دو کاهش پیدا کردند. بخش خدمات با کاهش ۵۲ هزار و ۳۰۰ شغل مواجه شد و نرخ مشارکت نیروی کار به ۶۴.۸ درصد افت کرد. در همین حال، رشد سالانه دستمزدها به ۲.۳ درصد شتاب گرفت؛ موضوعی که چشم‌انداز تورم را پیچیده‌تر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اظهارات ترامپ درباره ایران و شوک نفت ۱۰۰ دلاری؛ چرا افت دلار همچنان موقتی است؟

در یک نگاه شکنندگی بازار جهانی اوراق قرضه و انتظار افزایش نرخ بهره فدرال رزرو در دسامبر، همچنان از دلار حمایت می‌کنند و احتمال افت پایدار آن را کاهش می‌دهند. ریسک مالی فرانسه همچنان مانع بهبود پایدار یورو است و جفت‌ارز EURUSD ممکن است در کوتاه‌مدت دوباره محدوده ۱.۱۱۰۰ تا ۱.۱۱۲۰ را آزمایش کند. گزارش اشتغال کانادا می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی این کشور در دسامبر را تقویت کند، اما به‌تنهایی احتمال افزایش نرخ بهره در اکتبر را بالا نمی‌برد. افت دلار آمریکا ممکن است همچنان محدود و کوتاه‌مدت باقی بماند؛ زیرا بازار اوراق قرضه شکننده است و موضع تهاجمی (هاوکیش) فدرال رزرو همچنان از این ارز حمایت می‌کند. از سوی دیگر، بعید است پریمیوم ریسک مالی فرانسه به این زودی از قیمت یورو حذف شود و احتمال آزمایش دوباره محدوده ۱.۱۱۰۰ در جفت‌ارز EURUSD همچنان وجود دارد. در کانادا نیز انتظار می‌رود وضعیت اشتغال در سپتامبر تا حدی بهبود یافته باشد، اما افزایش نرخ بهره در اکتبر هنوز زودهنگام به نظر می‌رسد. یوتوتایمز در این گزارش، تازه‌ترین چشم‌انداز بازار فارکس را بر اساس تحلیل مؤسسه ING بررسی می‌کند. دلار آمریکا؛ ریسک‌های صعودی همچنان پابرجاست دلار آمریکا روز گذشته بخشی از ارزش خود را از دست داد؛ هم‌زمان با اینکه بازار اوراق خزانه‌داری آمریکا پس از تحولات اخیر اندکی آرام گرفت. با این حال، نشانه‌ای از شکل‌گیری یک اصلاح گسترده‌تر در ارزش دلار مشاهده نمی‌کنیم. دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرده است که ایالات متحده پیش از انتخابات میان‌دوره‌ای ۳ نوامبر به ایران حمله نخواهد کرد. با وجود این اظهارات، بازار نفت تمایلی ندارد پریمیوم ریسک ژئوپلیتیکی را که قیمت‌ها را با وجود بهبود عرضه در خلیج فارس بالاتر از ۱۰۰ دلار در هر بشکه نگه داشته است، از قیمت‌ها حذف کند. در تقویم اقتصادی آمریکا، توجه امروز به نظرسنجی‌های دانشگاه میشیگان معطوف خواهد بود. انتظار می‌رود انتظارات تورمی اندکی افزایش یابد، در حالی که شاخص احساسات مصرف‌کننده احتمالاً کمی کاهش خواهد یافت. از میان اعضای فدرال رزرو، امروز تنها سوزان کالینز قرار است سخنرانی کند. این در حالی است که آلبرتو موسالم و کریستوفر والر روز گذشته بار دیگر بر ضرورت افزایش بیشتر نرخ بهره تأکید کردند. با توجه به شکنندگی شرایط بازار جهانی اوراق قرضه و احساسات سرمایه‌گذاران، همچنین موضع تهاجمی فدرال رزرو که بازارها را به افزایش نرخ بهره در دسامبر مطمئن نگه داشته است، همچنان احتمال تقویت نسبی دلار در کوتاه‌مدت را بیشتر می‌دانیم. ✔️ بیشتر بخوانید: مدیر اوراق مورگان استنلی پس از یک دهه به اوراق خزانه‌داری آمریکا خوش‌بین شد یورو؛ بازگشت پایدار همچنان دور از دسترس است جفت‌ارز EURUSD در پی تضعیف گسترده‌تر دلار توانسته است دوباره به بالای سطح ۱.۱۲۰۰ بازگردد، اما یورو در برابر دیگر ارزهای اروپایی، از جمله فرانک سوئیس، پوند انگلیس و کرون سوئد، نشانه‌ای از بهبود نشان نمی‌دهد. این وضعیت حاکی از آن است که بازار فارکس هنوز آماده کاهش پریمیوم ریسک مالی فرانسه نیست. بازار اوراق قرضه نیز پیام مشابهی ارسال می‌کند؛ به‌طوری که فاصله بازدهی اوراق ۱۰ساله دولت فرانسه و آلمان، موسوم به OAT-Bund، با وجود نوسان، معاملات روز گذشته را در سطح ۱۴۰ نقطه پایه به پایان رساند. از دیدگاه ING، وعده مارین لوپن برای اجرای یک برنامه انقباض مالی گسترده، به‌تنهایی برای تغییر روند بازار اوراق قرضه فرانسه کافی نیست. بنابراین، ممکن است وضعیت مالی و سیاسی فرانسه برای مدت طولانی‌تری به فشار بر یورو ادامه دهد. همچنان احتمال می‌دهیم EURUSD در کوتاه‌مدت محدوده ۱.۱۱۰۰ تا ۱.۱۱۲۰ را آزمایش کند. دلار کانادا؛ بهبود اشتغال، اما افزایش نرخ بهره در اکتبر بعید است گزارش اشتغال کانادا برای ماه سپتامبر امروز منتشر می‌شود و انتظار می‌رود از بهبود نسبی وضعیت بازار کار حکایت داشته باشد. پیش‌بینی اجماعی بازار نشان می‌دهد تعداد مشاغل ایجادشده در سپتامبر به ۱۰ هزار مورد افزایش یابد؛ این در حالی است که اشتغال در ماه اوت با کاهش ۴۲ هزار نفری مواجه شده بود. همچنین انتظار می‌رود نرخ بیکاری اندکی افزایش یابد و به ۶.۵ درصد برسد. با این حال، این آمار احتمالاً به‌اندازه‌ای قوی نخواهد بود که افزایش نرخ بهره در اکتبر را توجیه کند. در عوض، می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی کانادا در دسامبر را تقویت کند؛ اقدامی که بازار در حال حاضر آن را به‌طور کامل در قیمت‌ها لحاظ کرده است. انتظار نمی‌رود انتشار این گزارش تأثیر بزرگی بر دلار کانادا داشته باشد. این ارز طی ماه گذشته حدود ۳ درصد در برابر دلار آمریکا تضعیف شده، اما همچنان در نیمه بالایی جدول عملکرد ارزهای گروه ۱۰ قرار دارد. سرمایه‌گذاران بازار فارکس فعلاً تنش‌های میان آمریکا و کانادا را در اولویت پایین‌تری قرار داده‌اند و دلار آمریکا همچنان عامل مسلط در تعیین مسیر USDCAD است. برای بازگشت پایدار این جفت‌ارز به زیر سطح ۱.۴۲۰۰، بهبود شرایط بازار جهانی اوراق قرضه همچنان ضروری است. احتمال افزایش نرخ بهره بانک مرکزی کانادا نیز تنها می‌تواند حمایتی محدود برای دلار کانادا فراهم کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گراول از بانک مرکزی کانادا: در صورت نیاز، برای کنترل نرخ بهره، عملیات بازار را اجرا خواهیم کرد

به این دلیل که تنها تا حد مشخصی می‌توان افزایش فشار صعودی بر نرخ میانگین نرخ بازخرید یک‌شبه کانادا (CORRA) را پذیرفت و انحراف‌های قابل‌توجه این نرخ می‌تواند انتقال سیاست پولی را مختل کند. بانک مرکزی کانادا و دفتر ناظر مؤسسات مالی کانادا (OSFI) در بیانیه‌ای مشترک اعلام کردند که استفاده از تسهیلات نقدینگی یک‌شبه (SLF) یک رویداد استثنایی یا نشانه‌ای از وجود تنش در بازار تلقی نمی‌شود. استفاده فعال‌تر از عملیات بازخرید دوساله ممکن است باعث شود ذخایر بانکی در برخی مواقع از برآورد ما از تقاضای پایدار فراتر رود؛ این برآورد همچنان بین ۵۰ تا ۷۰ میلیارد دلار کانادا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا (BoC): اگر قیمت نفت در محدوده ۱۰۰ دلار در هر بشکه باقی بماند، انتظار داریم تورم در ماه‌های آینده اندکی افزایش یابد

قیمت سوخت بیش از سطحی که معمولاً انتظار می‌رود افزایش یافته است؛ موضوعی که بازتاب‌دهنده آسیب واردشده به ظرفیت پالایشی جهانی است. اگر تعرفه‌های جدید آمریکا همچنان برقرار بمانند، رشد اقتصادی در سه‌ماهه چهارم ممکن است تقریباً به نصف کاهش یابد و به کمتر از ۱ درصد برسد. قیمت‌های اخیر بنزین بیشتر با سطحی از قیمت نفت سازگار است که تقریباً ۴۰ دلار بالاتر از سطح فعلی نفت باشد. ما نمی‌خواهیم در شرایطی که فشارهای تورمی کنترل‌شده هستند، با افزایش نرخ بهره باعث محدود شدن رشد اقتصادی شویم. تا این لحظه، شواهدی مشاهده نکرده‌ایم که نشان دهد افزایش قیمت نفت به سایر کالاها و خدمات سرایت کرده است. در تصمیم‌گیری‌های مربوط به نرخ بهره، باید فراتر از شوک اولیه ناشی از افزایش قیمت نفت را در نظر بگیریم. همچنین نمی‌خواهیم در صورت تبدیل شدن فشارهای تورمی به یک مسئله پایدار، بیش از حد در واکنش به آن تأخیر کنیم. شواهد فزاینده‌ای وجود دارد که نشان می‌دهد بسیاری از کسب‌وکارهای کانادایی خود را با تعرفه‌های آمریکا تطبیق داده‌اند. بانک مرکزی انتظار دارد رشد نیروی کار در چند سال آینده تقریباً نزدیک به صفر باشد. دوران جدید عدم‌قطعیت‌ها به این زودی‌ها پایان نخواهد یافت. ممکن است عادی شدن حاشیه سودهای بالاتر در بخش سوخت زمان‌بر باشد؛ این موضوع نگران‌کننده است. این موضوع نگران‌کننده است، زیرا باعث ماندگارتر شدن تورم کل خواهد شد. ما پیش‌بینی رشد سالانه‌شده در سه‌ماهه چهارم را به ۰.۷۵ درصد کاهش داده‌ایم. انتظار دارم تورم در ماه‌های آینده اندکی افزایش یابد. موضوع اصلی که ما به آن توجه خواهیم کرد، پیش‌بینی تورمی ما خواهد بود. سؤال این است که آیا نرخ بهره فعلی در سطح مناسبی قرار دارد یا اینکه نیاز به افزایش آن داریم؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نخستین ETF استیک‌شده ترون وارد بازار آمریکا شد

نخستین صندوق قابل معامله در بورس (ETF) استیک‌شده مرتبط با شبکه ترون روز چهارشنبه وارد بازار آمریکا می‌شود و به سرمایه‌گذاران امکان می‌دهد بدون خرید مستقیم رمزارز، در معرض دارایی بومی این شبکه یعنی TRX قرار بگیرند. این صندوق با نام Canary Staked TRX ETF و نماد معاملاتی TRXS عرضه خواهد شد. جاستین سان، بنیان‌گذار ترون، در بیانیه‌ای اعلام کرد راه‌اندازی این محصول مالی، مسیر تازه‌ای برای دسترسی سرمایه‌گذاران به شبکه ترون ایجاد می‌کند. او گفت: «راه‌اندازی ETF استیک‌شده TRX نشان‌دهنده پذیرش فزاینده شبکه ترون به‌عنوان زیرساختی مهم برای اقتصاد دیجیتال جهانی است و راه تازه‌ای برای دسترسی سرمایه‌گذاران نهادی به شبکه‌ای فراهم می‌کند که در مقیاس گسترده در فعالیت‌های مالی واقعی مورد استفاده قرار می‌گیرد.» ارزش بازار ۳۲.۱ میلیارد دلاری TRX بر اساس داده‌های قیمتی The Block، ارزش بازار TRX حدود ۳۲.۱ میلیارد دلار است و این رمزارز در جایگاه هشتمین دارایی بزرگ بازار کریپتو قرار دارد. ویژگی مهم ETF جدید این است که علاوه بر ایجاد امکان سرمایه‌گذاری غیرمستقیم روی TRX، قابلیت دریافت پاداش‌های حاصل از استیکینگ شبکه ترون را نیز در نظر گرفته است. بر اساس اعلام Canary Capital، این پاداش‌ها در ارزش خالص دارایی‌های صندوق (NAV) منعکس خواهند شد. ترون از شبکه‌هایی است که به‌طور گسترده برای انتقال استیبل‌کوین‌ها مورد استفاده قرار می‌گیرد. هزینه پایین تراکنش‌ها و سرعت انجام عملیات از جمله عواملی هستند که باعث شده‌اند این شبکه در حوزه پرداخت‌ها و انتقال دارایی‌های دیجیتال مورد توجه قرار گیرد. نقش ترون در گسترش استیبل‌کوین‌ها استیون مک‌کلرگ، مدیرعامل Canary Capital، معتقد است افزایش استفاده جهانی از استیبل‌کوین‌ها اهمیت شبکه‌هایی مانند ترون را بیشتر کرده است. او گفت با ادامه رشد پذیرش استیبل‌کوین‌ها، ترون به یکی از بخش‌های مهم زیرساخت مورد استفاده برای پرداخت و تسویه دارایی‌های دیجیتال تبدیل شده است. به گفته مک‌کلرگ، سرمایه‌گذاران اکنون تنها به خود دارایی‌های دیجیتال توجه نمی‌کنند و شبکه‌هایی را نیز بررسی می‌کنند که زمینه استفاده واقعی از فناوری بلاک‌چین را فراهم می‌کنند. راه‌اندازی ETF ترون در شرایطی انجام می‌شود که محصولات سرمایه‌گذاری مبتنی بر رمزارزها در بازار آمریکا در حال گسترش هستند. Canary Capital پیش از این نیز چندین ETF مرتبط با دارایی‌های دیجیتال، از جمله محصولاتی مبتنی بر HBAR، لایت‌کوین و XRP راه‌اندازی کرده است. ورود TRXS به بازار آمریکا می‌تواند نشانه دیگری از گسترش محصولات مالی سنتی مبتنی بر دارایی‌های دیجیتال باشد؛ به‌ویژه محصولاتی که علاوه بر دنبال‌کردن قیمت یک رمزارز، امکان بهره‌مندی از درآمدهای حاصل از استیکینگ را نیز در ساختار خود قرار می‌دهند.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

خروج میلیاردها دلار از سهام آمریکا: آیا مقصد بعدی سرمایه‌گذاران طلا است؟

در یک نگاه مایکل هارتنت، استراتژیست بانک آمریکا (Bank of America)، همچنان به کامودیتی‌ها و طلا خوش‌بین است و معتقد است اقدامات سیاست‌گذاران برای کنترل بازده اوراق قرضه در حال اثرگذاری است. از نگاه او، بانک‌های مرکزی به سمت افزایش نرخ بهره متمایل شده‌اند تا اعتبار سیاست‌گذاری خود را حفظ و فشار صعودی بر بازده اوراق را محدود کنند؛ در این شرایط، طلا و کامودیتی‌ها به‌عنوان پوشش ریسکی در برابر کاهش ارزش پول جذاب باقی می‌مانند. هارتنت همچنین عملکرد بلندمدت دارایی‌ها را بررسی کرده و می‌گوید بازده ۱۰ ساله سهام آمریکا حدود ۱۵٪ و کامودیتی‌ها ۱۱٪ بوده، در حالی که اوراق خزانه‌داری حدود ۲٪ بازده منفی داشته‌اند؛ ضعیف‌ترین عملکرد ۱۰ ساله این اوراق طی یک قرن. در آستانه انتخابات میان‌دوره‌ای آمریکا نیز هارتنت معتقد است نتیجه انتخابات می‌تواند نوسانات قابل‌توجهی در بازار ایجاد کند. پیروزی دموکرات‌ها می‌تواند به ریسک‌گریزی، افت بیش از ۱۰ درصدی سهام و کاهش دلار و بازده اوراق منجر شود، در حالی که پیروزی غیرمنتظره جمهوری‌خواهان می‌تواند اشتهای ریسک را افزایش دهد. مایکل هارتنت، استراتژیست بانک آمریکا (BofA)، همچنان دیدگاه مثبتی نسبت به کامودیتی‌ها و طلا دارد و می‌گوید اقدامات سیاست‌گذاران برای مهار بازده اوراق قرضه، در حال اثرگذاری بر بازارهای مالی است. هارتنت و تیم تحت مدیریت او در گزارشی نوشتند: «هراس سیاستی در حال نتیجه دادن است.» آنها به رشد ارزش ین ژاپن اشاره کردند و همزمان تلاش‌ها برای دفاع از سطوح مشخص بازار، از جمله قیمت ۴ دلار برای هر گالن بنزین، نرخ ۱۶۰ ین در برابر دلار و بازده ۵ درصدی اوراق خزانه‌داری آمریکا را مورد توجه قرار دادند. هارتنت گفت بانک‌های مرکزی به سمت افزایش نرخ‌های بهره متمایل شده‌اند؛ چرا که سیاست‌گذاران در تلاش‌اند اعتبار خود را حفظ کرده و فشار صعودی بر بازده اوراق قرضه را محدود کنند. او تاکید کرد سرمایه‌گذاران باید همچنان در موقعیت خرید کامودیتی‌ها و دارایی‌هایی باقی بمانند که آنها را در دسته «پوشش‌های ریسک کاهش ارزش پول» قرار می‌دهد؛ از جمله طلا. ارزیابی هارتنت همچنین عملکرد بلندمدت کلاس‌های مختلف دارایی را در نظر گرفته است. به گفته او، میانگین بازده ۱۰ ساله سهام آمریکا حدود ۱۵ درصد و کامودیتی‌ها حدود ۱۱ درصد است، در حالی که اوراق خزانه‌داری در همین بازه بازده منفی ۲ درصدی داشته‌اند. ✔️ بیشتر بخوانید: طلا ارزان است؟ تحلیلگر معروف: این می‌تواند «فرصت خرید قرن» باشد هارتنت گفت عملکرد اوراق خزانه‌داری، ضعیف‌ترین عملکرد ۱۰ ساله این دارایی در یک قرن گذشته محسوب می‌شود. او شرایط کنونی بازده بلندمدت را با دوره‌های پیشین، از جمله سال‌های ۱۹۳۹، ۱۹۷۴ و ۲۰۰۹ برای سهام و سال‌های ۱۹۳۳ و ۲۰۱۸ برای کامودیتی‌ها مقایسه کرد. انتخابات میان‌دوره‌ای آمریکا؛ عامل دیگری در چشم‌انداز بازار به عقیده هارتنت سرمایه‌گذاران عمدتاً ریسک‌های مرتبط با انتخابات میان‌دوره‌ای پیش‌روی آمریکا را نادیده گرفته‌اند و در حال ارزیابی چندین سناریوی احتمالی هستند. او پیروزی قاطع دموکرات‌ها را به دلیل نقشه انتخاباتی سنا بعید می‌داند و در عین حال به افزایش استفاده دولت از اقدامات اجرایی به جای اتکا به کنگره اشاره کرده است. هارتنت همچنین گفت محبوبیت ترامپ به محدوده ۳۵ تا ۴۰ درصد کاهش یافته است؛ در حالی که میانگین تاریخی محبوبیت رؤسای‌جمهور در دو ماه مانده به انتخابات میان‌دوره‌ای ۵۳ درصد بوده است. بر اساس این گزارش، بازارهای پیش‌بینی اکنون احتمال پیروزی قاطع دموکرات‌ها را ۵۰ درصد برآورد می‌کنند. هارتنت گفت چنین نتیجه‌ای می‌تواند واکنشی از جنس «ریسک‌گریزی» در بازار ایجاد کند؛ به‌طوری که شاخص‌های سهام بیش از ۱۰ درصد افت کنند و همزمان ارزش دلار و بازده اوراق قرضه کاهش یابد. در مقابل، او معتقد است یک پیروزی غیرمنتظره و قاطع جمهوری‌خواهان می‌تواند به افزایش تمایل سرمایه‌گذاران به پذیرش ریسک منجر شود. او سناریوی کنترل سنا توسط جمهوری‌خواهان و مجلس نمایندگان توسط دموکرات‌ها را یک نتیجه نسبتاً «ریسک‌پذیر» توصیف کرد و این وضعیت را با عبارت «بن‌بست سیاسی = شرایط ایده‌آل بازار» یا همان «gridlock = goldilocks» توضیح داد. جریان سرمایه هفتگی به نفع نقدینگی و درآمد ثابت در هفته منتهی به ۲ سپتامبر، صندوق‌های نقدی ۳۰ میلیارد دلار ورود سرمایه ثبت کردند که بیشترین میزان در میان کلاس‌های دارایی مورد اشاره در این گزارش بود. پس از آن، اوراق قرضه با ۱۸.۳ میلیارد دلار، طلا با ۳.۲ میلیارد دلار و سهام با ۲.۸ میلیارد دلار قرار گرفتند. ✔️ بیشتر بخوانید: هشدار مهم به بازار طلا؛ مداخلات آمریکا نشانه ضعف است ورود سرمایه به سهام کمترین میزان طی ۹ هفته گذشته بود. صندوق‌های ارز دیجیتال نیز ۵۰۰ میلیون دلار ورود سرمایه ثبت کردند و مجموع ورود سرمایه آنها طی پنج هفته گذشته به ۵.۵ میلیارد دلار رسید؛ رقمی که بالاترین میزان از ماه اکتبر محسوب می‌شود. اوراق قرضه با درجه سرمایه‌گذاری ۹.۲ میلیارد دلار ورود سرمایه داشتند که بیست‌ودومین هفته متوالی ورود سرمایه به این دارایی بود. صندوق‌های اوراق خزانه‌داری نیز ۶.۲ میلیارد دلار جذب کردند که دهمین هفته متوالی ورود سرمایه به این صندوق‌ها محسوب می‌شود. در همین حال، اوراق قرضه پربازده ۱.۵ میلیارد دلار ورود سرمایه ثبت کردند. صندوق‌های وام بانکی نیز با خروج ۶۰۰ میلیون دلاری سرمایه مواجه شدند که نخستین خروج هفتگی آنها طی ۱۳ هفته گذشته بود. سهام ژاپن ۱.۴ میلیارد دلار ورود سرمایه داشت که دومین هفته متوالی ورود سرمایه به این بازار بود. سهام اروپا نیز ۸۰۰ میلیون دلار جذب کرد. در مقابل، سهام آمریکا برای دومین هفته متوالی شاهد خروج سرمایه بود و ۵.۹ میلیارد دلار از آن خارج شد. سهام بازارهای نوظهور نیز با خروج ۵.۴ میلیارد دلار مواجه شدند. سهام چین نیز برای پنجمین هفته متوالی شاهد خروج سرمایه بود و ۵.۳ میلیارد دلار از این بازار خارج شد. صندوق‌های فناوری ۱.۵ میلیارد دلار خروج سرمایه ثبت کردند که بزرگ‌ترین میزان خروج از ماه ژوئن تاکنون بود. صندوق‌های مالی نیز با خروج ۹۰۰ میلیون دلار سرمایه برای پنجمین هفته متوالی مواجه شدند. ✔️ بیشتر بخوانید: ۵ مزیت طلا که نقره، نفت و مس ندارند

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تعرفه‌های آمریکا چگونه موتور اشتغال کانادا را کند کردند؟

اقتصاد کانادا پس از یک دوره رشد غیرمنتظره در استخدام‌های تابستانی، در ماه اوت با کاهش قابل‌توجه اشتغال مواجه شد. داده‌های منتشرشده نشان می‌دهد این کشور در آخرین گزارش بازار کار پیش از آغاز اثرگذاری کامل تعرفه‌های جدید آمریکا، ۴۱ هزار و ۷۰۰ شغل را از دست داده است؛ رقمی که فاصله زیادی با پیش‌بینی اقتصاددانان برای افزایش ۱۵ هزار شغل داشت. در یک نگاه اقتصاد کانادا در ماه اوت ۴۱ هزار و ۷۰۰ شغل از دست داد؛ در حالی که بازار انتظار افزایش حدود ۱۵ هزار شغل را داشت. نرخ بیکاری بدون تغییر در سطح ۶.۴ درصد باقی ماند، اما کاهش اشتغال نشان‌دهنده تضعیف شتاب بازار کار است. بیشتر کاهش اشتغال در بخش مشاغل تمام‌وقت رخ داد که ۳۵ هزار و ۹۰۰ موقعیت شغلی کاهش یافت. تعرفه‌های جدید ۵۰ درصدی آمریکا علیه برخی کالاهای کانادایی، مهم‌ترین ریسک پیش‌روی اقتصاد این کشور محسوب می‌شود. با وجود این کاهش، نرخ بیکاری در سطح ۶.۴ درصد ثابت ماند و همچنان در پایین‌ترین سطح دو سال اخیر قرار دارد. با این حال، تحلیلگران معتقدند ثبات نرخ بیکاری نباید باعث نادیده گرفتن ضعف‌های جدید در بازار کار شود؛ زیرا کاهش اشتغال، افت رشد دستمزدها و کاهش مشارکت نیروی کار نشانه‌هایی از کند شدن تدریجی اقتصاد کانادا هستند. پایان رشد غیرمعمول تابستانی اشتغال بازار کار کانادا در ماه‌های گذشته عملکردی قوی‌تر از انتظار داشت. بین ماه‌های آوریل تا ژوئیه حدود ۱۸۱ هزار شغل ایجاد شد که بخشی از این رشد به عوامل موقتی مانند استخدام‌های مرتبط با سرشماری و رویدادهای ورزشی جهانی بازمی‌گشت. همین عوامل باعث شده بود تصویر بازار کار کانادا در تابستان قدرتمندتر از وضعیت واقعی اقتصاد به نظر برسد. اما با پایان یافتن این حمایت‌های موقت، روند اشتغال بار دیگر تحت تأثیر ضعف‌های ساختاری و فشارهای تجاری قرار گرفته است. در ماه اوت، بیشترین کاهش اشتغال در بخش مشاغل تمام‌وقت مشاهده شد. این بخش ۳۵ هزار و ۹۰۰ شغل از دست داد، در حالی که اشتغال نیمه‌وقت نیز با کاهش ۵ هزار و ۸۰۰ شغل همراه شد. این تغییرات نشان می‌دهد کاهش اخیر تنها محدود به مشاغل موقت یا کم‌اهمیت نبوده، بلکه بخش‌هایی از اشتغال پایدار اقتصاد کانادا را نیز تحت فشار قرار داده است. تعرفه‌های آمریکا؛ تهدید جدید برای اقتصاد کانادا گزارش جدید بازار کار در شرایطی منتشر شده که روابط تجاری کانادا و آمریکا وارد مرحله حساس‌تری شده است. تعرفه‌های جدید ۵۰ درصدی دولت آمریکا قرار است بر بخشی از کالاهای کانادایی اعمال شود؛ هرچند این تعرفه‌ها سهم محدودی از کل صادرات کانادا را پوشش می‌دهند، اما تمرکز آنها بر صنایع آسیب‌پذیری مانند محصولات چوبی می‌تواند فشار بیشتری بر بازار کار وارد کند. بخش‌هایی از اقتصاد کانادا که وابستگی بیشتری به تجارت خارجی دارند، اکنون با ریسک افزایش تعدیل نیرو مواجه هستند. صنایع مرتبط با تولید، صادرات و زنجیره تأمین در صورت تداوم اختلافات تجاری می‌توانند نخستین بخش‌هایی باشند که اثرات این سیاست‌ها را احساس می‌کنند. رویـس مندس، مسئول راهبرد اقتصاد کلان در مؤسسه دژاردن، اعلام کرده است که افزایش تنش‌های تجاری میان کانادا و آمریکا احتمال موج جدیدی از کاهش اشتغال در بخش‌های وابسته به تجارت را افزایش داده است. به گفته تحلیلگران، روابط تجاری با آمریکا همچنان مهم‌ترین عامل نزولی در چشم‌انداز اقتصادی کانادا باقی مانده است. بخش خدمات نیز تحت فشار قرار گرفت کاهش اشتغال در ماه اوت تنها به صنایع صادراتی محدود نبود. بخش خدمات که حدود چهار پنجم نیروی کار کانادا را در اختیار دارد، بیشترین کاهش اشتغال را تجربه کرد. این بخش در مجموع ۵۱ هزار و ۵۰۰ شغل از دست داد. بیشترین کاهش در حوزه خدمات تجاری، خدمات پشتیبانی، ساخت‌وساز، عمده‌فروشی و خرده‌فروشی ثبت شد. این موضوع اهمیت زیادی دارد، زیرا بخش خدمات ستون اصلی اقتصاد کانادا محسوب می‌شود و ضعف در این حوزه می‌تواند نشانه‌ای از کاهش تقاضای داخلی باشد. در همین حال، تعداد نیروی کار کانادا نیز برای نخستین‌بار از ماه فوریه کاهش یافت و به حدود ۲۲.۶۳ میلیون نفر رسید. کاهش رشد جمعیت فعال اقتصادی به دلیل محدودیت‌های جدید مهاجرتی و افزایش سن جمعیت، یکی از عواملی بوده که در ماه‌های اخیر فشار نرخ بیکاری را کاهش داده است. به همین دلیل، پایین ماندن نرخ بیکاری لزوماً به معنای قدرت بالای بازار کار نیست. “ «به نظر می‌رسد اقتصاد کانادا وارد مرحله‌ای شده که دیگر نمی‌توان تنها با تکیه بر نرخ بیکاری پایین، تصویر مثبتی از بازار کار ارائه کرد. کاهش اشتغال تمام‌وقت و افت رشد دستمزدها نشان می‌دهد فشار اصلی اکنون از سمت کاهش قدرت تقاضا و افزایش نااطمینانی تجاری وارد می‌شود. اگر اختلافات تجاری با آمریکا طولانی شود، کانادا ممکن است با ترکیبی دشوار از رشد اقتصادی ضعیف و فشارهای تورمی ناشی از تعرفه‌ها مواجه شود؛ وضعیتی که تصمیم‌گیری بانک مرکزی این کشور را پیچیده‌تر خواهد کرد.» بابک شیری کاهش رشد دستمزدها؛ سیگنال مهم برای بانک مرکزی یکی دیگر از بخش‌های مهم گزارش، کاهش سرعت رشد دستمزدها بود. رشد متوسط دستمزد ساعتی کارکنان دائمی که یکی از شاخص‌های مهم فشارهای تورمی محسوب می‌شود، در ماه اوت به ۲ درصد کاهش یافت؛ در حالی که این رقم در ماه قبل ۳ درصد بود. این پایین‌ترین میزان رشد دستمزدها در بیش از هفت سال گذشته، به جز دوره همه‌گیری کرونا محسوب می‌شود. کاهش رشد دستمزدها می‌تواند از یک طرف به کاهش فشار تورمی کمک کند، اما از طرف دیگر نشان می‌دهد قدرت چانه‌زنی نیروی کار و شتاب اقتصادی کاهش یافته است. توماس رایان، اقتصاددان ارشد آمریکای شمالی در مؤسسه کپیتال اکونومیکس، معتقد است کاهش شدید ۴۱ هزار و ۷۰۰ شغل در ماه اوت و افت بیشتر رشد دستمزدها نشان می‌دهد اقتصاد هنوز به مرحله بازگشت پایدار نرسیده است. واکنش بازارهای مالی پس از انتشار گزارش بازار کار، دلار کانادا تحت فشار قرار گرفت. ارزش این ارز در برابر دلار آمریکا حدود ۰.۵۱ درصد کاهش یافت و هر دلار آمریکا با حدود ۱.۳۸۶۰ دلار کانادا معامله شد. بازده اوراق قرضه دو ساله دولت کانادا نیز افزایش یافت و به حدود ۲.۴۶۹ درصد رسید. واکنش بازار نشان می‌دهد سرمایه‌گذاران در حال ارزیابی مسیر آینده سیاست پولی بانک مرکزی کانادا هستند. اگر ضعف بازار کار ادامه پیدا کند، احتمال افزایش حمایت‌های پولی و کاهش نرخ بهره می‌تواند بیشتر شود؛ اما فشارهای تورمی ناشی از تعرفه‌ها همچنان عاملی محدودکننده خواهد بود. جمع‌بندی گزارش اشتغال ماه اوت کانادا تصویری دوگانه از اقتصاد این کشور ارائه می‌دهد. از یک طرف، نرخ بیکاری همچنان در سطح پایین دو سال اخیر باقی مانده و اقتصاد توانسته در برابر بیش از ۱۸ ماه محدودیت‌های تجاری مقاومت کند. از طرف دیگر، کاهش شدید اشتغال، افت رشد دستمزدها و فشار تعرفه‌های جدید آمریکا نشان می‌دهد شتاب اقتصادی کانادا در حال کاهش است. ماه‌های آینده برای بازار کار کانادا اهمیت زیادی خواهد داشت؛ زیرا مشخص خواهد شد آیا افت اشتغال در اوت یک اصلاح موقت پس از رشد غیرعادی تابستان بوده یا آغاز یک روند طولانی‌تر از ضعف اقتصادی. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

مکلم، رئیس بانک مرکزی کانادا: تورم بیش از حد بالا است

تورم عمدتاً ناشی از افزایش قیمت بنزین و نفت است و در حال حاضر چشم‌انداز روشنی برای پایان این وضعیت وجود ندارد. ریسک‌ها در حال تغییر هستند و ما آماده‌ایم در صورت نیاز، سیاست پولی را تنظیم کنیم. افزایش قیمت انرژی، ریسک بزرگ‌تری برای تورم محسوب می‌شود. مسیر نرخ‌های بهره در آینده، بیش از هر چیز بر اساس پیش‌بینی‌های ما از تورم و ریسک‌های پیرامون آن تعیین خواهد شد. آشفتگی اخیر در بازار اوراق قرضه نشان می‌دهد که بیش از یک عامل به‌طور همزمان در حال وقوع است. بانک‌های مرکزی تحمل محدودی برای پذیرش تورم بالاتر دارند. شاهد سرایت بخشی از افزایش بازده اوراق قرضه جهانی به بازار کانادا هستیم و این موضوع را در تصمیم‌گیری‌های خود لحاظ خواهیم کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: با اعمال اقدامات تجاری جدید از سوی آمریکا، ابهامات درباره تداوم و پایداری روند بهبود اقتصادی افزایش یافته است

تداوم درگیری‌ها در خاورمیانه باعث شده قیمت انرژی برای مدت طولانی‌تری در سطوح بالا باقی بماند و ریسک‌های صعودی در چشم‌انداز تورم افزایش یابد. آماده‌ایم در صورت نیاز، سیاست پولی را متناسب با شرایط تنظیم کنیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی کانادا: ریسک‌های صعودی تورم افزایش یافته است

شرایط مربوط به درگیری‌های خاورمیانه و تعرفه‌های آمریکا همچنان سیال و در حال تغییر است. وضع تعرفه‌های جدید، چشم‌انداز رشد اقتصادی را نامطمئن‌تر کرده است. تقاضا برای نیروی کار همچنان ضعیف است و شاخص‌ها از تداوم مازاد عرضه در اقتصاد حکایت دارند. اقتصاد و تورم مطابق پیش‌بینی‌های ارائه‌شده در گزارش سیاست پولی ماه ژوئیه در حال تحول هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

یورو، ین و دلار کانادا زیر فشار؛ چشم‌انداز بازار ارز از نگاه ING

بر اساس گزارشی که یوتوتایمز با تکیه بر تحلیل مؤسسه ING تهیه کرده است، دلار آمریکا پس از سخنرانی هاوکیش کوین وارش در روز جمعه توانسته بخش قابل‌توجهی از رشدهای اخیر خود را حفظ کند. هم‌زمان، افزایش دوباره قیمت انرژی انتظارات برای تداوم سیاست‌های انقباضی بانک‌های مرکزی را تقویت کرده و در شرایط فعلی به‌عنوان عاملی حمایتی برای دلار عمل می‌کند. در سایر بازارها، پس از افزایش نرخ بهره همراه با موضعی متمایل به سیاست‌های انبساطی از سوی بانک مرکزی نیوزیلند، اکنون بازارها در انتظار تصمیم بانک مرکزی کانادا هستند؛ تصمیمی که می‌تواند به شکل یک توقف کاهشی یا اصطلاحاً «نگه‌داشتن نرخ بهره با لحن انبساطی» تفسیر شود. کریس ترنر، تحلیلگر بازارهای فارکس ING، معتقد است تمرکز اصلی معامله‌گران در کوتاه‌مدت بر مسیر سیاست‌گذاری فدرال رزرو خواهد بود. در یک نگاه موضع تهاجمی فدرال رزرو و افزایش قیمت انرژی از دلار آمریکا حمایت می‌کنند. شاخص دلار آمریکا ممکن است به محدوده ۱۰۰.۱۰ تا ۱۰۰.۲۰ برسد. یورو در صورت شکست حمایت ۱.۱۵۶۵ تا ۱.۱۵۷۰، با خطر افت تا محدوده ۱.۱۵ مواجه است. تنش‌های تجاری آمریکا و کانادا می‌تواند دلار کانادا را تحت فشار قرار دهد و USDCAD را به سمت ۱.۴۰۰ سوق دهد. دلار آمریکا؛ روایت فدرال رزرو تعیین‌کننده است در بازار اوراق قرضه، توجه زیادی به بخش بلندمدت منحنی بازدهی معطوف شده است. نبود تمایل جدی برای اجرای سیاست‌های انضباط مالی طی سال‌های گذشته اکنون فشار بیشتری بر این بخش از بازار وارد کرده است. هم‌زمان، برخی معامله‌گران نگران هستند که اسکات بسنت، وزیر خزانه‌داری آمریکا، بار دیگر از ابزارهای گسترده خود برای حمایت از بازار اوراق قرضه استفاده کند. در چنین شرایطی، ممکن است برخی معامله‌گران از جفت‌ارز دلار به فرانک سوئیس برای بیان دیدگاه خود درباره احتمال کاهش ارزش دلار استفاده کنند. با این حال، سناریوی غالب بازار این است که فدرال رزرو در نهایت در ماه سپتامبر نرخ بهره را افزایش خواهد داد. کوین وارش، رئیس فدرال رزرو، به‌روشنی اعلام کرده است که روند کاهش تورم هنوز برای رسیدن به هدف بانک مرکزی به اندازه کافی سریع نیست. از سوی دیگر، اقتصاد آمریکا همچنان قدرت نسبی خود را حفظ کرده و همین موضوع می‌تواند فدرال رزرو را به ادامه سیاست انقباضی وادار کند. انتشار گزارش «کتاب بژ» فدرال رزرو و سخنرانی یا گفت‌وگوی کریستوفر والر، از مقام‌های این بانک، طی ۲۴ ساعت آینده اهمیت زیادی خواهد داشت. انتظار می‌رود والر تأکید کند که در صورت نبود داده‌های غیرمنتظره و بسیار انبساطی پیش از نشست ۱۶ سپتامبر، احتمال افزایش نرخ بهره همچنان بالاست. بر اساس این تحلیل، روایت چرخه‌ای و تهاجمی فدرال رزرو می‌تواند بر نگرانی‌ها درباره کاهش ارزش دلار غلبه کند. کاهش احتمالی بازدهی در بخش‌های کوتاه‌مدت و میانی منحنی اوراق قرضه نیز ممکن است به رشد دلار در برابر ارزهای کم‌بازده کمک کند؛ به‌ویژه فرانک سوئیس که نرخ بهره آن در نزدیکی صفر تثبیت شده است. البته اگر فشار فروش در بخش بلندمدت اوراق خزانه بیشتر از حد انتظار باشد، افزایش شیب منحنی بازدهی می‌تواند دلار را اندکی تضعیف کند. در این سناریو، ارزهای پربازده نیز در فضای افزایش نوسان عمومی بازار با فشار مواجه خواهند شد. در بخش داده‌های اقتصادی آمریکا، گزارش اشتغال ADP و آمار سفارش کالاهای بادوام منتشر می‌شود. با توجه به سخنرانی اخیر وارش، حتی داده‌های ضعیف بازار کار نیز ممکن است برای منصرف کردن فدرال رزرو از افزایش نرخ بهره کافی نباشد. تحلیلگران ING پیش‌بینی می‌کنند شاخص دلار آمریکا (DXY) به‌تدریج به محدوده ۱۰۰.۱۰ تا ۱۰۰.۲۰ برسد و احتمالاً در روز بعد، هم‌زمان با سخنرانی کریستوفر والر، به روند صعودی خود ادامه دهد. یورو؛ فشارهای نزولی در حال افزایش است افزایش قیمت انرژی و موضع تهاجمی‌تر فدرال رزرو موجب شده است جفت‌ارز یورو به دلار در محدوده‌های اخیر مسیر نزولی پیدا کند. در صورتی که EURUSD به زیر محدوده ۱.۱۵۶۵ تا ۱.۱۵۷۰ سقوط کند، احتمال افت بیشتر آن تا محدوده ۱.۱۵۲۰ وجود دارد. بر اساس این دیدگاه، سطح ۱.۱۵ می‌تواند هدف مناسبی برای پایان ماه باشد. افزایش قیمت انرژی همچنان انتظارات برای افزایش نرخ بهره بانک مرکزی اروپا را بالا می‌برد. در حال حاضر، بازار احتمال حدود ۸۰ نقطه پایه افزایش نرخ بهره تا تابستان آینده را در قیمت‌ها لحاظ کرده است؛ اما تیم تحلیلی ING معتقد است تحقق چنین سناریویی بسیار بعید است. با وجود این، تا زمانی که درباره تحولات خاورمیانه شفافیت بیشتری ایجاد نشود، بازار تمایل چندانی برای مقابله با این انتظارات نخواهد داشت. در بازار یورو و فرانک سوئیس، EURCHF بالاتر از سطح ۰.۹۴ معامله می‌شود. افزایش قیمت نفت باعث شده است نرخ‌های بهره یورو در مقایسه با نرخ‌های نسبتاً ثابت سوئیس رشد بیشتری داشته باشند. لحن تهاجمی‌تر وارش همچنین شرایطی مشابه معاملات ماه ژوئن ایجاد کرده است؛ شرایطی که در آن سیاست پولی معتبرتر فدرال رزرو به فرانک سوئیس، طلا و بیت‌کوین فشار وارد می‌کند. در صورت نبود تحول منفی جدید در بخش بلندمدت بازار اوراق قرضه، احتمال دارد USDCHF به سمت سقف‌های ماه ژوئیه در نزدیکی سطح ۰.۸۲ حرکت کند. ین ژاپن؛ کفه ترازو همچنان به نفع داویش‌های بانک مرکزی است جفت‌ارز دلار به ین در معاملات ابتدایی اروپا اندکی کاهش یافت. این حرکت پس از اظهارات حاجیمه تاکاتا، یکی از اعضای متمایل به افزایش نرخ بهره در بانک مرکزی ژاپن، رخ داد. تاکاتا گفته است بانک مرکزی ممکن است در ماه سپتامبر نرخ بهره را ۵۰ نقطه پایه افزایش دهد یا با اجرای افزایش‌های متوالی، در ماه اکتبر نیز دوباره نرخ‌ها را بالا ببرد. تاکاتا یکی از سه عضو تهاجمی هیئت سیاست‌گذاری بانک مرکزی ژاپن است و دیدگاه او درباره رساندن سریع نرخ بهره به سطح خنثی ۲ درصد شناخته شده است. با این حال، او تاکنون در اقلیت قرار داشته و اظهارات اخیرش نیز برای بازار کاملاً غیرمنتظره نیست. افزایش نرخ بهره در ماه سپتامبر به معنای سریع‌تر شدن روند عادی‌سازی سیاست پولی پس از افزایش نرخ در ماه ژوئن خواهد بود. با این حال، انتظار می‌رود بانک مرکزی ژاپن پس از چنین اقدامی تا اوایل سال آینده صبر کند تا تأثیر ضعف مصرف داخلی بر اقتصاد مشخص شود. از دیدگاه تحلیلگران، موضع تهاجمی فدرال رزرو یک تغییر مهم برای USDJPY ایجاد کرده است. این وضعیت می‌تواند باعث شود دلار به ین زمان بیشتری را در محدوده ۱۶۰ تا ۱۶۲ سپری کند. اسکات بسنت احتمالاً از تأثیر سیاست تهاجمی فدرال رزرو بر روند تقویت ین رضایت نخواهد داشت، اما استقلال فدرال رزرو در این شرایط می‌تواند به تقویت اعتبار سیاست پولی آمریکا کمک کند. دلار کانادا؛ بانک مرکزی در میان تنش‌های تجاری محتاط می‌ماند انتظار غالب بازار این است که بانک مرکزی کانادا نرخ بهره را در سطح ۲.۲۵ درصد ثابت نگه دارد. احتمال افزایش غافلگیرکننده نرخ بهره بسیار پایین ارزیابی می‌شود. اگرچه تورم کل کانادا در ماه ژوئیه به ۳ درصد بازگشت، تورم هسته همچنان در محدوده مطلوب ۱.۹ تا ۲ درصد قرار دارد. چند گزارش قدرتمند از بازار کار و رشد سالانه ۳.۳ درصدی اقتصاد در سه‌ماهه دوم نیز به دلیل تشدید اختلافات تجاری و دیپلماتیک میان آمریکا و کانادا تحت‌الشعاع قرار گرفته است. بانک مرکزی کانادا تاکنون تعرفه‌ها را عاملی منفی برای فعالیت اقتصادی و اشتغال دانسته است. هرچند تعرفه‌های تلافی‌جویانه کانادا می‌توانند قیمت‌ها را افزایش دهند، پایین بودن سطح اولیه تورم هسته به بانک مرکزی اجازه نمی‌دهد به‌سرعت به سمت موضعی تهاجمی حرکت کند. انتظار می‌رود تیف مکلم، رئیس بانک مرکزی کانادا، تأکید کند که سیاست پولی ابزار مناسبی برای اصلاح سیاست‌های تجاری نیست. با این حال، او احتمال افزایش نرخ بهره در صورت ضرورت را نیز باز نگه خواهد داشت. بازار در حال حاضر حدود ۲۷ نقطه پایه افزایش نرخ بهره تا نشست ژانویه را قیمت‌گذاری کرده است. تصمیم امروز بانک مرکزی کانادا احتمالاً دلایل زیادی برای تغییر این انتظارات ایجاد نخواهد کرد؛ به‌خصوص آنکه بخش قابل‌توجهی از این قیمت‌گذاری از منحنی نرخ بهره آمریکا تأثیر گرفته است. تشدید تنش‌های تجاری در آمریکای شمالی همچنان یک ریسک کوتاه‌مدت برای دلار کانادا محسوب می‌شود. حتی اگر تعرفه‌ها در نهایت از طریق مذاکرات کنار گذاشته شوند، نااطمینانی تجاری می‌تواند بر سرمایه‌گذاری شرکت‌ها، استخدام نیروی کار و رفتار مصرف‌کنندگان تأثیر منفی بگذارد. در چنین شرایطی، همراه با دیدگاه صعودی نسبت به دلار آمریکا، ریسک حرکت USDCAD به سمت محدوده ۱.۴۰۰ در این ماه افزایش یافته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جاستین سان: چرخه بیت‌کوین با ورود نهادها تغییر می‌کند

جاستین سان، بنیان‌گذار اکوسیستم ترون (TRON)، در رویداد Bitcoin Asia 2026 در هنگ‌کنگ درباره آینده بیت‌کوین، استیبل‌کوین‌ها و نقش دارایی‌های دیجیتال در نظام مالی جهانی صحبت کرد. او معتقد است ورود سرمایه نهادی، بازار مشتقات و شرایط نقدینگی جهانی می‌تواند چرخه سنتی چهار ساله بیت‌کوین را کم‌رنگ‌تر کند. در یوتوتایمز، مهم‌ترین دیدگاه‌های او را بررسی می‌کنیم. سان در ۲۷ آگوست در نشستی با عنوان «جهانی‌شدن سرمایه بیت‌کوین» درباره افزایش نقش این رمزارز در بازارهای سرمایه جهانی صحبت کرد. به گفته او، بیت‌کوین دیگر صرفاً یک فناوری آزمایشی نیست و جایگاه آن به‌عنوان یک دارایی پولی جهانی و ذخیره ارزش تثبیت شده است. ورود سرمایه نهادی به بازار بیت‌کوین به گفته سان، ساختار بازار بیت‌کوین در حال تغییر است و عواملی مانند سرمایه‌گذاری نهادی، محصولات مالی، خزانه‌های شرکتی و زیرساخت‌های سازمانی نقش بیشتری پیدا کرده‌اند. او همچنین گفت چرخه چهار ساله سنتی بیت‌کوین ممکن است در آینده شدت سابق را نداشته باشد. از نگاه سان، جریان سرمایه مؤسسات، بازار مشتقات، نقدینگی جهانی و شرایط اقتصاد کلان می‌توانند تأثیر بیشتری بر رفتار قیمت بیت‌کوین داشته باشند. این دیدگاه به معنای پایان چرخه‌های صعودی و نزولی نیست، بلکه نشان می‌دهد عوامل اثرگذار بر بازار بیت‌کوین در حال گسترده‌تر شدن هستند. ترون و رشد استفاده از استیبل‌کوین‌ها بخش دیگری از صحبت‌های سان به رابطه بیت‌کوین و استیبل‌کوین‌ها اختصاص داشت. او این دو گروه از دارایی‌ها را مکمل یکدیگر دانست و گفت بیت‌کوین بیشتر نقش ذخیره ارزش را ایفا می‌کند، در حالی که استیبل‌کوین‌ها برای پرداخت و تسویه مورد استفاده قرار می‌گیرند. سان اعلام کرد بیش از ۹۴ میلیارد دلار USDT روی شبکه ترون در گردش است. بر اساس اطلاعات ارائه‌شده در این گزارش، شبکه ترون تا آگوست ۲۰۲۶ بیش از ۴۰۱ میلیون حساب کاربری و بیش از ۱۵ میلیارد تراکنش ثبت کرده است. همچنین ارزش کل دارایی‌های قفل‌شده یا TVL این شبکه بیش از ۲۷ میلیارد دلار اعلام شده است. بخش قابل‌توجهی از فعالیت ترون به انتقال و استفاده از استیبل‌کوین‌ها مربوط می‌شود. هشدار درباره کوانتوم و امنیت کریپتو سان در ادامه به تغییرات فناوری و تأثیر احتمالی آن بر امنیت شبکه‌های بلاکچینی پرداخت. او به‌طور ویژه درباره پیشرفت رایانش کوانتومی هشدار داد و گفت صنعت کریپتو باید از هم‌اکنون برای تهدیدهای امنیتی احتمالی آماده شود. ترون اعلام کرده است که روی فناوری امضای پساکوانتومی در شبکه آزمایشی Nile کار می‌کند. هدف این فناوری، آماده‌سازی زیرساخت‌های بلاکچینی برای دوره‌ای است که رایانش کوانتومی بتواند برخی روش‌های رمزنگاری فعلی را تحت فشار قرار دهد. هوش مصنوعی وارد اقتصاد دیجیتال می‌شود؟ سان همچنین آینده تعامل هوش مصنوعی و بلاکچین را مورد توجه قرار داد. به گفته او، عامل‌های هوش مصنوعی یا AI Agents ممکن است در آینده به بازیگران فعال اقتصاد دیجیتال تبدیل شوند. در چنین شرایطی، این سیستم‌ها به زیرساخت‌هایی نیاز خواهند داشت که امکان نگهداری دارایی، انجام پرداخت و تعامل مستقیم با برنامه‌های مالی را فراهم کند. سان معتقد است شفافیت و قابلیت راستی‌آزمایی بلاکچین می‌تواند در چنین اقتصادی اهمیت بیشتری پیدا کند. او همچنین در ادامه همان روز در نشستی دیگر درباره تحول دیدگاه خود نسبت به بیت‌کوین، فرصت‌های بازار دارایی‌های دیجیتال و نقش احتمالی این رمزارز در نظام مالی جهانی صحبت کرد. تحلیل بازار ارز دیجیتال از این خبر تحلیلگران یوتوتایمز معتقدند اظهارات جاستین سان نشان‌دهنده سه روند مهم برای بازار است: افزایش نقش سرمایه نهادی در بیت‌کوین، رشد کاربرد استیبل‌کوین‌ها و توجه زودهنگام به ریسک‌های فناوری. برای کاربران ایرانی، افزایش استفاده از استیبل‌کوین‌ها اهمیت ویژه‌ای دارد، زیرا تغییرات نقدینگی و مقررات جهانی می‌تواند دسترسی، انتقال دارایی و ریسک فعالیت در بازار کریپتو را تحت تأثیر قرار دهد.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

اجماع اقتصاددانان رویترز: نرخ بهره کانادا در نشست ۲ سپتامبر بدون تغییر می‌ماند

بر اساس نظرسنجی تازه رویترز، ۱۴ نفر از ۲۹ اقتصاددان پیش‌بینی کرده‌اند که بانک مرکزی کانادا نرخ بهره شبانه را در سطح ۲.۲۵٪ تا پایان سه‌ماهه سوم ۲۰۲۷ ثابت نگه خواهد داشت؛ رقمی که نسبت به نظرسنجی ماه ژوئیه (۱۳ نفر از ۲۶ اقتصاددان) افزایش یافته است. در نظرسنجی جداگانه‌ای نیز تمام ۳۵ اقتصاددان اعلام کرده‌اند که بانک مرکزی کانادا در نشست ۲ سپتامبر نرخ بهره شبانه را بدون تغییر در ۲.۲۵٪ حفظ خواهد کرد. این اجماع گسترده نشان می‌دهد بازارها انتظار دارند سیاست پولی کانادا در کوتاه‌مدت و میان‌مدت در مسیر تثبیت باقی بماند، در حالی‌که فشارهای تورمی و ضعف رشد اقتصادی همچنان چالش اصلی سیاست‌گذاران است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پیش‌بینی ING: دلار کانادا هنوز جا برای افت دارد؛ پریمیوم تعرفه‌ای در حال افزایش است

موسسه ING می‌گوید دلار کانادا (CAD) در ماه‌های پیش‌رو احتمالاً در برابر بیشتر ارزهای G10 عملکرد ضعیف‌تری خواهد داشت؛ زیرا بازقیمت‌گذاری داویش در انتظارات سیاستی بانک مرکزی کانادا و افزایش پریمیوم ریسک تعرفه‌ای فشار بیشتری بر لونی (دلار کانادا) وارد می‌کند. این بانک با وجود تاب‌آوری نسبی CAD پس از فروپاشی مذاکرات تجاری ۲۲ اوت، معتقد است بازارها همچنان با الگوی رفتاری سال ۲۰۲۵ پیش می‌روند؛ الگویی که فرض می‌کند تشدید تنش‌ها در نهایت به مذاکره ختم می‌شود و واکنش اولیه فارکس را کمرنگ می‌کند. ING می‌گوید همین چارچوب باعث شده واکنش CAD محدود بماند: USDCAD تنها ۱٪ رشد کرده و پس از حذف اثر تقویت کلی دلار، لونی فقط ۰.۵٪ نسبت به نزدیک‌ترین همتایان خود عقب افتاده است. همچنین هزینه‌های هجینگ CAD بسیار پایین‌تر از دوره اوج تنش‌ها در دسامبر ۲۰۲۴ است؛ نشانه‌ای که بازار هنوز شکست پایدار در روابط تجاری را قیمت‌گذاری نکرده است. با این حال، ING معتقد است بازار آسیب واقعی ناشی از جنگ تعرفه‌ای را کمتر از حد لازم لحاظ کرده و انتظار دارد CAD در برابر ارزهایی مانند AUD و NOK با اختلاف قابل‌توجهی عقب بماند؛ چراکه این دو ارز از بازدهی بالاتر و بنیان‌های قوی‌تر برخوردارند. در کوتاه‌مدت، ING مسیر USDCAD را همچنان صعودی می‌بیند و محدوده ۱.۳۹۲۰ تا ۱.۳۹۵۰ را هدف می‌داند؛ زیرا هیچ پریمیوم ریسک تعرفه‌ای در قیمت‌ها لحاظ نشده و جفت‌ارز کمی پایین‌تر از ارزش منصفانه کوتاه‌مدت معامله می‌شود. اما در افق میان‌مدت، انتظار ING برای کاهش نرخ‌های فدرال رزرو تا پایان سال، سقف رشد USDCAD را محدود می‌کند. این بانک نرخ ۱.۳۹ را برای پایان سه‌ماهه سوم و ۱.۳۸ را برای پایان سه‌ماهه چهارم پیش‌بینی کرده است. در بخش سیاست پولی، ING می‌گوید ضعف رشد، نبود قدرت قیمت‌گذاری شرکت‌ها و شل شدن بازار کار باعث شده اقتصاددانان نسبت به سخت‌گیری بیشتر بانک مرکزی کانادا محتاط‌تر شوند. قیمت‌گذاری بازار برای مجموع افزایش‌های نرخ تا آوریل ۲۰۲۷ از ۶۳ نقطه پایه در ابتدای هفته به ۴۴ نقطه پایه کاهش یافته است. ING یک افزایش در سه‌ماهه دوم ۲۰۲۷ و یک افزایش دیگر در سه‌ماهه چهارم را در سناریوی خود لحاظ کرده است. ING در مجموع می‌گوید لونی هنوز فضای بیشتری برای افت دارد و بازارها در حال حاضر ریسک تعرفه‌ای را کمتر از واقعیت قیمت‌گذاری می‌کنند؛ موضوعی که می‌تواند مسیر تضعیف CAD در برابر G10 را ادامه‌دار کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

توکن‌سوزی توکن‌های شبکه ترون؛ آیا رشد این چند پروژه را شاهدیم؟

اکوسیستم ترون با اجرای برنامه‌های گسترده خرید مجدد و توکن‌سوزی برای دارایی‌های JST، SUN، BTT و WIN وارد مرحله جدیدی از مدل اقتصادی خود شده است. در یوتوتایمز بررسی می‌کنیم چگونه استفاده از درآمد واقعی شبکه برای کاهش عرضه توکن‌ها می‌تواند ساختار توکنومیک ترون را تغییر دهد. بر اساس داده‌های معتبر جهانی بررسی شده توسط یوتوتایمز، پروژه‌های اصلی شبکه ترون در حال تبدیل درآمدهای پروتکل به خرید توکن از بازار و حذف دائمی آن‌ها از چرخه گردش هستند؛ مدلی که شباهت زیادی به بازخرید سهام در بازارهای سنتی دارد. JST، SUN، BTT و WIN برنامه توکن‌سوزی را آغاز کردند ترون اعلام کرده است چهار دارایی اصلی این شبکه شامل JST، SUN، WIN و BTT اکنون از مکانیزم‌های خرید مجدد و توکن‌سوزی استفاده می‌کنند. در این مدل، درآمد ایجادشده توسط فعالیت‌های شبکه برای خرید توکن‌ها از بازار آزاد استفاده شده و سپس این دارایی‌ها برای همیشه از عرضه خارج می‌شوند. هدف این برنامه، ایجاد یک چرخه ارزش برای دارندگان توکن‌ها و کاهش تدریجی عرضه در گردش است؛ موضوعی که می‌تواند در بلندمدت بر اقتصاد این دارایی‌ها تاثیر بگذارد. JST بیش از ۱.۷ میلیارد توکن را از گردش خارج کرد توکن JST که یکی از دارایی‌های اصلی بخش دیفای ترون محسوب می‌شود، پیشگام این برنامه بوده است. طبق اعلام این پروژه، JST تاکنون چهار مرحله اصلی خرید و توکن‌سوزی را تکمیل کرده و مجموعاً یک میلیارد و ۷۱۱ میلیون و ۲۴۹ هزار و ۸۶۳ توکن JST را از گردش خارج کرده است. این مقدار معادل حدود ۱۷.۲۹ درصد از کل عرضه JST اعلام شده است. شاخص JST مقدار تعداد توکن‌های سوزانده‌شده ۱.۷۱ میلیارد JST سهم از کل عرضه ۱۷.۲۹ درصد ارزش کل خریدها بیش از ۹۴.۶۲ میلیون دلار تعداد مراحل توکن‌سوزی ۴ مرحله ارزش کل خریدهای انجام‌شده برای JST در چهار مرحله از ۹۴.۶۲ میلیون دلار عبور کرده که نشان‌دهنده افزایش حجم سرمایه اختصاص‌یافته به این برنامه است. SUN مکانیزم خرید مجدد خود را ارتقا داد SUN.io، یکی دیگر از بخش‌های مهم دیفای ترون، نیز مکانیزم خرید مجدد خود را به‌روزرسانی کرده است. این سیستم اکنون منابع مالی خود را از محصولات مختلف اکوسیستم SUN.io مانند SunSwap V2، SunPump و SunX دریافت می‌کند. از زمان آغاز برنامه خرید و توکن‌سوزی در دسامبر ۲۰۲۱، SUN.io تعداد ۵۱ مرحله متوالی توکن‌سوزی انجام داده است. در این مدت، ۶۷۸ میلیون و ۵۴۷ هزار و ۱۸۸ واحد SUN از گردش خارج شده که حدود ۳.۴ درصد از کل عرضه این توکن را تشکیل می‌دهد. همچنین SUN.io یک داشبورد اختصاصی برای نمایش فرآیند خرید و توکن‌سوزی راه‌اندازی کرده تا سرمایه‌گذاران بتوانند ارتباط میان درآمد پروتکل و کاهش عرضه را مشاهده کنند. BTT و WIN نیز وارد مرحله خرید با درآمد واقعی شدند دو پروژه زیرمجموعه ترون یعنی BitTorrent و WINkLink نیز برنامه‌های خرید و توکن‌سوزی خود را معرفی کرده‌اند. WINkLink اعلام کرده است ۱۰۰ درصد درآمد خود را برای خرید مجدد توکن WIN اختصاص خواهد داد. BitTorrent نیز قصد دارد تمام درآمد حاصل از فعالیت‌های غیرمتمرکز خود را برای خرید BTT استفاده کند. طبق برنامه اعلام‌شده، مرحله رسمی توکن‌سوزی این دو پروژه در سه‌ماهه چهارم سال ۲۰۲۶ آغاز خواهد شد. رشد JST پس از برنامه توکن‌سوزی افزایش یافت در میان چهار پروژه اصلی، JST بیشترین تاثیر را از اجرای برنامه کاهش عرضه دریافت کرده است. پس از آغاز برنامه خرید و توکن‌سوزی، قیمت JST بیش از ۲۰۰ درصد افزایش یافت و در تاریخ ۱۰ ژوئیه از سطح ۰.۱ دلار عبور کرد. همچنین حجم معاملات این توکن در سه‌ماهه دوم سال به ۳.۲۷ میلیارد دلار رسید که نشان‌دهنده افزایش فعالیت بازار و توجه سرمایه‌گذاران به این دارایی است. طبق داده‌های منتشرشده، منابع مالی این برنامه از درآمد JustLend DAO تامین می‌شود؛ به‌طوری که ۷۰ درصد منابع از عملیات اجاره انرژی و ۳۰ درصد از کارمزدهای ثبات USDJ تامین شده است. SUN، WIN و BTT عملکرد متفاوتی در بازار داشتند توکن SUN نیز پس از بهبود مکانیزم ضدتورمی خود توانست روند نسبتاً پایداری ثبت کند. بر اساس داده‌های CoinGecko، SUN در یک ماه حدود ۱۰ درصد رشد داشته و ارزش کل دارایی‌های قفل‌شده (TVL) آن به حدود ۶۴۰ میلیون دلار رسیده است. حجم معاملات هفت‌روزه این پروتکل نیز حدود ۴۴۰ میلیون دلار اعلام شده است. از سوی دیگر، WIN پس از معرفی برنامه «خرید و توکن‌سوزی با ۱۰۰ درصد درآمد واقعی» حدود ۲۲.۵ درصد رشد کرد. BTT نیز در شرایط نوسانی بازار توانست حمایت قیمتی خود را حفظ کند. ترون از یک شبکه لایه اول به موتور مالی تبدیل می‌شود ترون اعلام کرده است این شبکه اکنون نزدیک به ۴۰۰ میلیون حساب فعال دارد و ارزش کل دارایی‌های قفل‌شده آن از ۲۷ میلیارد دلار عبور کرده است. همچنین حجم استیبل‌کوین‌های موجود در شبکه ترون بیش از ۹۰ میلیارد دلار گزارش شده است. این شبکه تلاش می‌کند درآمدهای ایجادشده از فعالیت‌های مختلف را دوباره به اکوسیستم بازگرداند و از طریق خرید و توکن‌سوزی، ارزش بیشتری برای دارندگان دارایی‌های خود ایجاد کند. در سال ۲۰۲۶ نیز پروژه‌های زیرمجموعه ترون به‌روزرسانی‌هایی مانند ارتقای JustLend DAO، کاهش هزینه انرژی SUN.io، راه‌اندازی BTTInferGrid برای پردازش غیرمتمرکز هوش مصنوعی و گسترش خدمات WINkLink را اجرا کرده‌اند. تحلیل یوتوتایمز از تاثیر خبر بر بازار کریپتو تحلیلگران یوتوتایمز معتقدند برنامه‌های توکن‌سوزی ترون می‌تواند در کوتاه‌مدت توجه سرمایه‌گذاران را به JST، SUN، BTT و WIN افزایش دهد، اما تاثیر واقعی این مدل به میزان رشد درآمد شبکه و تقاضای کاربران وابسته است. کاربران ایرانی بازار کریپتو باید در کنار اخبار توکن‌سوزی، میزان استفاده واقعی از پروتکل و نقدینگی پروژه‌ها را نیز بررسی کنند. این خبر به هیچ وجه پیشنهاد خرید این آلت‌کوین‌ها نیست و برای خرید هر رمزارزی، باید تحقیقات بسیار کامل‌تری را انجام دهید.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

صورت‌جلسه نشست بانک مرکزی کانادا

پیش از اعلام نرخ بهره ۱۵ ژوئیه توسط بانک مرکزی کانادا، برخی از اعضای شورای سیاست‌گذاری درباره پایداری احیای اقتصادی دچار اختلاف نظر بودند. ریسک‌های احتمالی پیش‌روی رشد اقتصادی شامل عدم موفقیت کسب‌وکارها در سازگاری مداوم با تعرفه‌ها، کاهش تاب‌آوری در هزینه‌کردهای مصرف‌کننده و رکود بازار مسکن در شهرهای بزرگ است. با وجود این، اعضا توافق داشتند که عدم قطعیت، تا حدی به دلیل پیش‌بینی‌ناپذیری مناقشه خاورمیانه، همچنان بالا باقی مانده است. به اعتقاد اعضا، شواهد اندکی وجود داشت که نشان دهد افزایش قیمت نفت بر هزینه سایر کالاها و خدمات تأثیر گذاشته است. اعضا توافق کردند که در بیانیه‌های عمومی مجدداً تأکید شود قیمت‌های بالاتر نفت موجب تورم ماندگار نخواهد شد. اعضا معتقدند هرچه قیمت نفت برای مدت طولانی‌تری بالا بماند، خطر گسترش پیامدهای تورمی بیشتر خواهد بود. با توجه به ازسرگیری رشد اقتصادی و کاهش تورم، اعضا توافق داشتند که موازنه پیچیده (توازن) پیش‌روی سیاست پولی کاهش یافته است. برخی از اعضا نگران نشانه‌هایی از افزایش انتظارات تورمی میان‌مدت هستند، اما همگی هم‌نظرند که انتظارات بلندمدت همچنان تثبیت‌شده باقی مانده است.

خواندن کامل خبر
بانک‌های مرکزی کم اثر

قیمت بنزین عامل اصلی کاهش سرعت تورم کانادا در ژوئن شد

قیمت بنزین در ماه ژوئن به روند نزولی خود ادامه داد و نسبت به ماه مه با آهنگی کندتر نسبت به سال قبل افزایش یافت؛ موضوعی که به کاهش نرخ تورم سالانه کانادا کمک کرد. قیمت بنزین در جایگاه‌های سوخت در ژوئن نسبت به مدت مشابه سال گذشته ۲۰.۵ درصد افزایش داشت، در حالی که این رقم در ماه مه ۳۳.۲ درصد بود. اگرچه قیمت بنزین همچنان تحت تأثیر تنش‌های خاورمیانه در سطوح بالایی قرار داشت، اما مذاکرات دیپلماتیک و برقراری یک آتش‌بس موقت باعث کاهش قیمت جهانی نفت در ژوئن شد و در نتیجه، قیمت بنزین نسبت به ماه قبل ۱۰.۲ درصد کاهش یافت. با حذف بنزین، شاخص قیمت مصرف‌کننده (CPI) بدون تغییر نسبت به ماه قبل در سطح ۲.۲ درصد باقی ماند که نشان‌دهنده ثبات نسبی تورم پایه در اقتصاد کانادا است. همچنین شاخص قیمت مصرف‌کننده در ژوئن نسبت به ماه قبل ۰.۴ درصد کاهش یافت که بزرگ‌ترین افت ماهانه از دسامبر ۲۰۲۴ محسوب می‌شود. پس از تعدیل فصلی نیز قیمت‌ها ۰.۱ درصد کاهش یافتند؛ نخستین افت ماهانه از آوریل ۲۰۲۵ که نشان می‌دهد فشارهای تورمی در پایان سه‌ماهه دوم سال همچنان در حال کاهش بوده‌اند. جام جهانی بر هزینه خدمات سفر تأثیر گذاشت برگزاری جام جهانی فوتبال ۲۰۲۶ در ماه ژوئن باعث افزایش تورم در بخش خدمات مرتبط با سفر، به‌ویژه در شهرهای میزبان مانند تورنتو و ونکوور شد. افزایش تقاضای گردشگران، قیمت اقامتگاه‌های مسافرتی را نسبت به سال گذشته ۱۰.۱ درصد بالا برد؛ به‌طوری که قیمت هتل‌ها در استان انتاریو ۱۹.۴ درصد و در بریتیش کلمبیا ۲۰ درصد افزایش یافت. افزایش سفرها همچنین موجب رشد ۶.۸ درصدی قیمت اجاره خودرو، ۶.۸ درصدی تورهای مسافرتی و ۹.۶ درصدی بلیت هواپیما شد؛ زیرا افزایش تقاضای سفرهای داخلی و بالا بودن هزینه سوخت هواپیما، هزینه‌های حمل‌ونقل را افزایش داد. وضعیت تورم در استان‌های مختلف نرخ تورم در تمامی استان‌های کانادا در ژوئن نسبت به مه کاهش یافت، به‌جز جزیره پرنس ادوارد. کند شدن رشد قیمت بنزین، مهم‌ترین عامل کاهش تورم در سراسر کشور بود. قیمت خدمات اینترنت نسبت به سال قبل ۳.۸ درصد کاهش یافت که عمدتاً ناشی از افت قیمت‌ها در بیشتر مناطق غرب کانادا بود. قیمت خدمات تلفن همراه در استان کبک ۲.۶ درصد افزایش یافت؛ زیرا دوره تخفیف‌های تبلیغاتی به پایان رسید و قیمت بسته‌های جدید افزایش پیدا کرد. استان انتاریو با ۲ درصد کمترین نرخ تورم سالانه را ثبت کرد که عمدتاً به دلیل کاهش سرعت رشد قیمت غذا در رستوران‌ها بود. نوا اسکوشیا با ۴.۷ درصد بالاترین نرخ تورم سالانه را داشت که عمدتاً ناشی از افزایش هزینه اقامتگاه‌های مسافرتی بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر