EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۴ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۴ ساعت پیش

سود عملیاتی سامسونگ با رونق تراشه‌های هوش مصنوعی تقریباً ۹ برابر شد

در یک نگاه سود عملیاتی سامسونگ به حدود ۱۰۷ تریلیون وون رسید؛ نزدیک به ۹ برابر بیشتر از سال گذشته. بخش تراشه تقریباً تمام سود گروه را تأمین کرد، اما بخش موبایل زیان عملیاتی داشت. سامسونگ انتظار دارد تقاضای حافظه ادامه یابد و کمبود تراشه در سال آینده تشدید شود.د سامسونگ الکترونیکس در سه‌ماهه سوم حدود ۱۰۷ تریلیون وون سود عملیاتی ثبت کرد؛ رقمی بی‌سابقه و نزدیک به ۹ برابر بیشتر از سال گذشته که با برآورد قبلی شرکت هم‌خوان بود. درآمد شرکت نیز با حدود ۱۹۵ تریلیون وون مطابق پیش‌بینی بود، اما سود خالص حدود ۷۵ تریلیون وونی از برآورد حدود ۸۴ تریلیون وونی کمتر ماند. بخش تراشه ۱۰۶.۵ تریلیون وون سود عملیاتی داشت و تقریباً تمام سود گروه را به خود اختصاص داد. سامسونگ انتظار دارد تقاضا برای تراشه‌های حافظه در سه‌ماهه چهارم همچنان افزایش یابد و کمبود تراشه در سال آینده تشدید شود. درآمد کسب‌وکار ریخته‌گری تراشه، که برای شرکت‌های دیگر تراشه تولید می‌کند، نیز در این فصل به‌طور چشمگیری رشد کرد و انتظار می‌رود در سه‌ماهه چهارم با نرخ دورقمی افزایش یابد. عملکرد دیگر بخش‌ها ضعیف‌تر بود: بخش موبایل حدود ۶۰۰ میلیارد وون زیان عملیاتی ثبت کرد و بخش نمایشگر حدود ۱.۱ تریلیون وون سود داشت. سامسونگ پیش‌بینی کرد ضعف تقاضا در کسب‌وکار نمایشگر تا سال ۲۰۲۷ ادامه پیدا کند. این شرکت همچنین سود سهام سه‌ماهه سوم را در مجموع حدود ۳۰ تریلیون وون، معادل ۴,۶۰۱ وون به‌ازای هر سهم، اعلام کرد. سامسونگ گفت نخستین شرکت فناوری در جهان است که سود عملیاتی فصلی آن از ۱۰۰ تریلیون وون فراتر رفته است. هشدار سامسونگ درباره تشدید کمبود تراشه در سال آینده، مهم‌ترین نکته گزارش برای بازار است. این چشم‌انداز می‌تواند از قدرت قیمت‌گذاری تولیدکنندگان حافظه پشتیبانی کند و با پیش‌بینی خوش‌بینانه SK Hynix که یک روز پیش اعلام شد، هم‌راستا باشد. برنامه‌های سنگین سرمایه‌گذاری شرکت‌های بزرگ رایانش ابری آمریکا، از جمله اظهارات مایکروسافت، نیز به تداوم تقاضا کمک می‌کند. با این حال، کمتر بودن سود خالص از پیش‌بینی‌ها ممکن است واکنش بازار را تعدیل کند؛ هرچند آمار سود عملیاتی پیش‌تر اعلام شده بود و تمرکز سرمایه‌گذاران بر چشم‌انداز آینده خواهد بود. این گزارش سامسونگ را شرکتی متمرکز بر حافظه‌های مورد استفاده در هوش مصنوعی نشان می‌دهد که در کنار آن کسب‌وکار تلفن همراه نیز دارد؛ ترکیبی که در حال حاضر سودآور است. با این حال، تمرکز سودآوری شرکت بر چرخه تراشه‌ها، سهام آن را در برابر هرگونه تردید درباره تداوم هزینه‌کردهای هوش مصنوعی آسیب‌پذیر می‌کند. نتایج سامسونگ یک روز پس از آن منتشر شد که رقیب هم‌منطقه‌ای این شرکت، SK Hynix، از درآمد قوی و چشم‌اندازی خوش‌بینانه خبر داد. این گزارش نگرانی‌ها از کاهش شتاب سودآوری تراشه‌های مرتبط با هوش مصنوعی را تا حدی کاهش داد و به رشد سهام هر دو شرکت کمک کرد. با این حال، سرمایه‌گذاران همچنان درباره مدت‌زمان تداوم سطح کنونی هزینه‌کردها در حوزه هوش مصنوعی محتاط‌اند. با پیش‌بینی سامسونگ درباره محدودتر شدن بازار تراشه در سال آینده، پرسش اصلی این است که آیا تقاضای شرکت‌های بزرگ رایانش ابری، هم‌زمان با اعلام برنامه‌های هزینه‌کرد مشتریان بزرگ، ادامه خواهد یافت یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

گوگل و اپل در کره‌جنوبی با جریمه‌ای ۶۳.۷ میلیارد وونی روبه‌رو شدند

کره‌جنوبی گوگل و اپل را به‌دلیل پرداخت‌های اجباری درون‌برنامه‌ای، در مجموع ۶۳.۷ میلیارد وون جریمه کرد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

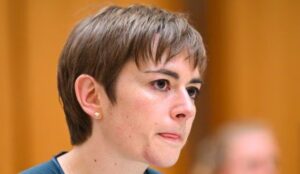
بولاک، رئيس بانک مرکزی استرالیا: تورم استرالیا بسیار بالاست؛ بانک مرکزی درباره نرخ بهره تصمیم می‌گیرد

در یک نگاه میشل بولاک تورم را «بسیار بالا» توصیف کرد و گفت چشم‌پوشی کامل از شوک‌های عرضه، از جمله افزایش قیمت انرژی، دشوار است. به گفته بولاک، تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است؛ او با این حال درباره تصمیم نشست ۲ و ۳ نوامبر راهنمایی نداد. میانگین تعدیل‌شده تورم در سه‌ماهه سپتامبر به ۳.۷ درصد سالانه رسید و تورم کل سالانه در سپتامبر ۴.۳ درصد بود. میشل بولاک، رئیس بانک مرکزی استرالیا، تورم را «بسیار بالا» توصیف کرد و گفت پس از انتشار داده‌های تورم سه‌ماهه سپتامبر، چشم‌پوشی کامل از شوک‌های عرضه، مانند افزایش قیمت انرژی، دشوار است. او همچنین گفت تقاضای داخلی همچنان از توان عرضه اقتصاد بیشتر است. بولاک درباره تصمیم نرخ بهره در نشست ۲ و ۳ نوامبر راهنمایی نداد. بولاک در جلسه استماع کمیته‌ای از سنای استرالیا گفت داده‌های تازه با ریسک‌های صعودی تورم که بانک مرکزی پیش‌تر به آن‌ها اشاره کرده بود، سازگار است. به گفته او، فشار قیمتی فقط از خارج وارد نمی‌شود و بالاتر بودن تقاضای داخلی از ظرفیت عرضه اقتصاد نیز می‌تواند به تداوم تورم کمک کند. اندرو هاوزر، معاون بولاک، گفت ارقام شاخص قیمت مصرف‌کننده در محدوده انتظارات بوده‌اند، اما همچنان بیش از حد بالا هستند. سارا هانتر، دستیار رئیس بانک مرکزی، گفت تورم از آنچه بانک مرکزی در ماه اوت انتظار داشت بیشتر بوده است. او همچنین گفت انتظار ندارد استرالیا وارد رکود شود. این اظهارات نشان می‌دهد داده‌ها با پیش‌بینی اقتصاددانان پیش از انتشارشان هم‌خوانی داشتند، اما از مسیری که بانک مرکزی در گزارش سیاست پولی ماه اوت ترسیم کرده بود، بالاتر رفتند. میانگین تعدیل‌شده، شاخص اصلی بانک مرکزی برای سنجش تورم پایه، در سه‌ماهه سپتامبر ۱ درصد و در مقیاس سالانه ۳.۷ درصد افزایش یافت؛ رقمی بالاتر از انتظار ۳.۶ درصدی. تورم کل ماهانه نیز در سپتامبر به ۴.۳ درصد سالانه رسید. پیش از انتشار این آمار، بولاک گفته بود تورم احتمالاً از پیش‌بینی‌های ماه اوت بانک مرکزی بیشتر خواهد شد. او به تشدید دوباره درگیری‌ها در خاورمیانه، افزایش چشمگیر قیمت انرژی و فشرده‌تر بودن نسبی بازار کار اشاره کرده بود. اظهارات بولاک درباره شوک‌های عرضه اهمیت دارد، زیرا بانک‌های مرکزی گاهی افزایش‌های مقطعی قیمت، مانند جهش قیمت سوخت، را نادیده می‌گیرند و انتظار دارند این فشارها خودبه‌خود کاهش یابد. بولاک گفت چشم‌پوشی کامل از چنین شوک‌هایی دشوار است؛ موضعی که نشان می‌دهد بانک مرکزی نگران انتقال هزینه‌های بالاتر انرژی به قیمت‌های گسترده‌تر و انتظارات تورمی است، به‌ویژه در شرایطی که تورم پایه همچنان بالاتر از محدوده هدف قرار دارد. بانک مرکزی استرالیا در مجموع طی سال جاری نرخ نقدی را ۱۰۰ نقطه پایه افزایش داده است. بولاک پیش‌تر گفته بود یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا این میزان انقباض برای بازگرداندن تورم به محدوده هدف ۲ تا ۳ درصدی در زمانی معقول کافی خواهد بود یا نه. او از اعلام جهت تصمیم بعدی خودداری کرد، اما تورم پایه بالاتر، بازار کار فشرده و لحن صریح او باعث شده‌اند احتمال افزایش دوباره نرخ بهره همچنان مطرح باشد. تصمیم هیئت‌مدیره هفته آینده همراه با پیش‌بینی‌های تازه منتشر خواهد شد. این اظهارات به‌عنوان نشانه‌ای از تمایل کمتر بانک مرکزی استرالیا به نادیده گرفتن افزایش قیمت‌های ناشی از انرژی تفسیر شده‌اند. تداوم رشد قیمت نفت می‌تواند به این برداشت بیفزاید. این لحن، در کنار تورم پایه بالاتر و ارزیابی بولاک از تقاضا، از انتظارات افزایش نرخ بهره و دلار استرالیا حمایت می‌کند. تفاوت رویکرد بانک مرکزی استرالیا با تصمیم بانک مرکزی نیوزیلند برای ثابت نگه‌داشتن نرخ بهره نیز می‌تواند به نفع جفت‌ارز AUDNZD باشد. با این حال، چون بولاک درباره تصمیم هفته آینده راهنمایی نداد، همچنان مقداری عدم‌قطعیت وجود دارد.

خواندن کامل خبر
اخبار فارکس اثر بالا

اختلاف سیاستی بانک‌های مرکزی استرالیا و نیوزیلند، جفت‌ارز AUDNZD را در کانون توجه قرار داد

در یک نگاه هر دو کشور با شوک افزایش هزینه سوخت روبه‌رو هستند، اما بانک مرکزی استرالیا آن را عامل تشدید تورم می‌داند و اکثریت بانک مرکزی نیوزیلند معتقد است تقاضای ضعیف می‌تواند اثر آن را مهار کند. بانک مرکزی نیوزیلند برخلاف انتظار بازار و پنج بانک بزرگ این کشور، نرخ رسمی نقدی را با رأی ۴ به ۳ در ۲.۷۵ درصد نگه داشت. اختلاف در چشم‌انداز نرخ بهره می‌تواند به نفع دلار استرالیا در برابر دلار نیوزیلند باشد؛ اما رأی نزدیک بانک نیوزیلند و احتمال افزایش نرخ آن در دسامبر، مانع مهمی برای این روند است. استرالیا و نیوزیلند در فاصله‌ای کمتر از ۹۰ دقیقه پیام‌های متفاوتی درباره سیاست پولی فرستادند: مقام‌های بانک مرکزی استرالیا از احتمال نیاز به انقباض بیشتر سخن گفتند، اما بانک مرکزی نیوزیلند نرخ بهره را ثابت نگه داشت. این اختلاف، جفت‌ارز دلار استرالیا در برابر دلار نیوزیلند، AUDNZD، را در کانون توجه قرار داده است. در استرالیا، لحن بانک مرکزی متمایل به افزایش نرخ بهره بود. میشل بولاک، رئیس بانک مرکزی استرالیا، به کمیته‌ای از سنای این کشور گفت تورم احتمالاً از پیش‌بینی ماه اوت بانک مرکزی بالاتر می‌رود. او افزایش دوباره قیمت انرژی در پی تشدید درگیری‌ها در خاورمیانه و فشرده‌تر بودن نسبی بازار کار را از عوامل این چشم‌انداز دانست. بولاک گفت یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا مجموع ۱۰۰ نقطه پایه افزایش نرخ بهره در سال جاری برای بازگرداندن تورم به هدف کافی خواهد بود یا نه. چند دقیقه بعد، داده‌های سه‌ماهه سپتامبر نشان داد میانگین تعدیل‌شده تورم، شاخص اصلی بانک مرکزی استرالیا برای سنجش تورم پایه، به ۳.۷ درصد در مقیاس سالانه رسیده است؛ بالاتر از پیش‌بینی ۳.۶ درصدی. تورم کل ماهانه نیز در سپتامبر به ۴.۳ درصد سالانه افزایش یافت. در نیوزیلند، بانک مرکزی نرخ رسمی نقدی را با رأی ۴ به ۳ در سطح ۲.۷۵ درصد حفظ کرد. این تصمیم برخلاف انتظارات بازار بود؛ پیش از اعلام آن، بازار احتمال افزایش نرخ را حدود ۹۰ درصد می‌دانست و هر پنج بانک بزرگ محلی نیز افزایش نرخ را پیش‌بینی کرده بودند. اکثریت اعضای کمیته، از جمله آنا برمن، رئیس بانک مرکزی نیوزیلند، گفتند دو افزایش نرخ بهره‌ای که پیش‌تر انجام شده، به کمیته فرصت می‌دهد آثار آن‌ها را ارزیابی کند. آن‌ها به تورم کل کمتر از انتظارِ ۳.۷ درصدی، انتقال محدودتر افزایش هزینه سوخت به قیمت‌ها، رشد ضعیف دستمزدها و شکنندگی بهبود اقتصادی داخلی اشاره کردند. با این حال، کمیته همچنان اعلام کرد احتمالاً سیاست پولی انقباضی‌تری لازم خواهد بود، اما این اقدام را به چشم‌انداز اقتصادی مشروط دانست. این تفاوت در موضع‌گیری می‌تواند فاصله انتظارات نرخ بهره دو کشور را بیشتر کند. بازارها ممکن است احتمال افزایش نرخ بهره بانک مرکزی استرالیا در نشست ۲ و ۳ نوامبر را بالاتر ببرند و انتظار برای اقدام بعدی بانک مرکزی نیوزیلند را دست‌کم تا بیانیه سیاست پولی دسامبر به تعویق بیندازند. از آنجا که جفت‌ارز AUDNZD معمولاً از اختلاف نرخ‌های بهره کوتاه‌مدت استرالیا و نیوزیلند تأثیر می‌گیرد، تغییر در انتظارات نسبی نرخ بهره می‌تواند به نفع دلار استرالیا تمام شود. با این حال، دامنه این واگرایی محدودیت‌هایی دارد. رأی بانک مرکزی نیوزیلند نزدیک بود و همه اعضا با این ارزیابی موافق بودند که احتمالاً سیاست پولی انقباضی‌تر لازم است. پیش‌بینی تورم ۴.۴ درصدی برای دسامبر نیز در صورت افزایش انتقال هزینه سوخت به قیمت‌ها، احتمال افزایش نرخ را باز می‌گذارد. از سوی دیگر، بانک مرکزی استرالیا هنوز افزایش نرخ را قطعی اعلام نکرده و رقم اندکی پایین‌ترِ میانه وزنی در داده‌های امروز تورم، می‌تواند برای صبر کردن به آن فرصت بدهد. هر دو اقتصاد نیز در معرض شوک مشترک قیمت نفت قرار دارند. از رویدادهای بعدی، نشست خبری برمن در ساعت ۰۵:۳۰ به وقت ایران و تصمیم هفته آینده بانک مرکزی استرالیاست. هر اشاره‌ای از سوی برمن به افزایش نرخ در دسامبر می‌تواند فاصله انتظارات را کمتر کند. تصمیم بانک مرکزی استرالیا نیز همراه با پیش‌بینی‌های تازه منتشر می‌شود و نشان می‌دهد این نهاد تا چه اندازه چشم‌انداز تورم خود را تغییر داده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم استرالیا فراتر از پیش‌بینی‌ها؛ نگاه‌ها به نشست هفته آینده بانک مرکزی

در یک نگاه میانگین تعدیل‌شده تورم استرالیا در سه‌ماهه سوم سالانه ۳.۷ درصد افزایش یافت؛ بالاتر از پیش‌بینی ۳.۶ درصدی. تورم کل سه‌ماهه ۱.۳ درصد و تورم سالانه سپتامبر ۴.۳ درصد رشد کرد؛ هر دو رقم از پیش‌بینی‌ها بالاتر بود. این داده‌ها در آستانه نشست ۲ و ۳ نوامبر بانک مرکزی منتشر شده و به تقویت گمانه‌زنی‌ها درباره افزایش نرخ بهره انجامیده است. تورم پایه استرالیا در سه‌ماهه سپتامبر بیش از انتظار افزایش یافت و میانگین تعدیل‌شده، شاخص اصلی بانک مرکزی استرالیا برای سنجش تورم پایه، به ۳.۷ درصد در مقیاس سالانه رسید. این رقم، در کنار رشد بیشتر از انتظار تورم کل، احتمال افزایش دوباره نرخ بهره در نشست ۲ و ۳ نوامبر بانک مرکزی را تقویت کرده است. میانگین تعدیل‌شده در سه‌ماهه سوم ۱ درصد رشد کرد؛ رقمی مطابق پیش‌بینی‌ها و بالاتر از افزایش ۰.۸ درصدی سه‌ماهه ژوئن. در مقیاس سالانه، این شاخص از ۳.۶ درصد در سه‌ماهه قبل به ۳.۷ درصد رسید؛ در حالی که انتظار می‌رفت روی ۳.۶ درصد بماند. رشد فصلی آن همچنین از حدود ۰.۸ درصدی که از پیش‌بینی‌های ماه اوت بانک مرکزی برمی‌آمد، بیشتر بود. شاخص کل قیمت مصرف‌کننده در سه‌ماهه سوم ۱.۳ درصد افزایش یافت؛ بالاتر از پیش‌بینی ۱.۲ درصدی و بیش از دو برابر رشد ۰.۶ درصدی سه‌ماهه ژوئن. در داده‌های ماهانه نیز قیمت‌ها در سپتامبر ۰.۸ درصد بالا رفتند؛ بیش از پیش‌بینی ۰.۷ درصدی. در نتیجه، تورم سالانه از ۴ درصد به ۴.۳ درصد رسید و از پیش‌بینی ۴.۲ درصدی فراتر رفت. میانگین تعدیل‌شده ماهانه در سپتامبر ۰.۳ درصد افزایش یافت و مطابق پیش‌بینی‌ها بود؛ نرخ سالانه آن نیز در ۳.۶ درصد باقی ماند. میانه وزنی، یکی دیگر از شاخص‌های تورم پایه، در سه‌ماهه ۱ درصد رشد کرد که کمی کمتر از پیش‌بینی ۱.۱ درصدی بود؛ نرخ سالانه آن به ۳.۶ درصد رسید. این آمار هم‌زمان با حضور میشل بولاک، رئیس بانک مرکزی استرالیا، در برابر کمیته‌ای از سنای این کشور منتشر شد. بولاک در بیانیه آغازین خود، که کمی پیش از انتشار داده‌ها ارائه شد، گفت تورم احتمالاً از برآوردهای ماه اوت بانک مرکزی بیشتر خواهد بود. او به افزایش قیمت انرژی در پی تشدید دوباره درگیری‌ها در خاورمیانه و نیز فشرده‌تر بودن نسبی بازار کار اشاره کرد. به گفته بولاک، یکی از پرسش‌های اصلی نشست هفته آینده این است که آیا افزایش ۱۰۰ نقطه پایه‌ای نرخ بهره در سال جاری برای بازگرداندن تورم به هدف در زمانی معقول کافی خواهد بود یا نه. افزایش تورم کل تا حدی با رشد قیمت نفت و انرژی مرتبط است؛ موضوعی که بولاک نیز اندکی پیش از انتشار داده‌ها بر آن تأکید کرده بود. اما افزایش میانگین تعدیل‌شده از ۳.۶ به ۳.۷ درصد، در حالی رخ داد که بانک مرکزی انتظار داشت این شاخص تثبیت شود. این نتیجه، در کنار فشار مستقیم هزینه‌های انرژی بر تورم کل، با نگرانی‌هایی درباره فشارهای داخلی بر ظرفیت اقتصاد هم‌راستاست. بانک مرکزی استرالیا قرار است پیش‌بینی‌های تازه خود را هم‌زمان با اعلام تصمیم هفته آینده منتشر کند. این پیش‌بینی‌ها نشان خواهند داد که بانک تا چه اندازه چشم‌انداز تورم را تغییر داده و آیا افزایش بیشتر نرخ بهره را ضروری می‌داند یا خیر. افزایش میانگین تعدیل‌شده به ۳.۷ درصد عاملی حمایتی برای دلار استرالیا و بازده اوراق کوتاه‌مدت ارزیابی شده است. رقم اندکی پایین‌تر از انتظارِ میانه وزنی، از شدت این برداشت می‌کاهد، اما پیام کلی داده‌ها را تغییر نمی‌دهد. اظهارات مقام‌های بانک مرکزی استرالیا، از جمله اظهارات هاوزر و هانتر در هفته گذشته، در کنار داده‌های امروز، احتمال افزایش نرخ بهره در سه‌شنبه آینده را تقریبا قطعی می‌کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جمهوری اسلامی ایران: علیه شناورهای سینوکور اقدام قانونی می‌شود

نهاد مدیریت آبراه خلیج فارس جمهوری اسلامی (PGSA) اعلام کرده است که شناورهای سینوکور (شرکت کشتیرانی و لجستیک کره‌جنوبی) مرتکب بیشترین موارد تخلف شده‌اند و علیه آن‌ها اقدام قانونی صورت خواهد گرفت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

مقام بانک مرکزی استرالیا: پس از چهار بار افزایش نرخ بهره، هنوز برای مهار تورم کار داریم

سارا هانتر، معاون رئیس بانک مرکزی استرالیا (RBA)، می‌گوید این بانک هنوز برای مهار تورم به‌اندازه کافی اقدام نکرده است؛ اظهاراتی که انتظار بازارها برای افزایش دوباره نرخ بهره در نشست ۳ نوامبر را تقویت کرده است. هانتر در گفت‌وگویی با برنامه «۶۰ دقیقه» شبکه ناین که شامگاه یکشنبه به وقت استرالیا پخش شد، گفت بانک مرکزی پس از چهار بار افزایش نرخ بهره در سال جاری، هنوز «کاملاً» به هدف خود نرسیده است. او از پیش‌داوری درباره تصمیم نشست بعدی خودداری کرد، اما گفت سیاست‌گذاران همچنان متعهدند تورم را کاهش دهند. او همچنین گفت افزایش قیمت نفت در پی جنگ آمریکا و ایران به برخی زنجیره‌های تأمین راه یافته و انتظار می‌رود اثر آن بیشتر شود. به نوشته گزارش، این فشار می‌تواند هزینه‌های گسترده‌تری را تحت تأثیر قرار دهد و مهار تورم را دشوارتر کند. اندرو هاوزر، معاون رئیس بانک مرکزی، نیز چهارشنبه گفته بود چشم‌انداز تورم در مقایسه با ارزیابی ماه اوت بانک به‌طور محسوسی بدتر شده است. بانک مرکزی استرالیا نرخ بهره را در اواخر سپتامبر به ۴٫۶ درصد رساند؛ بالاترین سطح در ۱۵ سال گذشته. هانتر گفت افت قیمت مسکن، تاکنون موجب تنش نظام‌مند در نظام مالی نشده است. اکنون توجه بازارها به انتشار داده‌های تورم سه‌ماهه سوم در روز چهارشنبه معطوف است. تورم هسته‌ تعدیل‌شده، ۳٫۶ درصد پیش‌بینی شده؛ رقمی نزدیک به فصل قبل. اگر داده‌ها مطابق پیش‌بینی باشد و فشار ناشی از افزایش قیمت نفت ادامه یابد، افزایش نرخ بهره در نشست نوامبر همچنان سناریوی اصلی بازارها خواهد بود. مسیر قیمت نفت نیز می‌تواند بر تصمیم‌های بعدی بانک اثر بگذارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گلدمن ساکس یا جی‌پی مورگان؛ کدام سهم بانکی برای سرمایه‌گذاری در سال ۲۰۲۶ جذاب‌تر است؟

در یک نگاه  گلدمن ساکس با ارزش‌گذاری پایین‌تر و بازده نقدی بیشتر، برای سرمایه‌گذاران ارزش‌محور جذابیت دارد. جی‌پی مورگان به‌واسطه مقیاس عملیاتی بزرگ‌تر، تنوع درآمدی و حاشیه سود خالص بالاتر، از مزیت سودآوری برخوردار است. نسبت قیمت به سود آینده‌نگر گلدمن ساکس ۱۲٫۴ برابر و برای جی‌پی مورگان ۱۳٫۵ برابر گزارش شده است. انتخاب نهایی به اولویت سرمایه‌گذار بستگی دارد: ارزش‌گذاری و درآمد نقدی در برابر مقیاس، تنوع کسب‌وکار و توان سودآوری.  دو الگوی متفاوت در صنعت بانکداری رقابت میان گلدمن ساکس (GS) و جی‌پی مورگان (JPM) نمونه‌ای از دو الگوی متفاوت کسب‌وکار در صنعت مالی است. گلدمن ساکس بر بانکداری سرمایه‌گذاری، معاملات اوراق بهادار و مدیریت دارایی مشتریان نهادی تمرکز دارد؛ درحالی‌که جی‌پی مورگان، علاوه بر فعالیت در بازارهای مالی، از شبکه گسترده بانکداری تجاری و خدمات مالی به خانوارها و شرکت‌ها بهره می‌برد. این تفاوت، منشأ اصلی اختلاف در ساختار درآمدی و ریسک این دو شرکت است. عملکرد گلدمن ساکس تا حد زیادی به رونق بازارهای سرمایه، انتشار اوراق، ادغام و تملک شرکت‌ها و فعالیت معاملاتی وابسته است. در مقابل، تنوع فعالیت‌های جی‌پی مورگان امکان می‌دهد درآمد خود را از منابع متعددتری تأمین کند؛ هرچند این تنوع، آن را از چرخه‌های اقتصادی و ریسک اعتباری مصون نمی‌سازد. گلدمن ساکس؛ ارزش‌گذاری پایین‌تر و تمرکز بر بازار سرمایه گلدمن ساکس در سال مالی ۲۰۲۵ حدود ۱۲۵٫۱ میلیارد دلار درآمد و ۱۷٫۲ میلیارد دلار سود خالص ثبت کرد. با وجود کاهش تقریبی ۱٫۴ درصدی درآمد نسبت به سال قبل، سودآوری شرکت افزایش یافت و حاشیه سود خالص آن به حدود ۱۳٫۷ درصد رسید. این عملکرد نشان می‌دهد که شرکت توانسته است با وجود فشار بر درآمد، سودآوری خود را حفظ کند. بااین‌حال، خروج از بخشی از فعالیت‌های کارت اعتباری مصرف‌کنندگان، از جمله انتقال برنامه کارت اعتباری جنرال موتورز در اواخر سال ۲۰۲۵ و برنامه اعلام‌شده برای انتقال فعالیت مرتبط با اپل طی دو سال بعد، بازتاب‌دهنده تمرکز بیشتر بر فعالیت‌های اصلی نهادی است. از منظر ارزش‌گذاری، سهام گلدمن ساکس با نسبت قیمت به سود آینده‌نگر ۱۲٫۴ برابر و نسبت قیمت به فروش ۲٫۱ برابر معامله می‌شد. بازده نقدی سالانه آن نیز حدود ۲ درصد گزارش شده است. این ارقام در مقایسه با جی‌پی مورگان، از قیمت‌گذاری نسبتاً پایین‌تر سهم حکایت دارند؛ اما ارزندگی واقعی به پایداری سود، کیفیت درآمد و شرایط بازار سرمایه وابسته است. جی‌پی مورگان؛ قدرت مقیاس و تنوع درآمد جی‌پی مورگان در سال مالی ۲۰۲۵ حدود ۲۷۹٫۷ میلیارد دلار درآمد و ۵۷ میلیارد دلار سود خالص گزارش کرد. رشد تقریبی ۳٫۳ درصدی درآمد و حاشیه سود خالص حدود ۲۰٫۴ درصدی، برتری این شرکت در مقیاس فعالیت و سودآوری را نشان می‌دهد. این بانک با بیش از ۳۲۰ هزار کارمند در ۶۶ کشور، در حوزه‌های بانکداری مصرف‌کننده، خدمات شرکتی، بازارهای مالی و مدیریت دارایی فعالیت می‌کند. توسعه قابلیت‌های پرداخت مبتنی بر فناوری زنجیره بلوکی و سرمایه‌گذاری در زیرساخت‌های زنجیره تأمین و فناوری دفاعی نیز بخشی از برنامه‌های توسعه‌ای آن است. در داده‌های مقاله، نسبت قیمت به سود آینده‌نگر جی‌پی مورگان ۱۳٫۵ برابر و نسبت قیمت به فروش آن ۲٫۹ برابر بود. بازده نقدی سهم نیز حدود ۱٫۸ تا ۱٫۹ درصد گزارش شده است. بنابراین، سرمایه‌گذار برای برخورداری از مقیاس بزرگ‌تر و سودآوری بالاتر، در مقایسه با گلدمن ساکس ارزش‌گذاری بیشتری می‌پردازد. مقایسه مالی و ارزش‌گذاری شاخص گلدمن ساکس جی‌پی مورگان درآمد سال مالی ۲۰۲۵ ۱۲۵٫۱ میلیارد دلار ۲۷۹٫۷ میلیارد دلار سود خالص سال مالی ۲۰۲۵ ۱۷٫۲ میلیارد دلار ۵۷ میلیارد دلار حاشیه سود خالص ۱۳٫۷٪ ۲۰٫۴٪ نسبت قیمت به سود آینده‌نگر ۱۲٫۴ برابر ۱۳٫۵ برابر نسبت قیمت به فروش ۲٫۱ برابر ۲٫۹ برابر بازده نقدی تقریبی ۲٫۰٪ ۱٫۹٪ ارزش بازار گزارش‌شده ۲۶۰ میلیارد دلار ۸۹۵ میلیارد دلار ریسک‌ها و ملاحظات سرمایه‌گذاری گلدمن ساکس به دلیل تمرکز بر بازارهای سرمایه، در برابر افت معاملات، کاهش انتشار اوراق، رکود فعالیت‌های ادغام و تملک و تغییرات نرخ بهره آسیب‌پذیرتر است. مسائل حقوقی، تحقیقات نظارتی و الزامات سرمایه‌ای نیز می‌توانند هزینه‌های آن را افزایش دهند. جی‌پی مورگان از تنوع درآمدی بیشتری برخوردار است، اما گستردگی عملیات، ریسک اعتباری، نظارت مقرراتی و پیچیدگی مدیریت را افزایش می‌دهد. رکود اقتصادی می‌تواند کیفیت تسهیلات را تضعیف کند و تغییرات نرخ بهره بر درآمد خالص بهره و ارزش دارایی‌های مالی اثر بگذارد. وابستگی هر دو بانک به سامانه‌های فناوری نیز ریسک حملات سایبری و اختلال عملیاتی را به همراه دارد. نکته مهم در ارزیابی بانک‌ها آن است که نسبت‌هایی مانند بدهی به حقوق صاحبان سهام، جریان نقد آزاد و نسبت جاری، برخلاف کاربرد متداول در شرکت‌های صنعتی، به‌تنهایی معیار مناسبی برای قضاوت درباره سلامت مالی بانک‌ها نیستند. ساختار سپرده‌ها، کفایت سرمایه، کیفیت دارایی‌ها، ذخایر زیان اعتباری و نقدینگی نظارتی اهمیت بیشتری دارند. کدام سهم برای سال ۲۰۲۶ مناسب‌تر است؟ مقایسه مقاله نشان می‌دهد که جی‌پی مورگان از نظر سودآوری و مقیاس عملیاتی برتری دارد؛ اما گلدمن ساکس در ارزش‌گذاری و بازده نقدی اندکی جذاب‌تر به نظر می‌رسد. بر اساس ارقام گزارش‌شده، حاشیه سود عملیاتی متوسط جی‌پی مورگان از سال ۲۰۲۲ حدود ۲۹٫۹ درصد و برای گلدمن ساکس حدود ۱۹٫۵ درصد بوده است. بااین‌حال، مقایسه این دو شرکت باید با توجه به تفاوت ترکیب فعالیت‌ها و تعریف شاخص‌های مالی انجام شود. در نتیجه، سرمایه‌گذاران ارزش‌محور ممکن است گلدمن ساکس را ترجیح دهند؛ درحالی‌که جی‌پی مورگان برای کسانی که به دنبال یک مؤسسه مالی متنوع با توان سودآوری بالا هستند، گزینه قابل‌توجهی است. هیچ‌یک از این مزیت‌ها به‌تنهایی تضمین‌کننده بازده بیشتر سهام در آینده نیست. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ورود غیرمنتظره استرالیا به رکود؛ چرا شاخص PMI بخش خصوصی سقوط کرد؟

در یک نگاه انقباض غیرمنتظره بخش خصوصی استرالیا: شاخص ترکیبی مدیران خرید (Flash PMI) استرالیا در ماه اکتبر به ۴۷.۷ سقوط کرد که نشان‌دهنده اولین رکود فعالیت‌های اقتصادی طی ۵ ماه اخیر است. اوج‌گیری هزینه‌ها در سایه نفت ۱۱۰ دلاری: تورم هزینه‌های ورودی شرکت‌ها به بالاترین حد از ماه مه رسید؛ افزایش هزینه‌های انرژی، حمل‌ونقل و دستمزدها، فشار تورمی بر تولیدکنندگان را دوچندان کرده است. دو راهی سخت بانک مرکزی استرالیا (RBA): هم‌زمانی رکود اقتصادی و رشد تورم، سیاست‌گذاران را در میان گزینه کاهش نرخ بهره برای حمایت از رشد یا افزایش آن برای مهار تورم قفل کرده است. آمارهای جدید موسسه اس‌اندپی گلوبال (S&P Global) نشان می‌دهد که اقتصاد استرالیا در ابتدای فصل چهارم سال با چالش پیچیده‌ای مواجه شده است. بخش خصوصی این کشور تحت فشار هزینه‌های بالای وام‌گیری و تورم جامانده، برای اولین بار طی ۵ ماه گذشته وارد محدوده انقباض و رکود شد. نکته نگران‌کننده اینجاست که هم‌زمان با افت فعالیت‌های تجاری، فشار هزینه‌های ورودی و تورم قیمت فروش شدت یافته است. با ما در یوتوتایمز همراه باشید تا در این گزارش اختصاصی بر پایه داده‌های وب‌سایت اینوستینگ‌لایو، زوایای این آمار و پیچیدگی تصمیم‌گیری برای بانک مرکزی استرالیا را بررسی کنیم. سقوط شاخص PMI؛ بخش خدمات هم به رکود پیوست بر اساس گزارش مقدماتی ماه اکتبر، شاخص ترکیبی مدیران خرید استرالیا از ۵۱.۳ در ماه سپتامبر به ۴۷.۷ افت کرد. از آنجایی که عدد ۵۰ مرز میان رشد و انقباض است، این رقم ضعیف‌ترین عملکرد اقتصاد استرالیا از ماه مارس محسوب می‌شود. عامل اصلی این ریزش، افت شدید در بخش خدمات بود؛ جایی که شاخص فعالیت‌های تجاری از ۵۱.۹ به ۴۷.۸ سقوط کرد تا اولین رکود خود را از ماه مه تجربه کند. در بخش تولید و صنعت نیز شاخص خروجی روی عدد ۴۶.۵ باقی ماند تا نشان دهد کارخانه‌های استرالیایی همچنان با کاهش سفارشات جدید دست‌وپنجه نرم می‌کنند. تغذیه تورم از انرژی و حمل‌ونقل؛ بازگشت فشار هزینه‌ها در حالی که تقاضای داخلی به دلیل نرخ‌های بهره بالا تضعیف شده، بخش تورمی گزارش پیام‌های نگران‌کننده‌ای دارد. میانگین هزینه‌های ورودی شرکت‌ها با سریع‌ترین نرخ از ماه مه تا کنون رشد کرده است. فعالان اقتصادی علت اصلی این جهش قیمتی را موارد زیر عنوان کرده‌اند: جهش قیمت انرژی: تداوم قیمت نفت در بالای ۱۱۰ دلار به ازای هر بشکه، هزینه‌های سوخت و تولید را بالا برده است. افزایش کرایه حمل‌ونقل و مواد اولیه: اختلالات در سلاسل تامین بین‌المللی موجب طولانی‌تر شدن زمان تحویل کالاها و رشد هزینه‌های ترابری شده است. رشد دستمزدها: فشار هزینه‌های معیشتی موجب افزایش سطح دستمزدهای درخواستی نیروهای کار شده است. به گفته جینگ‌یینگ پان، مدیر بخش اقتصاد اس‌اندپی گلوبال، شرکت‌ها برای حفظ حاشیه سود خود مجبور شده‌اند این هزینه‌ها را به مشتریان نهایی منتقل کنند که این امر به معنای تداوم تورم در ماه‌های آینده است. کابوس استگ‌فلیشن و سردرگمی بانک مرکزی استرالیا (RBA) ترکیب کاهش فعالیت‌های اقتصادی و افزایش تورم، کلاسیک‌ترین تعریف از شرایط رکود تورمی (Stagflation) است؛ وضعیتی که کار را برای بانک مرکزی استرالیا بسیار دشوار می‌کند. از یک سو، افت تولید و افت اعتماد کسب‌وکارها نیاز به کاهش نرخ بهره را فریاد می‌زند، اما از سوی دیگر، سیگنال‌های اخیر مقامات بانک مرکزی مبنی بر احتمال افزایش نرخ بهره در نشست نوامبر برای مهار تورم، معامله‌گران دلار استرالیا (AUD) و اوراق قرضه را سردرگم کرده است. افت اعتماد کسب‌وکارها به پایین‌ترین سطح از ماه ژوئن، احتمال کاهش سرمایه‌گذاری و تعدیل نیرو در ماه‌های پایانی سال را پررنگ‌تر کرده و سهام شرکت‌های داخلی استرالیا را زیر فشار قرار داده است.

خواندن کامل خبر
اخبار فارکس اثر متوسط

توقف غیرمنتظره نرخ بهره در کره جنوبی؛ پشت‌پرده تصمیم مهم بانک مرکزی چیست؟

در یک نگاه توقف موقت بانک مرکزی کره جنوبی در نرخ ۳.۰۰ درصد: همان‌طور که تمام اقتصاددانان پیش‌بینی می‌کردند، بانک مرکزی کره جنوبی (BOK) پس از دو مرحله افزایش متوالی در ماه‌های ژوئیه و آگوست، نرخ بهره کلیدی را بدون تغییر تثبیت کرد. تداوم چرخه انقباض پولی و احتمال رشد نرخ در ماه نوامبر: این توقف تنها یک تنفس موقت برای تنظیم سرعت سیاست‌هاست؛ تورم ۲.۹ درصدی و رونق بی‌سابقه صادرات تراشه نشان می‌دهد چرخه انقباضی هنوز به پایان نرسیده است. جهش تاریخی مازاد حساب جاری (۲۷۹ میلیارد دلار): جهش صادرات نیمه‌هادی‌ها موجب ثبت یکی از بزرگ‌ترین مازادهای حساب جاری شد که حمایت بنیادی محکمی برای وون کره جنوبی ایجاد کرده است. بانک مرکزی کره جنوبی (BOK) همان‌طور که انتظار می‌رفت، در نشست تصمیم‌گیری خود نرخ بهره کلیدی را در سطح ۳.۰۰ درصد تثبیت کرد. این تصمیم پس از دو مرحله افزایش متوالی نرخ بهره در ماه‌های ژوئیه و آگوست گرفته شد تا سیاست‌گذاران فرصت کافی برای ارزیابی اثرات انقباض پولی و کنترل سرعت رشد را داشته باشند. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، زوایای این تصمیم و چشم‌انداز بازار کره جنوبی را بررسی کنیم. توقف موقت به‌جای پایان راه؛ چرا بانک مرکزی کره همچنان هاوکیش است؟ تمامی ۶ اقتصاددان شرکت‌کننده در نظرسنجی خبرگزاری یونهاپ (Yonhap) پیش‌بینی کرده بودند که بانک مرکزی کره جنوبی دست به سومین افزایش متوالی نرخ بهره نخواهد زد؛ چرا که ثبت سه رشد پیاپی اتفاقی بسیار نادر در تاریخ این بانک محسوب می‌شود. اما این تثبیت نرخ به معنای پایان چرخه انقباض پولی نیست. فشارهای تورمی ناشی از جهش قیمت انرژی، بدهی بالای خانوارها و رشد تورم مصرف‌کننده تا محدوده ۲.۹ درصد، اولویت اصلی BOK را روی کنترل قیمت‌ها نگه داشته است. اکثریت اعضای هیئت‌مدیره بانک مرکزی کره پیش از این اعلام کرده‌اند که نرخ بهره موثر و نهایی می‌تواند در ۶ ماه آینده به سطح ۳.۲۵ درصد برسد که نشان‌دهنده احتمال بسیار بالای یک افزایش ۲۵ نقطه پایه‌ای دیگر در نشست ماه نوامبر است. رونق صادرات نیمه‌هادی‌ها؛ سوخت اصلی موتور اقتصاد کره یکی از دلایلی که دست بانک مرکزی کره را برای بالا نگه داشتن نرخ بهره باز می‌گذارد، عملکرد فوق‌العاده قوی بخش صادرات این کشور است. جهش سنگین تقاضای جهانی برای تراشه‌های حافظه (Memory Chips) و محصولات IT باعث شده تا مازاد حساب جاری کره جنوبی در بازه ژانویه تا آگوست ۲۰۲۶ به رقم شگفت‌انگیز ۲۷۹ میلیارد دلار برسد؛ رقمی که نزدیک به چهار برابر مدت مشابه سال گذشته (۷۰ میلیارد دلار) است. این رونق بی‌سابقه صادراتی نه تنها روند رشد اقتصادی کره را تثبیت کرده، بلکه به عنوان یک سپر حمایتی بنیادی و قوی برای ارز ملی (وون کره) در برابر فشار دلار عمل می‌کند. واکنش بازارها و چشم‌انداز ارز و سهام تثبیت نرخ بهره روی سطح ۳.۰۰ درصد، نفسی تازه به بخش‌های حساس به نرخ بهره در شاخص بورس کاسپی (KOSPI) داد. با این حال، توجه اصلی معامله‌گران به لحن سخنرانی رئیس بانک مرکزی معطوف است: ارز وون (KRW): تایید تداوم سیاست‌های انقباضی و اشاره به افزایش نرخ در ماه نوامبر، می‌تواند موجب تقویت ارزش وون در برابر دلار آمریکا شود. سهام فناوری و تراشه‌سازان: شرکت‌های بزرگ حوزه تراشه (مانند سامسونگ و اس‌کی هاینیکس) همچنان محور اصلی رشد بازار سهام کره باقی خواهند ماند. بانک مرکزی کره با تنظیم مجدد سرعت انقباض پولی، خود را برای برداشتن گام بعدی در ماه نوامبر آماده می‌کند تا میان مهار تورم و پشتیبانی از رشد اقتصادی تعادل ایجاد کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

توافق سامسونگ الکترومکانیکس و انویدیا درباره زیرلایه‌های ABF

سامسونگ الکترومکانیکس و انویدیا از توافقی درباره زیرلایه‌های ABF خبر دادند. کراوداسترایک و انویدیا امنیت عامل‌های هوش مصنوعی را تا سطح سیلیکون گسترش می‌دهند. آمکور توافقی ۱.۳ میلیارد دلاری با انویدیا برای ظرفیت‌سازی در کره جنوبی اضافه می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

تحلیل متفاوت گلدمن ساکس؛ چرا وال‌استریت در حال نگاه کردن به عدد اشتباهی است؟

در یک نگاه رشد اسمی ۶ درصدی، کلید اصلی سهام کوچک‌بازار (Small Caps): گلدمن ساکس معتقد است سرمایه‌گذاران به‌جای ترس از نرخ بازدهی ۵ درصدی اوراق، باید بر رشد اسمی اقتصاد تمرکز کنند؛ چرا که این سهام بیشترین بازدهی را در رشد اسمی بالای ۵ درصد ثبت کرده‌اند. ارزشیابی جذاب و بازگشت قدرت به سودآوری: قیمت سهام کوچک نسبت به شرکت‌های بزرگ‌بازار و میانگین‌های تاریخی در سطح ارزانی قرار دارد و فضایی عالی برای تحلیلگران جهت انتخاب هوشمندانه سهام ایجاد کرده است. پیوند مستقیم با آمار PMI و قیمت نفت: هرگونه افت در آمارهای رشد اقتصادی (GDP) یا گسترش تورم انرژی به سایر بخش‌ها، می‌تواند این سناریوی صعودی را با چالش مواجه کند. سرمایه‌گذاران سهام شرکت‌های کوچک‌بازار (Small-Cap) مدتی است که عدد اشتباهی را در بازار دنبال می‌کنند! تحلیلگران بانک گلدمن ساکس در یادداشت تازه‌ای اعلام کرده‌اند که برای جهش سهام کوچک، سطح نرخ بهره یا بازدهی اوراق قرضه ۱۰ ساله مطرح نیست، بلکه کلید اصلی در وضعیت «رشد اسمی اقتصاد» نهفته است. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، جزییات تحلیل گلدمن ساکس و فرصت‌های سرمایه‌گذاری در این بخش را بررسی کنیم. چرا نرخ ۶ درصدی رشد اسمی برای سهام کوچک تعیین‌کننده است؟ بر اساس تحلیل گلدمن ساکس، سوال اصلی بازار نباید این باشد که آیا بازده اوراق ۱۰ ساله خزانه‌داری بالای ۵ درصد می‌ماند یا خیر، بلکه مسئله اصلی این است که آیا رشد اسمی اقتصاد قوی باقی می‌ماند؟ داده‌های تاریخی نشان می‌دهند شرکت‌های کوچک بیشترین بازدهی را زمانی ثبت کرده‌اند که رشد تولید ناخالص داخلی اسمی (Nominal GDP) بالای ۵ درصد و در حال شتاب‌گیری باشد. در حال حاضر، رشد اسمی اقتصاد آمریکا نزدیک به ۶ درصد (شامل رشد واقعی ۲.۳ درصدی به همراه تورم) در حال حرکت است. تاریخ نشان داده که افزایش شدید نرخ بهره به تنهایی مانع رشد سهام کوچک نبوده و این گروه در ادوار جهش نرخ‌ها نیز بازدهی مثبتی به ارمغان آورده‌اند. ✔️ بیشتر بخوانید: آزمون سخت غول‌های هوش مصنوعی با گزارش متا؛ چرا الگوی سوددهی تغییر کرد؟ چشم‌انداز کلان؛ تورم محدود و شاخص‌های قوی گلدمن ساکس سناریوی اقتصادی روشن و با ثباتی را برای بازار رسم می‌کند: پیش‌بینی رشد واقعی ۲.۳ درصدی برای اقتصاد آمریکا نرخ بیکاری در محدوده کم‌ریسک ۴ درصد رسیدن شاخص مدیران خرید (PMI) به بالاترین سطح ۵ سال اخیر محدود بودن فشار تورمی عمدتاً به بخش انرژی و سوخت از دیدگاه بنیادی، سودآوری شرکت‌های کوچک در حال گسترش به تمام بخش‌هاست و دیگر منحصر به چند شرکت خاص نیست. علاوه بر این، ارزشیابی این سهام در مقایسه با غول‌های بزرگ‌بازار (Large-Cap) و سوابق تاریخی، در سطوح بسیار جذابی قرار دارد که نقطه ورود مناسبی را فراهم می‌سازد. تغییر بازی با افزایش هزینه تامین مالی بالا رفتن هزینه سرمایه و نرخ بهره، معيار سنجش شرکت‌ها را سخت‌تر کرده است. در این محیط جدید، شرکت‌هایی که دارای سودآوری واقعی، درآمد پایدار و بازده سرمایه بالا هستند پاداش می‌گیرند، در حالی که شرکت‌های ضعیف‌تر جریمه می‌شوند. این فاصله میان برندگان و باختگان، بهترین فضا را برای انتخاب فعالانه سهام و تحلیلگران ایجاد می‌کند. البته تمام این تحلیل‌ها بر پایه پایدار ماندن رشد اقتصادی است. اگر رشد اسمی اقتصاد افت کند یا تورم انرژی به سایر بخش‌های بازار سرایت کند، شرایط مساعد فعلی تضعیف خواهد شد. اما در حال حاضر، موتور رشد اقتصادی بسیار قوی‌تر از ترس‌های ناشی از نرخ بهره عمل می‌کند.

خواندن کامل خبر
تحلیل سهام و تحلیل شاخص‌ها کم اثر

سیگنال داغ دلار استرالیا قبل از نشست نوامبر؛ هشدار جدی درباره تورم!

در یک نگاه سیگنال‌ها و مواضع هاوکیش بانک مرکزی استرالیا (RBA): اندرو هاوزر، معاون RBA، هشدار داد که چشم‌انداز تورم خیمه‌شب‌بازی بدتری نسبت به پیش‌بینی‌ها داشته و شاخص تورم میانگین اصلاح‌شده (Trimmed Mean) سه ماهه سوم احتمالاً داغ‌تر از حد انتظار خواهد بود. افزایش احتمال پنجمین رشد نرخ بهره در ۳ نوامبر: با وجود کاهش نسبی فشار در بازار کار، هاوزر تاکید کرد که بانک مرکزی نمی‌تواند اجازه انحراف انتظارات تورمی از هدف را بدهد و واکنش به شوک‌های عرضه‌ای (مانند نفت) ضروری است. روز موعود بازار دلار استرالیا (۲۸ اکتبر): آمار رسمی تورم (CPI) فصل سوم که در ۲۸ اکتبر منتشر می‌شود، مسیر قطعی نشست ۳ نوامبر را تعیین خواهد کرد و می‌تواند موجب تقویت دلار استرالیا و بازده اوراق قرضه شود. بانک مرکزی استرالیا (RBA) کمتر از دو هفته پیش از نشست سرنوشت‌ساز ۳ نوامبر، سیگنال‌های قوی و هاوکیشی به بازار صادر کرده است. اندرو هاوزر (Andrew Hauser)، معاون بانک مرکزی استرالیا، در سخنرانی خود اعلام کرد که چشم‌انداز تورم از پیش‌بینی‌های قبلی این بانک بدتر شده و فشار بر اقتصاد این کشور بیش از حد انتظار باقی مانده است. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، جزییات کامل این اظهارات و تاثیر آن بر دلار استرالیا را بررسی کنیم. چرا هاوزر نگران است؟ تورم هسته داغ‌تر از حد انتظار هاوزر در جریان همایش سرمایه‌گذاری سیتی (Citi) در سیدنی اعلام کرد که شاخص تورم میانگین اصلاح‌شده (Trimmed Mean) – که اصلی‌ترین معیار RBA برای سنجش تورم بنیادی است – احتمالاً بالاتر از پیش‌بینی‌های بانک مرکزی در فصل سوم سال ظاهر خواهد شد. هشدار مستقیم یک هفته پیش از انتشار آمار رسمی، سیگنالی بسیار نادر و صریح به معامله‌گران محسوب می‌شود. به گفته هاوزر، فعالان اقتصادی و کسب‌وکارها فشار هزینه‌ها را به عنوان بزرگ‌ترین چالش خود گزارش می‌کنند. او تاکید کرد با اینکه تورم برای مدت طولانی بالا بوده، بانک مرکزی اجازه نخواهد داد انتظارات تورمی از محدوده هدف خارج شود. این مواضع نشان می‌دهد حتی با وجود افت جزیی در داده‌های مسکن و بازار کار، اولویت اصلی RBA مهار قیمت‌هاست. تغییر رویکرد نسبت به شوک‌های نفتی و زنجیره تامین نکته حائز اهمیت در سخنان معاون RBA، تغییر نگاه بانک مرکزی به شوک‌های عرضه‌ای (مانند جهش قیمت نفت به دلیل درگیری‌های خاورمیانه) است. در حالی که بانک‌های مرکزی معمولاً شوک‌های موقت انرژی را نادیده می‌گیرند، هاوزر صراحتاً اعلام کرد که RBA مجبور است برای مهار انتظارات تورمی به این شوک‌ها واکنش نشان دهد. این رویکرد، قیمت نفت را به یک ورودی مستقیم در نرخ‌گذاری دلار استرالیا تبدیل می‌کند. در حال حاضر نرخ بهره کلیدی استرالیا پس از افزایش ۲۵ نقطه پایه‌ای در ۲۹ سپتامبر روی سطح ۴.۶۰ درصد قرار دارد که چهارمین افزایش نرخ در سال ۲۰۲۶ بوده است. اکنون معامله‌گران احتمال زیادی برای پنجمین افزایش نرخ بهره در نشست ۳ نوامبر قائل هستند. تقویم پیش‌رو و گام بعدی بازار تکلیف نهایی RBA و دلار استرالیا (AUD) در دو تاریخ کلیدی مشخص خواهد شد: ۲۸ اکتبر (۷ آبان): انتشار آمار رسمی تورم (CPI) سه ماهه سوم استرالیا که آزمون نهایی برای بازار است. ۳ نوامبر (۱۳ آبان): تصمیم‌گیری رسمی بانک مرکزی استرالیا درباره نرخ بهره در ساعت ۱۴:۳۰ به وقت سیدنی. اگر آمار تورم ۲۸ اکتبر قوی‌تر از پیش‌بینی‌ها باشد، سناریوی افزایش مجدد نرخ بهره قطعی‌تر شده و می‌تواند تقاضا برای دلار استرالیا و بازده اوراق قرضه کوتاه مدت را به‌شدت افزایش دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک آمریکا یا گلدمن ساکس؛ کدام سهام برای سرمایه‌گذاری در سال ۲۰۲۶ جذاب‌تر است؟

بانک آمریکا با ارزش‌گذاری پایین‌تر و پایگاه گسترده مشتریان، گزینه‌ای برای سرمایه‌گذاران ارزش‌محور است؛ در مقابل، گلدمن ساکس با تمرکز بر بازارهای مالی و مدیریت ثروت، ظرفیت بیشتری برای بهره‌گیری از رونق فعالیت‌های سرمایه‌گذاری دارد. پرسش اصلی این است که کدام‌یک می‌تواند در سال ۲۰۲۶ بازدهی جذاب‌تری برای سهام‌داران ایجاد کند؟ در یک نگاه بانک آمریکا با حدود ۷۰ میلیون مشتری، از شبکه بانکی گسترده و سپرده‌های قابل‌توجه برخوردار است. گلدمن ساکس با حدود ۳.۶ تریلیون دلار دارایی تحت مدیریت، در بانکداری سرمایه‌گذاری و مدیریت ثروت جایگاه قدرتمندی دارد. نسبت قیمت به سود پیش‌بینی‌شده بانک آمریکا ۱۱.۵ و برای گلدمن ساکس ۱۳ است؛ بنابراین سهم نخست ارزان‌تر ارزش‌گذاری شده است. با وجود ارزش‌گذاری پایین‌تر بانک آمریکا، عملکرد گذشته گلدمن ساکس برتری داشته است؛ هرچند این برتری تضمینی برای آینده نیست. بانک آمریکا؛ قدرت مقیاس و بانکداری روزمره بانک آمریکا یکی از بزرگ‌ترین مؤسسات مالی ایالات متحده است که از طریق شبکه گسترده شعب و خدمات اعتباری، میلیون‌ها مشتری حقیقی و کسب‌وکار کوچک را پوشش می‌دهد. این بانک در بازار سپرده‌ها، وام‌های مصرفی و خدمات مرتبط با مسکن حضور پررنگی دارد و همین تنوع فعالیت، پایه‌ای برای درآمدزایی مستمر آن فراهم می‌کند. در سال مالی ۲۰۲۵، درآمد گزارش‌شده بانک به حدود ۱۹۱.۶ میلیارد دلار رسید که نسبت به سال قبل حدود ۰.۵ درصد کاهش داشت. سود خالص نیز حدود ۳۰.۵ میلیارد دلار بود و حاشیه سود خالص به نزدیک ۱۵.۹ درصد رسید. این ارقام از توان سودآوری بالا حکایت دارند، اما افت درآمد نشان می‌دهد که اندازه بزرگ بانک لزوماً به رشد سریع منجر نمی‌شود. در کنار این مزایا، بانک با ریسک تغییر نرخ بهره، افت کیفیت اعتباری و هزینه‌های نظارتی مواجه است. فشارهای ناشی از مقررات و الزامات تطبیق نیز می‌توانند بخشی از سودآوری را محدود کنند. بنابراین، جذابیت سهام این بانک به توانایی آن در حفظ سود، کنترل هزینه‌ها و بهبود بازده سرمایه بستگی دارد. گلدمن ساکس؛ وابستگی بیشتر به نبض بازارهای مالی گلدمن ساکس برخلاف بانک آمریکا، تمرکز بیشتری بر بانکداری سرمایه‌گذاری، معاملات بازارهای مالی و مدیریت دارایی دارد. این ساختار به شرکت اجازه می‌دهد از رونق عرضه سهام، ادغام و تملک شرکت‌ها و افزایش فعالیت معاملاتی بهره ببرد؛ بااین‌حال، در دوره‌های رکود یا بی‌ثباتی بازار نیز آسیب‌پذیرتر است. در سال مالی ۲۰۲۵، درآمد گلدمن ساکس حدود ۱۲۵.۱ میلیارد دلار و سود خالص آن نزدیک به ۱۷.۲ میلیارد دلار گزارش شد. حاشیه سود خالص نیز حدود ۱۳.۷ درصد بود. شرکت هم‌زمان در حال بازنگری راهبرد خود و فاصله گرفتن از برخی فعالیت‌های اعتباری مصرف‌کننده است تا منابع بیشتری را به حوزه‌های اصلی خود اختصاص دهد. موفقیت این تغییر مسیر به توانایی مدیریت در تقویت فعالیت‌های نهادی، حفظ مشتریان بزرگ و کنترل ریسک معاملات بستگی دارد. در نتیجه، گلدمن ساکس می‌تواند از رشد بازارهای مالی سود ببرد، اما درآمد آن در مقایسه با بانکداری خرد، بیشتر در معرض نوسان قرار دارد. مقایسه ارزش‌گذاری و ریسک شاخص ارزش‌گذاری بانک آمریکا (Bank of America) گلدمن ساکس (Goldman Sachs) نسبت قیمت به سود آتی (Forward P/E) ۱۱.۵ ۱۳.۰ نسبت قیمت به فروش (P/S) ۱.۸ ۲.۱ منبع: اطلاعات ارائه‌شده در بازار بر اساس این شاخص‌ها، سهام بانک آمریکا ارزان‌تر به نظر می‌رسد. بااین‌حال، نسبت‌های ارزش‌گذاری پایین‌تر به‌تنهایی نشانه ارزندگی قطعی نیستند؛ زیرا باید کیفیت سود، بازده سرمایه، هزینه تأمین مالی و چشم‌انداز رشد نیز بررسی شوند. همچنین مقایسه مستقیم جریان نقد آزاد این دو بانک باید با احتیاط انجام شود، چراکه ساختار ترازنامه و جریان‌های نقدی مؤسسات مالی با شرکت‌های غیرمالی تفاوت دارد. کدام سهام برای سال ۲۰۲۶ انتخاب بهتری است؟ بر اساس تحلیل مقاله، گلدمن ساکس از نظر عملکرد تاریخی سهام، از بانک آمریکا و شاخص اس‌اندپی ۵۰۰ پیشی گرفته است. در مقابل، بانک آمریکا با وجود مقیاس عملیاتی بزرگ و ارزش‌گذاری پایین‌تر، نتوانسته هم‌پای شاخص بازار حرکت کند. این سابقه، استدلالی به نفع گلدمن ساکس است؛ اما برای تصمیم‌گیری نهایی باید قیمت خرید، چشم‌انداز سودآوری و شرایط روز بازار نیز بررسی شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس: رشد اقتصادی آمریکا با وجود رکود در بخش مسکن همچنان قدرتمند است

آمارها نشان می‌دهد موارد شروع به ساخت مسکن در ایالات متحده، در ماه سپتامبر ۵٫۲ درصد کاهش یافته و به نرخ سالانه ۱٫۲۲۱ میلیون واحد رسیده است؛ رقمی که پایین‌تر از پیش‌بینی‌ها بود. آغاز ساخت خانه‌های تک‌خانواری ۴٫۶ درصد و واحدهای چندخانواری ۶٫۷ درصد افت کرد. همچنین، مجوزهای ساخت‌وساز ۰٫۲ درصد کاهش یافت. با وجود ضعف بازار مسکن، گلدمن ساکس برآورد خود از رشد سالانه‌شده تولید ناخالص داخلی آمریکا در سه‌ماهه سوم را بدون تغییر و در سطح ۳٫۳ درصد حفظ کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: پریمیوم ۲۵ دلاری جنگ در قیمت برنت؛ پیش‌بینی ۹۰ دلاری دسامبر و افت به ۸۰ دلار در سال ۲۰۲۷

بانک سرمایه‌گذاری گلدمن ساکس در تازه‌ترین گزارش تحلیلی خود اعلام کرد که قیمت فعلی نفت خام برنت متأثر از بحران نظامی خاورمیانه و تنش‌های ایران، دارای پریمیوم ریسک جنگی به میزان نزدیک به ۲۵ دلار در هر بشکه بالاتر از ارزش واقعی خود است. دان استرویون (Daan Struyven)، مدیر ارشد تحقیقات کمودیتی گلدمن ساکس، تأکید کرد در صورتی که ریسک تشدید درگیری‌ها کاهش یابد، این پریمیوم تخلیه شده و قیمت‌ها به سمت سطوح پایین‌تر حرکت خواهند کرد. با این وجود، گلدمن ساکس پیش‌بینی قیمت برنت برای دسامبر ۲۰۲۶ را از ۸۵ دلار به ۹۰ دلار در هر بشکه افزایش داد. علت اصلی این تجدیدنظر صعودی کوتاه مدت، سطح فوق‌العاده پایین ذخایر جهانی و تقاضا برای جایگزینی انبارها عنوان شده است؛ از جمله کاهش ذخایر استراتژیک نفت آمریکا (SPR) به ۲۸۳ میلیون بشکه که پایین‌ترین سطح از سال ۱۹۸۲ محسوب می‌شود. اما برای سال ۲۰۲۷، این بانک انتظار دارد با احیای صادرات خلیج فارس (شامل ۴ میلیون بشکه در روز صادرات پنهان) و ورود بازار به مازاد عرضه از سه ماهه چهارم سال جاری، متوسط قیمت برنت به ۸۰ دلار کاهش یابد. متغیرهای کلیدی بازار نفت که باید زیر نظر داشت رویدادها و محرک‌های اصلی تعیین‌کننده جهت قیمت نفت عبارتند از: احیای صادرات خلیج فارس: پیگیری سرعت بازگشت صادرات منطقه به میانگین سال ۲۰۲۵ و ظرفیت خطوط لوله و نفتکش‌ها که خنثی‌کننده کسری عرضه است. وضعیت ذخایر استراتژیک آمریکا (SPR): تخلیه شدید ذخایر اضطراری آمریکا و نیاز به خریدهای معکوس برای پر کردن مجدد انبارها که کف حمایتی قیمت‌ها را محکم نگه می‌دارد. خطر تشدید درگیری‌ها: احتمال حملات تازه منطقه‌ای توسط ایران یا انصارالله به زیرساخت‌ها، بنادر و پالایشگاه‌ها که می‌تواند پریمیوم ریسک جهشی تازه‌ای به قیمت‌ها اضافه کند. ضعف تقاضای چین و خاورمیانه: کاهش ۳.۳ میلیون بشکه‌ای مصرف در سه ماهه سوم نسبت به سال گذشته و تأثیرگذاری گسترش خودروهای برقی در چین بر تقاضای بلندمدت سوخت.

خواندن کامل خبر
تحلیل کامودیتی‌ها کم اثر

گلدمن ساکس همچنان تقاضای بانک‌های مرکزی را عاملی پشتیبان برای قیمت طلا می‌داند

گلدمن ساکس درباره بازار طلا اعلام کرد که برآورد می‌کند بانک‌های مرکزی در ماه اوت ۷۹ تن طلا خریداری کرده‌اند؛ رقمی که به‌مراتب بالاتر از میانگین ۱۷ تنی پیش از سال ۲۰۲۲ است. گلدمن ساکس درباره بازار طلا: چین در ماه اوت با خرید ۲۵ تن طلا، بزرگ‌ترین خریدار قابل‌شناسایی این فلز گران‌بها بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پایان عصر طلایی هوش مصنوعی در بورس آمریکا؟ مقصد جدید سرمایه‌ها مشخص شد

در یک نگاه پیش‌بینی سود و ادامه صعود: گلدمن ساکس سود هر سهم S&P 500 را ۴۱۵ دلار برای سال ۲۰۲۷ برآورد کرده و معتقد است رشد سودآوری شرکت‌ها بازار را سبزپوش نگه می‌دارد. هشدار درباره تمرکز شدید بازار: فاصله ۱۵ درصدی سهم‌های معمولی از سقف تاریخی‌شان، تمرکز شدید شاخص در چند غول فناوری را نشان داده و ریسک ریزش معاملات مومنتوم را بالا برده است. چرخش به سمت سهام مصرف‌کننده: کاهش اثر هوش مصنوعی بر سودآوری و بهبود قدرت خرید خانوارها در سال ۲۰۲۷، فرصت‌های جذاب‌تری در سهام عقب‌مانده بخش مصرفی ایجاد خواهد کرد. بانک سرمایه‌گذاری گلدمن ساکس پیش‌بینی می‌کند که روند صعودی بازار سهام آمریکا به لطف رشد سودآوری شرکت‌ها ادامه یابد، اما استراتژیست‌های این بانک هشدار می‌دهند تمرکز بیش از حد رشد شاخص در چند سهم محدود، معاملات مبتنی بر مومنتوم را در برابر برگشت‌های ناگهانی آسیب‌پذیر کرده است. تیمی از استراتژیست‌های گلدمن ساکس به رهبری بن اسنایدر اعلام کردند که کند شدن رشد اقتصادی و سودآوری شرکت‌ها، صعود بازار را تعدیل می‌کند اما آن را متوقف نخواهد کرد. آن‌ها به سرمایه‌گذاران پیشنهاد می‌کنند به جای تعقیب سهام پیشتاز و گران قبلی، به دنبال چرخش سرمایه به سمت بخش‌های عقب‌مانده مانند سهام مصرف‌کننده باشند. ۱. تمرکز بی‌سابقه‌ی شاخص و ریسک معاملات مومنتوم در حالی که شاخص S&P 500 تنها حدود ۲ درصد با سقف تاریخی خود فاصله دارد، سهم متوسط در این شاخص نزدیک به ۱۵ درصد از اوج قیمتی خود عقب افتاده است. این شکاف بزرگ نشان می‌دهد که بخش عمده‌ای از رشد شاخص تنها توسط چند غول بزرگ فناوری هدایت شده است. افت ۸ درصدی فاکتور مومنتوم گلدمن ساکس تنها در یک هفته، نشان‌دهنده سرعت بالای خروج سرمایه از این موقعیت‌های پرتراکم است. ۲. پیش‌بینی سودآوری و افول تدریجی اثر سرمایه‌گذاری هوش مصنوعی گلدمن ساکس سود هر سهم (EPS) شاخص S&P 500 را برای سال ۲۰۲۶ معادل ۳۷۵ دلار و برای سال ۲۰۲۷ معادل ۴۱۵ دلار برآورد کرده است. با این حال، تخمین این بانک برای سال ۲۰۲۸ (۴۶۰ دلار) حدود ۷ درصد پایین‌تر از اجماع عمومی بازار است. تقریباً نصف رشد سودآوری فعلی شاخص ناشی از هزینه‌کردهای سنگین در حوزه هوش مصنوعی است؛ پیش‌رانی که به دلیل بالا رفتن هزینه‌های استهلاک و کند شدن رشد سرمایه‌گذاری‌ها، به تدریج اثر آن کم‌رنگ‌تر خواهد شد. ۳. فرصت‌های تازه در سهام مصرف‌کننده و بهبود قدرت خرید استراتژیست‌های گلدمن ساکس بر این باورند که با کاهش تدریجی تورم، نرخ‌های بهره و قیمت انرژی در سال ۲۰۲۷، قدرت خرید واقعی خانوارها بهبود می‌یابد. از آنجا که حضور صندوق‌های پرریسک در سهام مصرف‌کننده غیرضروری به حداقل چندساله خود رسیده، هرگونه چرخش سرمایه به این سمت می‌تواند رشد قوی در سهام مرتبط با خدمات و کالاهای مصرفی ایجاد کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

سیگنال ضدونقیض بانک مرکزی استرالیا؛ آیا نرخ بهره باز هم بالا می‌رود؟

در یک نگاه تردید در انقباضی بودن نرخ بهره: معاون بانک مرکزی استرالیا اعلام کرد نرخ بهره خنثی در حال افزایش است و نرخ بهره ۴.۶۰ درصدی فعلی ممکن است به اندازه کافی برای مهار تورم انقباضی نباشد. واکنش به آمار ضعیف اشتغال: افت اشتغال در سپتامبر و رسیدن نرخ بیکاری به ۴.۷٪ باعث کاهش ارزش دلار استرالیا و افت شانس افزایش نرخ بهره در کوتاه‌مدت شد که از نظر RBA منطقی است. ایستگاه بعدی (داده تورم): انتشار آمار تورم در ۲۸ اکتبر رویداد کلیدی برای تصمیم‌گیری بانک مرکزی در نشست نوامبر جهت افزایش یا توقف نرخ بهره خواهد بود. کریستوفر کنت، معاون بازار‌های مالی بانک مرکزی استرالیا (RBA)، در تازه‌ترین اظهارات خود در کنفرانس بازارهای جهانی بانک مشترک‌المنافع در سیدنی، سیگنال‌های مهم و متناقضی را به بازارهای مالی ارسال کرد. او با استناد به شواهد قابل توجهی اعلام کرد که «نرخ بهره خنثی» هم در استرالیا و هم در سطح بین‌المللی در حال افزایش است؛ موضوعی که این سوال کلیدی را مطرح می‌کند: آیا نرخ بهره فعلی ۴.۶۰ درصدی به اندازه کافی برای مهار تورم انقباضی و سخت‌گیرانه هست یا خیر؟ نرخ بهره خنثی، سطحی از نرخ بهره است که نه اقتصاد را تحریک می‌کند و نه رشد آن را کند می‌سازد. اگر این نرخ بالا رفته باشد، یعنی نرخ ۴.۶۰ درصدی فعلی (که پس از ۴ بار افزایش در سال ۲۰۲۶ به این سطح رسیده) فشار کمتری نسبت به تصور گذشته بر تورم وارد می‌کند و دست بانک مرکزی را برای افزایش بیشتر نرخ‌ها باز می‌گذارد. کالبدشکافی وضعیت اقتصادی و بازار کار استرالیا معاون بانک مرکزی استرالیا در تشریح وضعیت بخش‌های مختلف اقتصاد، به نکات زیر اشاره کرد: کاهش فشار بازار کار: با وجود انقباضی بودن سیاست‌ها، داده‌های اخیر نشان می‌دهد که آمار اشتغال در ماه سپتامبر با افت ۳۹ هزار نفری روبه‌رو شده و نرخ بیکاری به ۴.۷ درصد (بالاترین سطح در ۵ سال اخیر) رسیده است. کنت تایید کرد که واکنش بازارها در کاهش ارزش دلار استرالیا و افت شانس افزایش نرخ بهره در کوتاه مدت منطقی بوده است. واگرایی تقاضای خانوار و اعتبارات شرکتی: تقاضای بخش خانوار و مصرف‌کنندگان در حال تضعیف است، اما رشد اعتبارات تجاری و شرکتی همچنان قوی باقی مانده است. هم‌راستایی سیاست‌های مالیاتی مسکن: تغییرات اخیر مالیاتی در بخش مسکن به کمک سیاست‌های پولی بانک مرکزی آمده و مانع از فشار بیشتر بر تقاضای مسکن شده است. با وجود افت آمار اشتغال، موسساتی مانند ANZ همچنان احتمال می‌دهند که بانک مرکزی استرالیا در نشست نوامبر یک افزایش ۰.۲۵ درصدی دیگر را اعمال کند؛ چرا که فشارهای تورمی ناشی از تنش‌های خاورمیانه و قیمت انرژی همچنان باقی است. چشم‌انداز بازارها و داده‌های حیاتی پیش‌رو کنت با هوشمندی، راه را برای هر دو سناریو باز گذاشت: از یک‌سو کاهش انتظارات بازار برای افزایش نرخ بهره پس از آمار ضعیف اشتغال را تایید کرد و از سوی دیگر با طرح موضوع «افزایش نرخ خنثی» هشدار داد که بانک مرکزی در صورت لزوم آماده انقباض بیشتر است. در حال حاضر تمامی فعالان بازار و بخش‌های حساس به نرخ بهره (به‌ویژه مسکن و بانک‌ها) چشم به انتشار آمار تورم سه‌ماهه سوم در تاریخ ۲۸ اکتبر (۷ آبان) دوخته‌اند. این گزارش، تعیین‌کننده‌ترین فاکتور برای نشست تصمیم‌گیری RBA در ۲ و ۳ نوامبر خواهد بود؛ یک تورم بالاتر از حد انتظار می‌تواند فوراً شانس افزایش مجدد نرخ بهره را بالا ببرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

احیای حلقه مفقوده اوراسیا؛ خیز مسکو و تهران برای ساخت راه‌آهن رشت–آستارا

در یک نگاه پروژه احداث خط‌آهن ۱۶۲ کیلومتری رشت–آستارا به عنوان حلقه مفقوده کریدور بین‌المللی شمال–جنوب، پس از سال‌ها وقفه و با توافق میان مسکو و تهران با هزینه‌ای بالغ بر ۱.۶ میلیارد یورو، وارد فاز اجرایی می‌شود. با رفع چالش دشوار تملک اراضی در استان گیلان و حذف جابه‌جایی پرهزینه کالا در مرز، این طرح ظرفیت ترانزیت سالانه حداقل ۱۵ میلیون تن بار را فراهم می‌سازد تا محدودیت‌ها و اشباع ظرفیت مسیر دریایی خزر جبران شود. جهش چشمگیر محموله‌های ریلی کریدور در سال ۲۰۲۶ و توسعه پروتکل‌های دیجیتال گمرکی میان ایران، روسیه و آذربایجان نشان می‌دهد که راه‌آهن رشت–آستارا فراتر از یک طرح عمرانی، به آزمونی راهبردی برای توسعه ترانزیت اوراسیا تبدیل شده است. در سال‌های اخیر راه‌آهن رشت-آستارا به عنوان حلقه مفقوده یکی از جاه‌طلبانه‌ترین پروژه‌های حمل‌ونقل اوراسیا مطرح شده است. اکنون، با تغییر محاسبات منطقه‌ای و آشکار شدن محدودیت‌های مسیرهای جایگزین، به نظر می‌رسد مسکو و تهران با فوریت بیشتری به این طرح بازمی‌گردند. این خط آهن به طول ۱۶۲ کیلومتر، شهرهای رشت و آستارا در ایران را به هم متصل کرده و شاخه غربی کریدور شمال-جنوب (INSTC) را تکمیل می‌کند. این مسیر از روسیه و از طریق آذربایجان و ایران به خلیج فارس می‌رسد و امکان اتصال ریلی بالقوه به هند را فراهم می‌سازد. براساس گزارش تارنمای کاسپین نیوز، سرگئی پاولوف، معاون اول مدیرعامل راه‌آهن روسیه، این هفته اعلام کرد که مسکو و تهران انتظار دارند ساخت‌وساز در سال ۲۰۲۷ آغاز شده و ظرف سه سال به پایان برسد. به گفته وی، کار نقشه‌برداری پس از وقفه‌ای که اوایل امسال به دلیل درگیری‌های نظامی ایجاد شد، در جریان است. محدودیت‌های مسیر خزر و بازگشت به شاخه غربی این تلاش، هم نشان‌دهنده ضرورت ژئوپلیتیکی و هم فشار تجاری است. در طول دوره تنش بین مسکو و باکو، مقامات و تحلیلگران روسی شاخه شرقی کریدور شمال-جنوب از طریق آسیای مرکزی را به عنوان اولویت بالقوه مورد بحث قرار دادند. اما این اشتیاق از آن زمان تاکنون کمرنگ شده است. در همین حال، مسیر دریایی خزر برای همگام شدن با تقاضا با مشکل مواجه بوده و رسانه‌های روسی گزارش داده‌اند که ظرفیت موجود این مسیر نزدیک به اشباع است. این امر بار دیگر اتصال ریلی روسیه-آذربایجان-ایران را در کانون رایزنی قرار داده است. شاخه غربی کریدور شمال-جنوب به عنوان مسیر چندوجهی طراحی شده است که مراکز حمل‌ونقل روسیه مانند آستاراخان و ماخاچ‌قلعه را به باکو، رشت و بندرعباس متصل می‌کند. بخش ۵۱۱ کیلومتری در آذربایجان در این کریدور مدت‌هاست که تکمیل شده و عملیاتی است، اما ارتباط رشت-آستارا همچنان یک شکاف اساسی به‌شمار می‌رود. مشخصات فنی، برآورد مالی و رفع مانع زمین‌های گیلان پس از اتمام، این طرح به قطارهای باری اجازه می‌دهد تا از طریق آذربایجان و بدون وابستگی فعلی به حمل‌ونقل جاده‌ای در مرز ایران، از روسیه به ایران حرکت کنند. بارهایی که به آستارای جمهوری آذربایجان می‌رسند، اکنون به کامیون‌ها منتقل می‌شوند و سپس از طریق جاده در داخل ایران ادامه مسیر می‌دهند. این روند پرهزینه و زمان‌بر، جذابیت تجاری این کریدور را تضعیف می‌کند. هزینه این پروژه ۱.۶ میلیارد یورو تخمین زده شده است که انتظار می‌رود روسیه ۱.۳ میلیارد یورو از آن را تأمین کند. طرح‌ها شامل ساخت ۸ ایستگاه، ۵۶ روگذر، ۷۳ پل و ۳۰ گذرگاه همسطح است و مقامات روسی انتظار دارند این مسیر پس از تکمیل، سالانه حداقل ۱۵ میلیون تن بار را جابجا کند. برای مسکو، این پروژه بخشی از تلاش بزرگ برای ساخت مسیرهای تجاری انعطاف‌پذیر خارج از شبکه‌های ترانزیت سنتی اروپا است. برای تهران نیز فرصتی کلیدی است تا جایگاه خود را به عنوان یک مرکز اصلی لجستیک اوراسیا تقویت کند و ارتباط عمیق‌تری با بازارهای شمال برقرار سازد. همچنین، فضای سیاسی نیز مساعدتر شده است. اوایل ماه اکتبر، ولادیمیر پوتین، رئیس‌جمهور روسیه، در نشست باشگاه گفتگوی والدای گفت که مسکو آماده همکاری با آذربایجان در توسعه کریدور شمال-جنوب است و هیچ مشکلی در این زمینه وجود ندارد. ایران نیز برای رفع یکی از موانع همیشگی این پروژه، یعنی تملک زمین، اقدام کرده است. فرزانه صادق، وزیر راه و شهرسازی ایران، اخیراً اعلام کرد که تهران خرید زمین در کل مسیر رشت-آستارا را به پایان رسانده است. این روند به ویژه در استان گیلان، یکی از معدود مناطقذمجاز کشت برنج در ایران پیچیده بود و کشاورزان برای زمین‌های حاصلخیز خود درخواست هزینه بالایی داشتند. حل این مشکل، مانع عملی بزرگی را از سر راه برداشته است. رویای ریل یکپارچه تا خلیج فارس و پروژه هوشمندسازی اکنون یک پرسش جاه‌طلبانه‌تر مطرح می‌شود، آیا خط ریلی با استاندارد ۱۵۲۰ میلی‌متری روسیه می‌تواند در نهایت فراتر از بخش رشت-آستارا امتداد یابد؟ کاظم جلالی، سفیر ایران در مسکو، در ماه سپتامبر گفت که تهران در حال بررسی استفاده از ریل روسیه تا بندرعباس، بندر اصلی ایران در خلیج فارس، است. با این حال، چنین طرح‌هایی همچنان در حد گمانه‌زنی باقی مانده‌اند، چرا که کارشناسان تخمین می‌زنند ایجاد یک خط ریلی پیوسته با استاندارد روسیه از طریق ایران می‌تواند تا ۱۰ میلیارد دلار، چند برابر پروژه رشت-آستارا، هزینه داشته باشد. از همین روی، وظیفه فوری در حال حاضر، ساخت رشت-آستارا و پر کردن مهم‌ترین شکاف در کریدور بین‌المللی شمال-جنوب است. این سه کشور همچنین به دنبال بهبود کارایی کریدور از طریق دیجیتالی کردن آن هستند. در ماه ژوئیه، مقامات راه‌آهن آذربایجان، روسیه و ایران پروتکل سه‌جانبه‌ای را در مسکو امضا کردند که هدف آن هماهنگ‌سازی سیستم‌های داده‌های الکترونیکی و جایگزینی تدریجی اسناد کاغذی با یک کریدور دیجیتال است. راهبردی برای همگرایی منطقه‌ای آمار تردد محموله‌ها نشان می‌دهد که چرا این پروژه همچنان مورد توجه است. طبق گزارش راه‌آهن روسیه، محموله‌های حمل‌شده در امتداد مسیرهای ریلی کریدور شمال-جنوب بین ژانویه و سپتامبر ۲۰۲۶ به ۸.۹ میلیون تن رسیده که نسبت به سال گذشته ۹.۶ درصد رشد داشته است. تنها در ماه سپتامبر نیز حجم محموله‌ها با ۳۲.۲ درصد افزایش به ۱.۱ میلیون تن رسید. حمل‌ونقل غلات از طریق آستارا به ایران نیز بسیار قوی بوده و در نیمه نخست سال به ۶۵ هزار تن، چهار برابر مدت مشابه در ۲۰۲۵، بالغ شده است. این اعداد هنوز کریدور شمال-جنوب را به یک جایگزین تمام‌عیار برای مسیرهای سنتی تبدیل نمی‌کنند، اما نشان‌دهنده افزایش تقاضا هستند. این امر نشان می‌دهد که بخش راه‌آهن رشت-آستارا دیگر صرفاً یک پروژه زیرساختی نیست، بلکه به آزمونی راهبردی برای تبدیل منافع سیاسی روسیه، ایران و آذربایجان به یک کریدور تجاری کارآمد در اوراسیا تبدیل شده است.

خواندن کامل خبر
ژئوپلیتیک کم اثر
ژئوپلیتیک کم اثر

نرخ بیکاری استرالیا در اوج پنج‌ساله ماند؛ احتمال افزایش نرخ بهره کم شد

در یک نگاه اشتغال استرالیا در سپتامبر ۳۹ هزار و ۳۰۰ نفر کاهش یافت؛ این در حالی است که بازار انتظار افزایش ۲۰ هزار نفری را داشت. نرخ بیکاری با ثبت ۴.۷ درصد در بالاترین سطح پنج‌ساله باقی ماند. افت اشتغال تمام‌وقت با افزایش ۳۴ هزار و ۴۰۰ نفری همراه بود، اما اشتغال پاره‌وقت ۷۳ هزار و ۷۰۰ نفر کاهش یافت. احتمال افزایش نرخ بهره در نشست نوامبر RBA به حدود ۱۵ درصد رسید؛ در ابتدای ماه این احتمال کمی کمتر از ۵۰ درصد بود. بازده اوراق سه‌ساله استرالیا حدود ۱۰ واحد پایه کاهش یافت و دلار استرالیا پس از انتشار آمار افت کرد. اشتغال استرالیا در سپتامبر برخلاف انتظار ۳۹ هزار و ۳۰۰ نفر کاهش یافت و نرخ بیکاری در بالاترین سطح پنج‌ساله خود، یعنی ۴.۷ درصد، باقی ماند. انتشار این آمار معامله‌گران را به کاهش شرط‌بندی‌ها روی افزایش دوباره نرخ بهره بانک مرکزی استرالیا (RBA) واداشت و دلار استرالیا را پایین کشید. جزئیات گزارش اشتغال داده‌های اداره آمار استرالیا نشان داد اشتغال این کشور در سپتامبر ۳۹ هزار و ۳۰۰ نفر کاهش یافته است؛ رقمی که به‌مراتب کمتر از پیش‌بینی بازار برای افزایش حدود ۲۰ هزار نفری بود. آمار افزایش اشتغال در اوت نیز از ۳۹ هزار و ۵۰۰ نفر به ۲۹ هزار و ۳۰۰ نفر بازنگری شد. افت ماه سپتامبر کاملاً ناشی از کاهش اشتغال پاره‌وقت بود که با افت ۷۳ هزار و ۷۰۰ نفری به ضعیف‌ترین عملکرد خود در پنج سال گذشته رسید. در مقابل، اشتغال تمام‌وقت ۳۴ هزار و ۴۰۰ نفر افزایش یافت. نرخ بیکاری در ۴.۷ درصد ثابت ماند؛ بالاتر از پیش‌بینی ۴.۶ درصدی بازار. نرخ بیکاری اوت نیز از ۴.۶ به ۴.۷ درصد بازنگری شد. بااین‌حال، رقم دقیق‌تر نشان می‌دهد نرخ بیکاری در سپتامبر ۴.۷۲ درصد و در اوت ۴.۶۵ درصد بوده است. کاهش چشمگیر نرخ مشارکت از ۶۷.۱ به ۶۶.۸ درصد، در حالی که بازار انتظار ۶۷ درصد را داشت، افزایش نرخ بیکاری را محدود کرد؛ زیرا شمار کمتری از افراد در جست‌وجوی کار بودند. ساعات کار ۰.۱ درصد افزایش یافت و نرخ کم‌اشتغالی اندکی بالا رفت و به ۶.۳ درصد رسید. اداره آمار استرالیا درباره تفسیر آمار تعدیل‌شده فصلی هشدار داد و به نوسان‌های ادامه‌دار داده‌ها اشاره کرد. این نوسان‌ها در زمانی رخ می‌دهند که بانک مرکزی استرالیا برای ارزیابی اثر سیاست پولی انقباضی بر اقتصاد، به آمار بازار کار اتکا دارد. تغییرات ماهانه در ترکیب اشتغال تمام‌وقت و پاره‌وقت و همچنین نرخ مشارکت، نوسان زیادی داشته است. بااین‌حال، روند کلی بازار کار رو به تضعیف است. میانگین نرخ بیکاری در سه‌ماهه به ۴.۶ درصد رسید؛ رقمی که به‌مراتب بالاتر از پیش‌بینی بانک مرکزی بود و احتمالاً این نهاد را وادار می‌کند پیش‌بینی‌های خود را در نشست نوامبر افزایش دهد. با توجه به مأموریت دوگانه RBA برای حفظ ثبات قیمت‌ها و اشتغال کامل، ضعیف‌تر شدن بازار کار توازن ریسک‌ها درباره ادامه سیاست انقباضی را بیشتر کرده است. واکنش بازارها و دلار استرالیا بازارها به‌سرعت به داده‌ها واکنش نشان دادند. احتمال قیمت‌گذاری‌شده برای افزایش نرخ بهره در نوامبر به حدود ۱۵ درصد کاهش یافت؛ این احتمال در ابتدای ماه کمی کمتر از ۵۰ درصد بود. احتمال افزایش نرخ در دسامبر نیز نزدیک به ۴۰ درصد قرار گرفت. بازارها دیگر افزایش نرخ بهره پیش از نیمه نخست سال ۲۰۲۷ را سناریوی غالب نمی‌دانند. بازده اوراق قرضه دولتی سه‌ساله استرالیا حدود ۱۰ نقطه پایه کاهش یافت. دلار استرالیا نیز پس از انتشار آمار افت کرد و نزدیک به پایین‌ترین سطح خود پس از انتشار داده‌ها باقی ماند. این عملکرد، دلار استرالیا را از روند گسترده‌تر بازار متمایز کرد: با کاهش بازده اوراق خزانه‌داری آمریکا، طلا و ارزهای عمده در برابر دلار آمریکا افزایش یافتند، اما دلار استرالیا نزدیک به کف پس از انتشار آمار ماند. چشم‌انداز محدودتر افزایش نرخ بهره در داخل، اثر ضعف گسترده‌تر دلار آمریکا را خنثی کرده است. اگر بازارها همچنان احتمال افزایش نرخ بهره RBA را کاهش دهند، احتمال دارد دلار استرالیا در برابر ارزهایی مانند دلار نیوزیلند و ین ژاپن نیز عملکرد ضعیف‌تری داشته باشد. با توجه به نوسان بالای داده‌ها، گزارش بعدی و پیش‌بینی‌های بازنگری‌شده RBA در نوامبر اهمیت بیشتری خواهند داشت.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ترامپ از توافق‌های ۱۳۰ میلیارد دلاری در حوزه ال‌ان‌جی آلاسکا خبر داد

ترامپ اعلام کرد کره جنوبی ۵۰ میلیارد دلار در پروژه گاز طبیعی مایع (LNG) آلاسکا سرمایه‌گذاری خواهد کرد. همچنین تایوان متعهد شده است طی ۲۰ سال، بین ۷۰ تا ۸۰ میلیارد دلار گاز طبیعی مایع از این پروژه خریداری کند. تایوان همچنین ۴.۴ میلیارد دلار در قالب سرمایه‌گذاری سهامی به این پروژه اختصاص خواهد داد و در مقابل، ظرفیت ۳۰ درصدی خط لوله را در اختیار خواهد داشت. ترامپ می‌گوید تمامی مجوزها و تأییدیه‌های لازم برای اجرای این پروژه دریافت شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش‌های مالی بازار سهام آمریکا در ۱۳ اکتبر؛ بانک‌ها در کانون توجه، تراشه‌ها زیر فشار فروش

بازار سهام آمریکا در معاملات روز سه‌شنبه، ۱۳ اکتبر ۲۰۲۶، تحت تأثیر آغاز فصل انتشار گزارش‌های مالی بانک‌ها و تشدید فشار فروش در صنعت نیمه‌رساناها، روندی عمدتاً نزولی و ناهماهنگ را تجربه کرد. عملکرد بهتر از انتظار گلدمن ساکس از یک سو و افت سهام جانسون‌اندجانسون و میکرون از سوی دیگر، نشان داد که سرمایه‌گذاران هم‌زمان در حال ارزیابی قدرت سودآوری شرکت‌ها و ریسک‌های پیش‌روی اقتصاد هستند. در یک نگاه شاخص‌های اصلی بورس آمریکا با فشار فروش در سهام فناوری و نیمه‌رساناها کاهش یافتند. گلدمن ساکس با عملکرد درآمدی بهتر از انتظار تحلیلگران، رشد سهام را تجربه کرد. سهام جانسون‌اندجانسون پس از ثبت سود تعدیل‌شده کمتر از پیش‌بینی‌ها حدود ۶ درصد افت کرد. تشدید رقابت در بازار تراشه‌های حافظه، سهام میکرون را بیش از ۵ درصد پایین کشید. بانک‌ها آغازگر فصل گزارش‌های مالی شدند با شروع فصل انتشار گزارش‌های مالی، چهار بانک بزرگ آمریکا، یعنی گلدمن ساکس، جی‌پی‌مورگان، ولز فارگو و سیتی‌گروپ، در مرکز توجه بازار قرار گرفتند. سهام گلدمن ساکس پس از ثبت درآمدی بالاتر از برآورد تحلیلگران افزایش یافت؛ در مقابل، سهام ولز فارگو به‌دلیل کمتر بودن درآمد از انتظارات بازار کاهش پیدا کرد. این تفاوت عملکرد نشان می‌دهد که صرف برخورداری از مقیاس بزرگ و جایگاه تثبیت‌شده در نظام مالی، برای جلب رضایت سرمایه‌گذاران کافی نیست. بازار علاوه بر سودآوری، به کیفیت درآمدها، پایداری رشد و چشم‌انداز فعالیت‌های آینده نیز توجه دارد. جیمی دایمن، مدیرعامل جی‌پی‌مورگان، ضمن اشاره به تاب‌آوری نسبی مصرف‌کنندگان و کسب‌وکارها، درباره ریسک‌های اقتصادی هشدار داد و تأکید کرد که افزایش احتمالی نرخ بهره می‌تواند فشار بیشتری بر وام‌گیرندگان وارد کند. افت شاخص‌ها زیر فشار سهام فناوری بر اساس داده‌های گزارش، تا ساعات ابتدایی معاملات، شاخص استاندارد اند پورز ۵۰۰ حدود ۰٫۲۵ درصد، شاخص نزدک مرکب ۰٫۳۷ درصد و شاخص صنعتی داوجونز ۰٫۱۸ درصد کاهش داشتند. افت سهام شرکت‌های نیمه‌رسانا و فناوری از عوامل اصلی فشار بر بازار بود. در بخش فلزات گران‌بها نیز بهای طلا با کاهش ۰٫۱۵ درصدی به حدود ۴٬۱۶۵ دلار در هر اونس رسید. هم‌زمان، بازده اوراق خزانه‌داری ده‌ساله آمریکا دو واحد پایه کاهش یافت و به ۵٫۲۲ درصد رسید. این تحولات نشان می‌دهد که بازارها همچنان در حال بازتنظیم انتظارات خود درباره نرخ بهره، رشد اقتصادی و ارزش دارایی‌ها هستند. “ «از منظر من، پیام اصلی این معاملات نه افت محدود شاخص‌ها، بلکه افزایش حساسیت بازار به کیفیت رشد است. عملکرد گلدمن ساکس نشان می‌دهد که درآمد فراتر از انتظار همچنان می‌تواند محرک ارزش سهام باشد؛ در مقابل، افت میکرون بیانگر آن است که حتی صنایع برخوردار از رشد بلندمدت نیز از فشار رقابت و بازنگری انتظارات مصون نیستند. برای سرمایه‌گذاران، تمایز میان نوسان کوتاه‌مدت و تغییر واقعی در بنیادهای کسب‌وکار اهمیت بیشتری از واکنش شتاب‌زده به تیترهای روزانه دارد.» بابک شیری رقابت تراشه‌ها؛ نگرانی از آینده رشد سهام میکرون بیش از ۵ درصد افت کرد و شاخص نیمه‌رساناهای فیلادلفیا نیز حدود ۱٫۵ درصد پایین آمد. نگرانی درباره نوآوری شرکت‌های چینی در حوزه تراشه‌های حافظه و تشدید رقابت، فشار مضاعفی بر این صنعت وارد کرده است. بااین‌حال، نباید نوسانات روزانه را از روند بلندمدت جدا کرد. شاخص نیمه‌رساناهای فیلادلفیا از ابتدای سال میلادی تا زمان گزارش حدود ۶۸٫۲ درصد رشد کرده بود. بنابراین، افت اخیر لزوماً به معنای پایان روند صعودی نیست؛ اما یادآوری می‌کند که ارزش‌گذاری‌های بالا و انتظارات خوش‌بینانه می‌توانند سهام این صنعت را در برابر اخبار منفی آسیب‌پذیر کنند. در همین حال، سهام یونایتدهلث پس از افزایش پیش‌بینی سود شرکت ابتدا رشد کرد، اما بعداً اندکی کاهش یافت. این رفتار نیز نشان می‌دهد که واکنش اولیه بازار به اخبار مثبت الزاماً پایدار نمی‌ماند. جمع‌بندی معاملات ۱۳ اکتبر تصویری دوگانه از بازار آمریکا ارائه کرد: بانک‌ها نشانه‌هایی از تاب‌آوری فعالیت اقتصادی را به نمایش گذاشتند، اما فشار رقابتی بر صنعت نیمه‌رساناها و نگرانی از مسیر نرخ بهره همچنان بر معاملات سایه انداخت. ادامه فصل گزارش‌های مالی می‌تواند مشخص کند که آیا رشد سود شرکت‌ها برای پشتیبانی از ارزش‌گذاری‌های بازار کافی است یا خیر. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گلدمن ساکس فراتر از انتظارات ظاهر شد؛ جهش معاملات سهام، سودآوری بانک را تقویت کرد

گلدمن ساکس در سه‌ماهه سوم سال ۲۰۲۶ عملکردی فراتر از پیش‌بینی تحلیلگران ثبت کرد؛ نتیجه‌ای که بیش از هر چیز از رشد فعالیت‌های معاملاتی، افزایش درآمد بانکداری سرمایه‌گذاری و بهبود عملکرد مدیریت دارایی‌ها ناشی شد. سود هر سهم و درآمد این بانک آمریکایی به‌طور محسوسی از برآوردهای بازار بالاتر بود. بااین‌حال، افزایش هزینه‌های عملیاتی و افت شدید درآمد راهکارهای پلتفرمی نشان می‌دهد که همه بخش‌های کسب‌وکار بانک هم‌زمان عملکرد مثبتی نداشته‌اند. در یک نگاه سود تعدیل‌شده هر سهم گلدمن ساکس به ۱۷٫۰۱ دلار رسید؛ بسیار بالاتر از پیش‌بینی ۱۳٫۰۹ دلاری تحلیلگران. درآمد سه‌ماهه بانک با رشد سالانه ۲۳ درصدی به ۱۸٫۶۸ میلیارد دلار افزایش یافت. درآمد معاملات سهام با جهش ۷۲ درصدی به ۶٫۴۴ میلیارد دلار رسید و یکی از مهم‌ترین محرک‌های عملکرد بانک بود. درآمد راهکارهای پلتفرمی ۷۲ درصد کاهش یافت؛ موضوعی که عمدتاً به تعدیلات کاهشی ارزش سبد وام‌های کارت اعتباری اپل مربوط بود. سود و درآمد فراتر از برآوردها گلدمن ساکس در گزارش مالی سه‌ماهه سوم خود که پیش از آغاز معاملات روز سه‌شنبه منتشر شد، از سود تعدیل‌شده ۱۷٫۰۱ دلاری به‌ازای هر سهم خبر داد. این رقم ۳٫۹۲ دلار بیشتر از پیش‌بینی ۱۳٫۰۹ دلاری تحلیلگران بود. درآمد بانک نیز به ۱۸٫۶۸ میلیارد دلار رسید؛ درحالی‌که انتظار بازار ۱۶٫۸۶ میلیارد دلار بود. مقایسه با درآمد ۱۵٫۱۹ میلیارد دلاری دوره مشابه سال گذشته، از رشد ۲۳ درصدی حکایت دارد. پس از انتشار گزارش، سهام گلدمن ساکس در معاملات پیش از بازگشایی بازار حدود ۲٫۹ درصد افزایش یافت. بااین‌حال، واکنش اولیه بازار به گزارش مالی لزوماً به معنای تداوم روند صعودی سهم نیست. معاملات سهام؛ موتور اصلی رشد درآمد درآمد بخش بانکداری جهانی و بازارها با افزایش ۳۲ درصدی نسبت به سال گذشته به ۱۳٫۴۶ میلیارد دلار رسید. در این مجموعه، درآمد معاملات سهام با رشد چشمگیر ۷۲ درصدی به ۶٫۴۴ میلیارد دلار افزایش یافت؛ رشدی که عمدتاً از عملکرد قوی‌تر تأمین مالی معاملات سهام و ابزارهای مشتقه ناشی شد. در مقابل، درآمد معاملات درآمد ثابت، ارز و کالا تقریباً بدون تغییر و در سطح ۳٫۴۷ میلیارد دلار باقی ماند. این تفاوت نشان می‌دهد که رشد بانک در سه‌ماهه مورد بررسی بیشتر بر عملکرد بخش سهام متکی بوده و در تمام حوزه‌های معاملاتی به یک اندازه گسترش نیافته است. درآمد کارمزدهای بانکداری سرمایه‌گذاری نیز با رشد ۲۱ درصدی به ۳٫۲۲ میلیارد دلار رسید. افزایش فعالیت‌های مشاوره‌ای در پی رشد معاملات ادغام و تملک شرکت‌ها، در کنار تقویت پذیره‌نویسی سهام و اوراق بدهی، از عوامل اصلی این بهبود بود. مدیریت دارایی و چالش کارت اعتباری اپل درآمد خالص بخش مدیریت دارایی و ثروت با رشد ۱۴ درصدی به ۵٫۰۵ میلیارد دلار افزایش یافت. رشد کارمزدهای مدیریت و افزایش دارایی‌های تحت نظارت، از عوامل مؤثر بر این عملکرد بودند. بااین‌حال، درآمد بخش راهکارهای پلتفرمی با افت ۷۲ درصدی به ۱۷۰ میلیون دلار کاهش یافت. تعدیلات کاهشی ارزش مرتبط با سبد وام‌های کارت اعتباری اپل، عامل اصلی این افت اعلام شد. این بخش یادآور آن است که عملکرد قوی فعالیت‌های معاملاتی، به معنای نبود ریسک در سایر حوزه‌های کسب‌وکار بانک نیست. “ «گزارش گلدمن ساکس را باید فراتر از یک غافلگیری مثبت در سود فصلی ارزیابی کرد. نکته کلیدی، ترکیب رشد درآمد و بهبود نسبت هزینه به درآمد است؛ ترکیبی که می‌تواند از تقویت بهره‌وری عملیاتی حکایت داشته باشد. بااین‌حال، جهش درآمد معاملات سهام تا حدی بانک را به شرایط بازار و استمرار فعالیت سرمایه‌گذاران وابسته می‌کند؛ بنابراین، نمی‌توان تمام رشد ثبت‌شده را بدون بررسی روندهای آتی، پایدار فرض کرد. از سوی دیگر، افزایش ۲۰ درصدی هزینه‌های عملیاتی و افت درآمد راهکارهای پلتفرمی نشان می‌دهد که ریسک‌های اجرایی و اعتباری همچنان پابرجا هستند. در نتیجه، برای ارزیابی ارزش سرمایه‌گذاری در سهام گلدمن ساکس، تداوم رشد درآمد، کنترل هزینه‌ها و کیفیت سود در فصل‌های آینده اهمیت بیشتری از صرفاً فراتر رفتن از پیش‌بینی یک دوره مالی دارد.» بابک شیری هزینه‌ها و سود سهام هزینه‌های عملیاتی گلدمن ساکس با افزایش ۲۰ درصدی به ۱۱٫۳۱ میلیارد دلار رسید. افزایش هزینه‌های وابسته به حجم معاملات و رشد پرداخت‌های جبرانی کارکنان در پی بهبود عملکرد عملیاتی، از دلایل این افزایش بود. در مقابل، نسبت هزینه به درآمد بانک در ۹ ماه نخست سال ۲۰۲۶ به ۵۹٫۴ درصد رسید؛ درحالی‌که این نسبت در دوره مشابه سال قبل ۶۲٫۱ درصد بود. کاهش این نسبت نشان می‌دهد درآمد بانک نسبت به هزینه‌های عملیاتی عملکرد بهتری داشته است، هرچند رشد هزینه‌ها همچنان موضوعی مهم برای ارزیابی سودآوری آینده محسوب می‌شود. هیئت‌مدیره بانک همچنین سود نقدی فصلی معادل ۵ دلار به‌ازای هر سهم را تصویب کرد. جمع‌بندی گلدمن ساکس سه‌ماهه‌ای قدرتمند را پشت سر گذاشت؛ دوره‌ای که در آن رشد معاملات سهام، افزایش کارمزدهای بانکداری سرمایه‌گذاری و بهبود مدیریت دارایی‌ها، سود و درآمد را به بالاتر از انتظارات رساند. بااین‌حال، افزایش هزینه‌های عملیاتی و افت درآمد راهکارهای پلتفرمی نشان می‌دهد که کیفیت این رشد باید در کنار پایداری آن بررسی شود. مسیر آینده بانک به تداوم فعالیت بازارهای مالی، حجم معاملات ادغام و تملک و توانایی مدیریت هزینه‌ها وابسته خواهد بود. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2026 گلدمن ساکس

سود هر سهم (EPS) واقعی............. 18.68 دلار پیش‌بینی............ 16.86 دلار درآمدزایی فصلی (REVENUE) واقعی............ 17.01 میلیارد دلار پیش‌بینی........... 13.09 میلیارد دلار

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر