EURUSD 1.12073 USD ▲ 0.44%
XAUUSD 3,904.21 USD ▲ 0.75%
AAPL 344.63 USD ▼ 1.23%
WTI 99.40 USD ▼ 4.53%
BTCUSD 77,791.75 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70083 USD ▼ 0.31%
EURJPY 176.946 JPY ▲ 0.39%

ترمینال خبری

آخرین بروزرسانی ۱۲ دقیقه پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۱۲ دقیقه پیش

شاخص قیمت مصرف کننده سوئیس – اکتبر

شاخص قیمت مصرف کننده سوئیس - اکتبر - Consumer Price Index واقعی .................. %0.2 پیش‌بینی ........... %0.0 قبلی ................. %0.0 شاخص قیمت مصرف کننده سوئیس - سالانه (اکتبر) - Consumer Price Index واقعی .................. %1.5 پیش‌بینی ........... %1.3 قبلی ................. %1

خواندن کامل خبر
داده های اقتصادی اثر بالا

سود عملیاتی سامسونگ با رونق تراشه‌های هوش مصنوعی تقریباً ۹ برابر شد

در یک نگاه سود عملیاتی سامسونگ به حدود ۱۰۷ تریلیون وون رسید؛ نزدیک به ۹ برابر بیشتر از سال گذشته. بخش تراشه تقریباً تمام سود گروه را تأمین کرد، اما بخش موبایل زیان عملیاتی داشت. سامسونگ انتظار دارد تقاضای حافظه ادامه یابد و کمبود تراشه در سال آینده تشدید شود.د سامسونگ الکترونیکس در سه‌ماهه سوم حدود ۱۰۷ تریلیون وون سود عملیاتی ثبت کرد؛ رقمی بی‌سابقه و نزدیک به ۹ برابر بیشتر از سال گذشته که با برآورد قبلی شرکت هم‌خوان بود. درآمد شرکت نیز با حدود ۱۹۵ تریلیون وون مطابق پیش‌بینی بود، اما سود خالص حدود ۷۵ تریلیون وونی از برآورد حدود ۸۴ تریلیون وونی کمتر ماند. بخش تراشه ۱۰۶.۵ تریلیون وون سود عملیاتی داشت و تقریباً تمام سود گروه را به خود اختصاص داد. سامسونگ انتظار دارد تقاضا برای تراشه‌های حافظه در سه‌ماهه چهارم همچنان افزایش یابد و کمبود تراشه در سال آینده تشدید شود. درآمد کسب‌وکار ریخته‌گری تراشه، که برای شرکت‌های دیگر تراشه تولید می‌کند، نیز در این فصل به‌طور چشمگیری رشد کرد و انتظار می‌رود در سه‌ماهه چهارم با نرخ دورقمی افزایش یابد. عملکرد دیگر بخش‌ها ضعیف‌تر بود: بخش موبایل حدود ۶۰۰ میلیارد وون زیان عملیاتی ثبت کرد و بخش نمایشگر حدود ۱.۱ تریلیون وون سود داشت. سامسونگ پیش‌بینی کرد ضعف تقاضا در کسب‌وکار نمایشگر تا سال ۲۰۲۷ ادامه پیدا کند. این شرکت همچنین سود سهام سه‌ماهه سوم را در مجموع حدود ۳۰ تریلیون وون، معادل ۴,۶۰۱ وون به‌ازای هر سهم، اعلام کرد. سامسونگ گفت نخستین شرکت فناوری در جهان است که سود عملیاتی فصلی آن از ۱۰۰ تریلیون وون فراتر رفته است. هشدار سامسونگ درباره تشدید کمبود تراشه در سال آینده، مهم‌ترین نکته گزارش برای بازار است. این چشم‌انداز می‌تواند از قدرت قیمت‌گذاری تولیدکنندگان حافظه پشتیبانی کند و با پیش‌بینی خوش‌بینانه SK Hynix که یک روز پیش اعلام شد، هم‌راستا باشد. برنامه‌های سنگین سرمایه‌گذاری شرکت‌های بزرگ رایانش ابری آمریکا، از جمله اظهارات مایکروسافت، نیز به تداوم تقاضا کمک می‌کند. با این حال، کمتر بودن سود خالص از پیش‌بینی‌ها ممکن است واکنش بازار را تعدیل کند؛ هرچند آمار سود عملیاتی پیش‌تر اعلام شده بود و تمرکز سرمایه‌گذاران بر چشم‌انداز آینده خواهد بود. این گزارش سامسونگ را شرکتی متمرکز بر حافظه‌های مورد استفاده در هوش مصنوعی نشان می‌دهد که در کنار آن کسب‌وکار تلفن همراه نیز دارد؛ ترکیبی که در حال حاضر سودآور است. با این حال، تمرکز سودآوری شرکت بر چرخه تراشه‌ها، سهام آن را در برابر هرگونه تردید درباره تداوم هزینه‌کردهای هوش مصنوعی آسیب‌پذیر می‌کند. نتایج سامسونگ یک روز پس از آن منتشر شد که رقیب هم‌منطقه‌ای این شرکت، SK Hynix، از درآمد قوی و چشم‌اندازی خوش‌بینانه خبر داد. این گزارش نگرانی‌ها از کاهش شتاب سودآوری تراشه‌های مرتبط با هوش مصنوعی را تا حدی کاهش داد و به رشد سهام هر دو شرکت کمک کرد. با این حال، سرمایه‌گذاران همچنان درباره مدت‌زمان تداوم سطح کنونی هزینه‌کردها در حوزه هوش مصنوعی محتاط‌اند. با پیش‌بینی سامسونگ درباره محدودتر شدن بازار تراشه در سال آینده، پرسش اصلی این است که آیا تقاضای شرکت‌های بزرگ رایانش ابری، هم‌زمان با اعلام برنامه‌های هزینه‌کرد مشتریان بزرگ، ادامه خواهد یافت یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

گوگل و اپل در کره‌جنوبی با جریمه‌ای ۶۳.۷ میلیارد وونی روبه‌رو شدند

کره‌جنوبی گوگل و اپل را به‌دلیل پرداخت‌های اجباری درون‌برنامه‌ای، در مجموع ۶۳.۷ میلیارد وون جریمه کرد.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

جمهوری اسلامی ایران: علیه شناورهای سینوکور اقدام قانونی می‌شود

نهاد مدیریت آبراه خلیج فارس جمهوری اسلامی (PGSA) اعلام کرده است که شناورهای سینوکور (شرکت کشتیرانی و لجستیک کره‌جنوبی) مرتکب بیشترین موارد تخلف شده‌اند و علیه آن‌ها اقدام قانونی صورت خواهد گرفت.

خواندن کامل خبر
اخبار کامودیتی کم اثر

هشدار بانک مرکزی سوئیس درباره آثار تورمی و بیکاری ساختاری ناشی از هوش مصنوعی

بانک مرکزی سوئیس اعلام کرد فشارهای تورمی میان‌مدت در مقایسه با ارزیابی سیاست پولی ماه ژوئن تنها اندکی افزایش یافته و عدم‌قطعیت همچنان بالاست. شورای حکام و اعضای علی‌البدل آن، آثار دور دوم احتمالی را از ریسک‌های مرتبط با روند تورم دانستند. این بانک همچنین گفت اگر استفاده از هوش مصنوعی به افزایش بیکاری ساختاری بینجامد، ممکن است مصرف را کاهش دهد. بانک مرکزی سوئیس افزایش آمادگی برای مداخله در بازار فارکس را دیگر ضروری نمی‌داند و پیش‌بینی می‌کند تورم در کوتاه‌مدت به‌دلیل افزایش قیمت انرژی بار دیگر تا حدی بالا برود. این بانک رشد متوسط را برای فصل‌های پیش‌رو پیش‌بینی کرده و انتظار دارد محرک‌های بیشتری برای رشد از خارج از کشور فراهم شود. شورای حکام شرایط پولی کنونی را برای تضمین ثبات قیمت‌ها در میان‌مدت مناسب ارزیابی کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

توقف غیرمنتظره نرخ بهره در کره جنوبی؛ پشت‌پرده تصمیم مهم بانک مرکزی چیست؟

در یک نگاه توقف موقت بانک مرکزی کره جنوبی در نرخ ۳.۰۰ درصد: همان‌طور که تمام اقتصاددانان پیش‌بینی می‌کردند، بانک مرکزی کره جنوبی (BOK) پس از دو مرحله افزایش متوالی در ماه‌های ژوئیه و آگوست، نرخ بهره کلیدی را بدون تغییر تثبیت کرد. تداوم چرخه انقباض پولی و احتمال رشد نرخ در ماه نوامبر: این توقف تنها یک تنفس موقت برای تنظیم سرعت سیاست‌هاست؛ تورم ۲.۹ درصدی و رونق بی‌سابقه صادرات تراشه نشان می‌دهد چرخه انقباضی هنوز به پایان نرسیده است. جهش تاریخی مازاد حساب جاری (۲۷۹ میلیارد دلار): جهش صادرات نیمه‌هادی‌ها موجب ثبت یکی از بزرگ‌ترین مازادهای حساب جاری شد که حمایت بنیادی محکمی برای وون کره جنوبی ایجاد کرده است. بانک مرکزی کره جنوبی (BOK) همان‌طور که انتظار می‌رفت، در نشست تصمیم‌گیری خود نرخ بهره کلیدی را در سطح ۳.۰۰ درصد تثبیت کرد. این تصمیم پس از دو مرحله افزایش متوالی نرخ بهره در ماه‌های ژوئیه و آگوست گرفته شد تا سیاست‌گذاران فرصت کافی برای ارزیابی اثرات انقباض پولی و کنترل سرعت رشد را داشته باشند. با ما در یوتوتایمز همراه باشید تا در این گزارش برگرفته از وب‌سایت اینوستینگ‌لایو (InvestingLive)، زوایای این تصمیم و چشم‌انداز بازار کره جنوبی را بررسی کنیم. توقف موقت به‌جای پایان راه؛ چرا بانک مرکزی کره همچنان هاوکیش است؟ تمامی ۶ اقتصاددان شرکت‌کننده در نظرسنجی خبرگزاری یونهاپ (Yonhap) پیش‌بینی کرده بودند که بانک مرکزی کره جنوبی دست به سومین افزایش متوالی نرخ بهره نخواهد زد؛ چرا که ثبت سه رشد پیاپی اتفاقی بسیار نادر در تاریخ این بانک محسوب می‌شود. اما این تثبیت نرخ به معنای پایان چرخه انقباض پولی نیست. فشارهای تورمی ناشی از جهش قیمت انرژی، بدهی بالای خانوارها و رشد تورم مصرف‌کننده تا محدوده ۲.۹ درصد، اولویت اصلی BOK را روی کنترل قیمت‌ها نگه داشته است. اکثریت اعضای هیئت‌مدیره بانک مرکزی کره پیش از این اعلام کرده‌اند که نرخ بهره موثر و نهایی می‌تواند در ۶ ماه آینده به سطح ۳.۲۵ درصد برسد که نشان‌دهنده احتمال بسیار بالای یک افزایش ۲۵ نقطه پایه‌ای دیگر در نشست ماه نوامبر است. رونق صادرات نیمه‌هادی‌ها؛ سوخت اصلی موتور اقتصاد کره یکی از دلایلی که دست بانک مرکزی کره را برای بالا نگه داشتن نرخ بهره باز می‌گذارد، عملکرد فوق‌العاده قوی بخش صادرات این کشور است. جهش سنگین تقاضای جهانی برای تراشه‌های حافظه (Memory Chips) و محصولات IT باعث شده تا مازاد حساب جاری کره جنوبی در بازه ژانویه تا آگوست ۲۰۲۶ به رقم شگفت‌انگیز ۲۷۹ میلیارد دلار برسد؛ رقمی که نزدیک به چهار برابر مدت مشابه سال گذشته (۷۰ میلیارد دلار) است. این رونق بی‌سابقه صادراتی نه تنها روند رشد اقتصادی کره را تثبیت کرده، بلکه به عنوان یک سپر حمایتی بنیادی و قوی برای ارز ملی (وون کره) در برابر فشار دلار عمل می‌کند. واکنش بازارها و چشم‌انداز ارز و سهام تثبیت نرخ بهره روی سطح ۳.۰۰ درصد، نفسی تازه به بخش‌های حساس به نرخ بهره در شاخص بورس کاسپی (KOSPI) داد. با این حال، توجه اصلی معامله‌گران به لحن سخنرانی رئیس بانک مرکزی معطوف است: ارز وون (KRW): تایید تداوم سیاست‌های انقباضی و اشاره به افزایش نرخ در ماه نوامبر، می‌تواند موجب تقویت ارزش وون در برابر دلار آمریکا شود. سهام فناوری و تراشه‌سازان: شرکت‌های بزرگ حوزه تراشه (مانند سامسونگ و اس‌کی هاینیکس) همچنان محور اصلی رشد بازار سهام کره باقی خواهند ماند. بانک مرکزی کره با تنظیم مجدد سرعت انقباض پولی، خود را برای برداشتن گام بعدی در ماه نوامبر آماده می‌کند تا میان مهار تورم و پشتیبانی از رشد اقتصادی تعادل ایجاد کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

توافق سامسونگ الکترومکانیکس و انویدیا درباره زیرلایه‌های ABF

سامسونگ الکترومکانیکس و انویدیا از توافقی درباره زیرلایه‌های ABF خبر دادند. کراوداسترایک و انویدیا امنیت عامل‌های هوش مصنوعی را تا سطح سیلیکون گسترش می‌دهند. آمکور توافقی ۱.۳ میلیارد دلاری با انویدیا برای ظرفیت‌سازی در کره جنوبی اضافه می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

دلار آمریکا آسیب‌پذیرتر شد؛ بازار فارکس به افت نفت چشم دوخت

در یک نگاه دلار آمریکا: نگرانی‌های مرتبط با سهام فناوری و احتمال افت قیمت نفت، آسیب‌پذیری دلار را افزایش داده‌اند؛ بااین‌حال، ING همچنان کاهش تدریجی و کنترل‌شده دلار را محتمل‌تر از افت شدید آن می‌داند. یورو: افزایش فاصله بازده اوراق قرضه فرانسه و آلمان و نگرانی‌های سیاسی و اجتماعی، ریسک نزولی یورو در برابر فرانک سوئیس را تشدید کرده است. پوند انگلیس: تورم سالانه بریتانیا در سپتامبر به ۳.۵ درصد رسید و انتظارات برای افزایش نرخ بهره بانک مرکزی این کشور را تقویت کرد؛ بااین‌حال، ING احتمال اصلاح قیمت پوند را رو به افزایش می‌بیند. دلار نیوزیلند: در صورت نبود غافلگیری نزولی در آمار تورم سه‌ماهه سوم، ING انتظار دارد بانک مرکزی نیوزیلند هفته آینده نرخ بهره را ۰.۲۵ واحد درصد افزایش دهد. دلار آمریکا در شرایطی با فشارهای تازه روبه‌رو شده که نگرانی‌های مرتبط با سهام فناوری، احتمال کاهش قیمت نفت و تغییر انتظارات درباره سیاست پولی فدرال رزرو می‌توانند مسیر حرکت این ارز را تحت تأثیر قرار دهند. هم‌زمان، تشدید نگرانی‌ها درباره وضعیت مالی و اجتماعی فرانسه بر یورو فشار وارد کرده و انتظارات برای افزایش نرخ بهره در بریتانیا و نیوزیلند، چشم‌انداز پوند و دلار نیوزیلند را پیچیده‌تر کرده است. در این مقاله، همراه ما در یوتوتایمز باشید تا گزارش روزانه مؤسسه ING را بررسی کنیم و ببینیم تحولات نفت، بحران فرانسه و انتظارات نرخ بهره چه پیامدهایی برای بازار فارکس دارند. دلار آمریکا؛ افت نفت می‌تواند فشارها را تشدید کند دلار آمریکا همچنان با تمایلی نزولی معامله می‌شود. از نگاه تحلیلگران ING، این وضعیت تا حدی از تداوم نگرانی‌ها درباره سهام فناوری و تا حدی از تعدیل موقعیت‌های خریدی ناشی می‌شود که پیش‌تر بیش از اندازه گسترش یافته بودند. نوسان دوباره اوراق قرضه شرکت CoreWeave در روز گذشته نیز نشان داد که نگرانی‌های مرتبط با بخش فناوری همچنان در بازار حضور دارند. بااین‌حال، بر اساس شاخص‌های ارزش‌گذاری کوتاه‌مدت ING، دلار دیگر به‌اندازه گذشته بیش‌ارزش‌گذاری‌شده به نظر نمی‌رسد. در میان ارزهای گروه ۱۰ اقتصاد بزرگ، پوند انگلیس، کرون نروژ و دلار استرالیا اندکی گران‌تر از ارزش برآوردشده در برابر دلار آمریکا معامله می‌شوند. دلار کانادا و فرانک سوئیس تقریباً در محدوده ارزش منصفانه قرار دارند؛ درحالی‌که یورو، ین ژاپن، کرون سوئد و دلار نیوزیلند همچنان کمتر از ارزش برآوردشده معامله می‌شوند. با وجود این تفاوت‌ها، تمام این ارزها در محدوده یک‌ونیم انحراف معیار قرار دارند؛ بنابراین، از منظر ارزش‌گذاری سیگنال قدرتمندی برای جهت حرکت هیچ‌یک از آن‌ها دیده نمی‌شود. چرا کاهش قیمت نفت می‌تواند به ضرر دلار تمام شود؟ تحولات روز گذشته بار دیگر نشان داد که افت قیمت نفت می‌تواند دلار آمریکا را تحت فشار قرار دهد. انتشار گزارش‌هایی تأییدنشده درباره پیشرفت مذاکرات در خاورمیانه، قیمت نفت برنت را برای مدتی کوتاه کاهش داد و شاخص دلار آمریکا (DXY) نیز موقتاً تا محدوده ۱۰۱.۵۰ پایین آمد. با بهبود چشم‌انداز عرضه نفت، قیمت‌های بالای این کالا بیش از گذشته به ریسک‌های ژئوپلیتیکی وابسته شده‌اند. ازاین‌رو، اگر نشانه‌های معتبری از پیشرفت مذاکرات ظاهر شود، بازار فارکس ممکن است احتمال کاهش شدید قیمت نفت خام را بیش از پیش در قیمت‌ها لحاظ کند. واکنش دلار به تغییرات قیمت نفت نیز احتمالاً طی حدود یک هفته گذشته تغییر کرده است. افزایش نگرانی‌ها درباره سهام فناوری تا حدی از اطمینان بازار به موضع انقباضی فدرال رزرو کاسته و فضای بیشتری برای تعدیل انتظارات به سمت سیاست پولی انبساطی‌تر فراهم کرده است. در چنین شرایطی، افت قیمت نفت می‌تواند بدون نیاز به انتشار داده‌های اقتصادی جدید، بر انتظارات نرخ بهره در کوتاه‌مدت اثر بگذارد و فشار بیشتری بر دلار وارد کند. در مجموع، ING معتقد است توازن ریسک‌ها تا حدی بیشتر به سمت تضعیف دلار متمایل شده است. بااین‌حال، سناریوی اصلی این مؤسسه همچنان کاهش تدریجی و منظم دلار است، نه سقوط شدید آن؛ زیرا چشم‌انداز کلی سیاست پولی فدرال رزرو، قیمت نفت و نرخ‌های بهره همچنان می‌تواند از این ارز حمایت کند. تقویم اقتصادی آمریکا در روز جاری رویداد مهمی ندارد. کاهش غیرمنتظره آمار آغاز ساخت‌وساز مسکن در روز گذشته نیز بر نشانه‌های ضعف بازار املاک این کشور افزود. در نتیجه، توجه معامله‌گران بیش از داده‌های اقتصادی به اخبار احتمالی درباره پیشرفت مذاکرات میان آمریکا و ایران معطوف خواهد بود. ✔️ بیشتر بخوانید: چشم‌انداز هفته پیش‌رو؛ بازار سهام در جست‌وجوی مسیر تازه با تمرکز بر گزارش‌های مالی شرکت‌ها یورو؛ بحران فرانسه فشار نزولی بر EURCHF را افزایش می‌دهد اوراق قرضه فرانسه در معاملات روز گذشته بار دیگر با فشار فروش روبه‌رو شدند. فاصله بازده اوراق قرضه ۱۰ساله فرانسه و آلمان که با عنوان اسپرد OAT-Bund شناخته می‌شود، در مقطعی به ۱۵۷ نقطه پایه رسید؛ سطحی که به اوج ۱۵۹ نقطه پایه ثبت‌شده در دوم اکتبر نزدیک است. نگرانی‌های مداوم درباره بودجه فرانسه اکنون با افزایش ناآرامی‌های اجتماعی تشدید شده‌اند. این ترکیب می‌تواند پیامدهای اقتصادی منفی به همراه داشته باشد و بر احساسات سرمایه‌گذاران نسبت به دارایی‌های فرانسوی فشار وارد کند. همچنین، بررسی رتبه اعتباری فرانسه از سوی مؤسسه مودیز در روز جمعه پیش رو قرار دارد؛ رویدادی که ممکن است به تداوم فضای منفی در بازار اوراق قرضه این کشور منجر شود. آیا EURCHF به زیر محدوده ۰.۹۲ سقوط می‌کند؟ در شرایطی که حرکت نسبتاً ضعیف دلار بر EURUSD تأثیر گذاشته، جفت‌ارز یورو به فرانک سوئیس (EURCHF) همچنان مسیر روشن‌تری برای انعکاس ریسک‌های ناشی از وضعیت فرانسه در بازار ارز است. این جفت‌ارز روز گذشته بار دیگر برای شکستن سطوح پایین‌تر تلاش کرد، اما محدوده ۰.۹۲۳۰ همچنان به‌عنوان حمایت ظاهر شد. این سطح به میانگین متحرک ۲۰۰روزه نزدیک است و از نظر تکنیکال اهمیت دارد. به اعتقاد ING، شکست حمایت ۰.۹۲۳۰ می‌تواند راه را برای حرکت به زیر ۰.۹۲۰۰ باز کند؛ بنابراین، ریسک‌ها همچنان به سمت کاهش بیشتر EURCHF متمایل هستند. در جفت‌ارز یورو به دلار آمریکا (EURUSD)، احتمال دارد قیمت در کوتاه‌مدت بیشتر در محدوده ۱.۱۲۰۰ تا ۱.۱۲۵۰ نوسان کند. پوند انگلیس؛ تورم بالاتر، اما ریسک اصلاح قیمت همچنان جدی است جفت‌ارز یورو به پوند انگلیس (EURGBP) نیز همچنان با فشار فروش قابل‌توجهی مواجه است و به زیر سطح ۰.۸۴۰۰ سقوط کرده است. هرچند ریسک‌های مرتبط با فرانسه در این حرکت نقش دارند، پوند انگلیس در حال تبدیل‌شدن به یکی از ارزهای قوی‌تر گروه ۱۰ اقتصاد بزرگ است. انتظارات مثبت درباره رشد اقتصادی بریتانیا، احتمال افزایش نرخ بهره بانک مرکزی این کشور و این دیدگاه که بودجه هفته آینده غافلگیری مهمی به همراه نخواهد داشت، از پوند حمایت می‌کنند. داده‌های منتشرشده در صبح نیز نشان داد تورم سالانه بریتانیا در سپتامبر به ۳.۵ درصد رسیده که اندکی بالاتر از انتظارات بازار است. تورم خدمات نیز برخلاف انتظار شتاب گرفت و به ۳.۷ درصد رسید؛ هرچند افزایش قیمت بلیت هواپیما احتمالاً بخشی از این رشد را توضیح می‌دهد. بررسی ING نشان می‌دهد تورم بخش‌های انرژی‌بر هنوز نشانه‌ای از شتاب‌گیری ندارد و حتی از سطوح ثبت‌شده در ابتدای سال پایین‌تر است. همچنین، قیمت مواد غذایی در مقیاس ماهانه کاهش یافت و به تداوم دوره نسبتاً آرام تورم در فروشگاه‌های مواد غذایی کمک کرد. بنابراین، با وجود افزایش تورم کل و خدمات، هنوز نشانه روشنی از شکل‌گیری آثار تورمی دور دوم در اقتصاد بریتانیا دیده نمی‌شود؛ یعنی شواهد کافی وجود ندارد که افزایش هزینه‌ها به موج گسترده‌تر و ماندگارتر رشد قیمت‌ها تبدیل شده باشد. ✔️ بیشتر بخوانید: بازگشت غول تورم به بریتانیا؛ آیا نرخ بهره در نوامبر باز هم بالا می‌رود؟ آیا بازار درباره افزایش نرخ بهره بانک مرکزی انگلیس زیاده‌روی کرده است؟ اکنون افزایش نرخ بهره در نشست نوامبر بانک مرکزی انگلیس محتمل به نظر می‌رسد. بااین‌حال، ING انتظارات بازار برای مجموع ۱۰۰ نقطه پایه افزایش نرخ بهره تا ماه ژوئن را بیش از اندازه انقباضی می‌داند. از سوی دیگر، رشد اخیر پوند از منظر ارزش‌گذاری کوتاه‌مدت بیش از حد اشباع شده است. به همین دلیل، تحلیلگران ING خطر اصلاح قیمت این ارز را در برابر یورو و دلار آمریکا رو به افزایش می‌بینند. در نتیجه، با وجود حمایت ناشی از انتظارات افزایش نرخ بهره، ادامه رشد پوند را نمی‌توان بدون ریسک در نظر گرفت؛ به‌ویژه اگر انتظارات بازار درباره مسیر آتی سیاست پولی تعدیل شوند. دلار نیوزیلند؛ افزایش نرخ بهره در هفته آینده محتمل است داده‌های تورم سه‌ماهه سوم نیوزیلند از رویدادهای مهم پیش روی بازار فارکس هستند. ING انتظار دارد تورم کل این کشور از ۴.۱ درصد به ۳.۸ درصد کاهش یابد؛ رقمی که با پیش‌بینی اجماعی بازار مطابقت دارد و اندکی پایین‌تر از برآورد ۳.۹ درصدی بانک مرکزی نیوزیلند است. بااین‌حال، هرگونه غافلگیری افزایشی، حتی اگر محدود باشد، می‌تواند انتظارات برای افزایش نرخ بهره در نشست اکتبر را تقویت کند. بازارها از زمان اظهارات انقباضی هفته گذشته پل کانوی، اقتصاددان ارشد بانک مرکزی نیوزیلند، حدود ۱۸ تا ۲۱ نقطه پایه افزایش نرخ بهره را برای نشست هفته آینده در قیمت‌ها لحاظ کرده‌اند. کانوی به‌صراحت اعلام کرده بود که نتیجه نشست ماه جاری از پیش مشخص نیست، ریسک‌های تورم سه‌ماهه چهارم به سمت افزایش متمایل‌اند و ضعف دلار نیوزیلند نیز نگران‌کننده است. از نگاه ING، این اظهارات احتمالاً با هدف تقویت انتظارات بازار برای افزایش نرخ بهره مطرح شده‌اند. بر همین اساس، اگر آمار تورم برخلاف انتظار به‌شدت کاهش نیابد، ING افزایش ۰.۲۵ واحد درصدی نرخ بهره در هفته آینده را محتمل می‌داند. چشم‌انداز NZDUSD؛ ادامه فاصله‌گرفتن از کف ارزش‌گذاری دلار نیوزیلند همچنان در مقایسه با ارزش منصفانه برآوردشده در مدل کوتاه‌مدت ING ارزان به نظر می‌رسد. این مؤسسه انتظار دارد ارز نیوزیلند در برابر نزدیک‌ترین رقیب خود، یعنی دلار استرالیا، به بازیابی ارزش ادامه دهد. همچنین، پیش‌بینی ING این است که جفت‌ارز دلار نیوزیلند به دلار آمریکا (NZDUSD) تا پایان سال بالاتر از سطح ۰.۵۷۰۰ معامله شود. البته تحقق این سناریو به داده‌های تورمی، تصمیم بانک مرکزی نیوزیلند و تغییر انتظارات بازار درباره نرخ بهره بستگی خواهد داشت. جمع‌بندی؛ بازار فارکس میان نفت، ریسک سیاسی و نرخ بهره گزارش روزانه ING نشان می‌دهد که مسیر ارزهای اصلی بیش از یک عامل به تحولات پیش رو وابسته است. برای دلار آمریکا، کاهش احتمالی قیمت نفت و تداوم نگرانی‌های فناوری می‌توانند فشار نزولی را افزایش دهند؛ هرچند ING همچنان افت تدریجی دلار را به کاهش شدید آن ترجیح می‌دهد. در اروپا، بحران مالی و اجتماعی فرانسه به‌ویژه برای EURCHF ریسک نزولی ایجاد کرده است. در بریتانیا، تورم بالاتر و انتظارات افزایش نرخ بهره از پوند حمایت می‌کنند، اما احتمال اصلاح قیمت پس از رشد اخیر همچنان وجود دارد. در نیوزیلند نیز مسیر تورم می‌تواند انتظارات درباره افزایش نرخ بهره و عملکرد دلار این کشور را تعیین کند. در نتیجه، معامله‌گران بازار فارکس باید علاوه بر داده‌های اقتصادی، اخبار مذاکرات آمریکا و ایران، تحولات قیمت نفت، وضعیت اوراق قرضه فرانسه و تصمیم‌های پیش روی بانک‌های مرکزی را نیز دنبال کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معامله‌گران بزرگ از طلا فاصله می‌گیرند؛ فشار فروش یورو به اوج تازه رسید؟

در یک نگاه دلار آمریکا: موقعیت خالص با افزایش ۹۰۸ قراردادی به ۱۲٬۹۱۹ قرارداد رسیده و همچنان مثبت است. یورو: موقعیت خالص منفی با افت ۳۸٬۲۴۱ قراردادی به ۱۳۷٬۵۷۳- قرارداد رسیده؛ افزایش فروش‌ها و کاهش خریدها هر دو در این حرکت نقش داشته‌اند. طلا: موقعیت خالص با کاهش ۲,۴۵۶ قراردادی به ۲۰۷,۸۷۹ قرارداد رسید و چهارمین افت هفتگی متوالی خود را ثبت کرد. بازار کالاها و شاخص‌ها: موقعیت خالص ذرت ۹۴٬۱۰۶ قرارداد کاهش یافته، در حالی که موقعیت خالص راسل ۲۰۰۰ با افزایش ۲۶٬۸۴۲ قراردادی بهبود پیدا کرده است. گزارش تعهد معامله‌گران (COT) هفته منتهی به ۱۳ اکتبر ۲۰۲۶ از تغییرات مهم در موقعیت معامله‌گران غیرتجاری بازارهای جهانی حکایت دارد. موقعیت خالص دلار افزایش یافته، فشار فروش یورو تشدید شده و طلا برای سومین هفته متوالی کاهش موقعیت خالص را ثبت کرده است؛ در همین حال، تغییرات بازار کالاها و شاخص‌های سهام نیز از واگرایی دیدگاه معامله‌گران بزرگ حکایت دارند. دلار؛ افزایش موقعیت خالص برای دومین هفته متوالی در شاخص دلار آمریکا، معامله‌گران غیرتجاری ۳۲٬۵۹۶ قرارداد خرید و ۱۹٬۶۷۷ قرارداد فروش در اختیار دارند. موقعیت خالص دلار به ۱۲٬۹۱۹ قرارداد رسیده که نسبت به هفته قبل ۹۰۸ قرارداد افزایش یافته است. این تغییر حاصل افزایش ۲٬۰۷۰ قراردادی موقعیت‌های خرید و رشد ۱٬۱۶۲ قراردادی موقعیت‌های فروش است. بنابراین، با وجود افزایش هم‌زمان خریدها و فروش‌ها، رشد موقعیت‌های خرید بیشتر بوده و موقعیت خالص دلار را در محدوده مثبت بالا برده است. این دومین هفته متوالی افزایش موقعیت خالص دلار محسوب می‌شود؛ هرچند سطح فعلی آن همچنان پایین است و به‌تنهایی نمی‌توان از آن نتیجه گرفت که روند صعودی دلار در بازار نقدی آغاز شده است. یورو؛ تشدید فشار فروش و عمیق‌تر شدن موقعیت خالص منفی وضعیت یورو در گزارش این هفته در نقطه مقابل دلار قرار دارد. موقعیت‌های خرید یورو با کاهش ۲۰٬۰۹۱ قراردادی به ۲۲۲٬۹۲۹ قرارداد رسیده و موقعیت‌های فروش با افزایش ۱۸٬۱۵۰ قراردادی به ۳۶۰٬۵۰۲ قرارداد افزایش یافته است. در نتیجه، موقعیت خالص یورو با افت ۳۸٬۲۴۱ قراردادی به ۱۳۷٬۵۷۳- قرارداد رسیده است؛ تغییری که نشان می‌دهد فاصله میان موقعیت‌های فروش و خرید به‌طور قابل‌توجهی افزایش یافته است. این حرکت در مقایسه با هفته قبل نیز قابل‌توجه است. در گزارش منتهی به ۶ اکتبر، موقعیت خالص یورو ۹۹٬۳۳۲- قرارداد بود؛ بنابراین، طی یک هفته، موقعیت خالص منفی یورو ۳۸٬۲۴۱ قرارداد عمیق‌تر شده است. ترکیب کاهش خریدها و افزایش فروش‌ها، این تغییر را به یکی از مهم‌ترین تحولات بازار ارز در گزارش جدید تبدیل می‌کند. با این حال، موقعیت‌های COT رفتار گروه مشخصی از معامله‌گران را نشان می‌دهند و به‌تنهایی برای پیش‌بینی قطعی نرخ برابری یورو و دلار کافی نیستند. ین ژاپن؛ عقب‌نشینی موقعیت خالص با وجود افزایش خریدها در بازار ین ژاپن، موقعیت‌های خرید به ۱۹۱٬۲۵۶ قرارداد رسیده و نسبت به هفته قبل ۸۸۸ قرارداد افزایش یافته است. در مقابل، موقعیت‌های فروش با رشد ۱۳٬۰۰۶ قراردادی به ۱۴۱٬۰۴۹ قرارداد رسیده‌اند. موقعیت خالص ین با کاهش ۱۲٬۱۱۸ قراردادی به ۵۰٬۲۰۷ قرارداد رسیده است. در واقع، با وجود افزایش خریدها، رشد بسیار بیشتر موقعیت‌های فروش باعث کاهش موقعیت خالص شده است. این داده نشان می‌دهد که تمایل خالص معامله‌گران غیرتجاری به نگهداری موقعیت خرید ین در این هفته تضعیف شده است؛ هرچند موقعیت خالص همچنان مثبت باقی مانده است. فرانک سوئیس و پوند بریتانیا؛ دو مسیر متفاوت در میان ارزهای اصلی در بازار فرانک سوئیس، موقعیت خالص منفی با بهبود ۱٬۶۶۲ قراردادی به ۲۲٬۰۷۸- قرارداد رسیده است. این تغییر از کاهش ۳۷۱ قراردادی خریدها و افت ۲٬۰۳۳ قراردادی فروش‌ها ناشی شده است؛ یعنی کاهش فروش‌ها بیش از افت خریدها بوده و موقعیت خالص را بهبود داده است. در مقابل، پوند بریتانیا با افزایش ۸٬۲۷۹ قراردادی موقعیت‌های فروش و کاهش ۱٬۰۷۴ قراردادی خریدها مواجه شده است. موقعیت خالص پوند در نتیجه ۹٬۳۵۳ قرارداد کاهش یافته و به ۱۰۶٬۹۶۴- قرارداد رسیده است. دلار استرالیا نیز وضعیت مشابهی دارد. موقعیت خالص این ارز با کاهش ۱۸٬۷۱۱ قراردادی به ۱۱۷٬۲۹۹- قرارداد رسیده است؛ تغییری که از افت ۱٬۷۴۹ قراردادی خریدها و افزایش ۱۶٬۹۶۲ قراردادی فروش‌ها حاصل شده است. در دلار کانادا نیز موقعیت خالص منفی ۴٬۶۰۲ قرارداد عمیق‌تر شده و به ۹۴٬۷۶۵- قرارداد رسیده است. طلا؛ سومین هفته متوالی کاهش موقعیت خالص در بازار طلا، معامله‌گران غیرتجاری ۲۴۵,۳۰۰ قرارداد خرید و ۳۷,۴۲۱ قرارداد فروش در اختیار دارند. موقعیت خالص طلا به ۲۰۷,۸۷۹ قرارداد رسیده که نسبت به هفته قبل ۲,۴۵۶ قرارداد کاهش یافته است. این تغییر حاصل کاهش ۱۰۳ قراردادی موقعیت‌های خرید و افزایش ۲,۳۵۳ قراردادی موقعیت‌های فروش است. نکته مهم آن است که افت موقعیت خالص طلا در این هفته، ادامه روندی است که از اواسط سپتامبر آغاز شده بود. موقعیت خالص طلا در ۱۵ سپتامبر ۲۳۰,۳۳۸ قرارداد بود؛ این رقم در ۲۲ سپتامبر به ۲۲۵,۸۵۳، در ۲۹ سپتامبر به ۲۱۸,۶۳۲، در ۶ اکتبر به ۲۱۰,۳۳۵ و در ۱۳ اکتبر به ۲۰۷,۸۷۹ قرارداد رسیده است. به این ترتیب، موقعیت خالص طلا طی چهار هفته متوالی کاهش یافته و در مجموع ۲۲,۴۵۹ قرارداد پایین آمده است. با این حال، افت این هفته نسبت به هفته‌های قبل محدودتر بوده است. همچنین، کاهش ۱۰۳ قراردادی خریدها در کنار افزایش فروش‌ها نشان می‌دهد که تغییر این هفته بیشتر از سمت افزایش موقعیت‌های فروش شکل گرفته است. نقره، پلاتین و پالادیوم؛ عقب‌نشینی موقعیت خالص در فلزات نقره در این هفته با کاهش ۵۲۲ قراردادی موقعیت خالص به ۲۲٬۶۳۱ قرارداد رسیده است. در این بازار، موقعیت‌های خرید ۷۴۶ قرارداد افزایش یافته، اما رشد ۱٬۲۶۸ قراردادی فروش‌ها بیشتر بوده است. موقعیت خالص پلاتین نیز با کاهش ۹۹۵ قراردادی به ۱۲٬۹۷۳ قرارداد رسیده است. در پالادیوم، موقعیت خالص منفی ۱٬۰۶۱ قرارداد عمیق‌تر شده و به ۸٬۰۷۸- قرارداد رسیده است. مس نیز با کاهش ۹۱۴ قراردادی موقعیت خالص به ۶۸٬۵۲۰ قرارداد رسیده است. در مجموع، داده‌های این بخش از تضعیف موقعیت خالص در بیشتر فلزات گزارش‌شده حکایت دارند. نفت خام و گاز طبیعی؛ افزایش موقعیت خالص در هر دو بازار در نفت خام WTI، موقعیت‌های خرید به ۳۴۴٬۶۵۳ قرارداد و موقعیت‌های فروش به ۲۴۴٬۳۱۰ قرارداد رسیده است. موقعیت خالص نفت با افزایش ۱٬۲۸۳ قراردادی به ۱۰۰٬۳۴۳ قرارداد رسیده است. این رشد از افزایش ۷٬۹۴۷ قراردادی خریدها در کنار رشد ۶٬۶۶۴ قراردادی فروش‌ها حاصل شده است. بنابراین، هر دو سوی بازار فعال‌تر شده‌اند، اما افزایش خریدها اندکی بیشتر بوده است. در بازار گاز طبیعی نیز موقعیت خالص منفی با بهبود ۲٬۸۶۱ قراردادی به ۲۳۳٬۵۷۸- قرارداد رسیده است. خریدها ۵٬۰۴۹ قرارداد افزایش یافته‌اند و فروش‌ها نیز ۲٬۱۸۸ قرارداد بیشتر شده‌اند؛ در نتیجه، موقعیت خالص منفی اندکی کاهش یافته است. با وجود این بهبود، موقعیت خالص گاز طبیعی همچنان به‌شدت منفی است و داده‌های یک هفته برای نتیجه‌گیری درباره تغییر پایدار دیدگاه معامله‌گران کافی نیست. ذرت و سویا؛ افت سنگین موقعیت خالص در بازار کشاورزی ذرت یکی از مهم‌ترین تغییرات منفی این گزارش را ثبت کرده است. موقعیت‌های خرید با کاهش ۶۹٬۸۵۴ قراردادی به ۵۱۱٬۸۵۷ قرارداد رسیده‌اند و موقعیت‌های فروش با افزایش ۲۴٬۲۵۲ قراردادی به ۱۵۳٬۴۹۰ قرارداد افزایش یافته‌اند. در نتیجه، موقعیت خالص ذرت با افت ۹۴٬۱۰۶ قراردادی به ۳۵۸٬۳۶۷ قرارداد رسیده است. این تغییر نشان می‌دهد که هم کاهش خریدها و هم افزایش فروش‌ها در افت موقعیت خالص نقش داشته‌اند. سویا نیز با کاهش ۲٬۷۹۷ قراردادی موقعیت خالص مواجه شده و به ۲۷۱٬۰۹۹ قرارداد رسیده است. در این بازار، خریدها ۴٬۷۰۱ قرارداد کاهش یافته‌اند و فروش‌ها نیز ۱٬۹۰۴ قرارداد کمتر شده‌اند؛ اما افت خریدها بیشتر بوده است. در مقابل، شکر با افزایش ۹٬۶۹۹ قراردادی موقعیت خالص به ۲۲۶٬۹۷۴ قرارداد رسیده است. موقعیت خالص گندم نیز با رشد محدود ۱٬۵۵۸ قراردادی به ۱۷٬۶۰۶- قرارداد رسیده، هرچند همچنان در محدوده منفی قرار دارد. شاخص‌های سهام؛ رشد موقعیت خالص راسل در برابر افت نزدک در شاخص E-mini S&P 500، موقعیت خالص منفی با بهبود ۱۳٬۰۷۵ قراردادی به ۱۴۰٬۹۹۵- قرارداد رسیده است. افزایش ۱۲٬۷۹۵ قراردادی خریدها و کاهش ۲۸۰ قراردادی فروش‌ها هر دو به این بهبود کمک کرده‌اند. در نزدک-۱۰۰، شرایط متفاوت بوده است. موقعیت خالص با کاهش ۹٬۶۰۰ قراردادی به ۴۸٬۵۲۳ قرارداد رسیده؛ زیرا موقعیت‌های خرید ۳٬۲۲۰ قرارداد کاهش یافته و فروش‌ها ۶٬۳۸۰ قرارداد افزایش یافته‌اند. در شاخص راسل ۲۰۰۰، موقعیت خالص منفی با افزایش ۲۶٬۸۴۲ قراردادی به ۶۱٬۰۰۳- قرارداد رسیده است. رشد ۲۴٬۶۹۵ قراردادی خریدها و کاهش ۲٬۱۴۷ قراردادی فروش‌ها در این تغییر نقش داشته‌اند. این واگرایی نشان می‌دهد که معامله‌گران غیرتجاری در هفته مورد بررسی رفتار یکسانی نسبت به شاخص‌های بزرگ سهام نداشته‌اند؛ موقعیت خالص S&P 500 و راسل بهبود یافته، در حالی که موقعیت خالص نزدک تضعیف شده است. بیت‌کوین و اتریوم؛ تغییرات محدود در موقعیت خالص در بازار بیت‌کوین، موقعیت خالص با کاهش تنها ۶ قراردادی به ۲٬۵۳۴ قرارداد رسیده است. خریدها ۹۹۳ قرارداد و فروش‌ها ۹۸۷ قرارداد کاهش یافته‌اند؛ بنابراین، تغییر خالص بسیار محدود بوده است. در اتریوم، موقعیت خالص با افزایش ۱۳۰ قراردادی به ۲٬۴۰۷ قرارداد رسیده است. در این بازار، هم خریدها و هم فروش‌ها کاهش یافته‌اند، اما افت ۲٬۰۰۷ قراردادی فروش‌ها از کاهش ۱٬۸۷۷ قراردادی خریدها بیشتر بوده است. این ارقام از تغییرات محدود در موقعیت خالص این دو رمزارز حکایت دارند و به‌تنهایی نشانه‌ای قطعی از افزایش یا کاهش قیمت آن‌ها ارائه نمی‌کنند. سه سیگنال مهم گزارش COT برای هفته آینده ۱. دلار و یورو؛ واگرایی در موقعیت معامله‌گران موقعیت خالص دلار برای دومین هفته افزایش یافته، در حالی که موقعیت خالص منفی یورو به‌طور قابل‌توجهی عمیق‌تر شده است. ادامه این واگرایی می‌تواند برای ارزیابی دیدگاه معامله‌گران نسبت به دو ارز مهم باشد؛ هرچند تأیید آن به داده‌های بعدی نیاز دارد. ۲. طلا؛ ادامه افت موقعیت خالص برای سومین هفته موقعیت خالص طلا به ۲۰۷٬۸۷۹ قرارداد کاهش یافته و در سه هفته اخیر مجموعاً ۱۷٬۹۷۴ قرارداد افت کرده است. کاهش خریدها و افزایش فروش‌ها در گزارش جدید، اهمیت پیگیری این روند را بیشتر می‌کند. ۳. بازار کالاها و سهام؛ واگرایی در رفتار معامله‌گران افت سنگین موقعیت خالص ذرت در کنار بهبود موقعیت خالص راسل ۲۰۰۰ و S&P 500 نشان می‌دهد که تغییرات هفتگی در بازارها یکدست نیست. بررسی تداوم این روندها در گزارش بعدی می‌تواند تصویر روشن‌تری از تغییرات موقعیت‌گیری معامله‌گران بزرگ ارائه کند. در مجموع، گزارش هفته منتهی به ۱۳ اکتبر ۲۰۲۶ از افزایش محدود موقعیت خالص دلار، تشدید فشار فروش یورو و ادامه کاهش موقعیت خالص طلا حکایت دارد. با این حال، داده‌های COT نمایی هفتگی از موقعیت‌های معامله‌گران غیرتجاری هستند و باید در کنار روند قیمت، داده‌های اقتصادی و سیاست‌های بانک‌های مرکزی بررسی شوند.
خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ترامپ از توافق‌های ۱۳۰ میلیارد دلاری در حوزه ال‌ان‌جی آلاسکا خبر داد

ترامپ اعلام کرد کره جنوبی ۵۰ میلیارد دلار در پروژه گاز طبیعی مایع (LNG) آلاسکا سرمایه‌گذاری خواهد کرد. همچنین تایوان متعهد شده است طی ۲۰ سال، بین ۷۰ تا ۸۰ میلیارد دلار گاز طبیعی مایع از این پروژه خریداری کند. تایوان همچنین ۴.۴ میلیارد دلار در قالب سرمایه‌گذاری سهامی به این پروژه اختصاص خواهد داد و در مقابل، ظرفیت ۳۰ درصدی خط لوله را در اختیار خواهد داشت. ترامپ می‌گوید تمامی مجوزها و تأییدیه‌های لازم برای اجرای این پروژه دریافت شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط بیش از ۶ درصدی بورس کره جنوبی؛ نگرانی از نفت و سهام تراشه‌سازان بازار آسیا را لرزاند

در یک نگاه شاخص کاسپی کره جنوبی بیش از ۶ درصد افت کرد و به زیر ۶۰۰۰ واحد رسید؛ پایین‌ترین سطح از ۳۱ ژوئیه. فروش سهام تراشه‌سازان و نگرانی از دوام رونق هوش مصنوعی به بازارهای آسیا فشار آورد. افزایش قیمت نفت، نگرانی‌های تورمی را تشدید کرد؛ سرمایه‌گذاران اکنون در انتظار گزارش بانک‌های آمریکا و داده‌های تورمی این هفته‌اند. بازارهای سهام آسیا روز سه‌شنبه به‌شدت افت کردند. فروش سهام شرکت‌های فناوری در وال‌استریت و نگرانی از افزایش تورم در پی رشد قیمت نفت، به‌ویژه بر بخش‌هایی فشار آورد که ارزش‌گذاری بالایی دارند. شاخص کاسپی کره جنوبی بیش از ۶ درصد سقوط کرد و به زیر سطح ۶۰۰۰ واحد رسید؛ پایین‌ترین میزان آن از ۳۱ ژوئیه. این شاخص به‌دلیل وزن بالای شرکت‌های تراشه‌ساز، در برابر تغییر دیدگاه سرمایه‌گذاران درباره هوش مصنوعی آسیب‌پذیرتر است. شاخص نیکی ژاپن ۲.۶ درصد پایین آمد. در چین نیز شاخص فناوری چی‌نکست ۳ درصد، سی‌اس‌آی ۳۰۰ یک‌درصد و ۳ دهم درصد و شاخص شانگهای یک‌درصد و ۲ دهم درصد افت کردند. این کاهش پس از افت سهام در وال‌استریت رخ داد؛ جایی که شاخص نزدک، با وزن بالای شرکت‌های فناوری، در معاملات شبانه ۰.۵ درصد پایین آمد و سهام تراشه‌سازان تحت فشار قرار گرفت. سرمایه‌گذاران بیش از پیش درباره دوام رشد بازارها با محرک هوش مصنوعی نگران شده‌اند و تشدید رقابت میان آمریکا و چین نیز به این تردیدها دامن زده است. در روزهای اخیر، نگرانی‌ها درباره رونق هوش مصنوعی از رفتارهای سفته‌بازانه سرمایه‌گذاران تا رقابت فشرده بر سر توان پردازشی و تأمین مالی را دربر گرفته است. بازار انرژی بار دیگر به یکی از عوامل اصلی اثرگذار بر معاملات جهانی تبدیل شده است. قیمت قراردادهای آتی نفت برنت نزدیک به بالاترین سطح دو هفته اخیر معامله شد؛ در حالی که سرمایه‌گذاران پیامدهای حمله به تأسیسات نفتی عربستان و احتمال افزایش عرضه گازوئیل روسیه را ارزیابی می‌کردند. یکی از استراتژیست‌ها گفت بازارها دوباره به این موضوع توجه کرده‌اند که ریسک‌های ژئوپلیتیکی زمانی بیشترین اثر را دارند که به تورم دامن بزنند. به گفته او، افزایش دوباره قیمت نفت فشار بر بازده اوراق قرضه را حفظ کرده و از جذابیت سهام رشد‌محورِ گران‌قیمت کاسته است. این فشار با آتش‌بس شکننده انرژی میان روسیه و اوکراین و خطرهای جاری برای عرضه در خاورمیانه تشدید شده است. ✔️ بیشتر بخوانید: افت پنج‌روزه سهام تراشه‌سازان شاخص S&P 500 را تحت فشار گذاشت دلار در پی تقاضا برای دارایی‌های امن، قدرت خود را حفظ کرد و بر فشارهای وارد بر دارایی‌های آسیایی افزود. اکنون نگاه سرمایه‌گذاران به فصل گزارش‌دهی شرکت‌های آمریکایی دوخته شده است؛ نتایجی که انتظار می‌رود بر جهت‌گیری بازارها در ادامه سال اثر بگذارند. گزارش بانک‌های بزرگ آمریکا می‌تواند نشانه‌هایی اولیه از تأثیر افزایش بازده اوراق بر وام‌دهی، معاملات و هزینه‌های تأمین مالی ارائه کند. داده‌های تورمی آمریکا که این هفته منتشر می‌شود نیز نشان خواهد داد آیا افزایش قیمت انرژی به فشارهای گسترده‌تر قیمتی سرایت کرده است یا نه. تا زمانی که بهای نفت باثبات نشود، سرمایه‌گذاران احتمالاً در قبال بخش‌های پررشدِ پیشتاز بازار در سال جاری محتاط خواهند ماند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

دلار بالای مرز ۱۰۲ ماند؛ چرا احتمال صعود تا ۱۰۲.۸۵ افزایش یافته است؟

در یک نگاه با توجه به رشد مناسب اقتصاد آمریکا، تورم بالاتر از هدف و احتمال افزایش بیشتر نرخ بهره فدرال رزرو، دلار همچنان از حمایت بنیادی برخوردار است؛ شاخص DXY می‌تواند این هفته به سمت ۱۰۲.۸۵ حرکت کند. بحران بدهی فرانسه و تردیدها درباره تصویب بودجه این کشور، همچنان بر یورو فشار وارد می‌کنند و احتمال افت EURUSD به محدوده ۱.۱۱۰۰ تا ۱.۱۱۲۰ بیشتر به نظر می‌رسد. جفت‌ارز EURCHF میان نگرانی‌های مربوط به بدهی فرانسه و انتظارات افزایش نرخ بهره بانک مرکزی اروپا گرفتار شده است؛ تشدید فشار بر اوراق فرانسه می‌تواند این جفت‌ارز را به محدوده ۰.۹۲۳۰ تا ۰.۹۲۵۰ برساند. تحولات ژئوپلیتیکی آخر هفته، از ادامه حملات حوثی‌ها در ریاض تا طرح ادعایی «آتش‌بس انرژی» میان روسیه و اوکراین، تاکنون تأثیر معناداری بر بازار فارکس نداشته است. دلار همچنان از تقاضای مناسبی برخوردار است و انتشار احتمالی داده‌های داغ تورم آمریکا در ماه سپتامبر می‌تواند انتظارات برای افزایش بیشتر نرخ بهره فدرال رزرو و تقویت دلار را زنده نگه دارد. یوتوتایمز در این گزارش، چشم‌انداز دلار آمریکا، یورو و فرانک سوئیس را بر اساس تازه‌ترین تحلیل مؤسسه ING بررسی می‌کند. دلار آمریکا؛ تنش‌های ژئوپلیتیکی همچنان از دلار حمایت می‌کنند بازار فارکس در آغاز هفته جدید نسبتاً آرام بوده است؛ هرچند روپیه هند پس از اجرای برخی اقدامات دفاعی از سوی بانک مرکزی این کشور با جهش همراه شد. بازار انرژی هنوز نتوانسته است ارزیابی روشنی از تحولات آخر هفته ارائه دهد. از یک سو، حملات حوثی‌ها به عربستان سعودی تشدید تنش‌های منطقه‌ای را به دنبال داشته و از سوی دیگر، دونالد ترامپ، رئیس‌جمهور آمریکا، تلاش کرده است طرحی موسوم به «آتش‌بس انرژی» میان روسیه و اوکراین را مطرح کند. با این حال، روسیه هنوز به این پیشنهاد پاسخ نداده و همچنان زیرساخت‌های انرژی اوکراین را هدف قرار می‌دهد. در مقابل، بازار فارکس ترجیح می‌دهد بر عوامل چرخه‌ای اقتصاد تمرکز کند: رشد مناسب اقتصاد آمریکا، تورم بالاتر از هدف و احتمال افزایش ۷۵ نقطه پایه‌ای نرخ بهره فدرال رزرو از سطوح فعلی. مگر آنکه قیمت انرژی در این هفته به‌شدت کاهش یابد؛ سناریویی که چندان محتمل به نظر نمی‌رسد، انتشار شاخص قیمت مصرف‌کننده آمریکا برای ماه سپتامبر در روز چهارشنبه احتمالاً انتظارات مربوط به انقباض بیشتر سیاست پولی فدرال رزرو را در سطح بالایی حفظ خواهد کرد. تیم ING ریسک صعودی برای پیش‌بینی اجماعی تورم هسته ماهانه، یعنی افزایش ۰.۲ درصدی، قائل است. جیمز اسمیت (تحلیلگر موسسه ING) نیز در ستون هفتگی خود توضیح می‌دهد که ممکن است تا بهار آینده زمان لازم باشد تا انتظارات برای افزایش نرخ بهره از قیمت‌گذاری بازارهای پولی خارج شوند. این چشم‌انداز نشان می‌دهد عوامل چرخه‌ای اقتصاد آمریکا می‌توانند برای مدتی طولانی‌تر از دلار حمایت کنند. از دیگر رویدادهای مهم این هفته می‌توان به انتشار چشم‌انداز جدید اقتصاد جهانی از سوی صندوق بین‌المللی پول و آغاز فصل انتشار گزارش‌های مالی سه‌ماهه سوم شرکت‌های آمریکایی اشاره کرد؛ این فصل فردا با انتشار گزارش بانک‌های بزرگ وال‌استریت آغاز می‌شود. با تعطیلی بازار اوراق قرضه آمریکا به مناسبت تعطیلات روز کلمبوس، انتظار می‌رود معاملات ارز امروز آرام باشد. با این حال، مؤسسه ING تثبیت شاخص دلار (DXY) بالاتر از سطح ۱۰۲ را از منظر تکنیکال و بنیادی، نشانه‌ای صعودی می‌داند. ING همچنان حرکت شاخص دلار به سمت ۱۰۲.۸۵ در طول این هفته را محتمل‌تر می‌داند. ▶️ مشاهده کنید: تحلیل بنیادی بازار فارکس؛ از نگرانی‌های هوش مصنوعی تا آزمون تورم آمریکا یورو؛ فضای چندانی برای بهبود باقی نمانده است جفت‌ارز EURUSD در نزدیکی سطح ۱.۱۲۰۰ در حال تثبیت است، اما حمایت از یورو همچنان شکننده باقی مانده است. فاصله بازدهی اوراق قرضه فرانسه و آلمان نزدیک به بالاترین سطوح اخیر قرار دارد. پیشنهاد بودجه جایگزین مارین لوپن در هفته گذشته نیز به‌جای ارائه پاسخ‌های روشن، پرسش‌های بیشتری درباره وضعیت مالی فرانسه ایجاد کرد. در تئوری، پیشنهاد دولت فرانسه برای تحقق ۴۳ میلیارد یورو صرفه‌جویی جدید قرار است این هفته در پارلمان بررسی شود. انتظار غالب این است که این روند پیشرفت چندانی نداشته باشد، اما دولت در نهایت بتواند بودجه را از طریق صدور فرمان اجرایی به تصویب برساند. در چنین شرایطی، ممکن است بازیگران سیاسی پارلمان از تلاش برای سرنگونی دولت خودداری کنند؛ زیرا چنین اقدامی می‌تواند بحران بدهی فرانسه را از وضعیت فعلی نیز وخیم‌تر کند. با این حال، این سناریو به‌هیچ‌وجه خبر مثبتی برای یورو محسوب نمی‌شود. سفته‌بازان و فعالان بازار اختیار معامله ارز نیز در حال حاضر دیدگاهی نسبتاً نزولی نسبت به EURUSD دارند؛ هرچند موقعیت‌گیری آنها تا حدودی در حال اشباع شدن است. با این وجود، مگر آنکه سیاست‌گذاری آمریکا با اشتباهی بزرگ همراه شود و سرمایه‌گذاران را نسبت به موقعیت‌های خرید دلار خود مردد کند، چشم‌انداز کلان همچنان به ضرر EURUSD است. در کوتاه‌مدت، احتمال افت بیشتر این جفت‌ارز به محدوده ۱.۱۱۰۰ تا ۱.۱۱۲۰ همچنان بیشتر به نظر می‌رسد. فرانک سوئیس؛ گرفتار میان نرخ بهره بالاتر و بحران فرانسه جفت‌ارز EURCHF پس از افت شدید بیش از یک هفته پیش، اکنون در حال تثبیت است. افت قبلی عمدتاً ناشی از تشدید مشکلات بدهی فرانسه بود؛ مسائلی که انتظارات برای انقباض بیشتر سیاست پولی بانک مرکزی اروپا را کاهش دادند. با این حال، مشخص نیست که نرخ‌های بهره کوتاه‌مدت یورو از سطوح فعلی به میزان قابل‌توجهی پایین‌تر بروند؛ مگر آنکه شاهد افت شدید قیمت انرژی باشیم. بازار در حال حاضر افزایش ۲۲ نقطه پایه‌ای نرخ بهره در ماه دسامبر را قیمت‌گذاری کرده است، در حالی که ING انتظار افزایش ۲۵ نقطه پایه‌ای را دارد. همچنین بازار افزایش بیشتر نرخ بهره به میزان ۳۰ تا ۴۰ نقطه پایه را تا سال آینده در نظر گرفته است. از سوی دیگر، تورم منطقه یورو همچنان در حال افزایش است و انتظار می‌رود رقم نهایی تورم سالانه سپتامبر در این هفته در سطح ۳.۸ درصد تأیید شود. در چنین شرایطی، هنوز برای انتظار لغو افزایش‌های احتمالی نرخ بهره بانک مرکزی اروپا در سال ۲۰۲۷ زود است. مجموع این عوامل، چشم‌اندازی دوگانه برای EURCHF ایجاد می‌کند. اگر فاصله بازدهی اوراق ۱۰ساله فرانسه و آلمان، موسوم به OAT-Bund، به‌طور قاطع از محدوده ۱۵۰ نقطه پایه عبور کند، نمی‌توان احتمال اصلاح EURCHF تا محدوده ۰.۹۲۳۰ تا ۰.۹۲۵۰ را نادیده گرفت. با این حال، هر دوره کوتاه آرامش در بازار می‌تواند زمینه بازگشت این جفت‌ارز به محدوده ۰.۹۳۵۰ تا ۰.۹۴۰۰ را فراهم کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تورم آمریکا، بحران بودجه فرانسه و گزارش‌های مالی سه‌ماهه سوم، تعیین‌کننده مسیر بازارها

در یک نگاه داده‌های تورم CPI و خرده‌فروشی آمریکا می‌توانند انتظارات بازار درباره افزایش نرخ بهره فدرال رزرو را تحت تأثیر قرار دهند. بحران مالی و بودجه‌ای فرانسه فشار بیشتری بر یورو وارد کرده و سیاست‌گذاری بانک مرکزی اروپا را با چالش روبه‌رو ساخته است. داده‌های اشتغال استرالیا و شاخص‌های اقتصادی بریتانیا، انتظارات برای افزایش نرخ بهره بانک‌های مرکزی این دو کشور را محک خواهند زد. نشست‌های صندوق بین‌المللی پول و بانک جهانی، در کنار انتشار گزارش‌های مالی سه‌ماهه سوم بانک‌های بزرگ، می‌توانند نوسانات بازار را تشدید کنند. قدرت‌نمایی دلار با وجود کاهش احتمال افزایش نرخ بهره در اکتبر دلار آمریکا در هفته جاری قدرت نسبی خود را حفظ کرد؛ آن هم با وجود انتشار گزارش ناامیدکننده اشتغال آمریکا (گزارش NFP) در 2 اکتبر که احتمال دومین افزایش متوالی نرخ بهره از سوی فدرال رزرو در نشست پیش‌رو در 28 اکتبر را بیش از پیش کاهش داد. بلافاصله پس از آخرین نشست فدرال رزرو، که در آن مقامات تصمیم گرفتند نرخ بهره را 25 واحد پایه افزایش دهند و با اتخاذ لحنی به‌اندازه کافی هاوکیش، انتظارات بازار برای حدود 100 واحد پایه افزایش بیشتر نرخ بهره تا پایان سال 2027 را تقویت کردند، احتمال افزایش مجدد نرخ بهره در ماه اکتبر به محدوده بالای 70 تا 75 درصد رسیده بود. با این حال، اظهارات فیلیپ جفرسون، نایب‌رئیس فدرال رزرو و جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه کمیته نباید برای افزایش دوباره نرخ بهره شتاب‌زده عمل کند، در کنار داده‌های ضعیف بازار کار، این احتمال را به حدود 20 درصد کاهش داد. با وجود این، افزایش 25 واحد پایه‌ای نرخ بهره در ماه دسامبر همچنان به‌طور کامل در قیمت‌ها لحاظ شده و بازار تا پایان سال 2027 نیز مجموعاً حدود 80 واحد پایه افزایش نرخ بهره را پیش‌بینی می‌کند. به نظر می‌رسد سرمایه‌گذاران همچنان متقاعد شده‌اند که فدرال رزرو ممکن است ناچار به افزایش بیشتر نرخ بهره باشد، حتی اگر سناریوی افزایش نرخ در ماه اکتبر تقریباً از دستور کار خارج شده باشد. یکی از دلایل این ارزیابی، گزارش شاخص مدیران خرید بخش خدمات ISM برای ماه سپتامبر است که با وجود اندکی کاهش، همچنان به‌وضوح در محدوده انبساطی باقی ماند و مهم‌تر از آن، نشان داد زیرشاخص قیمت‌های پرداختی به بالاترین سطح از جولای 2022 رسیده است. داده‌های تورم CPI آمریکا می‌توانند انتظارات نرخ بهره فدرال رزرو را تغییر دهند با در نظر گرفتن همه این عوامل، داده‌های تورم CPI آمریکا برای ماه سپتامبر که هفته آینده منتشر می‌شوند، احتمالاً توجه زیادی را به خود جلب خواهند کرد؛ زیرا انتشار مجموعه دیگری از ارقام تورمی چسبنده می‌تواند گمانه‌زنی‌ها درباره افزایش سریع‌تر نرخ بهره را دوباره تقویت کند. علاوه بر شاخص مدیران خرید بخش خدمات ISM، برآوردهای اولیه PMI مؤسسه S&P Global برای ماه سپتامبر نیز از وجود ریسک‌های صعودی در شاخص CPI حکایت داشتند؛ به‌طوری که تورم قیمت نهاده‌ها به بالاترین سطح از اکتبر 2022 رسید. افزون بر این، انتظارات تورمی یک‌ساله مصرف‌کنندگان در نظرسنجی دانشگاه میشیگان نیز از 4.0 درصد به 4.6 درصد افزایش یافت. “ «حتی اگر احتمال افزایش نرخ بهره در ماه اکتبر همچنان پایین باقی بماند، ممکن است بازار افزایش‌های بیشتری را برای سال آینده در قیمت‌ها لحاظ کند.» محمد زمانی چنین تحولی می‌تواند نیروی تازه‌ای به روند صعودی دلار آمریکا ببخشد و حتی بازده اوراق خزانه‌داری بلندمدت را به بالاترین سطوح چند دهه اخیر برساند. طبق تقویم یوتوتایمز، داده‌های شاخص قیمت تولیدکننده (PPI) و خرده‌فروشی ماه سپتامبر روز پنج‌شنبه منتشر خواهند شد، در حالی که آمار تولید صنعتی آمریکا برای همان ماه روز جمعه در دسترس قرار خواهد گرفت. انتشار داده‌های بیشتری که از تداوم فشارهای تورمی بالا و احتمالاً رشد اقتصادی مطلوب حکایت داشته باشند، می‌تواند انتظارات برای افزایش‌های بیشتر نرخ بهره فدرال رزرو در سال 2027 را بیش از پیش تقویت کند. یورو در گرو تحولات سیاسی فرانسه معامله‌گران جفت‌ارز یورو/دلار هفته بسیار دشواری پیش رو خواهند داشت؛ زیرا علاوه بر داده‌های تورم CPI آمریکا، باید با عدم قطعیت سیاسی در فرانسه نیز دست‌وپنجه نرم کنند. دولت اقلیت سباستین لوکورنو، نخست‌وزیر فرانسه، لایحه بودجه سال 2027 را به پارلمان ارائه کرده است. این پیشنهاد شامل حدود 43 میلیارد یورو صرفه‌جویی جدید با هدف کاهش کسری بودجه از 5.4 درصد تولید ناخالص داخلی در سال 2026 به 5.0 درصد در سال 2027 است. با این حال، این لایحه با موانع جدی مواجه شده و گزارش‌ها حاکی از آن است که احزاب مخالف ممکن است خواستار امتیازاتی شوند یا دولت را به رأی عدم اعتماد تهدید کنند. قرار است بررسی تفصیلی این لایحه از روز سه‌شنبه در مجلس ملی فرانسه آغاز شود. در شرایطی که سرمایه‌گذاران نسبت به تصویب این لایحه تردید دارند، بازده اوراق دولتی فرانسه به روند صعودی خود ادامه داده و فاصله بازده اوراق 10ساله فرانسه و آلمان برای مدتی کوتاه از 140 واحد پایه عبور کرده است؛ بالاترین سطح از زمان بحران بدهی منطقه یورو در سال 2012. همچنین شایان توجه است که قیمت قراردادهای سوآپ نکول اعتباری (CDS) فرانسه نیز به‌شدت افزایش یافته است؛ موضوعی که احتمالاً نشان می‌دهد معامله‌گران ریسک سرایت بحران مالی دولت فرانسه به سایر کشورهای منطقه یورو را نیز در قیمت‌ها لحاظ می‌کنند. این شرایط بانک مرکزی اروپا (ECB) را در موقعیتی دشوار قرار داده است. از یک سو، این بانک برای مقابله با تورم سرسخت و چسبنده ناچار است به افزایش نرخ بهره ادامه دهد؛ اما از سوی دیگر، تشدید تهاجمی سیاست پولی می‌تواند رشد اقتصادی را تضعیف کند و سرمایه‌گذاران را به مطالبه بازده بالاتر برای تأمین مالی بدهی دولت فرانسه وادار سازد. شاید به همین دلیل است که بازارهای پولی منطقه یورو اکنون تا پایان سال 2027 حدود 70 واحد پایه افزایش بیشتر نرخ بهره را در قیمت‌ها لحاظ کرده‌اند؛ در حالی که این رقم تنها چند روز پیش حدود 100 واحد پایه بود. علاوه بر این، احتمال مداخله بانک مرکزی اروپا از طریق «ابزار حفاظت از انتقال سیاست پولی» (TPI) به‌طور گسترده مطرح شده است، اما در حال حاضر تحقق چنین سناریویی بعید به نظر می‌رسد. امانوئل مولن، رئیس بانک مرکزی فرانسه، روز 7 اکتبر اعلام کرد که فرانسه در شرایط کنونی نیازی به کمک بانک مرکزی اروپا ندارد و تأکید کرد که انضباط مالی، کاهش کسری بودجه و تدوین بودجه‌ای معتبر، راهکارهای مناسب برای مقابله با مشکلات موجود هستند. داده‌های استرالیا و بریتانیا انتظارات افزایش نرخ بهره RBA و BoE را محک می‌زنند در سایر بازارها، صورت‌جلسه آخرین نشست بانک مرکزی استرالیا (RBA) که روز سه‌شنبه منتشر می‌شود و گزارش اشتغال این کشور در روز پنج‌شنبه، می‌توانند در تعیین اینکه آیا سیاست‌گذاران استرالیایی پیش از پایان سال بار دیگر نرخ بهره را افزایش خواهند داد یا خیر، نقشی تعیین‌کننده داشته باشند. در حال حاضر، پس از چهارمین افزایش نرخ بهره در سال 2026 که روز 29 سپتامبر انجام شد، سرمایه‌گذاران حدود 50 درصد احتمال برای پنجمین افزایش نرخ بهره تا پایان سال در نظر گرفته‌اند. اگر انتظارات برای افزایش بیشتر نرخ بهره تقویت شوند، دلار استرالیا می‌تواند از این تحول منتفع شود. همچنین داده‌های CPI و PPI چین برای ماه سپتامبر که روز چهارشنبه منتشر خواهند شد، احتمالاً با دقت زیادی از سوی معامله‌گران دلار استرالیا دنبال می‌شوند؛ زیرا چین بزرگ‌ترین شریک تجاری استرالیاست. در بریتانیا، داده‌های ماهانه تولید ناخالص داخلی (GDP) برای ماه آگوست، همزمان با آمار تولید صنعتی و تجارت خارجی همان ماه منتشر خواهند شد. بانک انگلستان (BoE) در آخرین نشست خود نرخ بهره را بدون تغییر حفظ کرد، اما سه عضو کمیته سیاست پولی به افزایش فوری نرخ بهره رأی دادند. لحن کلی این نشست در شرایط تداوم قیمت‌های بالای انرژی، انقباضی بود و سرمایه‌گذاران اکنون احتمال بالای 85 درصدی برای افزایش نرخ بهره در نشست پیش‌رو در 5 نوامبر در نظر گرفته‌اند. اگرچه قیمت نفت از 15 سپتامبر تاکنون تا حدودی عقب‌نشینی کرده است، انتشار داده‌های اقتصادی امیدوارکننده می‌تواند استدلال‌ها به نفع افزایش قریب‌الوقوع نرخ بهره را تقویت کند؛ حتی اگر مقامات بانک انگلستان تأکید کنند که تصمیم‌های آینده خود را بر اساس ارزیابی داده‌های اقتصادی جدید اتخاذ خواهند کرد. نشست‌های صندوق بین‌المللی پول و بانک جهانی و گزارش‌های مالی سه‌ماهه سوم نیز در کانون توجه همچنین شایان توجه است که نشست‌های سالانه صندوق بین‌المللی پول (IMF) و بانک جهانی در بانکوک برگزار خواهند شد و در تمام طول هفته ادامه خواهند داشت. مهم‌ترین گزارش‌ها روز سه‌شنبه منتشر می‌شوند؛ زمانی که صندوق بین‌المللی پول گزارش «چشم‌انداز اقتصاد جهانی» و «گزارش ثبات مالی جهانی» را همراه با نشست‌های خبری مرتبط ارائه خواهد کرد. روز سه‌شنبه همچنین آغاز فصل انتشار گزارش‌های مالی سه‌ماهه سوم خواهد بود و بانک‌های بزرگ در مرکز توجه قرار خواهند گرفت. جی‌پی مورگان، گلدمن ساکس، سیتی‌گروپ و ولز فارگو همگی قرار است روز سه‌شنبه نتایج مالی خود را منتشر کنند و پس از آنها، بانک آو آمریکا و مورگان استنلی روز چهارشنبه گزارش خواهند داد. پرسش اصلی درباره عملکرد مالی بانک‌ها این خواهد بود که تشدید شرایط مالی در پی افزایش بازده اوراق، تا چه اندازه بر تقاضای اعتبار و تسهیلات بانکی فشار وارد کرده است. ✔️ بیشتر بخوانید: فرصت طلایی خرید طلا از نگاه UBS؛ سطح ۴۰۰۰ دلار چه اهمیتی دارد؟ لطفا نظر و سوالات خود را درباره این مقاله UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انتظارات نرخ بهره پس از تحولات این هفته چه تغییری کرده است؟

انتظارات نرخ بهره در این هفته برای اغلب بانک‌های مرکزی بزرگ جهان تا حد زیادی ثابت مانده است؛ چرا که نبود تحولات مهم اقتصادی و سیاست‌گذاری باعث شده معامله‌گران تغییرات قابل‌توجهی در چشم‌انداز خود اعمال نکنند. مهم‌ترین عامل نوسانات بازار، تحولات ژئوپلیتیکی بود. گزارش‌هایی مبنی بر بررسی احتمال حملات نظامی دونالد ترامپ به ایران پیش از انتخابات میان‌دوره‌ای آمریکا، باعث شد انتظارات بازار تا حدودی به سمت سیاست پولی انقباضی‌تر متمایل شود. بااین‌حال، اظهارات روز گذشته ترامپ در شبکه اجتماعی تروث سوشال، بخشی از این تغییر را معکوس کرد. او حمله به ایران پیش از انتخابات میان‌دوره‌ای را منتفی دانست و به پیشرفت مذاکرات با تهران اشاره کرد. در پی این اظهارات، قیمت نفت نیز کاهش یافت. مهم‌ترین تغییر در انتظارات بازار پس از انتشار گزارش اشتغال کانادا در امروز رخ داد؛ گزارشی که به‌مراتب ضعیف‌تر از پیش‌بینی‌ها بود. گزارش اشتغال کانادا در ماه سپتامبر نشان داد که تعداد شاغلان این کشور ۶۸ هزار و ۳۰۰ نفر کاهش یافته است؛ این در حالی بود که بازار انتظار افزایش ۹ هزار و ۲۰۰ نفری اشتغال را داشت. این داده‌ها فشار بر بانک مرکزی کانادا برای افزایش نرخ بهره را کاهش می‌دهد. در نتیجه، احتمال افزایش نرخ بهره در نشست اکتبر این بانک از ۴۲ درصد پیش از انتشار گزارش، به حدود ۲۱ درصد کاهش یافت. میزان افزایش نرخ بهره مورد انتظار تا پایان سال بانک مرکزی انگلستان (BoE)  افزایش مورد انتظار نرخ بهره: ۳۵ نقطه پایه  احتمال افزایش نرخ بهره در نشست بعدی: ۸۶ درصد  مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۱۰۵ نقطه پایه بانک مرکزی نیوزیلند (RBNZ)  افزایش مورد انتظار نرخ بهره: ۳۳ نقطه پایه  احتمال افزایش نرخ بهره در نشست بعدی: ۵۹ درصد  مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۱۰۹ نقطه پایه فدرال رزرو آمریکا (Fed) افزایش مورد انتظار نرخ بهره: ۲۵ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۸۰ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۸۰ نقطه پایه بانک مرکزی کانادا (BoC)  افزایش مورد انتظار نرخ بهره: ۲۱ نقطه پایه  احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۷۴ درصد  مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۱۰۵ نقطه پایه بانک مرکزی اروپا (ECB) افزایش مورد انتظار نرخ بهره: ۲۱ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۸۱ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۶۹ نقطه پایه بانک مرکزی ژاپن (BoJ) افزایش مورد انتظار نرخ بهره: ۱۸ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۹۲ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۹۰ نقطه پایه بانک مرکزی استرالیا (RBA) افزایش مورد انتظار نرخ بهره: ۱۲ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۷۴ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۲۴ نقطه پایه بانک ملی سوئیس (SNB) افزایش مورد انتظار نرخ بهره: ۷ نقطه پایه احتمال ثابت ماندن نرخ بهره در نشست بعدی: ۷۲ درصد مجموع افزایش نرخ بهره مورد انتظار تا پایان سال ۲۰۲۷: ۵۹ نقطه پایه چشم‌انداز پیش رو در روزهای آینده، تحولات ژئوپلیتیکی همچنان یکی از عوامل اصلی تعیین‌کننده انتظارات نرخ بهره خواهند بود. بازارها منتظر پاسخ ایران به پیشنهاد آمریکا هستند. اگر تلاش‌های دیپلماتیک به نتیجه مثبتی برسد، ممکن است قیمت نفت کاهش یابد و انتظارات بازار به سمت سیاست پولی انبساطی‌تر در بانک‌های مرکزی مختلف حرکت کند. در مقابل، تشدید دوباره تنش‌ها می‌تواند انتظارات انقباضی فعلی را حفظ کند. در کنار تحولات ژئوپلیتیکی، توجه بازار در هفته آینده به گزارش شاخص قیمت مصرف‌کننده (CPI) آمریکا معطوف خواهد شد؛ گزارشی که می‌تواند بر انتظارات مربوط به سیاست پولی فدرال رزرو تأثیر بگذارد و به بازارهای جهانی نرخ بهره نیز سرایت کند. اگر تورم بالاتر از حد انتظار باشد، احتمال افزایش نرخ بهره در نشست اکتبر افزایش خواهد یافت؛ اما انتشار داده‌های تورمی ضعیف‌تر می‌تواند از رویکرد محتاطانه‌تر و صبورانه‌تر فدرال رزرو حمایت کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نایب‌رئیس بانک ملی سوئیس درباره علت افزایش تورم توضیح داد

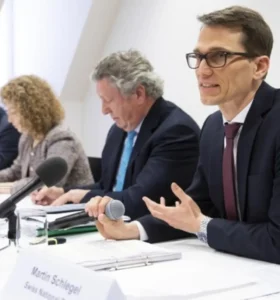
مارتین، نایب‌رئیس بانک مرکزی سوئیس، گفت فشارهای تورمی از ماه ژوئن اندکی افزایش یافته و رشد اخیر تورم سوئیس به فرآورده‌های نفتی مربوط بوده است. او افزود تورم این کشور در مقایسه با کشورهای دیگر پایین‌تر و باثبات‌تر است و بانک مرکزی تاکنون آثار ثانویه تورمی را مشاهده نکرده؛ موضوعی که به گفته او بسیار اطمینان‌بخش است. مارتین همچنین گفت فرانک سوئیس اخیراً تضعیف شده، اما از سال ۲۰۲۰ تاکنون از نظر واقعی باثبات مانده است. او تأکید کرد که بانک مرکزی تورم سوئیس و آثار ثانویه تورمی را با دقت بسیار دنبال خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سود بی‌سابقه سامسونگ در سایه رونق هوش مصنوعی؛ واکنش بازار سرد بود

در یک نگاه سامسونگ سود عملیاتی سه‌ماهه سوم را حدود ۱۰۷ تریلیون وون برآورد کرده؛ نخستین بار است که سود فصلی شرکت از ۱۰۰ تریلیون وون فراتر می‌رود. درآمد شرکت نزدیک به ۱۲۷ درصد افزایش یافته و به حدود ۱۹۵ تریلیون وون رسیده است. به‌رغم رکورد تازه، سهام سامسونگ افت کرد؛ رشد تقاضای تراشه‌های حافظه با کندشدن افزایش قیمت‌ها و تقویت وون همراه شده است. سامسونگ الکترونیکس سود عملیاتی سه‌ماهه سوم خود را حدود ۱۰۷ تریلیون وون، معادل نزدیک به ۸۰ میلیارد دلار، برآورد کرده است. این نخستین بار است که سود فصلی یک شرکت کره‌ای از ۱۰۰ تریلیون وون فراتر می‌رود؛ جهشی که رونق تقاضای هوش مصنوعی و تراشه‌های حافظه در آن نقش مهمی داشته است. برآورد اولیه سامسونگ حدود ۷۸۲ درصد بیشتر از سود نزدیک به ۱۲ تریلیون وونی این شرکت در مدت مشابه سال قبل است و اندکی از پیش‌بینی حدود ۱۰۶ تریلیون وونی LSEG SmartEstimate فراتر می‌رود. درآمد نیز با افزایشی نزدیک به ۱۲۷ درصد، به حدود ۱۹۵ تریلیون وون رسیده است. این چهارمین فصل پیاپی ثبت رکورد سود عملیاتی برای سامسونگ است. مقیاس این جهش چشمگیر است: سود این فصل به‌تنهایی نزدیک به دو برابر سود عملیاتی سامسونگ در کل سال گذشته است و با مجموع سود عملیاتی این شرکت در چهار سال ۲۰۲۲ تا ۲۰۲۵ برابری می‌کند. سود عملیاتی انباشته سامسونگ در سه فصل نخست سال ۲۰۲۶ نیز حدود ۲۵۴ تریلیون وون برآورد شده است. واکنش سرمایه‌گذاران به‌اندازه تیتر خبر مثبت نبود. سهام سامسونگ صبح پنجشنبه ۰.۷ درصد کاهش یافت. یکی از تحلیلگران گفت ثبت سودی بی‌سابقه که همچنان از انتظارات برخی سرمایه‌گذاران پایین‌تر بود، نشان می‌دهد بازار تا چه اندازه انتظارات بالایی از معاملات مرتبط با هوش مصنوعی دارد. از اواخر اوت، تحلیلگران پیش‌بینی‌های خود را حدود ۸ درصد کاهش داده بودند؛ عواملی چون کندشدن روند افزایش قیمت تراشه‌های حافظه و تقویت وون، ارزش درآمدهای خارجی سامسونگ را پایین آورده‌اند. سامسونگ جزئیات عملکرد بخش‌های مختلف را منتشر نکرده است؛ بااین‌حال، برآوردهای صنعت نشان می‌دهد بخش نیمه‌رسانا تقریباً تمام سود شرکت را ایجاد کرده است. بر همین اساس، بخش لوازم الکترونیکی مصرفی و موبایل احتمالاً با زیانی حدود ۲ تریلیون وون روبه‌رو شده و زیان بخش موبایل و شبکه به‌تنهایی بیش از ۱.۵ تریلیون وون برآورد می‌شود. انتظارها برای فصل‌های پیش رو همچنان بالاست. بازار پیش‌بینی می‌کند سود عملیاتی سامسونگ در سه‌ماهه چهارم نیز بالاتر از ۱۰۰ تریلیون وون بماند و مجموع سود سالانه را به حدود ۳۷۵ تریلیون وون برساند. برآوردهای سال آینده عمدتاً نزدیک به ۵۵۰ تریلیون وون است و یک شرکت کارگزاری کره‌ای پیش‌بینی خود را به بیش از ۶۳۰ تریلیون وون افزایش داده است. انتشار گزارش کامل سامسونگ در ادامه ماه، از جمله جزئیات عملکرد هر بخش، و سپس گزارش اواخر اکتبر SK Hynix، روشن خواهد کرد که آیا قیمت تراشه‌ها و تقاضا برای حافظه با پهنای باند بالا می‌توانند با این پیش‌بینی‌ها همگام شوند یا نه.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

مقام وزارت صنعت کره جنوبی: پروژه نفتی ۸.۴ میلیارد دلاری که ترامپ به آن اشاره کرده، بخشی از توافق با آمریکا نیست

دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرد توافق اقتصادی و تجاری میان آمریکا و کره جنوبی همچنان در حال پیشرفت است و از یک پروژه ۸.۴ میلیارد دلاری برای افزایش برداشت از میادین نفتی خبر داد. ترامپ در پیامی در شبکه اجتماعی تروث سوشال اعلام کرد که این سرمایه‌گذاری با هدف افزایش تولید نفت و گاز آمریکا انجام خواهد شد و آن را عاملی برای تقویت امنیت انرژی این کشور دانست. با این حال، جزئیات بیشتری درباره این پروژه ارائه نکرد. این اعلامیه پس از آن مطرح شد که آمریکا و کره جنوبی نخستین بسته پروژه‌های سرمایه‌گذاری کره در آمریکا را معرفی کردند که شامل ساخت یک نیروگاه گازسوز در تگزاس و هشت نیروگاه هسته‌ای بزرگ است. بر اساس توافق تجاری دو کشور که سال گذشته حاصل شد، کره جنوبی متعهد شده است در مجموع ۳۵۰ میلیارد دلار در آمریکا سرمایه‌گذاری کند؛ از این رقم، ۱۵۰ میلیارد دلار به بخش کشتی‌سازی اختصاص دارد و مابقی برای سرمایه‌گذاری‌های راهبردی در نظر گرفته شده است. در مقابل، آمریکا کاهش تعرفه‌های وارداتی بر کالاهای کره‌ای را پذیرفته است. ترامپ در شرایطی بر این سرمایه‌گذاری‌ها تأکید کرده که دولت آمریکا تلاش دارد دستاوردهای اقتصادی خود را برجسته کند و هم‌زمان ادامه جنگ چندماهه با ایران به افزایش قیمت انرژی و تشدید نااطمینانی‌های اقتصادی منجر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده سوئیس – سپتامبر

شاخص قیمت مصرف کننده سوئیس - سپتامبر- Consumer Price Index واقعی .................. %0 پیش‌بینی ........... %0.0 قبلی ................. %0.4 شاخص قیمت مصرف کننده سوئیس - سالانه (سپتامبر) - Consumer Price Index واقعی .................. %1 پیش‌بینی ........... %1 قبلی ................. %0.8

خواندن کامل خبر
داده های اقتصادی کم اثر

کره جنوبی میلیاردها دلار در انرژی آمریکا سرمایه‌گذاری می‌کند

کاخ سفید در پستی در شبکه اجتماعی ایکس اعلام کرد که کره جنوبی در حال برنامه‌ریزی برای سرمایه‌گذاری چند میلیارد دلاری در پروژه‌های بزرگ انرژی آمریکا است؛ این اقدامات یک طرح حیاتی ال‌ان‌جی در آلاسکا را نیز شامل می‌شود. این سرمایه‌گذاری‌ها هزاران فرصت شغلی ایجاد خواهد کرد و به کاهش هزینه‌های انرژی برای مردم آمریکا کمک می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

بانک مرکزی سوئیس (SNB): نظرسنجی از شرکت‌ها نشان می‌دهد اقتصاد سوئیس در سه‌ماهه سوم رشد قدرتمندی داشته است

شرکت‌ها قصد دارند استخدام نیروی جدید را افزایش دهند؛ سطح نیروی انسانی فعلی پایین‌تر از نیاز آنها است. شرکت‌ها انتظار دارند گردش مالی آنها در فصل‌های آینده همچنان افزایش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد ترمز یورو را کشید؛ حالا چشم بازار به داده‌های آمریکا است

در یک نگاه نفت برنت به ۱۰۹ دلار رسید و افزایش قیمت انرژی فشار بیشتری بر بازار اوراق وارد کرد. لاگارد با تأکید بر واکنش «سنجیده» به تورم انرژی، انتظارات برای افزایش نرخ بهره ECB در اکتبر را کاهش داد. ING محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰ را حمایت مهم EURUSD می‌داند که در صورت انتشار داده‌های قوی آمریکا می‌تواند دوباره آزمایش شود. RBA نرخ بهره را به ۴.۶۰ درصد رساند، اما مشخص شد گزینه حفظ نرخ بهره نیز روی میز بوده و AUDUSD به زیر ۰.۷۰۰۰ سقوط کرد. روز گذشته به نظر می‌رسید EURUSD شانس مناسبی برای یک حرکت اصلاحی و بازگشت دارد، اما تحولات خلیج فارس و اظهارات متمایل به سیاست پولی انبساطی‌تر از سوی کریستین لاگارد، رئیس بانک مرکزی اروپا، ریسک‌ها را دوباره به سمت نزولی شدن یورو تغییر داده است. در بازارهای دیگر، دلار استرالیا نیز تحت فشار قرار گرفته است؛ زیرا بانک مرکزی استرالیا مطابق انتظار نرخ بهره را افزایش داد، اما مشخص شد که اعضای این بانک گزینه حفظ نرخ بهره در سطح فعلی را نیز بررسی کرده بودند. دلار؛ تمرکز امروز روی اعتماد مصرف‌کننده و JOLTS در آغاز هفته، خوش‌بینی نسبت به هرگونه پیشرفت در مذاکرات آمریکا و ایران در حال کاهش است. مقام‌های ایرانی گفته‌اند دستیابی به توافق پیش از انتخابات میان‌دوره‌ای آمریکا در ۳ نوامبر بعید است. در حال حاضر، دولت ترامپ نیز در مواضع کلیدی خود انعطاف نشان نمی‌دهد و روز گذشته پیشنهاد ایران برای بازگشایی تنگه هرمز را رد کرد. قیمت نفت برنت روز گذشته تا ۱۰۹ دلار در هر بشکه افزایش یافت و اکنون در محدوده ۱۰۷ دلار قرار دارد. این اتفاق فشار دیگری بر بازار اوراق قرضه وارد کرده است. ✔️ بیشتر بخوانید: چرا بازده اوراق خزانه‌داری آمریکا به بالاترین سطح از سال ۲۰۰۷ رسید؟ بازار سهام نیز از این شرایط تأثیر گرفته، اما تاکنون توانسته شوک را نسبتاً به‌خوبی جذب کند. با این حال، افزایش سریع نرخ‌ها در شرایطی که ارزش‌گذاری سهام در سطوح بالایی قرار دارد، می‌تواند ریسک رسیدن بازار به یک نقطه بحرانی را افزایش دهد. به گفته ING، این ریسک دنباله‌ای در حال پررنگ‌تر شدن است و در صورت تحقق، می‌تواند با جهش قابل‌توجه دلار همراه شود. در حال حاضر دلار آمریکا همچنان بدون یک شکست بزرگ، از حمایت بازار برخوردار است. نکته قابل توجه این است که فرانک سوئیس روز گذشته در کنار کرون نروژ و کرون سوئد، یکی از ضعیف‌ترین ارزهای بازار بود. در حالی که ارزهای اسکاندیناوی معمولاً در شرایط نقدینگی فشرده با فشار مواجه می‌شوند، ING معتقد است ضعف فرانک سوئیس در این مرحله ممکن است ماهیتی ساختاری‌تر داشته باشد. غافلگیری متمایل به سیاست انبساطی بانک مرکزی سوئیس در هفته گذشته ممکن است باعث شده معامله‌گران برای استفاده از سناریوی فدرال رزرو با سیاست پولی هاوکیش‌تر، USDCHF را به USDJPY ترجیح دهند؛ زیرا ریسک مداخله در بازار ین همچنان بالاست. اگر فدرال رزرو در ماه اکتبر نرخ بهره را افزایش دهد، ING انتظار دارد جفت‌ارز USDCHF بتواند تا محدوده ۰.۸۴ تا ۰.۸۵ صعود کند. داده‌های آمریکا دوباره در کانون توجه تقویم اقتصادی امروز می‌تواند بار دیگر داده‌های آمریکا را به مرکز توجه بازار برگرداند. انتظار می‌رود شاخص اعتماد مصرف‌کننده در سپتامبر در محدوده ۸۹ تثبیت شود. گزارش JOLTS نیز اطلاعات بیشتری درباره وضعیت بازار کار در ماه اوت ارائه خواهد کرد. ING معتقد است گزارش اشتغال ماه گذشته بیش از حد قدرتمند بوده و احتمالاً روز جمعه با بازبینی نزولی مواجه خواهد شد. از نگاه ING، برای اینکه دلار بتواند بخشی از رشد خود را پس بدهد، ابتدا باید بازار اوراق به ثبات برسد. تحقق این اتفاق تا حد زیادی به مسیر قیمت نفت وابسته است و اخبار اخیر چندان امیدوارکننده نیست. در نتیجه، ریسک‌های صعودی برای دلار بار دیگر در حال افزایش هستند. یورو؛ چرخش غافلگیرکننده لاگارد به سمت سیاست انبساطی‌تر یورو روز گذشته با وجود مجموعه‌ای از اظهارات متمایل به سیاست پولی انبساطی‌تر از سوی کریستین لاگارد، عملکرد نسبتاً خوبی داشت. اظهارات رئیس بانک مرکزی اروپا باعث شد اختلاف نرخ سوآپ دوساله SOFR و ESTR به سمت بیش از ۱۵۵ نقطه پایه حرکت کند. این فاصله اکنون چندان با بیشترین سطح ۱۶۳ نقطه پایه که در اوایل ژوئیه ثبت شده بود، فاصله ندارد. لاگارد روز گذشته تلاش کرد بخشی از خوش‌بینی بازار درباره احتمال افزایش نرخ بهره در ماه اکتبر را تعدیل کند. او گفت شرایط مالی سخت‌گیرانه باعث شده انتقال افزایش هزینه‌های انرژی به اقتصاد محدود شود. لاگارد همچنین تأکید کرد که با توجه به نبود شواهدی از آثار مرحله دوم تورمی، بانک مرکزی اروپا باید واکنشی «سنجیده» داشته باشد. این اظهارات از دید ING، احتمال سناریویی را تقویت می‌کند که اگر یکی از دو بانک مرکزی آمریکا و اروپا در ماه اکتبر نرخ بهره را افزایش دهد، آن بانک فدرال رزرو خواهد بود و نه بانک مرکزی اروپا. در حال حاضر بازار حدود ۱۷ نقطه پایه افزایش نرخ بهره برای فدرال رزرو و حدود ۹ نقطه پایه برای بانک مرکزی اروپا در ماه اکتبر قیمت‌گذاری کرده است. با این حال، تیم اقتصاد کلان ING انتظار دارد هر دو بانک مرکزی تا ماه دسامبر صبر کنند. بر همین اساس، سناریوی پایه این بانک همچنان EURUSD بالاتر تا پایان سال است. اما یک نکته مهم وجود دارد: هرگونه نشانه از انتشار داده‌های قدرتمند از اقتصاد آمریکا می‌تواند EUR/USD را دوباره به سمت کف‌های تابستانی در محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰ هدایت کند. به این ترتیب، اظهارات لاگارد بخشی از حمایتی را که پیش‌تر از یورو وجود داشت، از بین برده است. دلار استرالیا؛ RBA واقعاً به حفظ نرخ بهره فکر کرده بود بانک مرکزی استرالیا (RBA) صبح امروز مطابق انتظار نرخ بهره را افزایش داد و آن را به ۴.۶۰ درصد رساند. واکنش اولیه دلار استرالیا نسبتاً محدود بود. بیانیه بانک همچنان لحن متمایل به سیاست پولی سخت‌گیرانه داشت و به ریسک‌های صعودی تورم و آمادگی بانک برای افزایش دوباره نرخ بهره در صورت نیاز اشاره کرد. اما کنفرانس خبری، که در زمان نگارش گزارش همچنان ادامه داشت، لحن متفاوتی ایجاد کرد و فشار بر دلار استرالیا افزایش یافت. AUDUSD به زیر ۰.۷۰۰۰ سقوط کرد. میشل بولاک، رئیس بانک مرکزی استرالیا، گفت سیاست‌گذاران درباره حفظ نرخ بهره در جلسه امروز بحث کرده بودند؛ زیرا ریسک‌هایی برای بازار مسکن وجود دارد و درگیری‌های خاورمیانه می‌تواند باعث کاهش سرعت رشد اقتصاد جهانی شود. در حال حاضر حدود ۱۶ نقطه پایه کاهش نرخ بهره در بازار OIS دلار استرالیا تا پایان سال باقی مانده است و ING این سطح قیمت‌گذاری را منطقی می‌داند. اگرچه اظهارات بولاک درباره احتمال توقف افزایش نرخ بهره لحن محتاطانه‌ای داشت، بیانیه RBA همچنان نشان می‌دهد بانک آماده اقدام است؛ رویکردی که در طول سال ۲۰۲۶ نیز دنبال کرده است. از دید ING، احتمال ضمنی حدود ۶۰ درصدی برای افزایش دوباره نرخ بهره در ماه نوامبر شاید کمی بیش از حد بالا باشد. ✔️ بیشتر بخوانید: استرالیا در مسیر مهار تورم؛ نرخ بهره از ۴.۳۵ درصد به ۴.۶ درصد رسید آیا AUDUSD هنوز می‌تواند به ۰.۷۲۰۰ برسد؟ هدف ING برای AUDUSD در ماه دسامبر همچنان ۰.۷۲۰۰ است، اما این پیش‌بینی به‌شدت به تضعیف دلار آمریکا تا پایان سال و بهبود شرایط نقدینگی جهانی وابسته است. بنیادهای اقتصادی دلار استرالیا همچنان قدرتمند هستند و افزایش اخیر نرخ بهره نیز از این عوامل حمایت می‌کند. بنابراین ING همچنان معتقد است اگر سناریوی تضعیف دلار آمریکا در ماه‌های پایانی سال محقق شود، دلار استرالیا می‌تواند عملکرد بهتری در بازار ارز داشته باشد. با این حال، شرایط جهانی به‌وضوح بدتر شده و در کوتاه‌مدت ریسک‌های نزولی برای AUD/USD افزایش یافته است. این مقاله بر اساس گزارش ING تهیه و توسط تیم یوتوتایمز برای مخاطبان فراهم شده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا بانک ملی سوئیس فعلاً عجله‌ای برای افزایش نرخ بهره ندارد؟

مارتین اشلگل، رئیس بانک ملی سوئیس، اعلام کرد این بانک از نظر تورم در موقعیت «مطلوب و راحتی» قرار دارد؛ زیرا رشد قیمت‌ها در نزدیکی مرکز دامنه هدف صفر تا ۲ درصدی بانک حرکت می‌کند. این اظهارات در حالی مطرح شده است که بانک‌های مرکزی آمریکا و اروپا برای مقابله با آثار داخلی افزایش هزینه‌های انرژی، همچنان نرخ بهره را بالا می‌برند. اشلگل در گفت‌وگو با شبکه تلویزیونی SRF گفت پیش‌بینی‌های فعلی تورم سوئیس تقریباً در میانه دامنه هدف بانک ملی قرار دارند. او افزود نگرانی بانک مرکزی درباره ثبات قیمت‌ها در حال حاضر بیشتر از سطح معمول نیست و این موضوع نشان‌دهنده فشار جدید یا غیرعادی در چشم‌انداز تورم نیست. نرخ بهره سوئیس در صفر درصد باقی ماند اظهارات اشلگل پس از تصمیم روز پنج‌شنبه بانک ملی سوئیس برای حفظ نرخ بهره سیاستی در صفر درصد مطرح شد. این نرخ از ژوئن ۲۰۲۵ تاکنون بدون تغییر باقی مانده است. تورم مصرف‌کننده در سوئیس در ماه اوت به ۰.۸ درصد رسید. اقتصاددانان انتظار دارند آمار تورم که قرار است اول اکتبر منتشر شود، افزایش ملایم آن تا حدود یک درصد را نشان دهد. چنین روندی با ارزیابی بانک مرکزی از تورمی باثبات و کنترل‌شده سازگار است. در شرایطی که تورم در محدوده هدف قرار دارد، بانک ملی سوئیس برای تغییر سریع سیاست پولی با فشار چندانی مواجه نیست. با این حال، اختلاف سیاستی با بانک‌های مرکزی بزرگ جهان می‌تواند بر ارزش فرانک و جریان سرمایه اثرگذار باشد. اختلاف مسیر سوئیس با فدرال رزرو و بانک مرکزی اروپا اشلگل گفت بیشتر بانک‌های مرکزی بزرگ، از جمله فدرال رزرو آمریکا و بانک مرکزی اروپا، برای محدود کردن آثار داخلی افزایش قیمت انرژی به سمت افزایش نرخ بهره حرکت کرده‌اند. این تفاوت، سیاست پولی سوئیس را در مقایسه با اقتصادهای بزرگ، در وضعیتی انبساطی‌تر قرار داده است. ادامه این شکاف نرخ بهره می‌تواند برای معامله‌گران بازار فارکس اهمیت داشته باشد؛ به‌ویژه اگر آمار تورم اول اکتبر افزایش مورد انتظار اقتصاددانان را تأیید کند. در چنین شرایطی، مسیر فرانک سوئیس به ترکیبی از داده‌های تورمی داخلی، تصمیم‌های بانک مرکزی اروپا و فدرال رزرو و همچنین تقاضا برای دارایی‌های امن وابسته خواهد بود. موضع محتاطانه اشلگل درباره احتمال انتقال دفتر مرکزی UBS رئیس بانک ملی سوئیس همچنین درباره احتمال انتقال دفتر مرکزی UBS به خارج از سوئیس در واکنش به مقررات سخت‌گیرانه‌تر سرمایه اظهارنظر کرد. اشلگل گفت تصمیم نهایی درباره محل استقرار دفتر مرکزی بر عهده خود UBS است، اما رابطه میان این بانک و سوئیس برای هر دو طرف سودمند است. او با لحنی آرام درباره این موضوع صحبت کرد و نشانه‌ای از آن ارائه نداد که بانک مرکزی انتقال احتمالی دفتر مرکزی UBS را تهدیدی فوری تلقی می‌کند. با وجود این، بحث بر سر الزامات سرمایه‌ای همچنان یکی از موضوعات مهم در سیاست‌گذاری بانکی داخلی سوئیس است. موضع آرام اشلگل می‌تواند از افزایش تنش سیاسی در کوتاه‌مدت جلوگیری کند، هرچند به‌تنهایی انتظار نمی‌رود اثر قابل‌توجهی بر بازارها داشته باشد. چشم‌انداز سیاست پولی بانک ملی سوئیس با توجه به قرار گرفتن تورم در محدوده هدف و تثبیت نرخ بهره در صفر درصد، به نظر می‌رسد بانک ملی سوئیس در آستانه انتشار آمار تورم اکتبر رویکردی باثبات داشته باشد. مگر آنکه داده‌های تورمی با غافلگیری صعودی همراه شوند یا شرایط نرخ بهره جهانی تغییر محسوسی کند، فشار فوری برای تغییر سیاست پولی سوئیس محدود خواهد ماند. در حال حاضر، بانک مرکزی این کشور در مقایسه با همتایان بزرگ خود فضای بیشتری برای صبر و نظارت بر تحولات اقتصادی دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چشم‌انداز اقتصاد سوئیس از نگاه اشلگل؛ انتظار رشد قدرتمند وجود ندارد

مارتین اشلگل، رئیس بانک ملی سوئیس، اعلام کرد فشارهای تورمی در این کشور نسبت به ماه ژوئن اندکی افزایش یافته است. به گفته اشلگل، رشد اخیر تورم سوئیس عمدتاً ناشی از افزایش قیمت فرآورده‌های نفتی و سوخت بوده است. بااین‌حال، او انتظار دارد رشد اقتصادی سوئیس در فصل‌های آینده همچنان در سطحی متوسط باقی بماند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار فعلاً تسلیم نمی‌شود؛ ING از ریسک نفت ۱۱۰ دلاری و سقوط یورو گفت

در یک نگاه فروش جهانی اوراق و افزایش بازدهی‌ها به تثبیت رشد اخیر دلار کمک کرده است. ING احتمال رسیدن قیمت نفت برنت به ۱۱۰ دلار در هر بشکه تا پایان ماه را مطرح می‌کند. محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰ همچنان حمایت کلیدی EURUSD محسوب می‌شود. فرانک سوئیس پس از موضع متمایل به انبساطی بانک مرکزی سوئیس با ریسک نزولی مواجه شده است. موج فروش در بازار اوراق قرضه بار دیگر به کمک دلار آمریکا آمده است. افزایش بازدهی اوراق بلندمدت، فضای ریسک‌گریزی را در بازارها تقویت کرده و به دلار اجازه داده بخشی از رشد اخیر خود را تثبیت کند؛ هرچند این رشد در مقایسه با عوامل بنیادی کوتاه‌مدت، تا حدی کش‌دار به نظر می‌رسد. گزارش تازه ING که یوتوتایمز آن را بررسی کرده، نشان می‌دهد نفت، بازده اوراق و انتظارات نرخ بهره فدرال رزرو همچنان مهم‌ترین متغیرهای تعیین‌کننده مسیر دلار هستند. در همین حال، فشارهای اقتصادی و مالی در فرانسه نیز می‌تواند فضای بیشتری برای افت یورو ایجاد کند. دلار؛ چشم‌ها به بازدهی اوراق بلندمدت ادامه فروش اوراق قرضه در بازارهای جهانی همچنان بر بازار فارکس اثر می‌گذارد. افزایش بازدهی اوراق باعث شده فضای ریسک‌گریزی تقویت شود و در نتیجه دلار آمریکا بتواند رشد اخیر خود را تثبیت کند. با این حال، ING معتقد است رشد دلار در مقایسه با عوامل بنیادی کوتاه‌مدت، تا حدی بیش از حد پیش رفته است. با وجود این، هنوز نشانه‌ای قطعی از پایان روند صعودی اخیر دلار دیده نمی‌شود. یکی از عوامل مهم، وضعیت نفت است. قیمت نفت پس از نشست سازمان ملل همچنان در سطوح بالایی قرار دارد و این نشست نتوانست خوش‌بینی محسوسی درباره حل‌وفصل بحران در خلیج فارس ایجاد کند. گزارش‌هایی درباره گفت‌وگو میان آمریکا و ایران برای دستیابی به توافقی مرحله‌ای جهت بازگشایی تنگه هرمز ابتدا باعث کاهش قیمت نفت شد، اما این افت تنها چند ساعت دوام آورد و زیان‌ها به‌طور کامل جبران شد. از نگاه ING، این واکنش بازار نشان می‌دهد معامله‌گران نسبت به کاهش فوری تنش‌ها همچنان تردید دارند. در نتیجه، فعلاً فضای چندانی برای بازگشت قابل‌توجه قیمت اوراق قرضه وجود ندارد. ✔️ بیشتر بخوانید: سقوط بازار جهانی اوراق عمیق‌تر شد؛ بازده اوراق آمریکا به بالاترین سطح چند دهه اخیر رسید نفت ۱۱۰ دلاری می‌تواند دوباره به کمک دلار بیاید ING همچنان نسبت به پایان روند صعودی دلار محتاط است و احتمال می‌دهد قیمت نفت برنت پیش از پایان ماه به ۱۱۰ دلار در هر بشکه برسد. افزایش قیمت انرژی می‌تواند در شرایط فعلی بار دیگر از دلار حمایت کند؛ به‌ویژه آنکه اظهارات متمایل به سیاست پولی سخت‌گیرانه‌تر (هاوکیش) از سوی فدرال رزرو باعث شده بازار احتمال افزایش بیشتر نرخ بهره را جدی‌تر بگیرد. یکی از نشانه‌های مهم این تغییر انتظارات، حرکت نرخ SOFR دو ساله است که طی ۴۸ ساعت گذشته تقریباً ۲۰ نقطه پایه افزایش داشته است. بازار اکنون برای ماه اکتبر حدود ۱۸ نقطه پایه افزایش نرخ را قیمت‌گذاری کرده و تا ژانویه، دو افزایش نرخ بهره به‌طور کامل در قیمت‌ها لحاظ شده است. برای ژوئیه ۲۰۲۷ نیز تقریباً چهار افزایش نرخ بهره در قیمت‌ها منعکس شده است. یورو؛ فرانسه به نگرانی تازه بازار تبدیل شده است از دید ING، محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰ همچنان حمایت کلیدی بعدی برای EURUSD است. اگر قیمت نفت بار دیگر جهش شدیدی داشته باشد یا داده‌های اقتصادی آمریکا طی دو هفته آینده فراتر از انتظارات ظاهر شوند، این محدوده می‌تواند نسبتاً سریع مورد آزمایش قرار گیرد. با این حال، ING در شرایط فعلی انتظار ثبت کف‌های جدید را به‌صورت فوری ندارد، اما ریسک‌های نزولی برای یورو همچنان پابرجاست. در بخش عوامل اختصاصی یورو، مقاومت اقتصاد منطقه یورو تا حدی توانسته از این ارز حمایت کند. شاخص Ifo آلمان که روز گذشته منتشر شد، مشابه شاخص‌های PMI تصویر نسبتاً قدرتمندی از اقتصاد ارائه کرد. اما در مقابل، افزایش فاصله بازدهی اوراق در منطقه یورو به یک عامل منفی برای یورو تبدیل شده است. بازده اوراق ۱۰ساله فرانسه اکنون حدود ۱۱۰ نقطه پایه بالاتر از اوراق آلمان قرار دارد. در همین حال، گزارش‌هایی مبنی بر احتمال حمایت مارین لوپن از بودجه پیشنهادی فرانسه برای جلوگیری از بحران در بازار اوراق نیز تاکنون نتوانسته‌اند فشار موجود را به شکل محسوسی کاهش دهند. ING پیش‌تر در گزارشی جداگانه به مشکلات مالی فرانسه پرداخته بود. از نگاه این بانک، ریسک‌ها همچنان به سمت افزایش بیشتر فاصله بازدهی اوراق فرانسه و آلمان متمایل هستند. هرچند اندازه‌گیری تأثیر مستقیم این موضوع بر بازار فارکس دشوار است، اما افزایش نگرانی‌های مالی فرانسه در شرایط فعلی نمی‌تواند به نفع یورو باشد. فرانک سوئیس؛ تصمیم SNB معامله‌گران صعودی را ناامید کرد بانک مرکزی سوئیس، SNB، همان‌طور که انتظار می‌رفت نرخ بهره را بدون تغییر نگه داشت، اما لحن آن در مقایسه با انتظارات بازار، متمایل به سیاست پولی انبساطی‌تر بود. با وجود افزایش پیش‌بینی‌های تورمی، سیاست‌گذاران سوئیس اعلام کردند نگرانی خاصی درباره آثار مرحله دوم افزایش قیمت‌ها ندارند و همچنان شوک قیمتی موجود را موقتی می‌دانند. SNB همچنین در موضع خود درباره ارز تغییر جزئی ایجاد کرد و عبارت مربوط به «افزایش تمایل» برای مداخله در بازار فارکس را حذف کرد؛ هرچند همچنان بر آمادگی خود برای اقدام در صورت نیاز تأکید دارد. این تغییر در تیتر اخبار توجه زیادی را به خود جلب کرد، اما از نگاه ING، صرفاً بازتابی از ضعف اخیر فرانک است و به معنای آن نیست که بانک مرکزی سوئیس در صورت تقویت فرانک، تمایلی به مداخله مجدد نخواهد داشت. بازار هنوز برای نرخ بهره سوئیس بیش از حد تهاجمی قیمت‌گذاری می‌کند ING معتقد است انتظارات بازار درباره سیاست پولی سوئیس همچنان بیش از حد متمایل به افزایش نرخ بهره است؛ موضوعی که برای مسیر فرانک اهمیت بیشتری دارد. بازار در حال حاضر یک افزایش نرخ بهره تا ماه مارس را به‌طور کامل قیمت‌گذاری کرده است، اما ING همچنان دلایل محدودی برای تشدید سیاست پولی سوئیس در آینده نزدیک می‌بیند. بر این اساس، ریسک‌های نزولی برای فرانک همچنان وجود دارد و EURCHF ممکن است دوباره به سقف ۰.۹۴۸۰ که در اوایل سپتامبر ثبت شده بود، نزدیک شود. در میان جفت‌ارزهای مرتبط با فرانک، ING پتانسیل صعودی بیشتری را برای USDCHF می‌بیند. از نگاه این بانک، افزایش نرخ بهره فدرال رزرو در ماه اکتبر می‌تواند در کوتاه‌مدت USDCHF را تا محدوده ۰.۸۵ بالا ببرد. ✔️ بیشتر بخوانید: بانک UBS: بازارها احتمال افزایش نرخ بهره فدرال رزرو را بیش از حد برآورد کرده‌اند

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر