








- نفت برنت به ۱۰۹ دلار رسید و افزایش قیمت انرژی فشار بیشتری بر بازار اوراق وارد کرد.
- لاگارد با تأکید بر واکنش «سنجیده» به تورم انرژی، انتظارات برای افزایش نرخ بهره ECB در اکتبر را کاهش داد.
- ING محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰ را حمایت مهم EURUSD میداند که در صورت انتشار دادههای قوی آمریکا میتواند دوباره آزمایش شود.
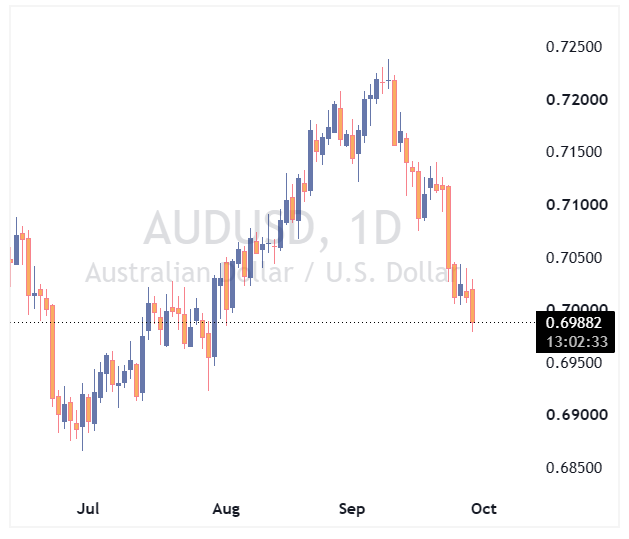
- RBA نرخ بهره را به ۴.۶۰ درصد رساند، اما مشخص شد گزینه حفظ نرخ بهره نیز روی میز بوده و AUDUSD به زیر ۰.۷۰۰۰ سقوط کرد.
روز گذشته به نظر میرسید EURUSD شانس مناسبی برای یک حرکت اصلاحی و بازگشت دارد، اما تحولات خلیج فارس و اظهارات متمایل به سیاست پولی انبساطیتر از سوی کریستین لاگارد، رئیس بانک مرکزی اروپا، ریسکها را دوباره به سمت نزولی شدن یورو تغییر داده است.
در بازارهای دیگر، دلار استرالیا نیز تحت فشار قرار گرفته است؛ زیرا بانک مرکزی استرالیا مطابق انتظار نرخ بهره را افزایش داد، اما مشخص شد که اعضای این بانک گزینه حفظ نرخ بهره در سطح فعلی را نیز بررسی کرده بودند.
دلار؛ تمرکز امروز روی اعتماد مصرفکننده و JOLTS
در آغاز هفته، خوشبینی نسبت به هرگونه پیشرفت در مذاکرات آمریکا و ایران در حال کاهش است. مقامهای ایرانی گفتهاند دستیابی به توافق پیش از انتخابات میاندورهای آمریکا در ۳ نوامبر بعید است.
در حال حاضر، دولت ترامپ نیز در مواضع کلیدی خود انعطاف نشان نمیدهد و روز گذشته پیشنهاد ایران برای بازگشایی تنگه هرمز را رد کرد.
قیمت نفت برنت روز گذشته تا ۱۰۹ دلار در هر بشکه افزایش یافت و اکنون در محدوده ۱۰۷ دلار قرار دارد. این اتفاق فشار دیگری بر بازار اوراق قرضه وارد کرده است.
✔️ بیشتر بخوانید: چرا بازده اوراق خزانهداری آمریکا به بالاترین سطح از سال ۲۰۰۷ رسید؟
بازار سهام نیز از این شرایط تأثیر گرفته، اما تاکنون توانسته شوک را نسبتاً بهخوبی جذب کند. با این حال، افزایش سریع نرخها در شرایطی که ارزشگذاری سهام در سطوح بالایی قرار دارد، میتواند ریسک رسیدن بازار به یک نقطه بحرانی را افزایش دهد.
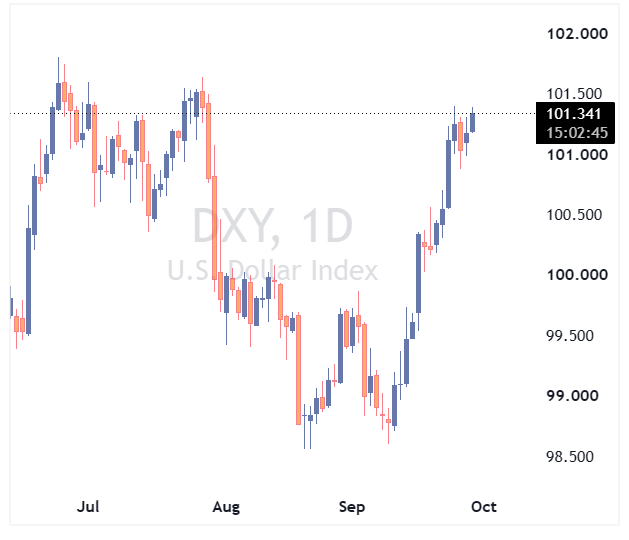
به گفته ING، این ریسک دنبالهای در حال پررنگتر شدن است و در صورت تحقق، میتواند با جهش قابلتوجه دلار همراه شود.
در حال حاضر دلار آمریکا همچنان بدون یک شکست بزرگ، از حمایت بازار برخوردار است.
نکته قابل توجه این است که فرانک سوئیس روز گذشته در کنار کرون نروژ و کرون سوئد، یکی از ضعیفترین ارزهای بازار بود. در حالی که ارزهای اسکاندیناوی معمولاً در شرایط نقدینگی فشرده با فشار مواجه میشوند، ING معتقد است ضعف فرانک سوئیس در این مرحله ممکن است ماهیتی ساختاریتر داشته باشد.
غافلگیری متمایل به سیاست انبساطی بانک مرکزی سوئیس در هفته گذشته ممکن است باعث شده معاملهگران برای استفاده از سناریوی فدرال رزرو با سیاست پولی هاوکیشتر، USDCHF را به USDJPY ترجیح دهند؛ زیرا ریسک مداخله در بازار ین همچنان بالاست.
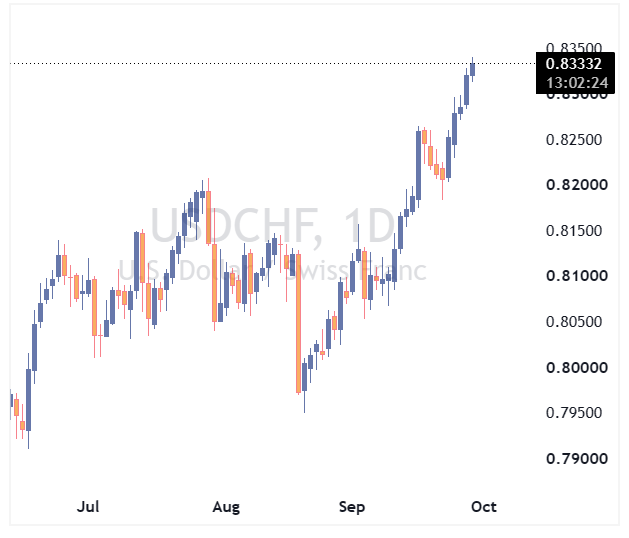
اگر فدرال رزرو در ماه اکتبر نرخ بهره را افزایش دهد، ING انتظار دارد جفتارز USDCHF بتواند تا محدوده ۰.۸۴ تا ۰.۸۵ صعود کند.
دادههای آمریکا دوباره در کانون توجه
تقویم اقتصادی امروز میتواند بار دیگر دادههای آمریکا را به مرکز توجه بازار برگرداند.
انتظار میرود شاخص اعتماد مصرفکننده در سپتامبر در محدوده ۸۹ تثبیت شود.
گزارش JOLTS نیز اطلاعات بیشتری درباره وضعیت بازار کار در ماه اوت ارائه خواهد کرد. ING معتقد است گزارش اشتغال ماه گذشته بیش از حد قدرتمند بوده و احتمالاً روز جمعه با بازبینی نزولی مواجه خواهد شد.
از نگاه ING، برای اینکه دلار بتواند بخشی از رشد خود را پس بدهد، ابتدا باید بازار اوراق به ثبات برسد. تحقق این اتفاق تا حد زیادی به مسیر قیمت نفت وابسته است و اخبار اخیر چندان امیدوارکننده نیست.
در نتیجه، ریسکهای صعودی برای دلار بار دیگر در حال افزایش هستند.
یورو؛ چرخش غافلگیرکننده لاگارد به سمت سیاست انبساطیتر
یورو روز گذشته با وجود مجموعهای از اظهارات متمایل به سیاست پولی انبساطیتر از سوی کریستین لاگارد، عملکرد نسبتاً خوبی داشت.
اظهارات رئیس بانک مرکزی اروپا باعث شد اختلاف نرخ سوآپ دوساله SOFR و ESTR به سمت بیش از ۱۵۵ نقطه پایه حرکت کند. این فاصله اکنون چندان با بیشترین سطح ۱۶۳ نقطه پایه که در اوایل ژوئیه ثبت شده بود، فاصله ندارد.
لاگارد روز گذشته تلاش کرد بخشی از خوشبینی بازار درباره احتمال افزایش نرخ بهره در ماه اکتبر را تعدیل کند.
او گفت شرایط مالی سختگیرانه باعث شده انتقال افزایش هزینههای انرژی به اقتصاد محدود شود. لاگارد همچنین تأکید کرد که با توجه به نبود شواهدی از آثار مرحله دوم تورمی، بانک مرکزی اروپا باید واکنشی «سنجیده» داشته باشد.
این اظهارات از دید ING، احتمال سناریویی را تقویت میکند که اگر یکی از دو بانک مرکزی آمریکا و اروپا در ماه اکتبر نرخ بهره را افزایش دهد، آن بانک فدرال رزرو خواهد بود و نه بانک مرکزی اروپا.
در حال حاضر بازار حدود ۱۷ نقطه پایه افزایش نرخ بهره برای فدرال رزرو و حدود ۹ نقطه پایه برای بانک مرکزی اروپا در ماه اکتبر قیمتگذاری کرده است.
با این حال، تیم اقتصاد کلان ING انتظار دارد هر دو بانک مرکزی تا ماه دسامبر صبر کنند. بر همین اساس، سناریوی پایه این بانک همچنان EURUSD بالاتر تا پایان سال است.
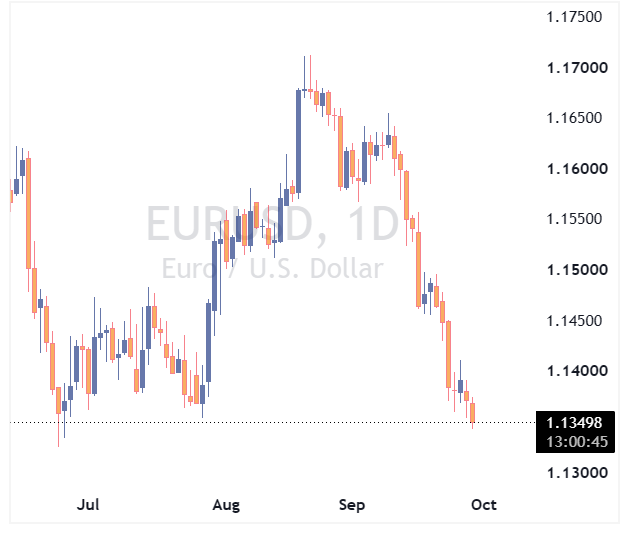
اما یک نکته مهم وجود دارد: هرگونه نشانه از انتشار دادههای قدرتمند از اقتصاد آمریکا میتواند EUR/USD را دوباره به سمت کفهای تابستانی در محدوده ۱.۱۳۲۰ تا ۱.۱۳۳۰ هدایت کند.
به این ترتیب، اظهارات لاگارد بخشی از حمایتی را که پیشتر از یورو وجود داشت، از بین برده است.
دلار استرالیا؛ RBA واقعاً به حفظ نرخ بهره فکر کرده بود
بانک مرکزی استرالیا (RBA) صبح امروز مطابق انتظار نرخ بهره را افزایش داد و آن را به ۴.۶۰ درصد رساند.
واکنش اولیه دلار استرالیا نسبتاً محدود بود. بیانیه بانک همچنان لحن متمایل به سیاست پولی سختگیرانه داشت و به ریسکهای صعودی تورم و آمادگی بانک برای افزایش دوباره نرخ بهره در صورت نیاز اشاره کرد.
اما کنفرانس خبری، که در زمان نگارش گزارش همچنان ادامه داشت، لحن متفاوتی ایجاد کرد و فشار بر دلار استرالیا افزایش یافت.
AUDUSD به زیر ۰.۷۰۰۰ سقوط کرد.
میشل بولاک، رئیس بانک مرکزی استرالیا، گفت سیاستگذاران درباره حفظ نرخ بهره در جلسه امروز بحث کرده بودند؛ زیرا ریسکهایی برای بازار مسکن وجود دارد و درگیریهای خاورمیانه میتواند باعث کاهش سرعت رشد اقتصاد جهانی شود.
در حال حاضر حدود ۱۶ نقطه پایه کاهش نرخ بهره در بازار OIS دلار استرالیا تا پایان سال باقی مانده است و ING این سطح قیمتگذاری را منطقی میداند.
اگرچه اظهارات بولاک درباره احتمال توقف افزایش نرخ بهره لحن محتاطانهای داشت، بیانیه RBA همچنان نشان میدهد بانک آماده اقدام است؛ رویکردی که در طول سال ۲۰۲۶ نیز دنبال کرده است.
از دید ING، احتمال ضمنی حدود ۶۰ درصدی برای افزایش دوباره نرخ بهره در ماه نوامبر شاید کمی بیش از حد بالا باشد.
✔️ بیشتر بخوانید: استرالیا در مسیر مهار تورم؛ نرخ بهره از ۴.۳۵ درصد به ۴.۶ درصد رسید
آیا AUDUSD هنوز میتواند به ۰.۷۲۰۰ برسد؟
هدف ING برای AUDUSD در ماه دسامبر همچنان ۰.۷۲۰۰ است، اما این پیشبینی بهشدت به تضعیف دلار آمریکا تا پایان سال و بهبود شرایط نقدینگی جهانی وابسته است.
بنیادهای اقتصادی دلار استرالیا همچنان قدرتمند هستند و افزایش اخیر نرخ بهره نیز از این عوامل حمایت میکند.
بنابراین ING همچنان معتقد است اگر سناریوی تضعیف دلار آمریکا در ماههای پایانی سال محقق شود، دلار استرالیا میتواند عملکرد بهتری در بازار ارز داشته باشد.
با این حال، شرایط جهانی بهوضوح بدتر شده و در کوتاهمدت ریسکهای نزولی برای AUD/USD افزایش یافته است.
این مقاله بر اساس گزارش ING تهیه و توسط تیم یوتوتایمز برای مخاطبان فراهم شده است.