EURUSD 1.11577 USD ▼ 0.17%
XAUUSD 3,875.09 USD ▼ 3.63%
AAPL 344.63 USD ▼ 1.23%
WTI 104.12 USD ▲ 2.08%
BTCUSD 77,861.17 USD
SP500 7,580.07 ▼ 1.82%
AUDUSD 0.70300 USD ▲ 0.07%
EURJPY 176.259 JPY ▲ 0.03%

ترمینال خبری

آخرین بروزرسانی ۵ ساعت پیش

ترمینال خبری یوتوتایمز؛ پوشش لحظه‌ای بازارهای مالی، اقتصاد جهانی، تصمیم‌های بانک‌های مرکزی و تحولات ژئوپلیتیک

آخرین بروزرسانی ۵ ساعت پیش

واکنش چین به حذف ابزارهای دیپ‌سیک از سوی نهادهای آمریکا

وزارت خارجه چین، در واکنش به حذف ابزارهای هوش مصنوعی دیپ‌سیک از سوی نهادهای آمریکا، اعلام کرد که پکن قاطعانه از منافع مشروع شرکت‌های چینی دفاع خواهد کرد. این وزارتخانه همچنین گفت چین همواره با تعمیم بیش از حد مفهوم امنیت ملی مخالفت می‌کند.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

هشدار صریح ارتش چین به واشنگتن؛ ماجرای ورود ناگهانی ناوشکن آمریکایی به ریف سابینا

فرماندهی بخش جنوبی نیروی دریایی ارتش آزادی‌بخش چین (PLA) با صدور بیانیه‌ای اعلام کرد که یک فروند ناو جنگی ساحلی (Littoral Combat Ship) ایالات متحده بدون کسب اجازه و موافقت پکن، وارد آب‌های نزدیک به ریف سابینا (Sabina Shoal) در مجمع‌الجزایر اسپراتلی در دریای جنوبی چین شده است. بر اساس این بیانیه، نیروهای دریایی و هوایی چین مطابق با قوانین و مقررات بین‌المللی و داخلی، بلافاصله یگان‌های خود را برای شناسایی، تعقیب، رهگیری و دادن هشدار خروج به شناور آمریکایی اعزام کرده‌اند. سخنگوی فرماندهی جنوبی چین تأکید کرد که این اقدام آمریکا به شدت حقوق حاکمیتی چین را نقض کرده، امنیت دریانوردی را به خطر انداخته و به صلح و ثبات منطقه‌ای آسیب زده است. پکن با صدور هشداری صریح از واشنگتن خواست تا سریعاً چنین اقدامات تحریک‌آمیزی را متوقف کند.
خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نیکی: ژاپن برای مهار ریسک‌های مرتبط با چین، نظام صدور گواهی برای مراکز داده و خدمات ابری راه‌اندازی می‌کند

ژاپن قصد دارد نظامی برای صدور گواهی امنیتی مراکز داده و خدمات رایانش ابری راه‌اندازی کند. هدف از این اقدام، ترویج استفاده از فناوری‌های امن در حوزه‌هایی مانند امور مالی و بهداشت و درمان و در عین حال، مهار تهدیدهای احتمالی ناشی از چین، روسیه و سایر کشورهایی است که از نظر امنیتی برای توکیو نگران‌کننده محسوب می‌شوند. بر اساس این گزارش، نظام جدید پس از سال مالی ۲۰۲۷ اجرایی خواهد شد و اپراتورهای مراکز داده مستقر در ژاپن و ارائه‌دهندگان خدمات ابری را که سرورهای خود را در این کشور نگهداری می‌کنند، در بر می‌گیرد. انتظار می‌رود در فرایند صدور گواهی، عواملی مانند ساختار مالکیت شرکت‌ها، رویه‌های مدیریت ریسک برای جلوگیری از نشت اطلاعات و تأمین‌کنندگان تجهیزات مورد بررسی قرار گیرند. دولت ژاپن همچنین قصد دارد به مؤسسات مالی، مراکز درمانی، مؤسسات پژوهشی و سایر سازمان‌هایی که اطلاعات شخصی حساس و دارای پیامدهای امنیت ملی را مدیریت می‌کنند، توصیه کند که تنها با اپراتورهای مراکز داده و ارائه‌دهندگان خدمات ابری دارای گواهی امنیتی قرارداد ببندند. در همین راستا، دولت ژاپن برنامه دارد در نشست عادی پارلمان که در ماه ژانویه آغاز می‌شود، پیشنهاد اصلاحاتی در قانون ارتقای امنیت اقتصادی این کشور ارائه کند.
خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین در واکنش به محدودیت‌های بریتانیا علیه خودروهای برقی، تهدید به اقدامات تلافی‌جویانه کرد

وزارت بازرگانی چین: اگر بریتانیا بر اعمال محدودیت‌ها علیه خودروهای برقی چینی پافشاری کند، پکن قاطعانه اقدامات متقابل انجام خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس همچنان تقاضای بانک‌های مرکزی را عاملی پشتیبان برای قیمت طلا می‌داند

گلدمن ساکس درباره بازار طلا اعلام کرد که برآورد می‌کند بانک‌های مرکزی در ماه اوت ۷۹ تن طلا خریداری کرده‌اند؛ رقمی که به‌مراتب بالاتر از میانگین ۱۷ تنی پیش از سال ۲۰۲۲ است. گلدمن ساکس درباره بازار طلا: چین در ماه اوت با خرید ۲۵ تن طلا، بزرگ‌ترین خریدار قابل‌شناسایی این فلز گران‌بها بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فرمان جدید بانک مرکزی چین؛ تسهیل ویژه برای معاملات بین‌المللی یوان

رئیس بانک خلق چین (PBOC) در گفتگو با شبکه تلویزیونی CCTV اعلام کرد که پکن اقدامات جدیدی را برای تسهیل حضور و معاملات ارزی مؤسسات مالی خارجی در بازار داخلی ارز چین به اجرا می‌گذارد. این تصمیم گامی جدید در راستای بین‌المللی‌تر کردن ارز ملی چین (یوان) و جذب بیشتر سرمایه‌گذاران خارجی به بازارهای مالی این کشور تلقی می‌شود. علاوه بر تسهیل معاملات ارزی، رئیس بانک مرکزی چین مجموعه دیگری از سیاست‌های حمایتی و توسعه‌ای را رونمایی کرد که شامل گسترش دامنه مؤسسات واجد شرایط برای دریافت تسهیلات تنزیل مجدد و اعتباردهی دائمی و همچنین ارتقای اتصال و یکپارچه‌سازی بازارهای اوراق قرضه می‌شود. این تصمیمات نشان‌دهنده عزم پکن برای تعمیق بازارهای سرمایه، افزایش نقدینگی و روان‌سازی تعاملات مالی بین‌المللی است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تصمیم تازه وزارت بازرگانی چین؛ تغییر در قوانین صادرات کالاهای با کاربرد دوگانه

وزارت بازرگانی چین با صدور اطلاعیه‌ای رسمی اعلام کرد که آئین‌نامه‌ها و دستورالعمل‌های جدید این کشور در خصوص کنترل صادرات «کالاهای با کاربرد دوگانه» از تاریخ ۱۸ نوامبر (۲۸ آبان) رسماً اجرایی خواهد شد. هم‌زمان با این اعلام، وزارت بازرگانی چین از بهینه‌سازی و به‌روزرسانی فرآیندهای شناسایی و ارزیابی ریسک‌های کنترل صادرات برای این دسته از کالاها خبر داد. کالاهای با کاربرد دوگانه به تجهیزات، فناوری‌ها و موادی گفته می‌شود که علاوه بر مصارف غیرنظامی و صنعتی، قابلیت استفاده در صنایع نظامی، دفاعی و ساخت تسلیحات را نیز دارند. این اقدام پکن گامی در جهت شفاف‌سازی مکانیزم‌های نظارتی بر زنجیره تأمین فناوری‌ها و کالاهای حساس صادراتی تلقی می‌شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سیگنال سبز موسسه نومورا به اقتصاد چین؛ ارتقای پیش‌بینی رشد اقتصادی ۲۰۲۶

بانک سرمایه‌گذاری و موسسه مالی نومورا (Nomura) در پی انتشار آمارهای اقتصادی فراتر از انتظارات، برآوردهای خود از رشد تولید ناخالص داخلی (GDP) چین را ارتقا داد. بر اساس تازه‌ترین ارزیابی‌های این موسسه، رشد اقتصادی چین در سه ماهه چهارم سال ۲۰۲۶ به ۴.۸ درصد خواهد رسید و رشد کل سال ۲۰۲۶ نیز در سطح ۴.۷ درصد پیش‌بینی می‌شود. این تجدیدنظر مثبت پس از آن صورت گرفت که گزارش‌های رسمی نشان داد اقتصاد چین در سه ماهه سوم به رشد ۴.۵ درصدی دست یافته و خرده‌فروشی و تولیدات صنعتی در سپتامبر شتاب گرفته‌اند. تحلیل‌گران نومورا معتقدند تاب‌آوری صادرات در بخش فناوری، عملکرد قوی تجهیزات مرتبط با هوش مصنوعی و بهبود نسبی مصرف داخلی، محرک‌های اصلی این چشم‌انداز مثبت در پایان سال مالی هستند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سبقت اقتصاد چین از پیش‌بینی‌ها؛ چرا پکن محرک‌های مالی بزرگ را کنار گذاشت؟

در یک نگاه عبور از پیش‌بینی‌ها: رشد GDP چین در سه ماهه سوم به ۴.۵٪ رسید و اقتصاد را مجدداً وارد محدوده هدف‌گذاری سالانه پکن (۴.۵٪ تا ۵.۰٪) کرد. تقابل صنعت و املاک: رشد ۵.۵ درصدی تولیدات صنعتی و ۱.۱ درصدی خرده‌فروشی با افت سنگین ۲۰.۶ درصدی سرمایه‌گذاری در بخش املاک همراه شد. کاهش احتمال محرک‌های مالی بزرگ: عملکرد مثبت بخش صادرات و فناوری، نیاز پکن به اتخاذ سیاست‌های انقباضی یا محرک‌های مالی تهاجمی در کوتاه‌مدت را کمتر می‌کند. اقتصاد چین در سه ماهه سوم سال ۲۰۲۶ فراتر از انتظارات بازارهای جهانی عمل کرد و با ثبت رشد ۴.۵ درصدی تولید ناخالص داخلی نسبت به سال قبل، مجدداً وارد محدوده هدف‌گذاری سالانه پکن شد. این آمار مثبت، فشارها بر مقامات چینی را برای اعمال بسته‌های محرک اقتصادی سنگین موقتاً کاهش می‌دهد. بر اساس داده‌های اداره ملی آمار چین، تولیدات صنعتی در ماه سپتامبر تحت تأثیر صادرات قوی تجهیزات مرتبط با فناوری رشد ۵.۵ درصدی داشت. هم‌زمان، فروش خرده‌فروشی با رشد ۱.۱ درصدی، سریع‌ترین نرخ رشد خود را از ماه مارس به ثبت رساند. ۱. تعادل دو سرعته در اقتصاد چین: جهش صنعتی در برابر سقوط مسکن تصویر کلی اقتصاد چین همچنان نشان‌دهنده یک الگوی دو سرعته است. در حالی که بخش تولید و صادرات تکنولوژی به عنوان موتور پیشران عمل می‌کنند، سرمایه‌گذاری ثابت در ۹ ماهه نخست سال ۷.۲ درصد افت کرده است. بحران در بخش مسکن همچنان عمیق گزارش می‌شود؛ به طوری که سرمایه‌گذاری در بخش املاک و مستغلات ۲۰.۶ درصد کاهش یافته است. ۲. سیاست‌های حمایتی هدفمند پکن به جای محرک‌های کلان دولت چین اخیراً اقداماتی نظیر تخصیص ۵۵۰ میلیارد یوان برای کاهش بدهی‌های محلی و ابزار تامین مالی ۸۰۰ میلیارد یوانی برای زیرساخت‌ها را اجرا کرده است. ثبت این آمار اقتصادی در محدوده هدف، احتمال اتخاذ تصمیمات تهاجمی در نشست برای تعیین نرخ پایه تسهیلات (LPR) را کاهش می‌دهد. ۳. مازاد تجاری رکوردشکن و چالش‌های بین‌المللی اتکای شدید اقتصاد چین به صادرات برای جبران رکود داخلی، مازاد تجاری این کشور را در مسیر عبور از رکورد ۱.۲ تریلیون دلاری سال گذشته قرار داده است. این موضوع به تنش‌های تجاری با شرکای بزرگ مانند اتحادیه اروپا دامن می‌زند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پشت پرده توافق نفتی ترامپ و پوتین؛ آیا معامله بزرگ بر سر اوکراین در راه است؟

در یک نگاه پیشنهاد نشست بدون حضور اوکراین: پوتین پیشنهاد نشست سه‌جانبه با ترامپ و شی در حاشیه اجلاس APEC در شنژن چین را مطرح کرده تا در غیاب کیِف، درباره آینده جنگ اوکراین تصمیم‌گیری شود. نرمش واشنگتن و توافق نفتی: ترامپ اجرای تحریم‌های جدید روسیه را معلق کرده و در جریان گفتگوها، توافقی برای خرید و توزیع گازوئیل روسیه توسط آمریکا صورت گرفته است. ملاحظات پکن: چین اگرچه با حضور ترامپ مخالف نیست، اما از سایه انداختن این حاشیه جنجالی بر اصل اجلاس APEC و تیره‌تر شدن روابط خود با اروپا بیم دارد. ولادیمیر پوتین، رئیس‌جمهور روسیه، در اقدامی دست‌بالا پیشنهاد برگزاری یک نشست سه‌جانبه با دونالد ترامپ، رئیس‌جمهور آمریکا، و شی جین‌پینگ، رئیس‌جمهور چین، را مطرح کرده است. بر اساس گزارش «وال‌استریت ژورنال»، هدف از این طرح، گفتگو درباره پایان دادن به جنگ اوکراین در حاشیه نشست اجلاس همکاری‌های اقتصادی آسیا-پاسفیک (APEC) در شنژن چین (۱۸ و ۱۹ نوامبر) است؛ ساختاری که رسماً کیِف را از روی میز مذاکرات حذف می‌کند تا مسکو شرایط مدنظر خود را پیش ببرد. این پیشنهاد نخستین بار در جریان تماس تلفنی ۹ اکتبر میان پوتین و ترامپ مطرح شد؛ همان گفتگویی که طی آن توافقی برای خرید گازوئیل روسیه توسط آمریکا و کمک به فروش آن در بازارهای جهانی صورت گرفت. اگرچه کرملین اصل گفتگوها درباره این دیدار را تأیید کرده، اما دیمیتری پسکوف، سخنگوی کرملین، تأکید دارد که هنوز هیچ توافق نهایی یا دستور کار مشخصی ثبت نشده است. واکنش واشنگتن و پکن؛ استقبال همراه با تردید اگرچه ترامپ هنوز رسماً با حضور در این نشست موافقت نکرده، اما مقامات ارشد آمریکایی می‌گویند او با توجه به وعده‌های انتخابی‌اش برای پایان دادن سریع به جنگ اوکراین، ممکن است به این ایده چراغ سبز نشان دهد. این تحرکات دیپلماتیک با چرخش‌های ملموسی در سیاست واشنگتن همراه شده است: تعلیق تحریم‌ها: ترامپ تحریم‌های جدید علیه روسیه را که بر اساس لایحه فراگیر کنگره لازم‌الاجرا بود، به حالت تعلیق درآورده است. فشار بر زلنسکی: ترامپ انتقادات خود را از ولودیمیر زلنسکی تشدید کرده و به‌ویژه پس از حمله پهپادی اوکراین به ترمینال نفتی سنت پترزبورگ، خواستار توقف حملات کیِف به پالایشگاه‌های روسیه شده است. در سمت مقابل، پکن سیگنال داده که مخالفتی با حضور ترامپ ندارد؛ چرا که میزبانی چنین نشستی تصویر بین‌المللی شی جین‌پینگ را به‌عنوان یک میانجی بزرگ قدرت تقویت می‌کند. با این حال، دیپلمات‌های چینی نگران‌اند که این نشست سه‌جانبه تمرکز اصلی اجلاس APEC را برهم بزند و روابط پکن با اتحادیه اروپا را که از قبل به‌دلیل نزدیکی چین و روسیه متشنج بوده، بحرانی‌تر کند. اثرات بر بازار انرژی و سناریوهای پیش‌رو از منظر بازارهای مالی و کالایی، مطرح شدن این سیگنال‌های دیپلماتیک ابعاد گوناگونی دارد: بازار نفت و گازوئیل: اگرچه توافق خرید گازوئیل روسیه توسط آمریکا با هدف کنترل نرخ سوخت در آستانه انتخابات میان‌دوره‌ای آمریکا صورت گرفته، اما تحلیل‌گران بازار انرژی معتقدند عامل اصلی فشار بر قیمت گازوئیل، جنگ ایران و بحران خاورمیانه است و خرید بار نفت روسیه تأثیر محدود و روانی خواهد داشت. ریسک‌های ژئوپلیتیک: در صورتی که واشنگتن رسماً حضور در این نشست را بپذیرد، شاهد یک گسل و چرخش بزرگ در دیپلماسی غرب علیه اوکراین خواهیم بود؛ اما در صورت رد این پیشنهاد، مسیر مذاکرات صلح همچنان بن‌بست فعلی را ادامه خواهد داد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرخه‌ی تازه‌ی سیاست‌های پولی در توکیو؛ همگرایی تقاضای هوش مصنوعی و شوک انرژی

در یک نگاه دو موتور متفاوت تورم: تفکیک تورم ژاپن به شوک‌های عرضه (جهش قیمت انرژی ناشی از مناقشات خاورمیانه) و تقاضای ساختاری (رونق جهانی هوش مصنوعی و بازار کار). نقش هوش مصنوعی در سیاست پولی: تقاضای سنگین فناوری هوش مصنوعی موجب رشد صادرات و سرمایه‌گذاری شده و توجیه لازم برای ادامه افزایش نرخ بهره را فراهم می‌کند. پیام به بازار اوراق قرضه: رئیس بانک مرکزی افزایش تدریجی نرخ بهره (فعلاً ۱.۲۵٪) را عامل اصلی تثبیت بازار اوراق قرضه و مهار نوسانات شدیدی دانست. کازوئو اوئدا، رئیس بانک مرکزی ژاپن (BoJ)، در تازه‌ترین سخنرانی خود، روایتی جامع و چندبعدی از چشم‌انداز اقتصادی ژاپن ارائه داد که نشان‌دهنده‌ی عبور قطعی این کشور از عصر تورم منفی و تثبیت در رژیم جدید تورمی است. اوئدا با تأکید بر اینکه تثبیت «تورم پایه» در محدوده هدف ۲ درصدی بیش از گذشته اهمیت یافته، تصریح کرد که بانک مرکزی برای اتخاذ تصمیمات پولی آتی، تفاوت میان فشار قیمت‌های ناشی از شوک‌های عرضه و تقاضای واقعی را به‌دقت زیر نظر دارد. به گفته‌ی رئیس بانک مرکزی ژاپن، این کشور در حال حاضر شاهد یک «چرخه‌ی مثبت» از رشد دستمزدها و احیای قیمت‌هاست؛ فرآیندی که ساختار سیاست پولی توکیو را پس از سال‌ها سیاست‌های فوق‌انبساطی، وارد مرحله‌ی حساس تعدیل کرده است. کالبدشکافی دو موتور پیشران تورم: عرضه در برابر تقاضا در ادبیات بانکداری مرکزی، منشأ تورم تعیین‌کننده‌ترین فاکتور برای تنظیم نرخ بهره است. بانک‌های مرکزی معمولاً از تورم‌های ناشی از شوک‌های عرضه به دلیل ماهیت گذرا و موقتی آن‌ها چشم‌پوشی می‌کنند، اما تورم ناشی از کشش تقاضا، نیازمند واکنش مستقیم و انقباض پولی است. اظهارات اخیر اوئدا دقیقاً از همین زاویه حائز اهمیت است، زیرا او دو منبع متفاوت را برای فشارهای قیمتی فعلی برشمرد: فشار سمت عرضه (تنش‌های ژئوپلیتیک): اوئدا تشدید مناقشات در خاورمیانه را عامل اصلی جهش قیمت نفت و حامل‌های انرژی دانست. ژاپن به‌عنوان کشوری که وابستگی شدیدی به واردات انرژی دارد، مستقیماً از این جهش‌های قیمتی آسیب می‌بیند. این موضوع علاوه بر افزایش هزینه‌های تولید و تورم وارداتی، کسری تراز تجاری کشور را نیز گسترش می‌دهد. فشار سمت تقاضا (رونق جهانی هوش مصنوعی و بازار کار): در طرف مقابل، اوئدا بر یک عامل ساختاری و قدرتمند دست گذاشت: تقاضای بی‌سابقه جهانی در حوزه فناوری هوش مصنوعی. این موج تقاضا باعث جهش هزینه‌های سرمایه‌ای (Capex)، رشد چشمگیر صادرات قطعات و تجهیزات تکنولوژیک و در نهایت افزایش قیمت کالاهای مرتبط شده است. هم‌زمان، بهبود ملایم اقتصاد داخلی و فشارهای ناشی از کمبود نیروی کار (بازار کار فشرده)، ضریب انتقال این تقاضا به تورم داخلی را دوچندان کرده است. تفکیک این دو عامل نشان می‌دهد که بانک مرکزی ژاپن رشد قیمتی اخیر را صرفاً یک شوک کوتاه‌مدت انرژی نمی‌داند، بلکه بخشی از آن را حاصل رشد واقعی تقاضای جهانی و ساختاری قلمداد می‌کند؛ موضوعی که دست جناح موافق افزایش نرخ بهره (هاوکیش) را در سیاست‌گذاری‌های آتی بازتر می‌کند. تنظیم تعادل در بازار اوراق قرضه و مهار نوسانات شدیدی بخش دیگری از سخنان رئیس بانک مرکزی ژاپن به تشریح استراتژی این نهاد در بازار اوراق قرضه دولتی (JGB) اختصاص داشت. اوئدا با تأکید بر اینکه طرح کاهش تدریجی خریدهای اوراق قرضه (Bond Taper) بدون تغییر باقی مانده، تصریح کرد که بانک مرکزی مایل نیست از قبل، معیارهای عددی مشخصی را برای مداخلات اضطراری تعیین کند. او دو شرط اصلی را برای مداخله احتمالی در بازار اوراق مطرح کرد: جهش بسیار سریع و ناهماهنگ نرخ بازدهی بلندمدت. بروز نشانه‌هایی از بی‌ثباتی یا اختلال در کارکرد طبیعی بازار. اوئدا هشدار داد که تعلل در تعدیل به‌موقع نرخ بهره کوتاه‌مدت می‌تواند پیامدهای سنگین‌تری برای بازار اوراق داشته باشد؛ زیرا در صورت ایجاد نگرانی از جهش خارج از کنترل تورم، نرخ‌های بلندمدت دچار جهش‌های انفعالی و بی‌نظمی خواهند شد. به عبارت دیگر، او افزایش تدریجی و حساب‌شده‌ی نرخ بهره را نه عامل تضعیف بازار، بلکه ابزاری برای تثبیت و حفظ آرامش در بازار اوراق قرضه دانست. چشم‌انداز نشست ۳۰ اکتبر و پیامدها برای ین ژاپن در حال حاضر، نرخ بهره کلیدی بانک مرکزی ژاپن در سطح ۱.۲۵ درصد قرار دارد. اگرچه واکنش اولیه بازار ارز و ین به سخنان اوئدا نسبتاً آرام بود، اما تحلیل‌گران بر این باورند که لحن او زمینه‌سازی لازم برای ارزیابی مجدد «تورم پایه» در نشست بعدی سیاست‌گذاری در ۳۰ اکتبر (۹ آبان) را فراهم کرده است. ارتقای رسمی ارزیابی بانک مرکزی از تورم پایه در نشست پیش‌رو، سیگنالی قاطع به بازارهای مالی خواهد بود مبنی بر اینکه شرایط برای گام بعدی افزایش نرخ بهره در حال نهایی‌شدن است. این موضوع می‌تواند در میان‌مدت از بازدهی اوراق قرضه کوتاه‌مدت ژاپن و همچنین تقویت ارزش ین در برابر سایر ارزهای جهان حمایت کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

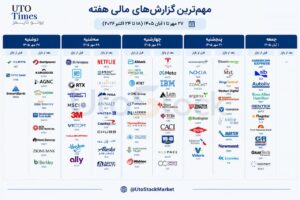
✅ تقویم مهم بازارهای سهام آمریکا و جهان: ۲۷ مهر تا ۱ آبان ۱۴۰۵

بازارهای جهانی در هفته منتهی به ۲۳ اکتبر، میان دو نیروی متضاد قرار می‌گیرند: از یک سو، گزارش عملکرد شرکت‌های بزرگ می‌تواند تصویری روشن‌تر از وضعیت سودآوری، تقاضای مصرف‌کنندگان و بازده سرمایه‌گذاری در هوش مصنوعی ارائه دهد؛ از سوی دیگر، بازگشت فشارهای تورمی، افزایش قیمت نفت و تردید درباره مسیر نرخ بهره، همچنان ظرفیت ایجاد نوسان در بازار سهام، اوراق قرضه و ارز را دارد. در آمریکا، انتشار گزارش‌های شرکت‌هایی مانند متا، تسلا، نتفلیکس و شرکت‌های نیمه‌رسانا در کنار شاخص‌های فعالیت اقتصادی، محور اصلی توجه سرمایه‌گذاران خواهد بود. در اروپا، آمار تورم و فعالیت اقتصادی می‌تواند انتظارات مربوط به سیاست پولی را تغییر دهد و در آسیا، رشد اقتصادی چین، تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه اهمیت ویژه‌ای خواهند داشت. در یک نگاه آمریکا: گزارش‌های متا و تسلا در کنار آمار تورم و فعالیت اقتصادی، جهت کوتاه‌مدت بازار سهام را تحت تأثیر قرار می‌دهند. اروپا: شاخص‌های اولیه فعالیت اقتصادی و داده‌های تورمی بریتانیا، انتظارات درباره سیاست پولی را به چالش می‌کشند. آسیا: رشد اقتصادی چین و تورم ژاپن، دو عامل مهم برای ارزیابی تقاضای جهانی و مسیر نرخ بهره در منطقه خواهند بود. بازارهای جهانی: قیمت نفت، بازده اوراق قرضه و پایداری سرمایه‌گذاری در هوش مصنوعی، سه متغیر کلیدی برای سنجش ریسک بازار هستند. اهمیت این هفته فقط به نتیجه گزارش‌های مالی محدود نیست. سرمایه‌گذاران باید ارزیابی کنند که آیا رشد سود شرکت‌ها با افزایش هزینه تأمین مالی و مخارج سنگین سرمایه‌گذاری در فناوری‌های نوین سازگار است یا خیر. هم‌زمان، افزایش قیمت نفت می‌تواند هزینه تولید و حمل‌ونقل را بالا ببرد و فضای لازم برای کاهش نرخ بهره را محدود کند. بنابراین، بازار با پرسشی اساسی مواجه است: آیا قدرت سودآوری شرکت‌ها برای جبران ریسک تورم و نرخ بهره کافی خواهد بود؟ فهرست مهم‌ترین رویدادهای اقتصادی و سهامی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ جمع‌بندی   مهم‌ترین رویدادهای اقتصادی و مالی هفته دوشنبه ۱۹ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS BHP Group BHP ۸۳٫۲۹ دلار ۲۱۱٫۹۵ میلیارد دلار — — Fifth Third Bancorp FITB ۵۰٫۳۷ دلار ۴۵٫۶۸ میلیارد دلار ۳٫۳۴ میلیارد دلار ۰٫۸۳ دلار Steel Dynamics STLD ۲۴۰٫۵۴ دلار ۳۴٫۴۸ میلیارد دلار ۶٫۴۳ میلیارد دلار ۵٫۴۸ دلار WR Berkley WRB ۷۵٫۴۲ دلار ۲۹٫۳۱ میلیارد دلار ۳٫۸۲ میلیارد دلار ۱٫۱۵ دلار Crown Holdings CCK ۱۱۴٫۱۵ دلار ۱۲٫۲۷ میلیارد دلار ۳٫۴۵ میلیارد دلار ۲٫۲۶ دلار Wintrust Financial WTFC ۱۴۴٫۰۸ دلار ۹٫۷۲ میلیارد دلار ۷۵۴٫۹۹ میلیون دلار ۳٫۳۱ دلار Zions Bancorporation ZION ۶۳٫۳۷ دلار ۹٫۲۵ میلیارد دلار ۸۸۹٫۹۸ میلیون دلار ۱٫۶۶ دلار Western Alliance WAL ۷۴٫۵۱ دلار ۸٫۰۲ میلیارد دلار ۹۸۸٫۲۳ میلیون دلار ۲٫۴۳ دلار Cleveland-Cliffs CLF ۱۲٫۱۲ دلار ۶٫۹۱ میلیارد دلار ۵٫۷۱ میلیارد دلار ۰٫۲۲ دلار Iridium Communications IRDM ۴۳٫۷۶ دلار ۴٫۶۴ میلیارد دلار ۲۳۶٫۳۰ میلیون دلار ۰٫۳۴ دلار دوشنبه ۱۹ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تراز تجاری ماهانه (سپتامبر) ۱٬۳۴۹- میلیون ۷۷۵- میلیون ۰۱:۱۵ NZD تراز تجاری سالانه (سپتامبر) ۵٬۴۴۰- میلیون — ۰۲:۳۵ AUD سخنرانی کنت، عضو بانک مرکزی استرالیا — ۰۵:۳۰ CNY سرمایه‌گذاری در دارایی‌های ثابت سالانه (سپتامبر) ۷٫۲٪- ۷٫۳٪- ۰۵:۳۰ CNY تولید ناخالص داخلی سالانه (سه‌ماهه سوم) ۴٫۳٪ ۴٫۴٪ ۰۵:۳۰ CNY تولید ناخالص داخلی فصلی (سه‌ماهه سوم) ۰٫۹٪ ۱٫۱٪ ۰۵:۳۰ CNY رشد اقتصادی از ابتدای سال تا سه‌ماهه سوم ۴٫۷٪ — ۰۵:۳۰ CNY تولیدات صنعتی سالانه (سپتامبر) ۵٫۲٪ ۵٫۴٪ ۰۵:۳۰ CNY تولیدات صنعتی از ابتدای سال (سپتامبر) ۵٫۳٪ — ۰۵:۳۰ CNY نرخ بیکاری (سپتامبر) ۵٫۳٪ ۵٫۳٪ ۰۵:۳۰ CNY کنفرانس اداره ملی آمار چین — ۰۹:۳۰ EUR سخنرانی الدرسون، عضو بانک مرکزی اروپا — ۱۶:۰۰ CAD تورم کل سالانه (سپتامبر) ۲٫۶٪ ۲٫۶٪ ۱۶:۰۰ CAD تورم هسته ماهانه (سپتامبر) ۰٫۱٪ — ۱۶:۰۰ CAD تورم هسته سالانه (سپتامبر) ۲٫۴٪ — ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪ ۱۶:۰۰ CAD شاخص قیمت مصرف‌کننده سالانه (سپتامبر) ۳٫۰٪ — ۱۹:۰۰ CAD ارزیابی چشم‌انداز کسب‌وکار بانک مرکزی کانادا — سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS SpaceX SPCX ۱۴۶٫۰۳ دلار ۱٫۹۸ تریلیون دلار — — GE Aerospace GE ۳۱۳٫۸۳ دلار ۳۲۵٫۶۲ میلیارد دلار ۱۲٫۸۵ میلیارد دلار ۲٫۰۰ دلار Netflix NFLX ۷۰٫۵۳ دلار ۲۹۳٫۶۸ میلیارد دلار ۱۲٫۸۷ میلیارد دلار ۰٫۸۲ دلار RTX Corporation RTX ۱۹۳٫۹۲ دلار ۲۶۱٫۳۶ میلیارد دلار ۲۴٫۰۹ میلیارد دلار ۱٫۷۸ دلار Intuitive Surgical ISRG ۴۲۶٫۷۰ دلار ۱۵۰٫۷۴ میلیارد دلار ۲٫۹۱ میلیارد دلار ۲٫۶۵ دلار Chubb CB ۳۵۹٫۷۹ دلار ۱۳۸٫۸۱ میلیارد دلار ۱۵٫۶۹ میلیارد دلار ۶٫۷۹ دلار Capital One Financial COF ۲۰۱٫۷۴ دلار ۱۲۳٫۷۶ میلیارد دلار ۱۶٫۲۵ میلیارد دلار ۵٫۵۰ دلار 3M MMM ۱۶۴٫۷۵ دلار ۸۴٫۹۷ میلیارد دلار ۶٫۶۱ میلیارد دلار ۲٫۳۹ دلار Northrop Grumman NOC ۵۱۹٫۸۶ دلار ۷۳٫۸۵ میلیارد دلار ۱۱٫۱۴ میلیارد دلار ۷٫۱۸ دلار General Motors GM ۸۳٫۹۶ دلار ۷۳٫۶۷ میلیارد دلار ۴۸٫۷۷ میلیارد دلار ۳٫۶۹ دلار United Airlines UAL ۹۶٫۱۰ دلار ۳۱٫۱۹ میلیارد دلار ۱۷٫۸۹ میلیارد دلار ۲٫۵۸ دلار Halliburton HAL ۳۳٫۵۰ دلار ۲۷٫۹۱ میلیارد دلار ۵٫۵۸ میلیارد دلار ۰٫۵۸ دلار سه‌شنبه ۲۰ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۴:۳۰ CNY نرخ بهره وام چین (اکتبر) ۳٫۵۰٪ ۳٫۵۰٪ ۰۴:۴۵ CNY نرخ بهره وام چین ۳٫۰۰٪ ۳٫۰۰٪ ۰۹:۳۰ GBP میانگین درآمد با احتساب مزایا (اوت) ۳٫۹٪ ۳٫۸٪ ۰۹:۳۰ GBP تغییرات مدعیان بیکاری (سپتامبر) ۲۷٫۸ هزار ۱۹٫۴ هزار ۰۹:۳۰ GBP تغییرات اشتغال سه‌ماهه (اوت) ۶۷ هزار — ۰۹:۳۰ GBP نرخ بیکاری (اوت) ۴٫۹٪ ۴٫۹٪ ۰۹:۳۰ EUR شاخص قیمت تولیدکننده آلمان ماهانه (سپتامبر) ۱٫۱٪ ۱٫۵٪ ۱۲:۳۰ EUR شاخص وضعیت فعلی اقتصاد آلمان ZEW ۴۷٫۱- — ۱۲:۳۰ EUR انتظارات اقتصادی آلمان ZEW (اکتبر) ۳۴٫۷ ۳۰٫۲ ۱۲:۳۰ EUR شاخص انتظارات اقتصادی منطقه یورو ۲۵٫۸ ۲۳٫۶ ۱۵:۴۵ USD تغییر هفتگی اشتغال ADP ۲۴٫۸ هزار — ۱۶:۰۰ USD مجوزهای ساخت‌وساز (سپتامبر) ۱٫۴۰۳ میلیون ۱٫۳۹۰ میلیون ۱۶:۰۰ USD آغاز ساخت‌وساز مسکن (سپتامبر) ۱٫۲۷۵ میلیون ۱٫۳۰۰ میلیون ۱۶:۰۰ USD تغییر ماهانه آغاز ساخت‌وساز مسکن ۲٫۶٪- — ۱۷:۳۰ USD مدل GDPNow فدرال رزرو آتلانتا (سه‌ماهه سوم) — ۱۷:۳۰ USD شاخص فروش خانه‌های در انتظار معامله (سپتامبر) ۰٫۳٪ ۰٫۴٪- چهارشنبه ۲۱ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Meta Platforms META ۷۰۹٫۳۳ دلار ۱٫۸۱ تریلیون دلار ۶۳٫۳۴ میلیارد دلار ۶٫۵۸ دلار Tesla TSLA ۳۵۴٫۷۲ دلار ۱٫۴ تریلیون دلار ۲۷٫۹۲ میلیارد دلار ۰٫۴۵ دلار Lam Research LRCX ۲۶۳٫۹۴ دلار ۳۳۰٫۳ میلیارد دلار ۸٫۱۳ میلیارد دلار ۲٫۱۸ دلار Philip Morris PM ۲۰۵٫۲۰ دلار ۳۱۹٫۸۳ میلیارد دلار ۱۱٫۳۲ میلیارد دلار ۲٫۳۰ دلار SAP ADR SAP ۲۲۴٫۲۹ دلار ۲۵۸٫۴۳ میلیارد دلار ۱۱٫۴۴ میلیارد دلار ۲٫۰۶ دلار Thermo Fisher Scientific TMO ۶۹۰ دلار ۲۵۵٫۱۳ میلیارد دلار ۱۱٫۹۵ میلیارد دلار ۶٫۴۰ دلار Texas Instruments TXN ۲۷۶٫۴۸ دلار ۲۵۲٫۴۹ میلیارد دلار ۵٫۹۲ میلیارد دلار ۲٫۴۲ دلار IBM IBM ۲۳۲٫۱۴ دلار ۲۱۸٫۷۱ میلیارد دلار ۱۶٫۸۲ میلیارد دلار ۲٫۸۶ دلار Abbott Laboratories ABT ۱۰۴٫۸۹ دلار ۱۸۱٫۵ میلیارد دلار ۱۲٫۹۹ میلیارد دلار ۱٫۴۲ دلار NextEra Energy NEE ۷۹٫۸۰ دلار ۱۶۶٫۴۶ میلیارد دلار ۸٫۸۷ میلیارد دلار ۱٫۱۸ دلار AT&T T ۲۳٫۴۴ دلار ۱۶۰٫۶۲ میلیارد دلار ۳۱٫۶۹ میلیارد دلار ۰٫۶۰ دلار CME Group CME ۲۹۳٫۸۷ دلار ۱۰۵٫۶۷ میلیارد دلار ۱٫۷۱ میلیارد دلار ۲٫۹۸ دلار Kinder Morgan KMI ۳۴٫۲۰ دلار ۷۶٫۱۶ میلیارد دلار ۴٫۳۷ میلیارد دلار ۰٫۳۲ دلار چهارشنبه ۲۱ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD گزارش هفتگی ذخایر نفت خام API ۱۱٫۱۲۰- میلیون — ۰۳:۲۰ JPY تراز تجاری تعدیل‌شده ۰٫۸۴- تریلیون ۰٫۲۱- تریلیون ۰۳:۲۰ JPY صادرات سالانه (سپتامبر) ۱۹٫۳٪ — ۰۳:۲۰ JPY تراز تجاری (سپتامبر) ۱٬۱۱۱٫۹- میلیارد ۲۵۰ میلیارد- ۰۷:۴۵ EUR سخنرانی لین، عضو بانک مرکزی اروپا — ۰۹:۳۰ GBP تورم سالانه بریتانیا (سپتامبر) ۳٫۱٪ ۳٫۴٪ ۰۹:۳۰ GBP تورم ماهانه بریتانیا (سپتامبر) ۰٫۵٪ — ۰۹:۳۰ GBP شاخص بهای مواد اولیه تولیدکننده ماهانه ۰٫۳٪ ۱٫۳٪ ۱۰:۴۵ EUR سخنرانی ناگل، رئیس بانک مرکزی آلمان — ۱۶:۳۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۴۵ EUR سخنرانی ماودرر، عضو بانک مرکزی آلمان — ۱۸:۰۰ USD گزارش هفتگی ذخایر نفت خام EIA ۸٫۵۵۷- میلیون — ۱۸:۰۰ USD ذخایر نفت خام کوشینگ EIA ۱٫۸۶۲ میلیون — ۱۹:۳۰ EUR سخنرانی لاگارد، رئیس بانک مرکزی اروپا — ۲۰:۳۰ USD حراج اوراق خزانه‌داری ۲۰ساله ۵٫۴۲۰٪ — پنجشنبه ۲۲ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Procter & Gamble PG ۱۵۹٫۳۵ دلار ۳۷۰٫۱۲ میلیارد دلار ۲۲٫۷۹ میلیارد دلار ۱٫۸۸ دلار Roche Holding ADR RHHBY ۵۷٫۱۴ دلار ۳۶۷٫۳۷ میلیارد دلار ۱۹٫۰۷ میلیارد دلار — Nestlé ADR NSRGY ۹۹٫۶۵ دلار ۲۵۷٫۳۲ میلیارد دلار ۲۷٫۲۵ میلیارد دلار — Union Pacific UNP ۲۸۹٫۰۴ دلار ۱۷۱٫۷۱ میلیارد دلار ۷٫۱۴ میلیارد دلار ۳٫۴۷ دلار Blackstone BX ۱۰۶٫۶۱ دلار ۱۳۲٫۶ میلیارد دلار ۳٫۳۵ میلیارد دلار ۱٫۲۹ دلار Valero Energy VLO ۴۴۴٫۷۱ دلار ۱۲۸٫۰۴ میلیارد دلار ۴۳٫۳۶ میلیارد دلار ۲۰٫۹۰ دلار Lockheed Martin LMT ۵۵۲٫۰۹ دلار ۱۲۷٫۴۲ میلیارد دلار ۲۰٫۴۸ میلیارد دلار ۷٫۵۲ دلار Western Digital WDC ۳۳۲ دلار ۱۲۴٫۲۸ میلیارد دلار ۴٫۱۴ میلیارد دلار ۴٫۰۸ دلار Newmont NEM ۱۱۸٫۶۰ دلار ۱۲۳٫۵۷ میلیارد دلار ۶٫۲۴ میلیارد دلار ۱٫۹۵ دلار Spotify SPOT ۵۳۰٫۴۶ دلار ۱۰۹٫۰۵ میلیارد دلار ۴٫۹۸ میلیارد دلار ۲٫۸۱ دلار Honeywell HON ۲۱۱٫۴۱ دلار ۶۷ میلیارد دلار ۵٫۰۱ میلیارد دلار ۲٫۱۷ دلار Bloom Energy BE ۲۲۱٫۳۱ دلار ۶۵٫۱۸ میلیارد دلار ۱٫۰۶ میلیارد دلار ۰٫۶۹ دلار Nasdaq NDAQ ۹۳٫۹۷ دلار ۵۲٫۵۳ میلیارد دلار ۱٫۴۷ میلیارد دلار ۱٫۰۲ دلار Dow Inc. DOW ۲۹٫۹۳ دلار ۲۱٫۶۲ میلیارد دلار ۱۱٫۲۱ میلیارد دلار ۰٫۶۱ دلار پنجشنبه ۲۲ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۱:۱۵ NZD تورم فصلی نیوزیلند (سه‌ماهه سوم) ۱٫۵٪ ۰٫۸٪ ۰۱:۱۵ NZD تورم سالانه نیوزیلند (سه‌ماهه سوم) ۴٫۱٪ — ۱۱:۰۰ CHF ارزیابی سیاست‌های پولی بانک مرکزی سوئیس — ۱۴:۲۰ GBP سخنرانی رئیس بانک مرکزی انگلیس — ۱۶:۰۰ USD ادامه دریافت مزایای بیکاری ۱٬۷۱۰ هزار — ۱۶:۰۰ USD مدعیان اولیه بیکاری آمریکا ۱۹۹ هزار ۲۰۰ هزار ۱۶:۰۰ CAD شاخص قیمت مواد خام ماهانه (سپتامبر) ۳٫۱٪ ۰٫۱٪ ۱۷:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- ۰٫۱٪- ۱۷:۳۰ USD شاخص‌های پیشرو اقتصادی ماهانه (سپتامبر) ۰٫۱٪- ۰٫۲٪- جمعه ۲۳ اکتبر ۲۰۲۶ | گزارش‌های مهم سهام شرکت نماد آخرین قیمت ارزش بازار پیش‌بینی درآمد پیش‌بینی EPS Exxon Mobil XOM ۱۷۸٫۹۸ دلار ۷۳۵٫۹۵ میلیارد دلار ۱۱۵٫۴۵ میلیارد دلار ۳٫۹۹ دلار American Express AXP ۳۱۳٫۵۹ دلار ۲۱۱٫۷۷ میلیارد دلار ۲۰٫۱۲ میلیارد دلار ۴٫۵۸ دلار ENI ADR E ۵۹٫۱۰ دلار ۸۵٫۰۲ میلیارد دلار ۲۵٫۹۵ میلیارد دلار ۱٫۸۷ دلار SLB SLB ۴۹٫۵۰ دلار ۷۳٫۴۷ میلیارد دلار ۹٫۲۷ میلیارد دلار ۰٫۶۲ دلار Infosys ADR INFY ۱۲٫۲۴ دلار ۴۹٫۳۸ میلیارد دلار ۵٫۱۲ میلیارد دلار ۰٫۲۰ دلار First Citizens BancShares FCNCA ۲٬۱۲۳٫۷۴ دلار ۲۳٫۵۴ میلیارد دلار ۲٫۲۶ میلیارد دلار ۴۶٫۱۸ دلار nVent Electric NVT ۱۴۲٫۰۳ دلار ۲۲٫۹۹ میلیارد دلار ۱٫۴۳ میلیارد دلار ۱٫۳۹ دلار Norsk Hydro ADR NHYDY ۸٫۰۹ دلار ۱۶٫۰۳ میلیارد دلار ۵٫۷۲ میلیارد دلار ۰٫۲۴ دلار DaVita DVA ۱۸۷٫۳۱ دلار ۱۱٫۹۵ میلیارد دلار ۳٫۵۱ میلیارد دلار ۳٫۵۵ دلار Dr. Reddy's Laboratories ADR RDY ۱۳٫۰۷ دلار ۱۰٫۷۷ میلیارد دلار ۸۹۱٫۵۴ میلیون دلار ۰٫۱۰ دلار Sasol ADR SSL ۱۶٫۳۴ دلار ۱۰٫۲۶ میلیارد دلار — — جمعه ۲۳ اکتبر ۲۰۲۶ | مهم‌ترین رویدادهای اقتصادی زمان ارز شاخص / رویداد قبلی پیش‌بینی ۰۰:۰۰ USD ترازنامه فدرال رزرو ۶٬۷۵۶ میلیارد دلار — ۰۳:۰۰ JPY تورم هسته سالانه ژاپن (سپتامبر) ۱٫۷٪ ۲٫۱٪ ۰۳:۰۰ JPY تورم ماهانه ژاپن (سپتامبر) ۰٫۱٪ — ۰۴:۰۰ JPY شاخص PMI خدمات (اکتبر) ۵۱٫۳ — ۰۹:۳۰ GBP خرده‌فروشی هسته ماهانه (سپتامبر) ۰٫۶٪ — ۰۹:۳۰ GBP خرده‌فروشی هسته سالانه (سپتامبر) ۲٫۷٪ — ۰۹:۳۰ GBP خرده‌فروشی ماهانه (سپتامبر) ۰٫۵٪ ۰٫۲٪- ۰۹:۳۰ GBP خرده‌فروشی سالانه (سپتامبر) ۲٫۴٪ — ۱۱:۰۰ EUR PMI تولیدی منطقه یورو (اکتبر) ۵۳٫۹ ۵۳٫۵ ۱۱:۰۰ EUR PMI خدمات منطقه یورو (اکتبر) ۵۲٫۹ ۵۲٫۶ ۱۱:۳۰ EUR PMI تولیدی آلمان (اکتبر) ۵۲٫۹ ۵۲٫۷ ۱۱:۳۰ EUR PMI ترکیبی آلمان (اکتبر) ۵۳٫۱ — ۱۱:۳۰ EUR PMI خدمات آلمان (اکتبر) ۵۳٫۰ ۵۲٫۶ ۱۲:۰۰ GBP PMI ترکیبی بریتانیا (اکتبر) ۵۲٫۰ — ۱۲:۰۰ GBP PMI خدمات بریتانیا (اکتبر) ۵۲٫۱ ۵۱٫۸ ۱۶:۰۰ CAD خرده‌فروشی هسته ماهانه (اوت) ۰٫۷٪- ۱٫۱٪ ۱۶:۰۰ CAD فروش محصولات کارخانه‌ای ماهانه (سپتامبر) ۱٫۱٪ — ۱۶:۰۰ CAD شاخص قیمت خانه‌های نوساز ماهانه ۰٫۱٪- — ۱۶:۰۰ CAD خرده‌فروشی ماهانه (اوت) ۰٫۷٪- ۱٫۳٪ ۱۷:۱۵ USD PMI تولیدی آمریکا (اکتبر) ۵۵٫۹ ۵۵٫۵ ۱۷:۱۵ USD PMI ترکیبی آمریکا (اکتبر) ۵۸٫۴ — ۱۷:۱۵ USD PMI خدمات آمریکا (اکتبر) ۵۸٫۸ ۵۸٫۰ ۱۷:۳۰ USD انتظارات تورمی یک‌ساله دانشگاه میشیگان ۴٫۷٪ ۴٫۷٪ ۱۷:۳۰ USD انتظارات تورمی پنج‌ساله دانشگاه میشیگان ۳٫۵٪ ۳٫۵٪ ۱۷:۳۰ USD انتظارات مصرف‌کننده دانشگاه میشیگان ۴۷٫۳ ۴۷٫۳ ۱۷:۳۰ USD شاخص تمایلات مصرف‌کننده دانشگاه میشیگان ۴۶٫۳ ۴۶٫۳ ۲۰:۳۰ USD تعداد دکل‌های حفاری نفت آمریکا، بیکر هیوز ۴۵۹ — ۲۰:۳۰ USD تعداد کل دکل‌های نفت و گاز فعال آمریکا ۶۰۳ — ۲۳:۰۰ GBP خالص موقعیت‌های آتی پوند ۱۰۷- هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نفت خام ۱۰۰٫۳ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی طلا ۲۰۷٫۹ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی نزدک ۱۰۰ ۴۸٫۵ هزار — ۲۳:۰۰ USD خالص موقعیت‌های آتی S&P 500 ۱۴۱- هزار — ۲۳:۰۰ AUD خالص موقعیت‌های آتی دلار استرالیا ۱۱۷٫۳- هزار — ۲۳:۰۰ JPY خالص موقعیت‌های آتی ین ژاپن ۵۰٫۲ هزار — ۲۳:۰۰ EUR خالص موقعیت‌های آتی یورو ۱۳۷٫۶- هزار — آمریکا؛ آزمون هم‌زمان سود شرکت‌ها، تورم و سرمایه‌گذاری در هوش مصنوعی بازار سهام آمریکا وارد هفته‌ای می‌شود که در آن، گزارش شرکت‌ها باید در برابر نگرانی‌های تازه درباره تورم و هزینه تأمین مالی پاسخ‌گو باشند. افزایش بیش از انتظار شاخص قیمت مصرف‌کننده و شاخص قیمت تولیدکننده در ماه سپتامبر، احتمال کاهش سریع نرخ بهره را محدود کرده است. در همین حال، افت شدید سهام شرکت‌های نیمه‌رسانا در هفته گذشته نشان داد که سرمایه‌گذاران نسبت به ارزش‌گذاری‌های بالا و پایداری مخارج مرتبط با هوش مصنوعی حساس‌تر شده‌اند. از منظر سیاست پولی، بازارها احتمال افزایش نرخ بهره در نشست ۲۸ اکتبر فدرال رزرو را پایین ارزیابی می‌کنند؛ بااین‌حال، انتظار برای افزایش نرخ‌ها در ماه‌های بعد همچنان در قیمت‌گذاری دارایی‌ها منعکس است. قرار گرفتن مقام‌های فدرال رزرو در دوره سکوت پیش از نشست نیز اهمیت داده‌های اقتصادی و گزارش‌های مالی را افزایش می‌دهد؛ زیرا سرمایه‌گذاران در این بازه نمی‌توانند به اظهارنظرهای تازه سیاست‌گذاران برای تفسیر مسیر آینده نرخ بهره اتکا کنند. گزارش شرکت‌ها؛ از متا و تسلا تا نتفلیکس مهم‌ترین رویداد شرکتی هفته، انتشار گزارش عملکرد متا و تسلا در روز چهارشنبه، پس از پایان معاملات عادی بازار آمریکاست. اهمیت گزارش این دو شرکت فراتر از عملکرد مالی خود آن‌هاست؛ زیرا اعداد منتشرشده می‌توانند بر انتظارات سرمایه‌گذاران درباره کل بخش فناوری و میزان تحمل بازار نسبت به مخارج سنگین سرمایه‌گذاری اثر بگذارند. متا برای سه‌ماهه سوم، درآمدی در محدوده ۶۱ تا ۶۴ میلیارد دلار پیش‌بینی کرده و مخارج سرمایه‌ای سال ۲۰۲۶ را در محدوده ۱۳۰ تا ۱۴۵ میلیارد دلار قرار داده است. ازاین‌رو، سرمایه‌گذاران فقط به رشد درآمد توجه نخواهند کرد؛ بلکه می‌سنجند آیا توسعه زیرساخت‌های هوش مصنوعی، ظرفیت ایجاد درآمد و سودآوری متناسب با این حجم از هزینه را دارد یا خیر. افزایش درآمد بدون شواهد روشن از بازده سرمایه‌گذاری ممکن است برای توجیه ارزش‌گذاری بالا کافی نباشد. تسلا نیز در شرایطی گزارش سه‌ماهه خود را منتشر می‌کند که آمار تحویل خودروهای این شرکت پیش‌تر اعلام شده است. بنابراین، توجه بازار به درآمد حاصل از فروش خودرو، حاشیه سود، عملکرد بخش ذخیره‌سازی انرژی و میزان درآمدی معطوف خواهد شد که در نهایت از فعالیت‌های عملیاتی حاصل شده است. افزایش تعداد خودروهای تحویلی لزوماً به معنای افزایش متناسب سود نیست؛ زیرا قیمت فروش، هزینه تولید و ترکیب محصولات می‌توانند نتیجه مالی را تغییر دهند. نتفلیکس روز سه‌شنبه گزارش می‌دهد. این شرکت در پیش‌بینی قبلی خود درآمد سه‌ماهه سوم را حدود ۱۲٫۸۶ میلیارد دلار و سود هر سهم را ۰٫۸۲ دلار برآورد کرده بود. عملکرد درآمدی، حاشیه سود عملیاتی و چشم‌انداز دوره بعد، شاخص‌های مهمی برای ارزیابی وضعیت تقاضای مصرف‌کنندگان و توان شرکت در حفظ رشد سودآوری خواهند بود. در کنار این شرکت‌ها، گزارش آی‌بی‌ام، لام ریسرچ و تگزاس اینسترومنتس در روز چهارشنبه نیز اهمیت دارد. این مجموعه می‌تواند تصویری از وضعیت تقاضا برای خدمات فناوری اطلاعات، تجهیزات ساخت تراشه و قطعات الکترونیکی ارائه کند. اگر نتایج شرکت‌های مرتبط با زنجیره تأمین هوش مصنوعی قوی باشد، احتمالاً بخشی از نگرانی‌ها درباره کاهش ارزش سهام فناوری تعدیل می‌شود؛ اما اگر درآمد یا پیش‌بینی آینده ضعیف باشد، بازار ممکن است بار دیگر نسبت به پایداری سرمایه‌گذاری‌های سنگین در این حوزه تردید کند. داده‌های اقتصادی و مسیر نرخ بهره آمار شروع ساخت‌وساز و مجوزهای ساختمانی در روز سه‌شنبه، درخواست‌های هفتگی بیمه بیکاری در روز پنجشنبه و شاخص‌های اولیه فعالیت اقتصادی بخش تولید و خدمات در روز جمعه، مهم‌ترین داده‌های آمریکا خواهند بود. در میان آن‌ها، شاخص‌های فعالیت اقتصادی پایان هفته اهمیت ویژه‌ای دارند؛ زیرا می‌توانند هم‌زمان نشانه‌هایی درباره رشد اقتصادی، فشار هزینه‌ها و قدرت تقاضا ارائه دهند. اگر فعالیت اقتصادی همچنان قوی بماند و تورم نیز بالا باشد، احتمال تداوم سیاست پولی انقباضی افزایش می‌یابد. چنین وضعیتی معمولاً بازده اوراق قرضه را در سطوح بالاتر نگه می‌دارد و می‌تواند بر ارزش‌گذاری شرکت‌هایی فشار وارد کند که بخش مهمی از سود مورد انتظار آن‌ها به سال‌های آینده مربوط است. در مقابل، افت فعالیت اقتصادی همراه با کاهش فشارهای قیمتی می‌تواند زمینه را برای تعدیل انتظارات نرخ بهره فراهم کند؛ هرچند کاهش رشد، در صورت تضعیف درآمد شرکت‌ها، الزاماً به سود بازار سهام نخواهد بود. جمع‌بندی بازار آمریکا جهت حرکت بازار بیش از آنکه صرفاً به مثبت یا منفی بودن گزارش‌های مالی وابسته باشد، به کیفیت رشد درآمد، چشم‌انداز سودآوری و توان شرکت‌ها در توجیه هزینه‌های سرمایه‌ای بستگی خواهد داشت. در این میان، متا و تسلا آزمون مهمی برای پایداری معاملات مرتبط با هوش مصنوعی هستند. اروپا؛ تورم، فعالیت اقتصادی و فشار بازار اوراق قرضه بازارهای اروپایی در هفته پیش رو با مجموعه‌ای از داده‌های اقتصادی مواجه‌اند که می‌تواند انتظارات درباره رشد، تورم و مسیر سیاست پولی را تغییر دهد. شاخص‌های اولیه مدیران خرید در فرانسه، آلمان و منطقه یورو که روز جمعه منتشر می‌شوند، مهم‌ترین داده‌های منطقه خواهند بود. این شاخص‌ها بر پایه نظرسنجی از بنگاه‌ها تهیه می‌شوند و تغییرات سفارش‌ها، تولید، اشتغال و فعالیت خدماتی را منعکس می‌کنند؛ ازاین‌رو، معمولاً یکی از نخستین نشانه‌های تغییر وضعیت اقتصاد در ماه جاری به شمار می‌روند. در آلمان، شاخص احساسات اقتصادی مؤسسه زِد‌اِی‌دبلیو در روز سه‌شنبه منتشر می‌شود. افزایش این شاخص در ماه‌های گذشته نشانه‌ای از بهبود نسبی انتظارات بوده است، اما ارزیابی فعالان اقتصادی از وضعیت جاری همچنان ضعیف باقی مانده است. همچنین داده‌های تورم تولیدکننده آلمان می‌تواند اطلاعات بیشتری درباره فشار هزینه‌ها در بخش تولید ارائه دهد. از منظر بازار سهام، بهبود شاخص‌های فعالیت اقتصادی می‌تواند به نفع شرکت‌های صنعتی، خودروسازان و بنگاه‌های وابسته به تقاضای داخلی اروپا باشد. بااین‌حال، رشد ضعیف سفارش‌ها و تداوم مشکلات بخش تولید می‌تواند مانع بهبود پایدار بازار شود. فشار رقابتی ناشی از واردات، به‌ویژه در صنایع مرتبط با خودرو و تجهیزات صنعتی، نیز همچنان یکی از عوامل مهم در ارزیابی چشم‌انداز سودآوری شرکت‌هاست. بریتانیا؛ آزمون مهم تورم و بازار کار بریتانیا در هفته پیش رو مجموعه‌ای از داده‌های حساس را منتشر می‌کند: آمار بازار کار، شاخص قیمت مصرف‌کننده، شاخص قیمت تولیدکننده و خرده‌فروشی. این اطلاعات برای سرمایه‌گذاران اهمیت ویژه‌ای دارند؛ زیرا انتظارات بازار از افزایش نرخ بهره بانک مرکزی انگلستان در نشست پنجم نوامبر تقویت شده است. افزایش دستمزدها، تورم خدمات و فشار هزینه‌های انرژی می‌تواند سیاست‌گذاران را به سمت ادامه انقباض پولی سوق دهد. در مقابل، تضعیف بازار کار و کاهش قدرت خرید خانوارها ممکن است نشان دهد که افزایش نرخ بهره، اثر خود را بر تقاضا گذاشته است. به همین دلیل، صرف مشاهده تورم بالا برای پیش‌بینی تصمیم بانک مرکزی کافی نیست و باید هم‌زمان وضعیت اشتغال، دستمزد و مصرف بررسی شود. برای بازار سهام بریتانیا، افزایش نرخ بهره می‌تواند بر شرکت‌های بدهکار، بخش املاک و کسب‌وکارهای وابسته به مصرف داخلی فشار وارد کند. در مقابل، برخی شرکت‌های مالی ممکن است از تغییر نرخ‌های بهره منتفع شوند؛ هرچند نتیجه نهایی به هزینه تأمین مالی، کیفیت دارایی‌ها و وضعیت تقاضای اعتباری بستگی دارد. جمع‌بندی بازار اروپا داده‌های فعالیت اقتصادی منطقه یورو و آمار تورم بریتانیا، دو محور اصلی هفته خواهند بود. بهبود شاخص‌های فعالیت می‌تواند از سهام صنعتی حمایت کند، اما تورم چسبنده و افزایش انتظارات نرخ بهره ممکن است رشد بازار را محدود سازد. در چنین فضایی، واکنش بازار اوراق قرضه و تغییر انتظارات سیاست پولی به‌اندازه خود داده‌ها اهمیت دارد. آسیا؛ چین، ژاپن و دوراهی رشد اقتصادی و تورم در آسیا، توجه بازارها عمدتاً به آمار رشد اقتصادی چین، داده‌های تورم ژاپن و تصمیم‌های بانک‌های مرکزی منطقه معطوف خواهد بود. تفاوت شرایط اقتصادی این کشورها به این معناست که نمی‌توان یک الگوی واحد برای عملکرد بازارهای آسیایی در نظر گرفت. چین؛ رشد صادرات در برابر ضعف تقاضای داخلی چین در روز دوشنبه آمار تولید ناخالص داخلی سه‌ماهه سوم و مجموعه‌ای از داده‌های اقتصادی ماه سپتامبر را منتشر می‌کند. بازار به‌دنبال نشانه‌هایی از تداوم رشد صادرات، وضعیت تولید صنعتی، سرمایه‌گذاری و قدرت مصرف‌کنندگان خواهد بود. در ماه‌های اخیر، صادرات و تقاضای مرتبط با تجهیزات الکترونیکی از بخش‌های حمایت‌کننده اقتصاد بوده‌اند؛ اما ضعف مصرف داخلی و مشکلات بازار مسکن همچنان از موانع اصلی رشد به شمار می‌روند. برآورد میانه اقتصاددانان در نظرسنجی بلومبرگ، رشد فصلی حدود ۰٫۹ درصدی را برای سه‌ماهه سوم نشان می‌دهد؛ رقمی مشابه سه‌ماهه قبل. بر این اساس، نرخ رشد سالانه نیز در محدوده ۴٫۴ درصد برآورد شده است. این ارقام پیش‌بینی هستند و نباید با نتیجه نهایی گزارش اشتباه گرفته شوند. برای بازار سهام چین، ترکیب رشد اقتصادی از میزان کلی آن مهم‌تر است. رشد مبتنی بر صادرات و تولید صنعتی می‌تواند از شرکت‌های تولیدکننده تجهیزات، فلزات و کالاهای صنعتی حمایت کند؛ اما اگر مصرف خانوارها و بازار مسکن همچنان ضعیف بمانند، شرکت‌های وابسته به تقاضای داخلی با محدودیت روبه‌رو خواهند شد. آمار خرده‌فروشی، سرمایه‌گذاری دارایی‌های ثابت و قیمت مسکن به همین دلیل اهمیت دارند. اعلام نرخ‌های مرجع وام‌دهی چین در روز سه‌شنبه نیز در کانون توجه قرار می‌گیرد. در شرایطی که سیاست‌گذاران از حمایت هدفمند مالی و اعتباری استفاده می‌کنند، بازار می‌خواهد بداند آیا اقدامات جدیدی برای تقویت تقاضای داخلی در راه است یا خیر. تداوم ضعف مصرف و املاک می‌تواند انتظارات برای محرک‌های اقتصادی بیشتر را تقویت کند. ژاپن؛ تورم و احتمال عادی‌سازی سیاست پولی آمار تجارت خارجی ژاپن در روز چهارشنبه و شاخص قیمت مصرف‌کننده ملی در روز جمعه منتشر می‌شوند. تورم بالاتر از انتظار می‌تواند انتظارات برای افزایش نرخ بهره بانک مرکزی ژاپن را تقویت کند، به‌ویژه اگر رشد قیمت‌ها در بخش‌های اصلی اقتصاد پایدار بماند. برآوردهای منتشرشده برای تورم اصلی و کل ژاپن، نرخ سالانه‌ای در حدود ۲٫۱ درصد را نشان می‌دهند؛ هرچند رقم نهایی ممکن است متفاوت باشد. بازار همچنین به داده‌های اولیه شاخص‌های فعالیت اقتصادی اکتبر توجه خواهد کرد؛ زیرا این اطلاعات تصویری از وضعیت تولید و خدمات در آستانه نشست بعدی بانک مرکزی ارائه می‌کنند. برای بازار سهام ژاپن، افزایش نرخ بهره پیامدهای دوگانه دارد. از یک سو، تقویت ین می‌تواند هزینه واردات انرژی و مواد اولیه را کاهش دهد؛ از سوی دیگر، افزایش هزینه تأمین مالی و رشد ارزش پول ملی ممکن است بر سود شرکت‌های صادرات‌محور فشار وارد کند. در مقابل، تضعیف ین معمولاً به نفع برخی صادرکنندگان است، اما می‌تواند هزینه واردات و فشار تورمی را افزایش دهد. بنابراین، واکنش بازار به داده‌های تورم به میزان تغییر انتظارات نرخ بهره و مسیر نرخ ارز وابسته خواهد بود. دیگر بازارهای آسیایی؛ تصمیم‌های پولی در شرایط دشوار بانک‌های مرکزی کره جنوبی، اندونزی و فیلیپین نیز در هفته جاری تصمیم‌های سیاست پولی خود را اعلام می‌کنند. هزینه‌های بالای انرژی، تغییرات نرخ ارز و نگرانی از پایداری تورم، فضای تصمیم‌گیری را پیچیده کرده است. در کره جنوبی، پس از افزایش نرخ بهره در ماه‌های گذشته، احتمال توقف موقت برای ارزیابی اثرات سیاست پولی مطرح است. در اندونزی و فیلیپین نیز بازارها باید میان حمایت از رشد اقتصادی و کنترل فشارهای ارزی و تورمی تعادل برقرارشده از سوی سیاست‌گذاران را بررسی کنند. جمع‌بندی بازار آسیا آمار چین می‌تواند جهت سهام صنعتی و کالاهای پایه را تحت تأثیر قرار دهد، درحالی‌که تورم ژاپن بر انتظارات نرخ بهره و نرخ ارز اثر می‌گذارد. در سایر اقتصادهای منطقه نیز تصمیم‌های بانک‌های مرکزی، به‌ویژه در مواجهه با افزایش هزینه انرژی، از عوامل تعیین‌کننده رفتار سرمایه‌گذاران خواهند بود.  “ «از نگاه من، بازار در نقطه‌ای قرار گرفته که دیگر نمی‌توان رشد شرکت‌های فناوری را صرفاً با وعده‌های بلندمدت هوش مصنوعی توجیه کرد؛ اکنون مسئله اصلی، تبدیل سرمایه‌گذاری‌های عظیم به جریان نقدی و بازده اقتصادی قابل‌اندازه‌گیری است. اگر گزارش‌های پیش رو رشد درآمد را تأیید کنند، اما هم‌زمان افزایش مخارج سرمایه‌ای، فشار حاشیه سود و نرخ‌های بهره بالا ادامه یابد، احتمال دارد واکنش بازار به نتایج مثبت نیز محدود بماند. در سوی دیگر، نفت گران می‌تواند از مسیر تورم، فضای سیاست پولی را سخت‌تر کند و به‌عنوان عاملی بیرونی، مزیت سودآوری شرکت‌ها را کاهش دهد. در نتیجه، رویکرد حرفه‌ای در این هفته نه خوش‌بینی یک‌جانبه به گزارش‌های مالی است و نه بدبینی صرف نسبت به تورم؛ بلکه تفکیک شرکت‌هایی است که رشد آن‌ها با جریان نقدی و بهره‌وری پشتیبانی می‌شود از شرکت‌هایی که ارزش‌گذاری‌شان بیش از حد به انتظارات آینده وابسته است.» بابک شیری نفت و اوراق قرضه؛ دو متغیر تعیین‌کننده برای همه بازارها در کنار گزارش‌های مالی و داده‌های اقتصادی، قیمت نفت و بازده اوراق قرضه آمریکا دو عامل مهم برای ارزیابی ریسک بازارهای جهانی هستند. قیمت نفت خام وست تگزاس در هفته گذشته نزدیک به ۹ درصد افزایش یافت و به محدوده ۹۹ دلار برای هر بشکه رسید؛ درحالی‌که قراردادهای پیوسته این شاخص برای مدتی از ۱۰۰ دلار عبور کردند. چنین افزایشی می‌تواند هزینه انرژی، حمل‌ونقل و تولید را بالا ببرد و فشار تورمی را در اقتصادهای واردکننده انرژی تشدید کند. در صورت تداوم رشد قیمت نفت، شرکت‌های حمل‌ونقل، خطوط هوایی و صنایع انرژی‌بر ممکن است با افزایش هزینه‌ها مواجه شوند. در مقابل، برخی تولیدکنندگان نفت و شرکت‌های خدمات انرژی می‌توانند از قیمت‌های بالاتر منتفع شوند؛ البته میزان این منفعت به هزینه تولید، قراردادها و شرایط عملیاتی هر شرکت بستگی دارد. در بازار اوراق قرضه نیز کاهش اخیر بازده‌ها، پس از نگرانی درباره پایداری سرمایه‌گذاری‌های مرتبط با هوش مصنوعی و افت سهام نیمه‌رساناها، توجه سرمایه‌گذاران را جلب کرده است. بازده اوراق ده‌ساله خزانه‌داری آمریکا در مقطعی از محدوده ۵٫۳۳ درصد به حدود ۵٫۰۳ درصد کاهش یافت و بازده اوراق دوساله نیز از حدود ۴٫۹۵ درصد به ۴٫۶۸ درصد رسید. این ارقام به دوره مورد اشاره در گزارش‌های مبنا مربوط‌اند و لزوماً قیمت‌های جاری بازار نیستند. کاهش بازده اوراق می‌تواند از ارزش‌گذاری سهام رشد‌محور حمایت کند؛ اما اگر این کاهش ناشی از نگرانی درباره افت سودآوری شرکت‌ها یا تضعیف اقتصاد باشد، اثر آن بر بازار سهام ممکن است محدود بماند. از سوی دیگر، بازگشت بازده‌ها به سطوح بالاتر، در شرایط تورم چسبنده، می‌تواند فشار مضاعفی بر سهام گران‌قیمت وارد کند. تقویم گزارش‌های مالی؛ کدام شرکت‌ها اهمیت بیشتری دارند؟ در هفته ۱۹ تا ۲۳ اکتبر، بر اساس تقویم منتشرشده، ۲۱۲ شرکت در آستانه انتشار گزارش مالی قرار دارند. چهارشنبه از نظر ارزش بازار شرکت‌های گزارش‌دهنده مهم‌ترین روز هفته است؛ درحالی‌که پنجشنبه بیشترین تعداد گزارش را به خود اختصاص می‌دهد. نکته مهم آن است که غافلگیری مثبت در سود هر سهم به‌تنهایی تضمین‌کننده رشد قیمت سهام نیست. اگر بازار از قبل انتظار بالایی از یک شرکت داشته باشد، حتی گزارش بهتر از پیش‌بینی نیز ممکن است واکنش محدودی ایجاد کند. برعکس، شرکتی که از نظر سودآوری عملکرد ضعیف‌تری داشته، ممکن است در صورت ارائه چشم‌انداز بهتر یا کاهش ریسک‌های آینده با استقبال سرمایه‌گذاران روبه‌رو شود. به همین دلیل، سرمایه‌گذاران باید در کنار سود هر سهم و درآمد، به حاشیه سود، جریان نقد آزاد، مخارج سرمایه‌ای، میزان بدهی و پیش‌بینی مدیریت از فصل‌های بعد توجه کنند. این شاخص‌ها کمک می‌کنند میان رشد حسابداری کوتاه‌مدت و بهبود پایدار کیفیت سود تمایز قائل شویم. جمع‌بندی بازارهای سهام جهان در هفته پیش رو با آزمونی هم‌زمان در سه جبهه روبه‌رو هستند: تورم و سودآوری در آمریکا، بدهی و تفاوت ساختاری صنایع در اروپا، و چرخه فناوری و هزینه انرژی در آسیا. در آمریکا، آمار تورم و گزارش بانک‌های بزرگ می‌تواند انتظارات نرخ بهره را تغییر دهد؛ در اروپا، پایداری سود شرکت‌ها و هزینه تأمین مالی دولت‌ها اهمیت دارد؛ و در آسیا، عملکرد شرکت‌های نیمه‌رسانا و روند تقاضای جهانی از عوامل کلیدی خواهد بود. اگر تورم آمریکا کمتر از انتظار باشد و گزارش‌های مالی از تداوم رشد سود حکایت کنند، بازارها می‌توانند از حمایت بنیادی بیشتری برخوردار شوند. در مقابل، افزایش دوباره فشارهای قیمتی، رشد بازده اوراق یا هشدار شرکت‌ها درباره ضعف تقاضا می‌تواند زمینه اصلاح را فراهم کند. در هر سه منطقه، ارزیابی کیفیت سود، جریان نقدی و توان شرکت‌ها برای مقابله با افزایش هزینه‌ها از دنبال کردن صرف شاخص‌ها اهمیت بیشتری دارد. در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا کاهش بازده اوراق آمریکا دیگر به کمک بازار سهام نمی‌آید؟ طلا در کانون توجه

در یک نگاه چرخش شدید در بازده اوراق خزانه‌داری آمریکا: انتشار داده‌های تورمی بالاتر از حد انتظار، در ابتدا بازده اوراق را به‌شدت افزایش داد؛ اما در ادامه، چرخشی چشمگیر باعث شد بازده‌ها حتی به سطوح پایین‌تر از پیش از انتشار داده‌های تورم برسند. سهام فناوری زنگ خطر به صدا درمی‌آورد: ناتوانی سهام فناوری در بازیابی قیمت‌ها، با وجود کاهش بازده اوراق قرضه، پرسش‌هایی را درباره ارزش‌گذاری‌های بالا و پایداری رشد بازار سهام مطرح کرده است. با این حال، دو روز ضعف به‌تنهایی برای تأیید شکل‌گیری یک روند نزولی کافی نیست. طلا با وجود موانع اقتصاد کلان حمایت می‌شود: کاهش بازده واقعی اوراق قرضه و تداوم تقاضای سرمایه‌گذاری، به بهبود قیمت طلا پس از افت اولیه ناشی از انتشار داده‌های تورمی کمک کرده‌اند؛ هرچند چشم‌انداز تکنیکال این فلز همچنان شکننده است. نوسانات شدید بازار در روز چهارشنبه، پس از انتشار گزارش تورم آمریکا که بالاتر از انتظارات بود، از تغییری بالقوه مهم در احساسات (سنتیمنت) سرمایه‌گذاران حکایت داشت؛ تغییری که پیامدهای آن بسیار فراتر از بازار اوراق قرضه است. در حالی که طلا پس از افت اولیه و هم‌زمان با کاهش شدید بازده اوراق خزانه‌داری بخشی از زیان خود را جبران کرد، سهام شرکت‌های فناوری نتوانستند از کاهش هزینه‌های استقراض بهره ببرند. در همین حال، نقره همچنان با فشار فروش مواجه بود؛ چرا که فضای ریسک‌گریزی به فلزات صنعتی نیز گسترش یافت و برتری نسبی طلا را تقویت کرد. شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه سپتامبر نشان داد که نرخ تورم سالانه کل از ۳.۴ به ۳.۷ درصد افزایش یافته است. تورم هسته نیز از ۲.۴ به ۲.۶ درصد رسید. واکنش اولیه بازار قابل پیش‌بینی بود: سرمایه‌گذاران با بازنگری در انتظارات خود از سیاست پولی فدرال رزرو، اقدام به فروش اوراق خزانه‌داری کردند و بازده این اوراق افزایش یافت. بازده اوراق دوساله آمریکا برای مدتی ۱۶ نقطه پایه و بازده اوراق ۱۰ساله ۱۲ نقطه پایه جهش کرد. در این میان، طلا بلافاصله تحت فشار قرار گرفت و بازار سهام، به‌ویژه سهام شرکت‌های فناوری، عملکرد ضعیفی از خود نشان داد. اما اتفاقات بعدی بسیار جالب‌تر بود. با وخامت احساسات بازار و افزایش نگرانی‌ها، سرمایه‌گذاران بار دیگر به خرید اوراق خزانه‌داری روی آوردند. این روند چرخشی شدید ایجاد کرد که تمام افزایش اولیه بازده‌ها را از بین برد و آن‌ها را حتی به سطوح پایین‌تر از پیش از انتشار گزارش تورم رساند. دلار آمریکا نیز شتاب خود را از دست داد. شاخص دلار بلومبرگ پس از ثبت اوج خود در واکنش به داده‌های تورمی، ۰.۷ درصد کاهش یافت و حمایت بیشتری برای طلا فراهم کرد. احتمالاً بخشی از این چرخش ناشی از بسته‌شدن موقعیت‌های فروش استقراضی بود؛ آن هم پس از دوره‌ای طولانی از فروش اوراق خزانه‌داری که موقعیت‌گیری معامله‌گران را بیش از پیش در معرض تغییرات ناگهانی قرار داده بود. ✔️ بیشتر بخوانید: قیمت طلا در سال ۲۰۲۷ به ۵۰۰۰ دلار می‌رسد؛ آیا افت اخیر فرصت خرید است؟ با این حال، ضعف هم‌زمان سهام شرکت‌های فناوری پرسشی گسترده‌تر را مطرح می‌کند: آیا سرمایه‌گذاران بیش از آنکه نگران چشم‌انداز کوتاه‌مدت تورم و نرخ بهره باشند، نسبت به پایداری رشد بازار سهام تردید پیدا کرده‌اند؟ وقتی کاهش بازده اوراق دیگر از سهام حمایت نمی‌کند در بخش بزرگی از رشد اخیر بازار سهام، کاهش بازده اوراق قرضه از سهام شرکت‌های رشدی، به‌ویژه شرکت‌های فناوری، حمایت کرده است. ارزش‌گذاری بالای این شرکت‌ها تا حد زیادی به انتظارات درباره سودآوری آن‌ها در سال‌های آینده وابسته است. کاهش بازده اوراق قرضه، نرخ تنزیل سودهای آتی را پایین می‌آورد و در نتیجه، ارزش فعلی این سودها افزایش می‌یابد؛ عاملی که جذابیت سهام شرکت‌های رشدی را بیشتر می‌کند. اما واکنش بازار در روز چهارشنبه این رابطه را زیر سؤال برد. سهام فناوری با وجود کاهش شدید بازده اوراق خزانه‌داری نتوانست بازیابی شود. این موضوع نشان می‌دهد که سرمایه‌گذاران ممکن است بیش از گذشته درباره انتظارات سودآوری، ارزش‌گذاری‌های بالا و تعهدات عظیم سرمایه‌ای شرکت‌ها برای تأمین مالی رونق سرمایه‌گذاری در هوش مصنوعی تردید داشته باشند. در چنین شرایطی، تفاوت میان شرکت‌هایی که جریان نقدی قابل‌توجهی تولید می‌کنند و شرکت‌هایی که برای تأمین مالی برنامه‌های توسعه بلندپروازانه خود به منابع مالی روزبه‌روز گران‌تر وابسته‌اند، می‌تواند اهمیت بیشتری پیدا کند. از آنجا که سرمایه‌گذاری‌های مرتبط با هوش مصنوعی نقش مهمی در رشد اخیر بازار سهام داشته‌اند، هرگونه بازنگری در انتظارات مربوط به بازده این سرمایه‌گذاری‌ها می‌تواند پیامدهای گسترده‌تری برای تمایل سرمایه‌گذاران به پذیرش ریسک داشته باشد. با این حال، با یک نشانه نمی‌توان درباره شکل‌گیری یک روند قطعی قضاوت کرد. ضعف سهام فناوری طی دو روز، هرچند نگران‌کننده باشد، لزوماً به معنای آغاز یک اصلاح عمیق‌تر نیست. رداشت سود، موقعیت‌گیری بیش از حد معامله‌گران و تعدیل‌های تکنیکال همگی می‌توانند افت‌های شدید اما موقتی ایجاد کنند. با وجود این، ناتوانی سهام در بهره‌مندی از کاهش بازده اوراق قرضه، یک علامت هشدار است که باید آن را زیر نظر گرفت. نکته مهم این است که کاهش بازده اوراق همیشه برای دارایی‌های پرریسک خبر مثبتی نیست. اگر این کاهش ناشی از فروکش‌کردن فشارهای تورمی باشد، می‌تواند از ارزش‌گذاری‌ها حمایت کند. اما اگر کاهش بازده‌ها بازتاب نگرانی درباره رشد اقتصادی، سودآوری شرکت‌ها یا ثبات مالی باشد، پیام آن به‌مراتب نگران‌کننده‌تر خواهد بود. طلا میان موانع اقتصاد کلان و تقاضای دفاعی گرفتار شده است تغییر فضای بازار هم فرصت‌هایی برای طلا ایجاد می‌کند و هم چالش‌هایی به همراه دارد. این فلز در واکنش اولیه به انتشار گزارش شاخص قیمت مصرف‌کننده، هم‌زمان با جهش بازده اوراق قرضه و تقویت دلار، تحت فشار قرار گرفت و برای مدتی تا نزدیکی کف اخیر خود در سطح ۴۰۶۶ دلار کاهش یافت. ✔️ بیشتر بخوانید: وال‌استریت در کمین طلا؛ فرصت خرید یا شروع یک ریزش بزرگ؟ با این حال، افزایش تقاضا برای اوراق خزانه‌داری و افت متعاقب بازده آن‌ها به طلا کمک کرد تا بخش عمده زیان خود را جبران کند. این بازگشت قیمت، نیروهای متضادی را نشان می‌دهد که در حال حاضر چشم‌انداز طلا را شکل می‌دهند. معامله‌گران کوتاه‌مدت اقتصاد کلان همچنان به‌شدت به تغییرات بازده اوراق خزانه‌داری، ارزش دلار و انتظارات مربوط به سیاست پولی فدرال رزرو حساس هستند. اگرچه بازده واقعی اوراق ۱۰ساله آمریکا از کمتر از ۳ درصد در اوایل هفته به ۲.۷۲ درصد کاهش یافته، این نرخ همچنان در مقایسه با استانداردهای تاریخی بالا است. این موضوع، در کنار احتمال باقی‌مانده برای تشدید دوباره سیاست پولی، نشان می‌دهد که موانع اقتصاد کلان پیش روی طلا کاهش یافته‌اند، اما هنوز از بین نرفته‌اند. در سوی دیگر، سرمایه‌گذاران بلندمدت همچنان به دنبال افزایش سهم طلا در سبد دارایی‌های خود هستند تا در برابر عدم‌اطمینان مالی دولت‌ها، بی‌ثباتی‌های ژئوپلیتیکی و تلاطم‌های احتمالی بازارهای مالی از سرمایه خود محافظت کنند. این تفاوت در افق سرمایه‌گذاری به توضیح این موضوع کمک می‌کند که چرا تقاضای سرمایه‌گذاری، به‌ویژه از طریق صندوق‌های قابل معامله در بورس (ETF)، با وجود اصلاح اخیر قیمت‌ها و بالا بودن بازده اوراق قرضه، همچنان مقاوم مانده است. از زمان ثبت اوج اخیر قیمت طلا در ۲۵ اوت، میزان دارایی صندوق‌های ETF با پشتوانه شمش طلا ۲.۳ میلیون اونس افزایش یافته است. این در حالی است که معامله‌گران سفته‌باز در بازار قراردادهای آتی، در همین دوره به‌صورت خالص ۴.۱ میلیون اونس از موقعیت‌های خود را فروخته‌اند. با این حال، تصویر تکنیکال طلا همچنان چالش‌برانگیز است. قیمت این فلز از ماه اوت درون یک کانال نزولی حرکت کرده و در حال حاضر پایین‌تر از میانگین‌های متحرک ۲۱روزه، ۵۰روزه و ۲۰۰روزه قرار دارد. این وضعیت از تضعیف شتاب صعودی قیمت پس از اصلاح شدید از سقف‌های قبلی حکایت می‌کند. عبور قیمت از سطح ۴۱۷۵ دلار می‌تواند نشانه‌ای از آغاز مرحله تثبیت قیمت باشد. با این حال، برای بهبود احساسات معامله‌گران کوتاه‌مدتی که بر اساس شتاب حرکت قیمت تصمیم می‌گیرند، تثبیت قیمت بالاتر از سطح ۴۲۳۵ دلار ضروری خواهد بود؛ سطحی که در جریان ریزش اواخر سپتامبر شکسته شد. در مقابل، افت قیمت به زیر ۴۰۶۶ دلار می‌تواند احتمال کاهش عمیق‌تر تا سطح ۴۰۰۰ دلار را افزایش دهد؛ محدوده‌ای که حمایت خط روند بلندمدت در آن در حال شکل‌گیری است. در شرایط فعلی، طلا همچنان میان فشار فروش ناشی از عوامل اقتصاد کلان و تقاضای راهبردی سرمایه‌گذاران گرفتار است. با این حال، اگر اعتماد به بازار سهام بیش از پیش تضعیف شود، احتمال دارد تقاضای راهبردی نقش پررنگ‌تری در تعیین مسیر قیمت طلا ایفا کند. نقره در شرایطی که جذابیت پولی طلا بر بازار غلبه کرده، تحت فشار است در همین حال، نقره نتوانسته است روند بازیابی قدرتمندی را آغاز کند. بخشی از این ضعف به عملکرد نامطلوب‌تر فلزات صنعتی مربوط می‌شود. مس نیز در آستانه ثبت سومین افت روزانه متوالی قرار گرفته است؛ روندی که تا حدی از کاهش نگرانی‌ها درباره اختلال در عرضه این فلز به دلیل اعتصاب در شیلی تأثیر پذیرفته است. برخلاف طلا، نقره هم ویژگی‌های پولی دارد و هم در صنایع مختلف مورد استفاده قرار می‌گیرد. به همین دلیل، این فلز در برابر نگرانی‌های مربوط به رشد اقتصادی و تقاضای صنعتی آسیب‌پذیرتر است. این واگرایی اکنون در نسبت طلا به نقره نیز دیده می‌شود. این نسبت از سطح مقاومتی مهم ۷۲.۶۰ عبور کرده و اکنون همان سطح می‌تواند به‌عنوان حمایت عمل کند؛ وضعیتی که احتمال تداوم عملکرد ضعیف‌تر نقره در مقایسه با طلا را افزایش می‌دهد. برای بازگشت شتاب صعودی به بازار نقره، احتمالاً کاهش بازده اوراق خزانه‌داری به‌تنهایی کافی نخواهد بود. تثبیت بازار سهام، بهبود چشم‌انداز صنایع و احیای تقاضای فیزیکی نیز می‌توانند از عوامل ضروری برای شکل‌گیری یک روند بهبود پایدارتر باشند. آیا روایت حاکم بر بازار در حال تغییر است؟ معاملات روزهای آینده می‌تواند مشخص کند که آیا چرخش شدید روز چهارشنبه عمدتاً نتیجه تغییر موقعیت معامله‌گران بوده یا نشانه‌ای اولیه از تغییر اولویت‌های سرمایه‌گذاران است. اگر بازده اوراق قرضه همچنان کاهش یابد، اما بازار سهام تحت فشار باقی بماند، احتمال دارد طلا بیش از پیش از تقاضای دفاعی سرمایه‌گذاران سود ببرد؛ در حالی که نقره به دلیل وابستگی بیشتر به فعالیت‌های صنعتی با دشواری مواجه شود. در مقابل، اگر احساسات بازار تثبیت شود و بازده اوراق نیز در سطوح پایین‌تر باقی بماند، شرایط برای هر دو فلز مساعدتر خواهد شد و نقره نیز ممکن است بخشی از افت نسبی خود را جبران کند. نکته کلیدی این است که مشخص شود کاهش بازده اوراق ناشی از بهبود چشم‌انداز تورم است یا از تضعیف اعتماد به رشد اقتصادی و سودآوری شرکت‌ها حکایت دارد. برای طلا، چرخش بازار به سمت سناریوی دوم می‌تواند به‌تدریج توجه سرمایه‌گذاران را از موانع ناشی از نرخ بهره دور کند و بر نقش این فلز به‌عنوان ابزاری برای متنوع‌سازی سبد سرمایه‌گذاری متمرکز سازد. البته چنین تغییری لزوماً مانع نوسانات کوتاه‌مدت بیشتر یا افت‌های ناشی از خروج سرمایه و تسویه موقعیت‌ها نخواهد شد. با این حال، می‌تواند جذابیت نسبی طلا را تقویت کند؛ به‌ویژه در مقایسه با نقره، آن هم در شرایطی که پایداری رشد گسترده بازار سهام با تردیدهایی جدی روبه‌رو شده است. ✔️ بیشتر بخوانید: نقره در برابر طلا؛ کدام فلز گران‌بها ظرفیت جهش بیشتری دارد؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ایران چگونه محاصره دریایی آمریکا را دور می‌زند؟ رد پای نفتکش‌ها در آب‌های عمان

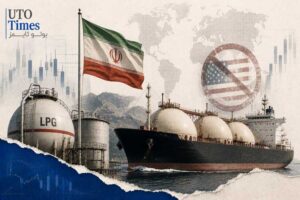
در یک نگاه صادرات گاز مایع: از اواسط ژوئیه، دست‌کم ۸ کشتی حامل گاز نفتی مایع‌شده (LPG) ایران از خلیج عمان خارج شده‌اند. روش انتقال: ایران با استفاده از انتقال محموله از کشتی به کشتی، به‌ویژه در نزدیکی عمان و آب‌های مالزی، تلاش کرده محموله‌های خود را جابه‌جا کند. موضع واشنگتن: ارتش آمریکا می‌گوید محاصره دریایی همچنان پابرجاست. طبق اعلام فرماندهی مرکزی آمریکا، طی سه ماه از اجرای دور جدید محاصره، ۱۳۵ کشتی وادار به تغییر مسیر شده‌اند و چهار کشتی تجاری از کار افتاده‌اند. بر اساس داده‌های اطلاعات کشتیرانی و اظهارات افراد مطلع از مسائل امنیت دریایی، ایران از ماه ژوئیه تاکنون، با وجود محاصره دریایی آمریکا، توانسته است مقداری گاز نفتی مایع‌شده (LPG) و سوخت جت صادر کند. این گزارش توسط Oilprice منتشر و توسط تیم یوتوتایمز بازنویسی و ترجمه شده است. چهار نفر از فعالان حوزه امنیت دریایی که تحرکات نفتی در خلیج فارس را رصد می‌کنند، به رویترز گفتند تهران طی هفته‌های اخیر، محموله‌های خود را در میان حجم فزاینده انتقال محموله از کشتی به کشتی توسط سایر تولیدکنندگان منطقه خلیج فارس در آب‌های نزدیک عمان پنهان کرده است. این گزارش برای نخستین بار جزئیاتی از صادرات ایران و روش‌های مورد استفاده برای انجام آن را فاش می‌کند. اگرچه حجم این محموله‌ها در مقایسه با صادرات انرژی ایران در گذشته بسیار ناچیز است، اما شواهد نادری از عبور فرآورده‌های نفتی از محاصره‌ای به شمار می‌رود که صادرات نفت خام ایران را متوقف کرده است. تحلیل‌های گروه آمریکایی «اتحاد علیه ایران هسته‌ای» (United Against Nuclear Iran) یا UANI) که با استفاده از داده‌های ردیابی کشتی‌ها و ماهواره‌ها، تردد نفتکش‌های مرتبط با ایران را زیر نظر دارد، نشان می‌دهد از اواسط ژوئیه تاکنون، دست‌کم هشت کشتی حامل گاز نفتی مایع‌شده ایران از خلیج عمان خارج شده‌اند. ✔️ بیشتر بخوانید: ایران از عبور نفتکش‌ها از تنگه هرمز پول می‌گیرد؟ ادعای تازه کپلر همچنین، تصاویر ماهواره‌ای و تحلیل‌های تکمیلی گروه اطلاعات دریایی «سین‌مکس» (SynMax) نشان می‌دهد یک نفتکش دیگر حامل سوخت جت ایران در ماه سپتامبر به میانمار رسیده است. قیمت گاز مایع و سوخت جت چه واکنشی به گزارش‌های مربوط به محاصره نشان داده‌اند؟ آمریکا در سال ۲۰۲۳ تحریم‌های هدفمندی علیه صنعت سوخت جت میانمار اعمال کرد. واشنگتن دلیل این اقدام را حملات هوایی ارتش میانمار به غیرنظامیان اعلام کرد؛ حملاتی که به گفته سازمان ملل متحد، هزاران کشته بر جای گذاشته‌اند. حکومت نظامی میانمار بارها هدف قرار دادن غیرنظامیان را رد کرده و مدعی شده است عملیات آن علیه گروه‌های مسلح انجام می‌شود. بررسی رویترز درباره کشتی‌ها و تحریم‌های اعمال‌شده از سوی وزارت خزانه‌داری آمریکا نشان می‌دهد شش فروند از هشت کشتی حامل گاز و همچنین نفتکش حامل سوخت جت، به دلیل انتقال فرآورده‌های نفتی و پتروشیمی ایران، تحت تحریم‌های آمریکا قرار دارند. جمیما شلی، تحلیلگر ارشد پژوهشی در گروه UANI، گفت: «آنچه مشاهده کرده‌ایم، عبور تعداد محدودی نفتکش حامل گاز نفتی مایع‌شده ایران است؛ اما اکثریت قاطع نفتکش‌های حامل محصولات ایرانی، توسط نیروهای آمریکایی به مسیرهای دیگری هدایت شده‌اند.» شلی افزود برخی از نفتکش‌های حامل گاز مایع ایران، محموله‌های خود را در نزدیکی شهرهای ساحلی شناص و صحار در عمان منتقل کرده‌اند. برخی دیگر نیز مدتی در خلیج عمان منتظر مانده‌اند و سپس از محدوده محاصره دریایی آمریکا عبور کرده‌اند؛ محدوده‌ای که فرماندهی مرکزی ارتش آمریکا اعلام کرده در خلیج عمان، نزدیک مرز ایران و پاکستان، قرار دارد. به گفته شلی، حجم مجموع این محموله‌های گاز مایع حدود ۴.۱ میلیون بشکه برآورد شده است. او تأکید کرد که این محموله‌ها بیشتر تحت تأثیر «فرصت‌طلبی» جابه‌جا شده‌اند و لزوماً نشان‌دهنده شکل‌گیری روندی تازه نیستند که در آن ایران بخواهد با استفاده از کشتی‌های کوچک‌تر، نفت و محصولات پتروشیمی خود را صادر کند. بر اساس تحلیل UANI، بیشتر این محموله‌ها به محدوده بندری خارجی شرقی مالزی رفته‌اند تا در آنجا بار دیگر از طریق انتقال کشتی به کشتی جابه‌جا شوند؛ اقدامی که مقصد نهایی احتمالی آن‌ها را چین نشان می‌دهد. ✔️ بیشتر بخوانید: بحران گازوئیل تا سال ۲۰۲۷ ادامه دارد؛ چرا افزایش عرضه نفت هم کافی نیست؟ دولت ایران به درخواست رویترز برای اظهارنظر پاسخ نداد. دولت مورد حمایت ارتش میانمار نیز در پاسخ به پرسشی درباره دریافت سوخت جت ایران، اظهار نظری نکرد. ارتش آمریکا: محاصره دریایی «نفوذناپذیر» است فرماندهی مرکزی ارتش آمریکا اعلام کرد محاصره دریایی این کشور که نخستین بار در ۱۳ آوریل علیه صادرات نفت مرتبط با ایران اعمال شد، «نفوذناپذیر» است. این محاصره در ماه ژوئن، پس از دستیابی آمریکا و ایران به یک تفاهم اولیه، لغو شد؛ اما پس از فروپاشی توافق، در ۱۴ ژوئیه بار دیگر به اجرا درآمد. یک مقام نظامی آمریکا به رویترز گفت عبور یک کشتی از منطقه لزوماً به این معنا نیست که آن کشتی از محاصره گریخته است. به گفته او، هر کشتی به‌صورت جداگانه ارزیابی می‌شود و اسناد آن مورد بررسی قرار می‌گیرد. این مقام افزود ممکن است برخی کشتی‌ها به دلایل بشردوستانه اجازه عبور دریافت کنند. او همچنین توضیح داد که قرار گرفتن نام یک کشتی در فهرست تحریم‌های آمریکا، تنها عامل تعیین‌کننده برای مشمول شدن آن در محاصره نیست. نیروهای آمریکایی برخی کشتی‌ها را نیز از نزدیک زیر نظر دارند، اما به دلایل عملیاتی علیه آن‌ها اقدامی انجام نمی‌دهند. فرماندهی مرکزی ارتش آمریکا در گزارشی که ۱۳ اکتبر منتشر کرد، اعلام کرد طی سه ماه از اجرای دور جدید محاصره، چهار کشتی تجاری از کار انداخته شده‌اند و نیروهای آمریکایی ۱۳۵ کشتی را وادار به تغییر مسیر کرده‌اند. بر اساس بیانیه‌های پیشین فرماندهی مرکزی، ارتش آمریکا کشتی‌هایی را که از آسیا حرکت می‌کردند نیز به عقب بازگردانده و چند نفتکش را توقیف کرده است. واشنگتن در کنار محاصره دریایی، کارزار تحریمی گسترده‌ای را نیز دنبال می‌کند که هدف آن قطع ارتباطات مالی باقی‌مانده ایران و محروم کردن تهران از درآمدهای ارزی است. آمریکا هفته گذشته تحریم‌های جدیدی علیه ۱۷ کشتی دخیل در انتقال نفت خام، محصولات پتروشیمی و فرآورده‌های نفتی ایران اعمال کرد. تحریم‌های اخیر چه تأثیری بر حمل‌ونقل دریایی انرژی ایران داشته‌اند؟ سخنگوی وزارت خزانه‌داری آمریکا، داده‌های کشتیرانی حاکی از دور زدن محاصره توسط برخی کشتی‌ها را زیر سؤال برد و گفت کشتی‌ها ممکن است هنگام بارگیری، موقعیت مکانی خود را جعل کنند یا از هویت‌های جعلی استفاده کنند. او تأکید کرد که این داده‌ها «باید با کمی تردید مورد توجه قرار گیرند». توربیورن سولتوِدت، تحلیلگر ارشد خاورمیانه در شرکت اطلاعات ریسک «وریسک مِیپل‌کرافت» (Verisk Maplecroft)، گفت: اگر ایران بتواند حتی در تعداد محدود، نفتکش‌های حامل فرآورده‌های نفتی را از محاصره عبور دهد، سوخت جت می‌تواند گزینه مناسبی باشد. صنعت هوانوردی ایران تحت فشار فزاینده تحریم‌های آمریکا قرار دارد، تعداد هواپیماهای زمین‌گیرشده رو به افزایش است و پالایشگاه‌های ایران نیز ممکن است با مازاد سوخت جت مواجه باشند.» بر اساس داده‌های شرکت کپلر (Kpler)، صادرات نفت خام ایران در ماه سپتامبر به صفر رسید. این نخستین ماه بدون ثبت هیچ محموله صادراتی از زمان آغاز رصد این تولیدکننده توسط شرکت مذکور در سال ۲۰۱۳ بود. اسکات بسنت، وزیر خزانه‌داری آمریکا، پیش‌تر گفته است محاصره دریایی مانع از آن شده که چین بخش عمده نفت ایران را خریداری کند و ایران دیگر قادر نیست نفت خام خود را به مشتریانش تحویل دهد. ✔️ بیشتر بخوانید: تنگه هرمز و کابوس زمستانی اروپا؛ آیا بحران گاز ۲۰۲۲ تکرار می‌شود؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوئدا: گروه ۲۰ تأثیر خاورمیانه و هوش مصنوعی بر اقتصاد را بررسی کرد

اوئدا، رئیس بانک مرکزی ژاپن، گفت از این پس تمرکز بانک بر پایدارسازی تورم در سطح ۲ درصد خواهد بود. او افزود نزدیک‌شدن تورم پایه به این سطح نشان‌دهنده تغییر در رویکرد سیاستی است و بانک نمی‌تواند اجازه دهد تورم پایه بیش از این از ۲ درصد فراتر رود. اوئدا گفت بانک به افزایش نرخ بهره ادامه خواهد داد، اما زمان‌بندی و سرعت افزایش‌های بعدی را با توجه به اثر تحولات بازار ارز، تقاضای هوش مصنوعی و تحولات خاورمیانه بر قیمت‌ها تعیین می‌کند. او همچنین گفت بانک در نشست پیش‌رو بررسی خواهد کرد که آیا ارزیابی خود مبنی بر نزدیک‌شدن تورم پایه به ۲ درصد را تعدیل کند یا نه. به گفته او، در نشست‌های این هفته نکته‌ای مغایر با ارزیابی پایه بانک مطرح نشد. اوئدا گفت ارزیابی بانک از فشارهای تورمی ناشی از تقاضای هوش مصنوعی تفاوت چشمگیری با آنچه از سیاست‌گذاران جهانی شنیده، ندارد. او افزود برآورد نرخ بهره خنثی باید با درنظرگرفتن اثر انباشته افزایش‌های قبلی نرخ بهره بر شرایط مالی و قیمت‌های داخلی سنجیده شود؛ به گفته او، شواهدی وجود ندارد که نرخ خنثی در سطح مشخصی باشد. اوئدا همچنین گفت تحولات بازار فارکس، هوش مصنوعی و خاورمیانه برای رصد روند قیمت‌ها زیر نظر خواهد بود و ضعف ین و خاورمیانه را از منظر تورم دنبال کرده است. به گفته او، گروه ۲۰ درباره تأثیر خاورمیانه و هوش مصنوعی بر اقتصاد گفت‌وگو کرد. او افزود از زمان دیدار با بسنت، وزیر خزانه‌داری آمریکا، در اشویل با او در تماس نبوده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین خواستار تقویت نوآوری و ارزیابی ریسک هوش مصنوعی شد

چین بر توسعه نوآوری در حوزه هوش مصنوعی با هدف تقویت اقتصاد تأکید کرده است. شبکه CCTV همچنین گزارش داد که چین خواستار تقویت ارزیابی ریسک‌های هوش مصنوعی شده و مقام‌های شورای دولتی این کشور نیز در نشستی درباره این فناوری گفت‌وگو کرده‌اند. در خبری جداگانه، رسانه‌های دولتی چین گزارش دادند در نشست کابینه بر ضرورت تقویت مقررات مربوط به رقابت قیمتی در اقتصاد پلتفرمی تأکید شده است.

خواندن کامل خبر
اخبار سهام و اخبار شاخص‌ها کم اثر

نگرانی از هوش مصنوعی دلار را متوقف نکرد؛ بازار منتظر چه چیزی است؟

در یک نگاه داده‌های تورمی قوی آمریکا همچنان از نرخ‌های بهره کوتاه‌مدت حمایت می‌کنند؛ بنابراین، ING فعلاً نشانه‌ای از آماده‌شدن دلار برای افت جدی نمی‌بیند. نگرانی درباره بدهی شرکت‌های هوش مصنوعی باعث افزایش توجه به اوراق خزانه‌داری آمریکا شده است؛ شاخصی که می‌تواند در صورت تشدید اصلاح سهام فناوری اهمیت بیشتری پیدا کند. EURUSD ممکن است تا محدوده 1.1340 تا 1.1350 رشد کند، اما ING انتظار ندارد این جفت‌ارز در صورت اصلاح گسترده‌تر سهام آمریکا لزوماً بهترین عملکرد را داشته باشد. بازارهای مالی پس از بازگشت سهام CoreWeave در روز پنجشنبه تا حدی آرام شده‌اند؛ اما اختلاف‌نظر میان دو روایت همچنان ادامه دارد: از یک سو، تشدید فشارهای قیمتی می‌تواند به سیاست پولی سخت‌گیرانه‌تر (هاوکیش) نیاز داشته باشد و از سوی دیگر، اصلاح بازار فناوری ممکن است چشم‌انداز سیاست پولی را به سمت کاهش سخت‌گیری سوق دهد. انتظار می‌رود امروز بازارهای فارکس بیشتر در محدوده‌های اخیر نوسان کنند و توجه بیشتری به تحولات داخلی کشورها، از جمله مشکلات بازار سهام اندونزی، معطوف شود. این گزارش یوتوتایمز بر پایه تحلیل منتشرشده در وب‌سایت ING تهیه و برای مخاطبان فارسی‌زبان ترجمه و بازنویسی شده است. دلار آمریکا: منحنی بازدهی کم‌شیب‌تر چه معنایی دارد؟ پس از اظهارات جنسن هوانگ، مدیرعامل انویدیا، درباره بهبود وضعیت مالی CoreWeave و کاهش هزینه تأمین سرمایه این شرکت، بخشی از فشار فروش بر دارایی‌های آن در معاملات دیروز جبران شد. البته با توجه به اینکه انویدیا از سهام‌داران مهم CoreWeave است، چنین اظهاراتی چندان غافلگیرکننده نیست. باید دید این بازگشت قیمت‌ها تا چه زمانی ادامه خواهد یافت. مهم‌ترین تحول این هفته، بهبود عملکرد بخش بلندمدت بازار اوراق خزانه‌داری آمریکا بوده است؛ آن هم در شرایطی که داده‌های تورمی همچنان بالا هستند. به نظر می‌رسد سرمایه‌گذاران در حال یافتن ارزش در اوراق خزانه‌داری با سررسیدهای بلندمدت هستند و این اوراق را پوششی نسبی در برابر اصلاح احتمالی معاملات مرتبط با هوش مصنوعی می‌دانند. اگر فشار فروش سهام فناوری شدت بگیرد، خرید اوراق خزانه‌داری ممکن است به سررسیدهای کوتاه‌تر نیز گسترش پیدا کند. با وجود افزایش نگرانی‌ها درباره احتمال اصلاح بازار هوش مصنوعی، داده‌های تورمی همچنان قوی‌اند. روز گذشته، شاخص قیمت تولیدکننده آمریکا در ماه سپتامبر بسیار بالاتر از پیش‌بینی‌ها منتشر شد. امروز نیز انتظار می‌رود قیمت واردات آمریکا نزدیک به ۸ درصد نسبت به سال گذشته افزایش یافته باشد؛ بالاترین نرخ از تابستان ۲۰۲۲. داده‌های تورمی از نرخ‌های بهره کوتاه‌مدت حمایت کرده‌اند و در همین هفته باعث شده‌اند اختلاف بازده اوراق خزانه‌داری دوساله و ده‌ساله آمریکا حدود ۲۰ نقطه پایه کاهش یابد؛ به بیان دیگر، منحنی بازدهی این اوراق کم‌شیب‌تر شده است. ✔️ بیشتر بخوانید: وارش، رئيس فدرال رزرو: وضعیت را در نشست‌های اکتبر و دسامبر ارزیابی می‌کنیم این وضعیت برای بازار فارکس چه معنایی دارد؟ معمولاً وقتی فدرال رزرو سیاست پولی را محدودکننده‌تر می‌کند و هم‌زمان چشم‌انداز رشد اقتصادی رو به کاهش می‌رود، دلار در برابر ارزهای وابسته به فعالیت اقتصادی و ارزهای بازارهای نوظهور عملکرد بهتری دارد. دلار معمولاً زمانی آماده افت می‌شود که نرخ‌های بهره کوتاه‌مدت به‌طور محسوسی کاهش پیدا کنند؛ اما هنوز به آن مرحله نرسیده‌ایم. مگر آنکه موج تازه و شدیدی از افت سهام هوش مصنوعی و سایر دارایی‌های ریسک‌پذیر شکل بگیرد، تیم تحلیل ING انتظار دارد که دلار در نزدیکی سقف‌های اخیر تثبیت شود. همچنین همچنان احتمال می‌دهیم فرانک سوئیس در این شرایط عملکرد دفاعی بهتری داشته باشد. شاخص دلار DXY احتمالاً برای عبور از محدوده 102.40 تا 102.50 با دشواری روبه‌رو می‌شود و حمایت آن در محدوده 101.75 تا 101.80 قرار دارد. یورو: آیا تورم منطقه یورو در سطح ۳.۸ درصد تأیید می‌شود؟ انتظار می‌رود داده‌های امروز منطقه یورو، نرخ تورم ماه سپتامبر را در سطح ۳.۸ درصد تأیید کنند؛ رقمی که بسیار بالاتر از هدف ۲ درصدی بانک مرکزی اروپا است. بازارها هنوز در حال ارزیابی پیش‌بینی‌های تورمی انقباضی‌تری هستند که بانک مرکزی اروپا در نشست خبری ماه سپتامبر ارائه کرد. این پیش‌بینی‌ها یکی از عوامل اصلی شکل‌گیری انتظارات برای حدود ۷۵ نقطه پایه افزایش بیشتر نرخ بهره بانک مرکزی اروپا بوده‌اند. بااین‌حال، تیم اقتصادی ING تنها یک افزایش دیگر نرخ بهره را پیش‌بینی می‌کند. تحولات بازار اوراق دولتی فرانسه نیز نقش مهمی در تعیین میزان نیاز بانک مرکزی اروپا به افزایش‌های بیشتر نرخ بهره خواهد داشت. جفت‌ارز EURUSD از نگرانی‌های این هفته درباره سهام شرکت‌های هوش مصنوعی آمریکا حمایت گرفته و ممکن است وارد مرحله‌ای نسبتاً مناسب برای تثبیت شود. این روند می‌تواند قیمت را تا محدوده 1.1340 تا 1.1350 بالا ببرد. بااین‌حال، در صورت اصلاح بیشتر بازار سهام آمریکا، انتظار نداریم EURUSD قوی‌ترین عملکرد را در میان جفت‌ارزها داشته باشد. از نگاه ING، کاهش USDCHF، یعنی تضعیف دلار در برابر فرانک سوئیس، احتمالاً نقش پررنگ‌تری در چنین شرایطی خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پکن آماده گفت‌وگو با اتحادیه اروپا درباره هماهنگی سیاست‌های اقتصادی است

وزیر دارایی چین در دیدار با کمیسر امور اقتصادی اتحادیه اروپا، رئیس بانک مرکزی اروپا و رئیس گروه یورو گفت همه طرف‌ها باید عدم‌تعادل‌های جهانی را جامع، عینی و متوازن ارزیابی کنند. به‌گزارش بیانیه وزارت دارایی چین، پکن آمادگی دارد درباره بهبود حکمرانی اقتصادی جهانی و تقویت هماهنگی سیاست‌های کلان اقتصادی گفت‌وگو کند. طرف چینی همچنین اعلام کرد آماده است با همکاری اتحادیه اروپا، از ظرفیت گفت‌وگوی مالی چین و اتحادیه اروپا و دیگر سازوکارهای دوجانبه به‌طور کامل بهره بگیرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

هامک، عضو فدرال رزرو: مشخص نیست سیاست پولی فدرال رزرو به‌اندازه کافی انقباضی باشد

در یک نگاه بث هامک گفت اگر انتظارات تورمی بدتر شود، فدرال رزرو احتمالاً باید با قدرت بیشتری واکنش نشان دهد. او از فشار قابل‌توجه هزینه نهاده‌ها بر کسب‌وکارها گفت و افزود شرایط مالی در حال حاضر به نظر محدودکننده نمی‌رسد. اظهارات او بر احتمال ادامه سیاست انقباضی می‌افزاید، اما هامک درباره زمان‌بندی هیچ افزایش دیگری تعهدی نداد. بث هامک، رئیس فدرال رزرو کلیولند، روز پنجشنبه هشدار داد اگر انتظارات تورمی عمومی رو به وخامت بگذارد، بانک مرکزی آمریکا احتمالاً باید قاطعانه‌تر عمل کند. اظهارات او بر نشانه‌هایی می‌افزاید که حاکی از آمادگی سیاست‌گذاران برای ادامه سخت‌گیری پولی است. هامک در رویدادی به میزبانی گلدمن ساکس در نیویورک گفت نگرانی اصلی‌اش شکل‌گیری «ذهنیت تورمی» است؛ وضعیتی که در آن خانوارها و کسب‌وکارها انتظار دارند فشارهای قیمتی ادامه پیدا کند. به گفته او، اگر چنین ذهنیتی جا بیفتد، اجرای مأموریت سیاست پولی دشوارتر می‌شود و فدرال رزرو ممکن است ناچار شود بیش از آنچه در شرایط دیگر لازم بود پیش برود. او گفت کسب‌وکارها از فشار چشمگیر هزینه نهاده‌ها خبر می‌دهند و همچنین بیشتر با آمریکایی‌های کم‌درآمدی روبه‌رو می‌شود که با تورم دست‌وپنجه نرم می‌کنند. هامک بر اهمیت گزارش‌های میدانی کسب‌وکارها و جوامع، در کنار داده‌های رسمی، برای ارزیابی وضعیت اقتصاد تأکید کرد. هامک درباره موضع سیاست پولی گفت تعیین محل نرخ بهره خنثی دشوار است؛ نرخی که نه اقتصاد را تحریک می‌کند و نه آن را محدود. او افزود شرایط مالی در حال حاضر محدودکننده به نظر نمی‌رسد. این ارزیابی می‌تواند به این معنا باشد که سیاست‌های کنونی برای پایین آوردن تورم کافی نیستند. این اظهارات در شرایطی مطرح شده که فدرال رزرو مسیر افزایش نرخ بهره را آغاز کرده است. بانک مرکزی در ماه سپتامبر نرخ هدف را یک‌چهارم واحد درصد افزایش داد و به محدوده ۳٫۷۵ تا ۴ درصد رساند؛ این نخستین افزایش در چرخه کنونی بود. نشست بعدی سیاست‌گذاران در روزهای ۲۷ و ۲۸ اکتبر برگزار می‌شود. هامک امسال در رأی‌گیری‌های مربوط به سیاست پولی حضور دارد. مجموع اظهارات او نشان‌دهنده تمایل به ادامه سیاست انقباضی، به‌جای توقف آن است. تأکید هامک بر انتظارات تورمی، نه فقط نرخ تورم کنونی، اهمیت ویژه‌ای دارد: اگر نظرسنجی‌ها یا گزارش‌های کسب‌وکارها نشان دهند فشارهای قیمتی در حال ریشه‌دواندن است، ممکن است آستانه موافقت او با افزایش دوباره نرخ بهره پایین‌تر باشد. با این حال، او درباره زمان‌بندی هرگونه اقدام بعدی موضع قطعی نگرفت. این سخنان احتمالاً توجه بازار را به اظهارات بعدی کوین وارش، رئیس فدرال رزرو، در ساعات معاملاتی آسیا و نیز به شاخص‌های آتی انتظارات تورمی جلب خواهد کرد. در ادامه وارش، رئيس فدرال رزرو پس از انتشار داده داغ تورم در بانکوک سخنرانی می‌کند؛ آیا فدرال رزرو در اکتبر برای دومین بار نرخ بهره را افزایش می‌دهد؟

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

داده‌های تورمی داغ‌تر از انتظار، احتمال افزایش دوباره نرخ بهره فدرال رزرو در دسامبر را تقویت می‌کنند

کریس زاکارلی، از شرکت مدیریت دارایی نورث‌لایت (Northlight Asset Management)، پیش‌بینی می‌کند که فدرال رزرو در ماه دسامبر نرخ بهره را ۲۵ نقطه پایه افزایش دهد؛ این پیش‌بینی پس از انتشار گزارش دیگری از تورم مطرح شده که بالاتر از انتظارات بوده است. او معتقد است فدرال رزرو در نشست اکتبر نرخ بهره را بدون تغییر نگه خواهد داشت؛ تصمیمی که تا حدی می‌تواند تحت تأثیر نزدیک بودن انتخابات میان‌دوره‌ای آمریکا باشد. با وجود احتمال افزایش نرخ بهره، زاکارلی انتظار دارد بازار سهام همچنان مقاومت خود را حفظ کند؛ هرچند عدم‌قطعیت‌های مرتبط با انتخابات ممکن است در کوتاه‌مدت به نوسانات بازار منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی چین: چین قصد دارد سیاست مالی فعال‌تری اجرا کند

لَن از وزارت دارایی چین گفت حمایت‌گرایی و ریسک‌های ژئوپلیتیکی به رشد اقتصادی لطمه می‌زنند. او افزود اقتصاد چین همچنان روندی باثبات و مثبت دارد و این کشور سیاست مالی فعال‌تری را اجرا خواهد کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نظرسنجی تازه رویترز از رشد اقتصاد و تورم بریتانیا چه می‌گوید؟

نظرسنجی از اقتصاددانان رویترز نشان می‌دهد پیش‌بینی می‌شود تولید ناخالص داخلی بریتانیا در سال ۲۰۲۶ به میزان ۱٫۳ درصد و در سال ۲۰۲۷ به میزان ۱٫۲ درصد رشد کند. در نظرسنجی سپتامبر، پیش‌بینی رشد این دو سال به‌ترتیب ۱٫۱ و ۱٫۲ درصد بود. همچنین انتظار می‌رود تورم بریتانیا در سه‌ماهه چهارم ۲۰۲۶ به‌طور میانگین ۳٫۶ درصد، در سه‌ماهه نخست ۲۰۲۷ معادل ۳٫۸ درصد و در کل سال ۲۰۲۷ برابر با ۳ درصد باشد. در نظرسنجی سپتامبر، این پیش‌بینی‌ها به‌ترتیب ۳٫۳، ۳٫۲ و ۲٫۵ درصد بودند. در بخش نرخ بهره، ۵۴ نفر از ۶۳ اقتصاددان پیش‌بینی کرده‌اند بانک مرکزی انگلیس در ۵ نوامبر نرخ بهره بانکی را به ۴ درصد افزایش دهد. در نظرسنجی قبلی، ۵۴ نفر از ۶۵ اقتصاددان انتظار داشتند نرخ بهره بدون تغییر بماند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تورم داغ‌تر آمریکا پیش‌بینی سیتی را تغییر داد؛ افزایش نرخ بهره در دسامبر

در یک نگاه سیتی پیش‌بینی می‌کند فدرال رزرو در دسامبر نرخ بهره را ۲۵ نقطه پایه افزایش دهد؛ این بانک پیش‌تر انتظار داشت نرخ‌ها تا پایان سال بدون تغییر بمانند. تورم سالانه آمریکا در سپتامبر به ۳.۷ درصد رسید و تورم هسته‌ نیز با افزایش از ۲.۴ به ۲.۶ درصد، بالاتر از انتظار بود. بازارها احتمال افزایش نرخ بهره در دسامبر را حدود ۹۴ درصد می‌دانند؛ احتمال افزایش در نشست ۲۷ و ۲۸ اکتبر پس از جهش اولیه به حدود ۳۲ درصد کاهش یافت. سیتی‌گروپ پس از انتشار آمار تورم آمریکا برای سپتامبر که بالاتر از انتظار بود، پیش‌بینی خود را تغییر داده و اکنون انتظار دارد فدرال رزرو در دسامبر نرخ بهره را ۲۵ نقطه پایه افزایش دهد. این بانک پیش‌تر پیش‌بینی می‌کرد فدرال رزرو در سال جاری دیگر اقدامی نکند؛ هرچند بازارهای مالی تا آن زمان عمدتاً افزایش نرخ بهره در دسامبر را در قیمت‌ها لحاظ کرده بودند. سیتی انتظار دارد فدرال رزرو پس از افزایش دسامبر، نرخ‌ها را بدون تغییر نگه دارد و کاهش نرخ بهره را تا ژوئن ۲۰۲۷ آغاز نکند. گزارش شاخص قیمت مصرف‌کننده که روز چهارشنبه منتشر شد، نشان داد تورم کل در دوازده ماه منتهی به سپتامبر از ۳.۴ درصد در اوت به ۳.۷ درصد رسیده است؛ رقمی اندکی بالاتر از پیش‌بینی ۳.۶ درصدی. قیمت‌ها در مقیاس ماهانه ۰.۶ درصد افزایش یافتند؛ رشدی همسو با پیش‌بینی‌ها که افزایش شدید بهای بنزین عامل اصلی آن بود. اما نکته نگران‌کننده‌تر برای سیاست‌گذاران، گسترش فشارهای قیمتی به بخش‌هایی فراتر از انرژی بود. تورم هسته‌، که قیمت غذا و انرژی را کنار می‌گذارد، از ۲.۴ درصد به ۲.۶ درصد افزایش یافت و از پیش‌بینی ۲.۵ درصدی فراتر رفت. این شاخص در مقیاس ماهانه حدود ۰.۳ درصد رشد کرد، درحالی‌که پیش‌بینی‌ها ۰.۲ درصد بود. این ارقام نگرانی‌ها را درباره ماندگاری تورم پایه افزایش داد. بازارها به‌سرعت واکنش نشان دادند. قراردادهای آتی نرخ بهره احتمال افزایش نرخ در دسامبر را حدود ۹۴ درصد نشان می‌دادند. قیمت‌گذاری بازار برای نشست ۲۷ و ۲۸ اکتبر فدرال رزرو نیز تغییر شدیدی کرد. بر اساس ابزار FedWatch گروه CME، احتمال ضمنی افزایش نرخ بهره در اکتبر پس از انتشار آمار تورم از حدود ۲۲ درصد به نزدیک ۴۷ درصد جهش کرد، اما بعدتر تا حدود ۳۲ درصد پایین آمد. به این ترتیب، نشست اکتبر از رویدادی تقریباً تشریفاتی به نقطه‌ای واقعی برای تصمیم‌گیری تبدیل شده است. بازارها همچنان افزایش نرخ بهره در دسامبر را تقریباً قطعی می‌دانند، اما زمان‌بندی افزایش بعدی اکنون محل بحث است. تغییر موضع سیتی اهمیت دارد، چون یکی از پیش‌بینی‌کنندگان بزرگ وال‌استریت را با انتظارات بازار همسو می‌کند. این تغییر همچنین نشان می‌دهد انتشار تنها یک گزارش تورمی که از گسترش فشارهای قیمتی حکایت دارد، می‌تواند انتظارات را جابه‌جا کند. اکنون توجه‌ها به اظهارنظرهای باقی‌مانده مقام‌های فدرال رزرو پیش از نشست اکتبر و دور بعدی داده‌های تورمی، از جمله آمار شاخص هزینه‌های مصرف شخصی (PCE) سپتامبر، معطوف است؛ داده‌هایی که می‌توانند روشن کنند فشارهای قیمتی در حال گسترش‌اند یا کاهش. تغییر پیش‌بینی سیتی موضع یکی از آخرین مخالفان برجسته افزایش نرخ بهره در دسامبر را کنار می‌زند و بحث را از این‌که آیا فدرال رزرو دوباره سیاست پولی را سخت‌گیرانه‌تر می‌کند، به این پرسش می‌کشاند که این افزایش چه زمانی رخ خواهد داد. نوسان احتمال افزایش نرخ در اکتبر پس از انتشار داده‌ها و کاهش دوباره آن، نشان می‌دهد معامله‌گران درباره زمان‌بندی تصمیم مطمئن نیستند و ممکن است به اظهارنظرهای مقام‌های فدرال رزرو پیش از نشست واکنش شدیدی نشان دهند. ادامه نرخ‌های بهره بالا معمولاً از دلار آمریکا و بازده اوراق خزانه حمایت می‌کند و بر دارایی‌های حساس به نرخ بهره فشار می‌آورد. نکته مهم، افزایش تورم هسته‌ای است: گسترش فشارهای قیمتی به بخش‌هایی فراتر از بنزین، برای فدرال رزرو دشوارتر از جهش صرفاً انرژی‌محور است که بتواند نادیده بگیرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دالی، عضو فدرال رزرو: فدرال رزرو برای افزایش نرخ بهره در اکتبر عجله نکند

در یک نگاه مری دالی افزایش بیشتر نرخ بهره را محتمل دانست، اما برای اقدام در نشست اکتبر فوریتی نمی‌بیند. او قیمت بنزین را عامل افزایش تورم کل دانست و گفت تورم هسته‌ همچنان سرسختانه بالاست. موضع دالی با احتمال افزایش نرخ بهره در دسامبر سازگارتر است تا اقدام در اکتبر. مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، به رویترز گفت برای مهار تورم احتمالاً افزایش بیشتر نرخ بهره لازم خواهد بود؛ بااین‌حال، برای اقدام در نشست ۲۷ و ۲۸ اکتبر ضرورتی نمی‌بیند و گفت هنوز برای تصمیم‌گیری فرصت هست. او افزود تورم هسته‌، مطابق انتظار، همچنان سرسختانه بالاست. دالی خواستار شتاب‌زدگی نیست اظهارات دالی روشن‌ترین مخالفت تاکنون با افزایش احتمال بالا بردن نرخ بهره در اکتبر بود؛ احتمالی که پس از انتشار آمار شاخص قیمت مصرف‌کننده (CPI) تقویت شده بود. این موضع می‌تواند احتمال افزایش نرخ در نشست ۲۷ و ۲۸ اکتبر را کاهش دهد، بی‌آنکه انتظارها برای افزایش نرخ در دسامبر را از بین ببرد. چنین وضعیتی ممکن است بخشی از فشار را بر سر کوتاه‌مدت منحنی بازده اوراق خزانه‌داری کاهش دهد، درحالی‌که بازده اوراق بلندمدت همچنان با چشم‌انداز بالاتر ماندن نرخ‌ها پشتیبانی می‌شود. از آنجا که دالی تورم کل را مستقیماً به قیمت بنزین مرتبط دانست، قیمت نفت همچنان عاملی تعیین‌کننده است. افزایش دوباره بهای نفت خام در پی جنگ ایران می‌تواند دیدگاه او را که فدرال رزرو فرصت صبر کردن دارد، به آزمون بگذارد. اظهارات او همچنین با لحن نگران‌تر آستن گولزبی تفاوت داشت؛ یادآوری‌ای از اینکه مقام‌ها ممکن است درباره مسیر کلی سیاست پولی هم‌نظر باشند، اما بر سر زمان‌بندی آن اختلاف داشته باشند. دالی گفت احتمال نیاز به افزایش بیشتر نرخ بهره برای پایین آوردن تورم بیشتر از احتمال بی‌نیازی از آن است، اما هنوز زمان مناسب را می‌سنجد. او گفت برای تصمیم‌گیری بر پایه اطلاعات محدود فوریتی احساس نمی‌کند و فدرال رزرو فرصت لازم را در اختیار دارد. به‌نظر او، واکنش شتاب‌زده در شرایطی که فرصت تصمیم‌گیری سنجیده وجود دارد، عاقلانه نیست و سیاست‌گذاران بهتر است با دقت و تأمل پیش بروند. تورم، بازار کار و واکنش بازارها اظهارات دالی هم‌زمان با انتشار داده‌های تورم مصرف‌کننده سپتامبر مطرح شد؛ آماری که نشان داد تورم سالانه به ۳.۷ درصد رسیده است؛ بالاتر از انتظارها و بسیار بیشتر از هدف ۲ درصدی فدرال رزرو. دالی گفت این داده‌ها نشان می‌دهند قیمت بنزین عامل افزایش تورم کل بوده، درحالی‌که تورم هسته‌ ــ که هزینه‌های نوسانی غذا و انرژی را کنار می‌گذارد ــ مطابق انتظار او همچنان سرسختانه بالاست. او افزود هنوز مشخص نیست با فروکش کردن شوک‌های اخیر، تورم کاهش می‌یابد یا در صورت تداوم این شوک‌ها بیشتر می‌شود. دالی گفت خطر ماندگاری تورم بالاتر از هدف همچنان بالاست. او افزود ثبات بازار کار به فدرال رزرو اجازه می‌دهد بر ثبات قیمت‌ها تمرکز کند. دالی همچنین گفت آرام شدن بازارها پس از واکنش اولیه شدید به گزارش CPI برایش اطمینان‌بخش بوده و سرمایه‌گذاران چگونگی واکنش فدرال رزرو را درک کرده‌اند. اظهارات او موضع سیاست‌گذاران را پیش از نشست این ماه روشن‌تر می‌کند. آستن گولزبی، رئیس فدرال رزرو شیکاگو، روز چهارشنبه آمار CPI را ناامیدکننده خوانده و به تداوم تورم خدمات اشاره کرده بود. نظرسنجی کتاب بژ فدرال رزرو نیز از تشدید فشارهای قیمتی در بخش‌هایی از کشور حکایت داشت؛ فشارهایی که به‌طور فزاینده‌ای از هزینه‌های دیزل ناشی می‌شوند. انتشار آمار CPI احتمال افزایش نرخ بهره در اکتبر را در بازار بالا برده بود، اما اظهارات دالی نشان می‌دهد او ترجیح می‌دهد صبر کند. فدرال رزرو در سپتامبر دامنه هدف نرخ بهره را ۰.۲۵ درصد افزایش داد و به ۳.۷۵ تا ۴ درصد رساند و از یک افزایش دیگر در سال جاری خبر داد. بیشتر مقام‌ها دسامبر را زمان محتمل‌تری برای افزایش بعدی دانسته‌اند تا اکتبر؛ اظهارات دالی نیز با همین دیدگاه هم‌خوان است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دارایی کانادا از اوراق آمریکا به ۶۰۰ میلیارد دلار رسید؛ گمانه‌زنی درباره نقش چین

در یک نگاه دارایی گزارش‌شده کانادا از اوراق بدهی آمریکا به نزدیک ۶۰۰ میلیارد دلار رسیده است. برخی سرمایه‌گذاران احتمال می‌دهند چین اوراق خود را از طریق متولیان مالی خارج از آمریکا نگهداری کند. این ادعاها تأیید نشده‌اند و آمار رسمی محل نگهداری اوراق را نشان می‌دهد، نه لزوماً مالک نهایی آن‌ها. افزایش دارایی‌های گزارش‌شده کانادا از اوراق بدهی آمریکا به حدود ۶۰۰ میلیارد دلار، با وجود جنگ تعرفه‌ای، توجه سرمایه‌گذاران اوراق قرضه را جلب کرده است. به گزارش بلومبرگ، برخی سرمایه‌گذاران گمان می‌کنند چین پشت این افزایش باشد و اوراق خزانه‌داری آمریکا را به متولیان مالی خارج از آمریکا منتقل کند تا نقش خود را در تأمین کسری بودجه آمریکا پنهان نگه دارد. این ادعاها تأیید نشده‌اند. به گزارش بلومبرگ، گمانه‌زنی‌ها درباره نگهداری حجم بیشتری از بدهی دولت آمریکا توسط چین نسبت به آمار رسمی افزایش یافته است. ویلیام لیبرمن از شرکت دابل‌لاین متوجه رشد سریع دارایی‌های کانادا از اوراق بدهی آمریکا شد؛ رقمی که با وجود جنگ تعرفه‌ای دو کشور به نزدیک ۶۰۰ میلیارد دلار رسیده است. به‌گفته گزارش، به او گفته شده که این افزایش در واقع به چین مربوط می‌شود؛ کشوری که اوراق آمریکا را به بانک‌های متولی خارج از ایالات متحده منتقل می‌کند. چنین اقدامی می‌تواند نقش واقعی چین در تأمین مالی کسری بودجه آمریکا را پنهان کند. دارایی‌های گزارش‌شده چین از اوراق خزانه‌داری آمریکا کاهش یافته است. بااین‌حال، برخی سرمایه‌گذاران و تحلیلگران معتقدند این افت ممکن است بازتاب انتقال اوراق چین به حساب‌هایی در کشورهای دیگر باشد، نه کاهش واقعی دارایی‌ها؛ اقدامی که می‌تواند ظاهری از فاصله گرفتن از آمریکا ایجاد کند. بلومبرگ می‌گوید این ادعاها تأیید نشده‌اند و در خلاصه گزارش نیز به اظهارنظر رسمی از سوی پکن یا اتاوا اشاره نشده است. این گمانه‌زنی به شیوه گردآوری آمار مربوط است. آمار وزارت خزانه‌داری آمریکا درباره دارایی‌های خارجی معمولاً اوراق را بر اساس کشوری ثبت می‌کند که در آنجا نگهداری می‌شوند، نه بر اساس مالک نهایی. بنابراین اوراقی که متعلق به یک کشورند اما نزد بانک یا نهاد تسویه‌ای در کشور دیگری نگهداری می‌شوند، ممکن است در آمار به نام کشور دوم ثبت شوند. تحلیلگران مدت‌هاست هشدار می‌دهند که این روش تعیین دقیق دارایی واقعی هر کشور را دشوار می‌کند؛ به‌ویژه در مورد دارندگان رسمی بزرگ. اهمیت موضوع به جایگاه تاریخی چین به‌عنوان یکی از بزرگ‌ترین خریداران خارجی بدهی دولت آمریکا بازمی‌گردد. اگر چین واقعاً در حال عقب‌نشینی از بازار اوراق خزانه‌داری باشد، منبع مهمی از تقاضا برای این اوراق در زمانی که استقراض آمریکا بالاست از دست می‌رود. اما اگر بخشی از دارایی‌ها پنهان مانده باشد، تقاضا ممکن است باثبات‌تر از آن چیزی باشد که ارقام اصلی نشان می‌دهند. در شرایط تنش‌های تجاری، ظاهرِ فاصله گرفتن چین از آمریکا نیز پیامد سیاسی دارد. سرمایه‌گذاران در انتشار ماهانه بعدی آمار وزارت خزانه‌داری آمریکا، تحولات غیرمعمول در مراکز نگهداری اوراق و هرگونه اظهارنظر مقام‌های چین یا کانادا را دنبال خواهند کرد. تا زمان تأیید این گمانه‌زنی‌ها، این ارقام تنها توضیحی محتمل ارائه می‌کنند و واقعیتی اثبات‌شده به شمار نمی‌روند. اگر دارایی‌های چین باثبات‌تر از آمار رسمی باشد، نگرانی تکرارشونده بازار درباره خروج پیوسته این کشور از اوراق خزانه‌داری وزن کمتری پیدا می‌کند و ممکن است نگرانی‌ها درباره تقاضای خارجی در حراج‌های بدهی آمریکا کاهش یابد. این گمانه‌زنی همچنین نشان می‌دهد آمار کلی دارایی‌های خارجی می‌تواند برای معامله‌گرانی گمراه‌کننده باشد که کاهش ماهانه را نشانه فروش قطعی می‌دانند. معامله‌گران می‌توانند در کنار داده‌های نگهداری اوراق، شاخص‌های حراج را نیز زیر نظر بگیرند؛ از جمله تقاضای پیشنهاددهندگان غیرمستقیم که معمولاً نماینده‌ای برای سنجش تقاضای خریداران خارجی است. هرگونه ناهماهنگی میان این دو دسته داده می‌تواند به تقویت این گمانه‌زنی بینجامد. تأیید یا تکذیب رسمی می‌تواند محرک اصلی بعدی باشد، اما به‌نظر نمی‌رسد هیچ‌یک به‌زودی رخ دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر