

بزرگترین حباب والاستریت هوش مصنوعی نیست؛ بدهی ۱.۵ تریلیوندلاری سرمایهگذاران در آستانه انفجار
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
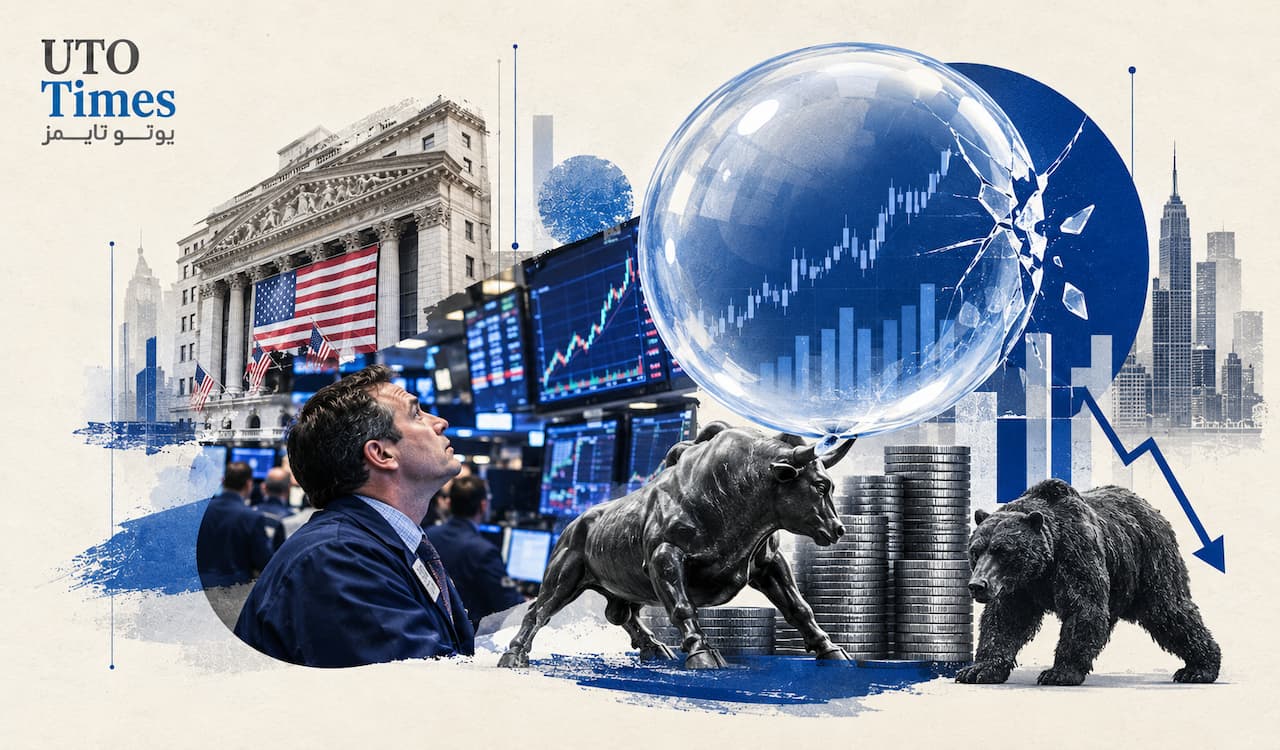
- شاخصهای اصلی بورس آمریکا در سال ۲۰۲۶ به رکوردهای تازهای رسیدهاند؛ بخش مهمی از این رشد به سرمایهگذاری در زیرساختهای هوش مصنوعی وابسته است.
- بدهی اعتباری سرمایهگذاران در ژوئن به حدود ۱.۵۰۲ تریلیون دلار رسید و در سپتامبر نیز نزدیک به ۱.۴۸ تریلیون دلار باقی ماند.
- این بدهی از آوریل ۲۰۲۵ تا ژوئن ۲۰۲۶ حدود ۷۷ درصد افزایش یافته است؛ رشدی که در تاریخ بازار آمریکا سابقه نگرانکنندهای دارد.
- افزایش بدهی بهتنهایی زمان سقوط را مشخص نمیکند، اما در صورت تغییر انتظارات و کاهش قیمت سهام، میتواند شدت افت بازار را افزایش دهد.
حباب پنهان بازار سهام؛ فراتر از هیاهوی هوش مصنوعی
شاخص صنعتی داوجونز، شاخص اساندپی ۵۰۰ و شاخص نزدک در سال ۲۰۲۶ چندین بار رکوردهای تازهای ثبت کردهاند. توسعه زیرساختهای هوش مصنوعی، از مراکز داده گرفته تا تجهیزات پردازشی، یکی از محرکهای اصلی این صعود بوده است. بااینحال، تجربه تاریخی نشان میدهد فناوریهای تحولآفرین، باوجود ظرفیت سودآوری بلندمدت، ممکن است در مراحل نخست با موجی از انتظارات غیرواقعبینانه و ارزشگذاریهای افراطی همراه شوند.
نویسنده مقاله استدلال میکند که حتی اگر درباره شکلگیری حباب هوش مصنوعی اختلافنظر وجود داشته باشد، شاخص دیگری برای سنجش میزان جسارت و ریسکپذیری سرمایهگذاران وجود دارد: بدهی اعتباری بازار سهام.
بدهی اعتباری چگونه بازار را آسیبپذیر میکند؟
بدهی اعتباری زمانی شکل میگیرد که سرمایهگذار از کارگزار خود پول قرض میگیرد تا اوراق بهادار بخرد یا موقعیت معاملاتی فروش استقراضی ایجاد کند. این روش امکان افزایش بازده بالقوه را فراهم میکند، اما در صورت حرکت قیمتها برخلاف انتظار، زیان را نیز بزرگتر میسازد.
برای مثال، سرمایهگذاری که با ترکیب سرمایه شخصی و وام وارد بازار میشود، در صورت افت قیمت سهام ممکن است نهتنها بخش بیشتری از سرمایه خود را از دست بدهد، بلکه با درخواست تأمین وجه بیشتر از سوی کارگزار نیز روبهرو شود. اگر سرمایهگذار نتواند این وجه را فراهم کند، احتمال فروش اجباری داراییها افزایش مییابد.
در چنین شرایطی، افت قیمتها میتواند به فروشهای بیشتر منجر شود و چرخهای از کاهش قیمت، افزایش فشار مالی و خروج شتابزده سرمایه شکل بگیرد. بنابراین، حجم بدهی اعتباری بهتنهایی نشانه قطعی حباب نیست، اما معیاری مهم برای ارزیابی میزان آسیبپذیری بازار در برابر شوکها محسوب میشود.
چهار دوره تاریخی و یک هشدار تکرارشونده
بر اساس دادههای مورد استناد مقاله و آمار نهاد ناظر صنعت مالی آمریکا، بدهی اعتباری در چهار دوره از سال ۱۹۹۸ تاکنون دستکم ۶۵ درصد در بازهای نسبتاً کوتاه افزایش یافته است. سه دوره پیشین با افتهای شدید بازار سهام همراه شدند.
| دوره زمانی | رشد بدهی اعتباری | پیامد بازار |
|---|---|---|
| مارس ۱۹۹۹ تا مارس ۲۰۰۰ | ۸۰٪ | پس از ترکیدن حباب شرکتهای اینترنتی، شاخص اساندپی ۵۰۰ حدود ۴۹٪ و شاخص نزدک حدود ۷۸٪ افت کرد. |
| ژوئن ۲۰۰۶ تا ژوئیه ۲۰۰۷ | ۶۶٪ | شاخص اساندپی ۵۰۰ تا مارس ۲۰۰۹ حدود ۵۷٪ از ارزش خود را از دست داد. |
| مارس ۲۰۲۰ تا اکتبر ۲۰۲۱ | افزایش شدید | بدهی اعتباری سه ماه پیش از آغاز بازار نزولی سال ۲۰۲۲ به اوج رسید. |
| آوریل ۲۰۲۵ تا ژوئن ۲۰۲۶ | ۷۷٪ | افزایش سریع بدهی، همزمان با رونق سرمایهگذاری در هوش مصنوعی، نگرانیها درباره ریسک بازار را تشدید کرده است. |
این مقایسه نشان میدهد افزایش سریع بدهی اعتباری در گذشته اغلب در دورههای نزدیک به اوج بازار مشاهده شده است. بااینحال، این همزمانی به معنای وجود رابطه علّی قطعی یا تکرار حتمی سقوطهای پیشین نیست؛ شرایط اقتصادی، سیاست پولی، سودآوری شرکتها و میزان نقدشوندگی بازار نیز در نتیجه نهایی نقش دارند.
آیا بازار آمریکا به نقطه شکست نزدیک شده است؟
بدهی اعتباری در ژوئن ۲۰۲۶ به رکورد ۱.۵۰۲ تریلیون دلار رسید، در ماه بعد به حدود ۱.۴۱۷ تریلیون دلار کاهش یافت و در سپتامبر دوباره به حدود ۱.۴۸ تریلیون دلار افزایش پیدا کرد. این بازگشت نشان میدهد تمایل به استفاده از منابع استقراضی برای سرمایهگذاری همچنان بالاست.
نکته مهم آن است که افزایش بدهی لزوماً به معنای نزدیکبودن سقوط نیست. اگر رشد سود شرکتها ادامه پیدا کند و شرایط تأمین مالی مساعد بماند، بازار ممکن است برای مدتی طولانیتر در سطوح بالا باقی بماند. اما اگر انتظارات درباره سودآوری شرکتهای مرتبط با هوش مصنوعی تضعیف شود یا نرخهای بهره و هزینه تأمین مالی افزایش یابد، سرمایهگذاران بدهکار ممکن است ناچار به کاهش موقعیتهای خود شوند.
در چنین سناریویی، حتی یک اصلاح نسبتاً محدود میتواند بهواسطه فروش اجباری و کاهش نقدشوندگی، به افتی شدیدتر تبدیل شود. ازاینرو، خطر اصلی صرفاً ارزش بالای سهام نیست؛ بلکه ترکیب ارزشگذاریهای گران، خوشبینی گسترده و استفاده فزاینده از بدهی است.
مطالب مرتبط
اسپیسایکس معادلات صنعت مخابرات را تغییر میدهد؛ برندگان و بازندگان ورود احتمالی ایلان ماسک
ورود احتمالی اسپیسایکس به بازار مخابرات آمریکا، همزمان با گسترش سرمایهگذاریهای این شرکت در زیرساخت هوش مصنوعی، موج تازهای از نگرانی و امید را در […]
مشاهده خبر
اپل برای پنجمین بار تاج ارزشمندترین شرکت بورس آمریکا را از انویدیا میگیرد
در یک نگاه اپل در ۲۳ اکتبر برای پنجمین بار در رقابت اخیر، موقتاً از نظر ارزش بازار از انویدیا پیشی گرفت؛ اما انویدیا دوباره […]
مشاهده خبر
چرا سهام آن هولدینگ بیش از ۲۰ درصد افت کرده است؟ آیا بازار در ارزیابی این برند ورزشی زیادهروی میکند؟
در یک نگاه سهام آن هولدینگ در سال ۲۰۲۶ حدود ۲۳ درصد افت کرده و کاهش فروش عمده، نگرانی سرمایهگذاران را افزایش داده است. با […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام