

والر: بازنگری دادهها میتواند PCE را پایین بیاورد؛ تورم سهماهه بهبود یافته
 کامران گودرزی
زمان مطالعه: 1 دقیقه
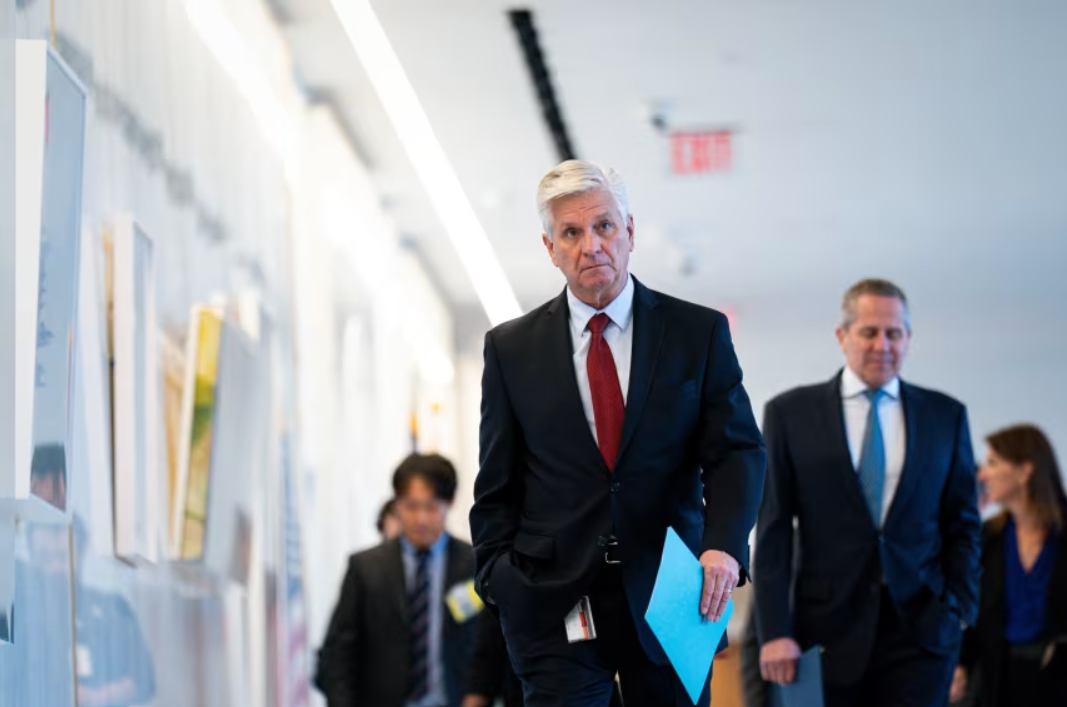
او با تشریح شرایط تورم و بررسی عملکرد بازارها، موضع خود را در قبال تصمیمگیریهای پیشرو شفاف ساخت؛ موضعی که بلافاصله با واکنش مثبت بازارها و افت احتمال افزایش نرخ بهره همراه شد.
در ادامه، تمام محورها و جزئیات سخنرانی وی به صورت ساختاریافته و دستهبندیشده ارائه شده است:
۱. سیاست پولی و تصمیم نرخ بهره در نشست سپتامبر
- وابستگی کامل به آمار اوت: تصمیم نرخ بهره در نشست ۱۵ و ۱۶ سپتامبر صددرصد به دادههای تورمی ماه اوت وابسته است. اگر روند بهبود ادامه یابد، از ثابت نگه داشتن نرخ حمایت میشود؛ اما در صورت انتشار دادههای «داغ»، گزینه افزایش ۲۵ واحد پایهای (۰.۲۵٪) روی میز خواهد آمد.
- استراتژی مدیریت ریسک: سیاستگذاری فعلی بر پایه مدیریت ریسک است. وقتی نشانههای دیساینفلیشن (کاهش شتاب تورم) دیده میشود، نباید شتابزده نرخ را بالا برد. صبر کردن برای یک جلسه تقریباً هیچ هزینهای ندارد و باید به کاهش تورم فرصت داد.
- ارزیابی شاخصهای تورم (CPI, PPI, PCE): با در اختیار داشتن CPI و PPI، تصویر نسبتاً دقیقی از PCE به دست میآید. روند کاهش تورم هسته سهماهه تشویقکننده است و رسیدن آن به حدود ۲.۸٪ قابل قبول خواهد بود.
- بازنگری دادههای وزارت بازرگانی: بازنگری در برآورد قیمتهای غیربازاری میتواند تورم PCE دوازدهماهه را چند دهم درصد پایین بیاورد. با این حال، شاخص PCE و هسته آن بهتنهایی بهترین مترسنج جهت تورم نیستند و باید طیف وسیعتری از دادهها را بررسی کرد.
- شرایط بازار کار و دستمزدها: وضعیت بازار کار خوب توصیف شده و انتظار میرود گزارش اشتغال اوت مشابه ماه قبل باشد. رشد دستمزدها نیز اکنون کاملاً با هدف تورمی ۲ درصدی فدرال رزرو همراستا شده است.
۲. وضعیت شرایط مالی، بازار سرمایه و اقتصاد واقعی
- تناقض شرایط مالی با سفره مردم: برداشتها از «شرایط مالی راحتتر» عمدتاً بازتاب رشد قیمت سهام است، نه کاهش هزینه تأمین مالی. نرخهای وام مسکن و وام خودرو همچنان بالا هستند و خانوارهای آمریکایی در سطح اقتصاد واقعی شرایط مالی راحتی را حس نمیکنند.
- نقش و اثرات هوش مصنوعی (AI): سرمایهگذاری در هوش مصنوعی بخشی مشروع و واقعی از GDP است. اگرچه اثرات آن هنوز در دادهها و سود شرکتها کاملاً ظاهر نشده، اما با افزایش ظرفیت بالقوه اقتصاد و بهرهوری، میتواند در آینده بدون ایجاد فشار تورمی، باعث رشد اقتصادی شود.
- چشمانداز رشد اقتصادی: پیشبینی میشود رشد تولید ناخالص داخلی (GDP) آمریکا در سال جاری کمی بالاتر از ۲٪ قرار گیرد.
۳. نرخ خنثی، بازدهی اوراق، پریمیوم بدهی و کسری بودجه
- بازنگری صعودی نرخ خنثی: روندهای ساختاری اخیر باعث شده برآورد شخصی از نرخ خنثی (نرخی که اقتصاد بدون تورم یا رکود در آن فعالیت میکند) افزایش یابد.
- حذف پریمیوم خزانهداری و «مزیت نگهداری»: پریمیوم بدهی و مزیت نگهداری (Convenience Yield) اوراق خزانهداری در حال محو شدن است؛ موضوعی که نشاندهنده تردید سرمایهگذاران نسبت به شرایط جهان و جایگاه دلار بهعنوان ارز ذخیره است. حذف این مزیت یک «داستان بد» برای بازار است، زیرا بازدهی اوراق را بالا میبرد تا خریداران انگیزه داشته باشند.
- افزایش پریمیوم سررسید (Term Premium): عدم قطعیتها در کنار تقاضا برای تأمین مالی کسری دولت و سرمایهگذاریهای سنگین هوش مصنوعی، فشار صعودی بر بازدهی اوراق ایجاد کرده است. البته این وضعیت به معنای «سقوط از پرتگاه» نیست.
- هشدار درباره کسری ساختاری: آمریکا نمیتواند کسری ساختاری ۳ درصدی را برای مدت طولانی ادامه دهد، چرا که این کسری فشار صعودی مستمری بر نرخهای بلندمدت وارد میکند.
- اثر رشد جمعیت صفر: در بلندمدت، رشد جمعیت صفر میتواند نرخهای واقعی و بازدهی را پایین بیاورد؛ زیرا اقتصادهای راکد به سرمایهگذاری کمتری نیاز دارند.
- آمار روزانه نرخ وجوه فدرال: نرخ مؤثر وجوه فدرال در ۲ سپتامبر برابر ۳.۶۳٪ (بدون تغییر نسبت به روز قبل) بود که نشاندهنده تثبیت سیاست فعلی است.
۴. استقلال فد، شفافیت و چارچوب تصمیمگیری (Reaction Function)
- روابط با وزارت خزانهداری: مداخلات کوتاهمدت وزارت خزانهداری اثر قابلتوجهی ندارند. این تصمیمات در حوزه اختیارات بسنت (وزیر خزانهداری) است و فد در آن دخالتی ندارد (“کاری که خزانهداری میکند، کار خود خزانهداری است”).
- دوری از «تالار آینهها» (Hall of Mirrors): فدرال رزرو نباید به سیگنالهای چرخهای بازارها که صرفاً انعکاس رفتار یکدیگرند نگاه کند. ماموریت اصلی فد ثبات قیمتها و اشتغال کامل است، نه مدیریت شرایط مالی یا دنبال کردن نوسانات روزانه.
- ضرورت تابع واکنش (Reaction Function) منسجم: سیاست پولی نیازمند قواعد روشن است تا بازارها بتوانند رفتار فد را پیشبینی کنند. نبود چارچوب مشخص، نوسانات بازار را بیشتر میکند.
- نقد کمالگرایی و الگوی منسوخ افشاگری: دیدگاه او با رویکرد «وارش» در کمالگرایی تابع واکنش متفاوت است؛ نباید اجازه داد کمالگرایی عددی مانع دسترسی به نتیجه مطلوب شود. همچنین الگوی قدیمی «توضیح ندادن» منسوخ شده، غافلگیر کردن بازارها هیچ فایدهای ندارد و ارائه دیدگاه به سرمایهگذاران کمک میکند تصمیمات بهتری بگیرند.
۵. واکنش فوری بازار به سخنرانی
- جهش فیوچرز نرخ بهره: بلافاصله پس از اشاره والر به نشانههای دیساینفلیشن و ترجیح برای صبر، قیمتگذاری در بازار فیوچرز نرخهای کوتاهمدت تغییر کرد و معاملهگران احتمال افزایش نرخ بهره در نشست سپتامبر را به شدت پایین آوردند.
مطالب مرتبط
ترامپ احتمالاً تعرفههای ۵۰ درصدی بر برخی کالاهای کانادا را لغو میکند
به گزارش والاستریت ژورنال به نقل از افراد آگاه از این اقدام، انتظار میرود ترامپ تعرفههای ۵۰ درصدی بر برخی کالاهای کانادایی را لغو کند. هدف از […]
مشاهده خبر
ایران در صورت ازسرگیری جنگ، برنامههای مشخصی برای حمله به کابلهای زیردریایی در خلیج فارس تدوین کرده است
به گفته دو مقام ارشد امنیتی ایران، تهران در صورت حمله مجدد آمریکا و اسرائیل به ایران، برنامههای دقیقی برای هدف قرار دادن کابلهای ارتباطی […]
مشاهده خبر
نظرسنجی رویترز: ۱۹ نفر از ۳۴ اقتصاددان پیشبینی میکنند بانک مرکزی کانادا در ۲۸ اکتبر، نرخ بهره شبانه را به ۲.۵۰ درصد افزایش دهد
۱۶ نفر از ۲۹ اقتصاددان پیشبینی میکنند بانک مرکزی کانادا تا پایان ماه مارس، نرخ بهره شبانه را دو بار افزایش دهد. این در حالی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام