





- بحران انرژی و جهش بازده اوراق همچنان مهمترین محرکهای بازار در هفتهای نسبتاً کمرویداد خواهند بود.
- پس از کاهش انتظارات برای افزایش نرخ بهره در ماه اکتبر، صورتجلسه فدرال رزرو با دقت بیشتری زیر نظر قرار خواهد گرفت.
- شاخص PMI بخش خدمات ISM و حراج اوراق خزانهداری آمریکا نیز از دیگر رویدادهای مهم هفته خواهند بود.
- دادههای اشتغال کانادا، رشد دستمزدها در ژاپن و صورتجلسه بانک مرکزی اروپا نیز در تقویم هفته قرار دارند.
ایران، محور اصلی تحولات بازار
نخستین هفته کامل اکتبر و آغاز سهماهه پایانی سال از نظر تقویم اقتصادی چندان پررویداد نیست. با این حال، این به معنای هفتهای آرام نخواهد بود؛ زیرا ادامه جهش بازده اوراق دولتی، در پی افزایش نگرانیها از تشدید بحران انرژی و پیامدهای تورمی آن، میتواند اعصاب بازارها را بار دیگر به آزمون بگذارد.
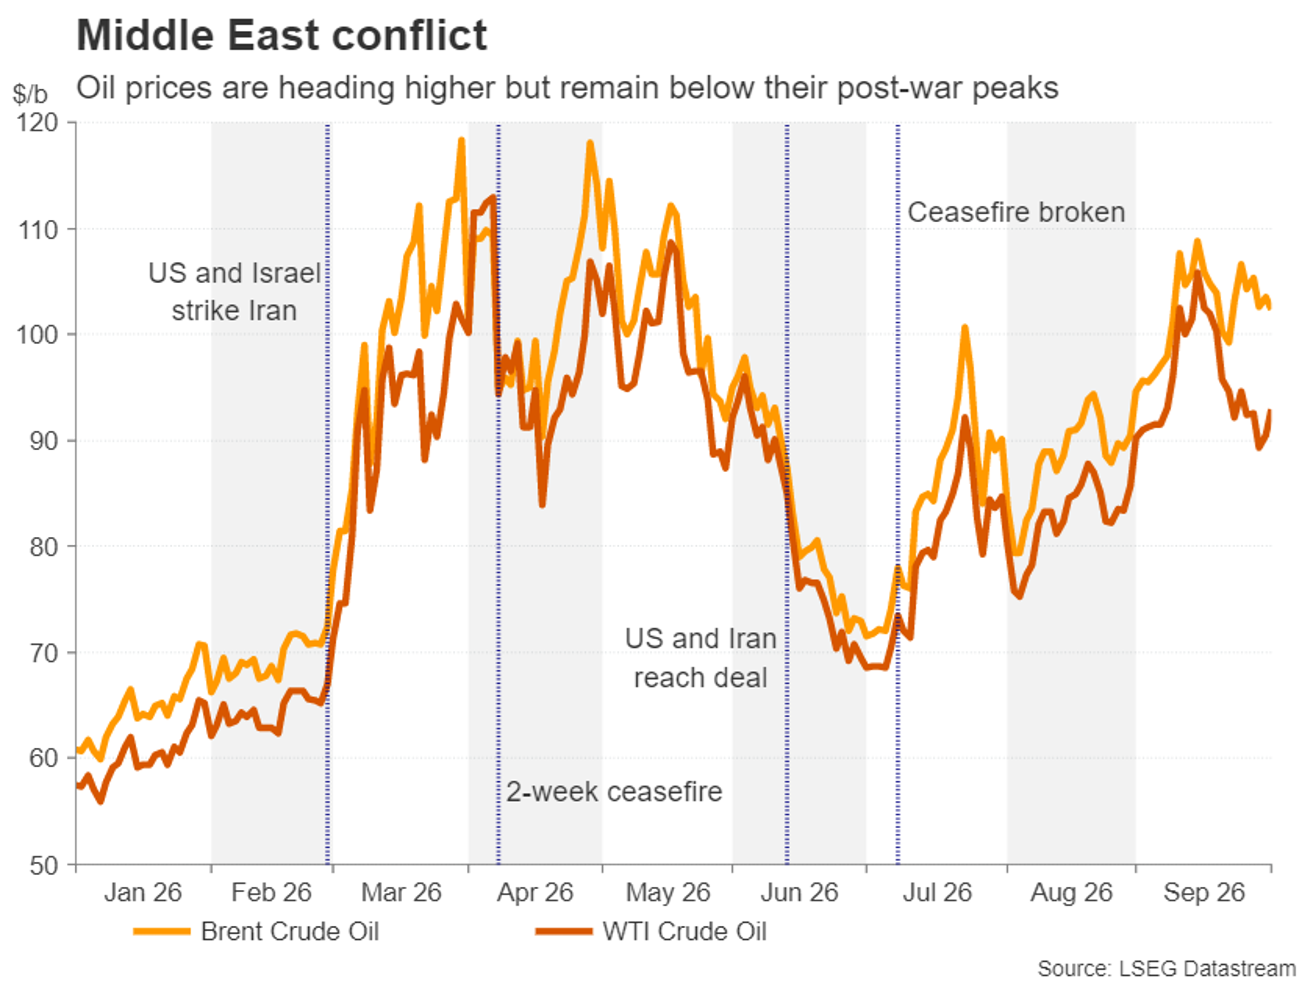
از زمان فروپاشی توافق آتشبس میان آمریکا و ایران در 8 جولای، قیمت نفت در مسیری صعودی قرار گرفته است. البته اینبار سرعت افزایش قیمتها نسبت به جهش اولیه در آغاز جنگ ملایمتر بوده و نه قراردادهای آتی WTI و نه برنت از سقفهای قبلی خود عبور نکردهاند، اما نبود هرگونه پیشرفت برای پایان دادن به جنگ، نگرانی سرمایهگذاران را افزایش داده است.
با وجود ادامه تلاشهای دیپلماتیک میانجیگران منطقهای، واشنگتن و تهران همچنان از کاهش اختلافات خود فاصله دارند و از آنجا که هیچیک از دو طرف تمایل چندانی به مصالحه نشان نمیدهد، امیدها به حلوفصل درگیری در کوتاهمدت رو به کاهش است. برای سرمایهگذاران نیز دنبال کردن تیترهای خبری در هفتههای اخیر دشوارتر شده، زیرا سیگنالهای متناقضی از دو طرف مخابره میشود.
بر اساس گزارشها، آمریکا در پاسخ به طرح هفتروزه آتشبس ایران که پیشتر آن را رد کرده بود، یک پیشنهاد متقابل ارائه داده است؛ در همان حال، هیئت ایرانی که برای مجمع عمومی سازمان ملل به نیویورک سفر کرده بود نیز از آمریکا اخراج شده است. در همین زمان، دونالد ترامپ بار دیگر تهدیدهای تازهای مطرح کرده و هشدار داده است که «زمان آن رسیده» یا توافقی حاصل شود یا ایران «منفجر شود».
قیمت نفت بالا مانده، اما هنوز خبری از جهش مهارنشدنی نیست
در میان تمام این تحولات، قیمت نفت نسبتاً مهار شده باقی مانده است، اما روند کلی همچنان بهوضوح صعودی است. مهمتر اینکه هرگونه افزایش بیشتر از سطوح بالای فعلی، فشار مضاعفی بر خانوارها و کسبوکارها در اقتصادهای بزرگ وارد خواهد کرد.
تنها تحول واقعاً مثبت این است که کشورهای حاشیه خلیج فارس تلاش گستردهای کردهاند تا صادرات نفت خود را با امنیت از منطقه خارج کنند و مسیرهای عرضه را باز نگه دارند. با این حال، اگرچه بحران انرژی فعلاً قابل مدیریت است، نگرانی درباره چشمانداز آینده رو به افزایش است؛ بهویژه در شرایطی که تورم بار دیگر در حال نمایان شدن است.
نگرانیها در بازار اوراق تشدید میشود
اضطراب درباره تورم بالا موج تازهای از فروش اوراق دولتی را به راه انداخته است. مشکل بازار اوراق اینجاست که تهدید تورمی در بدترین زمان ممکن ظاهر شده است. بسیاری از دولتها بسیار فراتر از توان مالی خود هزینه میکنند و اقدامات محدودی برای کاهش کسری بودجه انجام دادهاند. در عین حال، غولهای فناوری نیز برای تأمین مالی سرمایهگذاریهای عظیم خود در حوزه هوش مصنوعی، حجم بیسابقهای از بدهی منتشر میکنند. نتیجه این است که درست در زمانی که بانکهای مرکزی دیگر خریداران فعال اوراق نیستند، بازار با موج بزرگی از عرضه مواجه شده است.
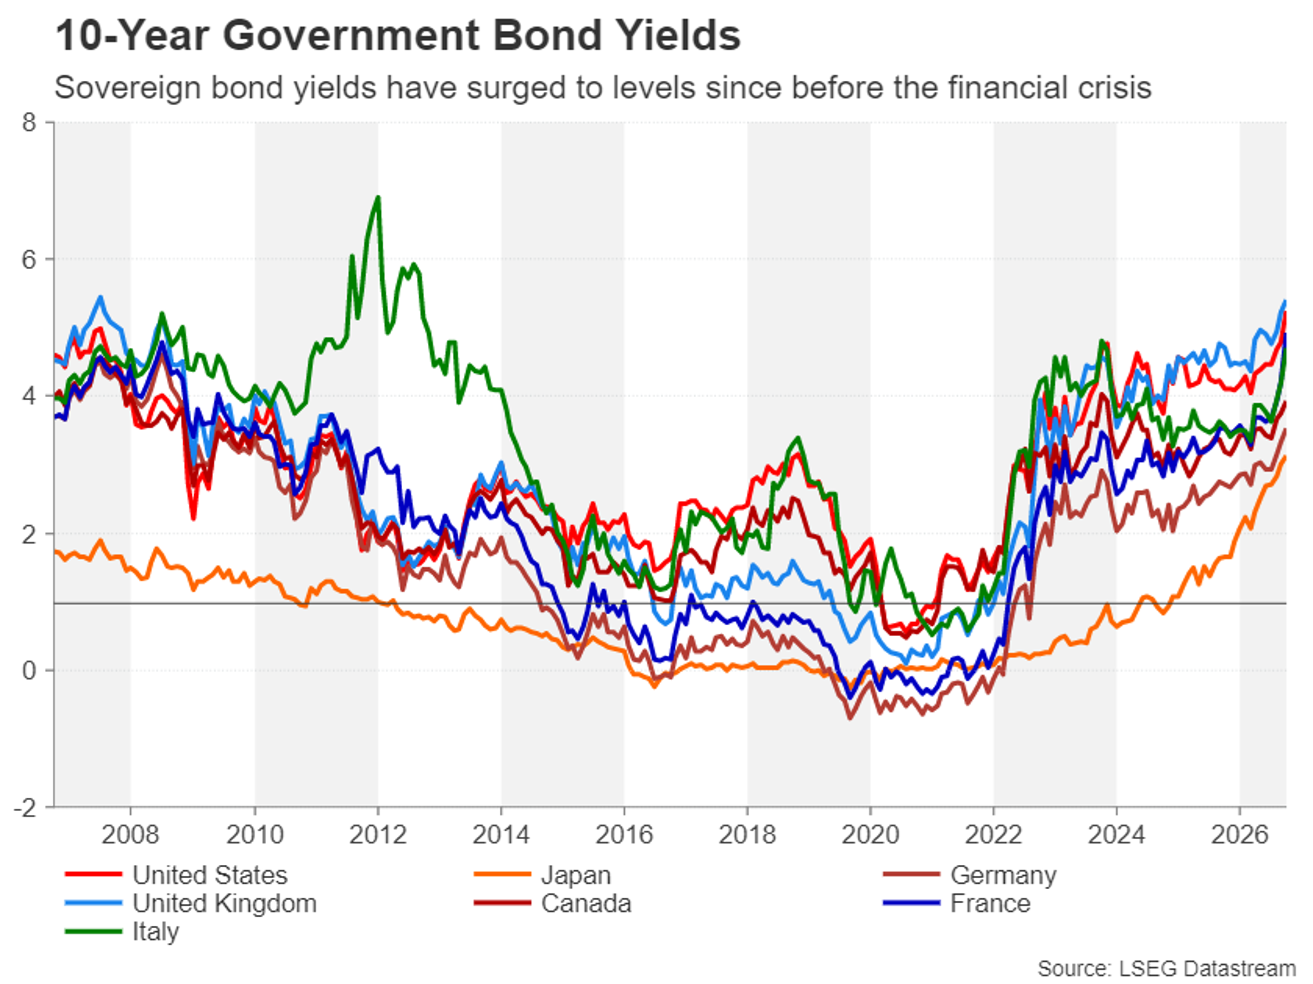
بازده اوراق خزانهداری 10ساله آمریکا که درست پیش از آغاز جنگ در محدوده 4.0 درصد معامله میشد، در ماه سپتامبر بیش از 50 واحد پایه افزایش یافت و با عبور از 5.3 درصد به بالاترین سطح از سال 2002 رسید. بازده اوراق بریتانیا، فرانسه و سایر کشورهای اروپایی نیز جهش کرده است. بازده اوراق ژاپن در هفتههای اخیر با روندی نسبتاً آرامتر افزایش یافته، اما با این حال به بالاترین سطوح چند دهه اخیر رسیده است.
این شرایط بازارهای اوراق را در برابر بروز یک بحران بدهی بسیار آسیبپذیر کرده است؛ بهویژه در هفتهای که دولتهای آمریکا، بریتانیا و ژاپن قرار است اوراق بلندمدت خود را به حراج بگذارند. از همین رو، معاملهگران تحولات خاورمیانه را با دقت زیادی دنبال خواهند کرد؛ زیرا هرگونه تشدید درگیری میتواند بهراحتی موجی از هراس را در بازار اوراق ایجاد کند، در حالی که پیشرفت در مذاکرات آتشبس میتواند امیدها به صلح را دوباره زنده کند.
دلار و طلا در مسیرهای مخالف؛ اما بازار سهام همچنان آرام است
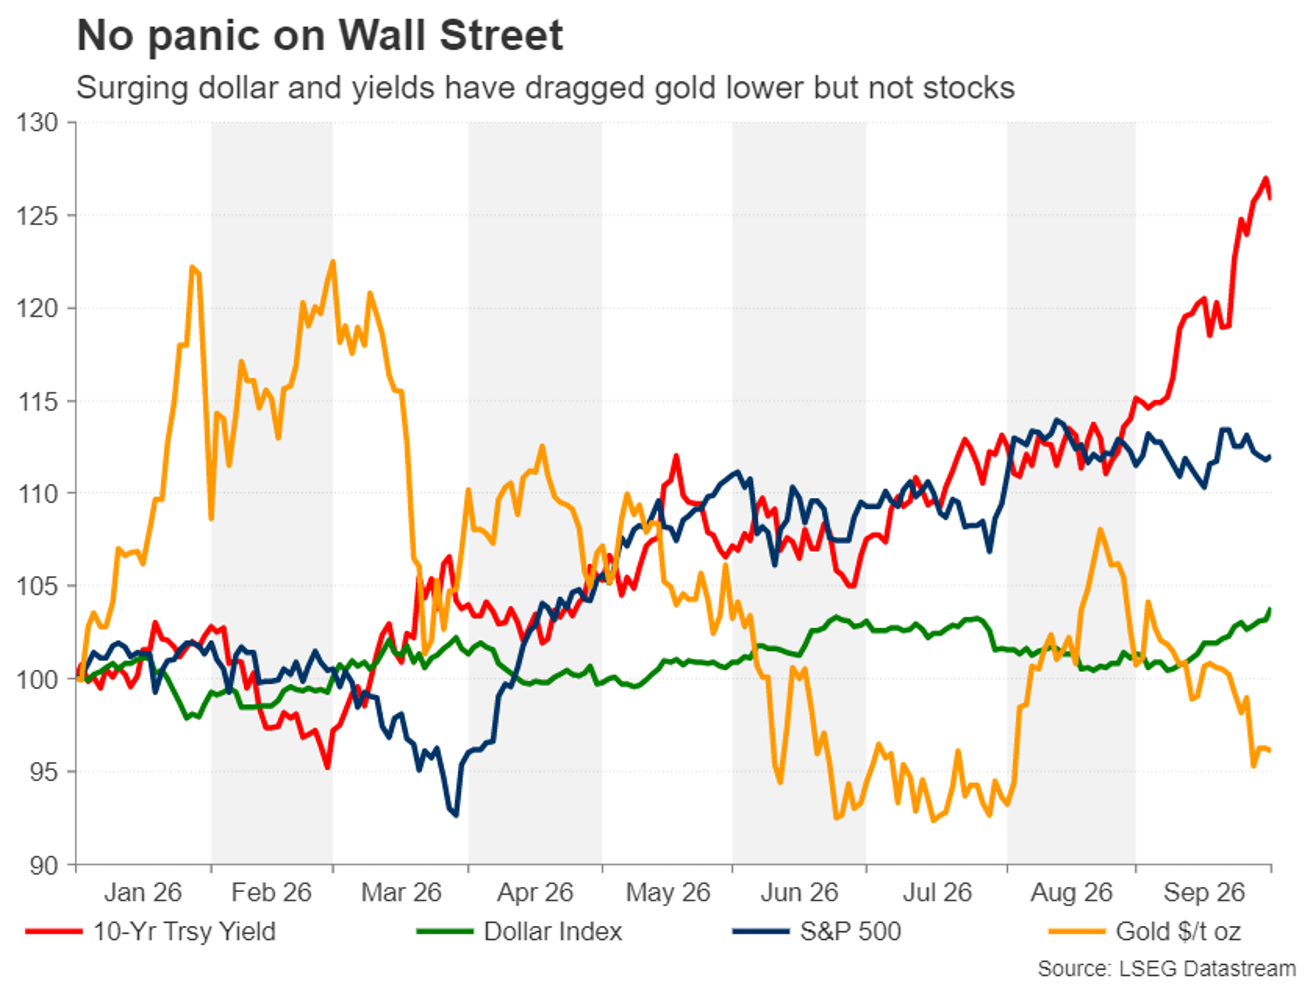
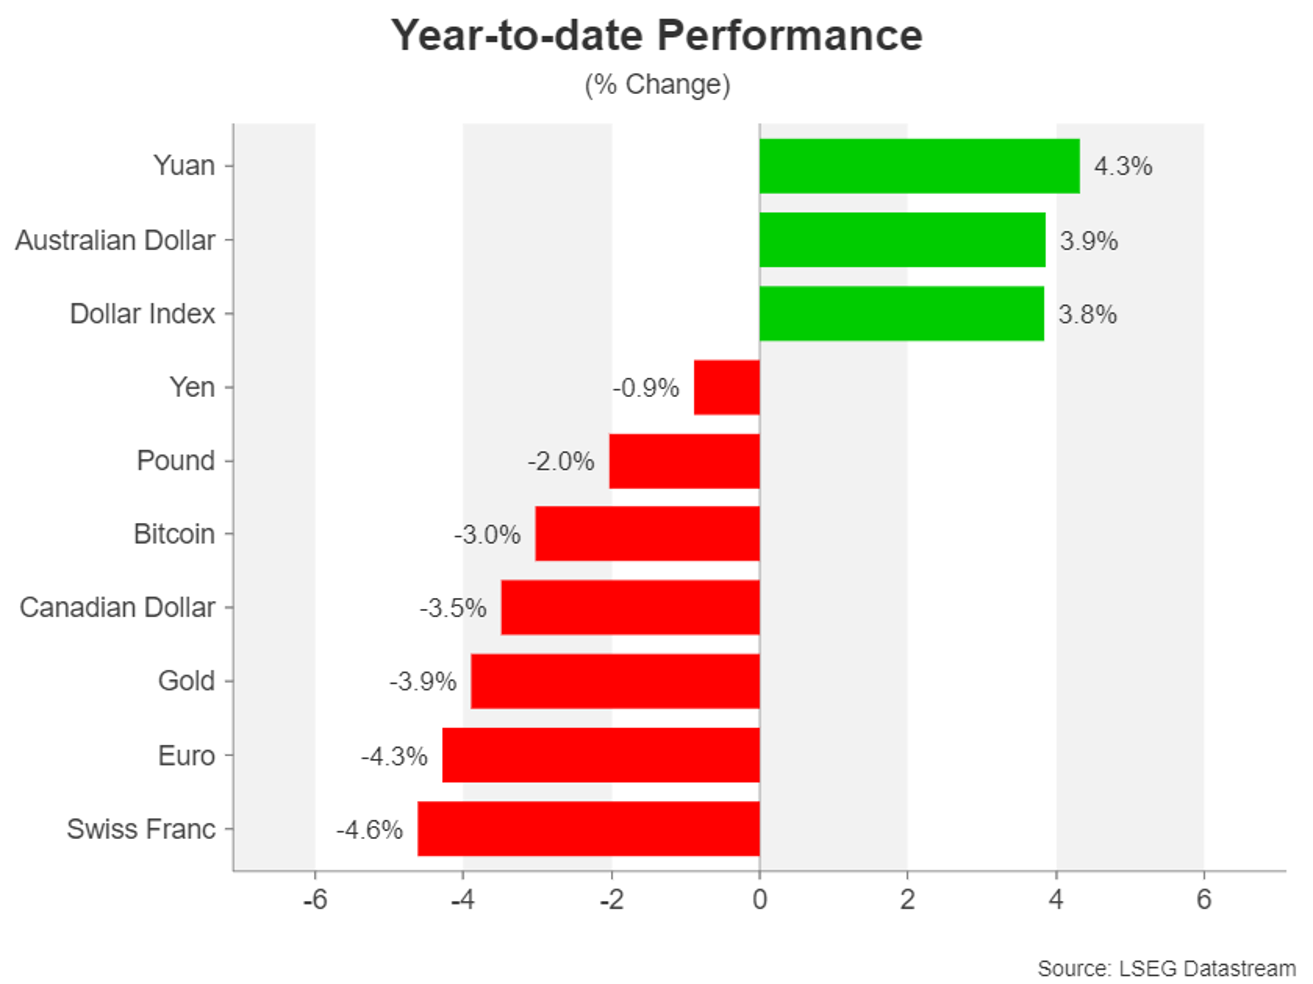
دلار آمریکا بزرگترین بهرهبردار از افزایش انتظارات برای نرخهای بهره بالاتر در سراسر جهان بوده و همین موضوع فشار سنگینی بر طلا وارد کرده است. با این حال، والاستریت در میان تمام این تحولات بهطور غیرمنتظرهای مقاوم باقی مانده است. رشد چشمگیر سودآوری شرکتهای مرتبط با هوش مصنوعی، که دستکم در شرایط فعلی تا حد زیادی از بحران انرژی مصون ماندهاند، همچنان خوشبینی سرمایهگذاران را حفظ کرده است. مهمتر اینکه با نزدیک شدن به آغاز فصل گزارشهای مالی سهماهه سوم، چشمانداز بخش هوش مصنوعی همچنان در حال تقویت است.
با این حال، اگرچه سهام شرکتهای هوش مصنوعی تاکنون افزایش هزینههای استقراض را نادیده گرفتهاند، مشخص نیست آستانه تحمل دقیق آنها در برابر رشد بازده اوراق خزانهداری 10ساله آمریکا کجاست؛ بازدهی که این گروه از سهام بیشترین حساسیت را نسبت به آن دارد. انتشار دادههای تورم PCE ماه آگوست که بسیار ضعیفتر از انتظار بود، تا حدی به بازارها آرامش بخشید و فوریت افزایش دوباره نرخ بهره از سوی فدرال رزرو در همین ماه را کاهش داد.
صورتجلسه فدرال رزرو ممکن است مسیر بازار را روشنتر کند
بر اساس نمودار نقطهای ماه سپتامبر، بیشتر مقامات فدرال رزرو دستکم یک افزایش دیگر 25 واحد پایهای نرخ بهره تا ماه دسامبر را پیشبینی میکنند، اما چشمانداز سال 2027 همچنان مبهم است. اگرچه هشت عضو کمیته بازار آزاد فدرال افزایش دیگری را برای سال آینده پیشبینی کردهاند، سایر اعضا یا خواهان ثابت ماندن نرخها پس از افزایش مورد انتظار دسامبر هستند یا کاهش نرخ بهره را ترجیح میدهند. صورتجلسه نشست سپتامبر که روز چهارشنبه منتشر میشود، ممکن است روشن کند آیا در صورت بهبود نیافتن چشمانداز تورم، 10 عضو دیگر کمیته نیز میتوانند به اردوگاه انقباضیها بپیوندند یا خیر.
اگر لحن صورتجلسه از اظهارات مقامات فدرال رزرو پس از نشست انقباضیتر باشد، دلار احتمالاً روند صعودی یکماهه خود را ادامه خواهد داد، در حالی که اگر بازده اوراق دوباره جهش کند، بازار سهام ممکن است با فشار فروش مواجه شود.
“
«شاخص مدیران خرید بخش خدمات ISM برای ماه سپتامبر نیز روز دوشنبه زیر نظر خواهد بود؛ بهویژه مؤلفههای قیمت و اشتغال.»
محمد زمانی
همچنین برآورد اولیه شاخص اعتماد مصرفکننده دانشگاه میشیگان برای ماه اکتبر که روز جمعه منتشر میشود، اهمیت خواهد داشت. افزایش بیشتر انتظارات تورمی یکساله و پنجساله میتواند نگرانیهای تورمی را تشدید کند.
آیا صورتجلسه انقباضی ECB میتواند یورو را تقویت کند؟
بانک مرکزی اروپا نیز هفته آینده صورتجلسه نشست سپتامبر خود را در روز پنجشنبه منتشر خواهد کرد. اظهارات مقامات از زمان تصمیم 10 سپتامبر تاکنون نسبتاً انقباضی بوده است. با این حال، احتمال اقدام در ماه اکتبر در حال حاضر تنها حدود 25 درصد برآورد میشود. بانک مرکزی اروپا چرخه انقباضی خود را زودتر آغاز کرده و بنابراین میتواند تا دسامبر صبر کند و سپس درباره سومین افزایش نرخ بهره تصمیم بگیرد.
با این حال، در شرایطی که تورم سرفصل منطقه یورو بهسرعت به 4.0 درصد نزدیک میشود و تورم هسته نیز در حال افزایش است، افزایش نرخ بهره در ماه اکتبر را نمیتوان کنار گذاشت. صورتجلسه نشست ممکن است نشان دهد در میان اعضای شورای حکام چه میزان تمایل برای یک افزایش متوالی دیگر وجود دارد.
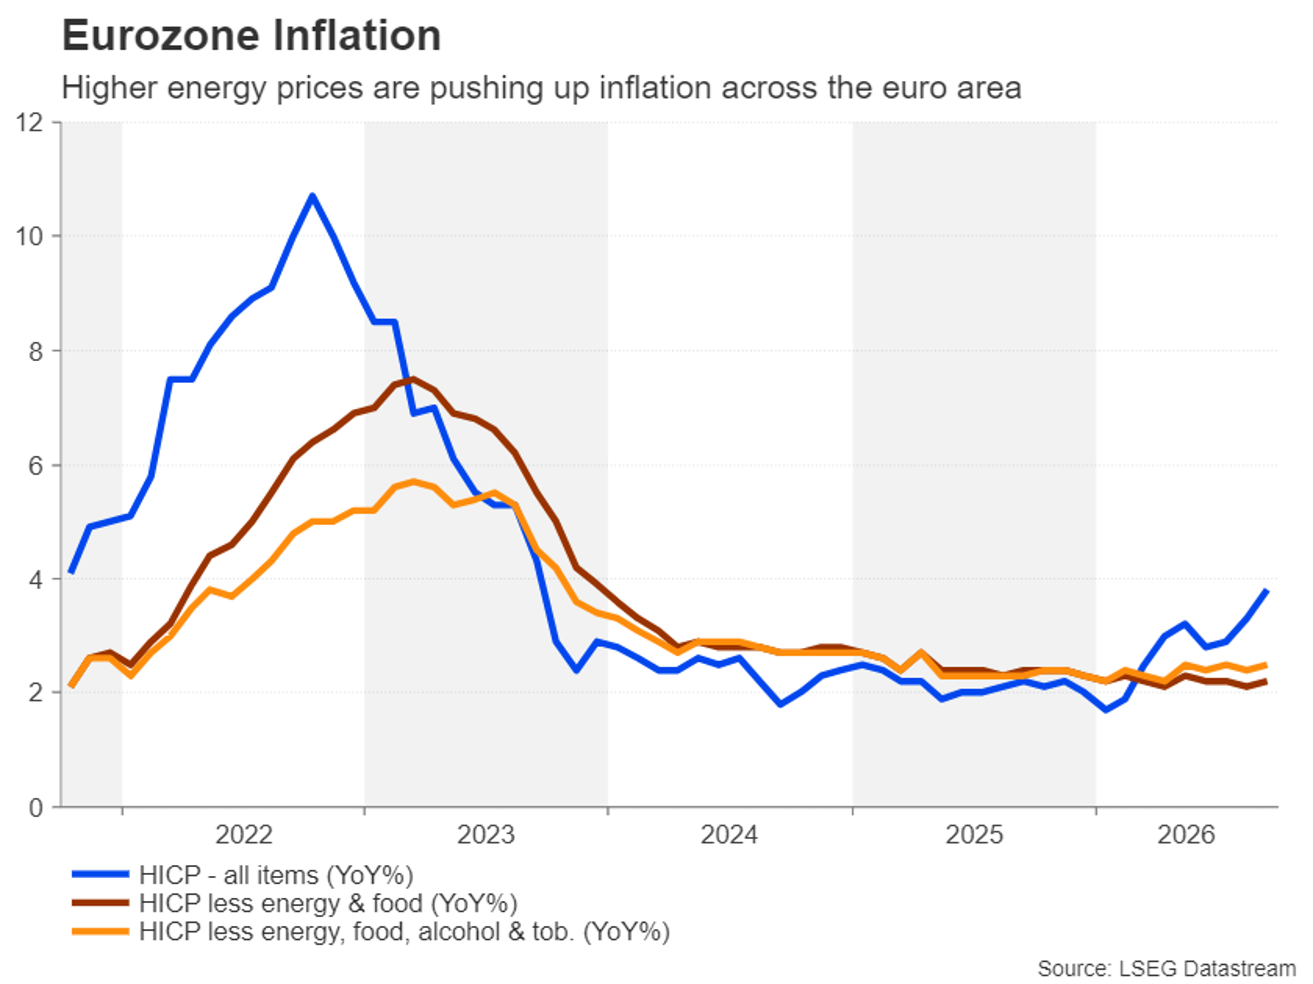
یورو که در برابر دلار به پایینترین سطح 16ماهه سقوط کرده است، میتواند از هرگونه غافلگیری انقباضی منتفع شود. با این حال، در فضای رکود تورمی منطقه یورو، نگرانیهای سیاسی و قدرت بیشتر دلار، احتمالاً دامنه رشد یورو محدود خواهد بود.
ین بار دیگر زیر فشار قرار گرفته است
ین ژاپن نیز از رالی گسترده دلار آمریکا آسیب دیده است. در حالی که مقامات ژاپنی و آمریکایی تلاش میکنند از ین حمایت کنند، بانک مرکزی ژاپن با خودداری از تعهد به سرعت بیشتر در مسیر انقباض پولی، تا حدی این تلاش مشترک را تضعیف کرده است. برخی اعضای هیئت سیاستگذاری BoJ درباره قدرت اقتصاد ژاپن و اینکه آیا تورم زیربنایی بهطور پایدار به سطح 2 درصد رسیده است یا خیر، تردیدهایی مطرح کردهاند.
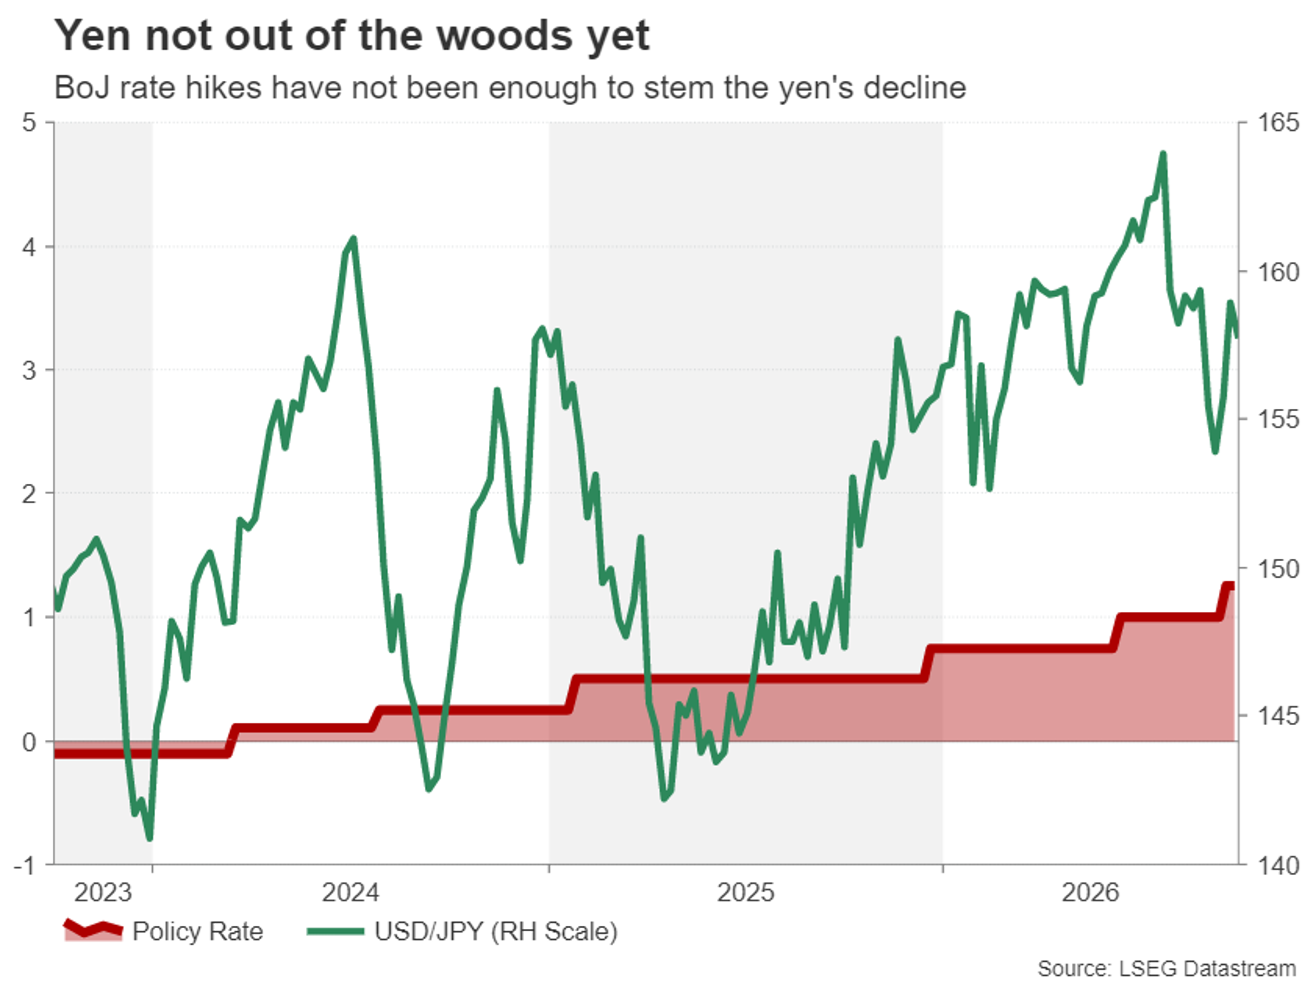
طبق تقویم یوتوفارکس دادههای رشد دستمزد ماه آگوست که روز چهارشنبه منتشر میشوند و آمار مخارج خانوار در روز جمعه، در صورت ناامیدکننده بودن، میتوانند فشار نزولی بر ین را تشدید کنند و احتمالاً جفتارز دلار/ین را دوباره به بالای سطح 159 برسانند.
دلار کانادا در انتظار بهبود بازار کار
در پایان، دادههای اشتغال کانادا روز جمعه و در شرایطی که مذاکرات تجاری با آمریکا همچنان متوقف مانده است، در کانون توجه قرار خواهند گرفت. با وجود نگرانیها درباره اثرات منفی جنگ تجاری بر اقتصاد کانادا، انتظارات برای افزایش نرخ بهره از سوی بانک مرکزی این کشور در حال تقویت است.
با تورم 3.0 درصدی و در شرایطی که بعید به نظر میرسد قیمت انرژی در آینده نزدیک به سطوح عادی بازگردد، سرمایهگذاران معتقدند افزایش 25 واحد پایهای نرخ بهره تا پایان سال عملاً در قیمتها لحاظ شده است. همچنین احتمال اقدام بانک مرکزی کانادا در ماه اکتبر نزدیک به 50 درصد برآورد میشود.
اگر اشتغال در سپتامبر پس از افت ماه آگوست بهشدت بهبود یافته باشد، این احتمال میتواند افزایش یابد. دادههای قدرتمند بازار کار ممکن است زمینه را برای چرخش انقباضیتر بانک مرکزی کانادا فراهم کنند و پس از افت دلار کانادا به پایینترین سطوح حدود یکونیم ساله در برابر دلار آمریکا، حمایت بیشتری از این ارز به عمل آورند.
✔️ بیشتر بخوانید: گزارش اشتغال آمریکا بهشدت پایینتر از انتظارات منتشر شد
لطفا نظر و سوالات خود را درباره این مقاله UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.