





- بازده اوراق قرضه ده ساله آمریکا با عبور از ۵ درصد و بدهی عمومی ۴۰ تریلیون دلاری، نگرانی سرمایهگذاران را نسبت به چشمانداز مالی واشنگتن و افزایش هزینههای استقراض دولت افزایش داده است
- جایگاه دلار با سهم ۵۷ درصدی همچنان پابرجاست، اما بانکهای مرکزی جهان به دلیل ریسکهای ژئوپلیتیکی، به تدریج ذخایر طلا و سایر ارزها را به عنوان جایگزین در سبد دارایی خود میگنجانند.
- استفاده ابزاری از تحریمها، بسیاری از کشورها را به سمت توسعه زیرساختهای پرداخت موازی و استفاده از فناوریهایی مانند ارزهای دیجیتال بانک مرکزی برای کاهش وابستگی به نظام مالی غرب سوق داده است
- شرکتهای جهانی برای مدیریت ریسکهای ژئوپلیتیکی و محدودیتهای تجاری، در حال متنوعسازی زنجیرههای تأمین خود هستند تا وابستگی راهبردی خود به سیستم مالی و فناوریهای آمریکا را کاهش دهند.
با گذشت نزدیک به دو سال از دومین دوره ریاست جمهوری دونالد ترامپ، تلاشها برای کاهش وابستگی اقتصاد جهانی به ایالات متحده توجهها را به خود جلب کرده است. با نزدیک شدن بدهی عمومی به ۴۰ تریلیون دلار، تنشهای تجاری و افزایش استفاده از تحریمها در سیاست خارجی، بحث بر سر جایگاه ایالات متحده به عنوان پناهگاه امن سرمایه جهانی در حال تشدید است. با این وجود، بازارهای مالی ایالات متحده علاقه سرمایهگذاران جهانی را از دست ندادهاند. به طور ویژه، سرمایهگذاری در هوش مصنوعی و عملکرد قوی شرکتهای آمریکایی همچنان از ورود سرمایه حمایت میکنند. بنابراین، وضعیت فعلی نه به عنوان پایان نقش دلار در سیستم جهانی، بلکه به عنوان تقویت تلاش کشورها برای تنوعبخشی به ذخایر و سیستمهای پرداخت خود تلقی میشود.
فشار بدهی در بازار اوراق قرضه
یکی از مهمترین بازتابهای نگرانیها در مورد چشمانداز مالی ایالات متحده، در بازار اوراق قرضه خزانهداری دیده میشود. بازده اوراق قرضه ده ساله خزانهداری آمریکا در ماه سپتامبر به بالای ۵ درصد رسید. به گزارش رویترز، این بازده به بالاترین سطح خود از سال ۲۰۰۷ تاکنون رسیده که ناشی از افزایش بدهی دولت، انتظارات تورمی بالا و نگرانیها در مورد چشمانداز مالی آمریکا است. بازده بالای اوراق قرضه، هزینه استقراض را برای دولت ایالات متحده افزایش میدهد، ضمن اینکه بر سایر نرخهای بهره وام در اقتصاد نیز فشار وارد میکند. برنامه بازخرید اوراق قرضه وزارت خزانهداری ایالات متحده با هدف حمایت از نقدینگی و تقاضا در بازار اجرا میشود. با این حال، افزایش بازده نشان میدهد که سرمایهگذاران انتظارات مربوط به چشمانداز مالی بلندمدت ایالات متحده را از نزدیک زیر نظر دارند.
سهم دلار در ذخایر ارزی کاهش مییابد؟
اگرچه وزن دلار در ذخایر جهانی در بلندمدت کاهش یافته است، اما تسلط آن به عنوان یک ارز همچنان ادامه دارد. طبق آخرین دادههای COFER صندوق بینالمللی پول، سهم دلار از ذخایر رسمی ارزی جهان در سهماهه اول سال ۲۰۲۶، تقریبا ۵۷.۱۳ درصد بوده است. این رقم بالاتر از سطح ۵۶.۴۲ درصد در سهماهه آخر سال ۲۰۲۵ است. بنابراین، دادههای کوتاهمدت نشان میدهد که هیچ کاهش مداومی در سهم دلار از ذخایر وجود ندارد.
با این حال، بر اساس گزارش فوربس، به نظر میرسد سهم دلار در سیستم بینالمللی در بلندمدت منوط به تنوعبخشی باشد. در کنار یورو، یوان و سایر ارزها، طلا نیز در استراتژیهای ذخیره بانکهای مرکزی جایگاه مهمی پیدا میکند. با این حال، اسکات بسنت، وزیر خزانهداری ایالات متحده، به جایگاه جهانی دلار اطمینان دارد. بسنت به حراجهای قوی اوراق قرضه خزانهداری و حجم معاملات جهانی به عنوان شواهدی مبنی بر حفظ وزن دلار در نظام بینالمللی اشاره میکند.
تحریمها و روشهای پرداخت جایگزین
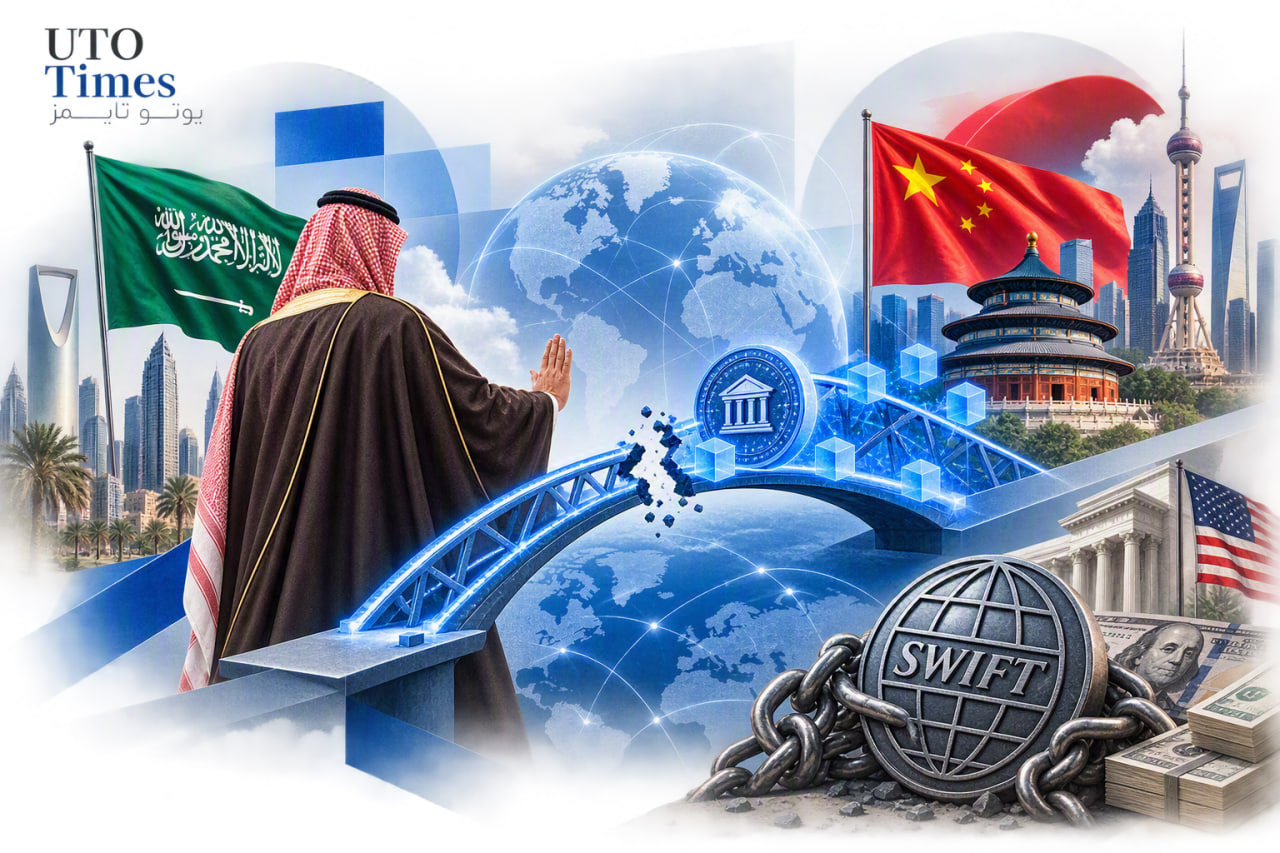
تحریمهای مالی واشنگتن که از طریق دلار اعمال میشوند، تلاشهای برخی کشورها را برای کاهش وابستگی به زیرساختهای مالی آمریکا تسریع میکنند. اگرچه انتظار نمیرود یورو و یوان چین در کوتاهمدت بتوانند جایگزین دلار شوند، اما فناوریهای مالی امکان توسعه کانالهای پرداخت مختلف را فراهم میکنند. ارزهای دیجیتال بانک مرکزی، استیبل کوینها و سایر فناوریهای پرداخت دیجیتال از جمله ابزارهای اصلی در این زمینه هستند.
پروژه mBridge چین نمونه قابل توجهی از این تحول است. هدف این پروژه، امکان پرداختهای فرامرزی سریعتر و کمهزینهتر بین بانکهای مرکزی کشورهای مختلف است. روسیه و هند نیز در حال کار بر روی سازوکارهایی برای استفاده از ارزهای دیجیتال بانک مرکزی در تجارت بینالمللی هستند. چنین سیستمهایی میتوانند کانالهای جایگزینی ایجاد کنند که وابستگی کشورها به مؤسسات مالی سنتی غربی را در معاملات تجاری کاهش دهد.
افزایش اهمیت طلا در ذخایر
علاوه بر دلار، طلا به عنوان یک جایگزین مهم در استراتژیهای ذخیره بانکهای مرکزی مشاهده شده است. افزایش ریسکهای ژئوپلیتیکی، نگرانیهای تورمی و تمایل به تنوعبخشی به ذخایر از جمله عوامل اصلی حمایت از تقاضای طلا توسط بانکهای مرکزی هستند. با این وجود، نمیتوان تمام تحولات مربوط به خروج طلای کشورها از ایالات متحده را صرفاً یک انتخاب سیاسی دانست. برخی از معاملات برای مطابقت طلا با استانداردهای بینالمللی یا ذخیره آن در مکانهای نقدشوندهتر انجام میشود.
بانک مرکزی هلند بین مارس و آگوست ۲۰۲۶ تقریباً ۸۶ تن طلا از ایالات متحده و کانادا به لندن منتقل کرد. این بانک اظهار داشت که این تصمیم با هدف تقویت آمادگی برای بحران در مواجهه با افزایش خطرات ژئوپلیتیکی و متعادلتر کردن توزیع جغرافیایی ذخایر انجام شده است.
در فرانسه، ۱۲۹ تن طلا که در نیویورک قرار داشت با شمشهای جدیدی که مطابق با استانداردهای بینالمللی هستند، معاوضه شد. بانک مرکزی فرانسه اعلام کرد که این عملیات به دلایل سیاسی انجام نشده، بلکه برای تسهیل تجارت طلا در بازارهای بینالمللی بوده است.
عدم وجود جایگزین واحد برای دلار
بحث بر سر نقش دلار در نظام جهانی یک محدودیت قابل توجه دارد، هنوز هیچ ارز جایگزین واحدی برای دلار ظهور نکرده است. طبق دادههای صندوق بینالمللی پول، سهم یوان در سهماهه اول سال ۲۰۲۶، تقریبا ۱.۹۵ درصد است. بنابراین، انتظار میرود این تحول نه به صورت واگذاری یکشبه سلطه دلار به ارز دیگری، بلکه به صورت تنوع تدریجی ذخایر، سیستمهای پرداخت و داراییهای مالی به سمت مراکز مختلف انجام شود.
ارزیابی ریسک جدید برای شرکتها
بحثها در مورد جایگاه جهانی دلار فقط مربوط به دولتها و بانکهای مرکزی نیست. سیاستهای تجاری ایالات متحده، کنترلهای صادراتی و محدودیتهای فناوری نیز میتوانند بر تصمیمات سرمایهگذاری شرکتها تأثیر بگذارند. وابستگی زیاد به ایالات متحده، بهویژه در هوش مصنوعی و سایر فناوریهای راهبردی، نیاز برخی شرکتها را به تنوعبخشی به زنجیرههای تأمین و برنامههای سرمایهگذاری خود افزایش میدهد. این وضعیت باعث میشود شرکتهای جهانی به جای محاسبه صرف هزینهها و بهرهوری، ریسکهای ژئوپلیتیکی را در تصمیمات سرمایهگذاری خود لحاظ کنند.