


آینده دلار آمریکا پس از انتخابات؛ آیا روند صعودی ادامه پیدا میکند؟
 حمید سودمند
زمان مطالعه: ۲ دقیقه
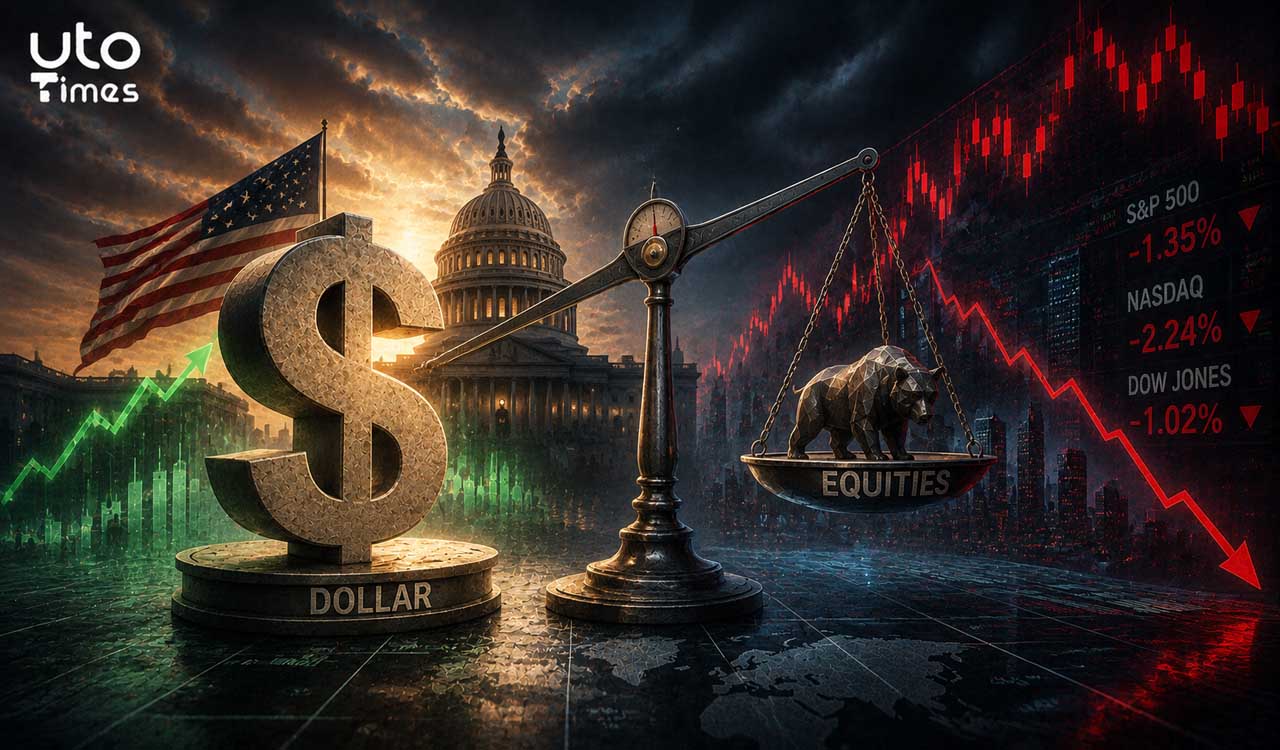
- واکنش اولیه دلار به نتایج انتخابات منفی بود؛ چرا که احتمال تصویب کاهش مالیات و بستههای محرک اقتصادی با شکلگیری کنگره تحت کنترل دموکراتها کاهش یافت.
- موج فروش سهام شرکتهای هوش مصنوعی، دلار را به دارایی امن تبدیل کرد؛ اما کاهش بازده اوراق خزانهداری مانع از رشد بیشتر آن شد.
- انتشار آمار اشتغال آمریکا در روز جمعه، احتمال افزایش نرخ بهره در دسامبر را به حدود ۸۰ درصد رساند و بازده اوراق دوساله را افزایش داد.
واکنش اولیه دلار به نتایج انتخابات، تضعیف آن بود؛ چرا که با شکلگیری کنگرهای تحت کنترل دموکراتها، احتمال تصویب کاهشهای مالیاتی بیشتر یا اجرای بستههای محرک اقتصادی کاهش یافت و در مقابل، اوراق خزانهداری آمریکا با افزایش تقاضا مواجه شدند.
با این حال، موج فروش سهام شرکتهای هوش مصنوعی، شرایط را تغییر داد و دلار را به یک دارایی امن تبدیل کرد. البته کاهش بازده اوراق قرضه، جذابیت دلار را محدود کرد. این وضعیت تا روز جمعه (15 آبان) ادامه داشت؛ زمانی که انتشار آمار اشتغال آمریکا، احتمال افزایش نرخ بهره در ماه دسامبر را به حدود ۸۰ درصد رساند و بازده اوراق دوساله خزانهداری را افزایش داد.
همچنان پیشبینی میشود افزایش نرخ بهره در ماه دسامبر، آخرین مرحله از چرخه افزایش نرخ بهره خواهد بود و انتظارات بازار مبنی بر یک مرحله افزایش دیگر پس از آن، بیش از حد خوشبینانه است.
تداوم رشد دلار به این بستگی دارد که بازار سهام به ثبات برسد یا خیر.
در صورت بازگشت ثبات به بازار سهام، با توجه به اینکه کنگره بعید است برخلاف وتوی ترامپ، محرک مالی جدیدی تصویب کند، زمینه چندانی برای رشد بیشتر دلار وجود نخواهد داشت.
آمار شاخص قیمت مصرفکننده (CPI) که روز سهشنبه (19 آبان) منتشر میشود، نخستین آزمون برای ارزیابی این دیدگاه است که تنها یک مرحله افزایش دیگر در نرخ بهره باقی مانده است، خواهد بود؛ چرا که اگر شاخص تورم هسته بیش از حد انتظار افزایش یابد، دفاع از این پیشبینی دشوار خواهد شد.
مطالب مرتبط

بانکها از بدهیهای هوش مصنوعی فاصله میگیرند؛ زنگ خطر تازه برای تأمین مالی مراکز داده
شرکتهای بزرگ فناوری، گردانندگان مراکز داده و ارائهدهندگان خدمات پردازش ابری برای خرید تراشه و توسعه ظرفیت محاسباتی به وام و انتشار اوراق متکی شدهاند. […]
مشاهده خبر
نفت در دوراهی جنگ و توافق؛ قیمتها در انتظار تصمیم ترامپ
در یک نگاه سناریوی توافق: پیشرفت مذاکرات هستهای و توافق بر سر بازگشایی تنگه هرمز میتواند موجی از فروش در بازار ایجاد کند و قیمت […]
مشاهده خبر
بازگشت والاستریت؛ افت نفت به زیر ۹۰ دلار به کمک خریداران سهام فناوری آمد
بازار سهام آمریکا روز دوشنبه ۹ نوامبر ۲۰۲۶، پس از افت سنگین هفته گذشته، نشانههایی از بازگشت را بروز داد. افزایش معاملات آتی شاخصهای اصلی […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام