


جنگ ایران و تعرفههای ترامپ؛ دو عامل اصلی بازگشت تورم و تغییر مسیر فدرال رزرو
 حمید سودمند
زمان مطالعه: ۵ دقیقه
- دو عامل اصلی تورم آمریکا: گلدمن ساکس معتقد است تعرفههای تجاری و شوک انرژی ناشی از جنگ ایران تقریباً تمام افزایش بیش از انتظار تورم آمریکا را توضیح میدهند.
- اثر شوکها: انرژی و جنگ ایران حدود ۱.۵ واحد درصد و تعرفهها حدود ۰.۳ تا ۰.۴ واحد درصد به تورم کل اضافه کردهاند.
- تغییر موضع گلدمن ساکس: این بانک اکنون انتظار دارد فدرال رزرو در دسامبر و مارس، هر بار ۲۵ واحد پایه نرخ بهره را افزایش دهد.
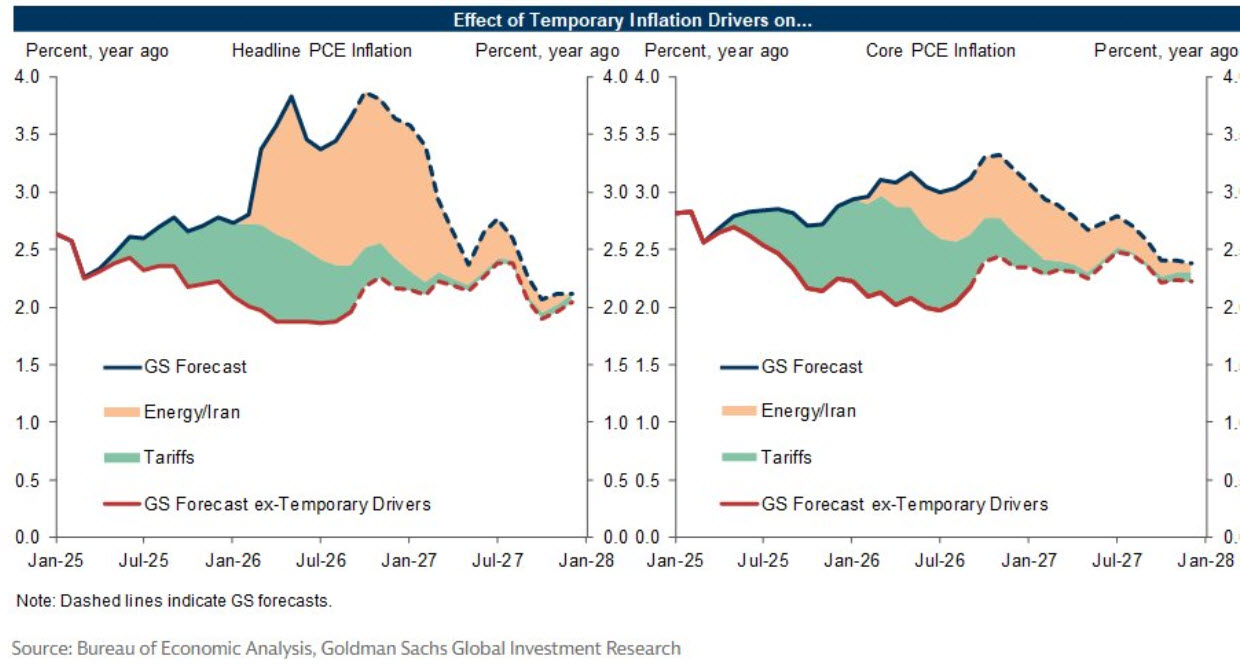
گلدمن ساکس در گزارشی با انتشار نموداری اعلام کرده است که تقریباً تمام مشکل فعلی تورم در آمریکا به دو عامل بازمیگردد: تعرفههای تجاری و شوک انرژی ناشی از جنگ ایران. به گفته این بانک، اگر تأثیر این دو عامل حذف شود، نرخ تورم آمریکا عملاً در محدوده هدف فدرال رزرو قرار میگیرد.
آخرین دادههای رسمی تورم چندان امیدوارکننده نیستند. شاخص هزینهکرد مصرف شخصی (PCE) در ماه سپتامبر در مقیاس سالانه به ۳.۶ درصد و شاخص هسته آن به ۳.۱ درصد رسید. همچنین قیمت بنزین و سایر کالاهای انرژی تنها در همین ماه ۹.۲ درصد افزایش یافت. گلدمن ساکس پیشبینی میکند تورم کل در همین مقطع به اوج خود، یعنی اندکی کمتر از ۳.۹ درصد، برسد و تورم هسته نیز در محدوده ۳.۳ درصد به سقف خود نزدیک شود.
بااینحال، اگر تأثیر این دو شوک موقت را از محاسبات حذف کنیم، تصویر تورم به شکل قابلتوجهی تغییر میکند:
- تورم کل PCE بدون عوامل موقت: حدود ۲.۲ درصد
- تورم هسته PCE بدون عوامل موقت: حدود ۲.۴ درصد
- تأثیر انرژی و جنگ ایران: در اوج خود حدود ۱.۵ درصد به تورم کل اضافه میکند.
- تأثیر تعرفهها: حدود ۰.۳ تا ۰.۴ درصد به تورم کل میافزاید. البته در اوایل سال جاری، سهم تعرفهها در تورم هسته به حدود یک واحد درصد نیز رسیده بود.
- تأثیر تعرفهها: تا اواسط سال ۲۰۲۷ تا حد زیادی از بین میرود و اثر شوک انرژی نیز تا اواخر همان سال کاهش خواهد یافت.
- پیشبینی پایان سال ۲۰۲۷: تورم کل به حدود ۲.۱ درصد و تورم هسته به حدود ۲.۴ درصد بازمیگردد.
این تحلیل از این دیدگاه حمایت میکند که بانک مرکزی آمریکا نباید به افزایش تورم ناشی از این عوامل واکنش شتابزده نشان دهد. تعرفهها در واقع یکبار سطح قیمتها را افزایش میدهند و قیمت نفت نیز قرار نیست هر سال ۳۰ درصد رشد کند. از سوی دیگر، افزایش نرخ بهره نمیتواند تنگه هرمز را دوباره بازگشایی کند!
اما مسئله اینجا است که حتی اقتصاددانان خود گلدمن ساکس نیز معتقد نیستند فدرال رزرو این عوامل را نادیده بگیرد. پس از انتشار آمار بالاتر از انتظار تورم مصرفکننده آمریکا (CPI) در ماه اکتبر در روز سهشنبه (19 آبان)، که سومین غافلگیری صعودی متوالی محسوب میشد، این بانک پیشبینی خود را تغییر داد و احتمال افزایش نرخ بهره را به چشمانداز خود اضافه کرد.
گلدمن ساکس اکنون انتظار دارد فدرال رزرو در ماه دسامبر ۲۵ نقطه پایه و در ماه مارس نیز ۲۵ نقطه پایه دیگر نرخ بهره را افزایش دهد. این بانک همچنین زمان نخستین کاهش نرخ بهره را به دسامبر ۲۰۲۷ موکول کرده است. این در حالی است که تنها یک ماه پیش، استدلال میکرد فدرال رزرو ممکن است پس از تصمیم ماه سپتامبر، دیگر نیازی به افزایش نرخ بهره نداشته باشد.
سایر بانکهای بزرگ والاستریت با سرعت بیشتری در حال تغییر پیشبینیهای خود هستند. بانک آو آمریکا بهتازگی پیشبینی کرده است فدرال رزرو در ماههای دسامبر، ژانویه و مارس نرخ بهره را افزایش دهد و به این ترتیب، افزایش نرخ بهره در ژانویه را نیز به برآوردهای خود اضافه کرده است. دویچه بانک نیز پیشبینی مشابهی دارد.
در همین حال، بازارها افزایش مجموع ۸۶ نقطه پایهای نرخ بهره را طی یک سال آینده در قیمتها لحاظ کردهاند؛ رقمی که معادل بیش از سه مرحله افزایش نرخ بهره است و از پیشبینی هر یک از این بانکها فراتر میرود.
بنابراین، گلدمن ساکس در موقعیت نسبتاً عجیبی قرار گرفته است. این بانک از یک سو معتقد است افزایش بیش از انتظار تورم ماهیتی موقت دارد، اما از سوی دیگر، در مقایسه با سایر مؤسسات مالی والاستریت همچنان موضع محتاطانهتری دارد و با وجود این تحلیل، دو مرحله دیگر افزایش نرخ بهره را پیشبینی میکند.
البته روایت موقت بودن تورم با چند پرسش و ابهام نیز روبهرو است.
نخست اینکه خط قرمز در نمودار تورم هسته را در نظر بگیرید. این شاخص در اواسط سال ۲۰۲۶ به محدوده ۲ درصد رسیده بود، اما از آن زمان تاکنون به حدود ۲.۴ درصد افزایش یافته است. این روند نشان میدهد فشارهای تورمی زیربنایی در مسیر نامطلوبی حرکت میکنند؛ آن هم پس از آنکه گلدمن ساکس تأثیر تمام عوامل قابلحذف را از محاسبات خود کنار گذاشته است.
دوم اینکه تورم خدمات هسته، بدون احتساب هزینه مسکن، در ماه سپتامبر در مقیاس سالانه به ۳.۶ درصد رسید؛ رقمی که در کنار بالاترین سطح ثبتشده از سال ۲۰۲۴ قرار میگیرد. نه تعرفههای تجاری و نه افزایش قیمت نفت، هیچکدام بهتنهایی توضیح مستقیمی برای این رشد ارائه نمیکنند.
سوم اینکه برای موقت دانستن این فشارهای تورمی، باید دوره زمانی نسبتاً طولانی را در نظر گرفت. انتقال اثر تعرفهها به قیمت مصرفکننده وارد دومین سال خود شده و تأثیر شوک انرژی نیز تا اواخر سال ۲۰۲۷ بهطور کامل از بین نخواهد رفت. به این ترتیب، اقتصاد آمریکا ممکن است نزدیک به سه سال با تورمی بالاتر از سطح هدف مواجه باشد؛ آن هم پس از دوره تورمی شدید سالهای ۲۰۲۱ تا ۲۰۲۳.
انتظارات تورمی توجهی به تفکیک عوامل در مدلهای اقتصادی ندارند و فدرال رزرو نیز لزوماً چنین تفکیکی را مبنای تصمیمگیری خود قرار نمیدهد؛ بهویژه آنکه در نشست اکتبر، دو عضو این نهاد حتی خواستار افزایش نرخ بهره شده بودند.
احتمالاً محاسبات گلدمن ساکس از نظر فنی درست است، اما واقعیت این است که فدرال رزرو همچنان به سمت افزایش نرخ بهره حرکت میکند و اکنون تنها مسئله باقیمانده، تعداد دفعات این افزایشها است.
نکته دیگری که باید زیر نظر داشت، بازار اوراق قرضه است. در سررسیدهای بلندمدت منحنی بازده اوراق خزانهداری آمریکا بار دیگر نشانههایی از نگرانی دیده میشود.
مطالب مرتبط

ساکسو بانک: ۴۰۰۰ دلار حالا سد راه طلاست؛ افت طلا کی تمام میشود؟
در یک نگاه طلا همچنان زیر ۴۰۰۰ دلار است و ساکسو بانک این سطح را مقاومت مهمی میداند که بازگشت پایدار به بالای آن برای […]
مشاهده خبر
قدرت خرید آمریکاییها ته کشیده؟ مقام فدرال رزرو: مصرفکننده «شاید دارد از نفس میافتد»
در یک نگاه مری دالی، رئیس فدرال رزرو سانفرانسیسکو، گفته است تازه میشنود که مصرفکنندهٔ آمریکایی شاید دارد از نفس میافتد. نرخ پسانداز آمریکاییها در […]
مشاهده خبر
مدیرعامل آرم در فهرست گزینههای جانشینی جنسن هوانگ؛ آیا انویدیا به دنبال تغییر مسیر مدیریتی است؟
گزارش تازه فایننشال تایمز از ورود نام رنه هاس، مدیرعامل شرکت آرم، به فهرست گزینههای احتمالی جانشینی جنسن هوانگ در شرکت انویدیا حکایت دارد. بر […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام