





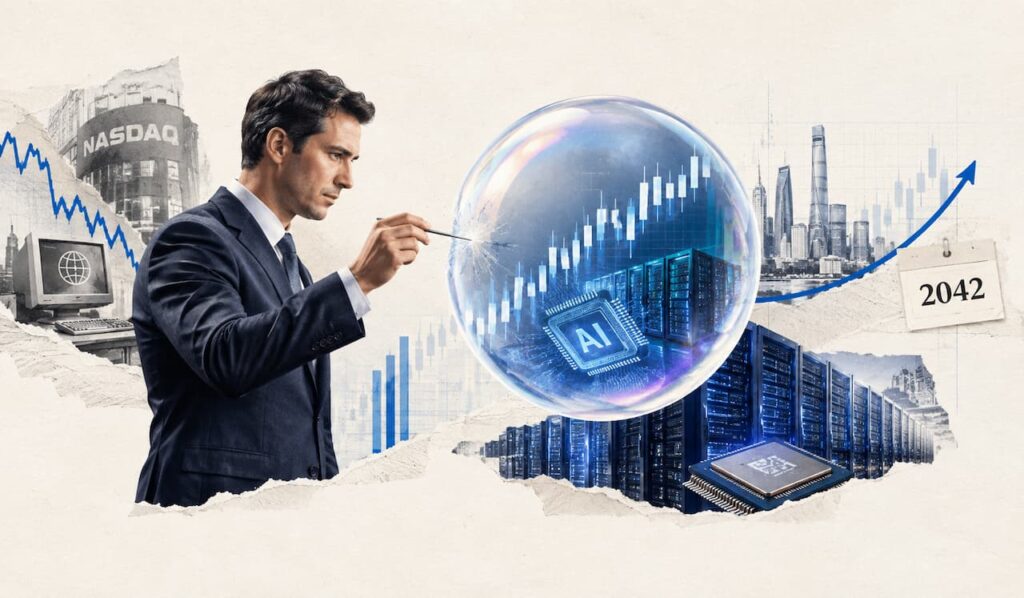
بحث درباره اینکه آیا رشد انفجاری هوش مصنوعی به شکلگیری یک حباب در بازار سهام آمریکا منجر شده یا نه، در ماههای اخیر شدت گرفته است. پاسخ قطعی به این پرسش هنوز ممکن نیست، اما بررسی تجربه حباب داتکام نشان میدهد در صورت تکرار تاریخ، شاخصهای فناوری میتوانند برای سالها با آثار یک سقوط بزرگ دستوپنجه نرم کنند.
- شاخص نزدک پس از ترکیدن حباب داتکام ۷۷ درصد سقوط کرد و برای بازگشت به رکورد قبلی خود حدود ۱۵ سال زمان نیاز داشت.
- صندوق QQQ طی سه سال گذشته بیش از ۹۰ درصد رشد کرده و نسبت قیمت به سود نزدک-۱۰۰ به حدود ۳۴ برابر رسیده است.
- شرکتهای بزرگ فناوری در یک سال گذشته حدود ۲۲۰ میلیارد دلار بدهی برای توسعه زیرساختهای هوش مصنوعی منتشر کردهاند.
- با این حال، تفاوت مهم امروز با سال ۲۰۰۰ این است که رهبران هوش مصنوعی برخلاف بسیاری از شرکتهای اینترنتی آن دوران، درآمد و سود واقعی ایجاد میکنند.
رشد بازار فناوری در سالهای اخیر شباهتهایی با دوره منتهی به حباب داتکام دارد، اما تفاوتهای مهمی نیز وجود دارد که میتواند مانع تکرار کامل آن بحران شود. صندوق QQQ که عملکرد شاخص نزدک-۱۰۰ را دنبال میکند، اکنون یکی از مهمترین ابزارهای سرمایهگذاری برای قرار گرفتن در معرض شرکتهای فناوری و هوش مصنوعی است و به همین دلیل هرگونه اصلاح شدید در این بخش میتواند مستقیماً بر سرمایهگذاران آن اثر بگذارد.
حباب داتکام چگونه ترکید؟
رشد شاخص نزدک در میانه دهه ۱۹۹۰ با توسعه اینترنت شتاب گرفت. شاخص نزدک که در سال ۱۹۹۵ کمتر از ۱۰۰۰ واحد بود، در ۱۰ مارس ۲۰۰۰ به رکورد ۵۰۴۸ واحد رسید؛ یعنی در حدود پنج سال بیش از ۴۰۰ درصد رشد کرد اما این روند دوام نیاورد. شاخص پس از ترکیدن حباب حدود ۷۷ درصد سقوط کرد و در چهارم اکتبر ۲۰۰۲ به ۱۱۳۹.۹۰ واحد رسید.
نکته مهمتر، مدت زمان بازگشت بود. نزدک تنها چند سال بعد به سقف قبلی خود بازنگشت و سرانجام در ۲۴ آوریل ۲۰۱۵ توانست رکورد مارس ۲۰۰۰ را دوباره لمس کند؛ یعنی حدود ۱۵ سال پس از اوج تاریخی.
یکی از دلایل اصلی این سقوط، ارزشگذاری بسیار بالای شرکتهای فناوری بود. در اواخر سال ۱۹۹۹، نسبت قیمت به سود نزدک از ۲۰۰ برابر نیز عبور کرده بود و بسیاری از شرکتهای اینترنتی در حالی ارزشگذاریهای سنگین دریافت میکردند که هنوز درآمد قابلتوجهی نداشتند.
افزایش نرخ بهره توسط فدرال رزرو نیز به عنوان یکی از عوامل تشدیدکننده بحران عمل کرد. افزایش هزینه تأمین مالی، دسترسی شرکتهای نقدینگیسوز به سرمایه را دشوارتر کرد و در نهایت فشار بر سهام فناوری افزایش یافت.
آیا امروز همان الگو در حال تکرار است؟
مقایسه شرایط فعلی با سال ۲۰۰۰ کاملاً بیدلیل نیست. صندوق QQQ در سه سال گذشته بیش از ۹۰ درصد رشد کرده است. همزمان، نسبت قیمت به سود شاخص نزدک-۱۰۰ به حدود ۳۴ برابر رسیده؛ در حالی که میانگین این نسبت طی دو دهه گذشته حدود ۲۲.۶ برابر بوده است.
این یعنی سرمایهگذاران برای مالکیت شرکتهای بزرگ فناوری حاضرند چندین برابر سود تاریخی این شرکتها پرداخت کنند. از سوی دیگر، سرمایهگذاری شرکتهای بزرگ فناوری در زیرساخت هوش مصنوعی با سرعت زیادی در حال افزایش است. شرکتهایی مانند آلفابت، آمازون، متا، مایکروسافت و اوراکل طی یک سال گذشته در مجموع حدود ۲۲۰ میلیارد دلار بدهی برای ساخت مراکز داده، خرید تراشه و توسعه زیرساختهای هوش مصنوعی منتشر کردهاند.
ادامه این روند میتواند در صورت افزایش بیشتر هزینه سرمایه، ریسکهای مالی شرکتها را افزایش دهد؛ بهخصوص اگر بازده سرمایهگذاریهای عظیم هوش مصنوعی مطابق انتظار رشد نکند.
اگر تاریخ تکرار شود، QQQ چه مسیری خواهد داشت؟
QQQ حدود ۶۸.۵ درصد در سهام شرکتهای فناوری سرمایهگذاری کرده است. در میان بزرگترین داراییهای آن نیز نامهایی مانند آلفابت، آمازون و مایکروسافت در کنار شرکتهای تراشهساز مانند انویدیا، AMD، اینتل و برودکام دیده میشود. بنابراین اگر رونق هوش مصنوعی به یک حباب تبدیل شود و این حباب بترکد، QQQ نیز احتمالاً در معرض فشار قابلتوجهی قرار خواهد گرفت.
اگر صرفاً الگوی تاریخی حباب داتکام را روی شرایط فعلی قرار دهیم و فرض کنیم اوج بازار در اوایل ۲۰۲۷ شکل بگیرد، دوره سقوط میتواند تا حدود ۲۰۲۹ یا ۲۰۳۰ ادامه پیدا کند.
در چنین سناریویی، اگر دوره بازیابی ۱۵ ساله حباب داتکام تکرار شود، QQQ ممکن است تا حدود ۲۰۴۲ برای بازگشت به سقف قبلی خود زمان نیاز داشته باشد. البته این یک سناریوی تاریخی است، نه پیشبینی آینده.
“
«از نگاه من، مهمترین درس این مقایسه نه پیشبینی سقوط QQQ تا ۲۰۲۹ یا بازگشت آن در ۲۰۴۲، بلکه توجه به فاصله میان رشد واقعی هوش مصنوعی و انتظاراتی است که بازار سهام از آن ساخته است. هوش مصنوعی امروز برخلاف اینترنت سال ۲۰۰۰ یک فناوری بدون درآمد نیست، اما این موضوع بهتنهایی تضمین نمیکند که هر قیمتگذاری برای سهام مرتبط با آن منطقی باشد. اگر رشد سودآوری شرکتها بتواند با سرعت سرمایهگذاری و انتظارات بازار همراه شود، احتمالاً این چرخه تفاوت زیادی با داتکام خواهد داشت؛ اما اگر انتظارات از بازده سرمایهگذاریهای عظیم هوش مصنوعی از واقعیت اقتصادی جلو بزنند، حتی شرکتهای بسیار قدرتمند نیز میتوانند در معرض اصلاح جدی ارزشگذاری قرار گیرند. در چنین شرایطی، مسئله اصلی برای سرمایهگذار نه فرار از هوش مصنوعی، بلکه مدیریت اندازه ریسک و پرهیز از وابستگی بیش از حد به یک روند واحد است.»
بابک شیری
تفاوت بزرگ با سال ۲۰۰۰
مهمترین تفاوت بازار امروز با دوران داتکام در کیفیت شرکتهای پیشرو است. بسیاری از شرکتهای اینترنتی در اواخر دهه ۱۹۹۰ هنوز مدل کسبوکار مشخص و درآمد پایدار نداشتند. در مقابل، شرکتهای اصلی موج فعلی هوش مصنوعی پیش از توسعه این فناوری نیز شرکتهایی بسیار بزرگ، سودآور و دارای جریان نقدی قدرتمند بودند.
برای مثال، آلفابت در سهماهه دوم درآمد خود را ۲۴ درصد افزایش داد و به ۱۱۹.۸ میلیارد دلار رساند. سود عملیاتی شرکت نیز با رشد بیش از ۳۰ درصدی به ۴۰.۸ میلیارد دلار رسید.
رشد بخش ابری آلفابت نیز در همین دوره به ۸۲ درصد رسید؛ رشدی که شرکت آن را به تقاضای بیشتر برای زیرساخت و راهکارهای هوش مصنوعی مرتبط دانسته است.
حتی شرکتهای خصوصی فعال در این حوزه نیز دیگر صرفاً ایدههایی بدون درآمد نیستند. درآمد سالانهشده OpenAI طبق گزارشهای موجود از ۴۰ میلیارد دلار عبور کرده و درآمد سالانهشده آنتروپیک نیز در ژوئیه به حدود ۶۵ میلیارد دلار رسیده است؛ ضمن اینکه گزارش شده آنتروپیک برای دو فصل متوالی سودآور بوده است. این تفاوت بنیادی باعث میشود مقایسه مستقیم امروز با سال ۲۰۰۰ محدودیتهای جدی داشته باشد.
هوش مصنوعی هنوز باید هزینه سرمایهگذاری خود را توجیه کند
با وجود تفاوتهای بنیادین، یک ریسک همچنان پابرجاست: بازار ممکن است انتظارات بسیار بالاتری از سرعت بازگشت سرمایه در هوش مصنوعی داشته باشد. شرکتهای فناوری میلیاردها دلار برای مراکز داده، تراشه، برق و زیرساخت محاسباتی هزینه میکنند. اگر رشد درآمد حاصل از این سرمایهگذاریها نتواند با سرعت افزایش هزینهها همراه شود، سرمایهگذاران ممکن است در ارزشگذاری سهام تجدیدنظر کنند.
به همین دلیل، مسئله اصلی الزاماً این نیست که «هوش مصنوعی واقعی است یا حباب». فناوری میتواند کاملاً واقعی و تحولآفرین باشد، اما سهام شرکتهای فعال در این حوزه همچنان ممکن است بیش از ارزش بنیادی خود قیمتگذاری شده باشند. همین تفاوت میان ارزش فناوری و ارزش سهام، یکی از مهمترین نکاتی است که سرمایهگذاران باید در ارزیابی موج فعلی در نظر بگیرند.
جمعبندی
تجربه داتکام نشان داد که حتی یک فناوری تحولآفرین نیز نمیتواند مانع اصلاح شدید ارزشگذاریها شود. نزدک پس از سقوط ۷۷ درصدی سال ۲۰۰۰ حدود ۱۵ سال برای بازگشت به سقف قبلی زمان نیاز داشت و اگر چنین الگویی عیناً برای QQQ تکرار شود، بازیابی سقف فرضی سال ۲۰۲۷ میتواند تا حدود ۲۰۴۲ طول بکشد.
با این حال، تفاوت مهم امروز این است که شرکتهای اصلی هوش مصنوعی برخلاف بسیاری از شرکتهای اینترنتی آن دوره، درآمد، سود و جریان نقدی واقعی دارند. بنابراین تکرار دقیق بحران داتکام سناریویی قطعی نیست؛ اما رشد بیش از ۹۰ درصدی QQQ طی سه سال، نسبت قیمت به سود حدود ۳۴ برابری نزدک-۱۰۰ و سرمایهگذاری ۲۲۰ میلیارد دلاری شرکتهای بزرگ فناوری با اتکا به بدهی، نشان میدهد ریسک ارزشگذاری را نمیتوان نادیده گرفت.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.