


سقوط سهام تراشهسازان؛ فرصتی برای خرید یا هشداری درباره محدودیت عرضه؟
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
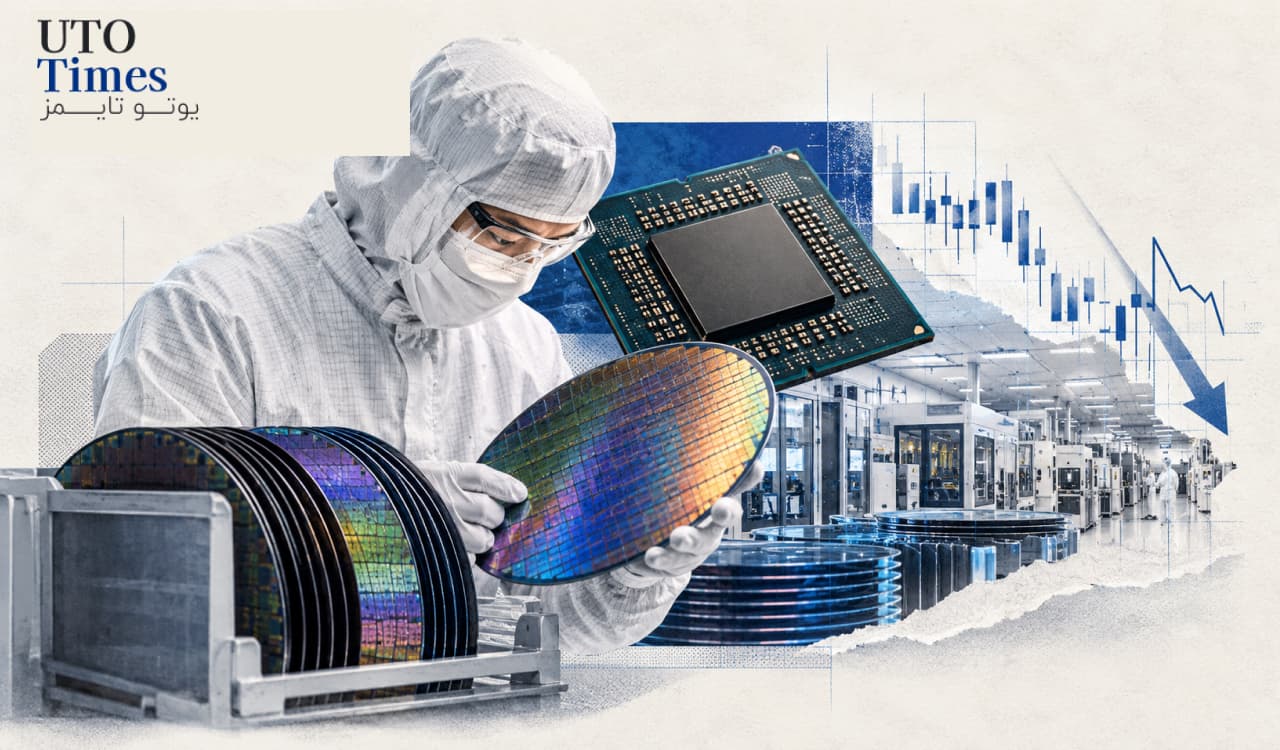
افت شدید سهام شرکتهای نیمهرسانا در روز ۲۲ اکتبر، بار دیگر این پرسش را در برابر سرمایهگذاران قرار داد: آیا محدودیت عرضه میتواند به عاملی برای فروش سهام تبدیل شود، حتی زمانی که تقاضا همچنان قدرتمند است؟
شاخص نیمهرساناهای بورس فیلادلفیا در این روز ۶٫۷ درصد سقوط کرد؛ بزرگترین افت روزانه آن از ۲۳ ژوئن. سهام شرکت لَم ریسرچ ۱۲ درصد، میکرون ۶ درصد، اَمدی ۸ درصد و مارول تکنولوژی ۹ درصد کاهش یافتند.
بااینحال، نکته مهم این است که هشدارهای شرکتها درباره کمبود ظرفیت تولید و قطعات، الزاماً نشانه ضعف تقاضا نیستند. برعکس، در برخی بخشهای صنعت، تقاضا به اندازهای بالاست که تولیدکنندگان نمیتوانند بهسرعت پاسخگوی آن باشند. همین تفاوت میان ضعف تقاضا و محدودیت عرضه، محور اصلی تحلیل فرصتهای سرمایهگذاری پس از افت اخیر بازار است.
- شاخص نیمهرساناهای فیلادلفیا در ۲۲ اکتبر ۶٫۷ درصد افت کرد؛ اما فشار فروش لزوماً به معنای تضعیف تقاضای صنعت نیست.
- لم ریسرچ پیشبینی میکند هزینه جهانی تجهیزات ساخت تراشه در سال ۲۰۲۷ از ۲۰۰ میلیارد دلار فراتر برود؛ محدودیتهای عرضه میتوانند مانع تحقق سریعتر این رشد شوند.
- میکرون با رشد قیمت حافظه و پیشبینی ادامه رکوردشکنی درآمد، از دید نویسنده مقاله جذابترین گزینه میان سهام بررسیشده است.
- ای ام دی و مارول نیز از رشد تقاضای زیرساختهای هوش مصنوعی بهره میبرند؛ بااینحال، ارزشگذاری بالاتر و وابستگی به تحقق برنامههای آینده، ریسک سرمایهگذاری در آنها را افزایش میدهد.
محدودیت عرضه؛ مسئله اصلی صنعت تراشه
لَم ریسرچ، تولیدکننده تجهیزات ساخت تراشه، در ۲۱ اکتبر درآمدی بیسابقه گزارش کرد. درآمد این شرکت در سهماهه منتهی به ژوئن تا سهماهه بعدی ۲۲ درصد افزایش یافت و به ۸٫۲۲ میلیارد دلار رسید؛ رقمی که نسبت به دوره مشابه سال قبل ۵۴ درصد رشد نشان میدهد.
این شرکت برای سهماهه منتهی به دسامبر نیز درآمدی حدود ۸٫۶ میلیارد دلار پیشبینی کرده است. بااینحال، مدیر مالی شرکت توضیح داد که محدودیتهای کوتاهمدت زنجیره تأمین، مانع ارائه پیشبینی بالاتری شدهاند.
لَم ریسرچ همچنین انتظار دارد هزینه جهانی تجهیزات ساخت تراشه در سال ۲۰۲۷ از محدوده میانی ۱۵۰ میلیارد دلار در سال جاری به بیش از ۲۰۰ میلیارد دلار برسد. به گفته مدیریت شرکت، در صورت نبود محدودیتهای عرضه، این رقم میتوانست بالاتر نیز باشد.
بنابراین، مسئله اصلی لزوماً نبود مشتری نیست؛ بلکه کمبود فضای اتاقهای پاک، محدودیت ظرفیت تولید و دسترسی ناکافی به برخی قطعات است. البته این وضعیت میتواند زمان تحویل سفارشها و سرعت رشد درآمد شرکتها را محدود کند.
میکرون؛ بهرهمند از افزایش قیمت حافظه
میکرون، تولیدکننده تراشههای حافظه، یکی از روشنترین نمونههای تأثیر محدودیت عرضه بر قیمتهاست. این شرکت در ۳۰ سپتامبر اعلام کرد که انتظار دارد شرایط عرضه و تقاضا در بازار حافظههای «دیرَم» و «نند» طی سالهای ۲۰۲۷ و ۲۰۲۸ محدودتر از سال ۲۰۲۶ باشد.
درآمد میکرون در سهماهه چهارم سال مالی ۲۰۲۶، با پایان در ۳ سپتامبر، نسبت به سهماهه قبل ۳۱ درصد افزایش یافت و به ۵۴٫۲ میلیارد دلار رسید. رشد قیمت حافظههای دیرَم در محدوده بالای دهدرصدی و افزایش حدود ۳۰ درصدی قیمت نند، از عوامل مؤثر بر این عملکرد بود.
مدیریت شرکت برای سهماهه نخست سال مالی ۲۰۲۷ درآمدی در حدود ۶۱٫۵ میلیارد دلار پیشبینی کرده و انتظار دارد درآمد در تمام فصلهای این سال مالی افزایش یابد.
نکته مهم، فاصله میان چشمانداز عملیاتی شرکت و انتظارات منعکسشده در قیمت سهام است. طبق مقاله، سهام میکرون در زمان نگارش حدود ۲۹ درصد پایینتر از رکورد ثبتشده در ژوئن قرار داشت و با حدود پنج برابر سود پیشبینیشده سال مالی ۲۰۲۷ معامله میشد.
چنین ارزشگذاریای میتواند نشاندهنده انتظار بازار برای افت سودآوری در آینده باشد؛ درحالیکه پیشبینی شرکت از ادامه رشد حکایت دارد. بااینحال، نسبت پایین قیمت به سود بهتنهایی به معنای ارزانبودن سهم نیست؛ زیرا سود فعلی صنعت حافظه ممکن است در دورههای بعد کاهش یابد.
ای ام دی؛ رشد هوش مصنوعی در گرو ظرفیت تولید
شرکت ای ام دی نیز با محدودیت عرضه روبهروست. لیزا سو، مدیرعامل شرکت، در اکتبر اعلام کرد که ای ام دی قصد دارد ظرفیت عرضه محصولات خود را در سال ۲۰۲۷ بهطور چشمگیری افزایش دهد و به ظرفیت بیشتری برای تولید ویفرهای پیشرفته نیاز دارد.
شرکت برای سهماهه سوم درآمدی حدود ۱۳ میلیارد دلار پیشبینی کرده بود؛ رقمی که نسبت به سال قبل حدود ۴۱ درصد افزایش نشان میداد. همچنین انتظار میرود فروش بخش مراکز داده، با محوریت تراشههای هوش مصنوعی، در سال آینده بیش از دو برابر شود.
بااینحال، رشد عملیاتی قابلتوجه الزاماً به معنای بازدهی بالای سهام نیست. بر اساس مقاله، سهام اَمدی حدود ۲۲ درصد پایینتر از رکورد اکتبر خود قرار داشت و با حدود ۳۲ برابر سود پیشبینیشده برای سال ۲۰۲۷ معامله میشد.
در چنین سطحی از ارزشگذاری، بخش مهمی از رشد مورد انتظار از قبل در قیمت سهم منعکس شده است. بنابراین، اگر افزایش ظرفیت تولید با تأخیر مواجه شود یا رشد تقاضای هوش مصنوعی کمتر از انتظار باشد، احتمال تعدیل انتظارات بازار وجود دارد.
مارول؛ چشمانداز بزرگ، وابستگی بیشتر به تحقق اهداف
مارول تکنولوژی در روز سرمایهگذاران خود در ۶ اکتبر، درآمدی بین ۷۰ تا ۹۰ میلیارد دلار برای سال مالی ۲۰۳۱ هدفگذاری کرد. این شرکت همچنین حاشیه سود عملیاتی تعدیلشده ۴۴ تا ۴۶ درصدی را در نظر گرفته است.
در نقطه میانی این پیشبینیها، مدیریت انتظار دارد سود تعدیلشده هر سهم از ۳۰ دلار فراتر برود؛ هدفی بلندپروازانه در مقایسه با درآمد ۸٫۲ میلیارد دلاری شرکت در سال مالی ۲۰۲۶.
رشد درآمد مارول نیز شتاب گرفته است: نرخ رشد سالانه از ۲۸ درصد در سهماهه نخست سال مالی ۲۰۲۷ به ۳۷ درصد در سهماهه دوم رسید. مدیریت برای سهماهه سوم درآمدی حدود ۳٫۱۵ میلیارد دلار، معادل تقریباً ۵۲ درصد رشد سالانه، پیشبینی کرده بود.
با وجود این، تحقق اهداف سال ۲۰۳۱ هنوز به چندین سال رشد پایدار وابسته است. مارول برای تولید تراشههای خود به شرکتهای بیرونی متکی است؛ موضوعی که در شرایط محدودیت ظرفیت صنعت میتواند به عاملی بازدارنده تبدیل شود.
در نتیجه، ارزشگذاری پایینتر سهم نسبت به سود هدفگذاریشده سال ۲۰۳۱، نباید با ارزندگی قطعی اشتباه گرفته شود. سود آینده تنها زمانی مبنای مناسبی برای ارزشگذاری است که احتمال تحقق آن، زمان انتظار و ریسکهای اجرایی نیز در محاسبات لحاظ شوند.
مطالب مرتبط
چرا سهام لاکهید مارتین همچنان صعود میکند؟؛ سفارشهای جنگنده و موشک در کانون توجه بازار
سهام شرکت لاکهید مارتین، یکی از بزرگترین شرکتهای صنایع دفاعی و هوافضای جهان، در معاملات روز دوشنبه ۲۶ اکتبر ۲۰۲۶ با حمایت تازه تحلیلگران والاستریت […]
مشاهده خبر
رشد ۳۵ درصدی کوکاکولا؛ آیا پیشتازی در برابر شاخص اساندپی ۵۰۰ ادامهدار است؟
سهام شرکت کوکاکولا در سال ۲۰۲۶ عملکردی فراتر از انتظار داشته است. بازده کل این سهم از ابتدای سال به حدود ۳۵ درصد رسیده؛ درحالیکه […]
مشاهده خبر
آیا بسته اشتراکی جدید والمارت میتواند جایگاه آمازون پرایم را به چالش بکشد؟
والمارت با معرفی یک بسته اشتراکی سالانه به ارزش ۱۲۰ دلار، گام تازهای برای رقابت با آمازون برداشته است. این پیشنهاد با ترکیب خدمات والمارت […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام