


چرا سهام لاکهید مارتین همچنان صعود میکند؟؛ سفارشهای جنگنده و موشک در کانون توجه بازار
 بابک شیری علیا
زمان مطالعه: 1 دقیقه
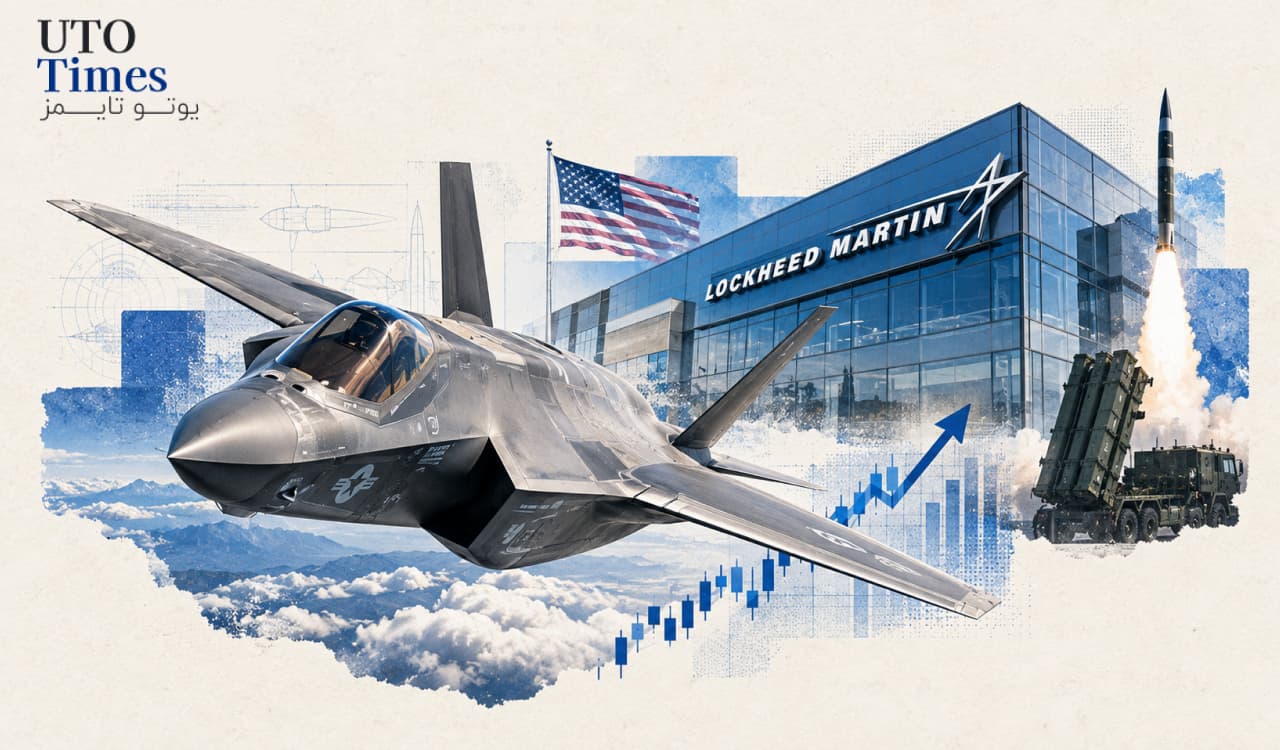
سهام شرکت لاکهید مارتین، یکی از بزرگترین شرکتهای صنایع دفاعی و هوافضای جهان، در معاملات روز دوشنبه ۲۶ اکتبر ۲۰۲۶ با حمایت تازه تحلیلگران والاستریت رشد کرد. سه تحلیلگر از مؤسسات مورگان استنلی، بانک آمریکا و جیپی مورگان، ارزیابی خود از چشمانداز این شرکت را بهروزرسانی کردند؛ اقدامی که بار دیگر توجه سرمایهگذاران را به سفارشهای نظامی، ظرفیت تولید و سودآوری آینده آن جلب کرد.
با این حال، مسئله اصلی صرفاً افزایش فروش جنگندههای افـ۳۵ و موشکها نیست؛ بلکه این است که آیا لاکهید مارتین میتواند همزمان با افزایش تولید، حاشیه سود خود را نیز حفظ کند؟ پاسخ به این پرسش میتواند تفاوت میان رشد درآمد و خلق ارزش پایدار برای سهامداران را مشخص کند.
- سه تحلیلگر والاستریت ارزیابی خود از سهام لاکهید مارتین را بهبود دادند و به تداوم رشد سفارشهای نظامی امیدوارند.
- مورگان استنلی با ارتقای رتبه سهام به «بیشوزن»، هدف قیمتی ۸۳۵ دلار را برای یک سال آینده تعیین کرده است.
- قرارداد دهساله تولید سالانه ۱۵۶ فروند جنگنده افـ۳۵ و رشد فروش موشکها، از مهمترین محرکهای درآمدی شرکت هستند.
- با وجود چشمانداز رشد، پایینبودن حاشیه سود بخش هوافضا نشان میدهد افزایش فروش لزوماً به همان نسبت سودآوری را افزایش نمیدهد.
چرا تحلیلگران به لاکهید مارتین خوشبین شدهاند؟
مهمترین عامل حمایت از سهام لاکهید مارتین، افزایش قابلیت پیشبینی درآمدهای آینده است. کریستین لیواگ، تحلیلگر مورگان استنلی، قرارداد دهساله این شرکت برای تولید سالانه ۱۵۶ فروند جنگنده افـ۳۵ را عاملی برای کاهش ریسک عملیاتی و افزایش اطمینان نسبت به زنجیره تأمین میداند.
قراردادهای بلندمدت دفاعی به شرکت امکان میدهند ظرفیت تولید، تأمین قطعات و برنامهریزی نیروی انسانی را با دید روشنتری مدیریت کند. در چنین شرایطی، سرمایهگذاران بهتر میتوانند جریان درآمدی آینده را ارزیابی کنند؛ هرچند اجرای قراردادها همچنان به تحویل بهموقع، کنترل هزینهها و تعهدات دولتها وابسته است.
از سوی دیگر، مورگان استنلی انتظار دارد افزایش تولید موشکها طی پنج سال آینده، درآمد این بخش را با نرخهایی در محدوده میانی دهدرصدی تقویت کند. ترکیب سفارشهای جنگنده و موشک، در صورت تحقق پیشبینیها، میتواند پشتوانهای برای رشد درآمد شرکت باشد.
اختلاف نظر والاستریت بر سر ارزش سهام
مورگان استنلی خوشبینترین موضع را اتخاذ کرده و هدف قیمتی ۸۳۵ دلار را برای سهام لاکهید مارتین تعیین کرده است. این مؤسسه رتبه سهام را به «بیشوزن» ارتقا داده؛ یعنی معتقد است عملکرد آن میتواند از میانگین بازار بهتر باشد.
در مقابل، بانک آمریکا و جیپی مورگان محتاطتر هستند. این دو مؤسسه رتبه سهام را در سطح «خنثی» حفظ کردند، اما اهداف قیمتی خود را بهترتیب به ۶۲۰ و ۶۶۵ دلار افزایش دادند.
اختلاف میان این اهداف قیمتی نشان میدهد بازار هنوز درباره میزان تبدیل رشد سفارشها به سود واقعی اطمینان کامل ندارد. خوشبینی به افزایش تولید، زمانی به ارزشگذاری بالاتر منجر میشود که شرکت بتواند درآمد بیشتر را بدون افزایش نامتناسب هزینهها به سود عملیاتی و جریان نقدی تبدیل کند.
نقطهضعف احتمالی؛ حاشیه سود
بخش هوافضای لاکهید مارتین، که تولید جنگنده افـ۳۵ در آن قرار دارد، بزرگترین بخش کسبوکار شرکت محسوب میشود و سالانه حدود ۳۰٫۶ میلیارد دلار درآمد ایجاد میکند. با این حال، حاشیه سود عملیاتی این بخش در سال گذشته کمتر از ۷ درصد بوده است؛ رقمی پایینتر از حاشیه سود حدود ۱۳ درصدی بخش موشکی.
این اختلاف اهمیت زیادی دارد. اگر افزایش تولید جنگندهها با هزینههای بالاتر، فشار بر زنجیره تأمین یا قیمتگذاری محدود همراه باشد، رشد درآمد ممکن است به افزایش متناسب سود منجر نشود. در چنین حالتی، شرکت محصولات بیشتری تحویل میدهد، اما بازده اقتصادی هر دلار فروش میتواند کاهش یابد.
بنابراین، برای ارزیابی کیفیت رشد لاکهید مارتین، بررسی حاشیه سود هر بخش و جریان نقدی آزاد در کنار درآمد فروش ضروری است. تعداد سفارشها بهتنهایی معیار کافی برای سنجش موفقیت مالی شرکت نیست.
ارزشگذاری سهام چه میگوید؟
بر اساس اطلاعات منتشرشده در مقاله، سهام لاکهید مارتین در پایان معاملات ۲۶ اکتبر به ۶۳۵٫۲۰ دلار رسید؛ افزایشی معادل ۵٫۱۳ درصد در همان روز. ارزش بازار شرکت حدود ۱۳۹٫۴ میلیارد دلار و بازده پنجساله سهام حدود ۱۱۹ درصد گزارش شده است.
مقاله همچنین به نسبت قیمت به جریان نقدی آزاد کمتر از ۱۷، نرخ رشد بلندمدت سود نزدیک به ۱۸ درصد و بازده سود تقسیمی حدود ۲٫۴ درصد اشاره میکند. این شاخصها میتوانند از جذابیت سهام حمایت کنند، اما تفسیر آنها به تحقق پیشبینیهای رشد و پایداری جریان نقدی وابسته است.
بهویژه، نسبت قیمت به جریان نقدی آزاد زمانی معنادارتر است که جریان نقدی شرکت تحت فشار هزینههای تولید، سرمایهگذاری یا تغییر زمانبندی دریافت وجوه قرار نداشته باشد. در صنایع دفاعی، ارزش قراردادهای بلندمدت مهم است؛ اما کیفیت اجرای قراردادها و میزان سود حاصل از آنها اهمیت بیشتری دارد.
در ترجمه برخی نقاط این گزارش از هوش مصنوعی کمک گرفته شده است.
مطالب مرتبط
رشد ۳۵ درصدی کوکاکولا؛ آیا پیشتازی در برابر شاخص اساندپی ۵۰۰ ادامهدار است؟
سهام شرکت کوکاکولا در سال ۲۰۲۶ عملکردی فراتر از انتظار داشته است. بازده کل این سهم از ابتدای سال به حدود ۳۵ درصد رسیده؛ درحالیکه […]
مشاهده خبر
آیا بسته اشتراکی جدید والمارت میتواند جایگاه آمازون پرایم را به چالش بکشد؟
والمارت با معرفی یک بسته اشتراکی سالانه به ارزش ۱۲۰ دلار، گام تازهای برای رقابت با آمازون برداشته است. این پیشنهاد با ترکیب خدمات والمارت […]
مشاهده خبر
مایکروسافت در آستانه آزمون سرنوشتساز؛ آیا گزارش ۲۸ اکتبر میتواند از سقوط سهام جلوگیری کند؟
سهام مایکروسافت در آستانه یکی از مهمترین آزمونهای خود در سال ۲۰۲۶ قرار گرفته است. این شرکت روز چهارشنبه ۲۸ اکتبر، گزارش مالی سهماهه نخست […]
مشاهده خبر
دیدگاهتان را بنویسید.
برای مشارکت در گفتوگو وارد حساب کاربری خود شوید.
ورود و ثبتنام